StockMarket.News

StockMarket.News

0关注30关注者
S
StockMarket.News

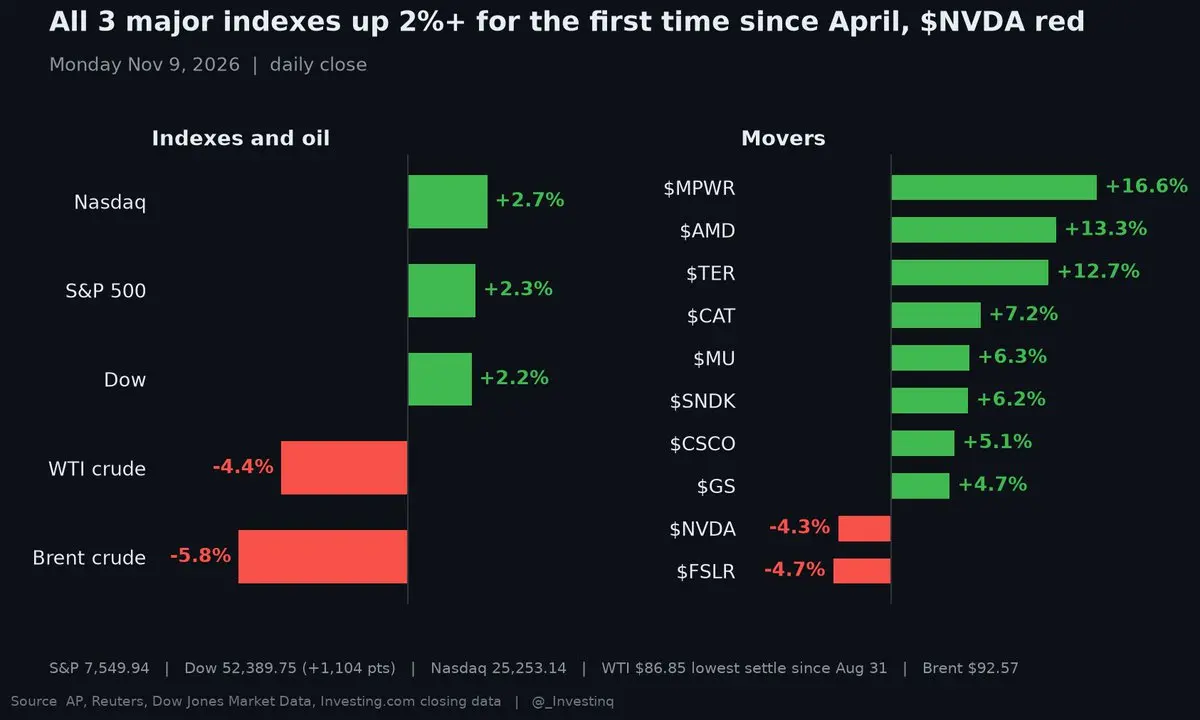
美国三大股指同日涨幅均超过 2%,这是自 4 月以来的首次

$英伟达(NVDA.US)(英伟达)是道指中表现最差的股票,下跌 4.3% 至 178.67 美元,因其董事会正在调查 CEO 黄仁勋

纳斯达克指数上涨 2.7% 至 25,253 点,重新摆脱修正区域

标普 500 指数上涨 2.3% 至 7,549.94 点,道指上涨 1,104 点至 52,389.75 点

$AMD(AMD.US)(超威半导体)引领芯片股反弹,大涨 13.3%,而$芯源系统(MPWR.US) 上涨 16.6%,$泰瑞达(TER.US) 上涨 12.7%,$美光科技(MU.US) 上涨 6.3%,$闪迪(SNDK.US) 上涨 6.2%

$卡特彼勒(CAT.US)(卡特彼勒)上涨 7.2%,在上周下跌超过 10% 后迎来道指最佳单日表现

受伊朗协议希望影响,油价持续下滑,WTI 结算价为 86.85 美元,为 8 月 31 日以来的最低收盘价,布伦特原油下跌 5.85% 至 92.57 美元

10 月 CPI 数据将于明早公布,期货市场对 12 月美联储加息的概率定价为 84%

市场刚刚证明,即使没有$英伟达(NVDA.US)(英伟达)的支撑,它也能强劲反弹,而更便宜的油价在其中起到了很大的推动作用。明天的 CPI 将决定这次反弹是否有持续性,还是加息恐惧再次占据主导

来源:StockMarket.News
图片 1,共 1 张
S
StockMarket.News

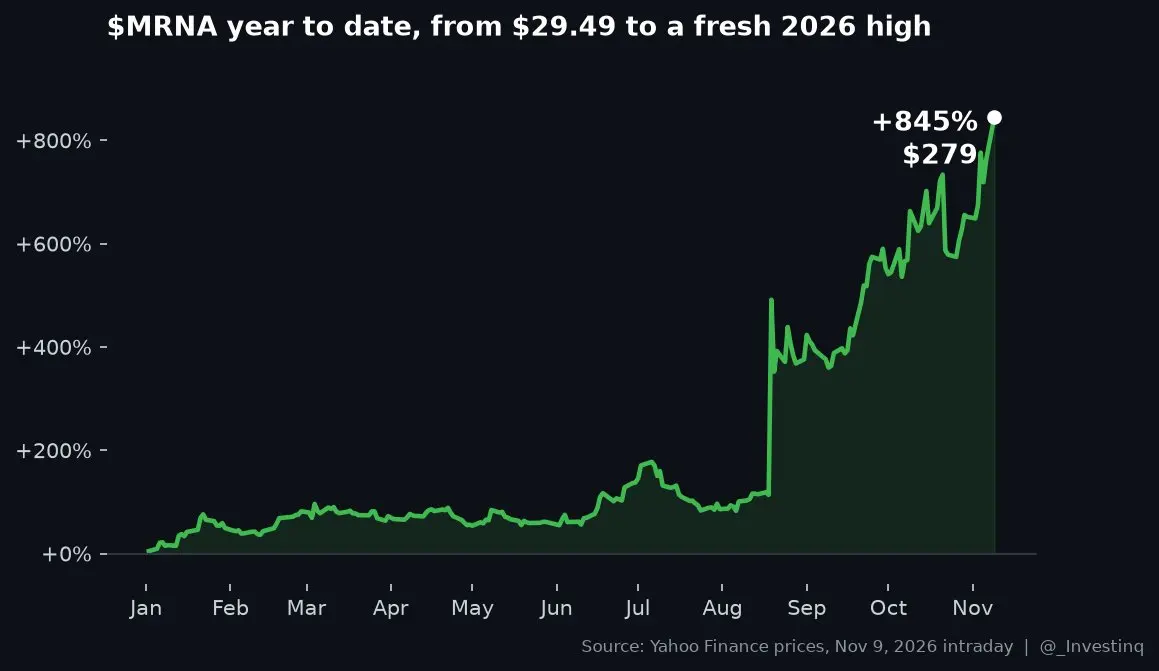
MRNA 今年迄今已上涨超过 840%

今日股价再跳涨 9%,创下 2026 年新高,接近 278 美元,而 2025 年底仅为 29.49 美元

这超过了 SNDK 今年 273% 的涨幅,后者是 2026 年标普 500 指数表现最好的股票之一

上涨动力

与 MRK 合作的个性化癌症疫苗在 3 期临床试验中将黑色素瘤复发或死亡风险降低了 42%,目标于 2027 年推出

第三季度营收为 13.1 亿美元,高于预期的 8.85 亿美元;每股收益为 0.38 美元,优于预期的每股亏损 1.25 美元

全年营收增长指引上调至 15% 至 25%,此前为最高 10%,这将是自 2022 年以来的首次增长

莫德纳在不到一年的时间里,从新冠疫情后的警示案例变成了市场上最热门的大型股,而且它是靠药物数据而非 AI 实现的。目前股价是其 1 月份价格的 9 倍,此后任何管线消息都会导致股价大幅波动

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

突发。据《纽约时报》报道,在对涉嫌向中国走私$英伟达 (NVDA.US) 芯片的美国调查因英伟达联系调查人员而暂停后

商务部花了数月时间调查新加坡数据中心公司 Megaspeed,怀疑其将英伟达 AI 芯片转运至中国

2025 年 8 月,$英伟达 (NVDA.US) 总法律顾问蒂姆·特特 (Tim Teter) 发邮件询问案件情况,并表示商务部高级官员杰夫·凯斯勒 (Jeff Kessler) 已允许他联系调查人员

随后该案移交至司法部,目前正对 Megaspeed 进行刑事调查

商务部表示严格按章办事,报告显示没有证据表明英伟达改变了结果

$英伟达 (NVDA.US) 今日下跌超过 5%,而纳斯达克 100 指数上涨 3%,在大科技股大涨的一天中,两者差距约为 8 点

黄仁勋的故事不断发酵,市场现在已将头条风险计入全球最有价值的芯片制造商的定价中,尽管其周围的一切都在反弹

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

$英伟达(NVDA.US) 下跌 4.6% 至 178 美元,而其他大型科技股则大幅上涨

在董事会开启独立调查关于黄仁勋成为外国情报行动目标的报道后,此次下跌抹去了 NVDA 超过 2000 亿美元的市值

黄仁勋向员工承认对妻子不忠,并表示他正在全力配合审查,而中国外交部称间谍故事未经证实

在标普 500 指数经历自 2025 年 4 月以来最糟糕的一周后,其他一切都在强劲反弹

$AMD(AMD.US) +7.8%, $博通(AVGO.US) +7.3%, $亚马逊(AMZN.US) +4.9%, $Meta(META.US) +4.6%, $特斯拉(TSLA.US) +4.6%

纳斯达克 100 指数上涨 2.3%,标普 500 指数上涨 1.7%,VIX 已降至 21.5

剔除 NVDA 后的芯片股表现强劲,因此目前市场将此视为黄仁勋的个人问题,而非 AI 行业的问题。真正的考验在于董事会的调查是否会将 CEO 的职位本身置于风险之中

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

台湾加权指数刚刚创下史上第二大点数涨幅,上涨 1,960 点或 4.94%,至 41,661.70 点

此次反弹发生在政府批准自 2000 年以来的第 10 次国家金融稳定基金干预,且监管机构收紧做空规则之后

$台积电 (TSM.US) 收盘上涨 4.68%,报 2,235 新台币,仅它一家就贡献了约 800 点,而联发科和日月光均触及 10% 的日涨幅限制

此前仅在 7 月 31 日的 3,186 点暴涨更大,该指数仍低于 10 月 6 日 49,969 点的高点 16.6%

由稳定基金支撑的反弹能迅速挤压空头,但导致指数下跌 20% 的 AI 支出担忧并未消失,因此$英伟达 (NVDA.US) 和美国科技股将决定这是否为底部

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

标普 500 指数刚刚录得自 2025 年 4 月以来的最大单周跌幅,尽管今日出现反弹

标普 500 指数本周下跌 2.7%,报 7,377 点。纳斯达克指数下跌 3.4%,连续第四周下滑。芯片指数下跌 12.2%

周五市场部分收复失地。纳斯达克指数上涨 1.1% 至 24,579 点,标普 500 指数上涨 0.3%,道琼斯指数下跌 0.5% 至 51,286 点

芯片股引领反弹。AMD 涨 11%,英特尔涨 7.7%,台积电涨 6.3%,美光科技涨 5.1%,ARM 涨 4.7%,英伟达涨 2.8%,费城半导体指数涨 4.2%。IREN 因财报大涨 20%

VIX 恐慌指数周四飙升至 28.18 后,周五回落 9% 至 25.64。10 年期美债收益率维持在 4.86% 附近,10 月非农就业增加 16.5 万人,使 12 月加息概率重回 80% 左右

WTI 原油结算价为 90.83 美元,日内微涨 0.3%,但周跌幅仍约为 13%。比特币在 75,800 美元附近持平

经历疫情以来最严重的 AI 板块抛售之后,仅一个绿色交易日无法扭转本周重新定价数据中心成本上限以及拥挤的 2026 年赢家们剩余价值的局面

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

台湾在 Taiex 创下史上第四大点数跌幅后,启动了 5000 亿新台币的市场稳定基金

该指数收盘下跌 1,873 点,或 4.5%,至 39,702 点,目前较 10 月高点下跌 20.6%,处于熊市区间

这是自 2000 年以来第 10 次动用该基金,官员获准根据需要买入股票

监管机构还打压了做空。日内借券限额从平均成交量的 30% 降至 3%,做空保证金率从 90% 升至 130%,两项措施均从周一开始实施

外国投资者在 10 月抛售了创纪录的 994 亿新台币台湾股票,随后在 11 月至今又抛售了 524 亿新台币

此举紧随韩国昨日触发熔断机制。亚洲 AI 供应链正面临全方位政策工具应对,$台积电 (TSM.US) 及芯片集群正在重新定价美国数据中心风险

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

芯片股正在收复周四历史性暴跌的部分失地

$IREN(IREN.US) +20%

$AMD(AMD.US) +10%

$英特尔(INTC.US) +7.5%

$美光科技(MU.US) 和 $台积电(TSM.US) +6%

$特斯拉(TSLA.US) +4.9%

$闪迪(SNDK.US) +4.4%

$英伟达(NVDA.US) +3.9%

费城半导体指数在昨日暴跌 12.2% 后上涨约 4.3%,这是自 2020 年 3 月以来最糟糕的一天。

纳斯达克指数上涨约 1.6%,收复了周四 5.5% 修正跌幅中的一部分,该跌幅抹去了超过 2 万亿美元的市值。

反弹是真实的,但在经历约 22% 的五日下跌(2001 年以来最糟糕的阶段)后,半导体板块仍深陷泥潭。拥挤的 AI 多头在买入低谷时,目光仍盯着今早强劲就业数据公布后 12 月美联储加息概率接近 80% 的情况

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

10 月美国雇主新增就业 16.5 万人,远超华尔街预期的两倍

失业率从 4.2% 降至 4.1%,优于市场预测的 4.2%

平均时薪环比上涨 0.4%,同比上涨 3.1%,均高于预期

8 月和 9 月的数据合计上调了 8.4 万个就业岗位

专业和商业服务行业以新增 7 万人领跑,其次是医疗保健(+4.2 万)、交通运输和仓储(+2.5 万)以及制造业(+1.9 万)

数据公布后,12 月美联储加息的概率跃升至约 80%,此前该概率在报告发布前处于 70% 多水平

劳动力市场的数据为美联储提供了更多空间,使其能在本周 AI 崩盘抹去 QQQ 数万亿美元市值后,继续专注于控制通胀

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

韩国 KOSPI 指数刚刚暴跌 8.5%,交易已暂停

首尔时间上午 9 点后不久,该指数下跌 459 点至 4,925 点,触发一级熔断机制,市场冻结 20 分钟

新订单停止。仅允许撤单

隔夜华尔街 AI 板块的抛售点燃了导火索。纳斯达克指数下跌 5.5%,标普 500 指数下跌 4.4%,数据中心建设面临的 “蓝色浪潮” 担忧加剧

三星电子下跌 10%,SK 海力士下跌 11.7%,领跌大盘。内存和芯片是 KOSPI 指数的核心成分

美国交易者通过$EWY 观察这一情况。当亚洲开盘需要熔断机制来承接华尔街的交易时段时,AI 抛售已不再是一个市场的孤立故事

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

纳斯达克 100 指数刚刚暴跌 6.4%,为 2020 年 3 月以来最糟糕的一天

纳斯达克下跌 5.5% 至 24,315 点,目前进入修正区域

标普 500 下跌 4.4% 至 7,354 点,为 2025 年 4 月关税崩盘以来最糟糕的一天

道琼斯指数下跌 1,833 点(-3.4%)至 51,523 点

芯片指数暴跌 12.2%,其中$闪迪(SNDK.US) -22%,$美光科技(MU.US) -17.5%,$AMD(AMD.US) -17%,$Arm(ARM.US) -13%,$台积电(TSM.US) -11%,$博通(AVGO.US) -10% 和 $英伟达(NVDA.US) -9%

$特斯拉(TSLA.US) -10.8% 和 $Palantir Tech(PLTR.US) -9.7%

$高通(QCOM.US) 和 $Arm(ARM.US) 的财报在隔夜点燃了导火索,随后对数据中心限制引发的 “蓝潮” 恐惧完成了致命一击

VIX 恐慌指数飙升 70% 至 28.18,比特币下跌 5.7% 至 75,800 美元

WTI 原油上涨 2.98 美元至 91.10 美元,黄金微涨至 4,100 美元

周三大选后的整个反弹行情在一次交易中化为乌有。当市场开始询问 AI 实际能赚多少钱,而不是建造它需要花费多少时,2026 年最拥挤的赢家将成为每个人首先抛售的对象

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

随着 AI 抛售潮加剧,标普 500 指数市值已蒸发超过 2 万亿美元

$闪迪(SNDK.US) -20%

$AMD(AMD.US) -15%

$美光科技(MU.US) -15%

$特斯拉(TSLA.US) -12%

$英伟达(NVDA.US) -9%

SMH 和芯片指数均下跌约 10%,纳斯达克 100 $QQQ 下跌 5.9%

到上午晚些时候,十大科技巨头公司已抹去 1.7 万亿美元市值,仅$英伟达(NVDA.US) 就损失了超过 4000 亿美元

周三大选后的反弹行情已消失。交易员正在定价民主党国会下数据中心建设放缓的情景,而市场上最拥挤的交易仍在寻找退出机会

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

突发。纳斯达克 100 指数(QQQ)下跌 4.8%,有望创下 2025 年 4 月以来的最差单日表现。

芯片指数下跌 9%,早盘跌幅曾超 11%。

$闪迪(SNDK.US) -15.9%

$AMD(AMD.US) -13.7%

$美光科技(MU.US) -11.8%

$特斯拉(TSLA.US) -10.0%

$英伟达(NVDA.US) -6.8%

标普 500 指数(SPY)下跌 3.1%,道指下跌 2.4%,VIX 恐慌指数上涨 40%。

这是对周三大选后反弹行情的全面逆转,交易员因担忧民主党控制国会将放缓建设进度而抛售 AI 和数据中心相关标的。

AI 需求并未在一夜之间发生变化,变化的是政策风险。当市场上最拥挤的交易出现新的卖出理由时,退出通道会迅速变得极其狭窄。

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

Anthropic 现已承诺近 9000 亿美元的 AI 算力和基础设施投入

确切金额为 8954 亿美元的采购承诺和租赁,超过其第三季度 170 亿美元营收的 50 倍

约 4475 亿美元预计将在 2030 年底前到位,其余绝大部分将在 2031 年至 2045 年间落地

其中 698 亿美元将在未来 12 个月内到期

这些数据来自 Anthropic 向美国证券交易委员会(SEC)提交的更新版 S-1 文件,随着 $Anthropic(ANT.US) IPO 即将在纳斯达克上市,该文件被重新关注

这恰好在一篇自 2025 年 4 月以来科技股表现最差的日子中引发热议,$英伟达(NVDA.US)、$AMD(AMD.US) 及芯片股因担忧 AI 建设放缓而遭受重创

当一家 AI 实验室已承诺近 1 万亿美元的算力时,从 $英伟达(NVDA.US) 到 $亚马逊(AMZN.US) 再到 $谷歌-A(GOOGL.US) 的整个 AI 交易逻辑都依赖于这些收入能按时兑现

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

突发 🇬🇧 英格兰银行自 2023 年 8 月以来首次加息

基准利率从 3.75% 上调至 4.00%

投票结果为 8 比 1,唯一反对者凯瑟琳·曼希望大幅加息 50 个基点至 4.25%

英国通胀率已达 3.5%,英格兰银行预计随着伊朗战争导致能源价格高企,到 2027 年中通胀将升至约 5%

行长安德鲁·贝利表示,此举 “不应被视为一系列不可避免连续加息中的第一次”,但除非中东冲突得到解决,否则看起来这也不是最后一次

这一消息公布之际,美国初请失业金人数降至 18.9 万人,为 7 月中旬以来最低

一家主要央行在不到一年内从降息转向加息,表明能源冲击正在传导至政策层面,这也让任何关于利率即将再次下调的论调都难以成立 $EWU $TLT $SPY

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

丹·艾维斯表示,40 至 100 个计划中的美国 AI 数据中心可能永远无法建成

他估计,在规划的 800 至 1,000 个用于 AI 建设的设施中,有 5% 至 10% 现在面临延迟或取消的风险

大型科技公司的资本支出增长峰值将移至 2027 年,早于华尔街此前的预测模型

仅德克萨斯州就占 2030 年前预期美国数据中心电力容量的 25% 至 30%,而新任州长吉娜·希诺霍萨竞选时反对这一热潮

Altimeter 的布拉德·格斯特纳另外指出,有 10 至 15 吉瓦的计划产能面临风险

CBS 新闻的一项民意调查显示,反对在其城镇建设新数据中心的美国人数量是支持者的两倍以上

与实体建设相关的公司如$Coreweave(CRWV.US)、$Vertiv(VRT.US) 和$SpaceX(SPCX.US) 在中场交易时段遭到抛售,而$微软(MSFT.US) 和$亚马逊(AMZN.US) 则因支出放缓可缓解融资压力的观点而上涨

华尔街买入 “蓝色浪潮” 以押注收益率下降,但艾维斯表示,同一场选举只是给 AI 电力建设加上了速度限制。增速放缓,逻辑不变,瓶颈从芯片转向了地方政治

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

$AppLovin(APP.US) 在盘后飙升超过 20%,原因是其第三季度业绩强劲 📈

收入跃升 55% 至创纪录的 21.9 亿美元,净利润增长 72% 至 14.4 亿美元,调整后 EBITDA 利润率为 84%

今晚其余财报大多表现不佳

$高通(QCOM.US) 下跌 7%,因为手机芯片收入下降 26% 至 51.4 亿美元,尽管汽车业务增长 89% 至创纪录的 19.9 亿美元

$Snap(SNAP.US) 下跌 11%,因收入(17.2 亿美元 vs 17.3 亿美元)和日活用户数(4.95 亿 vs 4.99 亿)均未达预期,且公司计划于 2027 年停止报告日活用户数据

$Cava(CAVA.US) 下跌 13%,$Arm(ARM.US) 下跌 1.5%,而 $Coherent Corp.(COHR.US) 和 $ELF Beauty(ELF.US) 上涨约 5%

在道琼斯指数迎来自 2025 年 4 月以来最佳交易日后的第二天,财报再次成为主导因素,市场对任何非完美表现的容忍度显然很低

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

民主党横扫国会后,道琼斯指数飙升 1,569 点,创下 2025 年 4 月以来最佳表现

道指 +3.0% 至 53,356

标普 500 +1.6% 至 7,688,三个月来最佳单日表现

纳斯达克 +1.4% 至 25,737

AI 交易分化。微软 (MSFT) 涨 6.7%,亚马逊 (AMZN) 涨 6.1%,而数据中心建设商遭重创,HUT 跌 23%,IREN 跌 11%,CORZ 跌 10%

芯片指数下跌 3.1% 至六个月低点,因民主党赢得得克萨斯州和佐治亚州等关键数据中心州的选举

医院和美元超市领涨,HCA 涨 10.3%,DLTR 涨 9.6%

受伊朗战争可能更快结束的预期影响,WTI 原油暴跌 7.97 美元至 88.12 美元,能源板块下跌 4.8%

马斯克花费近 5 亿美元支持共和党后,特斯拉 (TSLA) 跌 3.3%,SPCX 跌 3.9%

黄金暴涨 132.60 美元至 4,073 美元,10 年期美债收益率跌至 4.88%

分裂的政府曾意味着僵局和市场的不以为意。今天则意味着更便宜的石油和对 AI 建设热潮的否决,华尔街奖励了拥有现金的公司,而非举债建设的公司

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

DUOL 今日上涨约 35%,有望创下其作为上市公司以来单日最大涨幅纪录

日活跃用户(DAU)激增 29% 至 6490 万,增速较上季度的 23% 有所加快

第三季度营收为 3.09 亿美元,高于预期的 3.03 亿美元,同比增长 14%

付费订阅用户增长 14% 至 1310 万,预订额增长 12% 至 3.16 亿美元

管理层将 2026 年营收预期上调至 12.21 亿美元,并将第四季度营收指引设为 3.22 亿美元,高于预期的约 3.15 亿美元

每股收益 0.54 美元略低于预期,但市场对此毫不在意

在发布这份财报前,该股股价已从 52 周高点 269 美元下跌超过一半

对于许多曾将其视为 AI 失败者的公司而言,用户连续两个季度实现更快增长才是最重要的指标,即便在今天大涨之后,其股价仍比该高点低约 36%

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

突发 🚨 美国原油价格刚刚跌破每桶 90 美元

WTI 原油今日下跌近 7%,至约 89.60 美元,这是自 10 月 7 日以来首次低于 90 美元

布伦特原油下跌超过 7%,至约 95.70 美元,为 9 月初以来的最低水平

自 10 月 30 日高点以来,在短短 3 个交易日内,WTI 跌幅达 14%,布伦特跌幅达 19%

此次抛售发生在民主党翻转众议院和参议院之后,副总统 JD 万斯在 X 平台上写道:“我们失败的原因是战争”,呼吁结束伊朗冲突

能源股也遭受打击,埃克森美孚 (XOM) 跌 5%,欧几石油 (OXY) 跌 6%,雪佛龙 (CVX) 跌 4%

市场正在定价战争溢价终结,在任何协议签署之前。如果这一趋势持续,更便宜的汽油可能会迅速冷却通胀,而这正是美联储一直在等待的

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

美国柴油库存自 2003 年以来首次降至 1 亿桶以下

美国能源信息署(EIA)表示,上周馏分油库存下降了 360 万桶至 9930 万桶,为 23 年来的最低水平

这一降幅远大于前一周的 150 万桶,且正值供暖季开始之际

战略石油储备也进一步下滑 40 万桶至 2.822 亿桶,创下 1982 年以来的最低纪录

原油库存下降 90 万桶至 4.098 亿桶,汽油库存则小幅下降 20 万桶

这对$埃克森美孚(XOM.US)、$雪佛龙(CVX.US)、$瓦莱罗能源(VLO.US) 和$马拉松石油(MPC.US) 至关重要,因为柴油用于卡车、火车、农场和工厂,供应紧张将直接推高运输和食品成本

过去 4 天油价已跌至 93 美元下方,但实体经济实际消耗的燃料正变得日益稀缺,一旦冬季需求显现,这一缺口将不再被忽视

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

华尔街已经在梳理 “蓝色浪潮” 中的赢家与输家

太阳能板块大涨,$第一太阳能(FSLR.US) 涨 14%,$Sunrun(RUN.US) 涨 13%,$Enphase 能源(ENPH.US) 涨 12%。在民主党同时拿下众议院和参议院后,这些股票在早盘交易中表现强劲。

大型科技股也在跟涨,$亚马逊(AMZN.US) 涨 7%,$微软(MSFT.US) 涨 5%,$苹果(AAPL.US) 涨 5%。投资者押注华盛顿的分裂局面意味着更少的剧烈政策冲击。

另一方面,特朗普媒体 $特朗普媒体科技集团(DJT.US) 跌 11%,从比特币矿商转型为数据中心运营商的 $Hut 8 Mining(HUT.US) 跌 11%,$Core Scientific, Inc.(CORZ.US) 跌 6%,市场担忧数据中心建设将面临更严格的监管规则。

国防类股也在下滑,$洛克希德马丁(LMT.US)、$诺斯罗普·格鲁曼(NOC.US) 和 $雷神技术公司(RTX.US) 下跌 3% 至 5%。随着特朗普提出的 1.5 万亿美元预算请求面临一个更强硬的国会,这些股票承压。

$特斯拉(TSLA.US) 跌 4%,此前埃隆·马斯克花费近 5 亿美元支持共和党候选人。

标普 500 指数上涨约 1.7%,道琼斯工业平均指数上涨超过 1000 点。

市场将政治僵局视为利好,这对资产负债表最强劲的公司是好消息,而对那些依赖华盛顿支持的行业则是坏消息。真正的考验在于,当头条新闻消退后,这种板块轮动能否持续。

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

10 月,美国私营雇主新增 8.6 万个就业岗位,超出经济学家预期的 6.9 万个

这是连续第二个月新增 8.6 万岗位,此前 9 月份的数据从 9 万下调,数据来自$自动数据处理(ADP.US) 国家就业报告

贸易、交通和公用事业行业领涨,增加 3.9 万个岗位;教育和医疗行业紧随其后,增加 2.8 万个岗位;休闲和酒店业增加 1.9 万个岗位

专业和商业服务行业流失 2.7 万个岗位,这是该行业连续第三个月出现岗位减少

换工作者的总薪酬同比激增 7.6%,ADP 表示其收入增长达到 2024 年 3 月以来的最快水平

所有工人的基本工资上涨 3.2%,留任员工的基本工资上涨 3.0%

官方劳工统计局(BLS)的就业报告将于周五发布,经济学家预计非农就业岗位将增加约 6.5 万个,失业率维持在 4.2%

招聘步伐缓慢但稳健,而跳槽者的薪资正在加速回升,这种组合正是美联储保持谨慎的原因,尽管今日早盘蓝色浪潮行情推动了$SPY 和$QQQ 的上涨

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

民主党刚刚翻转了众议院和参议院,股票期货抹去了隔夜 2.4% 的跌幅

随着结果陆续出炉,纳斯达克 100 期货下跌多达 2.4%,标普 500 期货下跌多达 1.4%

到周三早盘,两者均上涨约 1%,道指期货上涨 724 点,涨幅为 1.4%

预计民主党将至少赢得 250 个众议院席位和至少 54 个参议院席位,阿拉斯加和密西西比州尚未定论

埃隆·马斯克在中期选举中花费了创纪录的至少 4.74 亿美元,其中 2.24 亿美元用于得克萨斯州,民主党人詹姆斯·塔拉里科在那里赢得了参议院竞选

$SpaceX(SPCX.US) 盘前下跌 3.8%,$特斯拉(TSLA.US) 下跌 3.5%

黄金跳涨约 3%,重新回到 4,000 美元上方,10 年期收益率下滑至 4.92%

华尔街数周来担心蓝色横扫,然后在几小时内买入。僵局意味着更少的财政意外和更低的收益率,这正是期货正在定价的内容。真正的压力点是人工智能,因为选民也在几个城镇拒绝了数据中心项目,因此开盘时关注$特斯拉(TSLA.US)、$SpaceX(SPCX.US) 和数据中心相关标的

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

芯片股在选举日强劲反弹,将标普 500 指数从连续 3 天的下跌中拉出

芯片指数上涨 2.6%,其中$英伟达(NVDA.US) 在连续 4 天下跌后上涨 2.3%,$美光科技(MU.US) 上涨 2.6%,$博通(AVGO.US) 上涨 3.1%

$AMD(AMD.US) 在盘前财报发布前上涨 3.7%

$微软(MSFT.US) 上涨 2.7%,$Meta(META.US) 上涨 2.4%,$亚马逊(AMZN.US) 上涨 2.1%

$苹果(AAPL.US) 下跌 1.9%,此前警告内存芯片成本将挤压其假日季度利润率

比特币矿企大涨,$Riot Platforms(RIOT.US) 上涨 18.4%,$Hut 8 Mining(HUT.US) 上涨 15.9%

财报不及预期的个股遭重创,$Dynatrace(DT.US) 下跌 14.7%,$加特纳(IT.US) 下跌 13.2%,$汤森路透(TRI.US) 下跌 9.9%,$Shopify (SHOP.US) 下跌 8.7%

10 年期美债收益率飙升至 4.95%,为 9 月 28 日以来最大涨幅

标普 500 指数上涨 0.4% 至 7,569

纳斯达克指数上涨 0.8% 至 25,372

道琼斯指数下跌 0.4% 至 51,787

此次反弹基础并不牢固,标普 500 指数内下跌股数量是上涨股的 1.6 倍,纳斯达克创下 251 只新低。抄底资金迅速回归风险最高的 AI 概念股,因此今晚的中期结果和$AMD(AMD.US) 的业绩数据将决定这波反弹能否持续

来源:StockMarket.News

图片 1,共 1 张