StockMarket.News

StockMarket.News

0关注24关注者190获赞与收藏
S
StockMarket.News

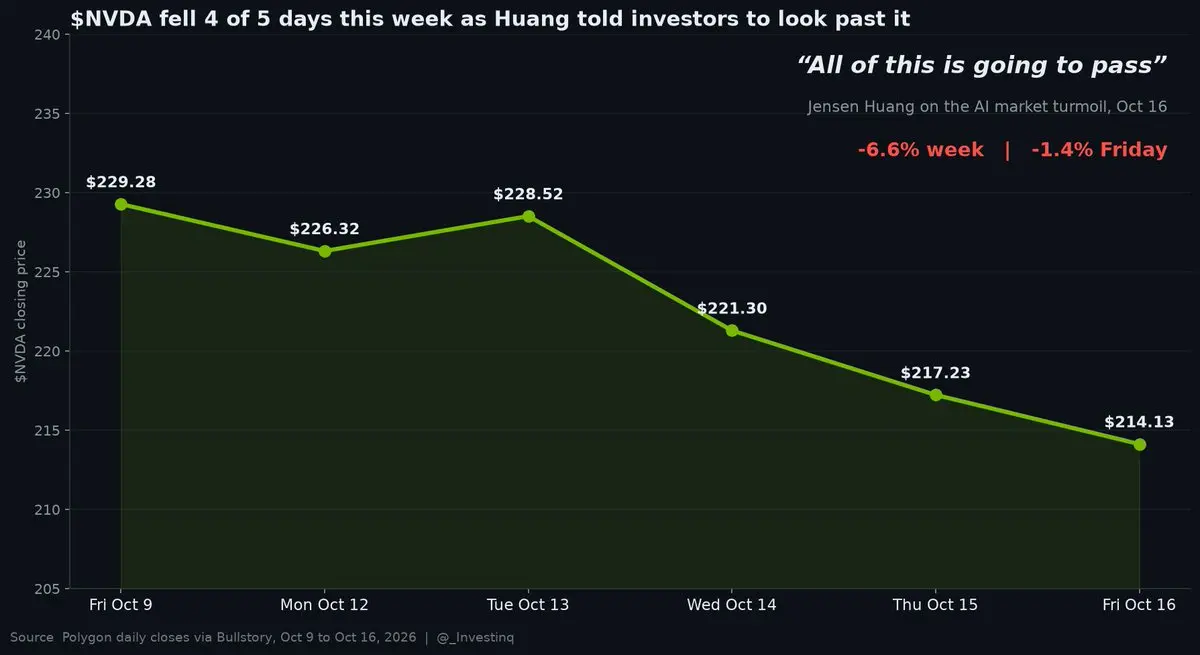
$英伟达 (NVDA.US) CEO 黄仁勋刚刚对本周持续打压芯片股的 AI 抛售潮发表评论

“这一切都会过去。”

这一评论于周五下午作为彭博社头条新闻传出,当时$英伟达 (NVDA.US) 刚完成一周 6.6% 的跌幅。该股当日收跌 1.4%,报 214.13 美元,此前上周五收于 229.28 美元。

这是黄仁勋在欧洲巡演期间连续发出安抚信号的又一例证。周四他在斯德哥尔摩告诉彭博社,“CoreWeave 的实力每天都在增强”,且其资本成本实际上正在下降。

在周四发布的 BG2 播客中,他表示新订单 “几乎每周甚至每天都有” 到来;OpenAI 和 Anthropic 等前沿实验室仅占$英伟达 (NVDA.US) 计算活动的约 25% 至 30%,且它们 “无需实现接近万亿美元的营收也能取得成功”。

但市场尚未买账。据路透社报道,截至周四,美国芯片股在六个交易日内市值已蒸发约 1.64 万亿美元;VanEck 半导体 ETF $SMH 今日再跌 3.4%,纳斯达克指数下跌 2.1%,结束了自六月以来最糟糕的一周。

黄仁勋可能说得对:由于收益率上升,AI 需求并不会消失,而$英伟达 (NVDA.US) 是这笔交易中少数拥有真实利润的公司之一。但这轮抛售从来不是关于客户是否需要 GPU,而是关于那些依靠债务融资的买家能否在 10 年期国债收益率接近 5% 的情况下继续为这些 GPU 买单,没有任何 CEO 的言论能解决这个问题。真正的风向标仍然是$Coreweave(CRWV.US) 和新云债券市场,而非$英伟达 (NVDA.US) 的订单簿。

来源:StockMarket.News
图片 1,共 1 张
S
StockMarket.News

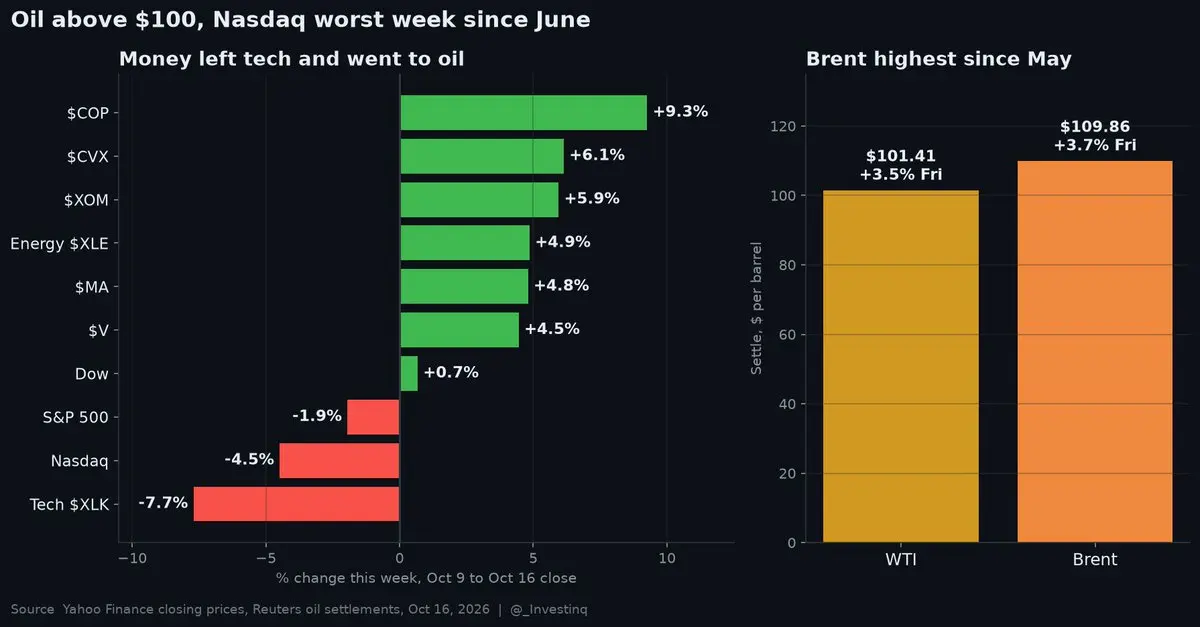
原油刚刚在 100 美元上方结算,而纳斯达克指数结束了自 6 月以来的最差一周

布伦特原油触及每桶 110 美元,为 5 月以来首次,并上涨 3.7% 至 109.86 美元结算,这是自 5 月 19 日以来的最高收盘价,据路透社报道

WTI 原油上涨 3.5% 至 101.41 美元结算,为 9 月 17 日以来的最高价

此次跳跃发生在过去 10 天霍尔木兹海峡周边袭击事件激增、一枚导弹在沙特阿拉伯延布出口港附近被拦截,以及美国立法者试图阻止俄罗斯柴油交易的背景下。据彭博社报道,原油今年迄今已上涨超过 70%

股市则走向相反。纳斯达克今天下跌 2.1%,本周下跌 4.5%,标普 500 今天下跌约 1.1%,本周下跌 1.95%。道琼斯指数下滑 0.3%,但本周仍上涨 0.7%

表面之下是一次全面的板块轮动。科技股$XLK 本周下跌 7.7%,而能源股$XLE 上涨 4.9%,其中$康菲石油(COP.US) 上涨 9.3%,$雪佛龙(CVX.US) 上涨 6.1%,$埃克森美孚(XOM.US) 上涨 5.9%

$雪佛龙(CVX.US)、$康菲石油(COP.US)、$Shell(SHEL.US)、$英国石油(BP.US)、$APA(APA.US) 和$森科能源(SU.US) 今天均创下 52 周新高,支付巨头$Visa(V.US) 和$万事达(MA.US) 也是如此。医疗保健板块也攀升至历史新高

原油高于 100 美元,10 年期收益率接近 5%,且一周内出现两次通胀数据强劲表现,这对引领市场的长久期 AI 概念股来说是一个严峻的组合。资金正流向那些在当前价格下能赚取现金的公司,而非依赖未来承诺的公司,而下周的$特斯拉(TSLA.US)、$奈飞(NFLX.US) 和$Meta(META.US) 财报将是大型科技公司重新赢得市场信心的第一次真正机会

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

$谷歌 (GOOGL) 的 Waymo 正进军加拿大,选定多伦多为首个加拿大城市,目标在 2028 年推出付费 Robotaxi 服务

Waymo 车辆将在未来几天开始在多伦多街头行驶,初期由人工驾驶,由受过培训的专业人员坐在驾驶座上,在安大略省自动驾驶汽车试点项目下构建高清地图并验证软件

多伦多是 Waymo 在美国之外宣布的第 4 个市场,此前已宣布伦敦、东京和新加坡

总部位于多伦多的 Element Fleet Management 将负责车队运营,$曼格纳国际(MGA.US) 是制造合作伙伴,加拿大养老金计划投资委员会是长期投资者。Waymo 表示,其与合作伙伴将创造数百个本地就业岗位

障碍在于监管。安大略省的试点是一个测试框架,而非网约车牌照,且据 Electrek 报道,其背后的监管法规将于 2027 年 10 月 13 日被撤销,比 Waymo 希望载客的时间早几个月

在美国,Waymo 每周已在十几个大都市区完成超过 50 万次付费行程

$谷歌 (GOOGL) 今日下跌约 2.7%,报 340 美元附近,受 AI 抛售潮拖累,大型科技股持续承压

每进入一个新城市都加强了这样一个论点:Waymo 是$谷歌 (GOOGL) 最被低估的业务之一。两年时间加上至少两个多伦多冬天的测试,才迎来首次付费行程,看起来进展缓慢,但这正是其在美建成每周 50 万单业务的相同策略。这里真正的风险不是技术,而是安大略省是否会在试点结束前制定出商业规则

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

随着 AI 抛售潮在周收盘前加速,纳斯达克 100 指数($QQQ)今日跌幅已超过 2%

该指数目前位于 29,280 点附近,较上周五的 30,883 点本周累计下跌约 5.2%

费城半导体指数今日下跌约 2.6%,本周累计跌幅约为 10%

标普 500 指数下跌约 1%,道琼斯指数仅下跌约 0.4%,且由于资金流向银行和传统经济板块,道指本周仍保持上涨

受 CoreWeave 债务负担担忧蔓延影响,$Coreweave(CRWV.US) 下跌约 11%,$Nebius(NBIS.US) 下跌约 10%。据 CNBC 报道,其 2031 年到期的 9.75% 债券收益率现已超过 15%

$Palantir Tech(PLTR.US) 下跌约 7%,$AMD(AMD.US) 和$英特尔(INTC.US) 下跌约 4.5%,$甲骨文(ORCL.US) 和$美光科技(MU.US) 下跌约 4%,$Meta(META.US) 下跌约 3.4%。$苹果(AAPL.US) 是少数几只处于上涨状态的大型科技股之一

恐慌指数 VIX 飙升至 21 以上,涨幅近 30%;受本周高于预期的 CPI 和 PPI 数据影响,10 年期美债收益率重回 5.11% 附近

据 CNBC 报道,在全球最具价值的 20 家 AI 和芯片公司中,即便在今日下跌之前,这些公司本周市值蒸发已超 1 万亿美元

市场焦点已从 “AI 能做什么” 转向 “谁来买单”。在收益率突破 5% 且美联储态度偏鹰派的背景下,负债最重、估值倍数最高的 AI 概念股率先遭殃,而$苹果(AAPL.US)、银行股和道指成分股则表现坚挺。这看起来更像是市场对 AI 融资风险的重新定价,而非对整体增长的恐慌,关键在于观察 Neocloud 信贷压力是否会扩散还是保持在可控范围内

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

中国最大的存储芯片制造商 CXMT 刚刚公布了 2026 年前九个月的初步业绩,AI 内存热潮正以巨大规模显现。

预计营收为 2650 亿至 2700 亿元人民币(约 397 亿至 404 亿美元),较去年同期约 48 亿美元的营收大幅增长约 726% 至 742%。

预计净利润为 1310 亿至 1325 亿元人民币(约 196 亿至 198 亿美元),与去年同期的 52.8 亿元人民币亏损相比实现扭亏为盈。

这相当于近 49% 的净利率。

CXMT 将这一成绩归功于 AI 计算需求以及 DRAM 上行周期,其产品供应短缺且价格大幅上涨,加上公司自身的产能扩张和工艺升级。

董事长朱一鸣还提议回购 10 亿至 20 亿元人民币的公司 A 股股份。

据 TrendForce 数据,CXMT 在第二季度已成为全球第四大 DRAM 制造商,市场份额为 9.5%,高于第一季度的 7.6%,仅次于三星的 39.4%、SK 海力士的 24.9% 和 $美光科技(MU.US) 的 23.3%。

$美光科技(MU.US) 今日下跌约 3.6%,报约 898 美元。

一家中国存储制造商能将每笔销售额的近一半转化为利润,这说明当前 DRAM 供应确实非常紧张。短缺正在惠及所有厂商,但 CXMT 也是除了三大巨头外产能扩张最快的供应商,其在传统 DRAM 领域获得的每一个份额百分点,都意味着一旦 AI 需求降温,将对定价形成压力。短期内,这证实了内存上行周期的存在。而长期来看,对于 $美光科技(MU.US) 而言,关键问题是当周期转向时,CXMT 的产能建设会对价格产生何种影响。

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

$苹果(AAPL.US) iPhone Duo 预售于美东时间上午 8 点开启,并在几分钟内售罄

据 AppleInsider 报道,在销售窗口开启后不久,所有型号的发货日期便迅速推迟至 11 月 16 日,随后又推迟至 11 月 23 日

首批出货和门店销售仍定于 10 月 23 日开始,但线上订单早已超过该日期。随着订单不断堆积,部分配置显示的交货窗口已延至 1 月 25 日

据悉,由于新款折叠屏设计的制造复杂性,苹果此次生产的机型数量少于典型的 iPhone 发布规模。这也是苹果有史以来售价最贵的 iPhone

$苹果(AAPL.US) 股价上涨约 0.5%,报 344 美元附近

苹果首款折叠屏产品上市即缺货,这是投资者希望在新品类中看到的强劲需求信号。但前提是首发供应受限,因此早期的售罄既反映了备货量不足,也体现了真实的需求热度。需关注随着产能爬坡,这些交货日期回缩的速度

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

Anthropic 的 IPO 估值预期已从约 2 万亿美元降至 1.5 万亿美元左右,据路透社报道

一些参加了 Anthropic 周三在旧金山举行的投资者日的当前和潜在投资者现在正在讨论其 11 月股份发售的 1.5 万亿美元估值

Anthropic 告知他们,Q3 收入环比增长 45% 至 168 亿美元,并且调整后实现盈利

关键在于增速放缓。Q2 收入从 Q1 的 116 亿美元翻倍以上,因此单季度内的环比增速从超过 100% 降至 45%

Claude 制造商还承诺在未来十年内至少投入 5180 亿美元用于云、计算和基础设施,$谷歌-A(GOOGL.US) 和$亚马逊(AMZN.US) 同时充当投资者、计算供应商和竞争对手

这与$Coreweave(CRWV.US) 股票和债券因债务融资的 AI 建设再次受挫同一天发生

即使在 1.5 万亿美元的估值下,投资者也为一家每季度增长 45% 且刚刚实现调整后盈利的公司支付了约 22 倍的 Q3 年化收入。这不是市场认为 Anthropic 出了问题,而是市场在利率和信贷压力影响下为 AI 溢价设定上限。这次 IPO 正成为对整个 AI 交易的一次公投,而清晰的 11 月定价可以快速重置对$英伟达(NVDA.US)、$亚马逊(AMZN.US) 和$谷歌-A(GOOGL.US) 的情绪

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

周四的新高和新低名单清楚地显示了资金的流向

今天触及 52 周新低的股票包括$Coreweave(CRWV.US)、$IREN(IREN.US)、$Applied Digital(APLD.US)、$Terawulf(WULF.US)、$Galaxy Digital(GLXY.US)、$Oklo(OKLO.US)、$AST SpaceMobile(ASTS.US)、$克瑞拓斯安全防卫(KTOS.US) 和$SoFi Tech(SOFI.US)

今天触及 52 周新高的股票包括$可口可乐(KO.US)、$埃克森美孚(XOM.US)、$雪佛龙(CVX.US)、$Visa(V.US)、$万事达(MA.US)、$辉瑞(PFE.US)、$艾伯维(ABBV.US)、$吉利德科学(GILD.US)、$Moderna(MRNA.US)、$Keurig Dr Pepper(KDP.US) 和$菲利普莫里斯(PM.US)

新低名单主要集中在 AI 基础设施、电力、新型云服务和加密货币矿工。收盘时,这些股票的价格比其 52 周高点低了 54% 到 83%。$Oklo(OKLO.US) 从近 176 美元的高点下跌了 83%,而$IREN(IREN.US) 和$Galaxy Digital(GLXY.US) 也分别下跌了约 60%

新高名单则集中在汽水、石油、支付、制药和烟草行业,大部分股票距离最高点仅 3% 以内。$可口可乐(KO.US) 创出新高当天,肯德基美国宣布将把百事可乐 ($百事(PEP.US)) 替换为可口可乐 (Coke)

许多处于低位的股票在收盘前出现了强劲反弹。$Terawulf(WULF.US) 收盘上涨 9.4%,$SoFi Tech(SOFI.US) 上涨 6.1%,$Coreweave(CRWV.US) 在盘中触及 59.51 美元后收盘上涨 5.9%

指数水平掩盖了市场的分化。标普 500 指数收盘上涨 0.3%,道琼斯指数上涨 1.1%,纳斯达克指数勉强收绿,而 SOX 半导体指数下跌 0.9%,且仍比其高点低 21%

这是一次板块轮动,而非崩盘。资金正在撤离需要廉价资本支持的长期 AI 建设故事,转而涌入具有现金流、股息和定价权的企业。低位股票的尾盘反弹表明抄底买家并未放弃,但随着收益率超过 5% 且像$Coreweave(CRWV.US) 这样的公司信用利差扩大,市场仍在为 “无聊” 的资产支付溢价,直到融资成本缓解

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

沃尔沃汽车刚刚扩大了其与 $英伟达 (NVDA.US) 在自动驾驶领域长达近十年的合作关系。

根据沃尔沃汽车、TechCrunch 和 The Verge 的报道,未来的沃尔沃车型将采用 Nvidia Hyperion 传感器和计算平台、Alpamayo 驾驶软件栈以及 Halos 安全层,以实现高速公路、城市街道和停车场景下的免手脱手端到端驾驶。该系统为 L2++ 级监督式自动驾驶,类似于特斯拉的 Full Self-Driving (FSD) 以及梅赛德斯 - 奔驰近期在新款 CLA 上推出的由 $英伟达 (NVDA.US) 驱动的堆栈。驾驶员仍需承担责任。

系统涵盖交通信号灯、停止标志及无保护左转。首发时不含激光雷达,但沃尔沃保留了后续加入的可能性。首批搭载该系统的车辆将于 2030 年前问世,首先应用于全新车型,并计划覆盖全系阵容(中国除外)。

沃尔沃目前的所有纯电车型均已运行在 $英伟达 (NVDA.US) Orin 芯片之上。此次合作也标准化了 Hyperion 传感器,推动沃尔沃在电动车、插电混动和燃油车型中实现全技术栈统一。

$英伟达 (NVDA.US) 的 Alpamayo 开源栈已被超过 65 万名开发者下载。$英伟达 (NVDA.US) 汽车业务负责人指出,点对点城市驾驶可能比仅高速辅助更具价值。

在经历了一周围绕数据中心资本支出的 AI 抛售噪音后,这提醒我们 $英伟达 (NVDA.US) 的汽车业务线是另一个需求故事。沃尔沃正将其安全品牌押注于英伟达的硅片和推理模型,以期在本十年结束前赶上类似特斯拉 FSD 的端到端驾驶体验。如果 Robotaxi 的时间表持续推迟,面向大众车队的监督式 L2++ 可能是软件收入率先落地的地方。

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

$苹果(AAPL.US) 和 $Meta(META.US) 刚刚宣布自 2017 年以来首次公开合作

据 CNBC 和 Axios 报道,开发者可以在 2 到 4 台串联的 Mac Studio 上运行 Meta 的 Muse Spark Open 模型

该模型是一个拥有 8160 亿参数的混合专家(MoE)开源权重版本,专为通过 MLX 适配 Apple M5 Ultra 芯片而调优

配备所需 M5 Ultra 芯片和 256GB 内存的单台 Mac Studio 起售价为 10,799 美元。用户需要多台机器。该模型在本地运行,而非云端

这结束了多年的公开敌对状态。Meta 估计,苹果 2021 年推出的 App Tracking Transparency(应用跟踪透明度)政策使其损失了约 100 亿美元的广告收入。蒂姆·库克和马克·扎克伯格多年来互相抨击。如今 John Ternus 已出任苹果 CEO,Meta AI 负责人 Alexandr Wang 表示,前苹果总监 Daniel Gross 帮助弥合了双方的差距

$苹果(AAPL.US) 已在 Siri 中集成 OpenAI,并在 Apple Intelligence 中整合 $谷歌-A(GOOGL.US) 的 Gemini。在 Mac 上添加 Muse 表明,AI 正在迅速重塑硅谷联盟格局,而这些联盟在五年前看起来坚不可摧

当曾经将彼此视为生存威胁的竞争对手开始共同搭载本地 AI 时,真正的故事并非友谊。而是桌面硅芯片和开源权重正成为继 $英伟达(NVDA.US) 数据中心支出之后的第二个战场

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

AI 抛售潮一夜之间蔓延至全球,华尔街正通过买入债券来应对。

韩国 KOSPI 指数暴跌 7.6%,报 5,554 点,创下自今年 4 月以来的最低收盘纪录。该指数盘中最大跌幅达 9.3%,并触发了 20 分钟的熔断机制。这是其连续第 7 个交易日下跌,为 2024 年 9 月以来最长的连跌 streak。

三星电子下跌 9.5%,SK 海力士下跌 11.1%。这两只股票合计占整个 KOSPI 指数的权重近 47%。

日本日经指数下跌 4.9%,为其历史上第三大点数跌幅。Advantest 下跌 15%,软银下跌 9%。

回到美国,市场走势截然不同。道琼斯指数上涨约 0.8%,而纳斯达克指数连续第四日下滑,标普 500 指数则持平。

更大的信号来自债券市场。10 年期美债收益率降至约 5.09%,低于周三的 5.19%,创下三周新低,且据路透社报道,有望迎来一年多以来最大的单日跌幅。这一情况发生在公布强劲 CPI 数据以及 3 月以来最大月度 PPI 涨幅之后。

旧金山联储主席玛丽·戴利表示,可能还需要进一步加息,但她认为在 10 月 27-28 日的会议上并无紧迫行动的必要。

当通胀高企而收益率仍下降时,市场在向你传达:它更担心 AI 资本支出的去杠杆化,而非美联储的行动。资金正从芯片股撤出,转向国债和旧经济板块。目前悬而未决的问题是,这究竟是拥挤的 AI 交易的一次健康重置,还是债券市场已经定价的增长恐慌的开始。

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

$英伟达(NVDA.US) CEO Jensen Huang just said $Coreweave(CRWV.US) does not need a backstop and that its cost of capital is "actually decreasing," per Bloomberg from an event in Sweden

That lands while credit markets are pricing the opposite

$Coreweave(CRWV.US) fell another 3% Thursday near $64 after a 15% wipeout Wednesday that closed at $65.78. The April-issued 2031 bonds are yielding past 16%, and CDS protection has blown out past 1,000 basis points, implying about a 63% chance of default within five years versus roughly 30% a year ago, per Reuters

$英伟达(NVDA.US) already has skin in the game. It holds about a 10% stake after a $2 billion Class A investment in January, and it committed to buy unsold $Coreweave(CRWV.US) capacity through April 2032 under a $6.3 billion order form

The company carries about $50 billion in debt while guiding capex as high as $39 billion this year. Analysts see about $13 billion in 2026 revenue and a $2.1 billion loss. CEO Mike Intrator told staff the backlog covers obligations and markets can act "irrationally"

Huang is signaling confidence from $英伟达(NVDA.US)'s side of the table. Bond and CDS markets are saying the price of funding that AI buildout just got a lot more expensive. The gap between those two stories is what is driving the neocloud selloff, and it will not close until either yields compress or the backlog converts into cash flow that can service $50B of debt

Source: StockMarket.News

图片 1,共 1 张
S
StockMarket.News

批发价格刚刚创下自 2022 年初以来最热的一个月

9 月 PPI 环比飙升 1.3%,高于预期的约 0.6%,为美国劳工统计局(BLS)数据中自 2022 年 3 月以来的最大月度涨幅

过去一年内,最终需求价格上涨了 6.3%,这是自 2022 年 12 月以来的最大 12 个月涨幅,且远高于 5.5% 的市场共识

剔除食品和能源的核心 PPI 依然居高不下,环比仍达 0.7%,同比为 5.0%

能源是造成这一局面的主要因素。9 月最终需求能源价格上涨了 10.8%,其中汽油价格单独飙升了 20.3%,BLS 将商品价格的很大一部分上涨归因于中东供应冲击

商品价格上涨 2.6%,服务业价格上涨 0.8%。零售销售额也超出预期,达到 0.8%,但剔除汽车和加油站后,增幅放缓至约 0.25%,这表明燃料支出正在挤占其他消费

这份数据在更具通胀压力的 CPI 公布后一天出炉。CME FedWatch 现在定价 10 月底会议加息的概率约为 34%,而一周前这一概率还不到 18%

两天内出现两次强劲的通胀数据,且能源价格仍在向商品和货运领域蔓延,这使得美联储更难无视这场由战争引发的价格飙升。市场已经开始重新定价 10 月的情况,接下来的几份数据将决定这是否只是一次性的石油冲击,还是更广泛的再加速

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

交易员正以创纪录的速度利用杠杆买入芯片股抛售带来的机会

$SOXL(3 倍杠杆半导体 ETF)本周已吸引约 38 亿美元的新资金,根据彭博数据,其周流入量有望创下历史新高

这超过了今年 3 月吸纳的 29 亿美元,当时 3 月是创纪录的月份,其中近一半资金来自韩国散户买家

尽管$SOXL 本周下跌了近 21%,资金仍在涌入。费城半导体指数在六个交易日内下跌了 12%,抹去了约 1 万亿美元的芯片市值

无杠杆的$SMH 在三天内增加了超过 4.3 亿美元,有望迎来自 9 月初以来表现最好的一周

与此同时,CNN 恐惧与贪婪指数今晨跌至 25,正好处于极度恐惧线,也是自 6 月底以来的最低读数。一周前该指数还在 40 左右

股价强度、市场广度和避险需求都在发出极度恐惧的信号

即使经历下跌,$SOXL 今年仍上涨约 163%,$SMH 上涨约 57%,这就是为什么每次逢低买入芯片股都能获得回报的原因

大盘情绪在过去几个月中最恐惧,而散户却不断追求 3 倍的芯片敞口。这在今年一直奏效,但杠杆是一把双刃剑,随着高温 CPI 和 PPI 数据推高加息概率,情况可能反转。一只基金若下跌 21%,需要反弹约 27% 才能回本,因此下一阶段的走势很可能取决于本月晚些时候超大规模资本支出指引能否证实 AI 需求故事

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

$台积电(TSM.US) 刚刚公布了创纪录的第三季度业绩,第四季度指引远高于华尔街预期

营收为 467.2 亿美元,按美元计算同比增长 41.2%,高于公司此前 446-458 亿美元的指引区间

净利润达 763.1 亿新台币,同比增长 68.7%,据 CNBC 报道,这是连续第六个季度利润创新高。每股收益(EPS)为每份美国存托凭证(ADR)4.60 美元,高于预期的约 4.48 美元

毛利率录得 66.4%,营业利润率为 58.7%,均高于此前 56%-58% 指引区间的上限

第四季度营收指引为 523-543 亿美元。中值较上年同期增长 58%,而市场估算约为 491 亿美元

$台积电(TSM.US) 还将 2026 年的增长展望上调至约 44%(美元计),高于今年 7 月时略高于 40% 的预期,并维持 2026 年资本支出在 600-640 亿美元

3nm 工艺占晶圆收入的 33%,高性能计算(HPC)占销售额的 68%。第二座亚利桑那州晶圆厂已建成,量产预计将于 2027 年第三季度开始,略早于原计划

此举紧随芯片股多日下跌之后,市场担忧 AI 资本开支。这家制造全球大部分领先 AI 芯片的公司再次上调全年预测,并表示需求仍高于其产能。如果 AI 交易正在破裂,目前在代工厂环节尚未显现。本月晚些时候超大规模云厂商的资本支出指引将是下一个观察点

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

$苹果 (AAPL.US) 首次收于 5 万亿美元市值上方,据《华尔街日报》报道

该股收盘报 342.96 美元,当日上涨 0.50%,使公司市值达到约 5.01 万亿美元

《华尔街日报》称这是其第七次触及 5 万亿美元关口。此前六次盘中曾突破,但未能维持至收盘

$英伟达 (NVDA.US) 仍是唯一更大的公司,市值接近 5.4 万亿美元。$苹果 (AAPL.US) 现已成为第二家收盘站上 5 万亿美元的公司

大盘整体收跌。标普 500 指数下跌约 1.1%,而$苹果 (AAPL.US) 仍录得上涨

自 2025 年 10 月$苹果 (AAPL.US) 首次收于 4 万亿美元上方以来,至今不到一年,年初至今股价已上涨约 26%

同日传出中国版 Apple Intelligence 将于 12 月发布的消息。在大盘抛售之际,$苹果 (AAPL.US) 仍能守住 5 万亿美元收盘线,表明市场认为消费者 AI 和 iPhone 周期依然稳固,即便 AI 云交易板块受挫。能否在下周继续守住该关口,将是检验这一估值粘性的下一个测试

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

$苹果(AAPL.US) 计划于 12 月在中国大陆推出 Apple Intelligence,作为 iOS 27.3 更新的一部分,据彭博社报道

这结束了约两年的监管延迟。这些功能最初于 2024 年 10 月随 iOS 18.1 在美国推出

中国版发布将包括 Genmoji、通知摘要、写作工具和照片清理功能

它将不包括今年公布的新 Siri AI 和其他功能,以及公司自研的图像生成工具。部分文本生成功能也将受到限制

为获得批准,$苹果(AAPL.US) 与 $阿里巴巴(BABA.US) 建立了护栏,包括一个让中国政府批准 AI 模型持续更新的过滤器。它还在与 $百度(BIDU.US) 合作搜索和 Siri 功能

9 月 29 日颁发的许可证允许最近的 iPhone 运行搭载 $阿里巴巴(BABA.US) 的 Qwen 和通义万相模型的 Apple Intelligence

大中华区上季度营收为 188 亿美元,同比增长 22.4%,$苹果(AAPL.US) 在市场下跌的一天中收涨约 0.5%

两年前的功能在其本土市场无法超越华为或小米的 AI,但这从来不是真正的标准。缺失的 AI 功能一直是中国市场的销售阻力,而这将在下周 iPhone Duo 在那里发布时消失。大中华区已经是增长最快的地区之一,与欧洲持平,因此三月季度的中国数据将是这一点的体现

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

芝加哥联储主席奥斯汀·古尔斯比在雅虎财经的采访中称 9 月 CPI 数据 “令人沮丧”。

他表示,服务类通胀令人担忧,更多的糟糕通胀月份将是 “不可接受的”。

他补充说,如果当前的通胀水平持续,政策制定者需要对此作出回应。

古尔斯比还表示,经济在通胀方面仍有工作要做,但他从联系人那里没有听到对衰退的担忧。

他指出,AI 热潮可能会推动科技行业更多的投资并导致过热风险。

预测市场仍倾向于在 10 月 27-28 日的会议上维持利率不变,Kalshi 数据显示,在今日核心 CPI 数据高于预期后,加息的概率接近 35%。

9 月 CPI 同比上涨 3.7%,核心 CPI 为 2.6%。古尔斯比不是 2026 年的投票委员,但一位芝加哥联储主席表示,另一串高温数据将迫使政策应对,这是自数据公布以来最明确的鹰派信号。通往 10 月 28 日的路径在于服务类通胀是否降温,而不是美联储是否忘记了 2% 的目标。

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

$Coreweave(CRWV.US) 今日下跌约 17%,报约 65 美元,此前其将于 2032 年到期的无担保债券价格跌破面值的 80 美分,推高收益率超过 15%,据彭博社报道

这通常是信贷市场视为困境的水平

抛售潮正蔓延至整个 AI 云板块。$IREN(IREN.US) 跌 12%,$Nebius(NBIS.US) 跌 11%,$甲骨文(ORCL.US) 跌 9%,而 $英伟达(NVDA.US) 跌 3.5%,纳斯达克 100 指数跌超 2%

期权交易员也涌入其中。$Coreweave(CRWV.US) 出现近 20 万手看跌期权交易,对比看涨期权为 10.6 万手;据 CNBC 报道,一名买家花费 190 万美元买入 2.6 万手 12 月行权价 37.50 美元的看跌期权

CEO Mike Intrator 告诉彭博社,市场表现 “非理性”,他仍对公司充满信心

该股自 10 月 6 日以来已下跌约 29%,较 52 周高点(约 150 美元)低约 57%

需求并未减弱。上季度积压订单达 1040 亿美元,预计 Q3 营收将增长约 159%。发生变化的是资金成本。当 GPU 通过债务融资,且同日早晨债券收益率高达 15%、CPI 数据强劲时,股权资产会最先被重新定价。接下来需要关注的是 $Coreweave(CRWV.US) 能否以低于其 GPU 收益的成本持续融资

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

据彭博社报道,Anduril 刚刚开启了一项员工股份回购计划,将该国防科技公司的估值推高至近 900 亿美元。

股票定价为 94.80 美元,此次回购总额上限约为 13 亿美元。

该窗口期于本周开放,将于 11 月 9 日关闭。来自 16 个国家的现任和前任员工均可参与出售,这是该回购计划首次超越美国、英国和澳大利亚的范围。

这一估值较今年 5 月的 610 亿美元有所上升,当时 Anduril 在 Thrive Capital 和 Andreessen Horowitz 领投下筹集了 50 亿美元。2025 年 6 月的一轮融资曾将该公司估值定为 305 亿美元。

Palmer Luckey 于 2017 年联合创立了这家公司。其产品包括无人战斗机、自主软件、监控系统和军用 AR 头盔。五角大楼是其最大的客户之一。

去年其营收达到 22 亿美元,约为前一年的两倍。

一家私营国防 AI 公司在员工流动性方面清除 900 亿美元市值,尽管仍低于路透社 7 月份报道的 1000 亿美元融资讨论目标,但这表明这些公司可以长期保持私有状态并继续向员工提供现金。对于 LMT 和 NOC 等公开可比公司而言,这再次提醒人们,下一波国防支出正在私人市场率先定价。

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

芯片股正迎来连续第 6 个下跌日,这是费城半导体指数(SOX)自 2025 年 5 月以来最长的连跌纪录,据彭博社报道

SOX 今日下跌约 2%,报 11,964 点,较 10 月 6 日收盘的 13,218 点下跌约 9.5%

周一跌幅最大,下跌 2.7%,此前博通(AVGO)首席执行官陈福阳在新加坡的一次会议上将 AI 投资比作 “赌场”

存储类股票遭受重创,此前有报道称中国长鑫存储(CXMT)在新内存架构方面取得关键进展。美光科技(MU)、三星和 SK 海力士领跌

今早核心 CPI 数据高于预期,以及 CRWV 债券收益率升至约 15%(发行时为 9.625%),给债务驱动的 AI 建设增添了压力

尽管出现下滑,该指数今年仍上涨超过 60%

在如此走势后出现六个下跌日,更像是市场对 AI 资本支出转化为回报的速度进行重新定价,而非需求崩溃。ASML 刚刚公布了创纪录的季度业绩,客户订单已排至 2029 年和 2030 年。真正的考验是本晚稍后大型云服务商的资本支出指引,因为该板块的估值正是基于此

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

$格芯(GFS.US) just locked in up to $21 billion for two new chip fabs in New York

Japan is putting up the capital under its $550 billion US investment pledge, with GlobalFoundries selected to operate both plants at its Malta site

About $10 billion initially accelerates a new 300mm fab expected online in 2029, and another about $10 billion would fund a second fab

Each fab is expected to add about 900,000 wafers of annual US capacity when fully ramped. The project is pegged at about 27,000 construction jobs and more than 1,000 manufacturing jobs

Separately, the US Commerce Department will take about a 4% equity stake in $格芯(GFS.US), and GF is reallocating $955 million of its existing CHIPS Act award into silicon photonics, silicon-germanium, and advanced packaging at Malta and Burlington

$苹果(AAPL.US), Renesas, Cirrus Logic, and GM are already named as customers leaning on this capacity

This is foundational silicon for autos, industrial, and infrastructure, not leading-edge AI GPUs. Japan writing the check while Commerce takes equity still marks $格芯(GFS.US) as the specialty foundry Washington wants onshore, and the stock will trade that credibility premium as the first fab breaks ground later this year.

Source: StockMarket.News

图片 1,共 1 张
S
StockMarket.News

$阿斯麦(ASML.US) 刚刚公布了一个创纪录的季度

Q3 总净销售额达到 117 亿欧元,毛利率为 57.5%,净利润为 50 亿欧元

装机基础管理(Installed Base Management)销售额为 33 亿欧元,高于指引,反映出对生产力升级的巨大需求

管理层预计 Q4 销售额为 142-152 亿欧元,2026 年全年销售额为 440-450 亿欧元,毛利率约为 56%

该公司还表示,本季度销售了 17 台 EUV 光刻机,每台设备价格最高可达约 4 亿美元

由于与 AI 相关的芯片需求不断推高其预测,客户已经在谈论 2029 年和 2030 年的订单

$阿斯麦(ASML.US) 仍然是先进逻辑芯片的瓶颈。创纪录的业绩加上更高的全年销售额预测,是最清晰的信号,表明 AI 资本支出浪潮仍在通过光刻堆栈传导,尽管股价正在消化这份财报。

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

$奈飞(NFLX.US) 正在裁员约 1,000 人,约占其全球劳动力的 6%

这是该流媒体平台自 2022 年以来最大规模的一轮裁员,《综艺》杂志称其为迄今为止最大的削减

据联席首席执行官 Ted Sarandos 和 Greg Peters 的内部通知,大多数裁员涉及产品、技术、法律和人力资源部门

《华尔街日报》于周三上午率先报道了这一消息。Netflix 在 2025 年结束时拥有约 16,000 名全职员工,因此 6% 的裁减比例正好接近 1,000 人的数字

Sarandos 和 Peters 表示,此举是为了在保持 “娱乐世界” 使命的同时,对人员和资源的优先配置保持纪律性

$奈飞(NFLX.US) 仍主导着该领域,但股价经历了一段艰难时期,增长也已放缓。在财报发布前夕进行 6% 的人员削减,表明管理层目前正致力于优化利润率,而不仅仅是维持用户增长叙事

来源:StockMarket.News

图片 1,共 1 张