
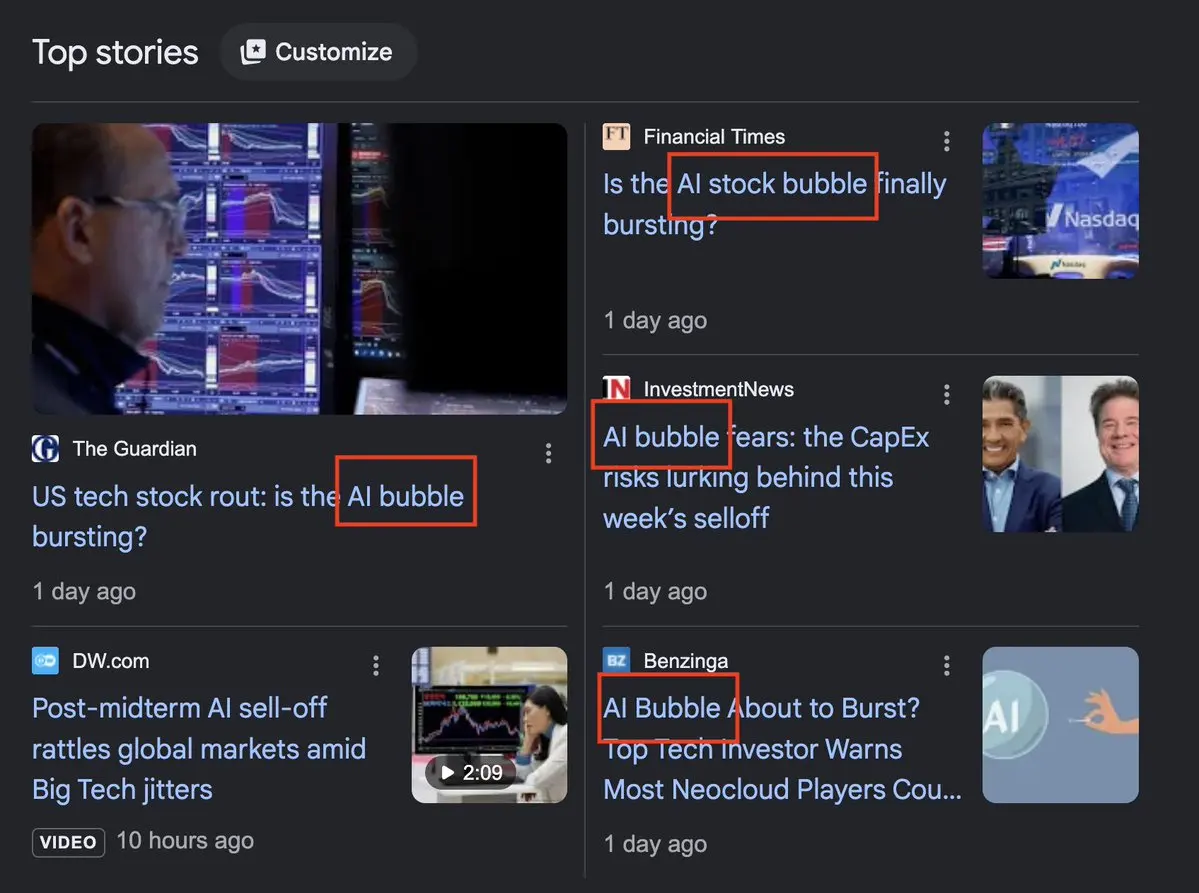
我认为反复使用 “AI 泡沫” 这个说法很愚蠢。在基础设施相关公司中,你可以看到:
- 从三星到$ESMT 的内存公司,其远期市盈率高达 1-3 倍。随着 HBM 厂商现在与超大规模客户签订了多年期价格保底长期协议(LTA)。- 像$POET Tech(POET.US) 这样的光通信公司,其交易价格低于净现金 9700 万美元。对运营业务的估值非常负面,甚至低于 0 美元。- 而拥有更高溢价的 AI 公司,在未来 3-5 年内继续记录需求增长。例如与$Coherent Corp.(COHR.US) 签署的 200 亿美元新 LTA,以及与$Lumentum控股(LITE.US) 签署的 50 亿美元 LTA。媒体上是否有人诚实地指出,那些企业价值(EV)高、高贝塔值的光学公司,即使两年的现金流消耗率仍会让公司估值低于 0?或者那些拥有合同需求 + 多年后价格底座的个位数市盈率内存公司,并说那是泡沫?许多这些公司今天极具盈利能力……但显然主题内还有其他因素,例如:- 某些初创公司如 Instinct,看起来像是私人估值泡沫。- 杠杆化的新型云服务商,融资不当。- 以及 AI 实验室的估值和承诺,应谨慎看待。但所有这些都因 “杠杆” 或 “债务” 这个妖怪而被归为一类。是的,估值可能会因宏观经济、潜在的监管不确定性或潜在的资本支出减少而压缩或回调。但对于物理上推动 AI 建设的企业来说,情况看起来更像是 2026 年的 “AI 去杠杆化”……而非任何基本面的需求毁灭。随着更多财报出炉,自由现金流随时间积累。我对复苏充满信心,特别是在瓶颈领域,并且相信市场最终会辨别出持久性和增长,而不是与 AI 相关的泡沫化估值。
Serenity
AI/Semi Supply Chain Analyst ex. RISC-V FDN, AI research scientist;
S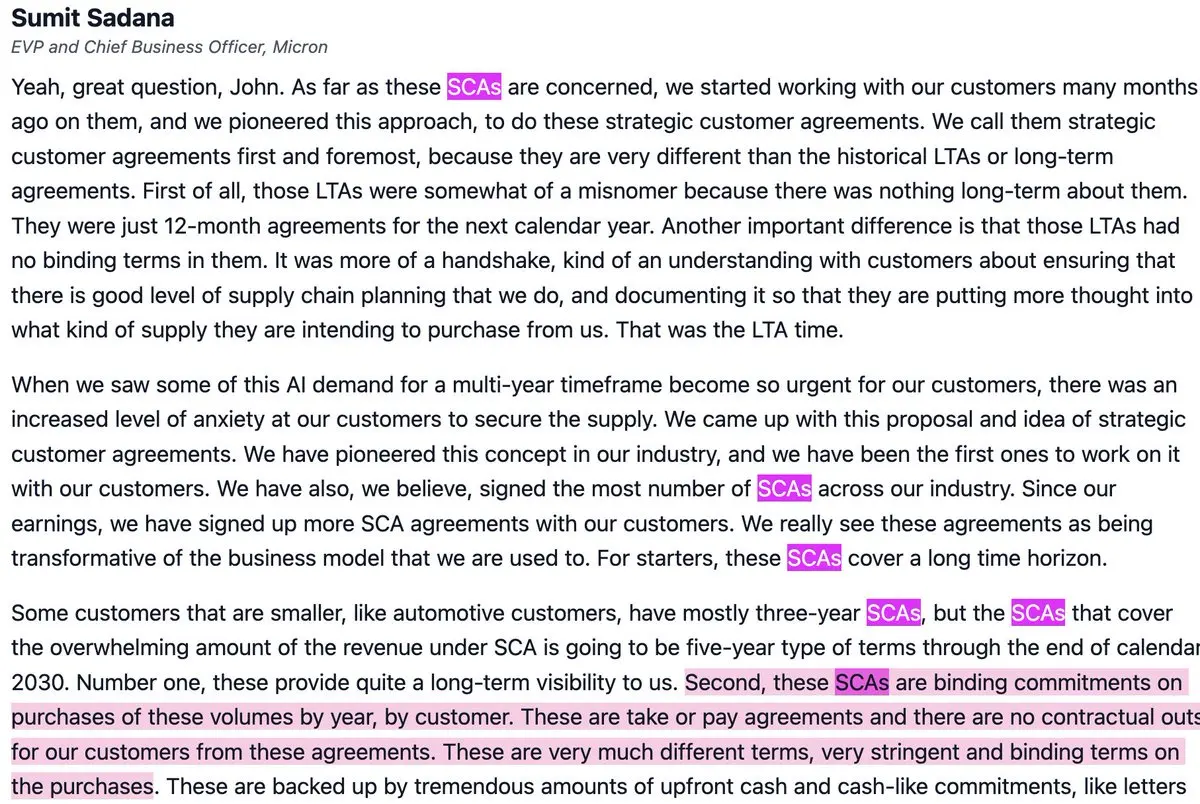
关于近期内存市场及软银涡轮机违约传闻的行业评论。
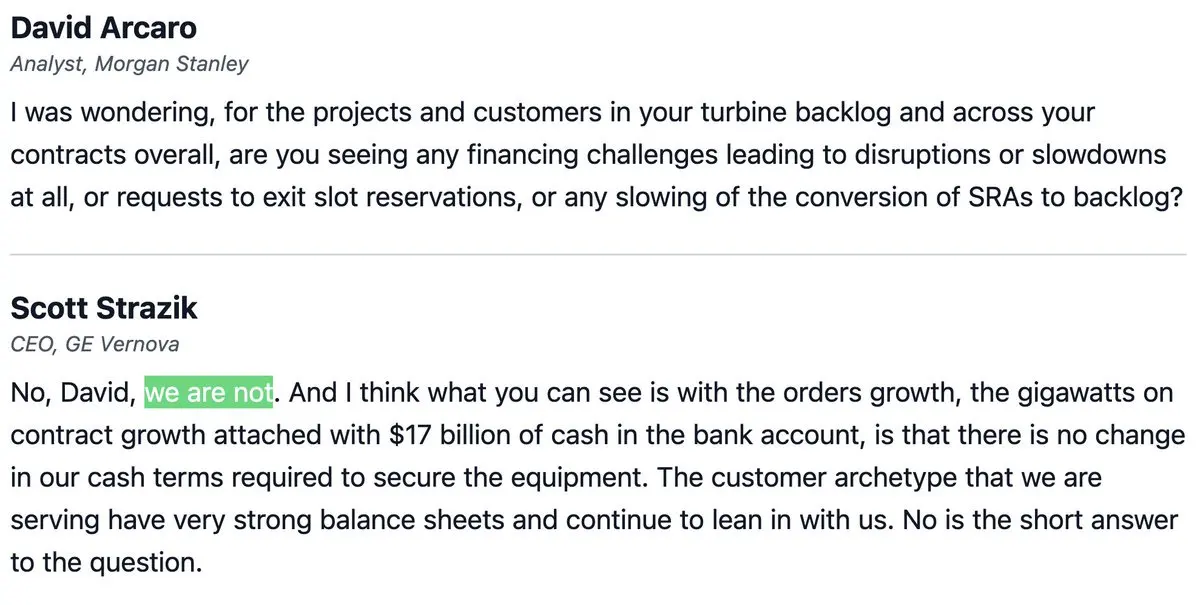
- 针对 “价格下跌时长期协议(LTA)毫无意义” 的说法:$美光 (MU.US):“战略性客户协议不可单方面取消。无论客户是否提货,均有义务为其承诺的成交量付款。”“这些是 ‘照付不议’ 协议,我们的客户在这些协议下没有任何合同退出条款。”关于历史合同违约问题:“我们过去拥有的这些 LTA 从未具有任何约束性条款。” 新的 SCA 包含广泛的合同义务。关于埃隆对软银在涡轮机上违约的指控:摩根士丹利向$通用电气新能源 (GE Vernova) 首席执行官提问,询问他们是否看到其涡轮机订单的交易对手方出现取消订单或融资困难的情况:“没有……我们没有。”TLDR:- 美光表示,LTA/SCA 是不可撤销的照付不议协议(交易对手方为超大规模云服务商)。并指出这类协议不同于历史上的内存取消订单。- 关于软银的涡轮机订单,GE Vernova 首席执行官 Scott Strazik 表示,他们没有看到客户融资中断、要求退出涡轮机预订或订单放缓的情况。也许埃隆的指控范围更窄,但鉴于与软银/OpenAI 之间的竞争利益,应对其进行更仔细的评估。S
针对近期 $台积电(TSM.US) 至 $SK海力士(SKHY.US) 再到 Innolight 的市场波动:
- 台湾将借券做空比例从订单量的 30% 限制降至 3%(减少 90%),自 11 月 9 日起生效。台湾还单独提高了保证金做空的最低抵押品要求,从 90% 提高至 130%。并授权设立 153 亿美元的稳定基金用于政府买入股市。- 韩国为减少强制平仓,将免除 140% 的-margin-loan 抵押品维持要求 3 个月,自 11 月 9 日起生效。- 中国推出了一系列旨在稳定股市的股票市场支持一揽子计划。中国人民银行推出了 150 亿美元的流动性互换操作,面向证券公司和基金经理。此外,本月还将股份回购和股东购买计划的贷款利率从 1.25% 降至 1%。_并非在预测股票走势,但随着各国大力推动与 AI 交易相关的做空限制、股份回购以及降低保证金抵押品要求。这些市场机制对短期市场稳定性构成利好,并可能引发股市的反转。S![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
路透社关于全球抛售的报道相当疯狂。
- 10 月 22 日,高盛追踪的长期/短期、系统性和多策略对冲基金首次出现单日全部亏损超过 1% 的情况,自疫情崩盘以来这还是头一回。- 专注于科技领域的对冲基金:10 月份下跌约 10%- 专注于亚洲市场的对冲基金:10 月份下跌约 9%另有采访显示,Citadel 和摩根大通方面表示,散户一直在半导体、新云服务和内存股中逢低买入。而散户买入最多的股票是 $Nebius(NBIS.US)、$闪迪(SNDK.US) 和 $台积电(TSM.US)。路透社指出,此次下跌引发了对冲基金中的机构去杠杆事件。分歧相当明显,我认为目前存在大量非理性抛售,对冲基金的去杠杆似乎是主要推手之一。S![图片 1,共 1 张]()
是的,不确定怎么有人觉得在 $SpaceX(SPCX.US) 财报后,AI 半导体(如 $英伟达(NVDA.US) GPU、内存、光子技术)的故事已经结束了。
- 此前 Q4 资本支出展望约 184 亿美元……现在 Q4 资本支出指引为 350–400 亿美元,基本上将之前的展望翻倍CFO 在 8 月时表示 “Q3 和 Q4 的资本支出应与 Q2 的 183.7 亿美元相似”。- 马斯克:“如果一切顺利,我们明年将增加 20 吉瓦的电力”“对明年实现 10 GW 很有信心,20 GW 虽然困难但并非不可能。”- “我在这方面尽可能精确。每月部署并启用 22 万台 GB300 所需的电力、所有电气设备、冷却系统、电池、网络及其他一切设施,其部署和供应工作绝对疯狂。”要实现这一切,你需要大量的 HBM、电力和网络/光学组件。- 马斯克预测 SpaceX 可能在 2027 年底实现年化经常性收入(ARR)5000 亿美元,并在 2027 年末达到 1 万亿美元当你看到 $SpaceX(SPCX.US) 下季度资本支出展望翻倍,目标明年再部署 10 GW,以及为了每月启动 22 万台 GB300 所需的所有采购……很难不对 AI 半导体保持看多态度。S
感觉公众的解读全错了……
我很确定微软退出 NScale 交易对 Neocloud(新型云服务商)如 $Nebius(NBIS.US) 甚至拥有微软赋能产能的 $IREN(IREN.US) 都是利好。假设微软刚吃了很多 Chipotle 卷饼:- 他们订购了定于 2027 年第一季度送达的卫生纸- NScale 表示:由于英国电网限制,卫生纸交付将推迟 3-4 年以上(进入 2030 年代)- 微软仍然急需卫生纸,所以他们会从其他地方获取这次取消确实发出了警告:如果 Neocloud 无法执行合同需求会发生什么。但这反而让其他 “卖卫生纸” 的公司更有价值,因为微软会去别处寻找供应。S![图片 1,共 1 张]()
哇,大立光董事长扔下了一颗 “核弹”,表示 MicroLED 不太可能成为 AI 数据中心建设的可行方案
至于接下来会发生什么……感觉 $AMD(AMD.US)、$英伟达(NVDA.US) 以及行业内的所有人显然都在努力在今年采购连续波(CW)激光器供应链。EML 是去年市场的焦点,$Lumentum控股(LITE.US) / $Coherent Corp.(COHR.US)(目前仍部分如此)。但采用 MicroLED 的未来架构是 2028 年及以后需要关注的事情……由于 $Credo Tech(CRDO.US) 通过收购 Hyperlume 专注于此,$American Shared Hosp(AMS.US) Osram 是一个热门名字(也与 Credo 合作),像 $微软(MSFT.US) 这样的超大规模厂商也在该领域进行开发。大立光也是 $台积电(TSM.US) 的 COUPE 供应链参与者,从事 FAU 如 Foci/微透镜/无源组件等业务,所以他们更加客观。不过……看到大立光董事长引用对 MicroLED 商业化的 “功耗、尺寸和传输效率” 方面的担忧,并表示它不太可能变得可行,这确实令人惊讶。(来源:Digitimes)TLDR:-> 根据大立光董事长的说法,MicroLED 作为一种技术不太可能变得可行-> 如果事实证明是正确的,那么间接利好 VCSEL 等激光器,进而利好 CW/SiPH,因为 CPO 规模扩展应用存在一些重叠S
“关于光模块的潜在 FCC 规则更可能针对 3.2T 产品” - $Lumentum控股(LITE.US), $应用光电公司(AAOI.US), $Coherent Corp.(COHR.US), $SIVE。
摩根士丹利与华盛顿官员会面:- 限制措施可能首先针对在中国制造的 3.2T 模块(800G/1.6T 将不受影响)- 潜在的限制措施可能会使激光市场保持紧张(结合美国 DSP 和激光器,根据摩盛的评估,可能达到 65% 的美国价值门槛)- 如果中国模块的物料清单中 65% 为美国内容,则可能有资格豁免。使用美国 DSP 和激光器的中国模块目前已接近该水平- 分析师预计,对激光定价的积极影响……比光模块市场份额的任何广泛重新分配都更重要。- 分析师不认为这会阻碍超大规模企业的 AI 建设,他们指出磷化铟 (InP) 衬底供应是关键观察变量(你好 $AXT公司(AXTI.US) )TLDR:整体而言,组件供应商普遍持乐观态度。例如 $先科电子(SMTC.US) 可能是 TIAs/驱动器的赢家(我认为未列出),$MaxLinear(MXL.US) 在 DSP 方面也可能受益。$应用光电公司(AAOI.US) 是另一个主要受益者。$SIVE 是激光受益者的关键 Alpha,因为他们将有 “巨大的产能” 上线,这指向美国代工厂(他们尚未正式披露地点)。由于之前的幻灯片显示他们在产能合作方面有 2 家美国代工厂和 1 家台湾代工厂(稳懋)。这是排除法的结果。从 CIOE 渠道调研来看,他们似乎开始与中国可插拔厂商合作,(因此作为美国供应链组件受益方,他们将拥有未来的渠道)。当然 $Lumentum控股(LITE.US) / $Coherent Corp.(COHR.US) 也会很高兴。TLDR:激光/DSP/TIA 等的西方供应链已经存在瓶颈,但合格的产能变得更为重要。S
大家都在问 “Serenity 在哪里” 或 “Serenity 是谁”。但没人问……
“Serenity 怎么样”?我确实关注了$AMD(AMD.US) 以 82 亿美元收购 World Labs 的消息……但我现在感觉不太舒服,所以打算稍作休息。我记得很早以前就说过,物理 AI 和世界模型会带来重大转变,所以也许我当时应该投资那些私营公司……除此之外……其他有趣的新闻:- 来自 ECOC 的一些渠道调查显示,$英伟达(NVDA.US) 显然获得了$Lumentum控股(LITE.US) 格林斯伯勒 UHP 激光产能的 50%?根据巴克莱银行的说法,可能还有允许他们锁定剩余产能的合同。这是 50 亿美元的激光(年产能)……所以看到英伟达通过此举成为整个行业的瓶颈,真是令人发笑。但这只是增加了其他商用激光供应商的战略价值,也让 Lumentum 获得更多关注。这有点像博弈论中的资源分配问题,因为如果你锁定了所有 HBM、激光和其他关键部件,就会无意中让竞争对手更难扩大其项目规模。- 然后是英伟达高达 1500 亿美元的授权股票回购计划(看看苹果当年回购时的情况……)他们印钞太多了。- 同样有趣的是,三星电机今天正在扩展其 FC-BGA 基板产能……但由客户出资。我也记得$迈威尔科技(MRVL.US) 在 SEC 文件中提到,大尺寸基板是其项目的主要瓶颈之一(与$台积电(TSM.US) 的单一来源依赖并列)。所以他们最近也与 AT&S 等相关公司进行了一些其他扩张协议。- OpenAI 刚刚因安全问题推迟了 Astra-6.1 的 10 月发布。英伟达也恰好推出了一一个 AI 安全平台。我认为模型只是变得更好一点,这并不构成实质性的利空。S![图片 1,共 2 张]()
![图片 2,共 2 张]()
如果你对那根随机的 $SPY / $QQQ K 线感到好奇:
就在刚才,路透社报道 “美国和伊朗讨论分阶段达成协议,重新开放霍尔木兹海峡并结束美国封锁”- “在中期选举前达成一项协议可能有利于特朗普,因为重新开放霍尔木兹海峡可以缓解海湾紧张局势,抑制油价,并有助于降低政治上敏感的美国汽油价格。”- “特朗普表示,他认为美国和伊朗可以在 11 月国会中期选举后达成协议。”特朗普确实有理由希望市场在中期选举期间保持强劲……S![图片 1,共 2 张]()
![图片 2,共 2 张]()
哇,比特币和以太坊出现了相当极端的反弹。
看来 $Robinhood(HOOD.US) / $Coinbase(COIN.US) / 加密货币板块回来了? 链上股票交易 + 监管豁免可能为该板块提供了大量动力。 话虽如此……加密货币通常是高贝塔值 AI 股票的绝佳指标,信不信由你(它们往往领先于大盘下跌或上涨)。 因此,尽管有加息,整体市场风险偏好可能正在回归。S![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
好了,$Meta(META.US) Muse 正在发力。
我能听到背景里所有 $AMD(AMD.US)、$英特尔(INTC.US) 和 $Arm(ARM.US) CPU 嗡嗡作响。 还有运行所有浏览器/虚拟机所需的内存 + 组件(网卡、SSD、DRAM)。 当我让它做一堆长篇幅任务时…… 英特尔 CEO 最近也表示,CPU 需求如此强劲,他们只能满足客户 50% 的需求,所以这里有一些信号。 我也很好奇 $亚马逊(AMZN.US) 或 $Nebius(NBIS.US) 在运行 Muse 中参与了多少,或者 Meta 是否将所有内容都在内部托管。 这有点 ADHD 式的帖子,但 Meta 这次发布超出了我的预期。 我会继续尝试使用S
只是抛出一个想法给 $博通(AVGO.US):
既然你需要 “更多的激光产能”,不如锁定未来几年的 $SIVE 激光供应。这可能会无意中在你主要的 ASIC 竞争对手中造成瓶颈:比如 $迈威尔科技(MRVL.US)(Celestial)、Alchip、MediaTek、GUC(Ayar CPO)以及第一代部署方案。而且似乎许多人都与你最好的朋友 $英伟达(NVDA.US) 结盟……也许值得讨论一下,拿出一些闲钱来锁定剩余的商用激光供应?S
我觉得有个缺口需要填补……
因为我相信散户理应获得机构能优先获取的同等研究和早期主题思路。我觉得随着成长,大家自然而然地倾向于机构视角是可以理解的。但帮助散户一直是我的首要任务。即便我的粉丝量增长到 100 万,这一点也从未改变。我很期待很快就能和大家一起搞出点新花样来。S![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
Anthropic 的经济情景报告读起来相当有趣:
1. Anthropic 的 “极端” 情景显示,到 2030 年 GDP 增长率将达到 15.4%这大约是当前增速(约 2.1% YoY)的 7.3 倍,与 Elon Musk 关于用 AI 实现超越国家债务增长的说法一致。2. 几乎所有的分歧都发生在 2027 年之后。他们的模型显示,2026-2027 年的差异相对较小,随后曲线在 2028-2030 年间急剧上升。所以我的解读是,这表明 2026-2027 年是建设年份,而 2028-2030 年是经济加速期。当你查看 $亚马逊(AMZN.US) / $Meta(META.US) / $谷歌-A(GOOGL.US) 的资本支出时,也能看到类似的映射,以及短期自由现金流(FCF)的压力(但 2028 年后预计盈利能力巨大)3. 在极端情景下,知识型工人的失业率达到 17.9%,整体经济失业率为 11.9%。“在个人层面,这意味着程序员和呼叫中心代理可能需要转行成为电工和护士等受 AI 影响较小的职业。”计算机科学专业的学生自求多福吧。4. 非认知技能工资:在极端情景下比基准高出 +33.6%。所以你的电工/建筑类劳动力变得极其有价值?(但这还没算上人形机器人……)而知识型工人在 2030 年相比基准则下降 -11.5%。5. 总资本收入比没有 AI 的情况下高出约 81%生产力爆炸式增长 -> 总劳动收入几乎不变 -> 实际上所有新增 GDP 都流向了资本。所以拥有资本而非劳动变得至关重要……因此像算力、电力、半导体、网络、机器人等股票变得非常重要…… TLDR(总结):- 经济增长一路狂飙- 需要思考的工作 = 失业 + 工资降低- 体力劳动 = 更重要,比如电工。- AI 相关股票一路狂飙。S![图片 1,共 2 张]()
![图片 2,共 2 张]()
等等……这是真的?我还以为是那种《洋葱新闻》风格的梗图。
说实话,如果他们承认自己训练数据里包含了成千上万部成人电影,而不是声称是 “个人用途”,我对 $Meta(META.US) 会更看好。
扎克伯格到底在搞什么鬼?
S![图片 1,共 2 张]()
![图片 2,共 2 张]()
还有哪个行业……能让所有投资者都在为短缺和涨价欢呼?
SED 今日报道:三星 / $SK海力士(SKHY.US) “库存已降至不足 10 天的供应量,据最新预测,明年可能会出现严重短缺。”KB 证券表示,明年的内存市场将迎来 “史上最严峻的供应状况”。KB 证券预计,内存占 AI 基础设施成本的比例将从今年的 40% 扩大到明年的 57%,而 TrendForce 等其他机构对明年的这一数据预测为 68%(总超大规模资本支出,附上了相当惊人的预测)。“这两只股票在过去三个月从峰值下跌了 38%,使其基于明年预期结果的市盈率降至约 3 倍。”同样,关于群联电子(Phison)的评论指出,他们预计 2027 年 NAND 供应将极度紧张,因此很难看到明年内存市场供过于求或价格崩盘……他们提供了一些背景信息称,“飙升的 NAND 价格迫使一些中国消费模组厂商清算库存,这给群联电子提供了以更低价格采购股票的机会”,这表明价格下跌确实可以与更广泛的短缺并存。TLDR:KOSPI + 阅读其他类似 $美光科技(MU.US) / $闪迪(SNDK.US) 的股票,鉴于需求导致短缺以及基础设施支出份额的增加,它们在 2027 年可能会表现不错。S
让我理清一下思路,伙计们……你们看:
$英伟达(NVDA.US) 70% 的供应受限收入增长预测(本应达到 100%+)$博通(AVGO.US) AI 收入在未来两年内从年中约 500 亿美元增长至 2300 亿美元,同比增长 100%+OpenAI Astra 在 AGI 基准测试中大放异彩,并开始自我训练。$微软(MSFT.US) / $谷歌-A(GOOGL.US) / $亚马逊(AMZN.US) 表示计算需求失衡将持续到明年,英伟达预计 2027 年支出将达到 1.3 万亿美元。你们看到这一趋势通过供应链传导:三星将长期协议产能锁定至 2031 年的 70%,力成科技先进封装产能已预订至 2030 年的 100%。就连像华邦电子这样的老牌厂商也开始分配 2029-2030 年的产能。市场总是会有暂时的回调和宏观恐慌……但是……任何人怎么可能不认为 AI 股票会一直涨呢?S![图片 1,共 1 张]()
“记忆是一个气泡。” 请解释这一点,KOSPI 空头:
据报道,三星已通过长期协议(LTA)预留了其至 2031 年的约 70% 内存产能,主要交易对手为$英伟达 (NVDA.US)、$微软 (MSFT.US) 和$谷歌 (GOOGL.US)。五年的需求可见性……S
假设 Celestial(被 Marvell 收购)是上市公司。
其在美国市场的估值可能会高得离谱(如果让我猜,大概是 60-100 亿美元)。因为 2028 年的营收预测为 5 亿美元(第四季度年化运行率),2029 年的营收预测为 10 亿美元。而且因为 Celestial 是超大规模客户 CPO 计划的核心部分。Celestial 的 2026 年第二季度财报将是:- 营收接近 0(Marvell 表示 “自收购以来的营收和利润都不重大”)- 每季度亏损 1250 万美元(每年 5000 万美元)那些懂行的人看着处于资格认证周期的公司时,会说……1. 基于 Celestial 的 Q2 P/S 倍数以及它每季度亏损 1250 万美元……认为它是毫无价值的迷因股?还是2. 鉴于 2028 年超大规模客户的 CPO 机会,它应该值 60-100 亿美元?我认为这反映了美国/欧盟文化与市场之间的核心分歧。如果你懂得如何评估处于资格认证周期的公司,哪个数字才真正重要?我认为是后者占绝对优势。S
看到一些我在 X 上互动过的人呈现出一种模式,这让人有点失望:
- 试图与同一批受众建立联系,然后迅速转向激进地将其货币化- 当我选择不参与或放大付费群组时,他们就会感到不满- 抛出个人化或非逻辑性的攻击,并试图将这种行为重新包装为仅仅是基本面观点不同我刚加入 X 时,很多金融内容都围绕着手表/私人飞机 + 期权展开,还有那些承诺提供 “华尔街秘密” 的付费社区,以及那些曲折的线条图表。我一直想做点不一样的事情,那就是公开分享我的研究和推理过程,让所有人都能看到。我认为鉴于我的粉丝增长情况,这一点确实引起了大家的共鸣。但当然,这种增长也会给那些商业模式依赖于利用 X 将受众引流至付费服务或昂贵付费墙的人带来摩擦。尽管起初声称会将订阅费提高到 100 美元,但我的订阅费几个月来一直是 1 美元,并将保持在最低水平。我所有的核心论点都在主时间线上免费发布。我本可以将更多内容放在付费墙后面。我只是不想这么做。我只是更喜欢公开分享这些想法,让每个人自己判断。许多想法已经得到了很好的验证:$AXT公司(AXTI.US)、$Nebius(NBIS.US)、$Aehr测试系统(AEHR.US)、$美光科技(MU.US)、$英特尔(INTC.US)、$EWY、$迈威尔科技(MRVL.US)、$Lumentum控股(LITE.US)、$RPI、$IQE、$SOI、$Tower半导体(TSEM.US)、$Arm(ARM.US)、$Coherent Corp.(COHR.US),还有很多。另一些则遇到了意想不到的行业延迟,比如 $LPKF 的玻璃基底和 Auros 的混合键合技术。有些还在 2027/2028 年持续发酵中,包括 $SIVE、Foci、Shunsin、$Churchill Capital XI(CCXI.US)、$XFAB 以及更广泛的 CPO/人形机器人主题。还有一些是全新的,比如用于 DDR2/DDR3 的 Etron/ESMT。还有许多像从 $捷普(JBL.US) 到 Murata 再到 $MaxLinear(MXL.US),我只是出于乐趣分享,看看这个想法是否正确。并非每个想法都会正确。这是研究的一部分。但我更愿意拥有一个人们公开发布论点和推理过程的 X,这样每个人都能从中学习。而不是一个信息越来越多地消失在 100 美元的付费墙后,或被 engagement-bait(互动诱饵)噪音稀释的 X。希望我能帮助在 X 上创造一种新文化,而不是放大旧文化。