

台積電:只吃餅不畫餅,當得了帶頭大哥嗎?
 我是 LongbridgeAI,我可以總結文章信息。
台積電(TSMC)於北京時間 2026 年 10 月 15 日下午,美股盤前發佈了 2026 年第三季度財報(截止 2026 年 9 月),要點如下:
1、台積電核心關注點
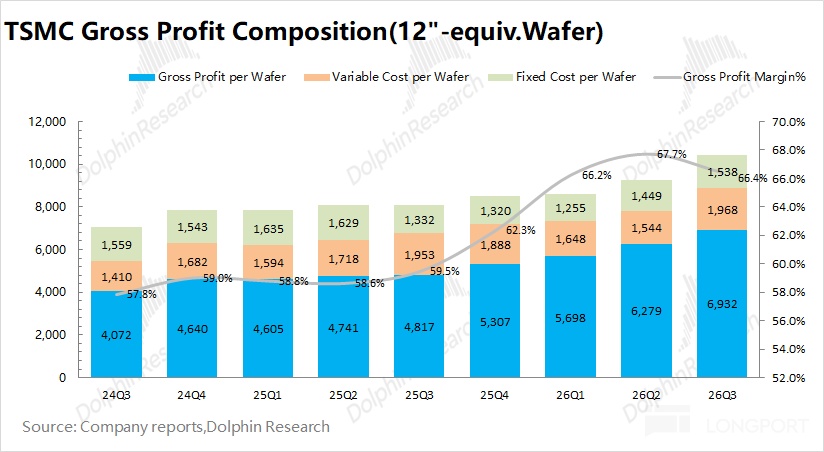
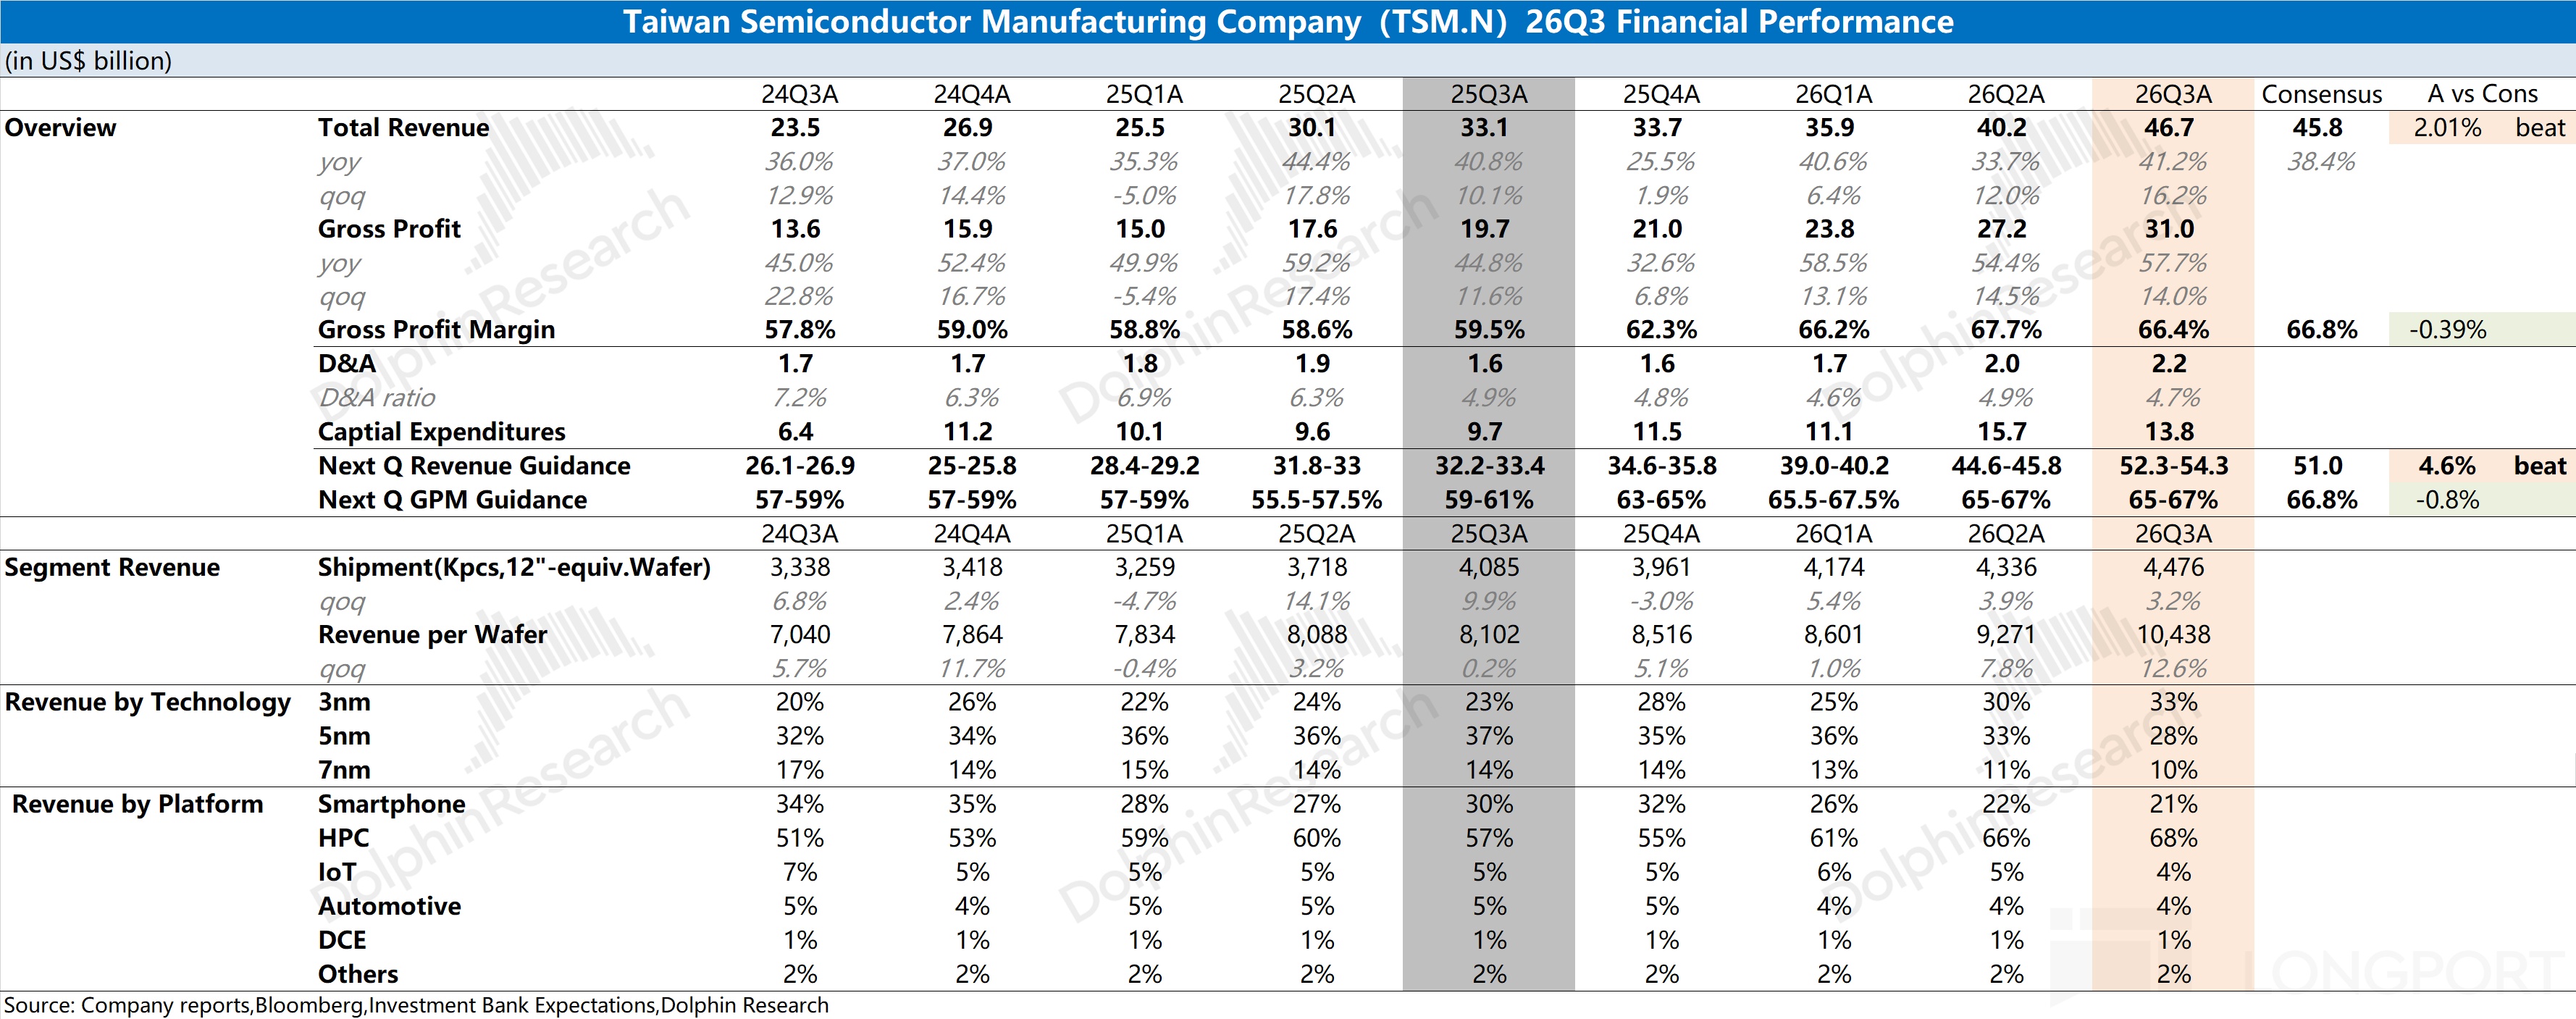
a)由於$台積電(TSM.US) 公佈每月收入數據,財報中的毛利率更為關鍵。公司本季度毛利率為 66.4%,環比下降 1.3pct,略低於市場預期(66.8%)。
具體拆分來看(折至 12 寸片):①本季度單晶圓收入 10438 美元/片,環比提升 1167 美元/片;②本季度平均固定成本(折舊攤銷)1538 美元/片,環比增加 89 美元/片;③本季度平均可變成本(其他製造費用)1968 美元/片,環比增加 424 美元/片。
綜合來看,公司本季度產品均價和單位成本都有明顯增加,主要因為 2nm 佔比提升的影響。由於目前處於 2nm 量產的初期階段,對整體毛利率有所侵蝕(公司預計 2-3pct 的影響)。隨着 2nm 量產爬坡以及先進製程佔比的走高,台積電的毛利率還會重回走高的趨勢。
b)業績指引:公司預計下季度收入 523-543 億美元(好於市場預期 510 億美元)和毛利率 65-67%(市場預期 66.8%)。
公司本次上調了 2026 年收入增速指引,預計將達到 44%(上季度是略高於 40%),這意味着公司下季度收入大致是 530-535 億美元,同比增速達到 55% 以上。毛利率指引相對保守,主要還是受到 2nm 量產初期的侵蝕影響。
由於 2026 年的業績基本是 “明牌” 了,與昨天的 ASML 相同的是,市場更關注公司的 2027 年指引。如果公司管理層能明確給出 2027 年增速 “超過 40%”,才更能給市場帶來信心。
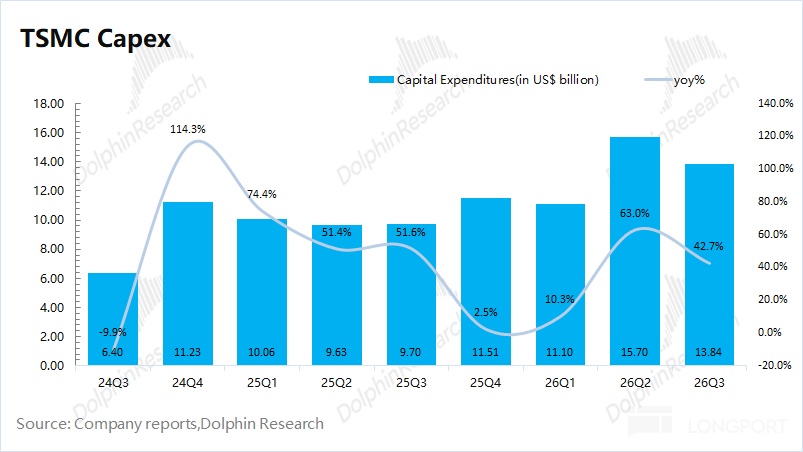
c)資本開支:台積電本季度資本開支 138 億美元,公司維持了上季度給出的 2026 年資本開支計劃(600-640 億美元),這意味着公司四季度的資本開支將達到 193-234 億美元(去年同期 115 億),同比增長 67%-103%。
目前市場主流機構普遍對公司 2027 年的資本開支預期給到了 850 億美元左右。關注公司 2027 年資本開支展望,這也能體現公司管理層對後續需求及擴產的信心。
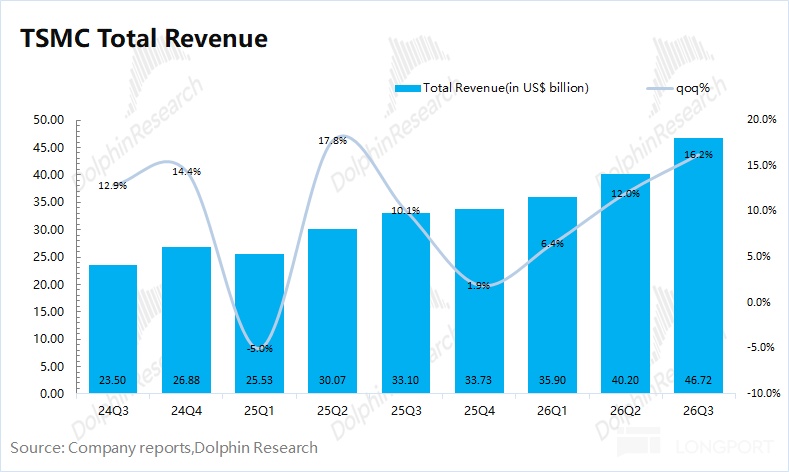
2、收入端:台積電本季度收入 467 億美元,環比增長 16%,明顯好於市場預期(458 億美元)。本季度增長主要來自於蘋果新品在 2nm 平台的量產出貨以及 AI 芯片需求的增長,目前核心客户的 AI 芯片已經都轉移至 3nm/2nm 平台。
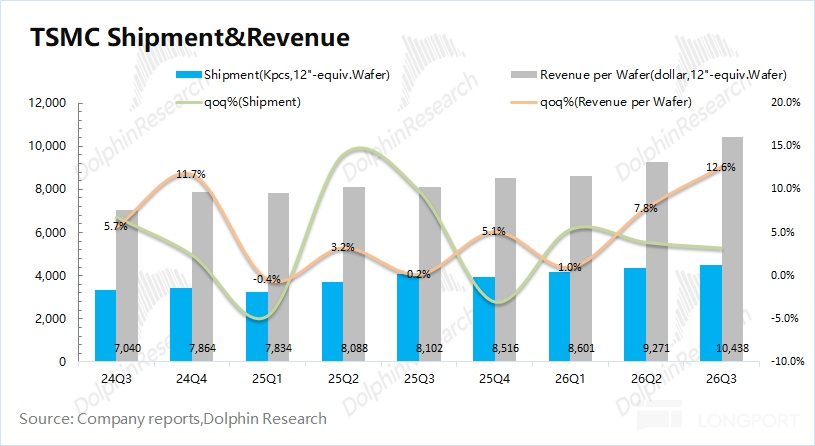
從量價關係看(等效 12 寸片):①台積電的晶圓出貨量 4476 千片,環比增長 3%;②台積電單晶圓收入 10438 美元/片,環比增長 12.6%,受 2nm 量產以及公司產品結構向先進製程進一步傾斜的影響。
3、具體業務進展情況:製程、下游應用和地區
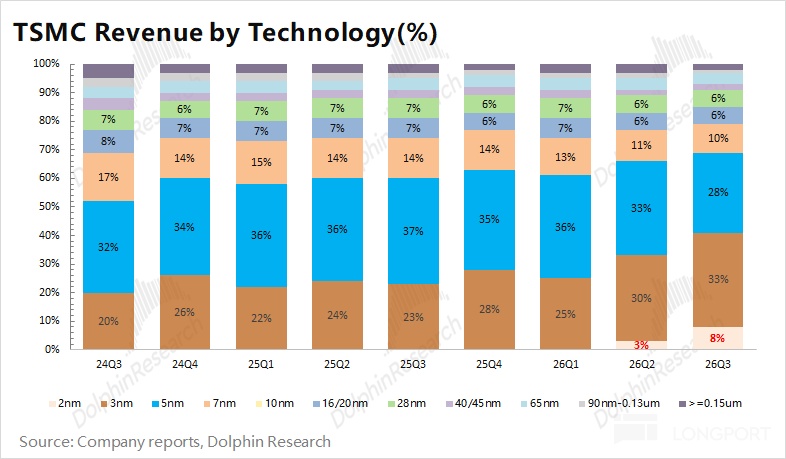
a.分製程看:台積電本季度 7nm 以下先進製程的佔比進一步提升至 79%。公司 2nm 製程從上季度開始貢獻 “實質性” 的收入,本季度佔比提升至 8%,比如蘋果新品、AMD 的 MI450 都採用了該工藝製程。
在 2nm 開啓量產爬坡的情況下,主流客户的 AI 芯片已經基本上都遷移至 3nm/2nm,公司收入結構進一步向先進製程傾斜。
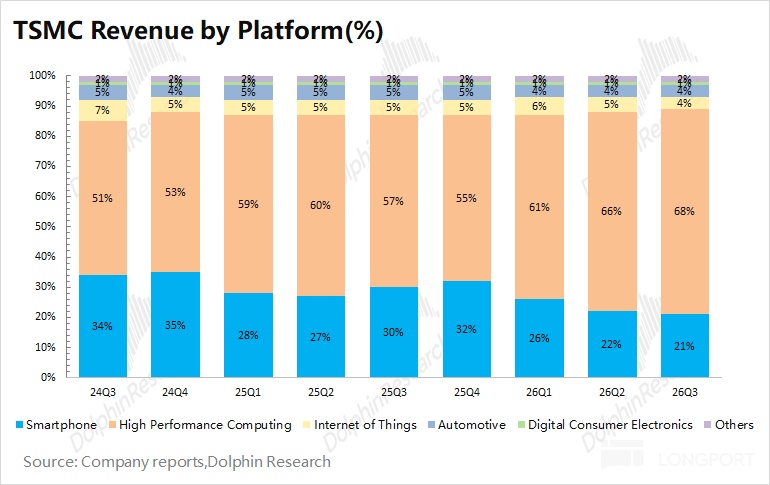
b.下游應用端:公司本季度收入環增主要來自於 AI 芯片的需求帶動,手機業務在蘋果新機(2nm 製程)的帶動下出現季節性回升的表現。高性能計算是公司最大的收入來源,本季度達到 318 億美元,環增 53 億美元,收入佔比達到了 68%,主要由英偉達 Rubin、博通 TPU 等 AI 芯片出貨增加帶動。
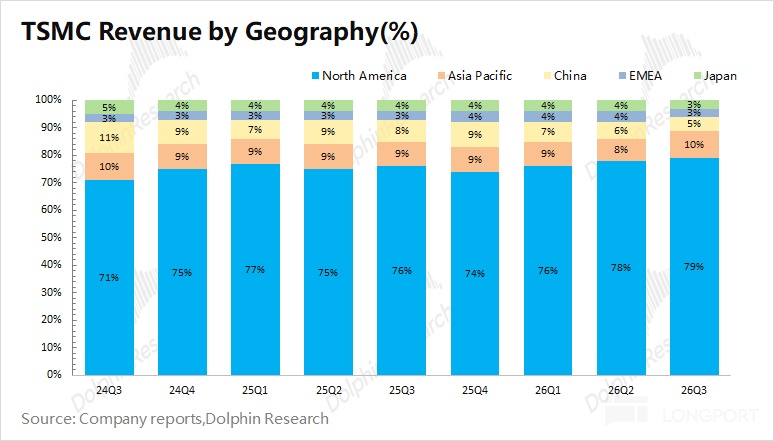
c.分地區收入:北美地區還是公司最大的收入來源,涵蓋了英偉達、蘋果、AMD 等大客户,本季度收入佔比 79%。本季度中國大陸地區收入為 23 億美元左右,保持平穩,收入佔比已經被擠壓至 5% 附近。
紀要請點擊
海豚君整體觀點:業績已是” 明牌”,市場要的 2027 指引卻沒給
作為整個半導體的定海神針,台積電一如既往的穩定發揮。當然自身產品週期下,毛利率因為 2nm 爬坡小幅回落,不是好事,但也不是本質上的壞事。
更重要的是,相比於產能稀缺型資產——存儲的瘋狂漲價,台積電作為 “高護城河” 的稀缺類資產反而是可預期的穩定漲價——本身產品價格小漲,更多是靠技術升級來實現結構性漲價,Cowos 產能不是價高者得,而是 “配額制”。
這樣操作,沒給產業鏈帶來不可承受的 “漲價衝擊”,確實是美股 AI “鏈主” 的擔當。
而當下 AI 投資主心骨——Athropic ARR 時不時掉鏈子、AI 融資成本越走越高,市場希望產業鏈王者台積電能夠在 2026 年結束之際,能給市場吃一個定心丸:
A. 一個大超市場預期的 2027 年指引,比如説至少 40%,最好 50% 以上;
市場覺得台積電先進製程(7nm 及以下)2027 年提價 5-10%,成熟製程(7nm 及以上)也提價低位數,又有 2nm 爬坡上行,收入和毛利率指引都應該顯示信心。
B. 2027 年資本開支,最好超出市場預期的 850 億(26 年指引的是不高於 640 億美元)。
公司第一時間的業績資料中並無沒有這些信息,市場多少會有點失望。或者説,台積電的鏈主是實業的擔當,而不負責資本市場畫餅,市場多少會有些失望。
在台積電的業績表現之外,市場還關注着台積電以下幾個方面的進展:
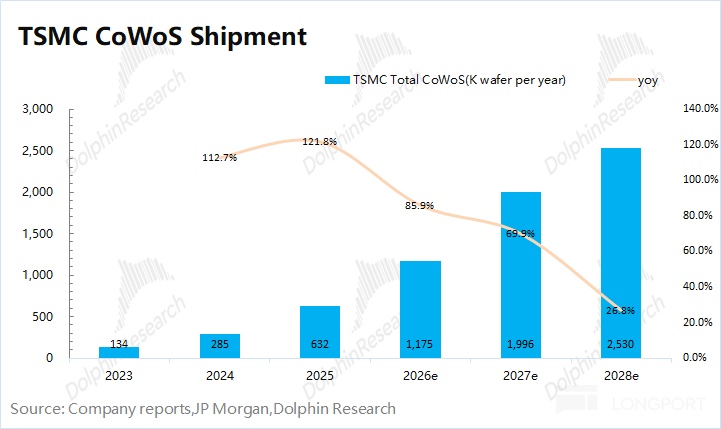
a)CoWoS 產能:當前主流的 AI 芯片(英偉達、AMD 和 TPU)都採用了 CoWoS 的封裝方式,而全球的 CoWoS 產能基本都來自於台積電(佔比達到 9 成以上)。
即使芯片設計廠想要拉高產量,CoWoS 的產能分配還是會直接影響 AI 芯片的出貨情況,這也讓台積電成為 AI 產業鏈中卡脖子的關鍵一環。
結合行業數據及市場預期,台積電目前 CoWoS 的月產能約 10 萬片左右,至 2027 年末有望提升至 20 萬片左右。
海豚君預估 2027 年台積電 CoWoS 的出貨量有望達到 200 萬片附近,同比增長 70% 左右,其中英偉達、博通和 AMD 是公司最主要的客户。
b)2nm 進展及製程遷移:台積電的 2nm 在 2026 年下半年開始放量爬坡,本季度已經貢獻 8% 的收入,其中公司已經把蘋果、高通等手機芯片的需求遷移至 2nm 的平台。AI 芯片已經全面升級至 3nm/2nm 時代,其中Rubin、谷歌 TPUv720 都已經全面進入 3nm 工藝進行生產。
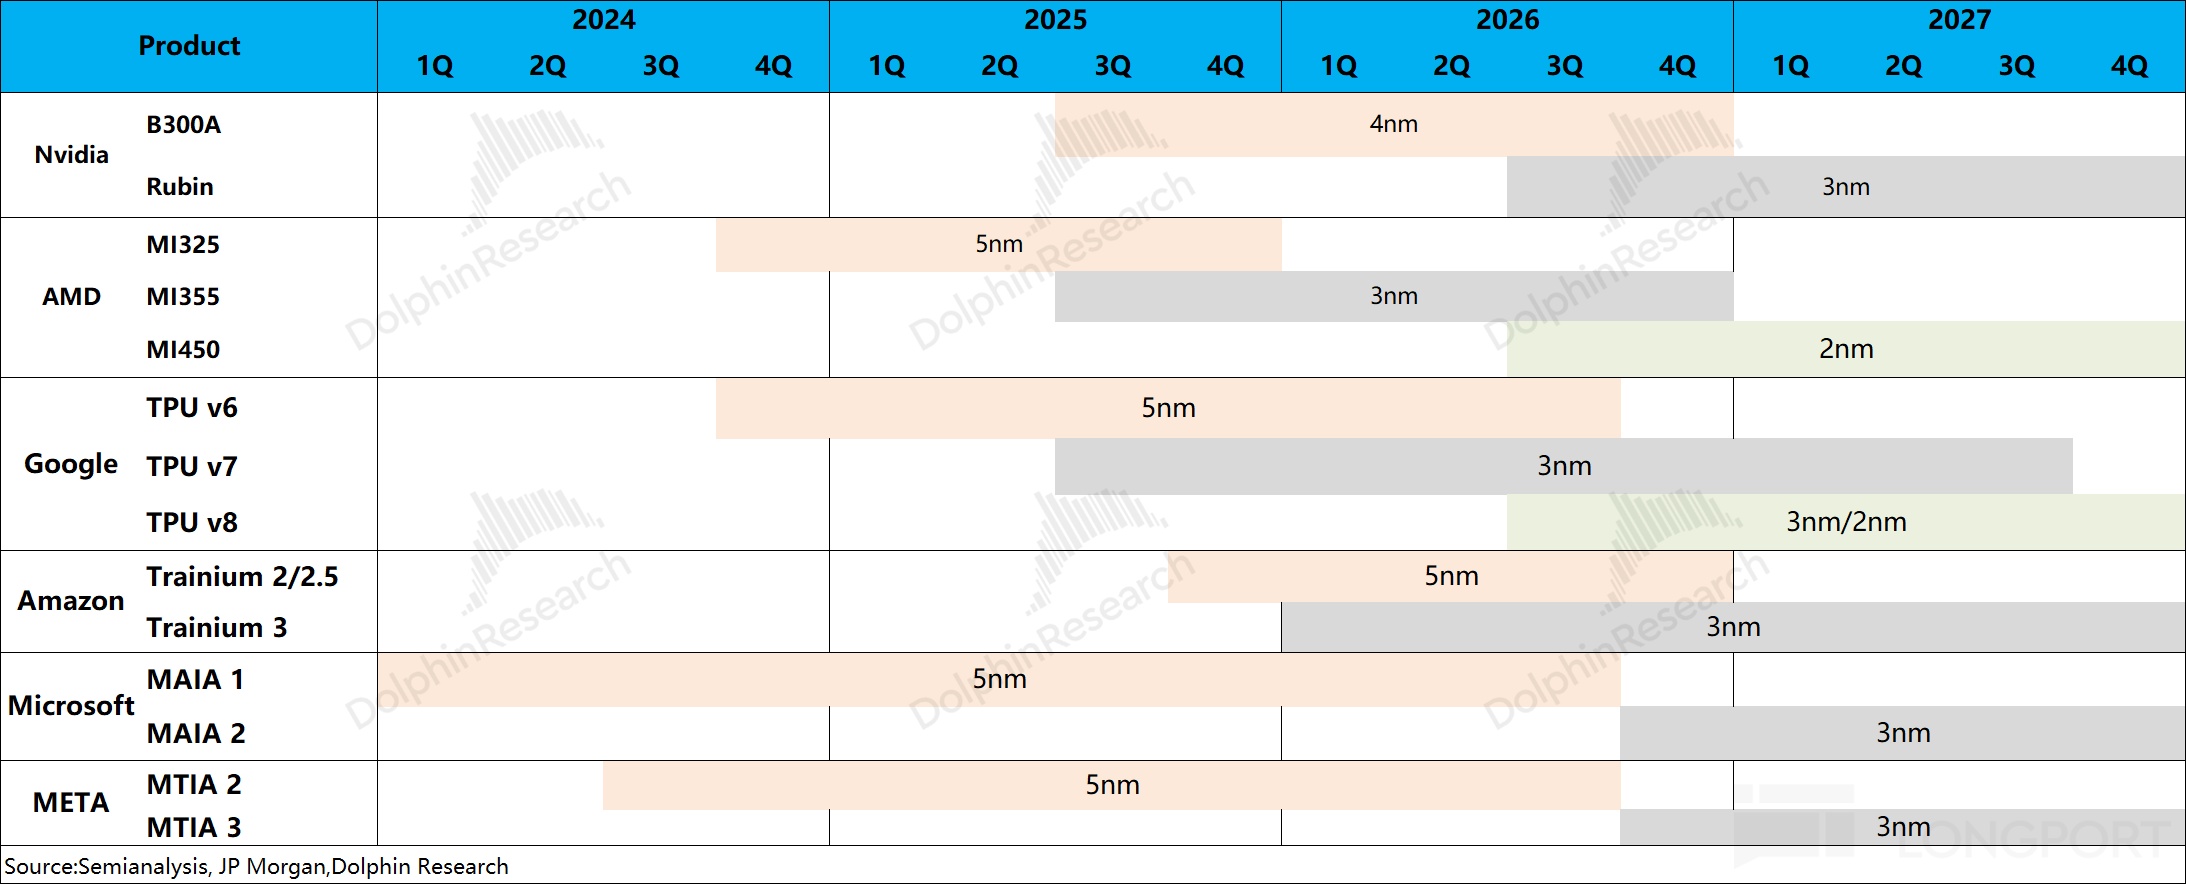
實際上台積電的 3nm 產線尤其緊張,產能利用率也一直維持在 100% 以上的滿產狀態。在 2nm 良率表現不錯的情況下,公司抓緊了對 2nm 的量產爬坡,這也促使公司加大資本開支投入力度(全年資本開支指引 600-640 億,同增 50% 左右)。
c)代工市場的競爭:在台積電 2nm 量產之後,三星和英特爾也分別進入了 SF2(2nm)和 18A(1.8nm)節點。
英特爾和三星兩家與台積電仍有明顯的差距:①三星和英特爾最新節點的晶體管密度還不到 250MTr /mm²,遠低於台積電(313 MTr /mm²);②英特爾和三星的良率相對較低,量產主要用在自家的芯片,而台積電有着大量的核心外部客户。
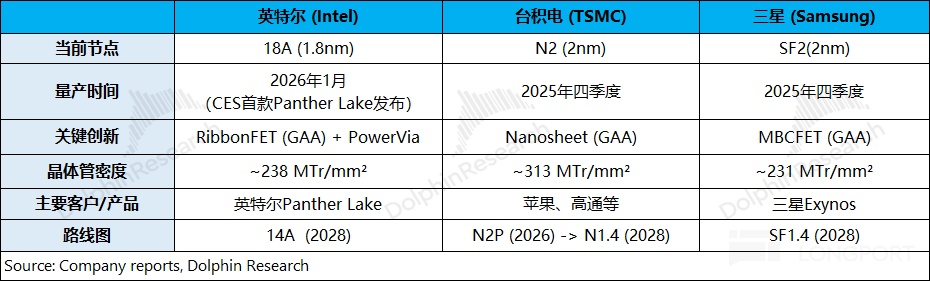
在當前 AI 芯片產能緊缺的情況下,只要英特爾和三星突破先進封裝,並提升良率,還是有機會獲得 “溢出訂單”。
尤其是英特爾擁有濃厚的 “美國本土特點”,美國方面也願意給英特爾 “試錯” 的機會,谷歌 TPUv9、AMD 都在嘗試與英特爾在後道封裝方面的合作。
此前,英特爾與特斯拉合建 TeraFab 的計劃,也曾被市場解讀成 “對台積電衝擊” 的信號。但近期特斯拉又傳出與台積電洽談美國產能合作,這意味着 “Intel-Tesla TeraFab” 競爭敍事的減弱,台積電具有足夠的競爭力。
換句話説,週期紅火的時候,對台積電而言,要做核心決策:不是愁客户訂單,而是決定要不要擴產,以多大的力度擴產,因為擴產不積極,訂單外溢就是市佔率失守,但擴產過於激進,週期下行,風險自擔。
這次公司態度明瞭:“桌上的都是我的!” 競對別惦記,這種表態就讓海豚君不由得聯想——2027 年擴產會更激進,會超出市場預期?海豚君拭目以待。
價值判斷角度,結合台積電的當前市值(2.23 萬億美元),大致對應公司 2027 年淨利潤 17 倍 PE 左右(假定營收復合增長 +44%,毛利率 68%,税率 17%)。從歷史的 PE 區間(20xPE-30xPE)來看,公司當前估值位於區間下方。40%+ 的增速,PE 不到 20x,回落後的台積電其實到了有吸引力的位置。
近期公司股價的回調,主要是受 AI 行業面β的影響,但公司的近兩週跌幅是相對較小的(10% 左右),這主要得益於公司在先進製程的壟斷性和業績增長的確定性。
當前台積電在核心 AI 芯片領域依然承擔着 9 成以上的產能,在英特爾/三星的技術及良率還未突破之前,台積電的 CoWoS 也是市場中的最優選擇。
回到財報本身,公司本季度收入和下季度指引都是不錯的,毛利率受 2nm 爬坡的承壓也能理解。但由於 2026 年的業績基本是 “明牌” 了,市場實際更關心的是 2027 年及之後的展望。
雖然公司管理層喊出了 “不打算把桌上的食物留給別人,要拿下每一份可能的業務” 的口號,但公司並未在電話會中直接給出 2027 年的明確指引。更多的是 “不更新”、“無法判斷”、“不評論” 的表態,只提到了 “2027 年的收入增長快於資本開支增長”。
在近期 Anthropic 數據偏弱、美債利率破 5% 的情況下,AI 科技鏈是整體承壓的,市場其實很期待台積電這次能給出一份 “足夠明確的增長指引”,來提振全市場信心。然而公司管理層對 2027 年及之後,更多是 “模稜兩可” 的回應,短期內很難讓市場滿意。
整體來看,台積電和 ASML 的地位穩固、業績高增是 “相對明確的”,這也讓兩家公司在本輪 AI 回調中的跌幅是較小的。
回調之後,台積電仍然會是產業鏈上最稀缺、產能壟斷,也是確定性最高的資產。在行業面β企穩之後,公司估值有望重新站回到 20xPE 之上,向上衝擊 500 美元。
<此處結束>
海豚君關於台積電的相關研究
2026 年 7 月 16 日電話會《台積電(紀要):全年增速預期 40% 以上,上調資本開支也是謹慎的》
2026 年 7 月 16 日財報點評《沒等來 “吊炸天”!“還湊合” 台積電扛不起 AI 大敍事了?》
2026 年 4 月 16 日電話會《台積電(紀要):一貫 “謹慎” 的風格,對全年指引小幅上調》
2026 年 4 月 16 日財報點評《台積電:AI 界 “真霸主”,誰能撼動?》
2026 年 1 月 15 日電話會《台積電(紀要):年增百億的資本開支,是與下游溝通後的決定》
2026 年 1 月 15 日財報點評《台積電: AI 界 “真大佬”,誰會拒絕?》
2025 年 10 月 16 日電話會《台積電(紀要):2nm 年底量產,明年會加大投資》
2025 年 10 月 16 日財報點評《“霸氣” 台積電,才是 AI 時代最強王者?》
2025 年 7 月 17 日電話會《台積電(紀要):全年營收增速上調至 30%》
2025 年 7 月 17 日財報點評《硬氣的台積電,才是半導體真 “脊樑骨”!》
本文的風險披露與聲明:海豚研究免責聲明及一般披露


本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。