

禾賽:指引偏弱, “龍一” 開始失速了?
 我是 LongbridgeAI,我可以總結文章信息。
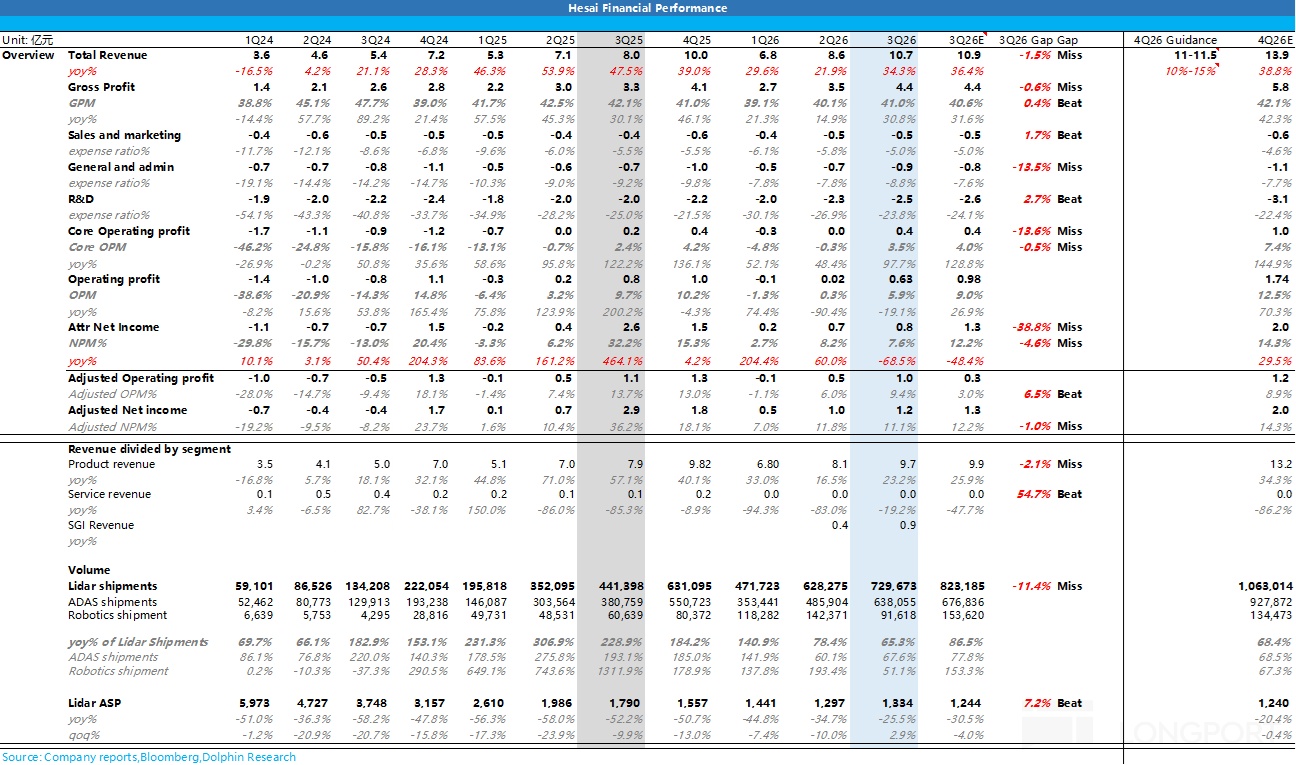
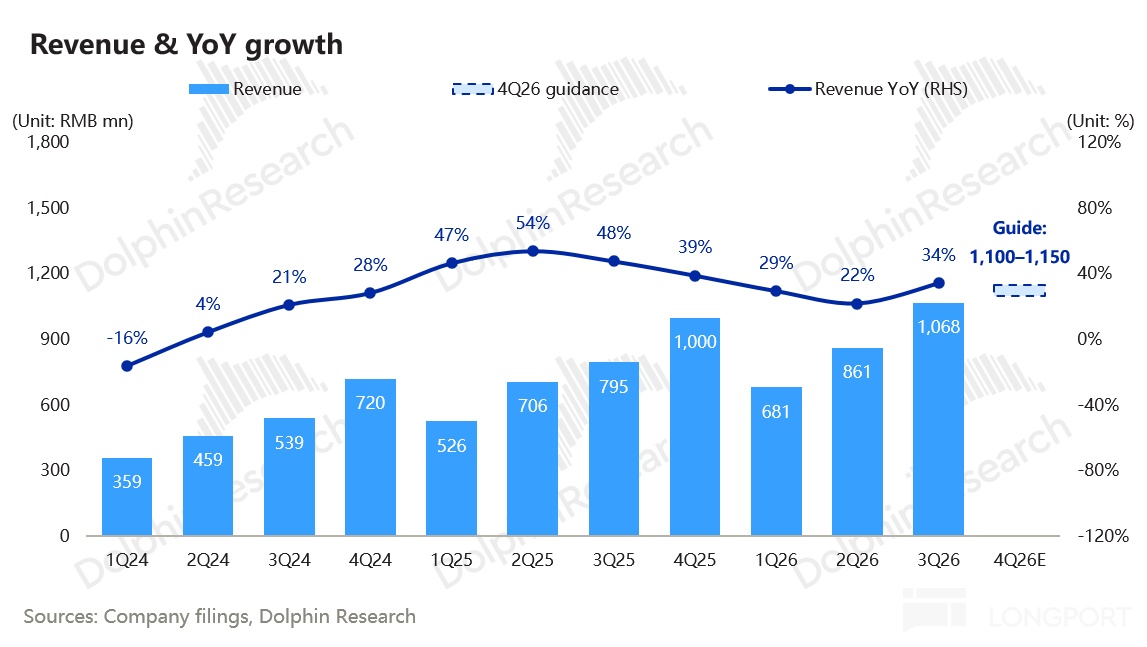
整體來看,$禾賽科技(HSAI.US) 交出了一份"價好、量差、指引弱"的業績:收入未達指引下限,出貨大幅低於指引,4Q 收入指引比市場預期低約兩成;但激光雷達綜合單價在連續下滑後首次環比回升,毛利率也好於預期。具體來看:
① 總收入低於指引:三季度總收入 10.68 億元,同比增長 34.3%,低於公司 11.0-11.5 億元指引的下限(差約 3%),是近幾個季度首次未達指引。
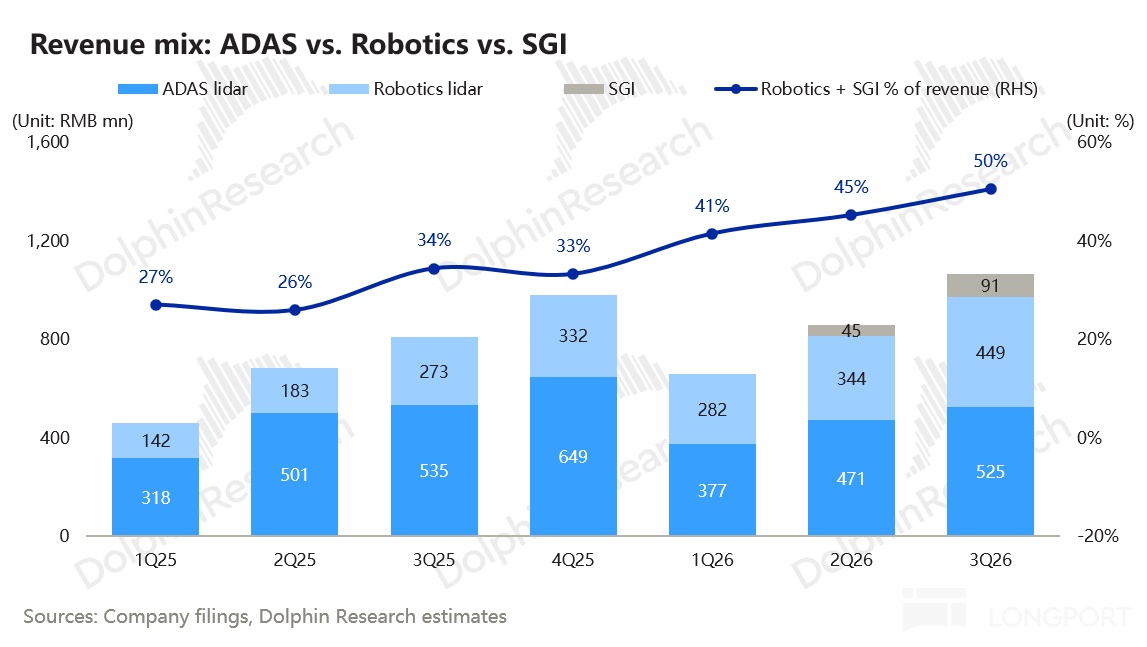
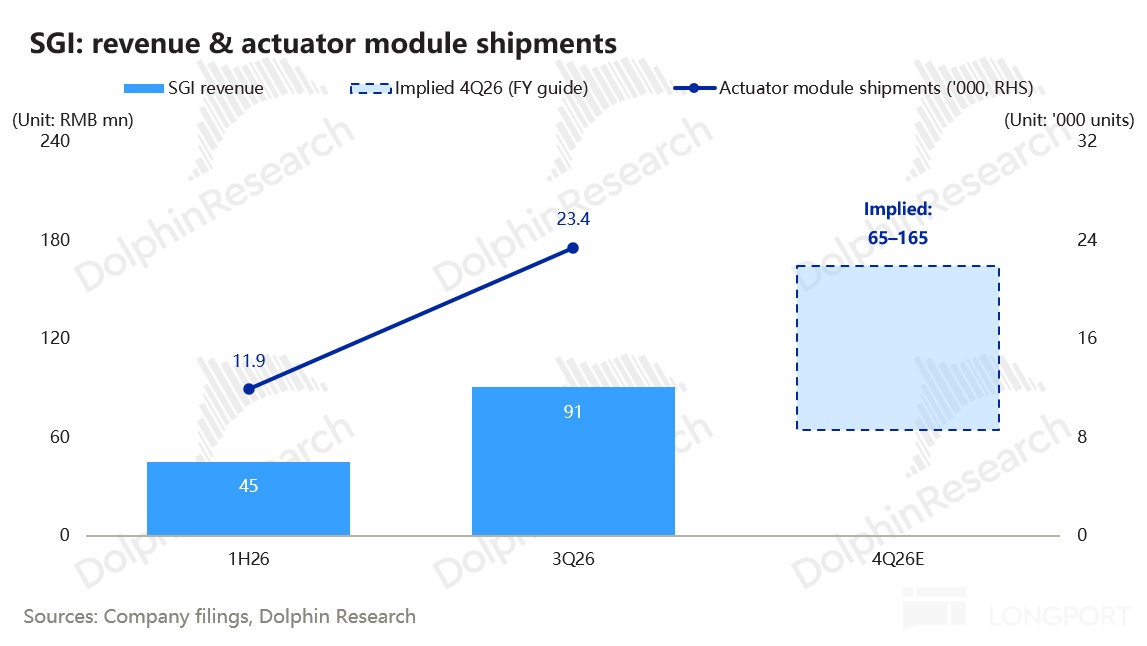
分業務看,SGI 新業務(Kosmo 和執行器模組)收入 0.91 億元,環比約翻倍,前三季度累計約 1.35 億元,已超過年初 1 億元的全年目標;核心激光雷達收入 9.78 億元,同比僅增長 22.9%,主要由於激光雷達出貨量大幅低於預期。
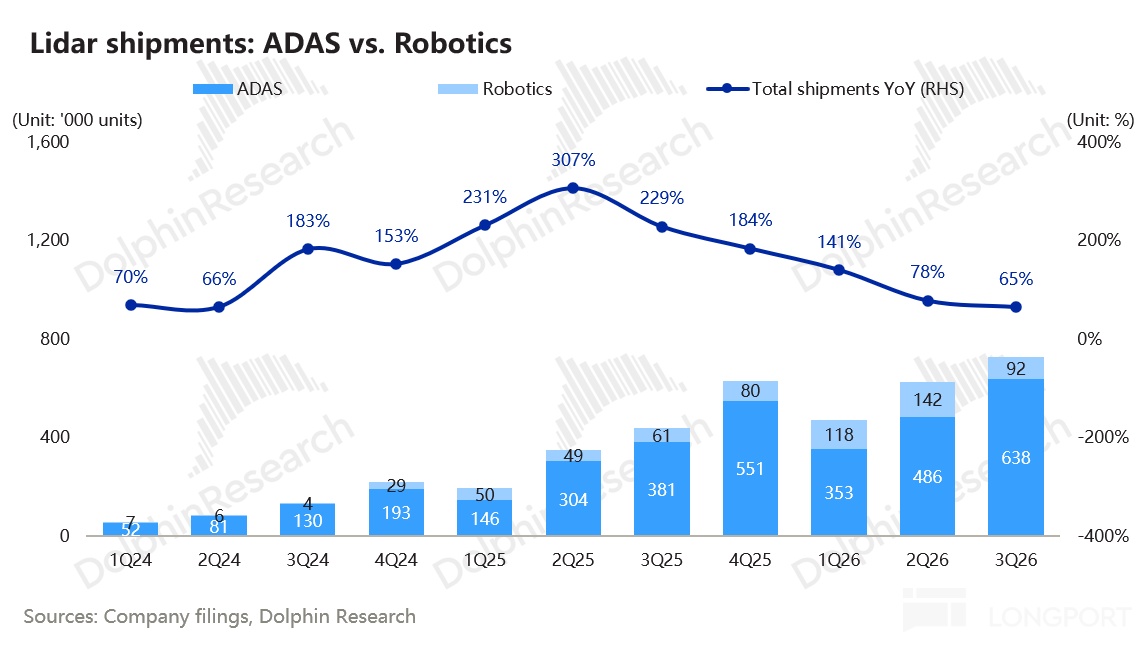
② 激光雷達量大幅低於預期:從出貨量看,3Q 出貨 72.97 萬台,同比增長 65%,但低於 80-85 萬台的指引和市場預期的 82.3 萬台。拆分來看:
a. ADAS 雷達 63.81 萬台,同比增長 68%,略低於預期的 67.7 萬台;主要與下游客户車型銷量不及預期有關,多家車企下調了 2026 年銷量目標;
b. 機器人雷達僅 9.16 萬台,環比下滑 36%,遠低於預期的 15.4 萬台。主要是下游大客户自身出了問題,拖累低價的 JT 系列(主要用於割草機),但 Robotaxi 和人形機器人雷達符合預期。
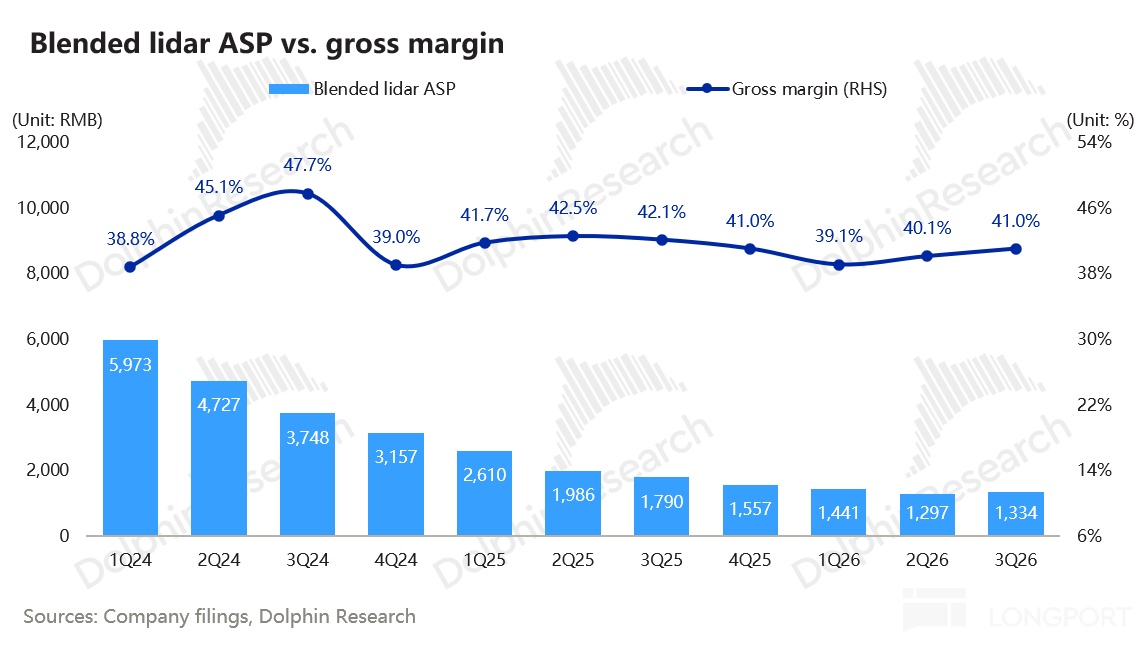
③ 但價格止跌回升:從出貨單價看,綜合均價約 1,334 元,環比上漲約 3%,同比下滑約 26%,明顯高於預期的約 1,210 元。
但回升主要來自產品結構變化:管理層稱機器人雷達約佔激光雷達收入的 50%,按此倒推,機器人雷達單價約 5300 元,ADAS 雷達單價約 770 元。低價割草機雷達少了、高價 Robotaxi 雷達多了,拉高了綜合單價,ADAS 單價本身仍在低位。
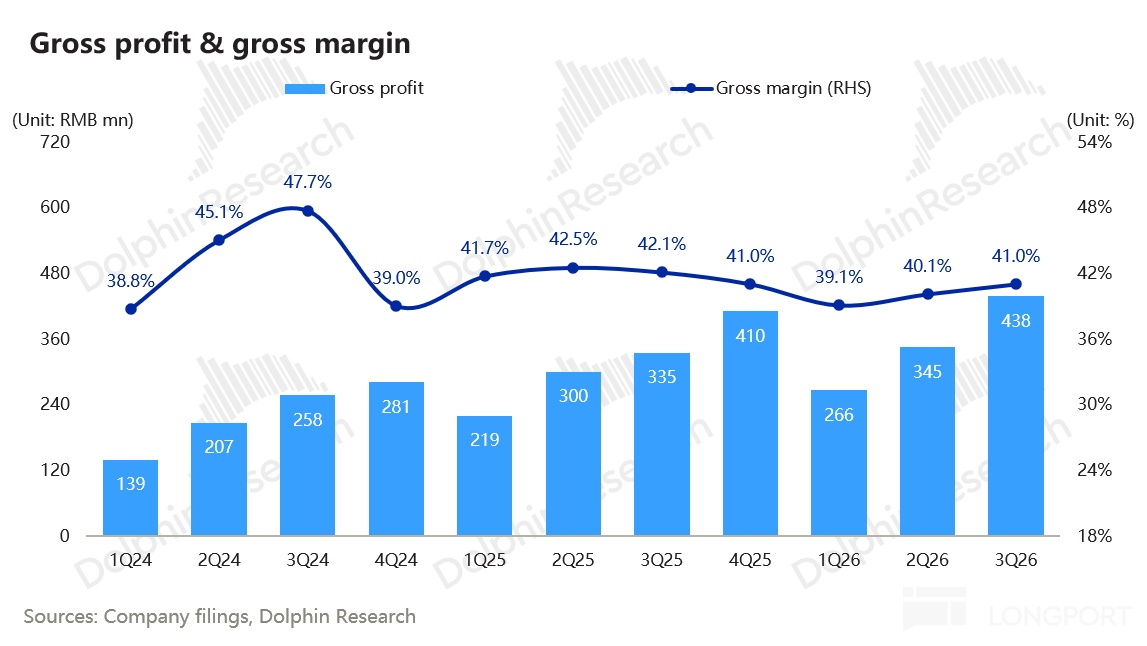
④ 毛利率好於預期,站上 41%:3Q 毛利率 41.0%,高於預期的 39.9%,環比提升 0.9 個百分點,同比下降 1.1 個百分點(低毛利產品佔比上升)。在出貨不及預期的情況下,單價回升(高價 Robotaxi 和人形機器人雷達多了)與技術降本撐住了毛利率。
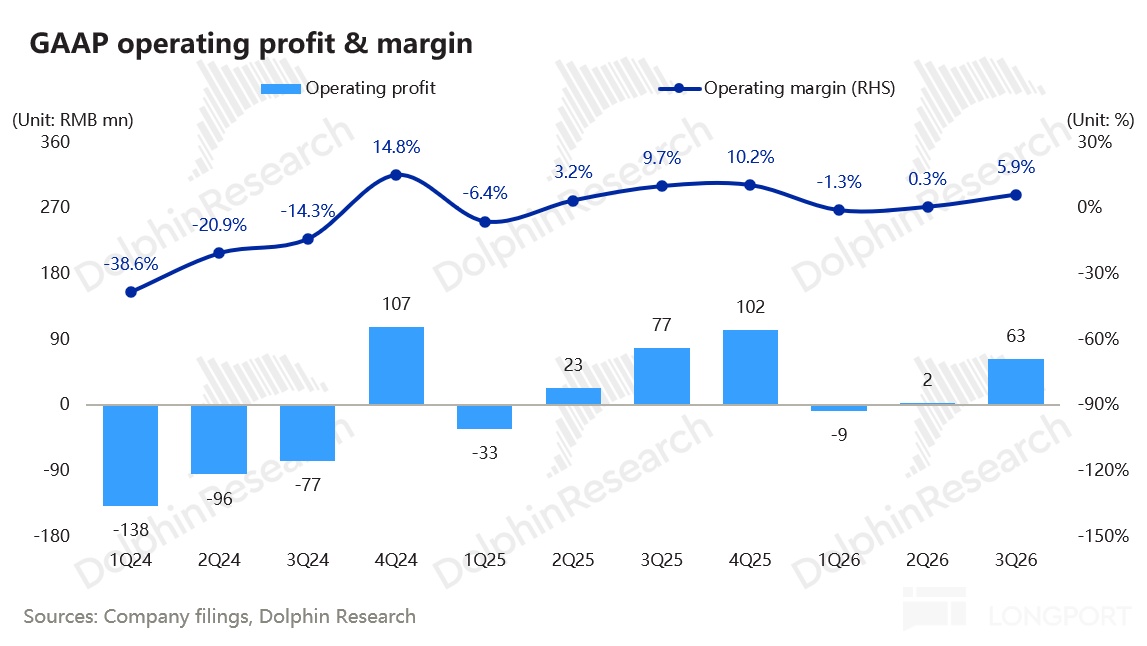
⑤ 經營利潤低於預期,SGI 虧損擴大:3Q 經營利潤 0.63 億元,低於預期的約 0.98 億元。
激光雷達分部經營利潤同比增長 88% 至 1.45 億,利潤率約 15%。拖累來自 SGI:收入雖然環比翻倍至 0.9 億元,但虧損也擴大至約 0.83 億元。
這意味着利潤驅動從之前的 “以價換量” 變成了 “主業穩價、新業務燒錢”,短期彈性取決於 SGI 的投入節奏。
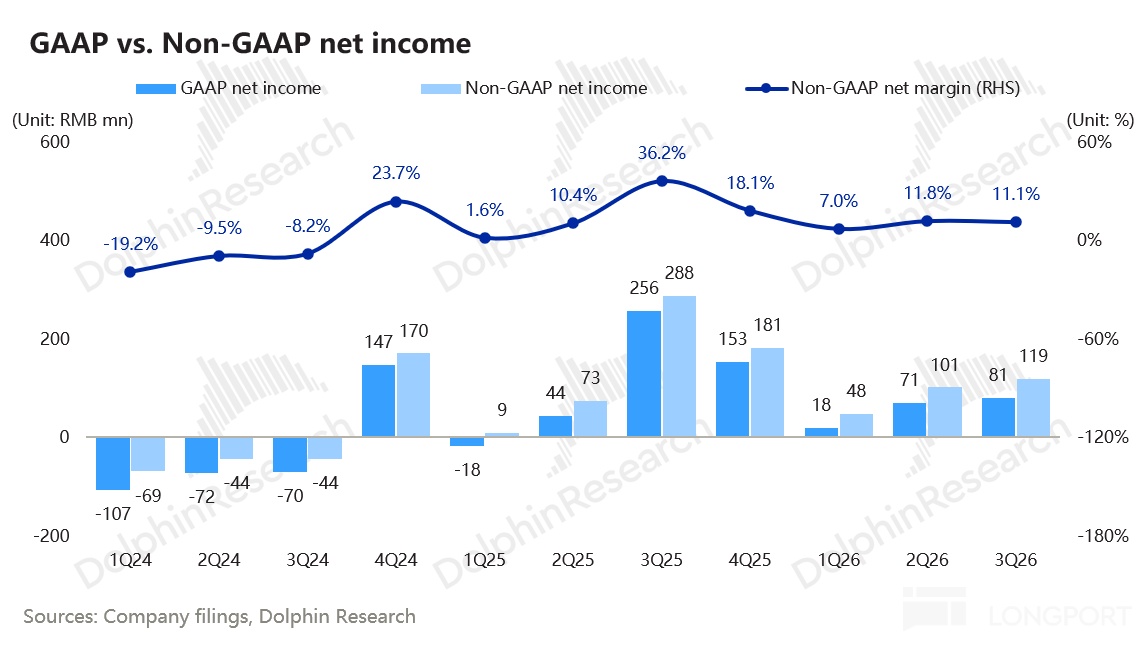
⑥ 淨利潤同比大降主要受一次性收益影響:GAAP 淨利潤 0.81 億元,低於預期的 1.32 億元。同比下滑 69% 主要因去年同期有 1.85 億元一次性收益,剔除後 GAAP 淨利潤同比增長約 14%。
⑦ 電話會紀要請見《禾賽(紀要):機器人收入佔比過半,SGI 明年看盈虧平衡》
海豚君核心觀點:
整體來看,本季度"價好、量差、指引弱":收入和出貨均未達指引,毛利率與單價好於預期,經營利潤被 SGI 虧損拖累。
更關鍵的是 4Q 指引:收入 11.0-11.5 億元,比市場預期的約 13.9 億元低約 19%,同比僅增長 10%-15%,環比僅增長 3%-8%,下半年 ADAS 旺季放量的邏輯基本落空。按激光雷達單價 1300 元上下測算,4Q 出貨約 75-80 萬台,低於市場預期的 106 萬台。
按 4Q 收入指引中值計算,2026 年全年收入約 37.3 億元,同比增長約 23%,比年初 42-46 億元指引的下限低約 11%,也低於市場預期的 41.1 億元。全年出貨約 260 萬台(同比提升 60%),也低於 300–350 萬台的指引;前三季度淨利約 1.7 億元,全年大概率只有 2.5 億元上下,5–7 億元的全年目標基本落空。
電話會上,管理層只給了三個全年口徑:2026 年 SGI 收入 2-3 億元、毛利率接近 40%、經營費用同比增長約 20%(增量全在 SGI,激光雷達業務費用同比下降),不再提出貨 300-350 萬台和淨利潤 5-7 億元的目標,等於默認放棄。對 4Q 偏弱,公司歸因於"下游需求温和"。
因此,禾賽的問題已從上季度的"價格跌得太快",變成了"價穩住了,量沒跟上"。按管理層的説法,出貨失速一是國內車市疲軟、車企下調銷量目標,二是 JT 系列的單一客户事件,並非需求整體走弱。
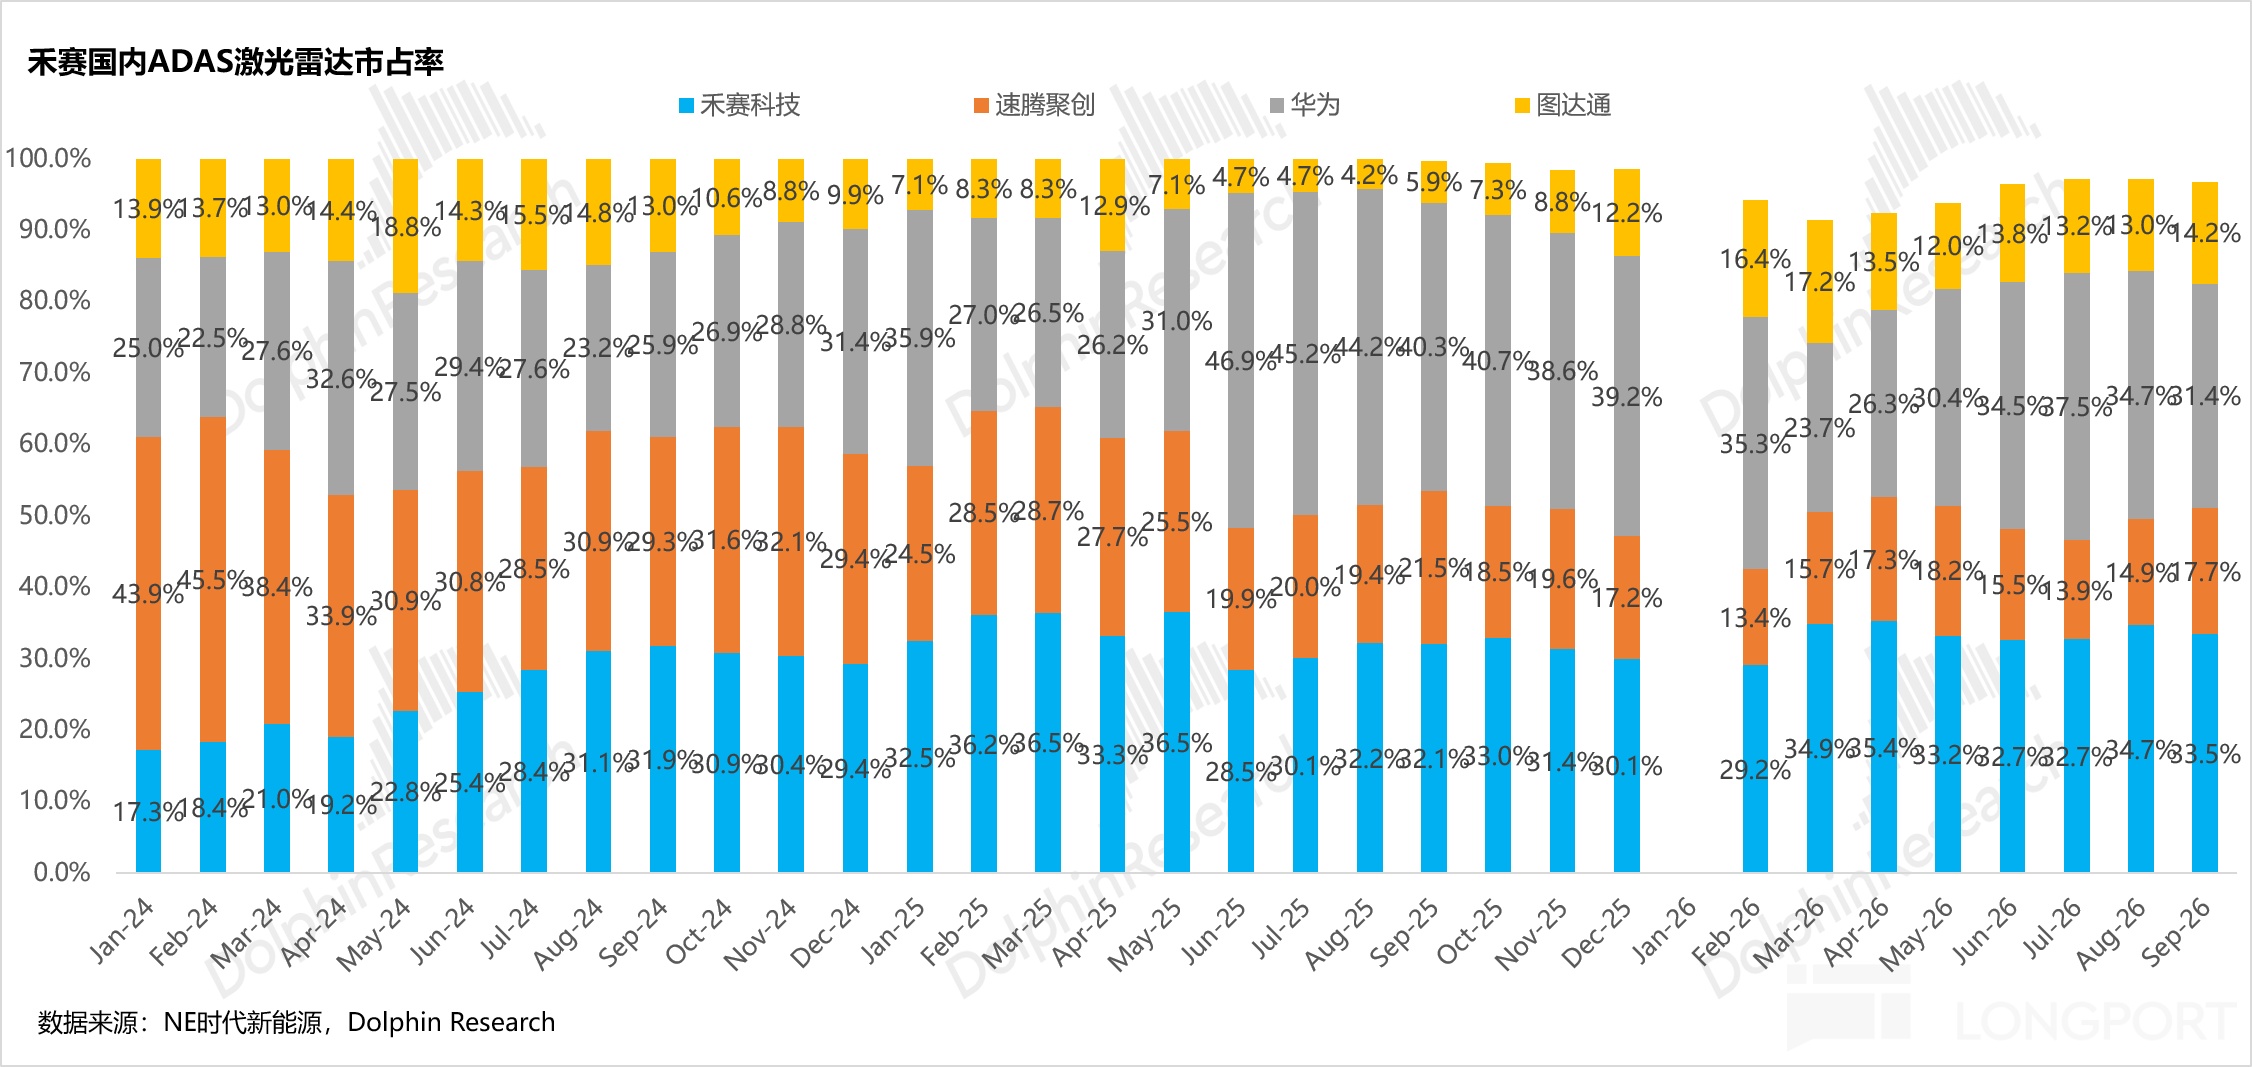
海豚君認為份額流失也有影響:9 月禾賽中國長距 ADAS 份額 43%,較 3 月的 55% 繼續下滑,小米引入速騰二供、華為補盲雷達追趕都在分流份額。管理層沒有正面回應,只稱"不願以犧牲質量換價格"。
對禾賽而言,這是穿越價格戰週期、卡位下一代傳感器生態的必經陣痛:
①單價止跌是本季最重要的正面信號:
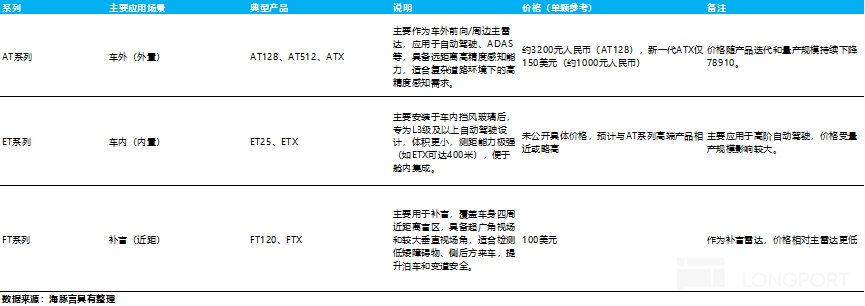
上季度海豚君的核心擔憂是單價下行過快(2Q 同比-35%)。本季綜合單價回升主要來自結構,真正的正面信號是管理層對價格的表態:基於明年已籤的合同,ADAS 價格競爭趨於理性,2027 年 ATX 的價格和毛利率將"進一步企穩",與海豚君"2027 年價格通縮切換至穩態年降"的判斷一致。
支撐來自高端化與多雷達:高價的 ET 系列已獲 5 家全球車企定點(歐洲頭部車企、凱迪拉克、吉利、長城、一家頭部新勢力),在手訂單超 100 萬台,售價高於 ATX;搭載自研 Picasso 芯片的 ET 正在客户驗證。
FT 補盲雷達獲零跑與歐洲頭部車企定點,L3 推動配置轉向"高端主雷達 + 多顆補盲"。但核心部件和 ASIC 已基本自研,技術降本空間收窄,未來毛利率更依賴價格穩定和結構改善。
②出貨量失速,全年出貨目標基本落空:
ADAS 業務:3Q 出貨 63.81 萬台,環比增長 31%,但低於指引。新增定點上,AT 系列獲五菱定點,進入大眾車型;7 家車企(含奇瑞)的出口車型定點尚未給出量產時間,公司只稱是"0 到 1"的增量;另經合資公司獲得 10 家全球車企定點,預計明年放量。
機器人業務:3Q 出貨 9.16 萬台,環比下降 36%,主要受 JT 系列單一客户拖累;
但前三季度累計出貨 35.2 萬台,同比翻倍以上,高端產品收入增長超 60%(Pandar、OT、QT、XT ),機器人雷達已佔激光雷達收入約 50%。驅動來自 Robotaxi 車隊擴張(2025 年全球份額 62%,排名第一)、人形機器人單機多雷達(JT128 明年出貨有望達六位數),以及工業、零售等物理 AI 場景(含京東 5 年部署 400 萬台設備的計劃)。管理層判斷機器人雷達市場至少是 ADAS 的 10 倍。
③SGI 新業務繼續超預期,但虧損在擴大:
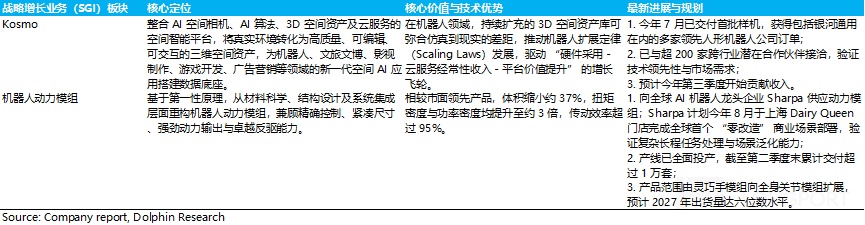
3Q SGI 收入 0.91 億元,環比約翻倍,前三季度累計約 1.35 億元;公司重申全年 2-3 億元的指引(4Q 需 0.65-1.65 億元)。其中:
a. 執行器模組:3Q 出貨 2.34 萬個,環比增長 97%,累計出貨約 3.5 萬個,月產能 1 萬個,2027 年出貨有望達到六位數,佔今年 SGI 收入的絕大部分。
最大客户 Sharpa 已進入商業部署,其全身機器人 D01 與靈巧手 W02 均採用禾賽模組。關鍵部件自研,扭矩和功率密度約為領先產品的 3 倍,公司正與多家人形機器人公司洽談。
b. Kosmo(3D 世界數據引擎):3Q 已產生收入。今年以硬件為主,明年軟件訂閲和 3D 資產授權收入將明顯增長,規模化後毛利率有望超過 40%。合作方包括皮克斯 RenderMan(影視)、銀河通用與 Dexmal(機器人訓練)、高德(1,000 個點位的空間商業試點)。
但 SGI 虧損從 2Q 的 0.64 億元擴大到約 0.83 億元。因客户需求快於預期,公司加大投入,短期仍會壓制利潤。
好在 2027 年目標明確:SGI 收入約 1 億美元(約 7 億元),佔總收入 10% 以上,有望當年盈虧平衡,且無需大幅增加資本開支。
④毛利率與費用:
3Q 毛利率 41.0%,好於預期,高毛利機器人雷達佔比提升疊加自研芯片降本,抵消了出貨不足的規模損失。
管理層稱 2026 年全年毛利率接近 40%,2027 年大體穩定。
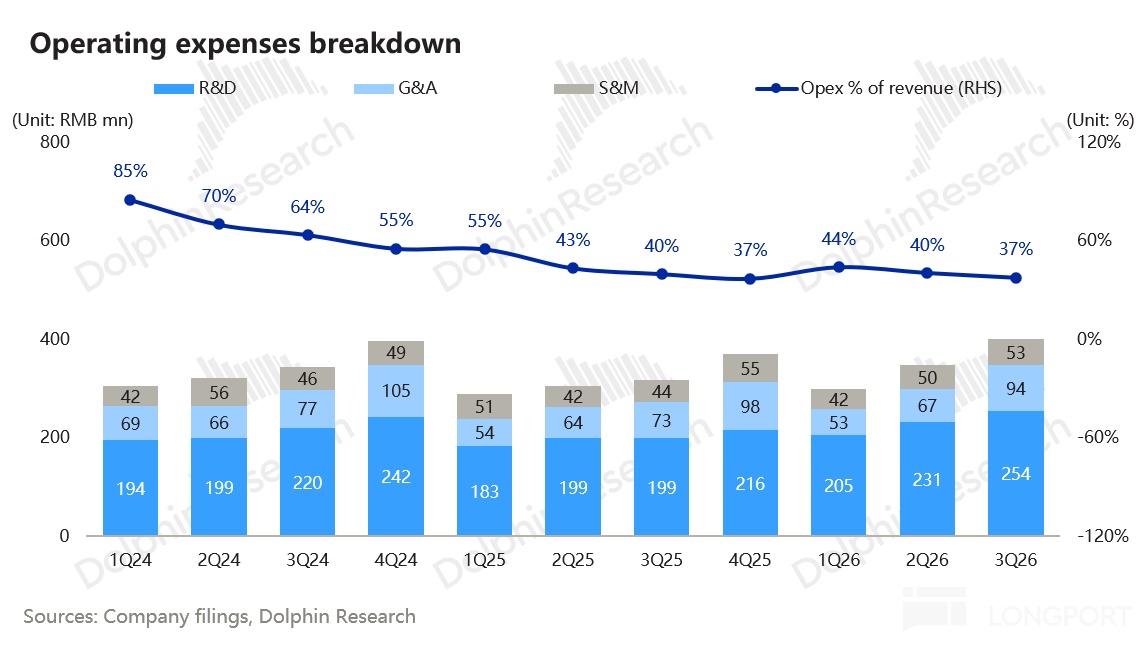
費用端,研發與管理費用均同比增長約 28%,增量來自 SGI 和專業服務費,剔除 SGI 後激光雷達業務費用同比下降;激光雷達分部經營利潤率約 15%,核心業務仍在賺錢。
從當前股價來看,海豚君預計禾賽 2026 年收入約 37 億元,同比增長約 23%;GAAP 淨利潤約 2.5 億元(4Q 按指引中值、毛利率 40% 測算約 0.8 億元),遠低於年初 5-7 億元的指引。
而展望 2027 年,雖然管理層還未給具體指引,但海豚君假設激光雷達銷量同比增長 28% 至 333 萬台,單價同比下滑 7% 至 1246 元,但在 SGI 約 7 億元收入的貢獻下,總收入同比增長 30% 至 48.6 億元。
而利潤方面,若 SGI 如期盈虧平衡、抹平今年約 2.5-3 億元的虧損,疊加激光雷達利潤恢復增長,淨利潤約 6 億元,同比增長 174%。
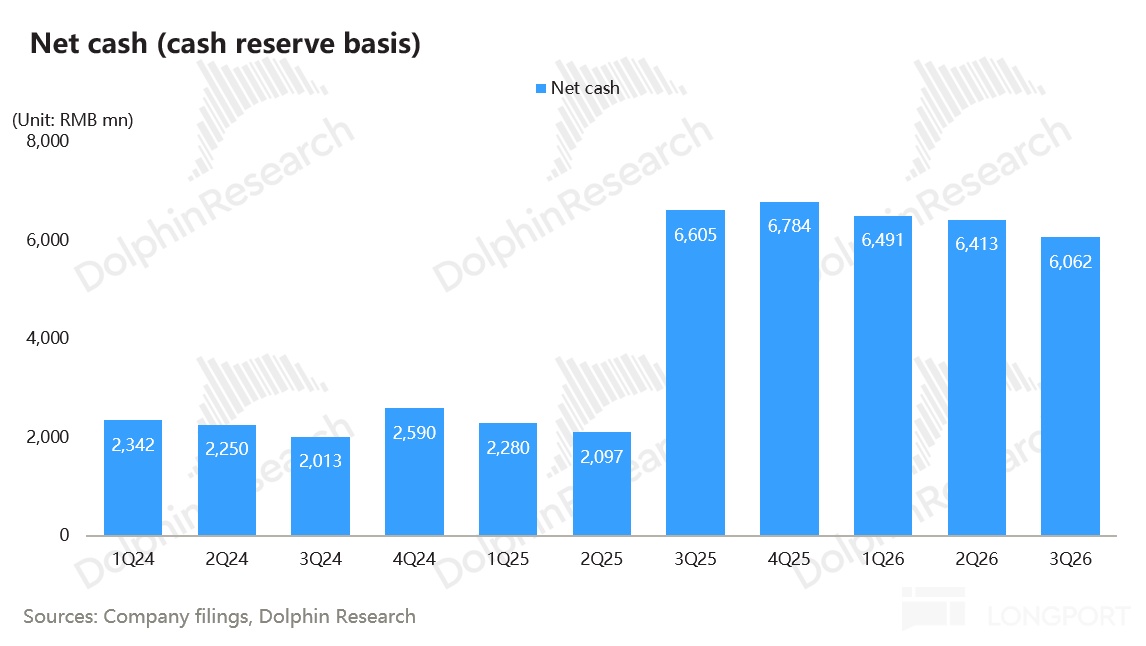
按 11/11 收盤價禾賽市值約 151 億元,對應 2026 年 P/E 約 60 倍,扣除約 61 億元淨現金後約 36 倍;對應 2027 年 6 億元淨利潤,P/E 約 25 倍,扣淨現金後約 15 倍。
2Q 點評時海豚君認為禾賽 2026 年向上彈性有限,當時市值約 180 億元;如今已跌至約 151 億元。
ATX 價格企穩、ET 訂單和 SGI 盈虧平衡目標是正面信號,但出貨失速和 4Q 指引大幅低於預期,把盈利修復從"2026 年底"推遲到了 2027 年。
海豚君認為短期仍缺催化,需等待:①2027 年全年指引;②ET 量產與海外、合資訂單兑現;③SGI 虧損收窄。
但展望中長期,激光雷達具備"摩爾定律"屬性(點雲密度指數級上升、成本指數級下降)和較高壁壘,禾賽作為"ADAS 滲透 + 機器人第二曲線"雙重邏輯下的龍頭,仍是確定性較強的長期受益標的:
① 短期市佔率承壓,但技術佈局全面,中長期市佔率預計維穩
份額雖從 3 月的 55% 降至 9 月的 43%,但仍連續 20 個月第一。禾賽在下一代技術上儲備更全:Picasso 全綵 SPAD-SoC、4,320 線 ET、MT 系列及 FMCW 等路線,中長期市佔率有望維穩。
② L3 高階智駕驅動單車搭載量成倍增長
L3 將需求從單顆主雷達升級為"1 顆主雷達 + 多顆補盲",單車價值量從約 200 美元躍升至 500-1,000 美元。ET 與 FT 的新定點説明多雷達配置正在國內外落地,中國 L3 法規預計 2027 年前後落地。
③ 海外市場迎突破期
海外基礎已經搭好:歐洲頭部車企與凱迪拉克的 ET 定點、歐洲頭部車企的 FT 定點、7 家中國車企的出口定點、合資公司的 10 家全球車企定點;禾賽還是奔馳歐洲和中國多平台 L3 項目的定點供應商、英偉達 Hyperion 平台的參考激光雷達,並在斯圖加特設辦公室、在泰國建廠。海外 ASP 和毛利率更高,是對沖國內價格戰的利器。
④ 機器人與物理 AI 成第二成長曲線
禾賽定位為"物理 AI 基礎設施公司",覆蓋"看(激光雷達)、理解(Kosmo)、動(執行器)"的全鏈條。本季機器人相關業務收入佔比已超 50%;一台人形機器人可能需要超 100 個執行器,佔 BOM 成本一半以上。SGI 2027 年約 7 億元收入並盈虧平衡的目標若兑現,將顯著抬升估值中樞。
⑤ 2027 年價格通縮切換至"穩態年降"的拐點,可能已提前到來:
海豚君此前預計 2027 年激光雷達 ASP 降幅收窄至約 10%。管理層對 2027 年 ATX 價格企穩的表態,疊加 ET、多雷達和海外的結構支撐,價格通縮可能提前進入每年約 5-10% 的"穩態年降",激光雷達正變為標準化汽車零部件。但價格企穩的同時出貨失速、份額下滑,價格與份額之間仍有取捨,需看 4Q 量價驗證。
從遠期 TAM 看,約 140 億元的市值扣除淨現金後僅 90 億元,尚未反映國內乘用車 ADAS 基本盤的估值(保守估計 2030 年市場規模 400 億元)。短期出貨與盈利的擔憂已較充分,價格企穩、高端與海外訂單、機器人賽道的期權構成中長期彈性。
具體請參考《禾賽:特斯拉 “棄子”?擋不住激光雷達的 “華麗逆襲”》估值測算。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
往期文章:
禾賽深度:
《“4 倍” 禾賽:被特斯拉拋棄的激光雷達為何又 “有光” 了?》
《禾賽:特斯拉 “棄子”?擋不住激光雷達的 “華麗逆襲”》
禾賽財報
《禾賽:單價繼續狂瀉,陣痛期還要熬多久?》
《禾賽:速騰追擊,割肉內卷死守 “龍一” 寶座? 》
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。