

應用材料:二階導的二階導 + 中國國產替代,27 年還跑得動嗎?
 我是 LongbridgeAI,我可以總結文章信息。
應用材料北京時間 2026 年 11 月 13 日早,美股盤後發佈 2026 財年第四季度財報(截至 2026 年 10 月)。總體只能説馬虎可以。
亮點是$應用材料(AMAT.US) 在財報後對 2026、2027 年的增長 “給了明確的指引”。
管理層給的指引:2026 自然年晶圓廠設備(WFE)增速提升至 “40% 以上”(此前是 30%),2027 年 WFE 增長 30% 以上且公司將再次跑贏(大於 30%)。
由於 2026 年基本走完,關鍵 27 年的 30% 以上,實際上並不激進,因為市場預期普遍給到了 30%-40%。盤後只是小漲獎勵。
先看關鍵數字:
1、下季度指引:
應用材料 AMAT 預期 2027 財年第一季度營收 106-116 億美元,區間中值環比增長 6.6%,略好於市場預期(109 億美元);
公司預期下季度的 Non-GAAP 每股利潤為 4.15-4.55 美元,中值也略好於市場預期(4.26 美元)。
分業務看,半導體設備收入約 87 億美元(市場預期 85.0 億美元),服務收入約 20 億美元,其他業務約 4 億美元;non-GAAP 毛利率約 50.8%,基本預期內。
需要注意的是,下季度為 14 周的季度(比常規季度多一週)。海豚君按 13 周同口徑折算,收入指引中值約 103 億美元,環比約-1%;其中半導體設備約 81 億美元,環比僅增長約 1%。
管理層將下季度的增速放緩歸因於部分零部件存在供應瓶頸,四季度本身指引只能説一般般。
2.當季收入和毛利:本身非常好!但也比預期,也只是好了一點點
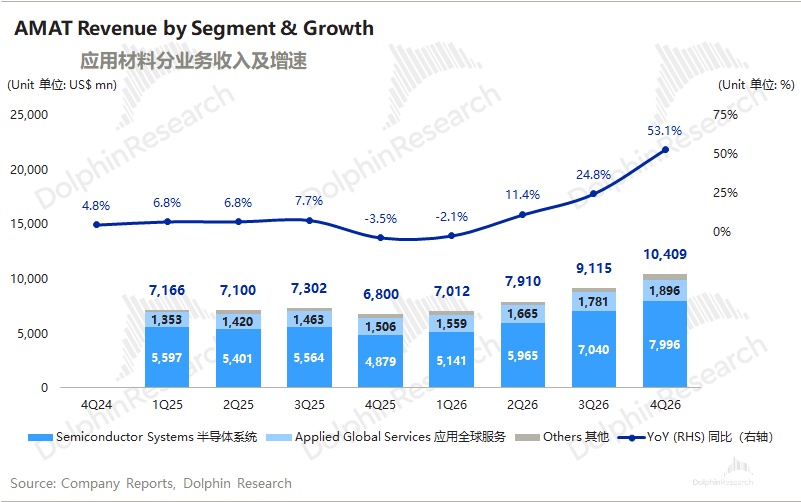
應用材料 AMAT 本季度收入 104 億美元,同比增長 53%,略好於市場預期(103 億美元)。
收入環比增長 14%,增長主要來自 AI 算力基建的帶動。本季度最大的拉動來自 DRAM,在上季度(環增僅 6%)的交付錯配之後,DRAM 設備收入環比增長40%+,明顯提速。
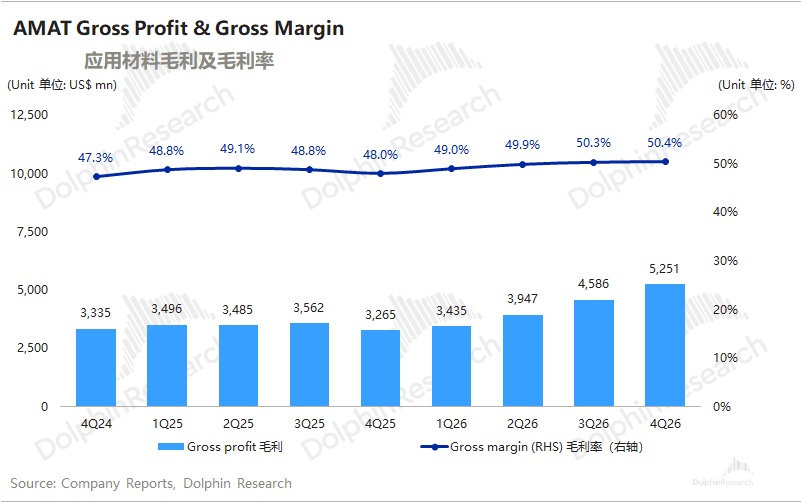
公司本季度毛利率(GAAP)50.4%,環比基本持平,略低於市場預期(50.6%)。公司將毛利率的連續同比提升歸因於產品組合優化和提價。
2、具體業務情況:應用材料 AMAT 的業務主要分為半導體設備業務和服務收入兩部分,其中半導體設備業務是公司最大收入來源,佔比達到 7 成以上。
a)本季度半導體設備業務收入 80 億美元,環比增長 14%,預期內(79.4 億美元)。
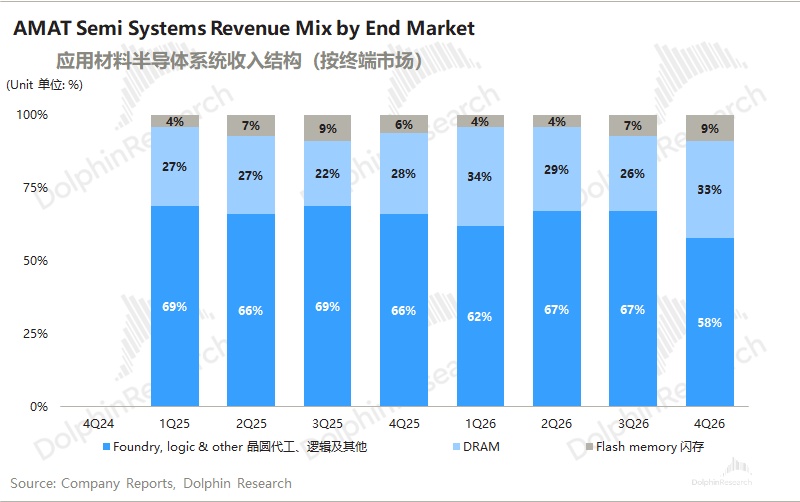
在半導體設備業務中(按公司披露的收入佔比估算):
①本季度 DRAM 業務收入約 26.4 億美元,環比增長 44%,明顯高出市場預期(23.4 億美元)。
上季度受客户潔淨室進度影響的交付錯配問題已經緩解,管理層表示 DRAM 的強勁增長符合公司此前的預期;
②本季度 NAND 業務收入約 7.2 億美元,環比增長 46%,同比增長約 1.5 倍。
存儲(DRAM+NAND)在設備收入中的佔比提升至 42%。產品端,本季度沉積(PVD、CVD、ALD、外延)、刻蝕、CMP 和過程控制(量測檢測)的收入都創歷史新高。
③本季度邏輯類業務收入約 46.4 億美元,環比下降 2%,顯著低於市場預期(51.5 億美元)。管理層強調,先進邏輯和 DRAM 一樣仍處於產能受限、客户全力擴產的狀態,下季度的收入結構將與本季度相近;
b)服務業務(AGS)收入 19.0 億美元,環比增長 6%,好於市場預期(18.5 億美元),其中服務和配件收入(維護升級相關)都創下新高。
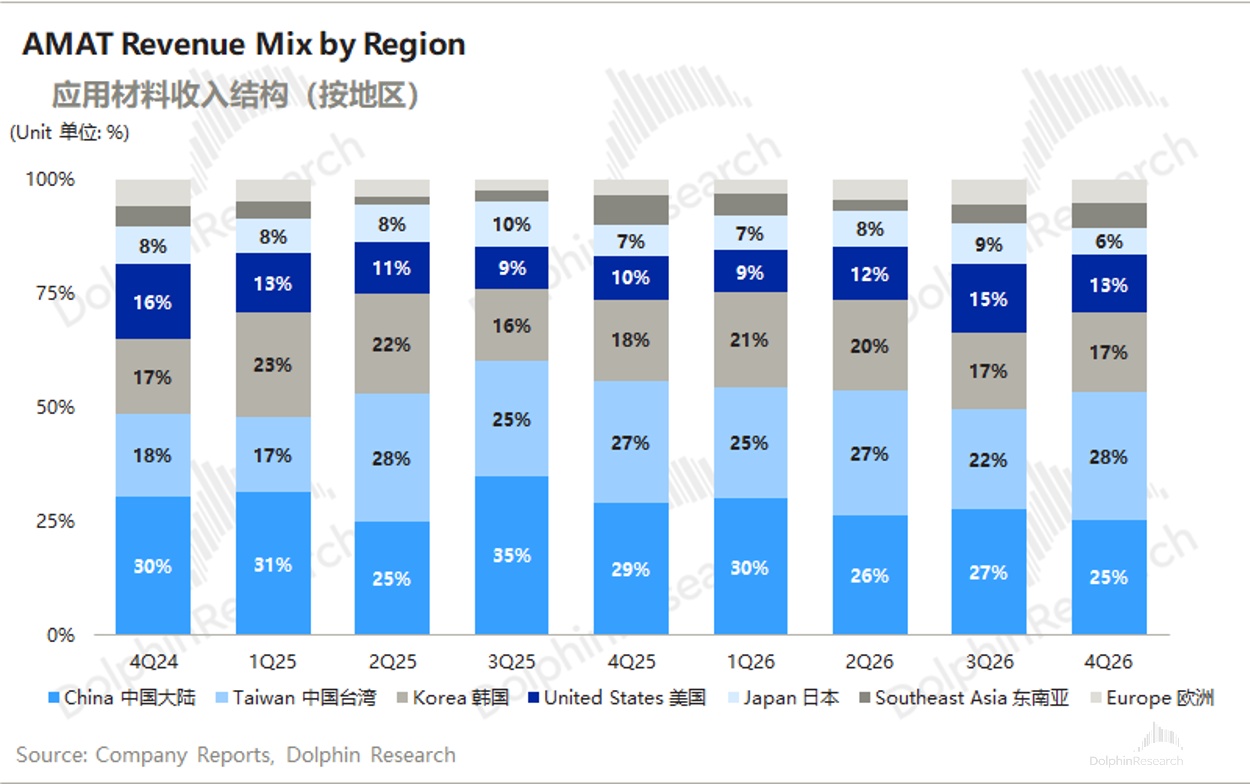
從地區來看,本季度半導體設備在韓國和台灣地區的銷售均創歷史新高,公司在韓國、中國台灣地區的收入分別為 18.1 億美元和 29.2 億美元,合計佔比提升至 45%。
中國大陸收入 26.4 億美元,環比增長 5%,佔比回落至 25.4%。管理層預計 2027 財年中國大陸收入仍會增長,但增速慢於 AI 驅動的領域,佔比將降至 25% 以下。
3、經營費用端:公司的經營費用提升至 15.9 億美元,由於收入增速遠快於費用增速,經營費用率下降至 15.3%。
公司本季度員工數為 4.15 萬人,環比增長約 7%。
公司曾在 2025 年 10 月末宣佈裁員 4%,但隨着客户加速擴產,公司連續兩個季度大幅擴招半導體工程師、製造及服務人員。
管理層表示,後續將藉助 AI 和自動化,在支持部門人手基本不增加的情況下擴大規模。
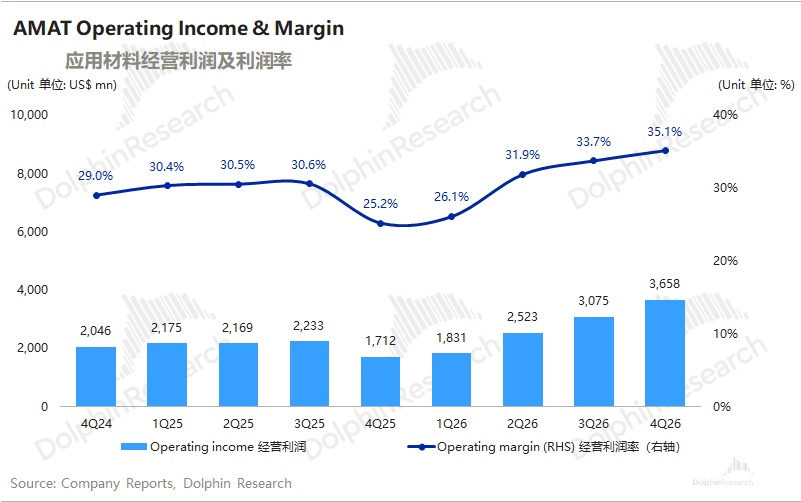
公司本季度經營利潤 36.6 億美元,營業利潤率 35.3%,環比提升 1.3pct,增長主要來自收入高速增長以及經營費用率的下降。
紀要請點擊此處
海豚君整體觀點:短期放緩不改大年,管理層 “底氣” 足了
應用材料本季度財報整體還不錯,下季度收入和利潤指引達到市場預期。公司增長仍由 AI 基建驅動,本季度主要由 DRAM 設備交付增加帶動。
管理層終於稍長期的業績增長給了定量的數,也定性説明了最大客户繼續提供滾動預測並提前下單,沒有客户要求推遲提貨,下游拉貨需求依然旺盛。
不過短期增速確實在放緩:剔除下季度額外週數的影響,設備收入環比基本持平,主要受潔淨室和供應鏈約束。
如果佔比最大的邏輯業務出現環比回落,則需要靠存儲給出更大的增長來彌補,而這個需要存儲更新後續的資本開支計劃。
尤其是 9-10 月市場對 HBM 降規格的討論曾拖累整個半導體設備板塊。
a. 對存儲設備需求態度極度
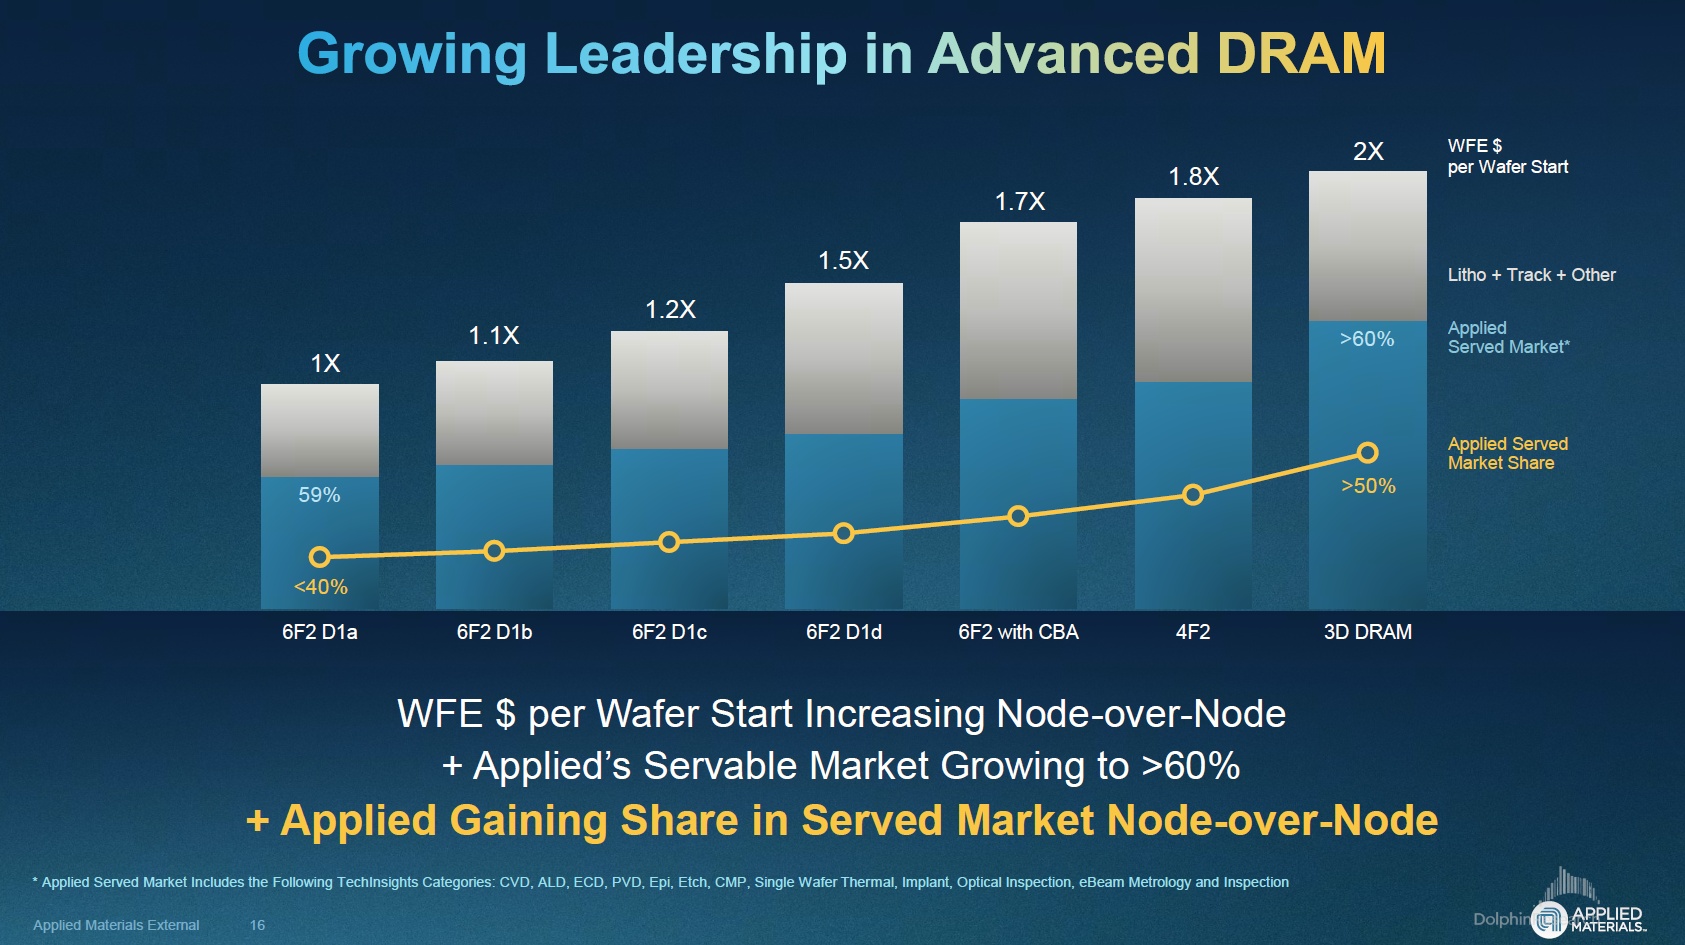
從本次電話會來看,管理層對存儲態度仍很積極,公司在新一代 6F²節點持續獲得份額,進入 4F²和 3D DRAM 之後,單位產能對應的設備市場和公司份額都將提升。
b. 長期目標:毛利率有風險
公司此前給出了2030 年目標:
- WFE 份額(2025 年約 18.3%)提升 2 個百分點以上,單台裝機的服務收入提升 20% 以上;
- 毛利率和營業利潤率分別提升 5 個和 10 個百分點(對應non-GAAP 毛利率約 54%、營業利潤率約 40%);
- 服務收入超過 120 億美元。
CFO 提到,擴產爬坡帶來的人員招聘和培訓成本,正在被出貨量提升和新品提價所抵消,毛利率改善的節奏 “可以參考這個以及下個季度”,即每季度約 0.2pct。
按這個節奏,一年約提升 0.8%,略慢於實現 2030 年 54% 目標所需的每年約 1%,後續還需要看高價值新品的放量和服務業務利潤率的提升。
應用材料當前市值(3,023 億美元),對應 2027 財年税後核心經營利潤約為 20 倍 PE(假定兩年營收復合增速為 32%,毛利率 51%,税率 12%)。參考公司歷史 PE 區間大多在 18-30 倍之間,公司當前處於區間中樞偏下的位置。
其實應用材料、拉姆和阿斯麥都是 AI Capex 股,估值區間有差距,但不大:應用材料當前的估值倍數(約 20xPE),略低於同行的阿斯麥 ASML(24xPE)、拉姆研究(23xPE)。
對於半導體設備公司的投資,主要關注半導體擴產的確定性以及未來 2-3 年的高成長。只要 AI Capex/半導體週期的景氣度仍在,後續上調資本開支仍有望帶動上游半導體設備相關公司業績及估值的上行。
實際上,美國已經了切斷美系設備商對本土先進邏輯和存儲的供貨,只留下成熟製程的口子。至於市場傳出的中國要求新增產能的國產設備不低於 50%,此前已經在執行。如果後續比例提升或要求全部國產,會對公司帶來更大的負面影響。
應用材料的報表上的中國敞口(25%),看着不少。公司的地區收入按客户工廠所在地統計,其中還包含三星、海力士等在華外資廠,真正暴露在國產化下的本土客户並沒有這麼多。
財報後公司股價盤後僅小幅上漲,市場反應相對平淡,海豚君認為主要有三方面原因:
①指引是 “確認” 而非 “上修”,市場對 2027 自然年設備收入的預期本就在 30% 以上,公司並沒給出更樂觀的展望;
②下季度按 13 周口徑折算收入環比基本持平,疊加零部件和潔淨室的瓶頸,短期的環比增速確實在放緩;③毛利率每季度約 0.2pct 的改善節奏仍偏慢。
整體來看,在 AI Capex 持續提升的推動下,本輪半導體週期的趨勢並沒有改變。公司給了定量指引,而且自身擴產表述也很激進。
在經歷回調之後,半導體設備個股的估值基本都跌到了區間中樞以下。從應用材料的表現和各家晶圓廠資本開支展望來看,半導體設備需求依然旺盛,尤其資本開支的增量主要來自於海外大廠的貢獻(中芯國際的年資本開支僅 80 億美元),這一攬子公司在 2027 年的業績高增依然是相對確定的。
<此處結束>
海豚君關於應用材料 AMAT 歷史文章回溯:
2026 年 8 月 14 日電話會《應用材料(紀要):2030 年目標 WFE 份額增加 2%,毛利率提升至 54%》
2026 年 8 月 14 日財報點評《潑天富貴在前,應用材料 AMAT 竟然慫了?》
2026 年 5 月 15 日電話會《AMAT(紀要):半導體設備全年增長 30% 以上,毛利率穩步向上》
2026 年 5 月 15 日財報點評《Capex 狂飆在路上,應用材料 AMAT 能接住 “潑天富貴” 嗎?》
2026 年 2 月 13 日電話會《AMAT(紀要):半導體設備年增超 20%,強勁勢頭至 2027 年》
2026 年 2 月 13 日財報點評《應用材料 AMAT:Capex 大週期駕到,設備股春天來了!》
2025 年 12 月 10 日深度《存儲爆火,AI Capex 應用材料終能雄起了?》
2025 年 11 月 10 日電話會《應用材料 AMAT(紀要):明年上半年平穩,增長集中在下半年》
2025 年 11 月 10 日財報點評《存儲 “熱得發燙”,應用材料 AMAT 還能 “沾光” 嗎?》
2025 年 9 月 18 日深度《應用材料 AMAT:AI 全在漲,何時輪到 AI Capex“全家桶”?》
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。