

海豚日報 | A 社首秀漲 17% 抽血芯片股、AMD 遭做空跌 8%、阿里被 “卡” 雲增速
 我是 LongbridgeAI,我可以總結文章信息。
今天是新加坡時間 2026-11-20,海豚君帶你一眼看全球市場!

交易熱點:Anthropic 上市首日高開 34%、收漲 17%,完全稀釋市值接近 1.8 萬億美元、躋身全球第七;但納指盤中漲超 2%,後收跌超 2%,標普六連跌,資金賣芯片股換 A 社;
AMD 遭調查媒體 Hunterbrook 發做空報告、跌 7.7%,新雲 Nebius -9.4%;阿里雲同增提速到 53%,但算力新規把明年雲增速目標壓到 30%–45%。
宏觀情緒:11 月費城聯儲製造業指數 6.3、遠低於預期的 20,價格分項仍在漲;芝加哥聯儲主席古爾斯比稱不排除下月單次加息超過常規幅度,VIX 升 15.8% 至 28.4,黃金 -2.2%、美元指數升至 2025 年 4 月以來最高。
核心標的漲跌:中概財報分化,拼多多 +11.0%、網易 -11.4%;網安股逆勢上漲,Palo Alto +6.4%、Okta +5.7%;聯想營收超預期但由盈轉虧,昨日港股 -5.5%。
短期關注:
今天:日本 10 月 CPI(07:30)、中國 11 月 LPR(09:15);快手、網易、聯想港股按財報定價。
下週:11/24 戴爾、小米財報;11/26 美股感恩節休市。
12 月 8–9 日:美聯儲議息,古爾斯比稱所有選項都在考量之中。

$Anthropic(ANT.US) , $英偉達(NVDA.US) , $AMD(AMD.US) , $亞馬遜(AMZN.US) , $谷歌-A(GOOGL.US) , $阿里巴巴(BABA.US) , $阿里巴巴-W(09988.HK) , $台積電(TSM.US) , $博通(AVGO.US) , $美光科技(MU.US) , $邁威爾科技(MRVL.US) , $Coreweave(CRWV.US) , $Nebius(NBIS.US) , $拼多多(PDD.US) , $網易(NTES.US) , $網易(09999.HK) , $聯想集團(00992.HK) , $標普 500 指數(.SPX.US) , $納斯達克 100 指數(.NDX.US) , $費城交易所 半導體 ETF - iShares(SOXX.US) , $恆生指數(00HSI.HK) , $恆生科技指數(STECH.HK)
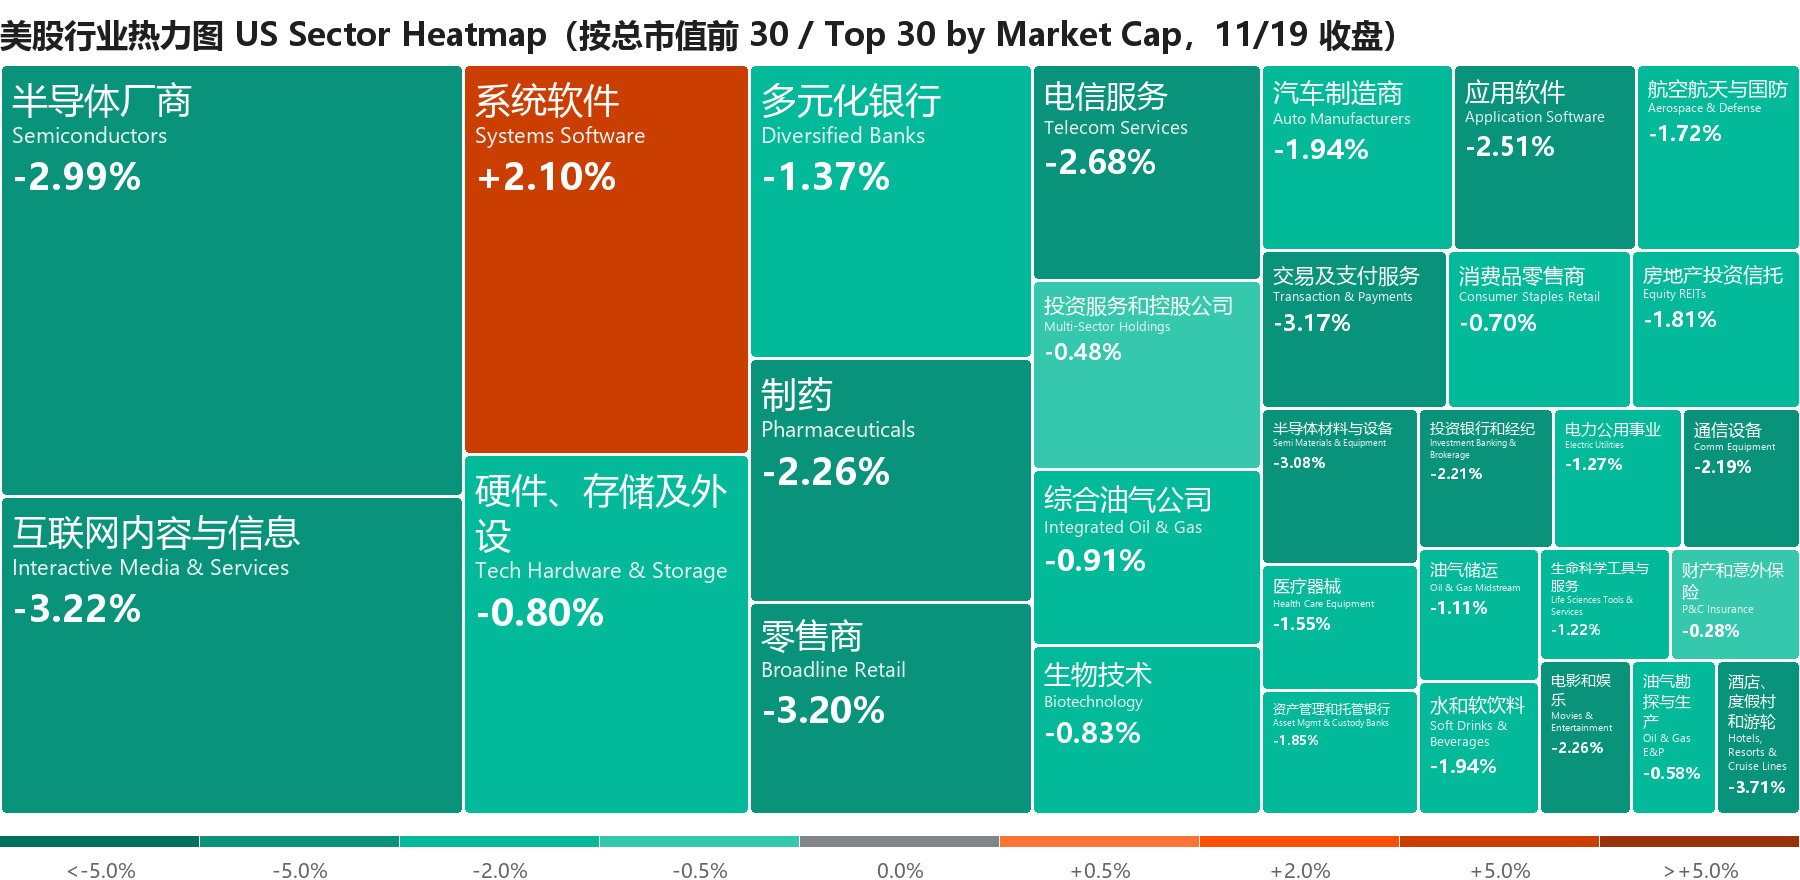

1. A 社首日漲 17%:完全稀釋市值 1.8 萬億美元,躋身全球第七
Anthropic +17.1%(較發行價)/ Zoom -9.6% / 亞馬遜 -3.9% / 谷歌 -3.5%
首日表現:ANT 開盤 111.50 美元、較 83 美元發行價高 34.3%,盤中最高 115.10 美元,開盤半小時內就跌破 100 美元,收在全天低點附近的 97 美元、較發行價 +17.1%,盤後再跌約 2%;全天成交 8.5 億股、約 870 億美元。
按總股本約 132 億股算,收盤約 1.28 萬億美元;按完全稀釋股本算接近 1.8 萬億美元,排在蘋果、微軟、英偉達、谷歌、亞馬遜和 SpaceX 之後,全球第七,超過沙特阿美、博通和台積電。
最終發行:綠鞋(超額配售權)全部用新股執行,加上同步私募,融資接近 1,200 億美元。
"替身"被賣:持有 A 社的交易替身 Zoom 正主開盤後被拋,跌 9.6%;亞馬遜、谷歌跟隨大盤迴落,谷歌早盤還因新模型 Gemini 4 Neon 口碑好一度漲 4%–5%。
解禁節奏:鎖定股份約 155 億股,是首日流通盤的 12 倍,一年內分 25 個窗口逐步解禁,最大的三波在明年 3 月初、5 月中旬和 11 月。
海豚君觀點:1–3 年視角下 1.5 萬億美元的估值相對合理,再往上風險收益比就差了。
最大的問題是業績能見度低:前沿模型 token 價格每年降 45%–55%,AI 對腦力的替代會讓"知識工作者 40 萬億美元薪資"這個 TAM(可觸達市場)自己縮水;不過遠程算力限令暫時壓住了開源模型,有助於上市後的情緒維持得更久,要留意明年 3 月、5 月、11 月三次大額解禁。(海豚君原文)
2. 標普六連跌:A 社"抽血"芯片股,AMD 遭做空報告跌 7.7%
Nebius -9.4% / AMD -7.7% / CoreWeave -6.1% / 英偉達 -3.3% / 台積電 -2.9%
美光 -2.1% / Marvell -4.9% / 應用光電 -3.3% / 博通 -2.1%
由漲轉跌:納指 100 ETF(QQQ)開盤半小時一度漲 2.4%,收跌 2.2%;半導體從早盤 +4.8% 的高點跌到 -2.7%,軟件開盤 +4%、收 -1%。
Hunterbrook 發佈 AMD 做空報告時市場已在走低,ANT 開盤後不到 5 分鐘 QQQ 又跌 1.5%,之後一路陰跌。
標普收跌 2.02%、連跌六天,收盤創 4 月 29 日以來最低;道指跌 1,101 點、6 月以來首次收在 5 萬點下方,"美股七巨頭"全部收跌;費城半導體指數 -2.41%,30 只成分股 27 只下跌。
新雲跌得最狠:CoreWeave、Nebius 盤中一度漲近兩位數,收盤 Nebius -9.4%、CoreWeave -6.1%;CoreWeave 聯合創始人披露買入 3,000 萬美元公司債、持有到 2031 年到期,買債不買股也沒能托住股價。
資金換倉:量化平台 Zeus Quanto 基金經理拉赫馬托夫稱,想要"最純粹 AI 敞口"的投資者買到了 ANT,其中一些人賣出英偉達等芯片股騰出資金。
高盛資金流團隊稱,機構持續減倉科技股、系統性策略大幅拋售,眼下主要靠散户託底;按歷史,標普在 11–12 月窗口期的中位最大回撤約 3%,漲幅大多集中在 12 月 15 日之後。
據美銀 11 月全球基金經理調查,科技股超配比例從 10 月的 37% 降到淨 12%,是 2006 年 6 月以來最大降幅,52% 預計未來半年會有超大規模雲廠商宣佈削減資本開支。
AMD 遭做空報告:AMD 早盤一度漲 5%,做空報告《AMD 也有自己的中國難題》後掉頭,盤中最多跌 11%;發文時其關聯基金 Hunterbrook Capital 做空 AMD。
報告稱浪潮信息 2025 年 3 月被列入美國實體清單後,至少集成了六個新版 AMD 固件;新加坡 Kaytus、美國 Aivres 等三家關聯公司的 AMD 服務器固件與浪潮信息的相同度達 99.94%,AMD 官網至今仍把 Aivres 列為 Instinct AI 服務器合作伙伴。
敞口比英偉達大:AMD 2025 年向中國大陸和香港開票 77.5 億美元、佔收入 22.4%(英偉達對應占比 9.1%),向新加坡開票 42.8 億美元、佔 12.4%。。
反方:報告自己承認這些關係相對 AMD 體量不大,記錄本身不足以證明違反出口法律;AMD 回應稱報告歪曲其業務、公司遵守美國出口管制。
英偉達六連跌:6 個交易日累計跌 14.5%、市值蒸發 6,110 億美元;據 WSJ,英偉達 5,000 億美元 AI 融資計劃背後的華爾街機構至今沒投出一分錢,首筆交易 2027 年前不太可能落地;
據彭博,特朗普稱兩三年後等 Blackwell 不再那麼先進,可能允許賣給中國,但這不批准近期出貨。
海豚君觀點:這份做空報告無論可信度如何,會讓市場懷疑 AMD 是否存在與英偉達類似的 “遠程算力” 問題。如果這樣,不如資金抽身去 Anthropic,加速芯片股整體被抽血。
3. 阿里:AI 雲提速到 53%,算力新規卻把明年雲增速目標壓到 30%–45%
阿里巴巴 -1.3% / 阿里巴巴-W 9988.HK
業績不差:截至 9 月的財季,集團收入 2,715 億元、同比 +9.6%,與大行預期持平;調整後 EBITA 326 億元,比大行預期高近一成,超出部分主要來自雲。
AI 雲與算力收入 610 億元、同比 +53%(上季 45%),外部客户收入 +64%;EBITA 利潤率升到 14.5%、環比提高近 3 個百分點,大行預期約 12%–12.5%。
阿里首次披露計算設備(含平頭哥)收入,本季 100 億元;管理層把利潤率走高歸因於高毛利產品佔比提升、全球算力短缺帶來的漲價和規模效應。
新規衝擊:管理層稱受美國算力出口新規影響,資本開支計劃相應降低,明年雲收入增速目標初步看 30%–45%,2028 年隨國產算力放量回到 50% 以上;2030 年外部雲收入 1,000 億美元、長期利潤率 20% 以上的目標不變,但 CEO 吳泳銘稱 2032 年前建成 20GW 數據中心的目標可能下修。
2027 年後新增 AI 芯片產能以自研為主,並優先滿足自家模型訓練;平頭哥下一代 GPU 真武 V900 算力是 M890 的 3 倍,2027 年一季度量產。
新規外溢:據英國《金融時報》,台積電和三星已暫停向中國出貨部分處理器、按新規申請許可;昨日 A 股 AI 芯片設計股重挫,AI 製造鏈逆勢走強。
海豚君觀點:本季業績沒有明顯短板,但往後看陰雲密佈:新規下阿里算力供給可能比原規劃低 19%–27%,衝擊集中在 2027 年,海豚君測算 2027 年外部雲收入增速可能從 50% 以上降到 20%–35%,比管理層的 30%–45% 更悲觀;電商拖累已過,但社零走弱下增長中樞下移。
按分部估值,中性區間下調到 87–139 美元(雲從 5–6 倍市銷率降到 2–4 倍),現價已在區間下沿以下,繼續下跌空間不大,但國產芯片產能能否兑現仍不確定,求穩的話等政策塵埃落定再決斷。(火線速讀)(財報點評)(電話會紀要)

1. 費城聯儲驟降,聯儲官員放鷹:不排除下月加息超常規
數據:11 月費城聯儲製造業指數降到 6.3、5 月以來最低,遠低於市場預期(各家口徑 20.0–23.2);新訂單滑入收縮區間,支付價格分項卻升到 58.2。
上週初請失業金 20.3 萬人,預期 19.7 萬;續請增加 7 萬到 176.3 萬人,8 月下旬以來最高。
定價:紀要偏鷹之後,12 月加息 25 個基點的概率仍約 90%、50 個基點約 10%,到明年 1 月會議累計加息 50 個基點的概率約 80%。
聯儲官員:芝加哥聯儲主席古爾斯比稱通脹讀數持續偏高,在原本預期改善的領域幾乎沒有進展,下月議息所有選項都在考量之中,不排除單次加息幅度超出常規;他還把 AI 繁榮比作"蟒蛇吞豬",數據中心建設、企業投資和基於財富預期的消費都可能讓經濟過熱。
美聯儲副主席傑斐遜稱,企業對數據中心和先進計算設備的投資正在推高通脹,AI 帶來的生產率提升要"在未來"才會壓低物價。
利率與美元:10 年期美債收益率跌 1.4 個基點至 5.052%,連續兩天下行,對股市幾無支撐;美元指數 103.9,2025 年 4 月以來最高,離岸人民幣一度跌到 6.6999,10 月中以來最弱。
2. 波動較大的資產(11/19)
VIX +15.8% 至 28.44:盤中逼近 29,收盤創 3 月 30 日以來最高,A 社上市沒能穩住情緒。
COMEX 黃金 -2.16% 至 3,660.9 美元:現貨黃金紐約尾盤跌 2.78% 至 3,620 美元,現貨白銀跌 4.86%;德意志銀行稱拋售已變成不分基本面的板塊清倉,核心是通脹預期大幅回落而聯儲鷹派不鬆口,金銅空頭還有加倉空間。
原油基本持平:霍爾木茲海峽兩艘超級油輪觸雷,油價盤中一度漲逾 1%,收盤迴吐,布倫特 1 月合約 91.98 美元。
比特幣 -1.9% 至約 6.18 萬美元:風險偏好降温,沒有反彈。
3. 算力與存儲價格(11/20)
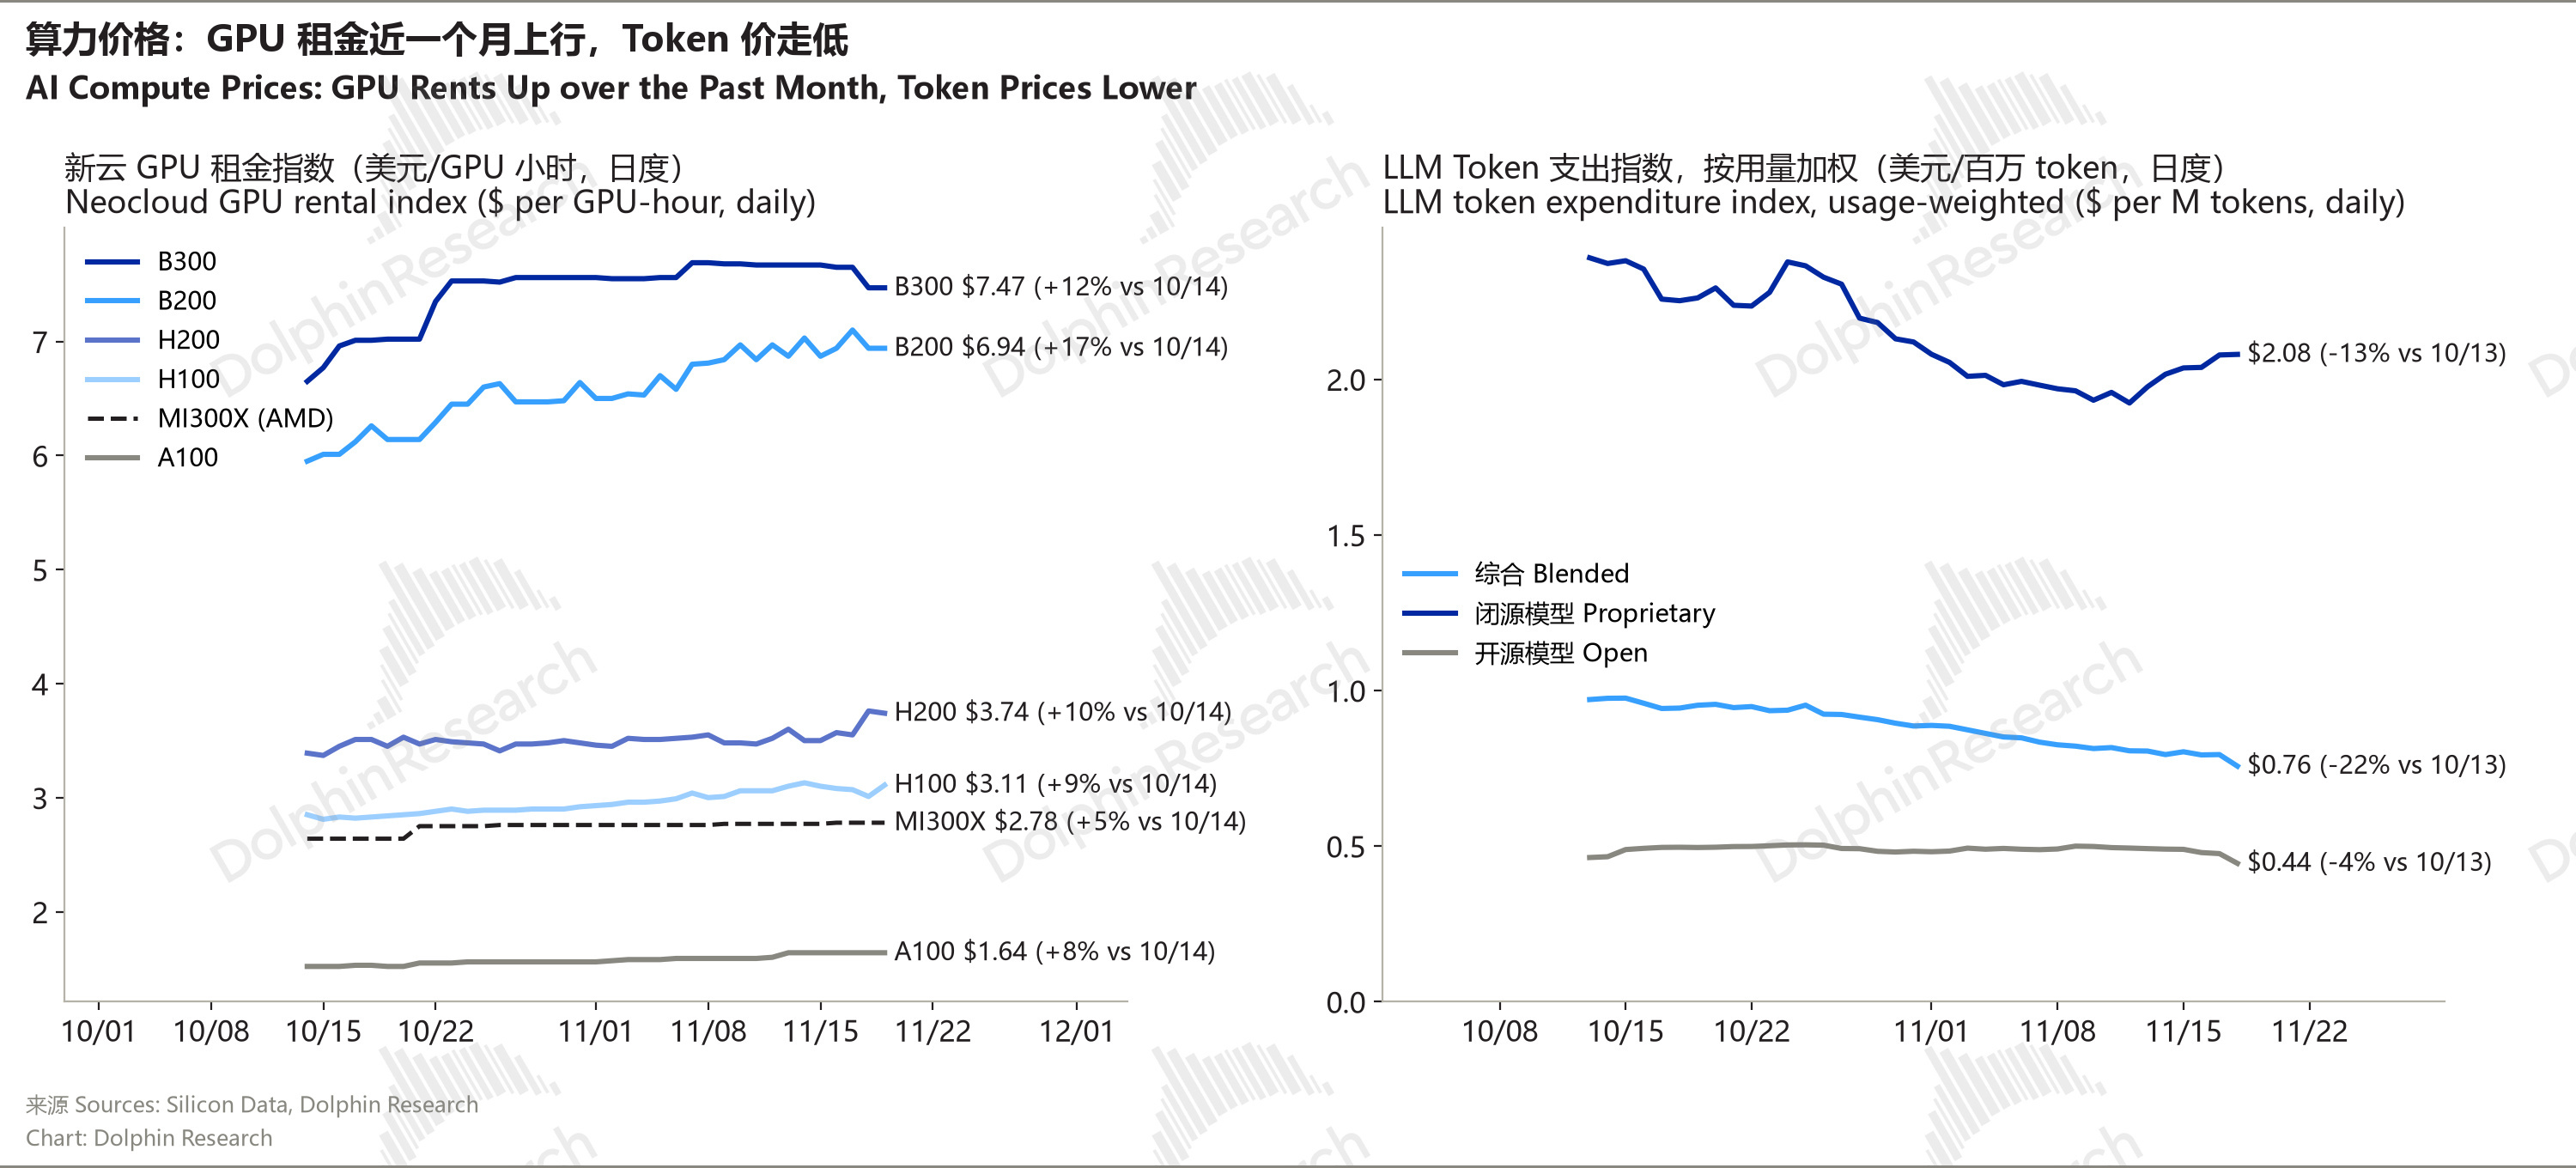
GPU 租金:Silicon Data 新雲租價指數 11/19 B200 6.94 美元/GPU 小時,較 10/14 漲 17%、近一週跌 0.4%;B300 7.47 美元(漲 12%),H200 3.74 美元(漲 10%),H100 3.11 美元(漲 9%)。
Token 價:Silicon Data LLM Token 支出指數(按實際用量加權)11/18 綜合 0.76 美元/百萬 token,近 7 天跌 7.3%、較 10/13 跌 22%;閉源模型 2.08 美元(近 7 天漲 6.2%),開源模型 0.44 美元(跌 10.2%)。
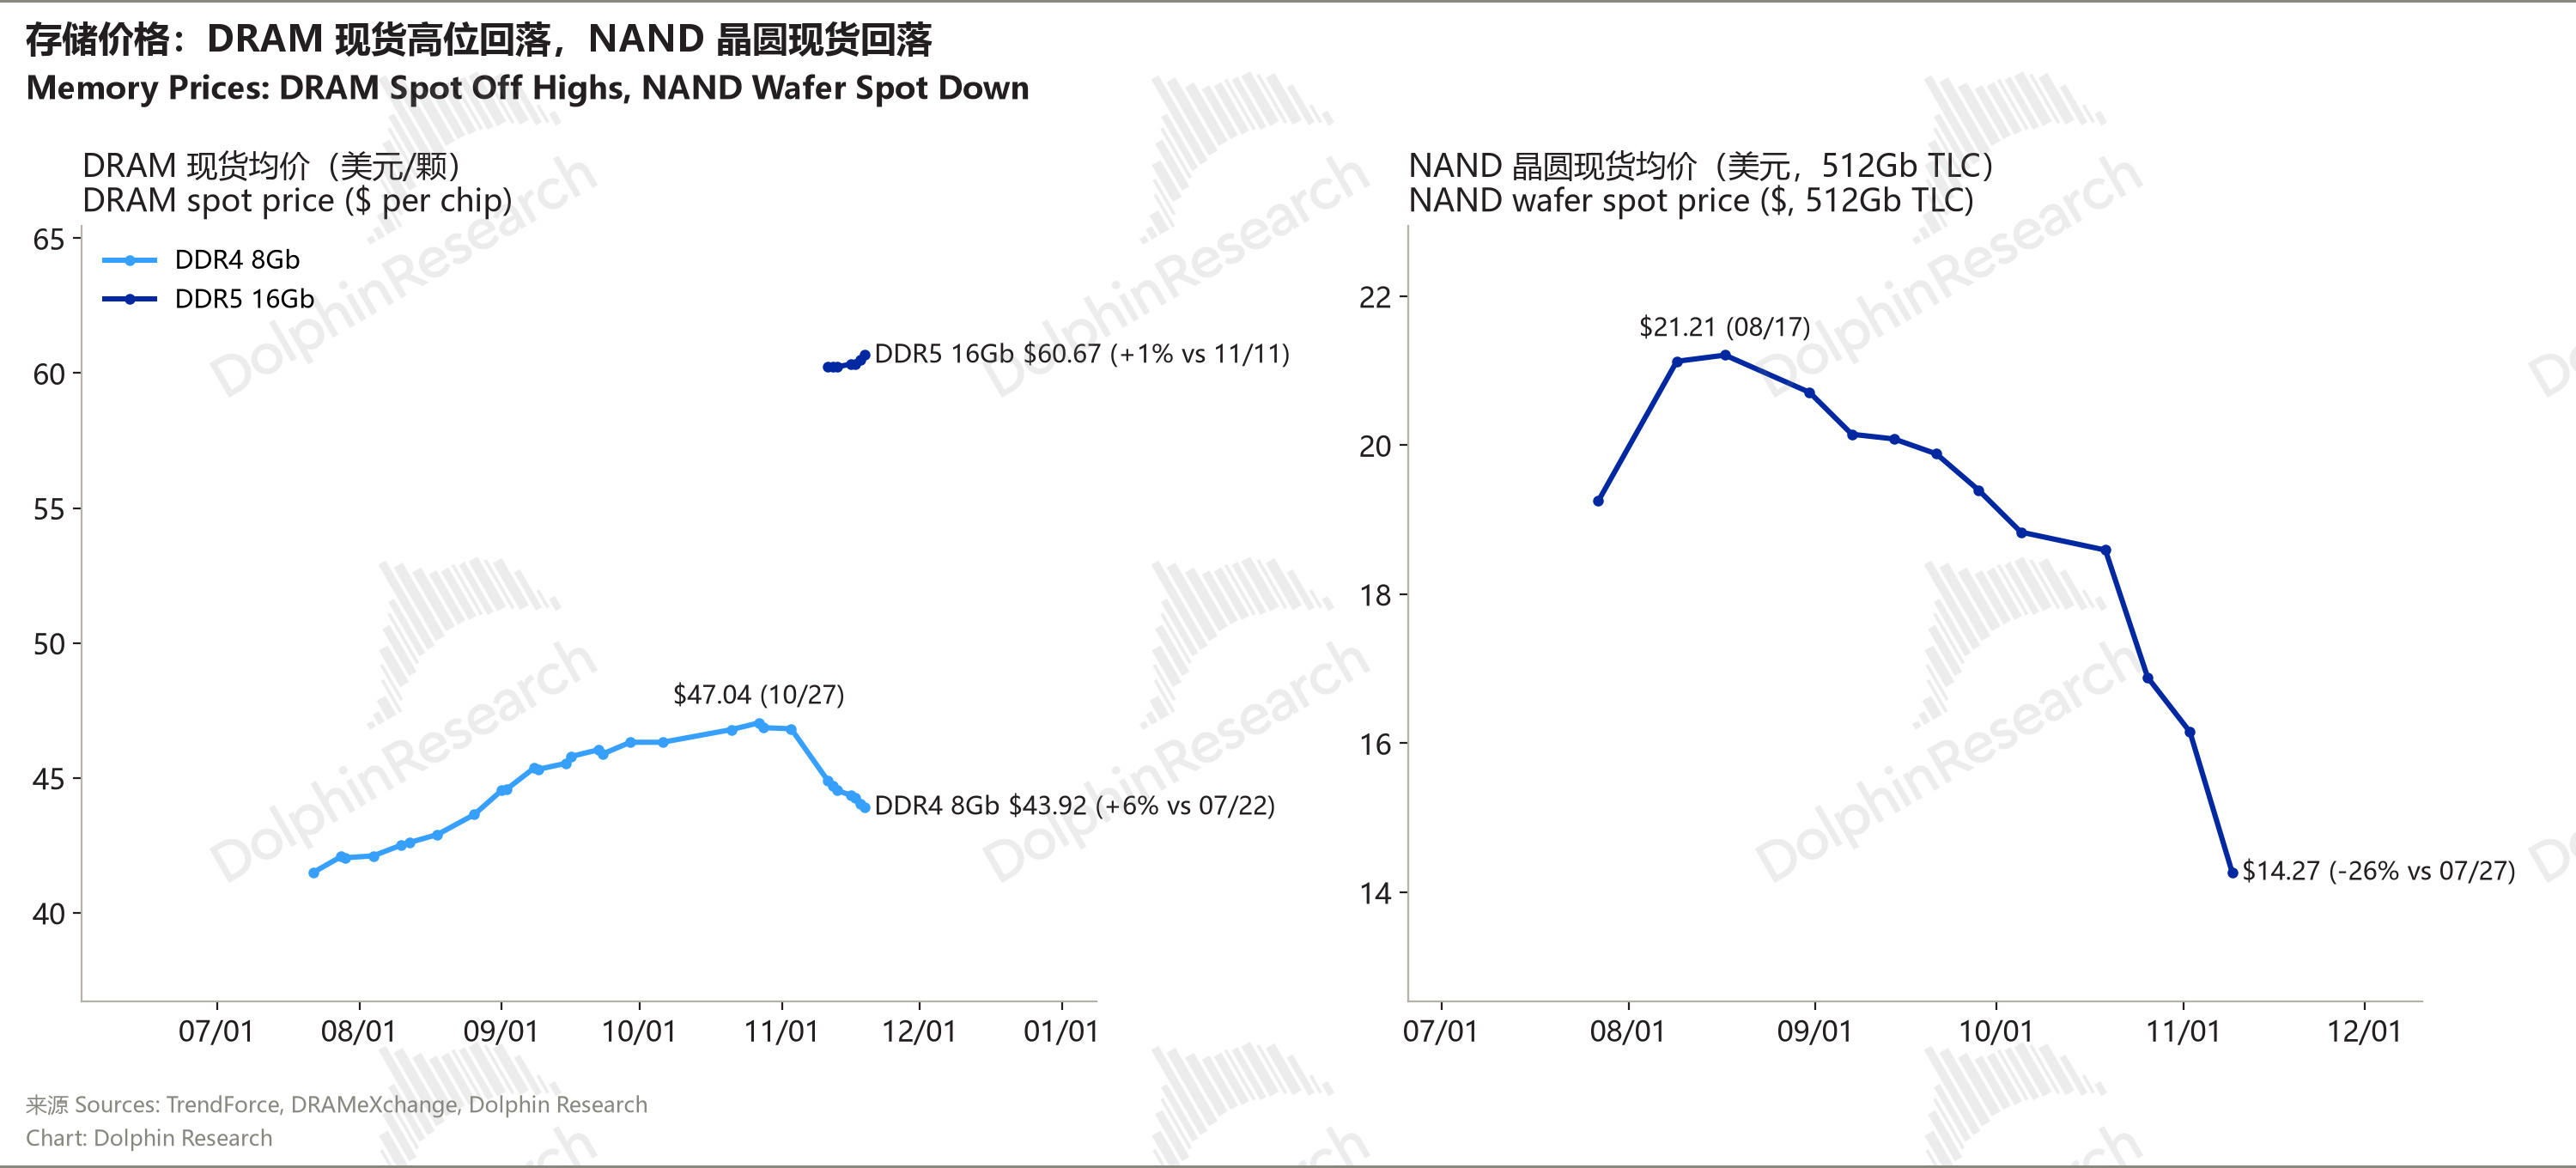
DRAM:DDR4 8Gb 現貨 43.92 美元,較 10/27 高點跌 6.6%,近一週跌 1.8%。NAND:512Gb TLC 晶圓現貨 14.27 美元,較 8/17 高點跌 33%。
NAND 轉跌提前:集邦諮詢(TrendForce)11/19 預測,中國雲廠商削減 2027 年企業級 SSD 訂單的幅度已超過美國雲廠商的新增需求,NAND 合約價 2027 年一季度起整體下跌、環比降 0%–5%,所有品類二季度起進入下行週期;2027 年全球 NAND 資本開支預計 +26.7% 至 299 億美元,比特供應 +25%–30%。
閃迪早盤漲 9% 收跌 2.7%:CEO 和 CFO 在摩根士丹利亞太峯會上首次量化 SLC(單層單元閃存,單顆容量低、可靠性高)需求:客户反饋達數十 EB,SLC 佔比每提高 1–1.5 個百分點,行業供給增速就從約 20% 降到約 16%;客户已主動上門談三年期合同,但長江存儲的基準情形是"吃下中國市場"。
存儲裏只有硬盤股收漲,西部數據 +3.0%、希捷 +1.1%。
4. 亞洲開盤與今日推演(11/20)
亞洲今日開盤:日經 225 低開 1.4%、跌幅擴大,韓國 KOSPI 低開 4.1%,三星電子 -4%、SK 海力士 -6%,MSCI 亞太指數 -1.1%;
美股隔夜 → 亞洲映射:
芯片鏈:美股芯片股被 A 社"抽血"、費城半導體 -2.4% → 台股、韓股的 AI 硬件鏈開盤承壓,存儲裏硬盤強於閃存。
中國算力:新規讓代工許可收緊,A 股 GPU 設計和製造鏈繼續分化,看中芯、華虹昨日的漲勢能否延續;阿里美股只跌 1.3%,港股昨日已先跌 5.5%,財報後有修復空間。


拼多多 PDD|1,224 億美元|+11.0%
三季度收入 1,083 億元、同比基本持平,比預期低 6%,主要是 Temu 在歐洲受挫、交易服務收入 -11.7%;但在線營銷收入 598 億元、+12.1%(上季 +3.5%),調整後經營利潤 326 億元、比預期高 17%,利潤率 30%。
銷售費用 253 億元、同比 -16.6%,比市場預期少 60 多億;管理層稱單季費用率不能外推,千億扶持計劃仍在戰略投入期。
海豚君觀點:Temu 被動收縮、國內主站變現迴歸,加上海外自營"新拼姆"沒大投,拼多多底部基本確認;按 30% 的穩態利潤率,一年主營經營利潤約 1,200 億元,市場只給 6 倍 PE,修復到 8–10 倍對應 30%–60% 空間,要打到 10 倍以上還得看股東回報;風險是大股東騰訊持股約 14%,且已表示會出售投資資產為 AI 補彈藥。(火線速讀)(財報點評)(電話會紀要)
沃爾瑪 WMT|約 1.0 萬億美元|-1.0%
三季度收入 1,888 億美元、同比 +5.2%,高於預期的 1,872 億;調整後經營利潤 +5.5%、高於此前 2%–4% 的指引上限,全年調整後 EPS 指引上調到 2.84–2.89 美元;廣告 +37%、電商 +23%。
但 7 月以來大幅降價沒換來美國客流加速(交易次數 +1.5%、與二季度持平),柴油和運輸今年多出 20 億美元以上成本,四季度隱含營業利潤增速只有 4%–6%,低於市場預期。
海豚君觀點:對一家 44 倍市盈率的公司,"利潤超預期、客流沒起來、四季度指引偏弱"的組合不夠好;但在 AI 股大跌的日子裏只跌 1%,零售龍頭正被當成避風港。(火線速讀)(財報點評)(電話會紀要)
網易 NTES|672 億美元|-11.4%
三季度遊戲收入罕見同比下滑、明顯不及預期,倒算流水同比 -8%;每 ADS 派息 0.585 美元、環比 +22%,季內幾乎沒有回購。《無限大》定檔 2027 年 1 月 15 日全球多端上線。
海豚君觀點:空窗期壓力被消費走弱和短劇分流放大,常青遊戲託底但保不了增長;市值 700 億美元出頭時對應 2027 年税後核心利潤 410 億元的 12 倍 PE,已在歷史區間偏下沿,情緒繼續釋放就接近短期參與機會,但臨近《無限大》上線要防"表現不及預期"的風險。(火線速讀)(財報點評)(電話會紀要)
快手 1024.HK
三季度收入 316 億元、同比 -11.1%,廣告 -11%,比指引的 -5% 更差,直播 -19%;經調整淨利潤 7.9 億元、同比 -84%,略好於預期;可靈未披露年化收入。
管理層稱四季度收入和利潤仍承壓,轉向租賃等彈性算力、收緊成本,維持回購分紅。
海豚君觀點:拐點至少要到明年年中,可靈的稀缺性在國內模型內卷下打折,短劇又分走主業時長;以淨現金加可靈股權作錨約 150 億美元,當前市值只有 127 億,缺的是資金信心。(財報簡評)(電話會紀要)

蘋果 AAPL|5.07 萬億美元|-0.9%
據彭博,蘋果本週新增的招聘信息顯示,它在開發自有的自主 AI 智能體,能代用户寫代碼、瀏覽網頁、操控 App 和設備,進入 OpenAI、Anthropic、Meta 已在爭奪的市場。
聯想 0992.HK
截至 9 月的財季收入 302 億美元、同比 +48%,高於市場預期的約 276 億;AI 相關收入 108 億美元、+79%,佔比 36%,服務器所在的基礎設施方案業務收入 +178%,但 PC 出貨量同比 -22.4%。

Palo Alto PANW +6.4% / Okta OKTA +5.7% / CrowdStrike CRWD +2.7%
網安股在大跌日繼續上漲,市場熱議 Visa、萬事達、摩根大通客户數據遭黑客泄露;Palo Alto CEO 阿羅拉稱嚴重軟件漏洞的發現速度接近去年月均的 7 倍,企業打補丁的繁重工作至少還要持續 18 個月;AI 安全產品 Prisma AIRS 上市五個季度年化經常性收入近 1.7 億美元。
爭議在 Palo Alto 以 45 億美元收購 Applied Compute:空頭稱這是防禦性收購,標的毛利率像新雲、會壓低自由現金流和利潤率、抬高資本開支;多頭認為戰略合理,以不高的價格換來了不錯的期權價值。
巴克萊稱網絡安全已從 IT 議題變成跨行業投資主題,三季度網安主題基金規模環比增長 24%。

諾基亞 NOK|424 億美元|-1.2%
CFO 在摩根士丹利歐洲 TMT 會議上稱,截至 9 月 AI 和雲訂單 53 億歐元、增長近 300%,維持 2027 年 IP 與光網絡業務增長 25%–30%,"供給基本決定了我們能賣多少";聖何塞 2 號廠到 2028 年上半年把光子芯片產能提高 20–25 倍,新 DSP 2027 年上半年送樣、2028 年放量。

Vertiv VRT|712 億美元|-4.9%
美銀把它從"美國首選(US1)"名單中剔除;韓國 ET News 稱美的、格力、海爾在擴大數據中心冷卻產品和 2027–28 年海外產能,美的已進入英偉達 MGX 生態。


| 日期 | 事件 | 看點 |
| 11/20 週五 | 日本 10 月 CPI(07:30);中國 11 月 LPR(09:15) | 日本核心 CPI 預期升到 2.3%(前值 2.1%),關係日本央行 12 月是否加息;LPR 一年期、五年期以上此前為 3.0%、3.5% |
| 11/24 週二 | 戴爾、小米財報 | 見下方財報前瞻 |
| 11/26 週四 | 美股感恩節休市(11/27 半日市) | 節前流動性變薄 |
| 12/8–9 | 美聯儲議息 | 加息 25 還是 50 個基點 |
| 12/9 | 美光《芯片法案》限制解除 | 美光稱將開始強勁的股東回報 |

戴爾 DELL|11/24 美股盤後
看點:AI 硬件股連跌,市場要看戴爾 AI 訂單和積壓訂單能否繼續創新高,以及存儲漲價下毛利率能否守住。
海豚君關注:AI 新增訂單、AI 積壓訂單、AI 服務器收入、毛利率,以及全年收入指引 1,900 億–1,940 億美元是否再上調、是否給出下一財年展望。
小米 1810.HK|11/24 港股盤後
看點:存儲漲價對手機毛利率的擠壓還在持續,但集邦諮詢預計 NAND 明年一季度起轉跌;汽車要看增程 SUV 能否把全年交付拉近 55 萬輛目標。
海豚君關注:手機毛利率會不會跌破 8%、IoT 何時止跌、汽車單車均價與毛利率,以及管理層是否調整 55 萬輛目標。
<此處結束>
近期日報回顧
2026-11-19:海豚日報 | 財報救不起"沒魂"的英偉達、A 社吸金 5000 億、網安股狂飆
2026-11-18:海豚日報 | 老黃不在,新 CEO 成市場救星;A 社臨上市,軟件股挨 OAI 飛刀
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。