考慮到指引疲軟,博通下跌 2.7% 是可以理解的。該股一度暴跌 7%,隨後因美聯儲理事暗示 9 月利率將保持穩定,市場整體樂觀情緒推動其部分反彈。在我看來,目前仍是一個不錯的買入估值。
N

精選☕️ [任務幣抽獎] 每日市場熱議 —— Snowflake 飆升 16%,華爾街因沃勒轉向鴿派而反彈
Snowflake 因財報遠超預期而大漲 16.55%,美聯儲理事沃勒的鴿派傾向令 9 月加息概率暴跌。美國三大指數均收漲逾 1%。特斯拉 Cybercab 官方...


考慮到指引疲軟,博通下跌 2.7% 是可以理解的。該股一度暴跌 7%,隨後因美聯儲理事暗示 9 月利率將保持穩定,市場整體樂觀情緒推動其部分反彈。在我看來,目前仍是一個不錯的買入估值。
Snowflake 因財報遠超預期而大漲 16.55%,美聯儲理事沃勒的鴿派傾向令 9 月加息概率暴跌。美國三大指數均收漲逾 1%。特斯拉 Cybercab 官方...
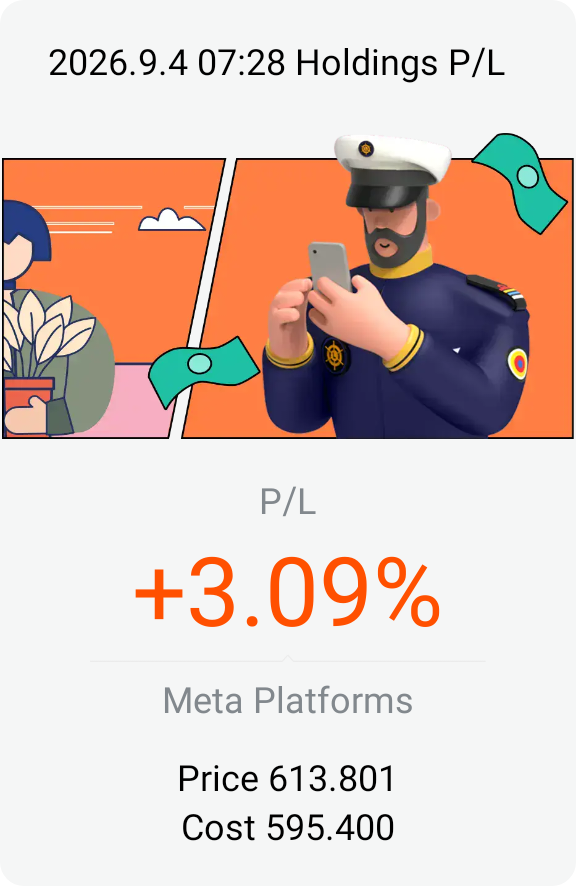
$Meta(META.US)
背景:Meta 已同意一項高達 170 億美元的擬議和解方案,該方案將改變兒童使用 Instagram 和 Facebook 的方式。這項協議尚待法官批准,旨在解決由多個州總檢察長組成的廣泛聯盟提起的訴訟,訴訟涉及 Meta 的平台對兒童和青少年的影響。根據擬議安排的條件,兒童將受到默認每日使用時長限制和夜間禁用的約束,而這些限制需要家長手動關閉。目前 Meta 從青少年身上獲得的廣告收入微乎其微,但年輕人對於 Instagram 和 Facebook 的未來至關重要。新規則可能導致該羣體互動減少,並使得 Meta 在長期內更難吸引年輕受眾。
我的交易:這從來就不可能是一個長期的虧損。針對社交媒體公司的訴訟非常普遍,因此股價下跌只是長期定投的機會。我繼續持有是因為當前股價遠未達到該公司的估值水平。
要點:該和解還將帶來持續的合規成本,如獨立監控和新的年齡驗證手段。投資者更大的擔憂是,更嚴格的限制措施是主要侷限於未成年賬户,還是會成為進一步監管社交媒體網站的先例。@船长的宝藏
博通(Broadcom)的業績也相當亮眼。AI 芯片收入同比翻了三倍多,增長率達 86%,這是投資者樂見的增長態勢。然而,其指引比華爾街預期低了 02 億美元,在當前預期過高的市場中,這被視為 “拋售” 信號,尤其對尋求短期收益的交易者而言。我個人認為博通今晚不會出現暴跌,儘管未來幾周需要關注的支撐位和阻力位分別為 350 美元和 370 美元。
戴爾週三大漲 15.8%,因其 AI 服務器更新故事持續發酵。儘管博通營收增長 86% 且 AI 芯片銷售額翻了三倍多,其股價仍下跌——因為其指引未能滿足預期。ADP 數據疲軟……
受加息壓力及預期影響,新加坡房地產信託基金(REITs)板塊遭受重創,即便相關 REITs ETF 也在持續下挫。這對長期股息投資者而言是加倉或建倉的良好機會,儘管我個人認為價格可能進一步走低。
美國中央司令部週二打擊了伊朗革命衞隊目標;伊朗對駐約旦和巴林的美國基地進行報復。油價漲幅超過 5%。戴爾將其全年營收指引上調了 250 億美元……
$蔚來(NIO.US)
背景:蔚來股價跌破 4 美元支撐位,延續了近三個月幾乎 30% 的跌幅。這種短期挫敗感背後,是其截然不同的財報圖景。蔚來已開始展現正向自由現金流和少量調整後利潤,同時其高端純電動業務仍在快速擴張。看多蔚來的邏輯在於,高端銷量、利潤率修復以及經常性服務收入,能推動公司走向自我造血的增長模式。Q2 業績印證了其中幾個關鍵點:交付量升至 107,658 輛,高端 ES8 和 ES9 佔比顯著,車輛銷售額達 291 億元人民幣。車輛毛利率 18.5%,整體毛利率 18.4%,這與利潤率復甦敍事相符,得益於研發管控收緊。看空觀點則認為,蔚來仍是一家資本密集且聚焦中國的電動車企,規模效應並未可靠地轉化為盈利性、低風險的增長。不過 Q2 業績對此有所緩解:實現少量非 GAAP 淨利潤,毛利率 18.4%,自由現金流為正,加上 567 億元人民幣的現金儲備,緩解了短期融資壓力。然而,營收不及預期,且 Q3 交付指引 10.8 萬至 11.1 萬輛僅略高於 Q2 水平,儘管此前曾創下月度紀錄,這削弱了銷量持續高增的預期。管理層還提示材料成本約 1.4 萬元人民幣/車(較 2025 年底)及芯片成本可能再增加 2000-3000 元/車,這使得利潤率可持續性存疑。
我的交易:我在去年末股價經歷一波上漲後才開始建倉,入場時機偏晚。此外,當前股價回落至 3 美元以上,市銷率低於 1,暗示存在潛在低估。
總結:營收不及預期及 Q3 指引疲軟表明前路並非坦途,但關鍵的盈利里程碑已在實際數據中初現端倪。@船长的宝藏
我投票給 +3 ~ 8%。
AI 的快速普及對博通(Broadcom)是一大助力,尤其是自 2022 年底生成式 AI 爆發以來。該公司的專用集成電路(ASICs)可定製以加速 AI 處理,使其成為比競爭對手圖形處理器(GPUs)更節能的選擇。此外,博通的業務範圍超越半導體,其網絡解決方案遍佈數據中心運營的各個角落。
管理層預計其加速增長將持續。對於第三季度,博通指引營收為 294 億美元,同比增長 84%,調整後 EBITDA 約為 200 億美元,增長 87%。這將標誌着與公司第二季度業績相比顯著加速。
風險:另一方面,Marvell 是一個很好的例子,雖然財報超預期,但謹慎的指引可能導致市場重新評估該股的估值。鑑於博通的市盈率已高達約 61 倍,一些交易員可能會在財報前做空該股,儘管博通的前向市盈率為 20 倍,PEG 為 0.70,實際上被低估了。
我的預測:$380
$博通(AVGO.US) 將於美東時間週三 9 月 2 日收盤後公佈 2026 財年第三季度業績——數據將在週四新加坡時間凌晨 04:00 左右出爐。⏰英偉達此前已超預期。博通交易價格約為...
我本週在關注蔚來和博通財報。蔚來近幾周承壓,若財報表現良好,有助於推動股價上漲。另一方面,博通在 AI 芯片公司中表現掙扎,估值問題確實令人擔憂。
Anthropic 週日與英偉達支持的 Lambda 敲定了一項 350 億美元的雲計算協議——這是其本月第四筆鉅額算力交易。加息概率也再次攀升,在週五後的僅一個交易日後就達到了 64-65%……
$台積電(TSM.US)
背景:總結台積電過去一週的正面新聞。台積電正準備使用其 3nm 工藝為小米制造 Xring O3 處理器。該交易擴大了台積電在人工智能消費設備和自動駕駛應用方面的客户羣,鞏固了對高利潤率技術的需求。
還有報道稱對沖基金拋售閃迪股份並轉向台積電,凸顯了投資者對台積電在半導體和 AI 基礎設施週期中敞口的偏好。其基礎業務依然強勁。據報道 7 月收入增長 44.7%,凸顯了強勁的 AI 相關需求,並支持對強勁業績和指引的預期。台積電與索尼同意投資 47 億美元成立一家合資企業,用於生產下一代智能手機圖像傳感器,預計 2029 年實現量產。該項目可能增加另一個戰略增長途徑,儘管收入還需數年時間才能產生。
我的交易:上週在英偉達財報前建立了一個小倉位,因為我預期英偉達的業績將推動 AI 板塊走高。這是一個計算過的風險,在週五拋售之前就已獲利。
要點:雖然短期買入因這個機會而得到驗證,但我仍然認為這個成本價對我來説有點太高了。如果可能的話,我想在 400 美元以下攤薄成本。@船长的宝藏
週五賠率飆升,因 Warsh 暗示利率上升的可能性增加,且若無法維持 2% 的目標通脹率,加息可能比預期更快到來。股市普遍拋售,包括英偉達在內,抹去了幾乎全部此前 Stella 財報帶來的漲幅。
美聯儲主席凱文·沃什在週五傑克遜霍爾年會的主旨演講中帶來鷹派意外,警告通脹趨勢尚未 “顯著改善”,並將 9 月加息概率從約三分之一推高至……
可惜單日漲幅約 7% 未能維持,英偉達因兩大可能性回落 4%:
1. 高頻交易者的獲利了結。我認為大多數人並未預料到財報後股價會出現如此樂觀的跳漲——多數人預計變動幅度可能在 2% 至 5% 左右。因此,在短暫的熱潮與樂觀情緒推動下,出現了獲利機會。
2. 沃什(Warsh)在傑克遜霍爾的關鍵聲明:這是他和他的團隊最接近於做出決定的一刻,即如果他們不確定基礎通脹是否會回到 2% 的目標,就會加息。這導致大多數股票出現回調,尤其是科技板塊的股票,因為投資者再次被提醒要謹慎對待宏觀經濟狀況。
在這個市場中,沒有任何標的比 $英偉達(NVDA.US) 更具代表性:一家市值 5.07 萬億美元的公司,正迎來自 2022 年以來最長的虧損期,其背後的整個 AI 產業鏈都在重新定價。在三天內……
英偉達硬生生帶動了股市,尤其是硬件芯片板塊,大多數公司昨日都分享了榮耀並增加了市值。儘管我預計英偉達在回調前會嘗試突破阻力位,因為其他公司正在獲利了結並盤整。
一隻股票增加了 4420 億美元,十一個板塊中有十個仍然收跌。今晚一位全新的美聯儲主席將發表講話,而新加坡的工廠數據悄然表明 AI 交易是真實的。
英偉達的業績再次超出分析師預期!營收為 962 億美元,同比增長 106%,其中數據中心業務營收 890 億美元,同比增長 117%。下一季度的指引約為 1080 億美元營收,比剛剛公佈的季度指引高出約 100 億美元。英偉達首次披露了 2028 財年約 70% 的營收增長展望,這大約是華爾街預期的 1.5 倍。我很希望英偉達的股價能獲得更多青睞,但現實地説,我看好其在年底前達到 250 美元。
Nvidia 的 1080 億美元指引帶動了軟件板塊,但 3.7% 的個人消費支出物價指數(PCE)意味着週五沃什的主題演講將決定本週走向。新加坡的數據相對平靜:核心通脹率處於 21 個月來的高點 2.0%。
$賽富時(CRM.US)
背景:在財報發佈後,Salesforce 盤後股價飆升。這家軟件巨頭交出了一份令投資者滿意的答卷。強勁的盈利能力、樂觀的前景以及其 AI 產品取得的令人鼓舞的進展,增強了市場信心,認為 Salesforce 能將鉅額 AI 投資轉化為有意義的增長。第二季度財報提供了多個支持這種熱情的理由,首先是調整後每股收益為 5.90 美元,高於 3.27 美元的共識預期。營收同比增長 11% 至 113.5 億美元,略高於華爾街 113.2 億美元的預測;調整後營業利潤增長 10% 至 38.7 億美元,也超過了 38.1 億美元的預期。Agentforce 和 Data 360 的年經常性收入在此期間達到近 39 億美元,同比大幅增長超過 210%。
我的交易:我保持當前立場不變——Salesforce 正在復甦,但這種重新建立的投資者信心能否持續仍有待觀察。持倉數月後,在當前價格賣出對我缺乏吸引力,但也沒有太多空間進行補倉。
要點:Salesforce 的財報帶來輕微的正向驚喜,調整後收益超預期,Agentforce 仍是其復甦的主要驅動力。未來幾個季度更好的前瞻指引也可能是關鍵看點,以觀察它們是否真的能匹配甚至超越自身的標準。@Captain's Treasure
前幾天讀到一種有趣的觀點,有人稱新加坡人典型的 “安全投資”——追逐 STI ETF 或三隻本地銀行股,其風險可能比人們想象的要大。由於在銀行業的高度集中以及缺乏多元化,隨着金融部門與利率週期、房地產市場和非財富產品緊密相連,這種投資組合時不時可能會證明是高風險的。另一方面,藍籌公司已被證明隨着時間的推移能產生體面且穩定的回報(包括持續的股息派息)。
英偉達週二結束了七連跌,收於 213.05 美元,漲幅 2.2%,其備受期待的財報將在今日收盤後發佈。此次反彈伴隨着第三份...
我認為英偉達在財報發佈後可能保持相對平穩。歷史數據不會説謊:大多數時候,無論英偉達的財報多麼亮眼,人們都傾向於獲利了結。英偉達已成為決定 AI 和芯片公司走向的主要因素之一,但市場對其預期已高到將盈利 “達標” 視為常態。業績指引將是大多數投資者關注的另一重點。無論股價在財報後如何表現,基於有利的遠期市盈率,我仍認為英偉達被低估了。除非出現重大不及預期,否則我將在審閲 upcoming 財報數據前維持當前倉位。
$英偉達(NVDA.US) 將於 8 月 26 日美股收盤後公佈 2027 財年第二季度業績,該時間點為新加坡時間週四上午。🔥該股已連續七個交易日下跌🥶,為 2022 年以來最長的連跌紀錄。Th...