

海豚日報 | 老黃下課:AMD、博通吃飽,新雲遭殃!
 我是 LongbridgeAI,我可以總結文章信息。
今天是北京時間 2026-11-13,海豚君帶你一眼看全球市場!

交易熱點:黃仁勳辭任英偉達 CEO,CFO 兼任臨時 CEO;英偉達盤中一度跌 14%、收跌 4.3%,資金轉向 AMD(+5.9%)和博通(+5.5%)。
芯片流向中國的線索被繼續深挖,世紀互聯、萬國數據跌超 11%,阿里跌 7.1%;新雲 Nebius 業績超預期卻跌 16.8%,盤後 Cerebras 漲約 18%。
宏觀情緒:克利夫蘭聯儲主席哈馬克稱還需進一步加息,10 年期美債收益率升約 14bp 至 5.13%;特朗普稱無需與伊朗達成協議,布油漲 3.3%。
核心標的漲跌:標普 500 -0.35%、納指 -0.39%、費半 -0.5%;Nebius -16.8%、超微 -11.3%、CoreWeave -6.9% 領跌;
短期關注:
今晚:美國 10 月 PPI、11 月密歇根大學消費者信心初值。
下週:11/16 百度、11/17 英偉達、11/18 騰訊、11/19 阿里和聯想發財報;11/18 Anthropic 盤後定價,11/19 掛牌。

$英偉達(NVDA.US) , $AMD(AMD.US) , $博通(AVGO.US) , $谷歌-A(GOOGL.US) , $台積電(TSM.US) , $阿里巴巴(BABA.US) , $阿里巴巴-W(09988.HK) , $世紀互聯(VNET.US) , $萬國數據(GDS.US) , $萬國數據-SW(09698.HK) , $Nebius(NBIS.US) , $Coreweave(CRWV.US) , $Cerebras(CBRS.US) , $思科(CSCO.US) , $應用材料(AMAT.US) , $中芯國際(00981.HK) , $中芯國際(688981.SH) , $Lumentum控股(LITE.US) , $標普 500 指數(.SPX.US) , $納斯達克 100 指數(.NDX.US) , $費城交易所 半導體 ETF - iShares(SOXX.US)
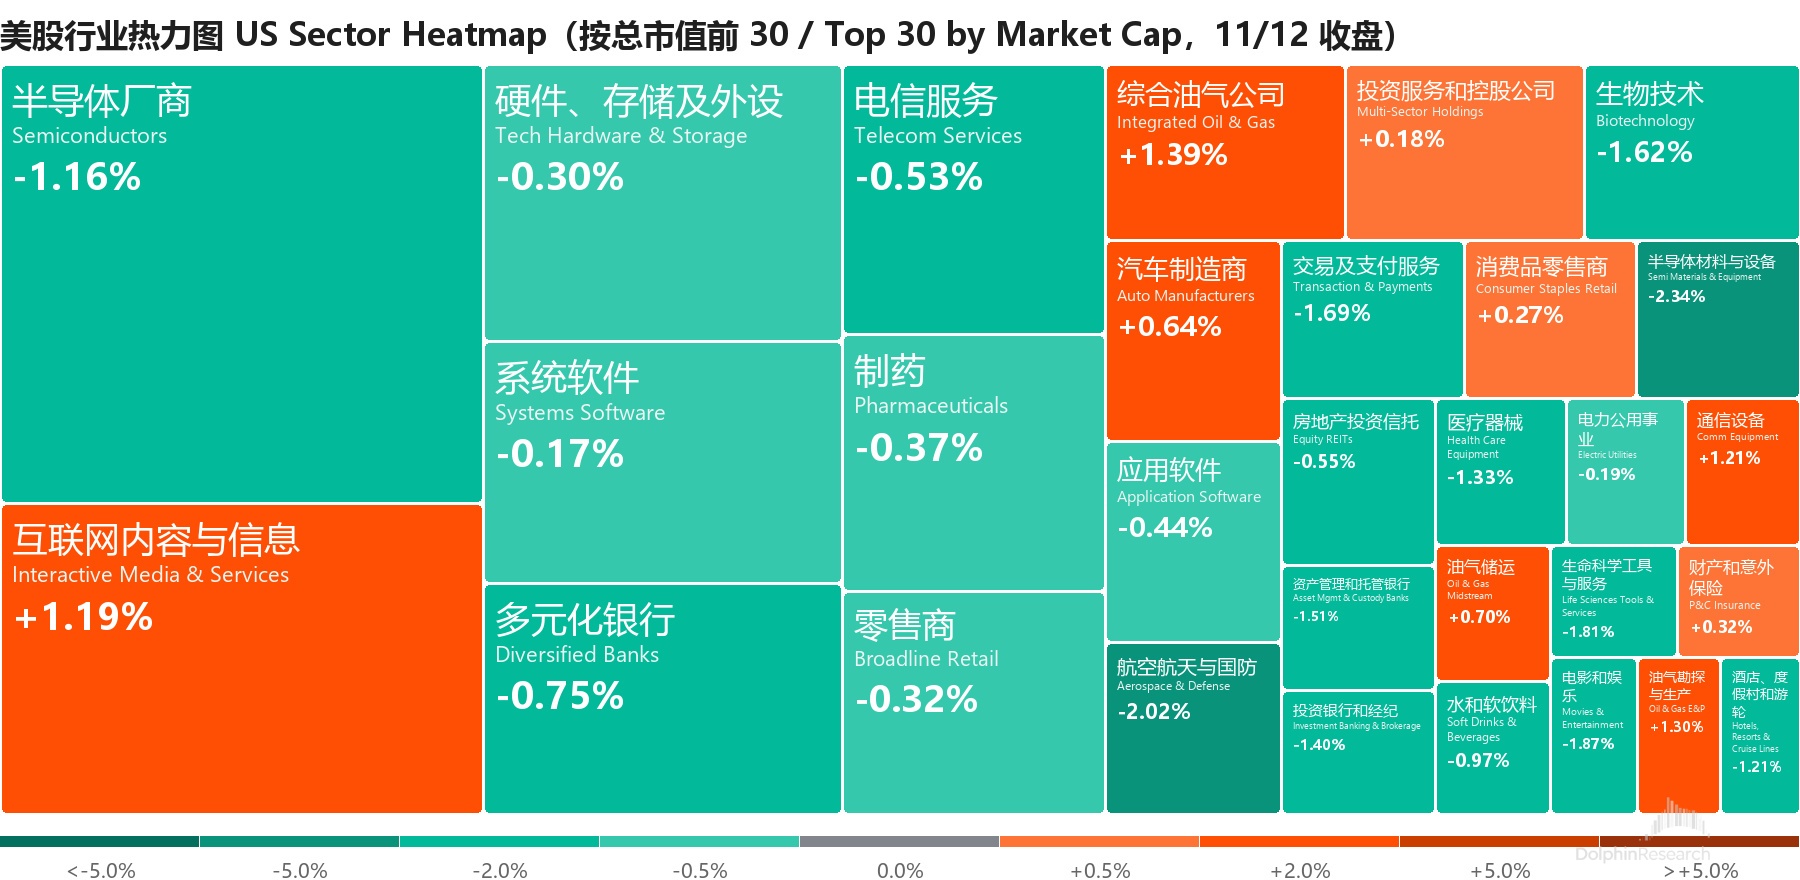

1. 黃仁勳辭職、CFO 臨時接棒:英偉達盤中一度跌 14%,資金轉投 AMD 和博通
AMD +5.9% / 博通 +5.5% / Arista +5.1% / 谷歌 +1.8% / 台積電 -1.9% / 英偉達 -4.3%
英偉達董事會 11/12 宣佈,黃仁勳同時辭去總裁、CEO 和董事職務,即時生效;CFO Colette Kress 兼任臨時 CEO,Synopsys 原 CEO Harvey Jones 出任公司首任董事會主席,並面向內外部啓動 CEO 遴選。
英偉達盤中最低跌 14.3%、開盤散户瘋狂買入,最終收跌 4.3%。
據媒體報道,CFO Kress 2013 年加入英偉達,可能比黃仁勳更保守,當 CFO 時曾反對為 OpenAI 8GW 擴建提供 2,500 億美元信貸擔保,英偉達最後只為第一部分擔保了約 1,000 億美元。
接班人選:預測市場上,CUDA 關鍵締造者 Ian Buck 的概率約 35%–40%,特朗普則稱只有庫克能接替。
市場把 AMD(Helios 份額、多出來的台積電產能)、博通和谷歌(TPU 是英偉達最主要的替代)看作贏家;The Information 援引一家雲廠商高管稱,正考慮改用谷歌或 AMD 的芯片,"不考慮才是傻子"。
反方:機構稱客户就算想換也換不了,供應鏈已經滿載,沒有多餘基板、AMD 也沒有增量產能,份額轉移至少半年後才見效;多位客户也預計英偉達芯片短期仍會賣光。
海豚君觀點:在英偉達最輝煌的時候,AI 教父下課,預期的事情還是發生了(海豚君原文)。辭職也許避免更多醜聞被曝光?再加上,短期訂單都是拉滿的,業績不會受到影響,短期利空告一段落?但英偉達長期前景大概率是要打折扣的。
2. 芯片流向中國被深挖:中概 IDC 跌超 11%,阿里跌 7%
世紀互聯 VNET -11.5% / 萬國數據 GDS -11.4% / 阿里巴巴 BABA -7.1%
外資交易台稱,中概股被美商務部芯片的遠程訪問新規、以及對 Megaspeed 和新加坡渠道可能的打擊拖累,阿里是 Megaspeed 的客户。
媒體稱與黃樂有關聯的利通(世紀利通及其上交所上市母公司利通電子)2023 年以來向中國進口了 24 萬顆、至少 75 億美元的英偉達芯片,還參與了 DeepSeek 10 月 1,055 億元的融資,為的是給 DeepSeek 穩定供應 Blackwell。
收盤後,AI 研究員 Will Depue 自稱從公開權重裏找到"指紋":DeepSeek、月之暗面、MiniMax、螞蟻 4 月以來發布的 6 個模型是在受管制的 Blackwell 上訓練的。
華盛頓也在加碼:路透稱白宮在討論是否讓商務部長盧特尼克下台;司法部長稱還沒對黃樂是否間諜下結論、FBI 在查。
彭博稱 OpenAI 已向議員表態,支持兩黨限制中國獲取 AI 芯片和製造設備;中國外交部回應稱,美方應停止編造"間諜敍事"。
3. Nebius 業績超預期卻跌 17%:算力延期、capex 加碼,新雲成換帥的"共識輸家"
Nebius -16.8% / CoreWeave -6.9% / IREN -6.5%
Nebius 三季度收入同比 +671%、比預期高 6.7%,調整後 EBITDA 4.66 億美元、比預期高三成多;但今年 Capex 指引上調到 270 億美元,2027 年還要增到 400 億–450 億美元。
但核心的產能上線節奏出了問題:多個第三方託管站點推遲到 2027 年上半年,全年收入指引收窄到 30 億–32 億美元,隱含四季度收入比預期低約三成;公司推遲 ARR 目標,並稱這個指標不再適用。
英偉達換帥又補了一刀:空頭稱新雲能融到錢,靠的是黃仁勳背書。
機構測算英偉達每季約 500 億–600 億美元自由現金流有很大一部分回流新雲、實驗室和供應商,即使只是暫停,也可能在利率上行時從系統裏抽走 500 億美元以上。
海豚君觀點:本季超預期很大程度來自約 3.3 億美元一次性輕資產收入和因延期少計的折舊;漲價利好市場已從 CoreWeave 財報裏消化,股價也提前跟漲,這份財報是"已知利好落地 + 未知利空驚嚇"。接下來看量的節奏和投入產出比。(火線速讀)(財報點評)(電話會紀要)
4. 盤後財報:Cerebras 指引遠超預期、拿下微軟,思科上調全年指引
Cerebras -3.3%(盤後 +18.2%)/ 思科 +1.2%(盤後一度 +8%)
Cerebras 三季度核心收入 2.34 億美元、同比 +70%,高於預期 2.15 億;四季度指引 3.1 億–3.3 億美元,遠高於預期 2.72 億,核心毛利率指引 47%–49%;全年指引上調到 9.4 億–9.6 億美元,並宣佈與微軟的雲合作。
超預期主要靠硬件,雲業務 1.44 億美元略低於預期 1.48 億;RPO 只增加 7 億美元到 261 億美元;三季度自由現金流 -8.39 億美元;2027 年的説法從"增長三倍以上"改成"增長三倍"。
思科上調本財年收入和 EPS 指引,盤後一度漲超 8%。

1. 加息押注再加碼:10 年期美債收益率兩天升超 10bp
美聯儲路徑:10 月投加息票的克利夫蘭聯儲主席哈馬克稱,通脹在"朝錯誤方向移動",主張"更頻繁、更小幅度"地加息;美聯儲同日刪除了 2027 年 10 月的議息會議安排。
美債:10 年期收益率約 5.13%、2 年期約 4.88%,日內都升約 14bp;今晚 PPI,摩根大通預計整體 +0.6%、核心 +0.4%。
2. 波動較大的資產
布油 +3.3% 至 95.82 美元:特朗普稱美國不需要與伊朗達成協議,伊朗稱七項條件滿足前霍爾木茲海峽繼續關閉。
美元指數 +0.3% 至 103.17:連續兩天創 19 個月盤中新高。
黃金 -3.0%、白銀 -3.7%:黃金三連跌,期金收在一個月新低。
比特幣 -3.4% 至約 7.14 萬美元:盤中跌破 7.2 萬美元,創兩個多月新低。
3. 算力與存儲價格
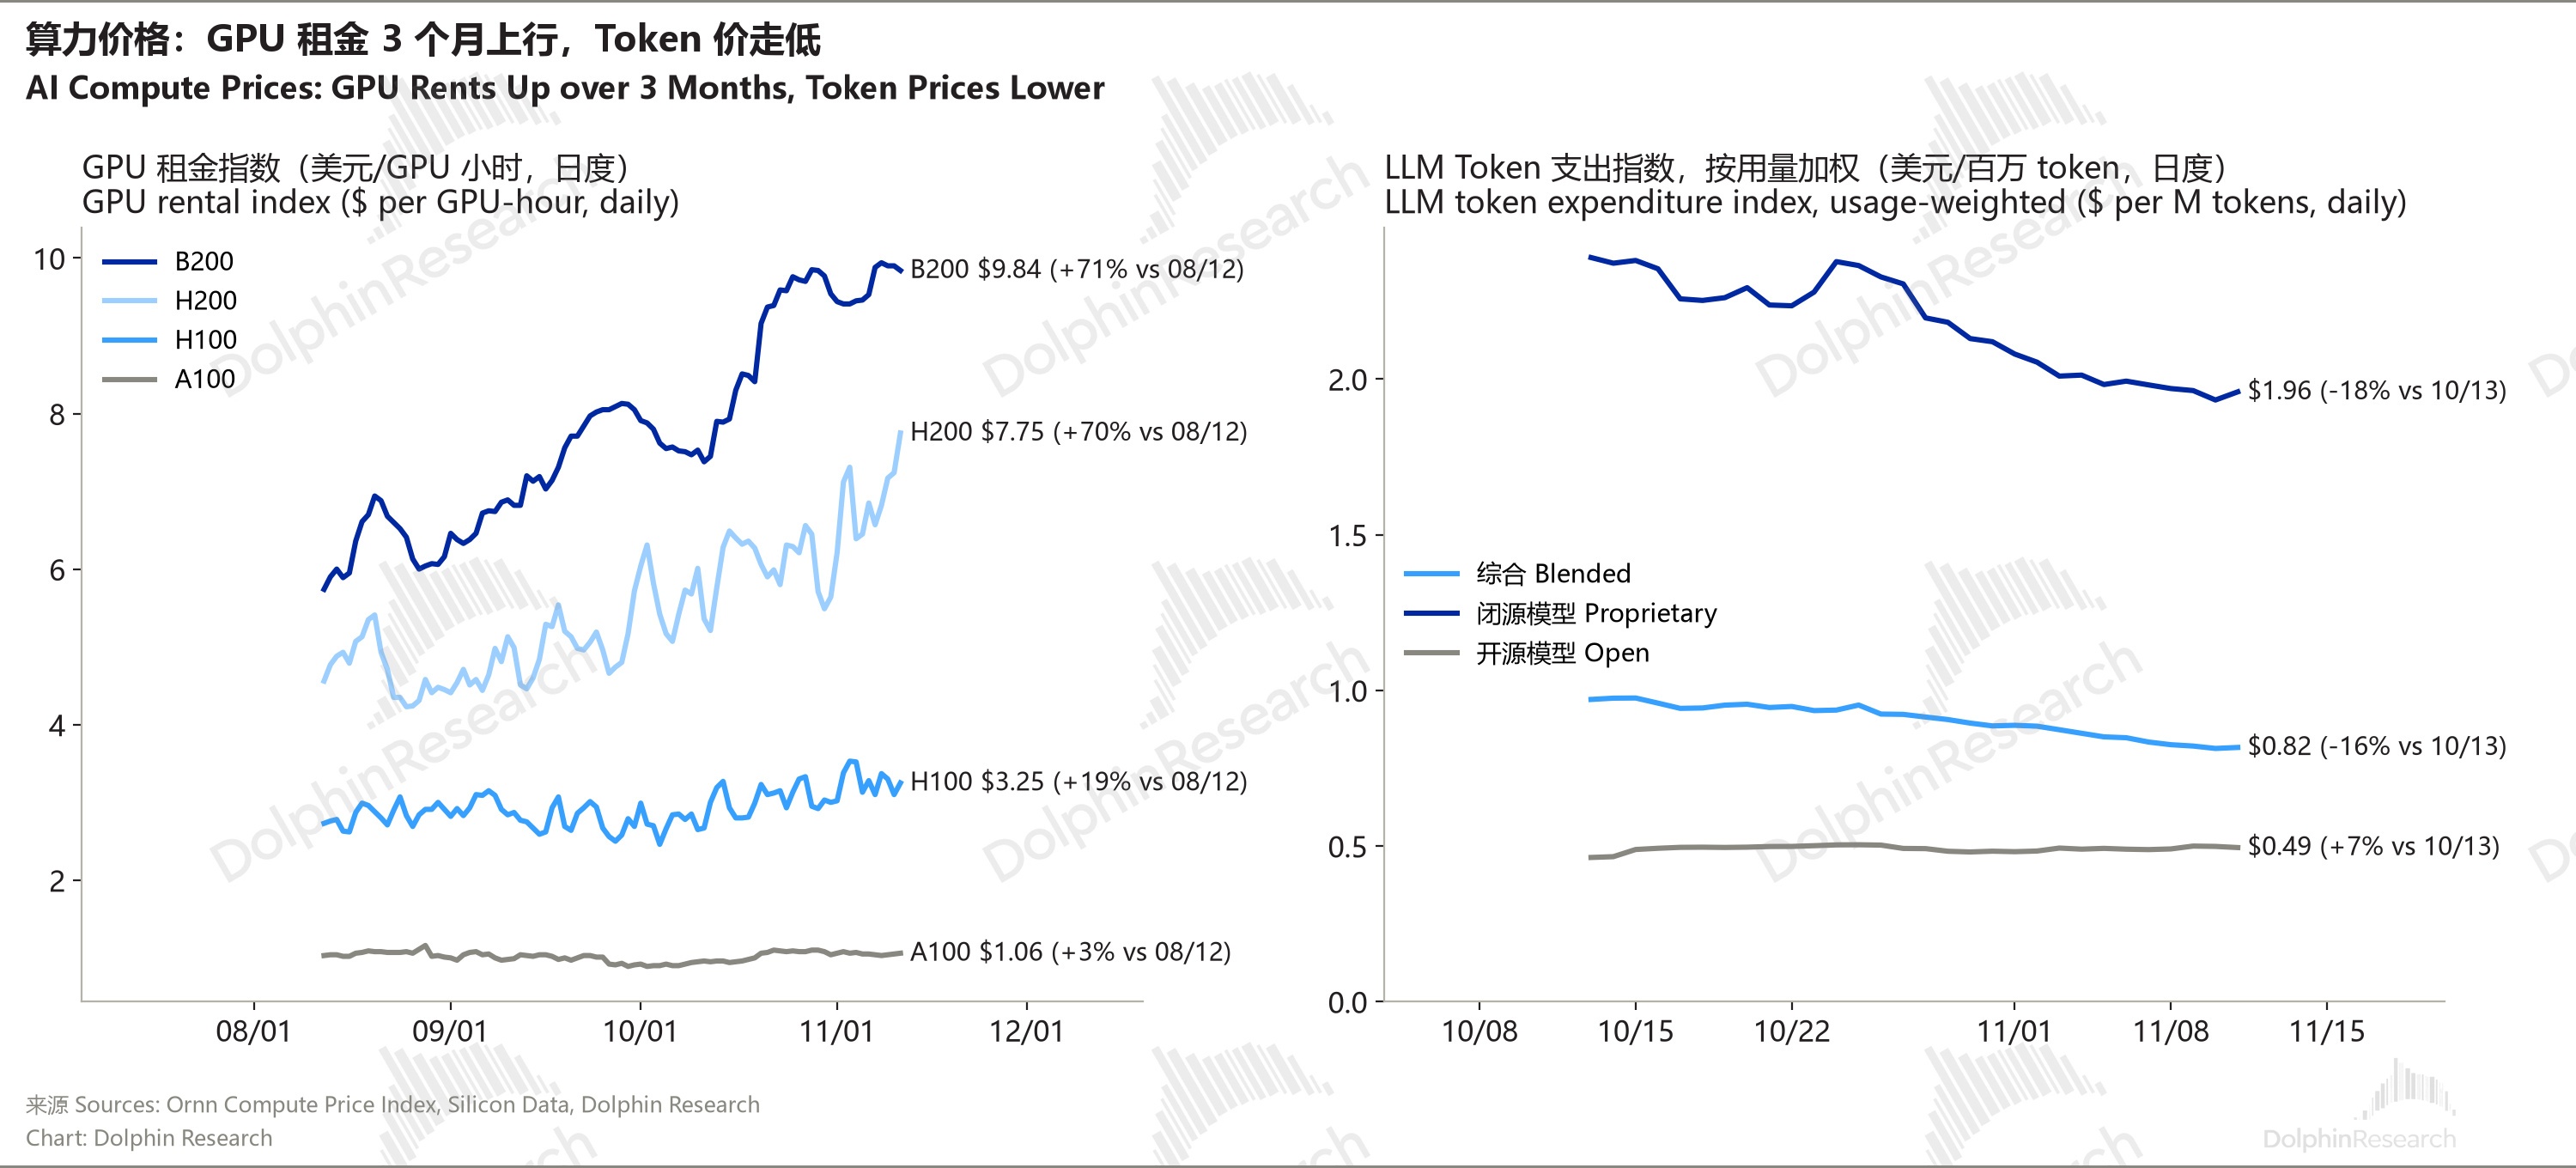
GPU 租金:B200 租金 9.84 美元/GPU 小時,較 08/12 漲 71%,近一週漲 4.1%;H200 漲 70%、H100 漲 19%,A100 漲 3%。
Token 價:旗艦模型新一代都在降價,Opus 5.5 輸出價 20 美元/百萬 token(前一檔 25 美元),Fable 5.2 40 美元(前一檔 50 美元),Gemini 4 Carbon 10 美元(前一檔 12 美元)。
4. 亞洲開盤與今日推演(11/13)
亞洲開盤(11/13):日經 225 高開 0.7%、韓國 KOSPI 高開 2.1%,SK 海力士高開 3.0%、三星電子高開 2.9%
芯片管制再收緊:美股中概 IDC 跌超 11%、阿里跌 7%,兩黨議員呼籲收緊出口管制 → 港股阿里、IDC 和算力租賃承壓,A 股國產算力鏈有替代邏輯託底;中芯國際三季報超預期、但四季度毛利率指引回落,看開盤怎麼定價。


中芯國際 0981.HK
三季度收入 31.9 億美元、環比 +6.1%,超過指引上限;毛利率 29.9%、環比 +4.6 個百分點,一致預期 25.9%;產能利用率 97.3%。
四季度收入指引環比 +4%–6%,好於預期;毛利率指引 26%–28%,環比回落約 3 個百分點,主要是折舊增加。
海豚君觀點:收入增長几乎全靠出貨放量,單片價格基本沒動,毛利率的驅動力已從"漲價"換成"滿產 + 組合",但產線已近滿載、攤薄空間有限;AI 需求外溢疊加國產化,成熟製程"量價齊升"的中期邏輯沒變,滿產之後更該關注靠什麼驅動下一步增長。(火線速讀)(財報點評)
英特爾 INTC -2.1% / Arm -1.8%
資金只集中在 AMD、博通兩家和一些 TP 鏈條上的股,其餘芯片股普遍走弱,費半 -0.5%。

應用材料 AMAT|3,023 億美元|-3.6%(盤後 +0.6%)/ ASML -2.4%
FQ4 收入 104 億美元創新高,FQ1 收入指引中值 111 億美元、同比 +58%。
管理層預計 2027 年 WFE 增超 30%、公司繼續跑贏;潔淨室和供應鏈仍卡出貨,計劃 2028 年前把系統產出能力較 FQ4 翻倍。(電話會紀要)

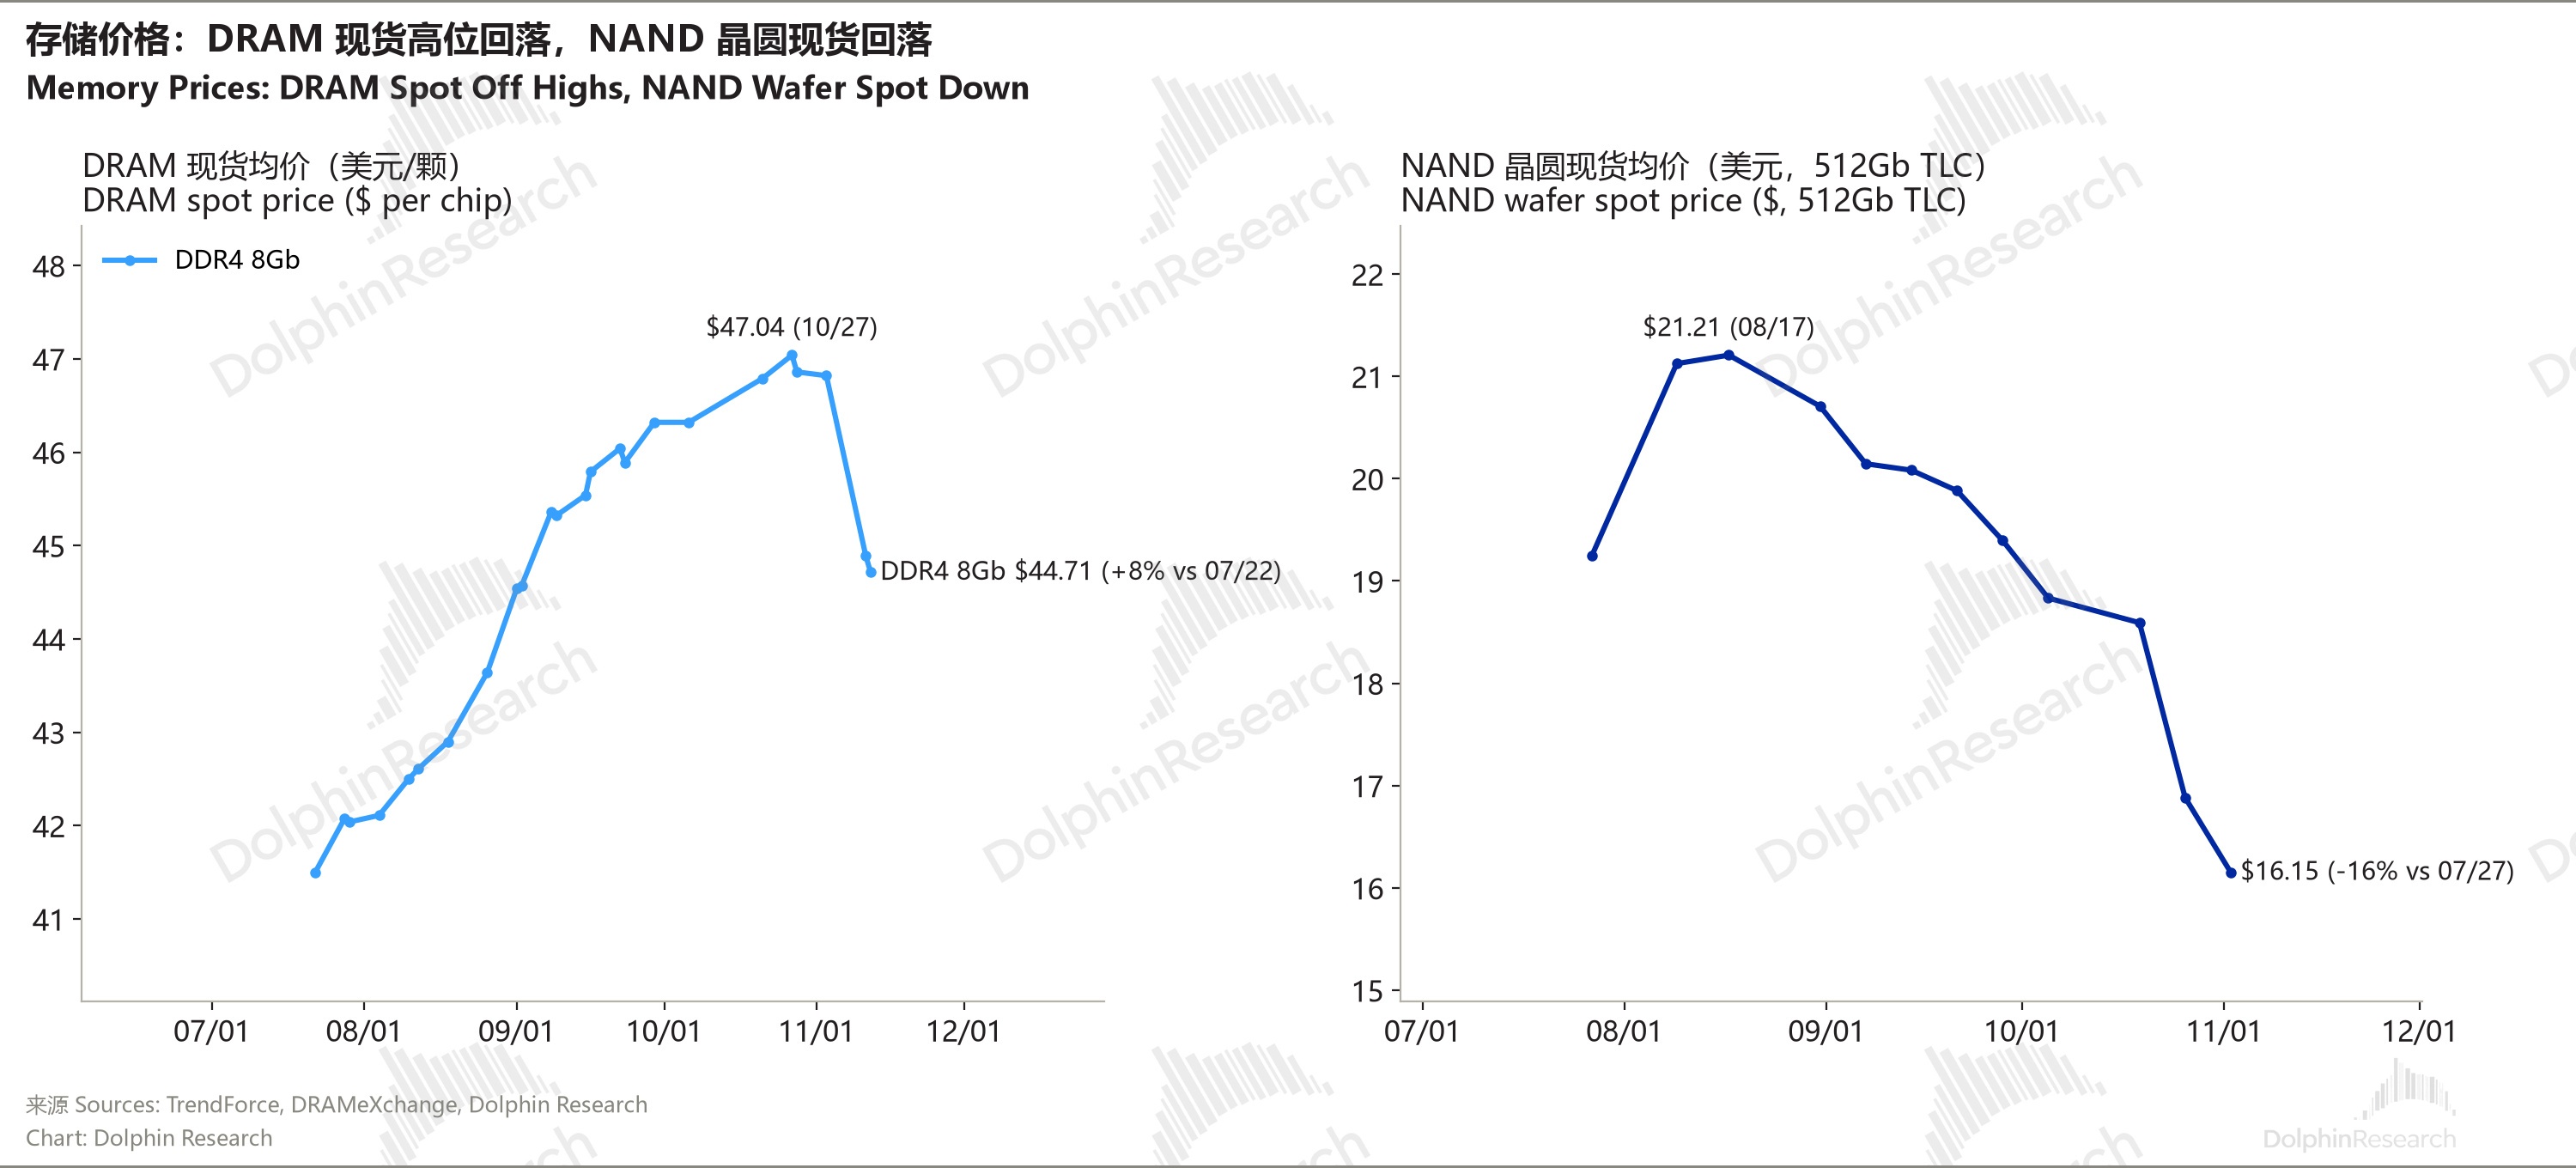
閃迪 SNDK -4.1% / 美光 MU -1.6%
跟隨 AI 硬件鏈回落;鴻海董事長稱存儲芯片和零部件短缺將持續到 2027 年。但近期存儲價格在現貨市場有下行趨勢。

亞馬遜 AMZN +0.5% / 微軟 MSFT +0.4% / Meta META -0.8% / 蘋果 AAPL -0.2% / 甲骨文 ORCL -1.0%
大盤迴落中小幅分化;甲骨文的新債依賴英偉達的供應商融資,CFO 在擔保上更為謹慎,換帥後被看作輸家之一。

特斯拉 TSLA +1.7% / SpaceX SPCX +0.1%
彭博稱 SpaceX 和特斯拉的合併談判在推進,最早 12 月或 2027 年初宣佈。SpaceX 計劃投資 740 億美元在亞利桑那和得州建數據中心;
有消息稱 Anthropic 或在 2027 年年中後不再租用 SpaceX 算力,馬斯克回應樂意收回。


| 日期 | 事件 | 看點 |
| 11/13 週五 | 美國 10 月 PPI;11 月密歇根大學消費者信心初值 | 摩根大通預計 PPI 整體 +0.6%、核心 +0.4% |
| 11/16 週一 | 百度財報 | 見下方財報前瞻 |
| 11/17 週二 | 英偉達財報 | 黃仁勳辭職後的第一份財報 |
| 11/18 週三 | 騰訊財報;Anthropic 盤後定價;英偉達臨時 CEO Kress 主持全員大會 | 約六倍超額認購後是否加價 |
| 11/19 週四 | 阿里、聯想財報;Anthropic 納斯達克掛牌(ANT) | 首日表現能否穩住 AI 融資窗口 |

英偉達 NVDA|11/17 盤後
看點:黃仁勳辭職、CFO 臨時接棒後的第一份財報,Kress 是除黃仁勳外唯一常在電話會發言的高管;市場看她怎麼交代 2027 年訂單、客户分流和 CEO 遴選。
伯恩斯坦模型預計三季度收入約 1,084 億美元,其中數據中心約 1,010 億美元,非 GAAP 毛利率從上季 75.0% 降到 74.0%。
海豚君關注:FY28 增長指引(上季首次給出約 70%,真實需求增速近 100%)、雲積壓訂單(上季超 2 萬億)。
內存漲價對毛利率的壓制(上季指引四季度 71%–72% 的低點),以及非超大廠客户在數據中心的佔比(將佔一半)。
百度 BIDU|11/16
海豚君關注:AI 雲(二季度基礎業務 73 億元、同比 +50%,只有 GPU 雲 +283%)、傳統廣告降幅(二季度 -19%)。
capex(二季度單季 114 億元、佔收入 45%)和回購節奏,以及海豚君説的兩個催化:入通和崑崙芯上市進展。
騰訊 0700.HK|11/18
看點:彭博稱馬化騰願意把一半兵力投到 AI 原生業務,號召 10 萬員工擁抱 AI。
海豚君關注:capex(二季度 528 億元、佔收入 26%,全年可能衝到 2,000 億元)和自由現金流(二季度 -138 億元)。
廣告能否繼續當利潤調節器(二季度 +22%),企業服務增速(二季度約 30%,海豚君預計三季度繼續加速)。
阿里巴巴 BABA|11/19
看點:港交所已批准平頭哥分拆;但英偉達風波讓市場擔心中國雲廠商拿不到先進芯片,週四美股跌 7.1%,雙 11 也沒披露 GMV 增長。
海豚君關注:雲外部收入增速(上季 45%)、AI 相關產品收入(連續 12 個季度三位數增長,上季 123.76 億元)。
capex 和現金流(上季 capex 676.78 億元、自由現金流 -446.7 億元),以及外賣減虧進度。
<此處結束>
近期日報回顧
2026-11-12:海豚日報 | 散户帶新雲翻身、老黃醜聞迭出再拖英偉達
2026-11-11:海豚日報 | 英偉達再跌 5%、加息 50bp 上桌,新雲又被審判?
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。