

百度:算力紅利 “左手進右手出”,崑崙芯何時來解圍?
 我是 LongbridgeAI,我可以總結文章信息。
美東 11 月 16 日盤前,百度(BIDU.O)發佈了三季報。Q3 業績有好有壞,整體看符合市場預期,説明財報前交流得相對充分。一句話,依舊在吃算力紅利,但每多賺的一分算力錢,又被砸進了新增基建和大模型的投入中。$百度(BIDU.US) , $百度集團-W(09888.HK)
而作為全村唯一希望的崑崙芯,分拆上市的進展才是投資人最關心的地方。具體來看(只關注百度核心,不包括愛奇藝):
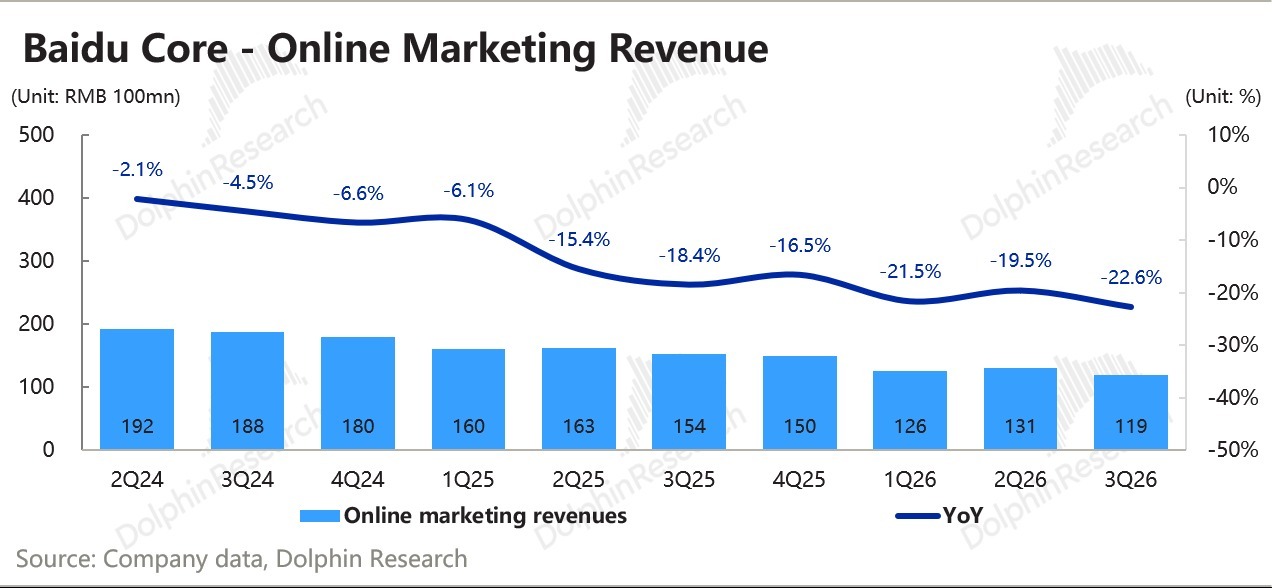
1. 廣告仍然很差:源於宏觀和 AI 的 “雙殺”。
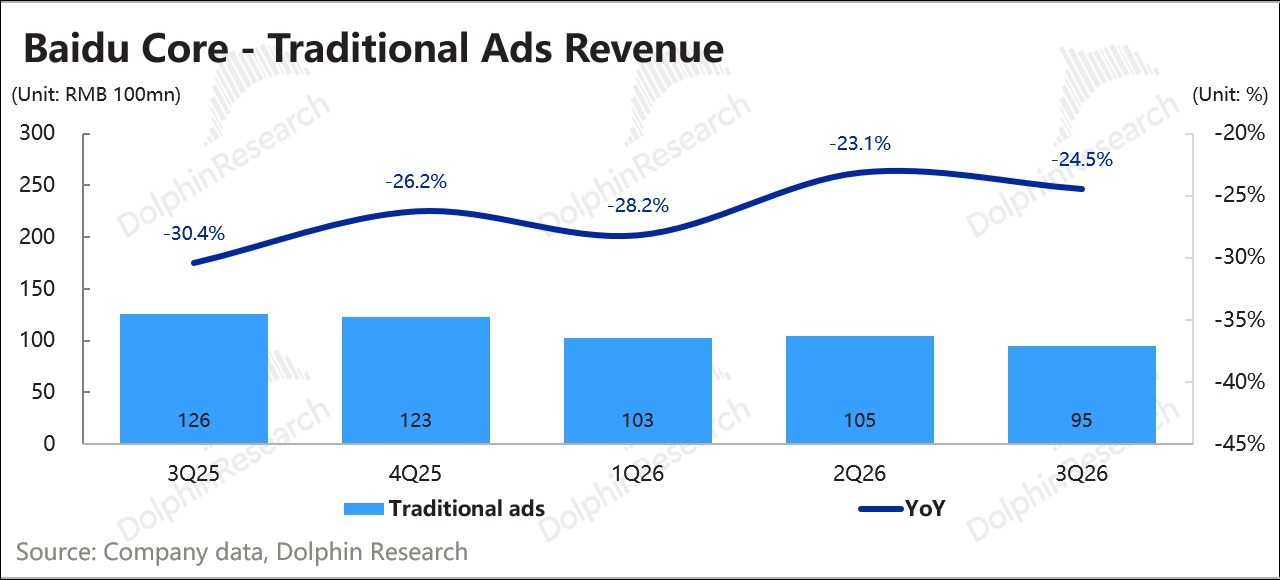
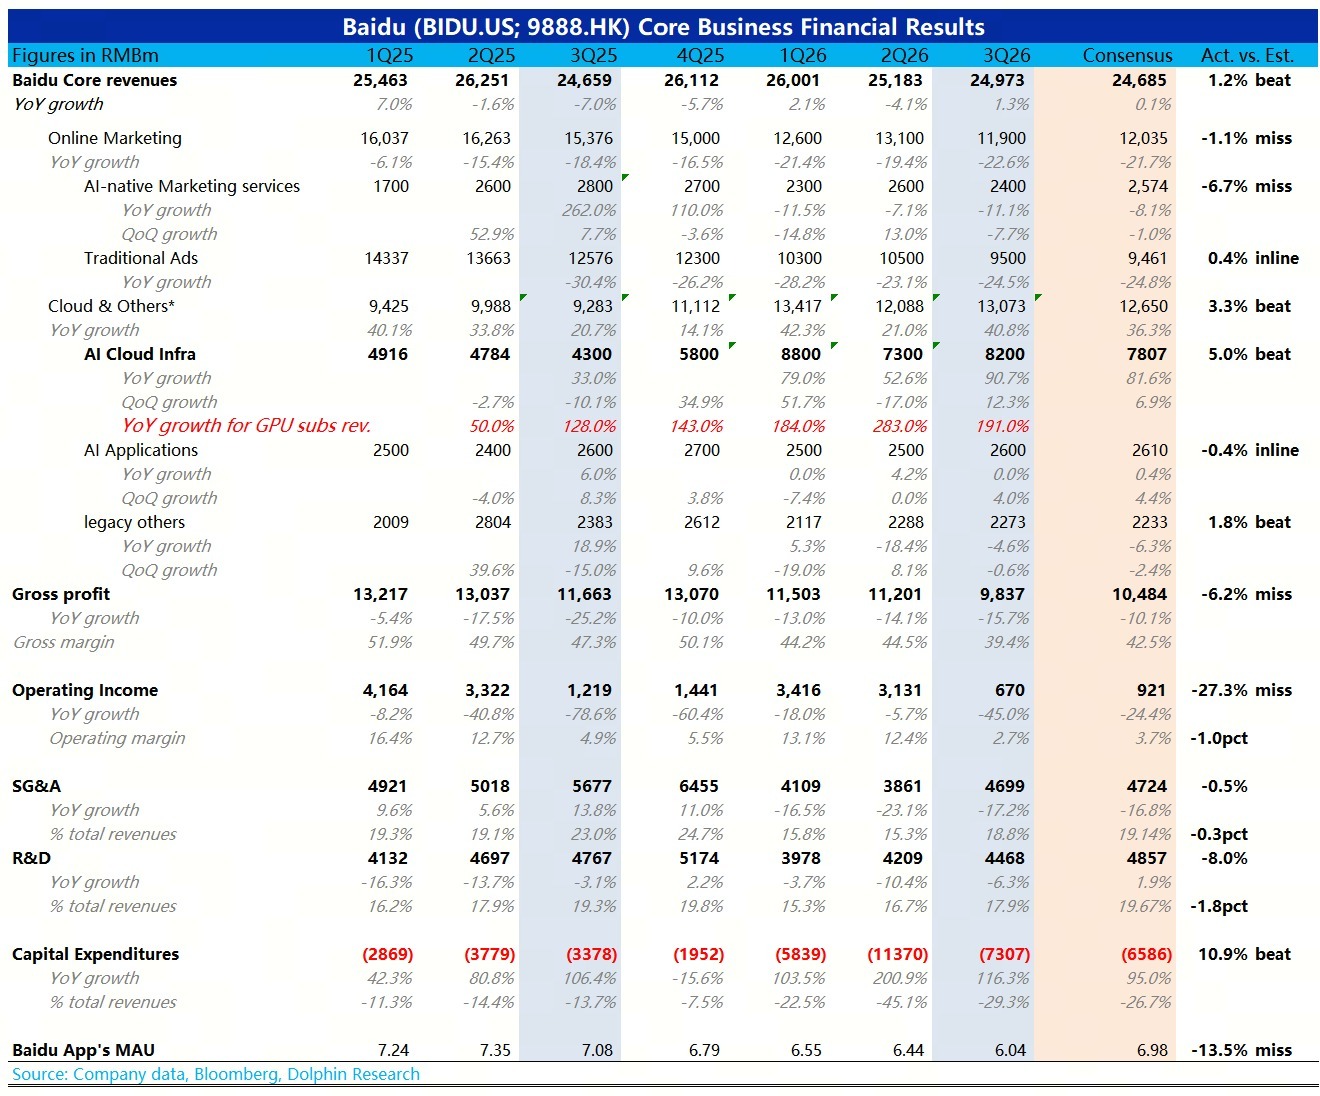
Q3 原口徑下整體廣告收入下滑 23%,環比惡化。其中傳統搜索下滑 25%,AI 原生營銷也很吃力,同比下滑 11%。
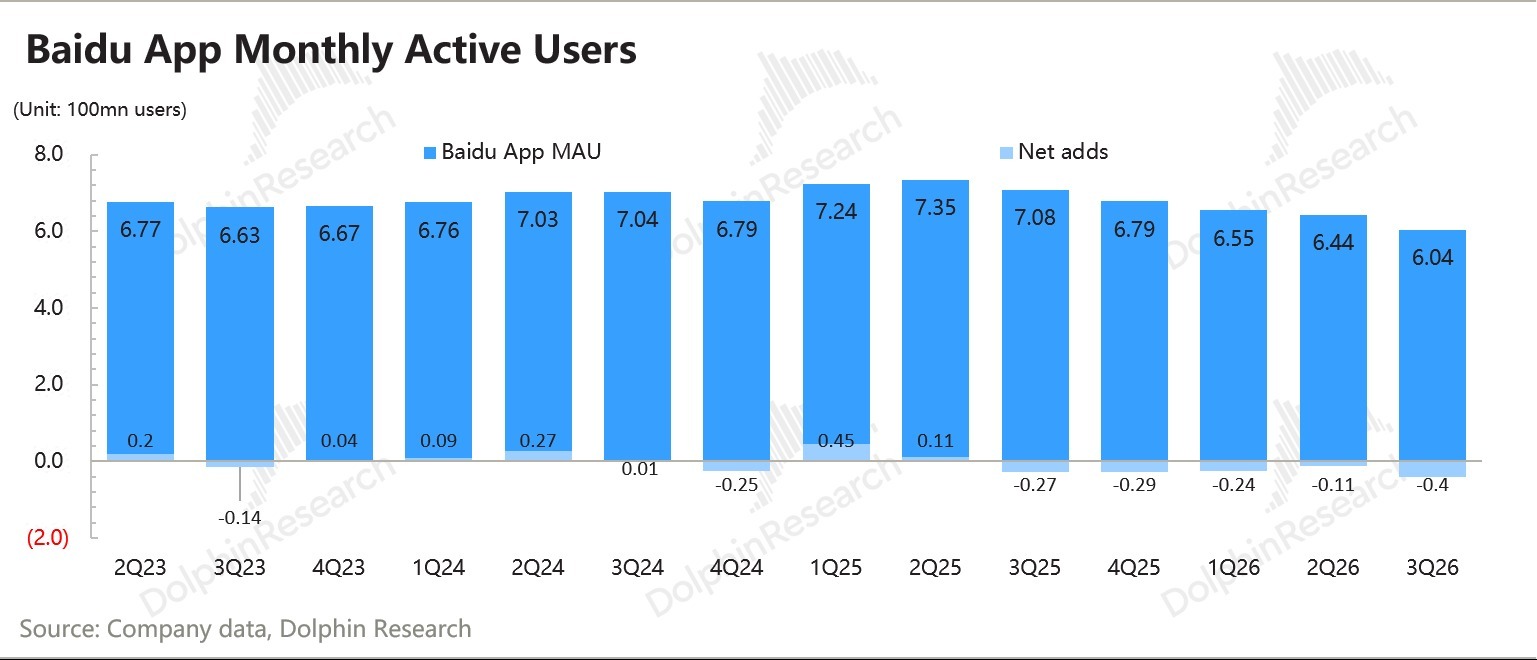
除了宏觀環境,AI 搜索侵蝕的影響也在進一步顯現,這一點連谷歌都不能倖免,手百 MAU 環比流失了 4000 萬人的趨勢也可見一斑。
2. 雲算力如期火熱:關注崑崙芯 IPO 進展
Q3 AI infra(包含 GPU 裸租算力、MaaS 模型分銷、崑崙芯外銷部分等)增長 91%,環比加速。
在目前海外算力受限的情況下,國內算力緊缺性升級,對百度這種囤算力較早的公司而言,反而相對略有利。雖然漲價持續性可能存疑,但是需求是可以保證的。
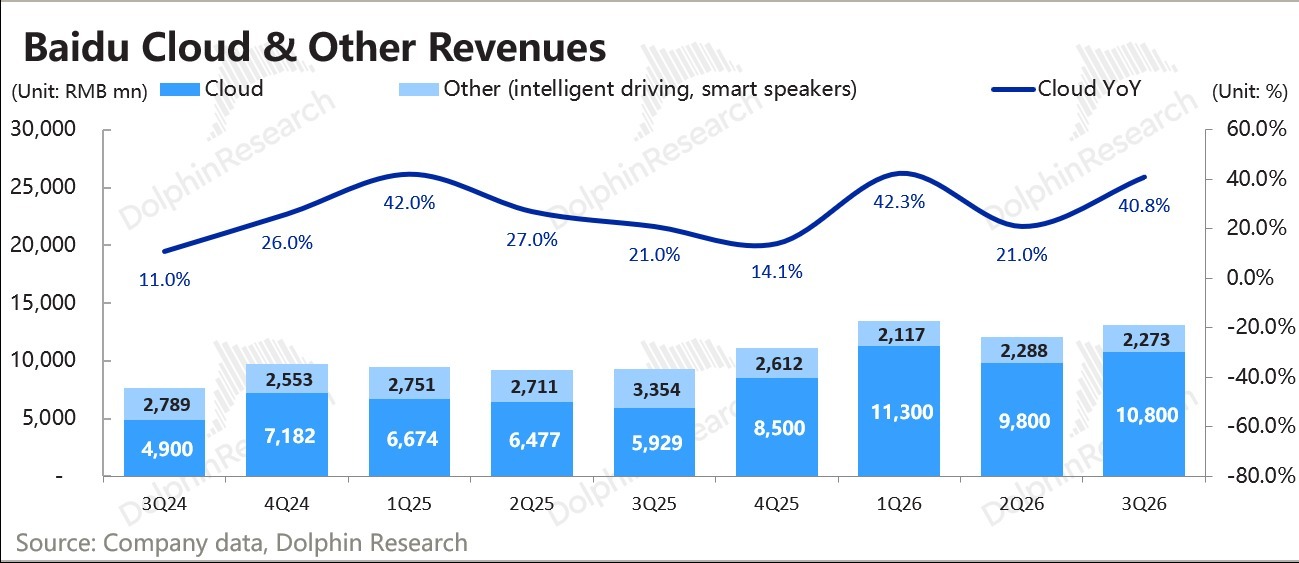
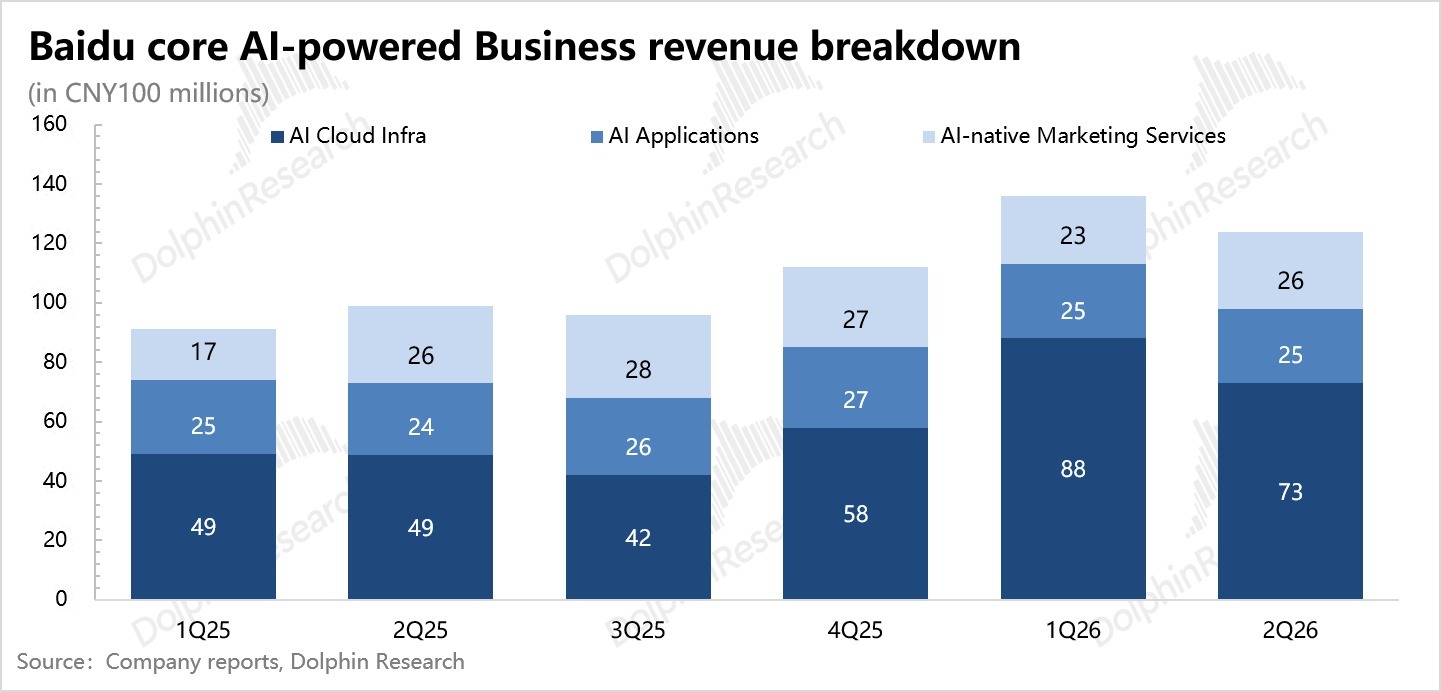
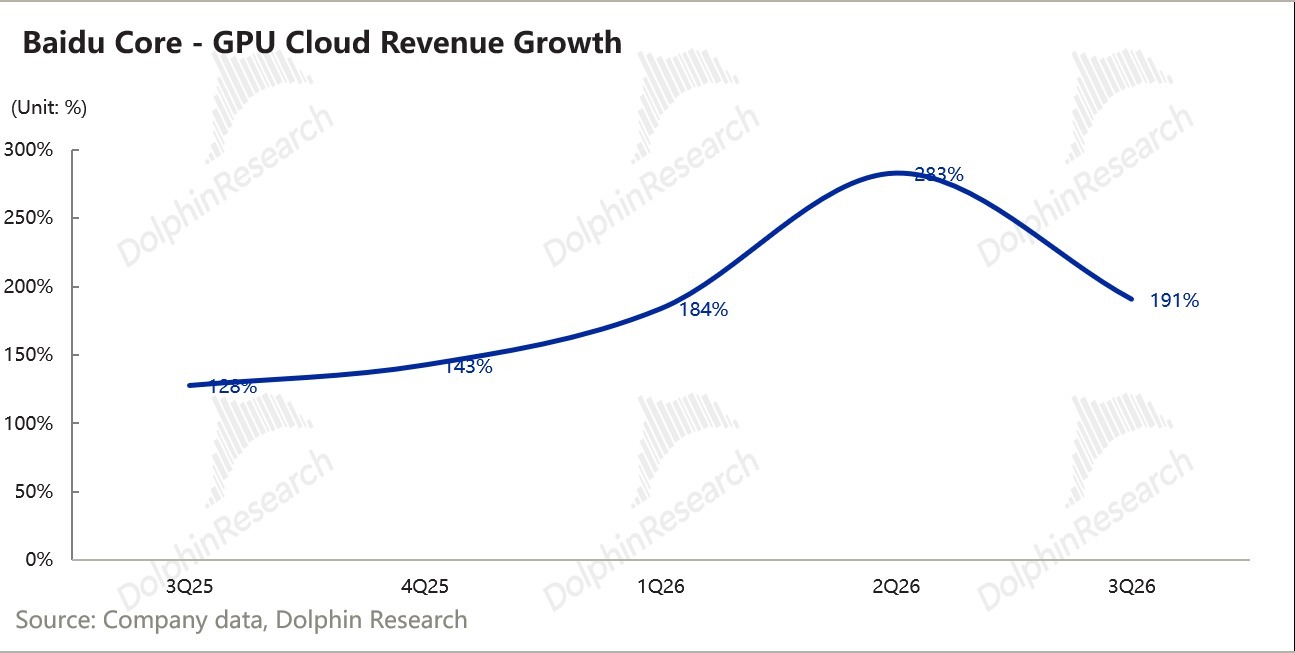
目前 AI Infra 這一塊是百度全村的希望,包括崑崙芯的上市催化。在國產算力替代緊迫性提高的當下,若上市進展順利,可有效支撐集團估值。
此前在 9 月初的入通點評中,海豚君給崑崙芯在百度這邊的股權值個 130 億美金,就算現在行業情緒不佳,估值倍數從 30x 下調到 20x-25x P/S,也能看到 100 億上下。
但自 10 月傳出崑崙芯可能推遲上市(彭博報道仍在等內地監管批覆),以及大環境的影響,資金情緒也變得謹慎起來。
公司口徑是否認了推遲上市的傳聞,透露秘密遞表仍在正常推進中,但也未給更清晰的時間線,難以完全打消資金的擔憂,因此從 10 月起之後的跌幅可以視為對崑崙芯上市越晚越高的折價。
預計電話會上,崑崙芯上市進程和產能規劃,將成為機構着重關注的問題。
3. 利潤率下滑:廣告拖累、折舊增加和大模型投入增多
Q2 公司曾説 Q3 是核心業務經營利潤最差的季度,GAAP 下 Q3 經營利潤只剩 6.7 億,主要多花在成本(折舊增多為主)、研發費用(大模型人員投入小幅增加)上,以及預期信用損失的計提。
剔除偶發性因素後的 Non-GAAP 經營利潤為 17 億,仍低於歷史季度表現。
年中百度對大模型團隊做了組織架構調整,引進復旦 MOSS 背景的孫天祥、DeepSeek 背景的魏浩然,以及北美前沿 AI Lab 等年輕人才,增加團隊研發活力。
11 月百度在世界大會上發了文心 5.5 Flash(2800 億參數,主要為 P800 做了適配性能的優化,價格便宜),同時披露天池 1024 卡超節點將於 2027 年上線。
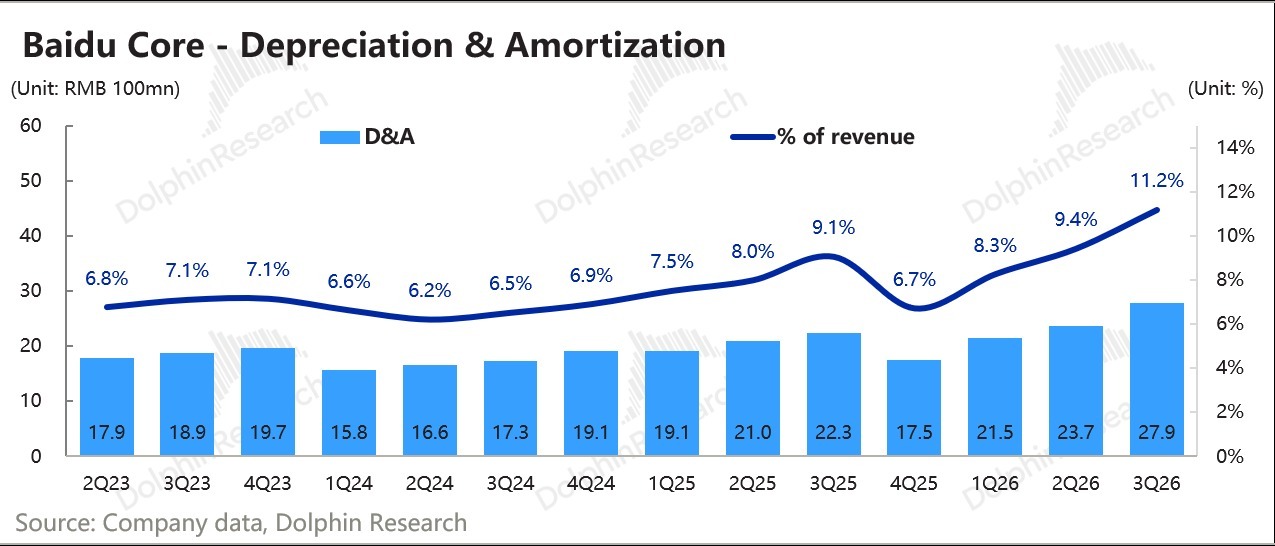
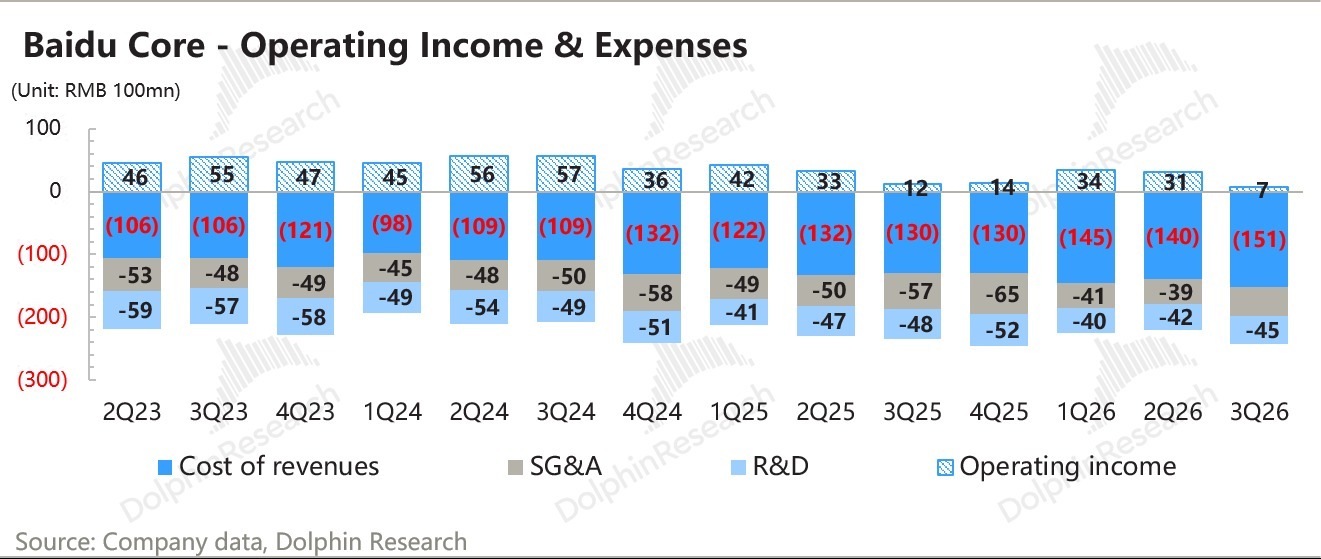
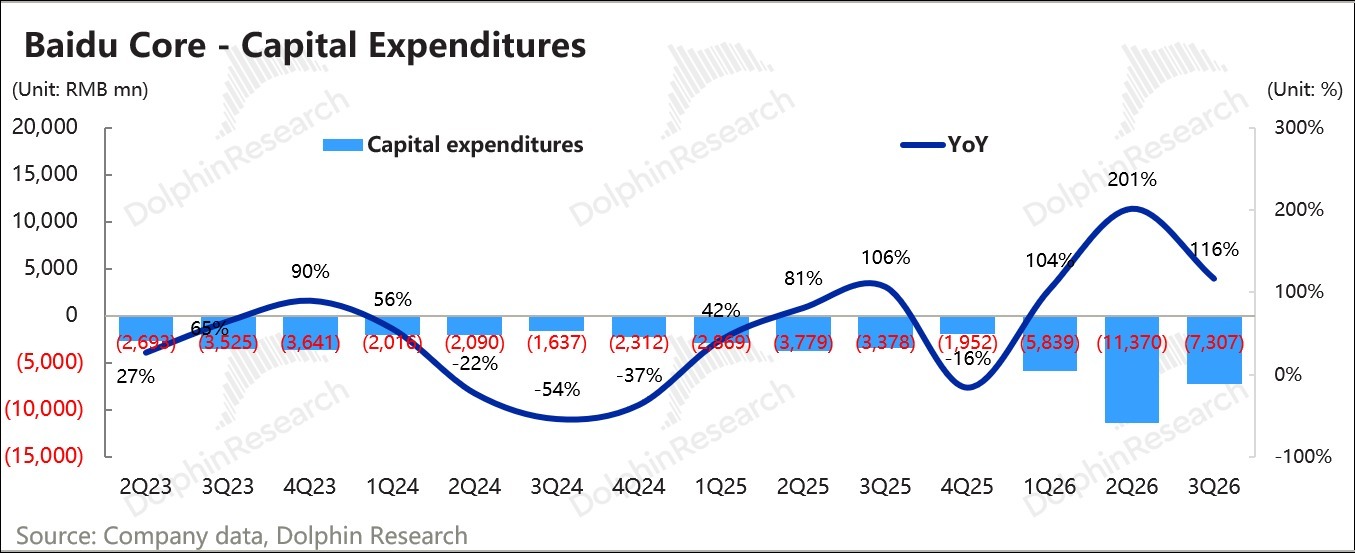
Q3 Capex 投入 70 億,一如指引環比下滑,預計 Q4 環比持平或小幅走高,全年合計 300 億-350 億區間。因囤卡較早成本低,百度雲的利潤率短期仍處於一個增長順風下的改善紅利期。
為支撐後面的算力業務擴張,百度需要擴建底層基建,主要體現為租賃使用權資產從年初的 93 億漲到 253 億,同時利用融資手段保持短期現金流穩定,有息負債從年初的約 895 億,增加到約 1,051 億。
但在外卡受限、後續增量算力的成本變高的情況下,海豚君認為可能會影響利潤率改善節奏,這可能取決於崑崙芯的性能和產能(M300 定在 2027 年出貨量產)。
此前公司指引有信心在 2 年內將雲毛利率做到 35%-40%,由於環境發生變化,可以關注管理層展望是否有更新。
4. 重要指標一覽
海豚君整體觀點:
上季度海豚君提的兩點催化,入通和崑崙芯 IPO,目前已經兑現一半。崑崙芯 IPO 延遲傳聞被公司否了,但如果這次電話會給不到更多的確定性,那麼資金信心難以恢復,對崑崙芯估值的折價也難以取消。
催化劑之外的基本面,Q3 的 “意外” 是廣告環比更差了,而不是原先所想的觸底回暖。這一點財報前公司大概率已經與市場充分溝通,再加上谷歌本季財報中搜索出現的 AI 侵蝕問題,因此財報前資金預期已經做了調整。
問題是,在環境β不利、自身α不強的情況下,百度的老搜索很難讓人對何時真正觸底給出確定性的判斷,也就是説廣告已經無法承擔供給現金流的角色,AI 下的新營銷暫時也看不到補位的希望。
而云業務要保持高速擴張,需要新增算力基建的投入(公司目前擁有 1GW 算力,計劃未來 1-2 年做到翻倍,也就是 2GW)。
合起來看,百度的"冰火兩重天"沒變,只是火更旺、冰更厚——兜底現金流的兜不了底了,AI 應用和 AI 原生營銷都補不了搜索被侵蝕後的缺口(文庫和網盤的 AI 滲透在提升,收入卻環比持平),也就是説 “賣算力之外的 AI 產品,還是沒能變成錢”。
而現在,算力紅利賺的錢都要拿去做未來業務增長的前置投入。這也是海豚君一直強調的:百度的低估值只是表面,並不足以成為買入邏輯,而是要跟隨崑崙芯的催化窗口來找機會。
由於崑崙芯的上市進展一直沒有太多信息更新,所以上季度海豚君假設該催化窗口在年底。而年底之前公司的交流機會就是 Q3 電話會。與此同時,外卡渠道突然切斷後,未來算力如何部署和規劃也是投資者的關注重點,因此本次溝通顯得尤其重要。
估值上,按 11 月 13 日收盤價 78.14 美元算,市值約 268 億美元。Q3 末賬上淨現金 192 億美元,但不同於多數機構把淨現金計入價值,海豚君傾向於不算。
這是因為在肉眼可見的投入期,廣告現金流兜不了底,很可能要耗用現金存量。雖然公司承諾了 3 年 50 億美金的回購,但短期回購節奏偏慢也能説明問題,換句話説,這筆近 200 億美金的淨現金使用權不屬於股東。
業務價值,海豚君繼續沿用"廣告 + 崑崙芯以外的雲 + 崑崙芯股權"的分部加總框架:
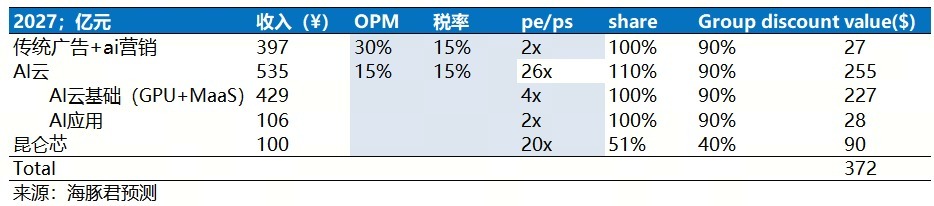
海豚君的中性估值 372 億美元(相比此前點評估值略微下降),較當下仍有 40% 的空間。
但我們也做一個更謹慎的悲觀假設——AI 雲 + 廣告賺的收入,全部花到了算力基建投入上,收支打平。
這種情況下,再做這個算力業務對股東而言已經沒有意義,那麼百度按分家式估值為 195 億淨現金 + 賣掉崑崙芯的錢=195*90%(假設留 10% 做經營層面的清算損失)+90*70%(快速變現的折價)=239 億,只能説目前 260 億美金顯然已經非常接近上述這種悲觀假設。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚研究「百度」歷史文章:
近期財報季
2026 年 9 月 7 日熱點點評《AI 雲 + 崑崙芯,百度值得一次重估嗎?》
2026 年 8 月 18 日財報點評《百度:老業務繼續磨底,AI 全靠算力紅利》
2026 年 5 月 18 日紀要《百度(紀要):全棧 AI 的優勢在成本效率和部署穩定》
2026 年 5 月 18 日財報點評《百度:其他沒指望,全靠崑崙芯》
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。