

京東:零售止血、海外放血,“折騰” 何時是個頭?
 我是 LongbridgeAI,我可以總結文章信息。
17 日美股盤前,京東發榜了 2026 年的三季度財報。整體來看相對平淡,大缺陷和大驚喜都沒有:收入和彭博一致預期基本持平,GAAP 經營利潤也只是略好於預期。
趨勢上,亮點是零售業務的增長確實觸底回升,日百和廣告也比上季加速;但零售利潤率同比走低,費用率明顯上升,同時新業務環比幾乎沒有減虧。具體來看:
1、整體:收入符合預期,利潤也沒大驚喜
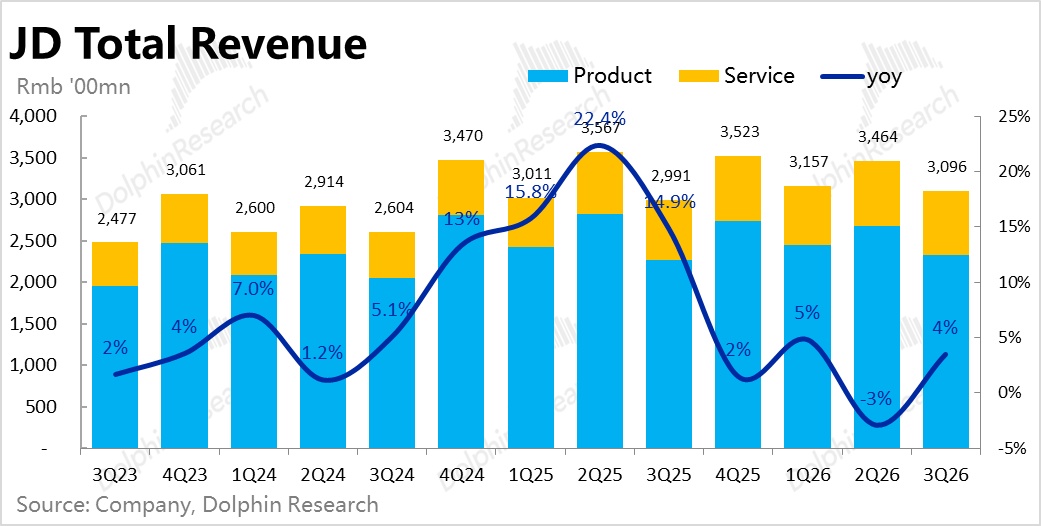
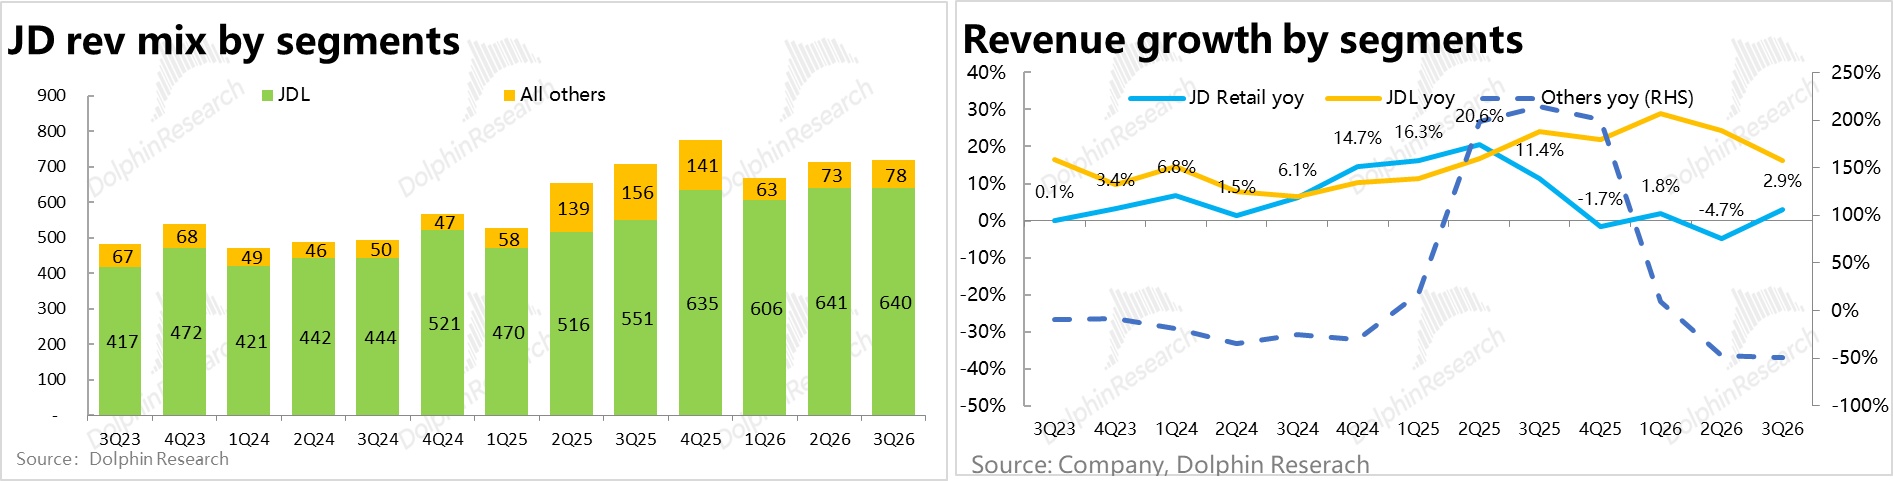
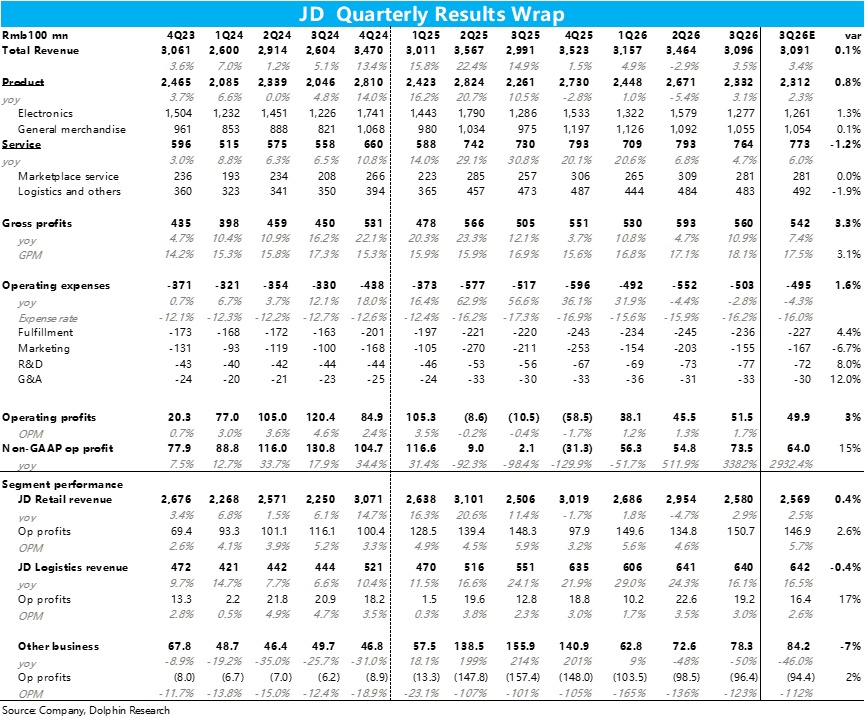
本季總收入 3,096 億,同比增長 3.5%,從上季的下滑重回正增長,和一致預期基本持平。
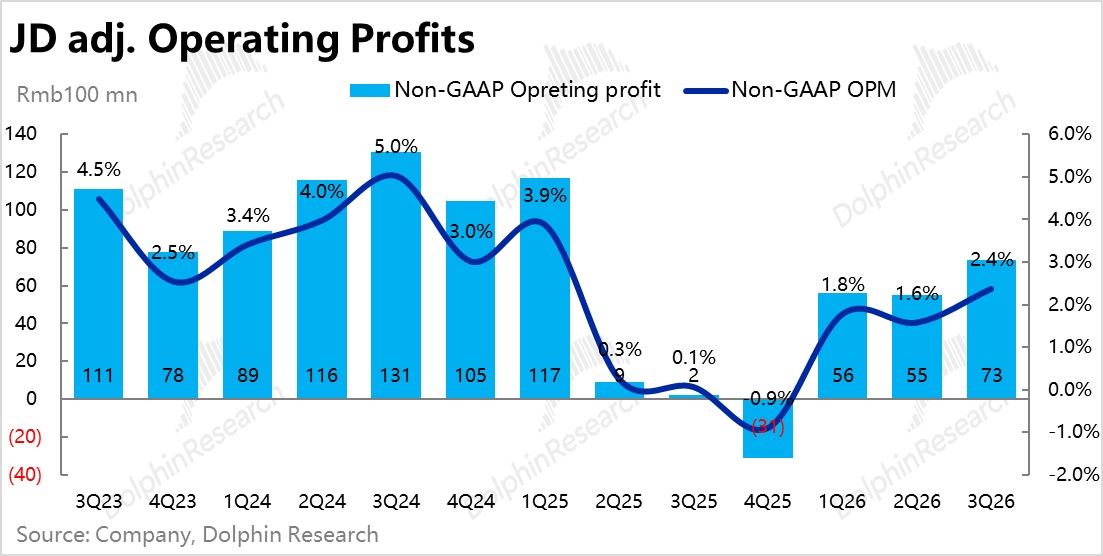
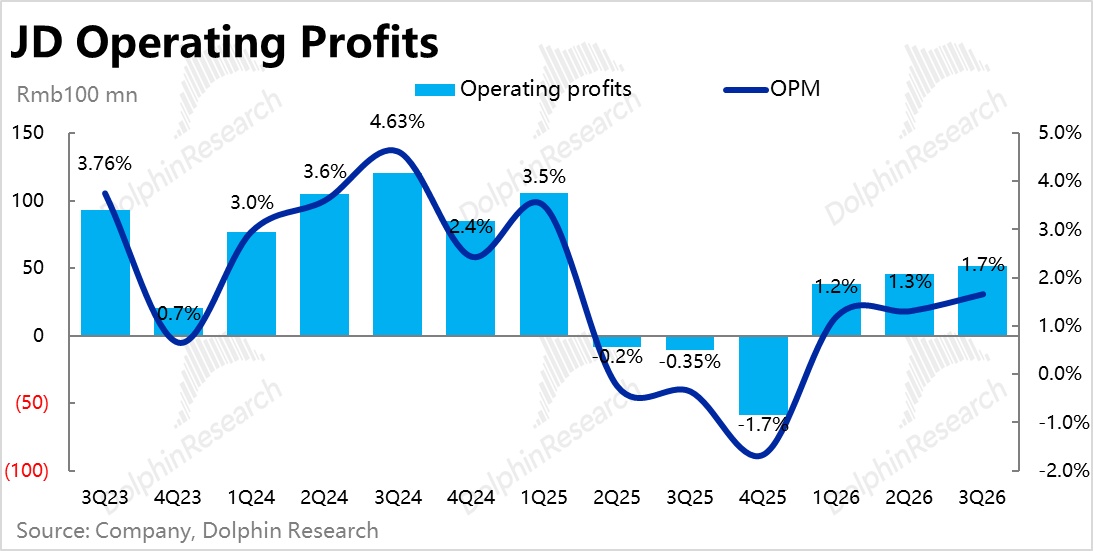
利潤上,GAAP 經營利潤 51.5 億,比一致預期高約 3%;而加回商譽減值等調整項和股權激勵費用後的 non-GAAP 經營利潤 73.5 億,雖比彭博預期高不少,但和更精準的大行預期差異也不大。
分板塊看,零售和物流利潤略好於預期,新業務虧損略多,一來一回基本抵消。
2、零售增長:確實觸底,日百和廣告重新加速
京東零售收入同比增長 2.9%,vs. 上季的-4.7%,略好於一致預期。
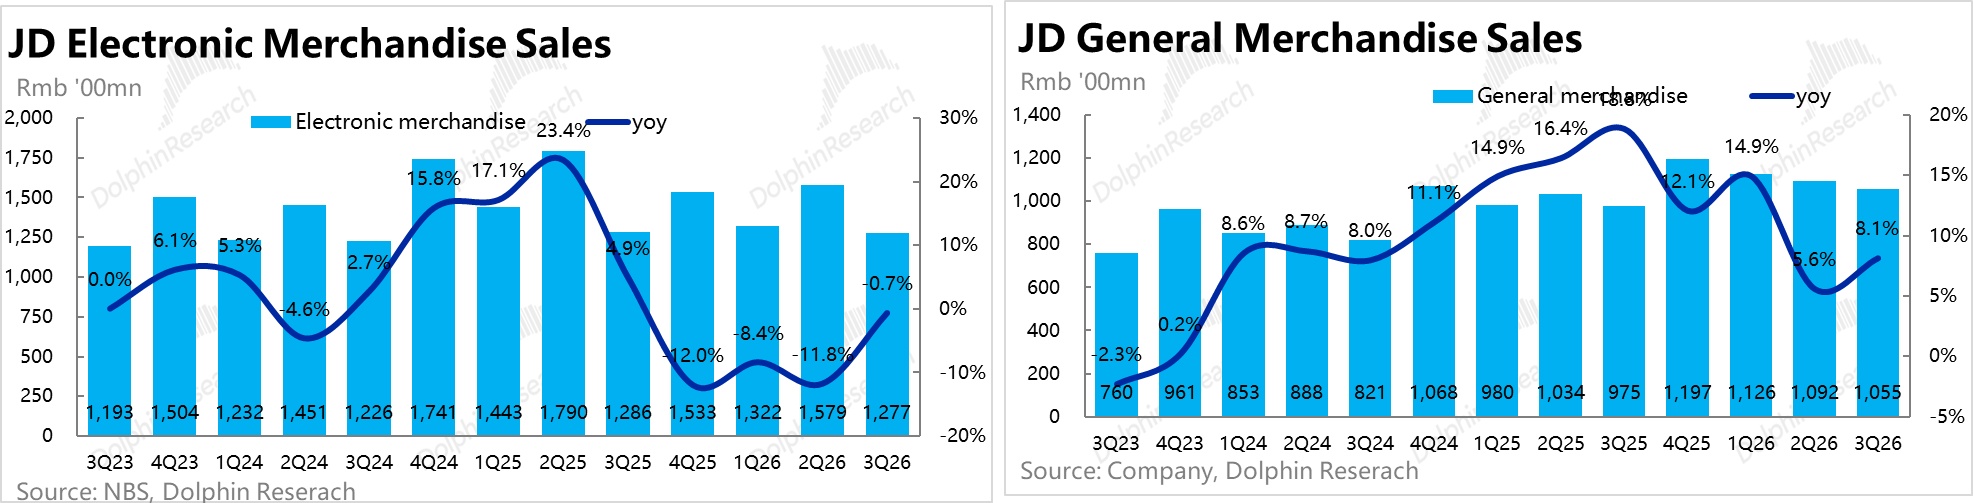
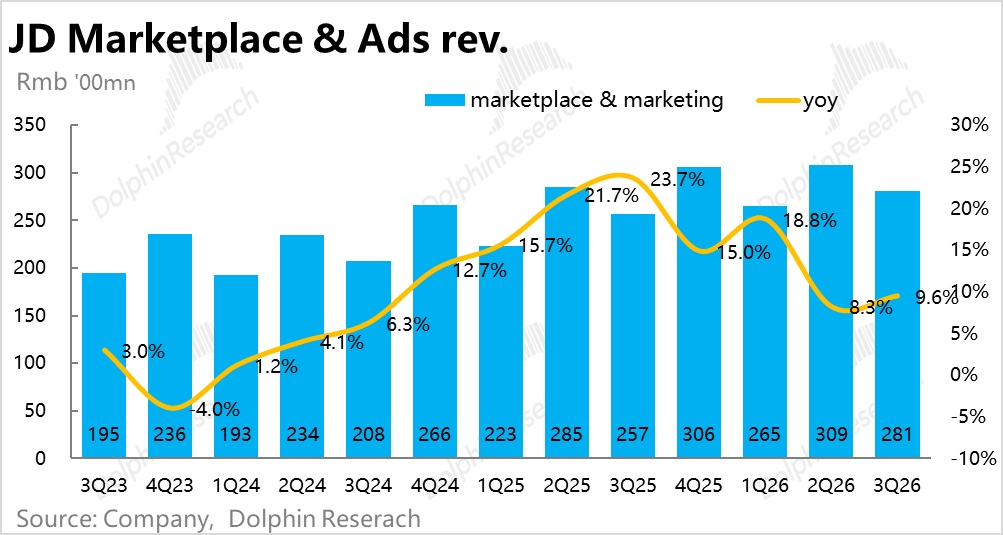
分品類看,帶電同比下降 0.7%,降幅大幅收窄,國補的高基數影響基本過去了。日百、廣告同比分別增長 8.1% 和 9.6%,都比上季有明顯加快,和預期基本一致。
日百和廣告的加速不只是基數原因,用兩年疊加增速看同樣在提速。表明在國補退坡的利空過去後,京東的流量確實有修復跡象。
公司稱季度活躍用户和 PLUS 會員都保持同比雙位數增長,新入駐商家同比增長超 30%,日百增速高於行業。
3、物流增速明顯放緩,新業務收入環比回升
其他業務板塊上,京東物流本季收入同比增長 16.1%,比上季有所放緩,但和預期基本一致。應當也主要是外賣帶來的即配收入萎縮的影響。
按京東物流自己的業績公告,外部一體化供應鏈客户收入同比增長 17%,客户數和單客收入都在提升,業績相對平穩。
同樣由於去年外賣的高基數,新業務板塊本季營收同比仍下滑近一半。但環比看,在外賣規模收縮的同時,新業務收入卻連續兩個季度增長。説明海外的新業務接力了增長和伴生的投入。
公司也稱新業務板塊的收入更加多元化;Joybuy 自正式運營以來成交額、用户規模都實現了強勁增長。
4、零售利潤率:同比走低,費用率明顯上升
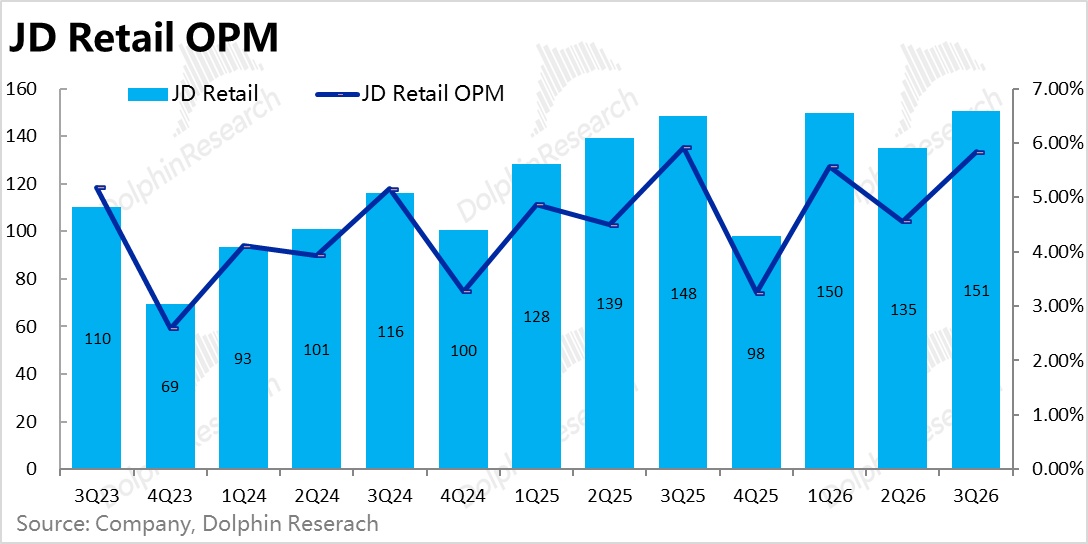
京東零售經營利潤 151 億,利潤率 5.8%,同比下降約 0.1pt,略好於預期。
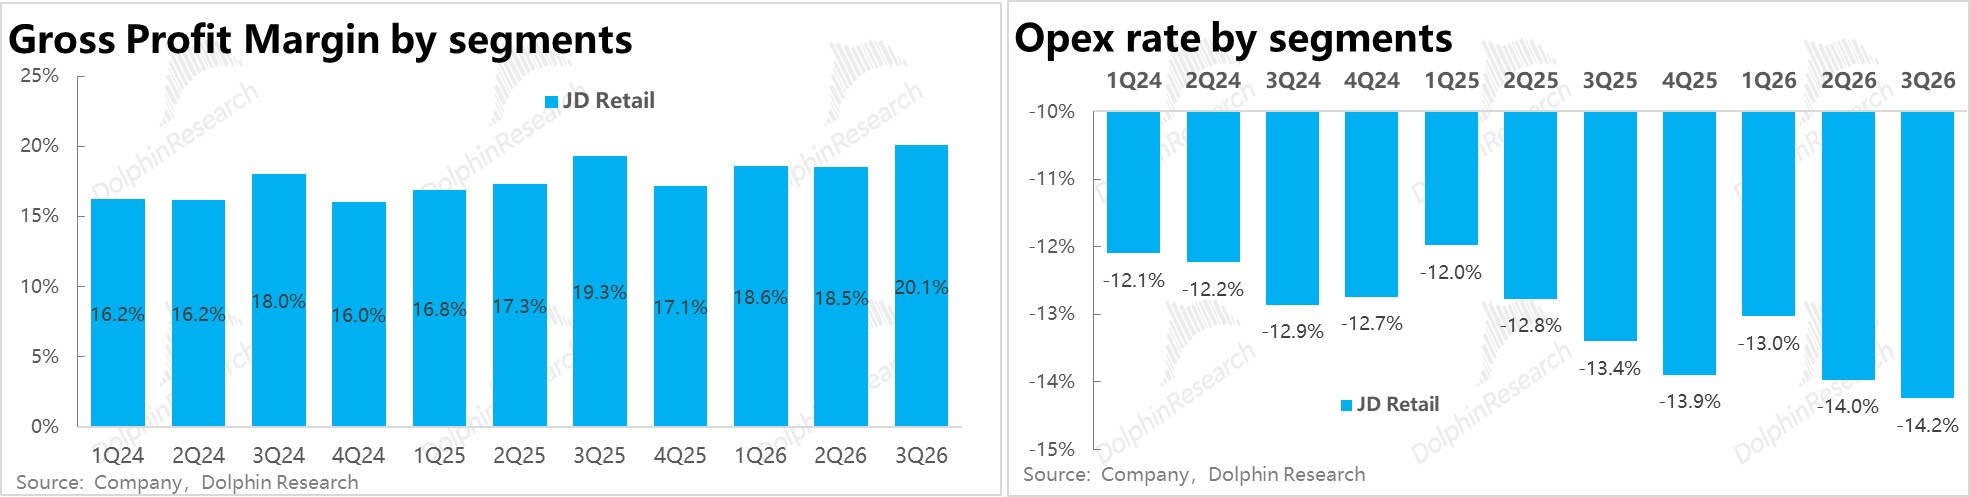
不過零售利潤率的同比改善趨勢在逐季收窄:一季度時同比提升約 0.7pt,二季度基本持平,本季轉為下降。拆開看,零售毛利率繼續明顯走高(約 0.8pt),公司稱一是商品毛利在改善(日百各主要品類都在改善),二是高毛利的廣告收入佔比提升;但零售板塊的費用率同樣上升了約 0.8pt,把毛利的改善全部吃掉了。
對此電話會上公司解釋,零售費用率上升的 84bps 中研發佔了 61bps,主要是開發 AI 應用的影響,但也不排除主站的補貼有所走高。
5、新業務:減虧不理想,靠物流對沖
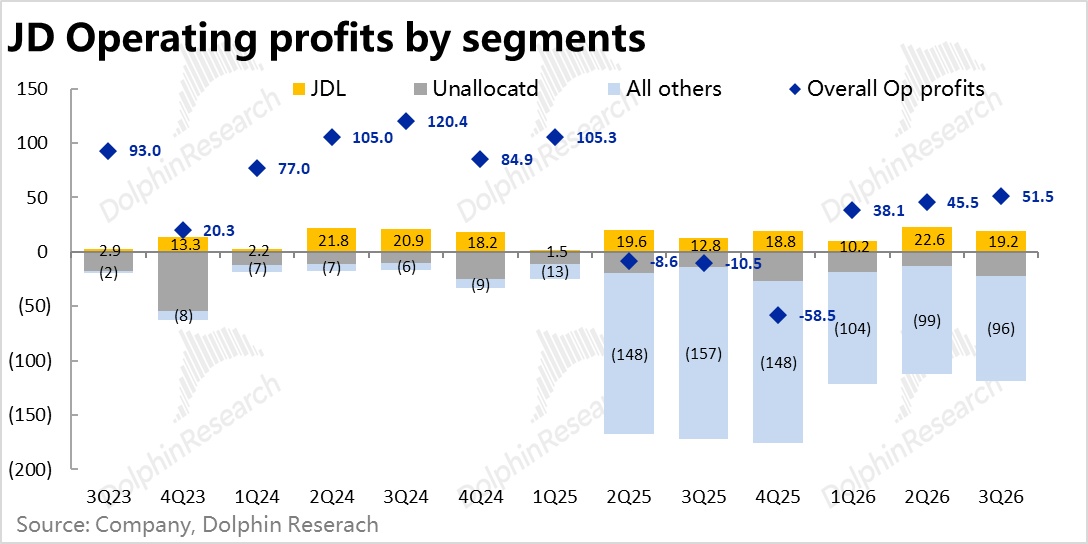
新業務虧損 96 億,雖同比大幅減虧約 60 億,反映了外賣減虧的利好;但環比角度只收窄約 2 億,不及預期。
電話會上公司稱,外賣本身環比再收窄約 7%,Joybuy 投入環比只是小幅增加、虧損率還在改善。外賣不投、投海外,“亂折騰” 還不如把資金回饋股東。
京東物流經營利潤 19.2 億,同比增長約 50%,好於預期,正好抵消了新業務的拖累。其利潤率同比提升約 0.7pt,主要源自:收入增長 16%,員工薪酬卻基本持平,租金、車輛、折舊等固定成本也沒怎麼漲,被明顯攤薄。
6、成本和費用:毛利率繼續走高,省下的營銷費都投給了研發和履約
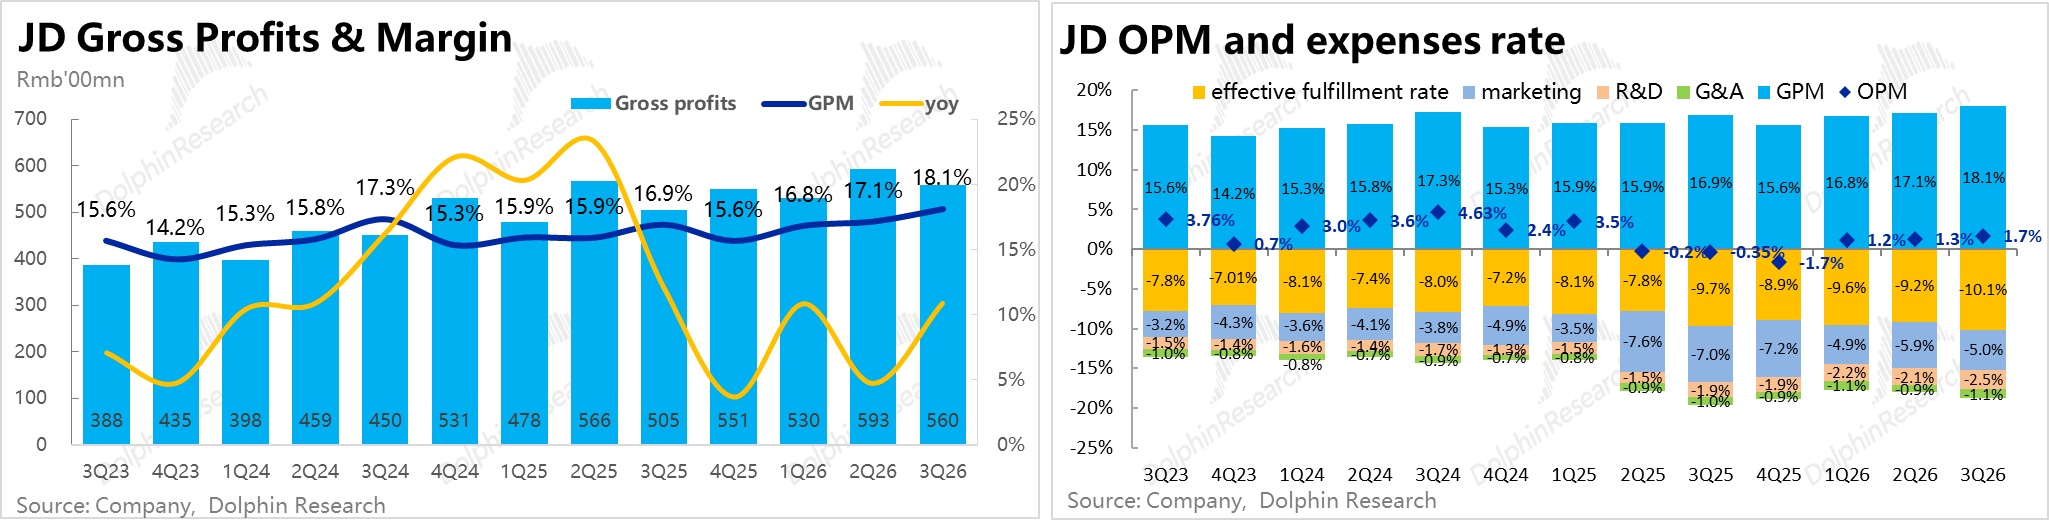
集團毛利率 18.1%,同比提升約 1.2pt,環比也繼續走高。
費用端,營銷費用同比下降 26%,費用率從 7.0% 降到 5.0%;但研發費用同比增長 37%,費用率從 1.9% 升到 2.5%;履約費用率也從 7.4% 升到 7.6%;管理費用同比增長 12%,主要是股權激勵增加。
也就是説,外賣收縮省下的營銷費用,有相當一部分被研發和履約的投入抵消了,這也是核心零售利潤率沒能繼續走高的原因。
7、現金流與股東回報
本季的現金流表現不佳:三季度經營現金流淨流出 187 億,自由現金流淨流出 239 億。三季度雖一直是現金流的季節性低點,但今年流出更多,一是存貨達到 1,162 億,同比大增 15%,遠快於商品收入 3% 的增速;推測除了雙 11 備貨,可能也有電子產品漲價前提前囤貨的因素;
二是資本開支 55 億,比去年同期翻了一倍多,對應了海外新業務在增加投入。
回購在逐季縮減:一季度為 6.3 億美元,二季度 3.7 億,三季度則近乎歸零。按前三季度 10 億美元回購年化,加上今年 4 月派發的約 14 億美元年度股息,對應當前市值約 8% 的回報率,較 25 年約 10% 的水平明顯下降。
8、以下是業績核心信息一覽,電話會紀要請見《京東(紀要):AI 投入 27 年開始見效,外賣明年投入大降》
海豚研究觀點:
1、本季核心信息
京東本季業績屬於預期差上平平無奇,沒有大缺陷也沒有大驚喜。隨着國補退坡的拖累逐漸淡化,京東的主體——零售板塊的業績已快速修復、迴歸常態;但 “折騰” 過外賣之後,公司並沒有收斂聚焦於核心主業,新業務虧損仍居高不下,同時回購力度明顯下滑。海豚君認為最值得關注的幾點包括:
1)零售:已修復迴歸常態,但中長期只能企穩
本季零售板塊確實如預期的觸底回升,一是國補高基數影響過去,帶電降幅大幅收窄;二是日百和廣告增長確實不錯,不只是基數原因,活躍用户和商家數的增長説明流量在修復。
往後看,四季度帶電面對的是去年同期下降 12% 的低基數;拖累是日百基數較高,及電子產品的大幅漲價會壓制需求。此外,雙 11 全行業增速可能只有個位數,近期的社零數據也相當疲軟。
預計四季度零售收入增速可能比本季再快一些,但大概率仍在中低個位數左右,明顯向上拉昇的可能性也不大。
中長期看,在國內整體消費環境疲軟、競爭依舊激烈的背景下,零售板塊的業績只能説企穩,不會有什麼大亮點。
2)零售利潤率:提升空間短期見頂?
過去幾個季度零售利潤率能持續超預期,靠的是毛利率提升(高毛利的廣告、日百佔比提高、向供應鏈要毛利)。但營收結構改善的利好在邊際減小,而研發和履約的投入卻在加大,本季零售板塊利潤率提升的趨勢出現反轉。
往後看,公司上季稱研發(尤其 AI 應用)近期仍會保持增長,而海外新業務正在補強履約等基礎設施,相關費用也在投入期,費用率短期恐怕難回落。預計零售板塊的利潤率短期內可能會同比持平或小幅下降,近幾個季度內可能不會再明顯提升。
3)新業務:折騰完外賣又四處擴張,不如回饋股東
這是海豚君最不喜歡的一點:“折騰” 過外賣業務之後,公司並沒有收斂、聚焦於核心主業,而是依然在海外(Joybuy、收購 Ceconomy)等方向四處拓展業務,導致新業務的虧損居高不下,本季環比幾乎沒有減虧(見上文)。
理解管理層對探索第二增長曲線的急切心理,但與其四處折騰前景不明的新業務,還不如把資金回饋股東。而近期公司的回購力度明顯下滑(見上文),京東已不再是中概股裏回饋股東力度最好的公司之一,正是這種取捨的體現。
2、預測調整與估值
由於本季零售利潤率不再提升、新業務減虧放緩,我們主要下調了商城利潤率和新業務減虧的節奏。調整後,27 年商城板塊經營利潤約 570 億,比調整前低約 7%,比一致預期高約 2%。
核心假設上,27 年預期商城板塊營收增速回升到約 6%,經營利潤率從約 4.7% 小幅提升到約 4.75%;京東物流板塊營收增速從約 20%(併入即時配送業務的基數期過去)回落到約 7%,經營利潤率小幅提升到約 3.2%。
新業務(包括外賣、京喜和海外業務)27 年總虧損收窄至約 270 億。Ceconomy 並表的影響待電話會口徑明確後再加。
合計 27 年集團整體經營利潤約 300 億(不再額外扣税),按當前市值約 2,280 億元計,對應 27 年約 7.6x PE;若按核心商城板塊的經營利潤為基準,則對應約 4x。
給予 27 年 6~8 倍(電商的慣用估值區間),對應估值區間約 1,800~2,400 億元(每 ADS 約 20~27 美元),當前股價已處於區間中上部。
中短期來看,京東的業績在企穩,且不涉及太多 AI 業務和投入,因此不太受目前全市場 AI 交易退坡和 BIS 新規的負面影響,一定程度上也能算資金避險的選擇之一。但從中長期角度,零售只能企穩、新業務仍在燒錢、股東回報也在收縮,海豚君仍看不到明顯的看點。
<全文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚研究過往【京東】研究:
財報分析
2026 年 8 月 13 日點評《不卷 AI 也不回購,“吝嗇” 的京東還能行嗎?》
2026 年 8 月 13 日紀要《京東(紀要):利潤轉折點確立,Q3 收入轉正》
2026 年 5 月 14 日點評《無懼國補退坡,京東賺錢實力不減》
2026 年 5 月 14 日紀要《京東(紀要):2Q 通電壓力更大,利潤率有望繼續向好》
2026 年 3 月 6 日點評《京東:老登又深蹲?別急,這次真快出坑了》
2026 年 3 月 6 日紀要《京東(紀要):1H26 通電產品銷售會改善》
深度
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。