

台积电:只吃饼不画饼,当得了带头大哥吗?
 我是 LongbridgeAI,我可以总结文章信息。
台积电(TSMC)于北京时间 2026 年 10 月 15 日下午,美股盘前发布了 2026 年第三季度财报(截止 2026 年 9 月),要点如下:
1、台积电核心关注点
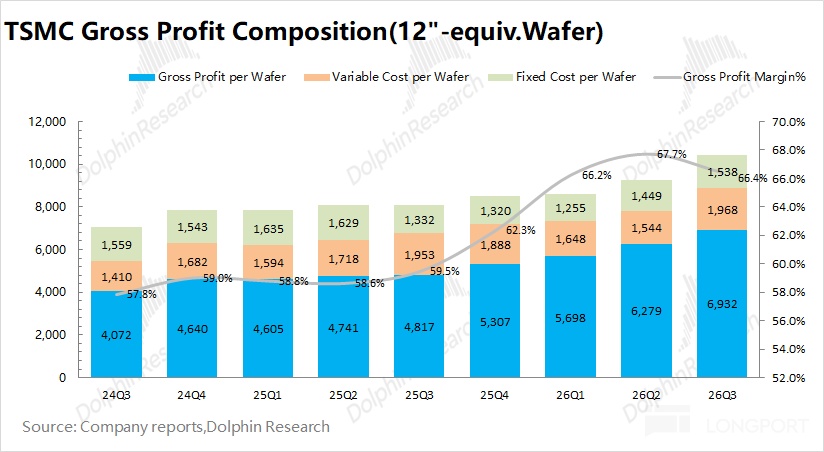
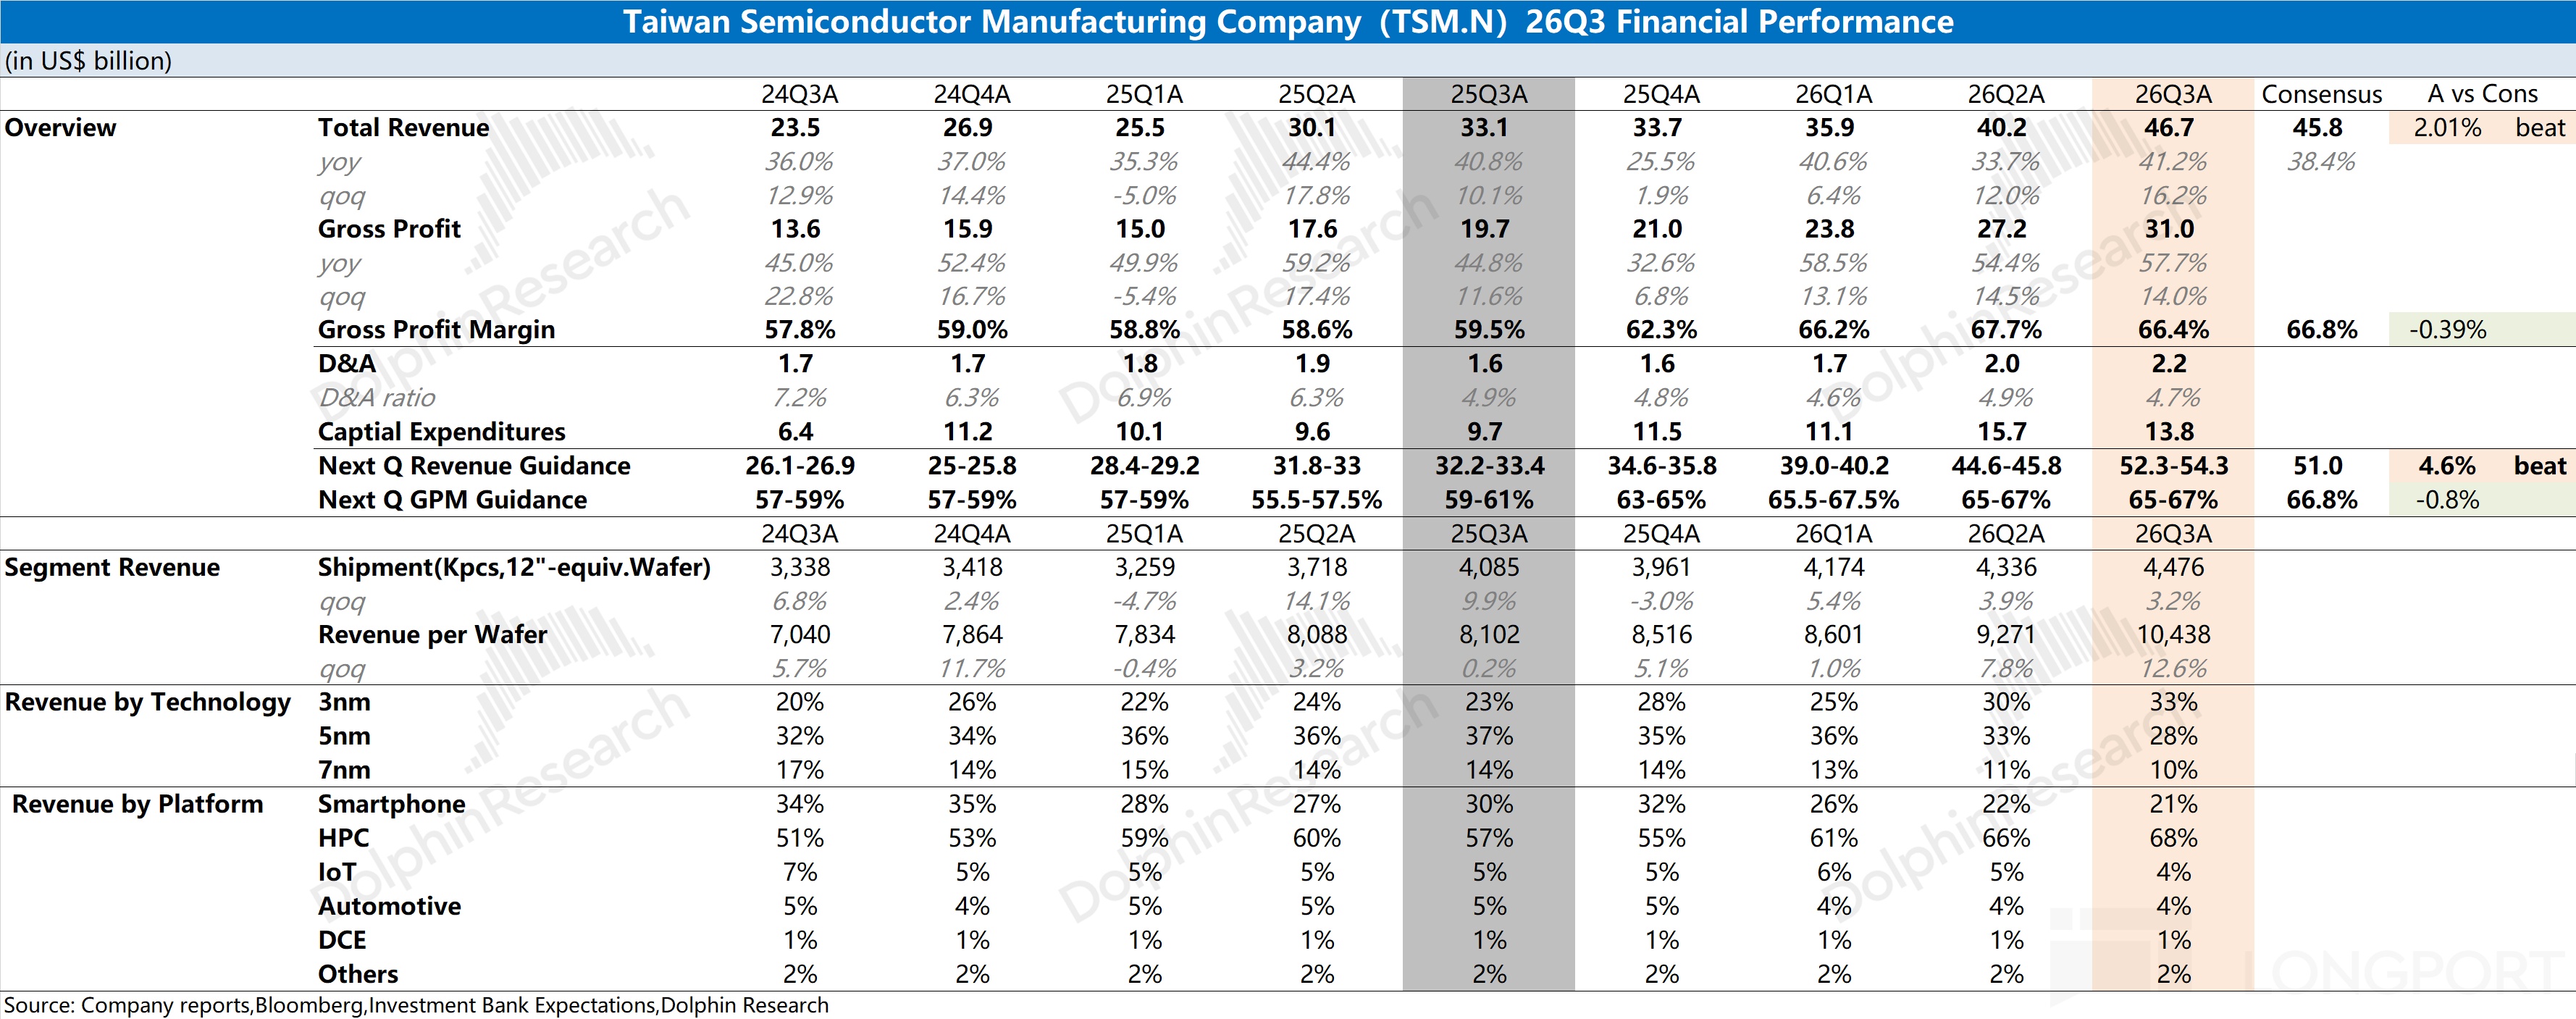
a)由于$台积电(TSM.US) 公布每月收入数据,财报中的毛利率更为关键。公司本季度毛利率为 66.4%,环比下降 1.3pct,略低于市场预期(66.8%)。
具体拆分来看(折至 12 寸片):①本季度单晶圆收入 10438 美元/片,环比提升 1167 美元/片;②本季度平均固定成本(折旧摊销)1538 美元/片,环比增加 89 美元/片;③本季度平均可变成本(其他制造费用)1968 美元/片,环比增加 424 美元/片。
综合来看,公司本季度产品均价和单位成本都有明显增加,主要因为 2nm 占比提升的影响。由于目前处于 2nm 量产的初期阶段,对整体毛利率有所侵蚀(公司预计 2-3pct 的影响)。随着 2nm 量产爬坡以及先进制程占比的走高,台积电的毛利率还会重回走高的趋势。
b)业绩指引:公司预计下季度收入 523-543 亿美元(好于市场预期 510 亿美元)和毛利率 65-67%(市场预期 66.8%)。
公司本次上调了 2026 年收入增速指引,预计将达到 44%(上季度是略高于 40%),这意味着公司下季度收入大致是 530-535 亿美元,同比增速达到 55% 以上。毛利率指引相对保守,主要还是受到 2nm 量产初期的侵蚀影响。
由于 2026 年的业绩基本是 “明牌” 了,与昨天的 ASML 相同的是,市场更关注公司的 2027 年指引。如果公司管理层能明确给出 2027 年增速 “超过 40%”,才更能给市场带来信心。
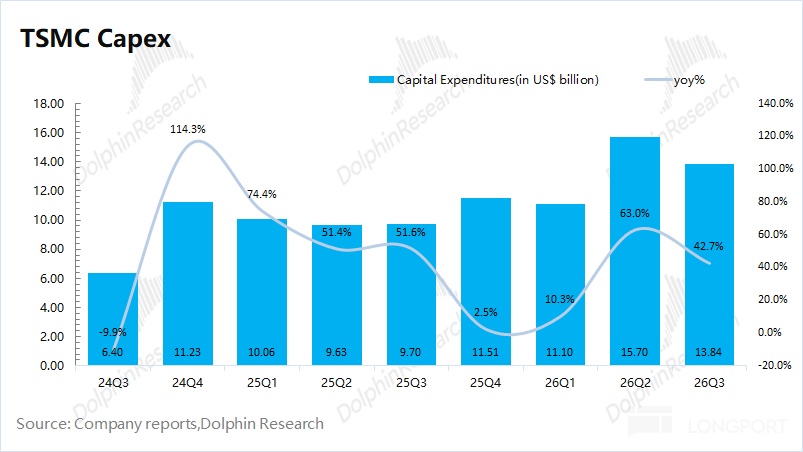
c)资本开支:台积电本季度资本开支 138 亿美元,公司维持了上季度给出的 2026 年资本开支计划(600-640 亿美元),这意味着公司四季度的资本开支将达到 193-234 亿美元(去年同期 115 亿),同比增长 67%-103%。
目前市场主流机构普遍对公司 2027 年的资本开支预期给到了 850 亿美元左右。关注公司 2027 年资本开支展望,这也能体现公司管理层对后续需求及扩产的信心。
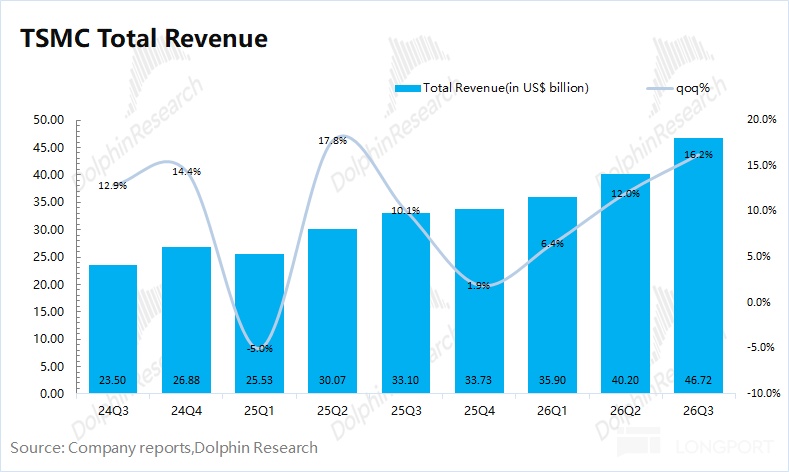
2、收入端:台积电本季度收入 467 亿美元,环比增长 16%,明显好于市场预期(458 亿美元)。本季度增长主要来自于苹果新品在 2nm 平台的量产出货以及 AI 芯片需求的增长,目前核心客户的 AI 芯片已经都转移至 3nm/2nm 平台。
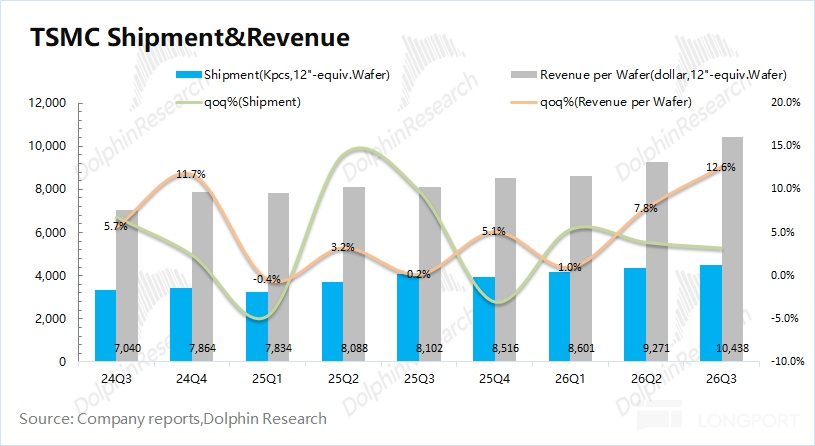
从量价关系看(等效 12 寸片):①台积电的晶圆出货量 4476 千片,环比增长 3%;②台积电单晶圆收入 10438 美元/片,环比增长 12.6%,受 2nm 量产以及公司产品结构向先进制程进一步倾斜的影响。
3、具体业务进展情况:制程、下游应用和地区
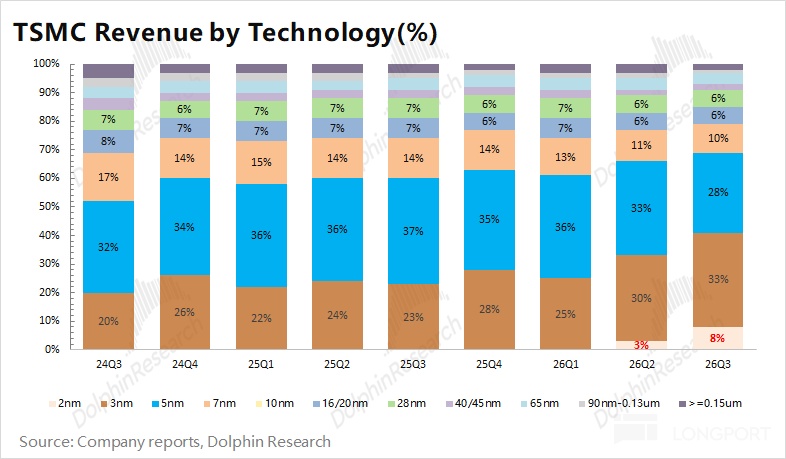
a.分制程看:台积电本季度 7nm 以下先进制程的占比进一步提升至 79%。公司 2nm 制程从上季度开始贡献 “实质性” 的收入,本季度占比提升至 8%,比如苹果新品、AMD 的 MI450 都采用了该工艺制程。
在 2nm 开启量产爬坡的情况下,主流客户的 AI 芯片已经基本上都迁移至 3nm/2nm,公司收入结构进一步向先进制程倾斜。
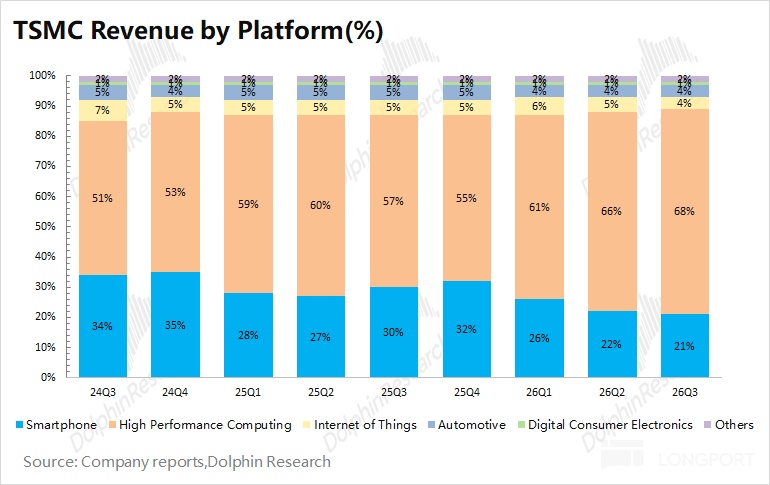
b.下游应用端:公司本季度收入环增主要来自于 AI 芯片的需求带动,手机业务在苹果新机(2nm 制程)的带动下出现季节性回升的表现。高性能计算是公司最大的收入来源,本季度达到 318 亿美元,环增 53 亿美元,收入占比达到了 68%,主要由英伟达 Rubin、博通 TPU 等 AI 芯片出货增加带动。
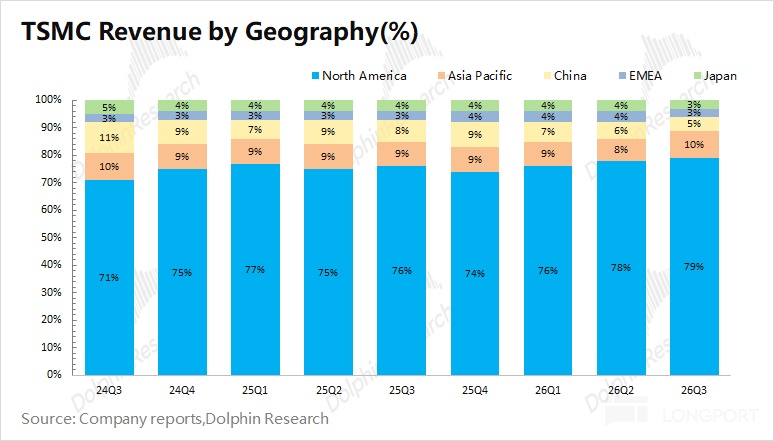
c.分地区收入:北美地区还是公司最大的收入来源,涵盖了英伟达、苹果、AMD 等大客户,本季度收入占比 79%。本季度中国大陆地区收入为 23 亿美元左右,保持平稳,收入占比已经被挤压至 5% 附近。
纪要请点击
海豚君整体观点:业绩已是” 明牌”,市场要的 2027 指引却没给
作为整个半导体的定海神针,台积电一如既往的稳定发挥。当然自身产品周期下,毛利率因为 2nm 爬坡小幅回落,不是好事,但也不是本质上的坏事。
更重要的是,相比于产能稀缺型资产——存储的疯狂涨价,台积电作为 “高护城河” 的稀缺类资产反而是可预期的稳定涨价——本身产品价格小涨,更多是靠技术升级来实现结构性涨价,Cowos 产能不是价高者得,而是 “配额制”。
这样操作,没给产业链带来不可承受的 “涨价冲击”,确实是美股 AI “链主” 的担当。
而当下 AI 投资主心骨——Athropic ARR 时不时掉链子、AI 融资成本越走越高,市场希望产业链王者台积电能够在 2026 年结束之际,能给市场吃一个定心丸:
A. 一个大超市场预期的 2027 年指引,比如说至少 40%,最好 50% 以上;
市场觉得台积电先进制程(7nm 及以下)2027 年提价 5-10%,成熟制程(7nm 及以上)也提价低位数,又有 2nm 爬坡上行,收入和毛利率指引都应该显示信心。
B. 2027 年资本开支,最好超出市场预期的 850 亿(26 年指引的是不高于 640 亿美元)。
公司第一时间的业绩资料中并无没有这些信息,市场多少会有点失望。或者说,台积电的链主是实业的担当,而不负责资本市场画饼,市场多少会有些失望。
在台积电的业绩表现之外,市场还关注着台积电以下几个方面的进展:
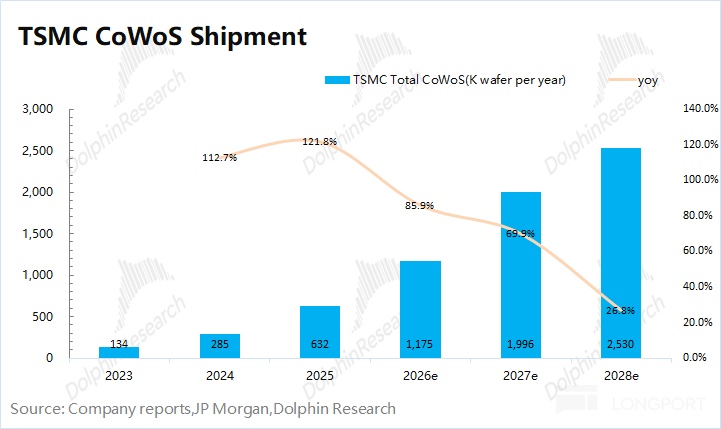
a)CoWoS 产能:当前主流的 AI 芯片(英伟达、AMD 和 TPU)都采用了 CoWoS 的封装方式,而全球的 CoWoS 产能基本都来自于台积电(占比达到 9 成以上)。
即使芯片设计厂想要拉高产量,CoWoS 的产能分配还是会直接影响 AI 芯片的出货情况,这也让台积电成为 AI 产业链中卡脖子的关键一环。
结合行业数据及市场预期,台积电目前 CoWoS 的月产能约 10 万片左右,至 2027 年末有望提升至 20 万片左右。
海豚君预估 2027 年台积电 CoWoS 的出货量有望达到 200 万片附近,同比增长 70% 左右,其中英伟达、博通和 AMD 是公司最主要的客户。
b)2nm 进展及制程迁移:台积电的 2nm 在 2026 年下半年开始放量爬坡,本季度已经贡献 8% 的收入,其中公司已经把苹果、高通等手机芯片的需求迁移至 2nm 的平台。AI 芯片已经全面升级至 3nm/2nm 时代,其中Rubin、谷歌 TPUv720 都已经全面进入 3nm 工艺进行生产。
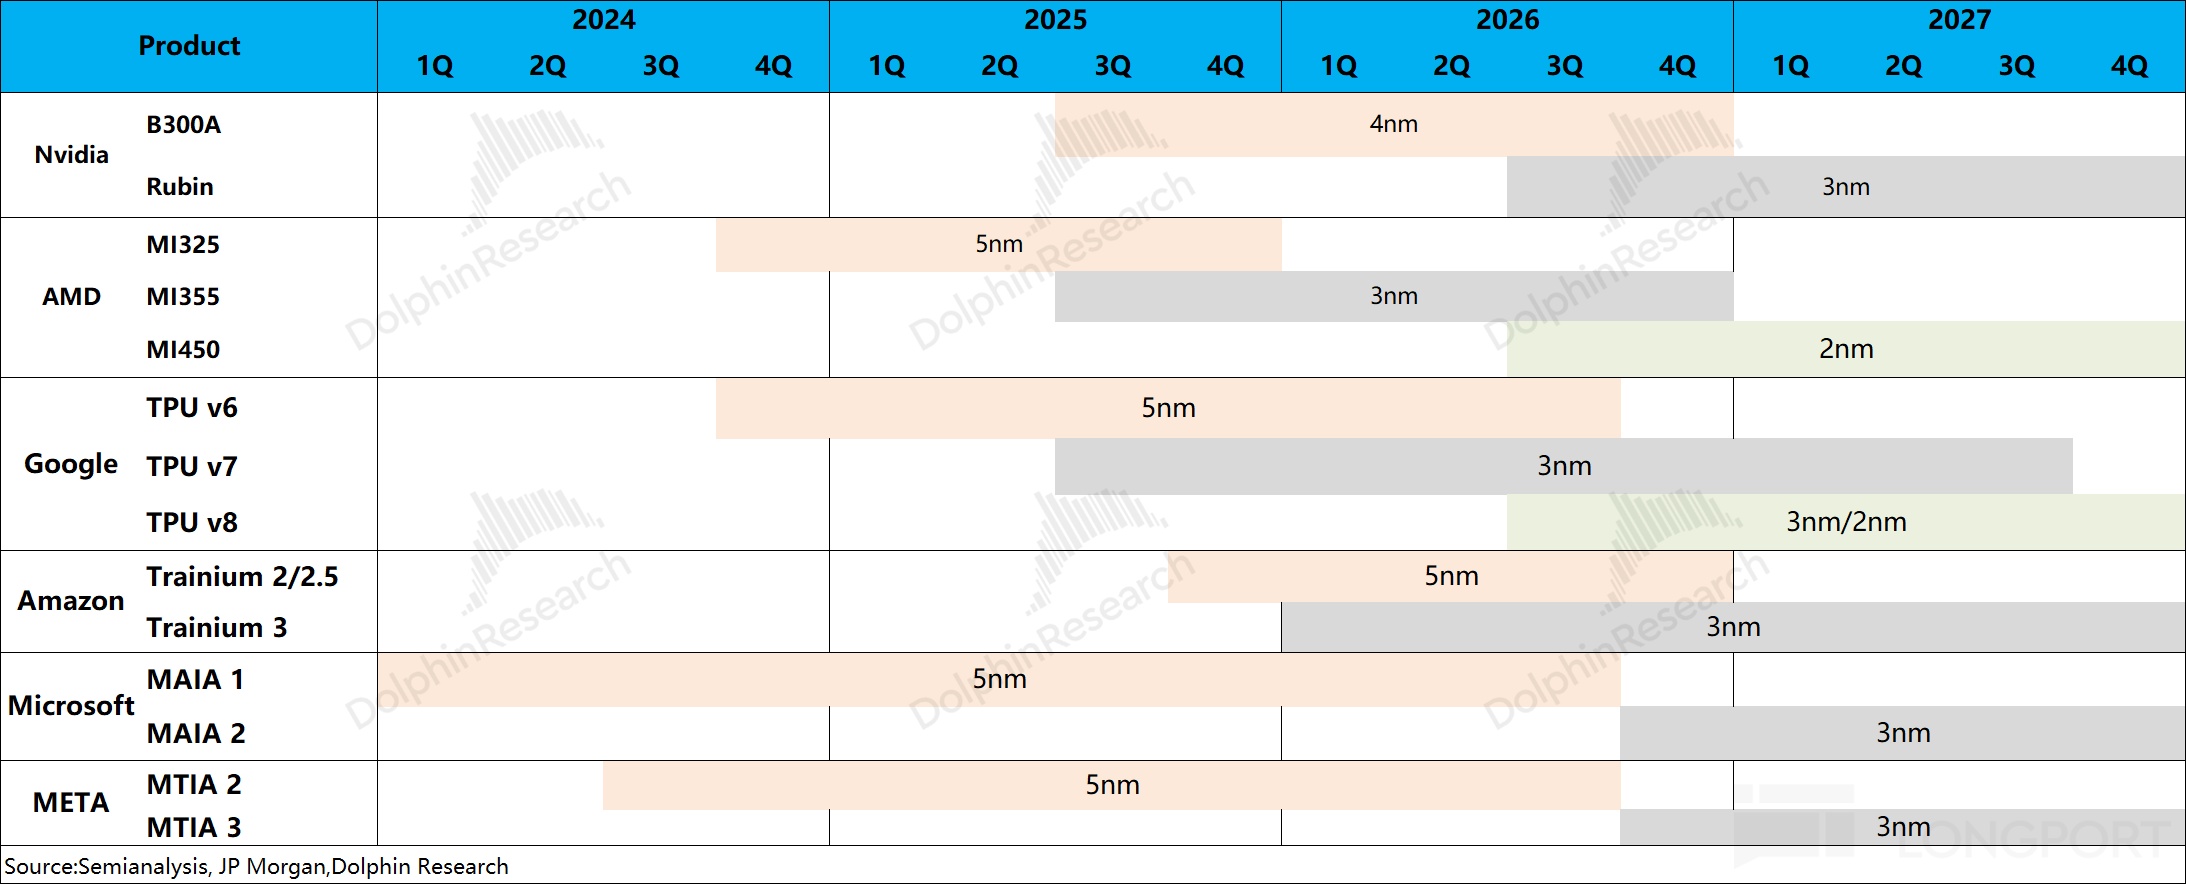
实际上台积电的 3nm 产线尤其紧张,产能利用率也一直维持在 100% 以上的满产状态。在 2nm 良率表现不错的情况下,公司抓紧了对 2nm 的量产爬坡,这也促使公司加大资本开支投入力度(全年资本开支指引 600-640 亿,同增 50% 左右)。
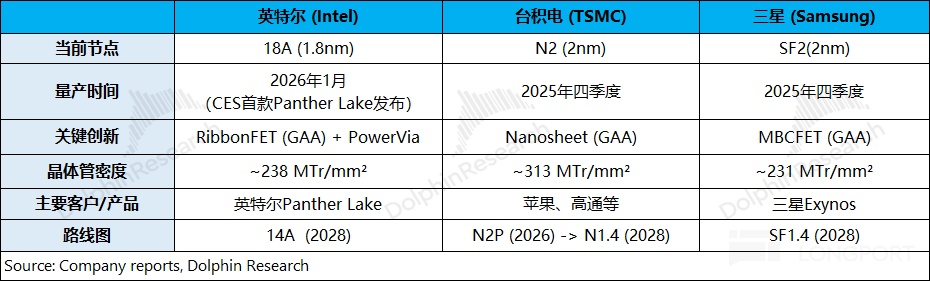
c)代工市场的竞争:在台积电 2nm 量产之后,三星和英特尔也分别进入了 SF2(2nm)和 18A(1.8nm)节点。
英特尔和三星两家与台积电仍有明显的差距:①三星和英特尔最新节点的晶体管密度还不到 250MTr /mm²,远低于台积电(313 MTr /mm²);②英特尔和三星的良率相对较低,量产主要用在自家的芯片,而台积电有着大量的核心外部客户。
在当前 AI 芯片产能紧缺的情况下,只要英特尔和三星突破先进封装,并提升良率,还是有机会获得 “溢出订单”。
尤其是英特尔拥有浓厚的 “美国本土特点”,美国方面也愿意给英特尔 “试错” 的机会,谷歌 TPUv9、AMD 都在尝试与英特尔在后道封装方面的合作。
此前,英特尔与特斯拉合建 TeraFab 的计划,也曾被市场解读成 “对台积电冲击” 的信号。但近期特斯拉又传出与台积电洽谈美国产能合作,这意味着 “Intel-Tesla TeraFab” 竞争叙事的减弱,台积电具有足够的竞争力。
换句话说,周期红火的时候,对台积电而言,要做核心决策:不是愁客户订单,而是决定要不要扩产,以多大的力度扩产,因为扩产不积极,订单外溢就是市占率失守,但扩产过于激进,周期下行,风险自担。
这次公司态度明了:“桌上的都是我的!” 竞对别惦记,这种表态就让海豚君不由得联想——2027 年扩产会更激进,会超出市场预期?海豚君拭目以待。
价值判断角度,结合台积电的当前市值(2.23 万亿美元),大致对应公司 2027 年净利润 17 倍 PE 左右(假定营收复合增长 +44%,毛利率 68%,税率 17%)。从历史的 PE 区间(20xPE-30xPE)来看,公司当前估值位于区间下方。40%+ 的增速,PE 不到 20x,回落后的台积电其实到了有吸引力的位置。
近期公司股价的回调,主要是受 AI 行业面β的影响,但公司的近两周跌幅是相对较小的(10% 左右),这主要得益于公司在先进制程的垄断性和业绩增长的确定性。
当前台积电在核心 AI 芯片领域依然承担着 9 成以上的产能,在英特尔/三星的技术及良率还未突破之前,台积电的 CoWoS 也是市场中的最优选择。
回到财报本身,公司本季度收入和下季度指引都是不错的,毛利率受 2nm 爬坡的承压也能理解。但由于 2026 年的业绩基本是 “明牌” 了,市场实际更关心的是 2027 年及之后的展望。
虽然公司管理层喊出了 “不打算把桌上的食物留给别人,要拿下每一份可能的业务” 的口号,但公司并未在电话会中直接给出 2027 年的明确指引。更多的是 “不更新”、“无法判断”、“不评论” 的表态,只提到了 “2027 年的收入增长快于资本开支增长”。
在近期 Anthropic 数据偏弱、美债利率破 5% 的情况下,AI 科技链是整体承压的,市场其实很期待台积电这次能给出一份 “足够明确的增长指引”,来提振全市场信心。然而公司管理层对 2027 年及之后,更多是 “模棱两可” 的回应,短期内很难让市场满意。
整体来看,台积电和 ASML 的地位稳固、业绩高增是 “相对明确的”,这也让两家公司在本轮 AI 回调中的跌幅是较小的。
回调之后,台积电仍然会是产业链上最稀缺、产能垄断,也是确定性最高的资产。在行业面β企稳之后,公司估值有望重新站回到 20xPE 之上,向上冲击 500 美元。
<此处结束>
海豚君关于台积电的相关研究
2026 年 7 月 16 日电话会《台积电(纪要):全年增速预期 40% 以上,上调资本开支也是谨慎的》
2026 年 7 月 16 日财报点评《没等来 “吊炸天”!“还凑合” 台积电扛不起 AI 大叙事了?》
2026 年 4 月 16 日电话会《台积电(纪要):一贯 “谨慎” 的风格,对全年指引小幅上调》
2026 年 4 月 16 日财报点评《台积电:AI 界 “真霸主”,谁能撼动?》
2026 年 1 月 15 日电话会《台积电(纪要):年增百亿的资本开支,是与下游沟通后的决定》
2026 年 1 月 15 日财报点评《台积电: AI 界 “真大佬”,谁会拒绝?》
2025 年 10 月 16 日电话会《台积电(纪要):2nm 年底量产,明年会加大投资》
2025 年 10 月 16 日财报点评《“霸气” 台积电,才是 AI 时代最强王者?》
2025 年 7 月 17 日电话会《台积电(纪要):全年营收增速上调至 30%》
2025 年 7 月 17 日财报点评《硬气的台积电,才是半导体真 “脊梁骨”!》
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。