

老黄下课余震:远程算力被卡,阿里云还撑得住高增长吗?
 我是 LongbridgeAI,我可以总结文章信息。
11 月 12 日,黄仁勋在丑闻中辞去英伟达 CEO 等职务。海豚君在此前的快评中已提到,换帅只是发令枪,背后可能是为限制中国远程使用美国算力的法规扫清障碍。$阿里巴巴(BABA.US) , $阿里巴巴-W(09988.HK)
随后事态果然加速:11 月 16 日,美国商务部 BIS 发布远程访问新规,基本堵上中国企业经海外数据中心租用英伟达算力的口子,《远程访问安全法案》(RASA)和《AI Overwatch Act》也在推进,全面卡死中国企业获得高性能 AI 芯片的意图已很明显。
恰好受冲击最大的阿里今晚将发布财报,海豚君赶在财报前,以阿里为例做个定量测算:若 BIS 新规全面落地,对国内云计算和 AI 模型公司的影响到底有多大。
一、新法规的具体内容
1.1、此前直接进口已被卡死
在 RASA 法案和 AI Overwatch 法案之前,早在 2022 年,中国企业及其控制的海外主体直接购买高性能芯片就逐步被美方限制或禁止。略过中间的博弈过程(可见下图),在2026 年 1 月后、此次新规前的最新情况是:
a. 中国企业(及海外主体)能合法自持的 GPU 芯片(CPU 基本不受限)只有性能在 H20 以下(不含 H20)的芯片,如 L20、RTX PRO 特供版等;
b. 美方虽给 H20 和 H200 芯片开了经审批后可被中国境内企业进口的口子,但因中方监管部门的限制态度,实际采购量应当非常有限。
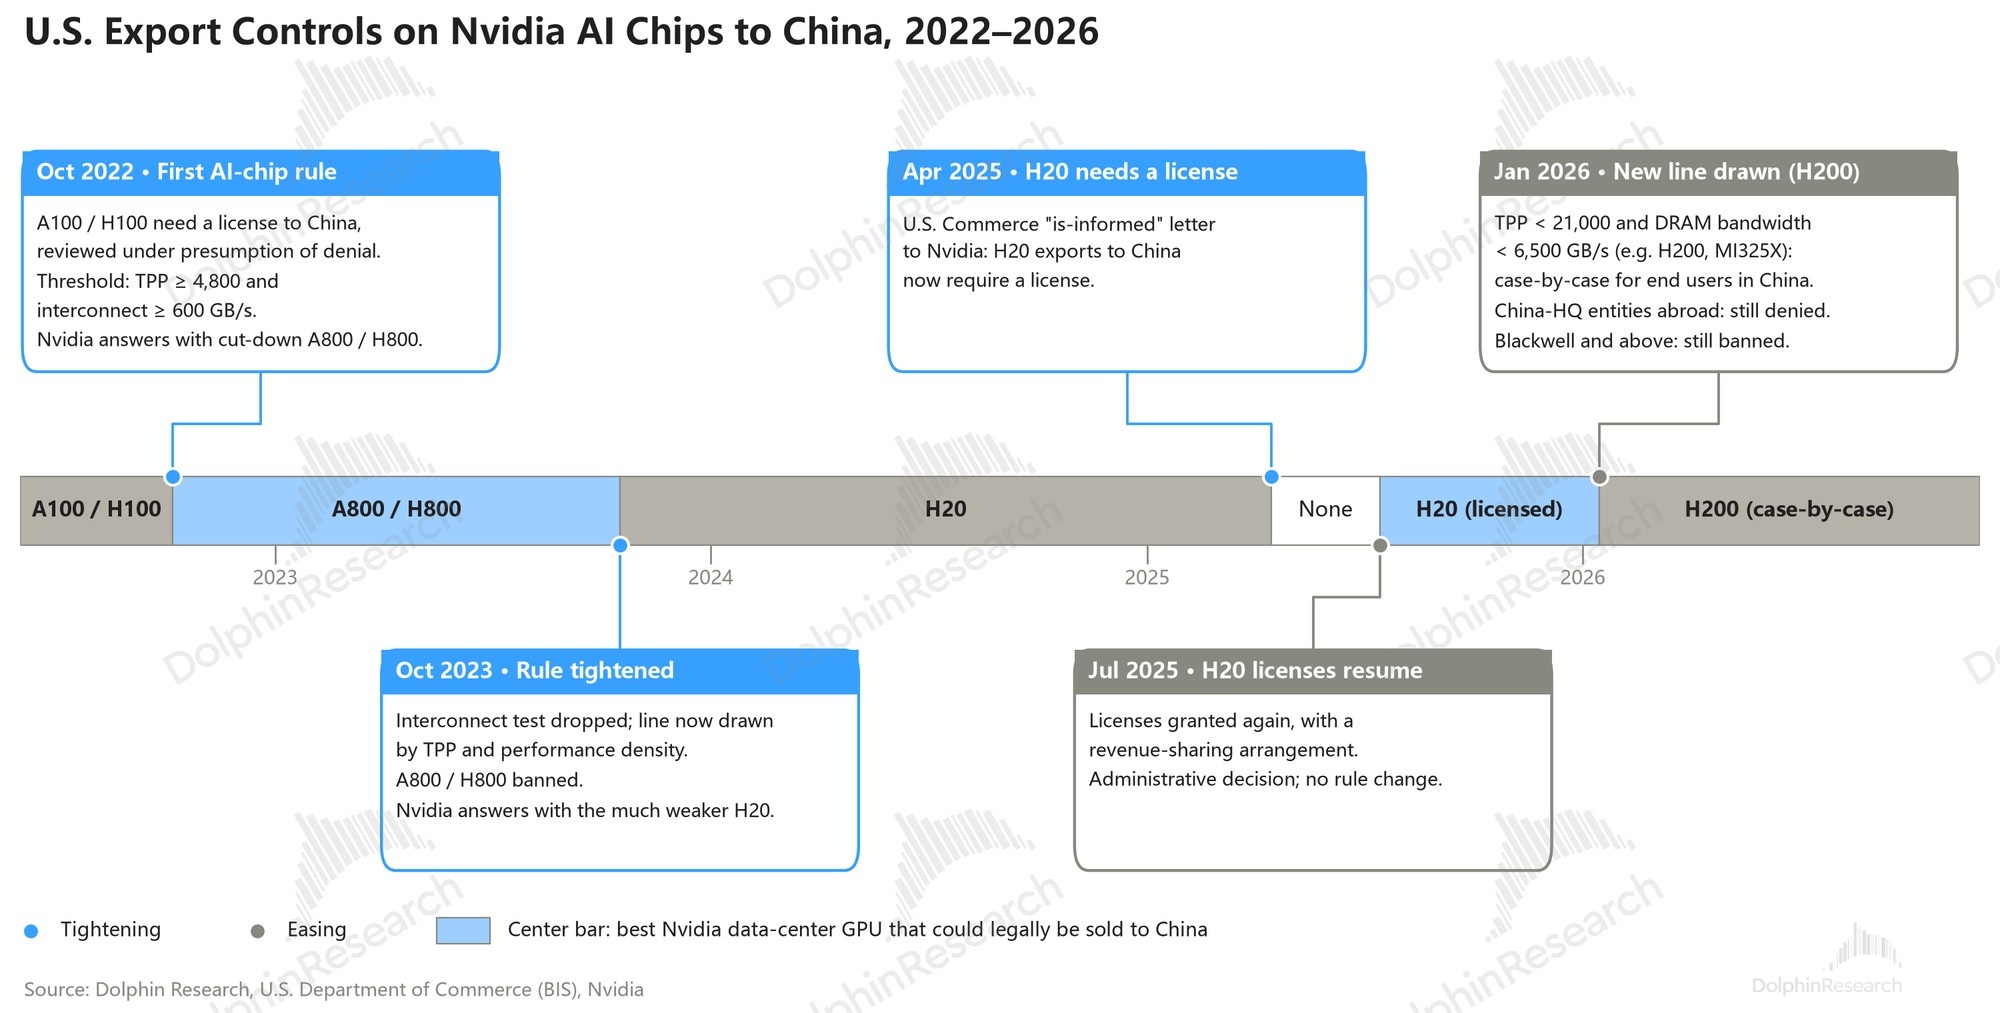
简单来说,在 26 年之前中国企业合法自持海外 “中档以上性能” 芯片的口子已实际被卡死;唯一能合法使用(中等性能以上)美国芯片的途径只剩下:由第三方数据中心采购芯片,再租赁给中国客户 “远程使用”。
近期的 Remote Access 等法案正是堵死了这一漏洞。
1.2、 Remote Access 法案 & BIS Rules:堵转租的 “漏洞”
RASA 法案和 BIS 规则,实际管的是同一件事。RASA 法案是国会授予美商务部法定权限,而商务部下属的工业安全局(BIS,Bureau of Industry & Security)则负责具体执行和细则的制定。
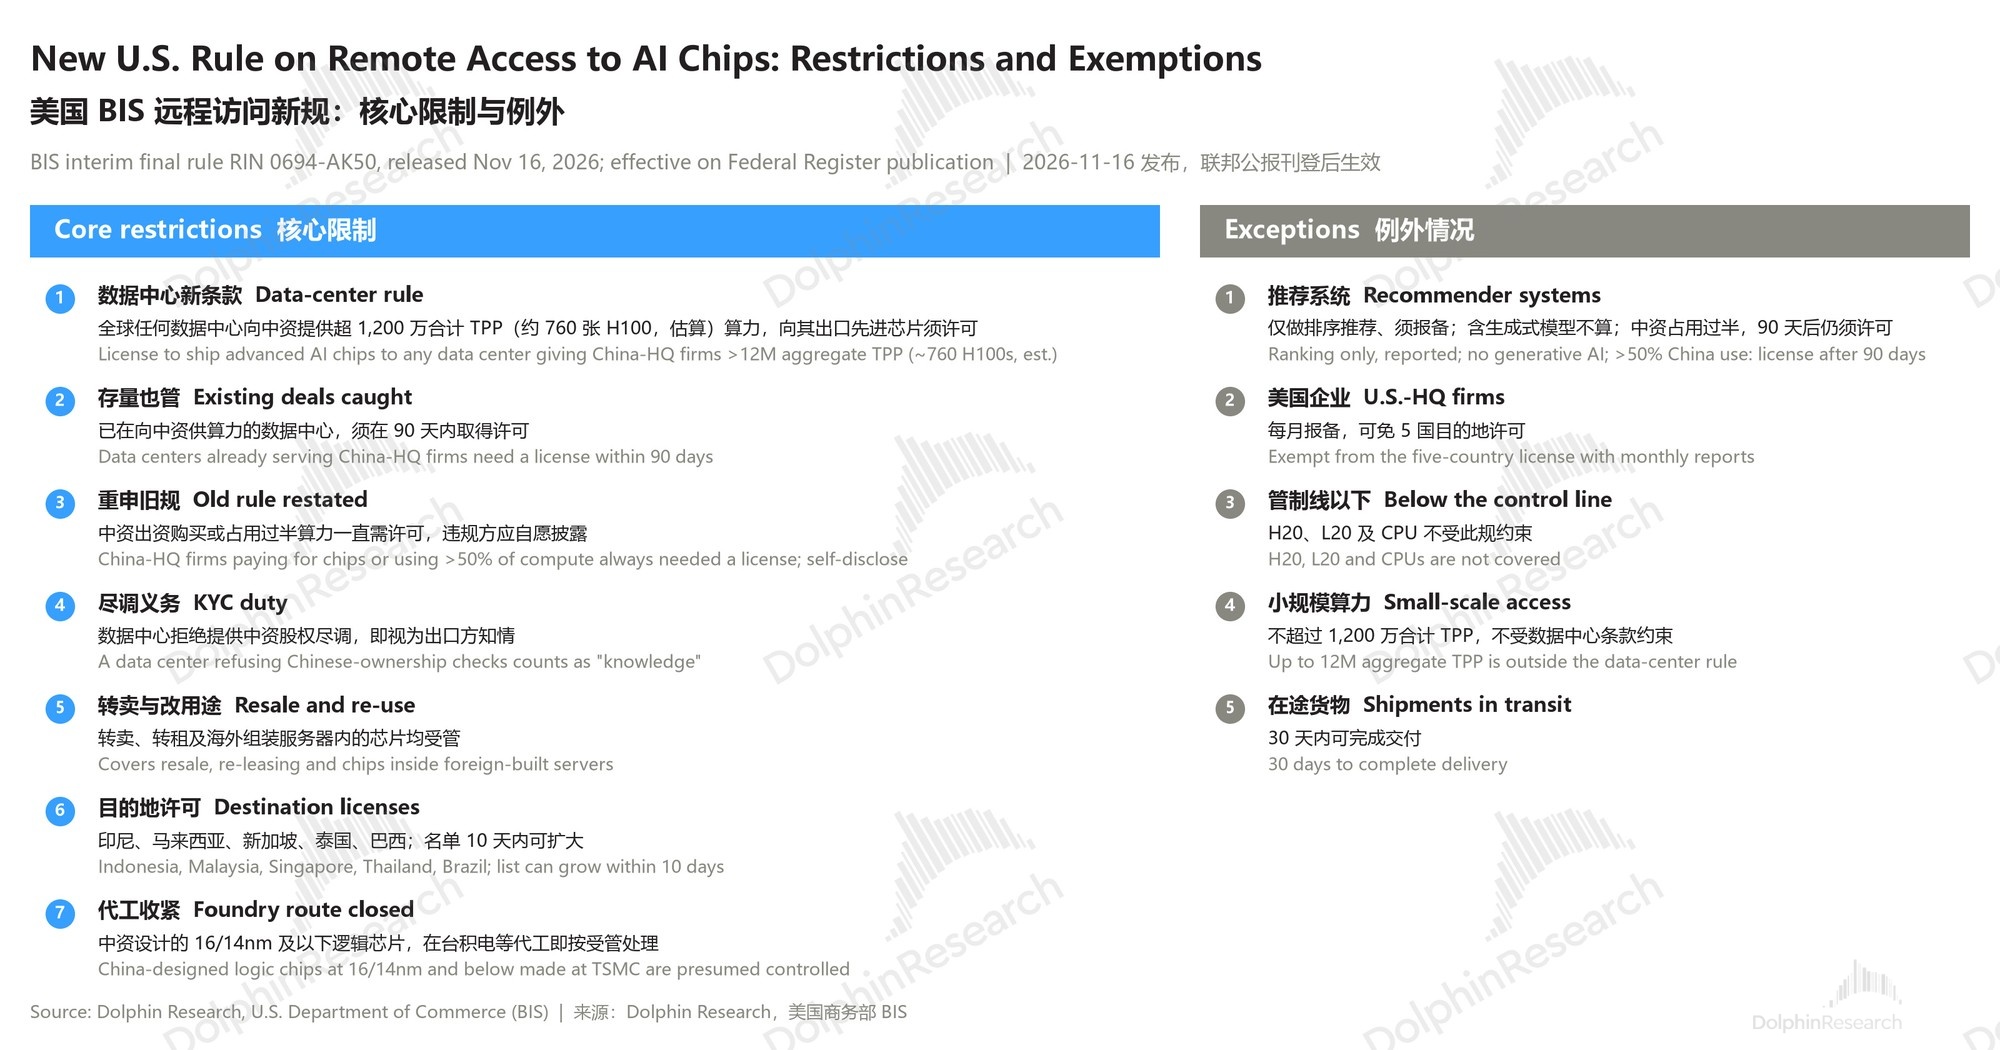
16 日晚 BIS 公布的细则(11 月 19 日在联邦公报刊登、当日生效)中,对国内企业比较重要的几点:
a. 任何向中方企业出租合计算力超 1200 万 TPP(等效约 700~800 张 H100)的数据中心,采购美国芯片必须获得许可;
b. 已在向中方企业出租受限美国芯片算力的数据中心,也须在 90 天内取得许可才能继续提供;绕道第三方转租同样受管,穿透审查;
c. 上述数据中心条款全球适用;但对出口到印尼、马来西亚、新加坡、泰国和巴西 5 国,无论最终客户是谁都需单独许可(预防转租),该名单可扩大;
d. 海外企业代工中方企业设计的 16/14nm 技术节点以下的高性能芯片,同样受限;
几个给中国企业留下的 “小口子” 包括:
a. 专门用于电商、社媒等推荐、排序功能的算力,向 BIS 报备后可不申请上述许可;但若中方企业占用某数据中心一半以上的算力,即使只用于推荐也需申请许可;
1.3、 AI Overwatch 法案:限制直接进口的 “强化版”
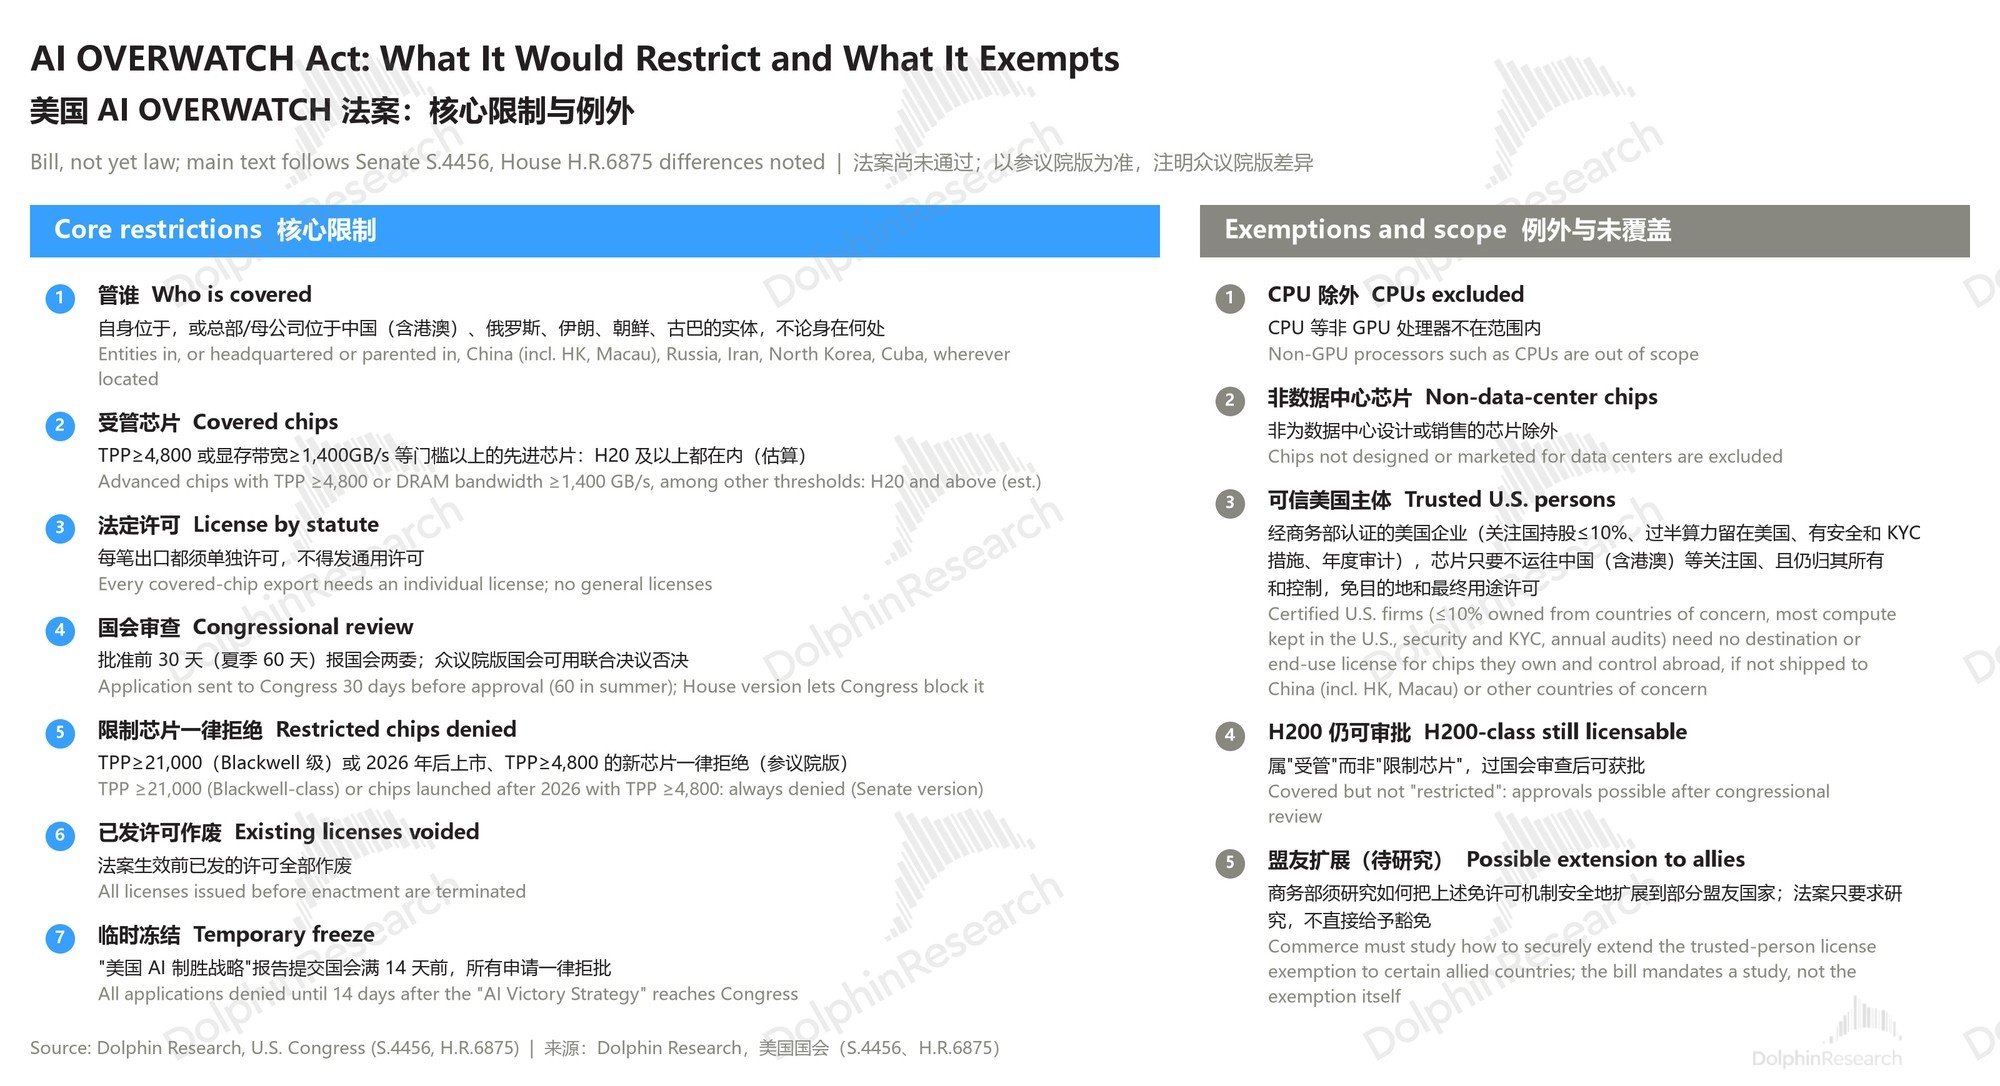
至于 AI Overwatch 法案则大体是限制中国等国企业直接采购美 GPU 芯片的 “升级版”,与此前法规相比,主要变化是:
每笔对华出口许可在 BIS 批准前,须先报国会审查;限制依据从可灵活变化的行政法规,变更为更明确且不可随意修改的法律,更难有商榷的余地。
目前该法案尚未通过,但两院正争取把它写进年底的国防授权法案(NDAA),最快今年底落地,法案的要点包括:
a. 限制对象包括中国(含港澳)和俄国、伊朗等 5 国的企业及它们的海外实体;
b. TPP 不小于 4,800 或显存带宽不小于 1,400GB/s 等门槛以上的芯片(即 H20 及以上,最高到 H200),需每笔进口单独获得许可,不发放通用许可;
c. TPP 不小于 21,000(B100 及以上芯片),或 2026 年后上市的 TPP 不小于 4800 的芯片,全部禁止出售;
d. 一旦方案通过,此前已发放的许可全部作废,需重新申请;
同样留下的小口子是:CPU 和非数据中心用芯片(如手机、电脑等消费品)不受限制;理论上直接进口到中国境内的 H200 则仍可逐案审批,但英伟达自身表态将不再出售 H200 给中国,又填上了这个口子。
1.4、中国企业买美国芯片的路径全部堵死
小结来看,若以上法案、条例全部通过,则中国企业合法获得美国芯片(中等性能以上)的方式已被全面堵死:自身采购,直接租赁,找第三方转租,乃至让台积电等代工高性能芯片,都将不可行,连存量的租赁合同都很可能被撤销,只能全面转向依赖国产芯片。
二、以阿里为例,对国内的影响有多大?
假设上述法案、条例全部落地并严格执行,且不考虑 “走私” 等不合规渠道,海豚君以国内最大的云服务商和 AI 模型开发者之一阿里巴巴为例做定量分析:
2.1、原算力规划:2032 年 20GW,海外占四分之一,平头哥是增量主力
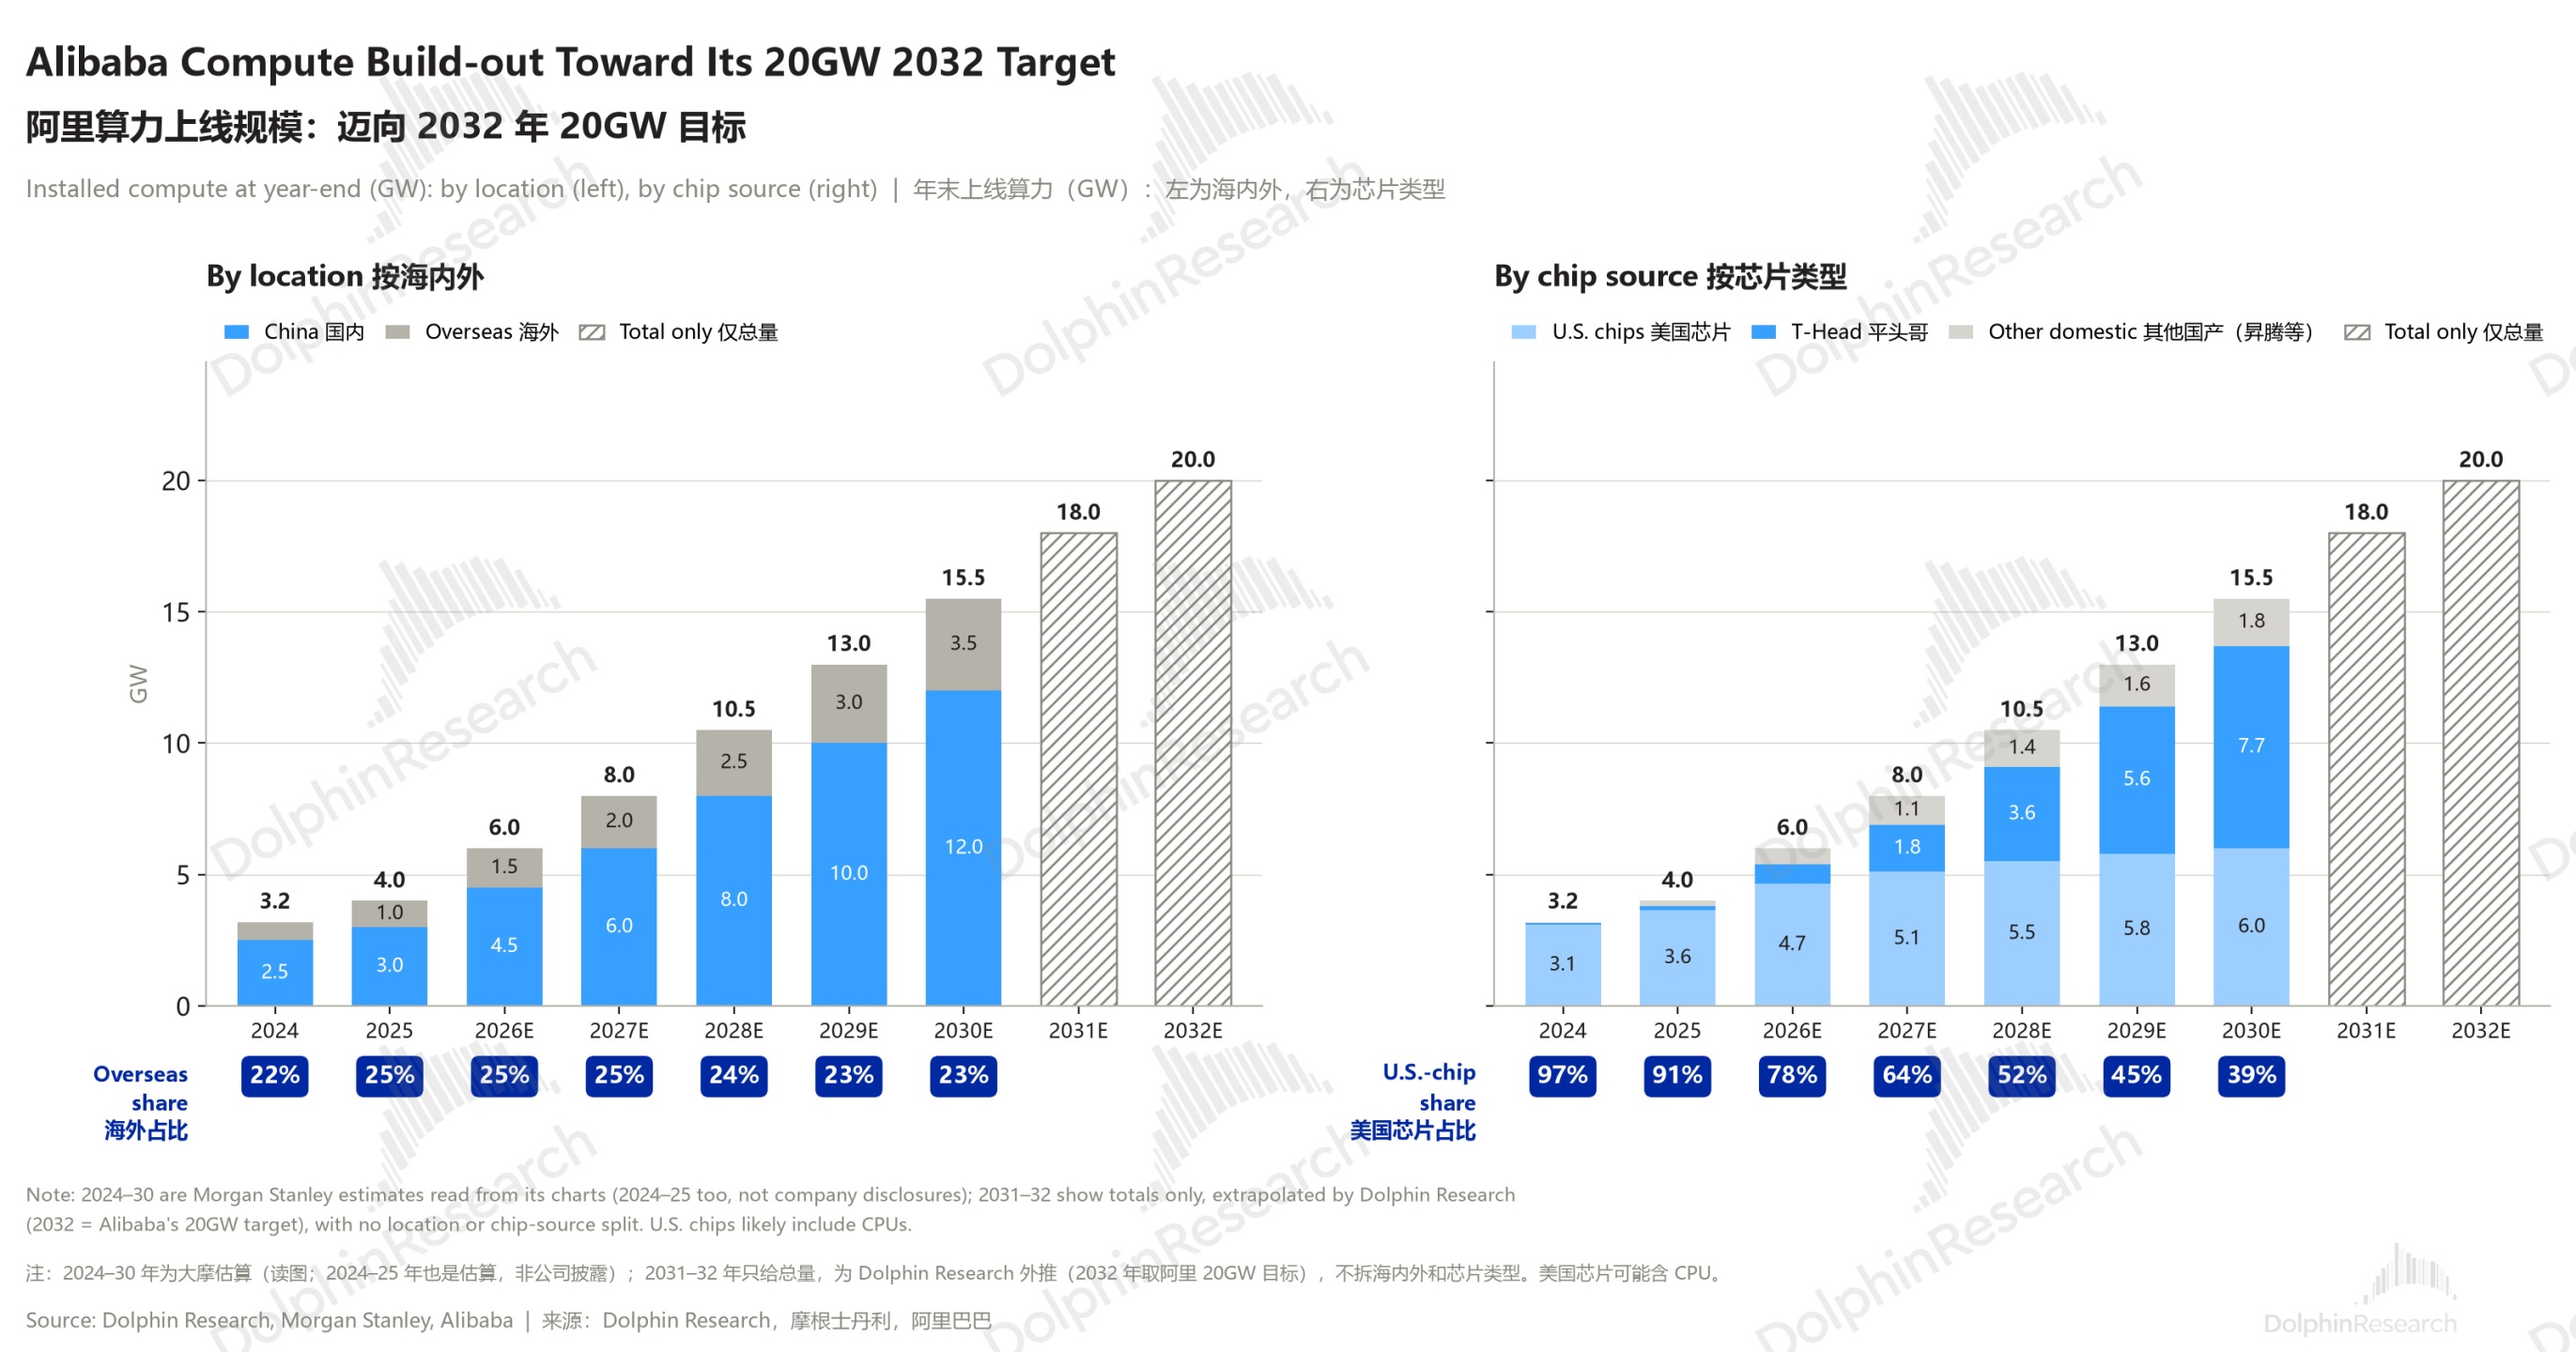
在新规之前,阿里原本的算力规划有一个官方锚点:2032 年数据中心能耗是 2022 年的 10 倍,即从 2022 年时的约 2GW 增长到 32 年的约 20GW(包括自持和租赁)。参考机构的预测,该算力规划按地域和底层芯片来源可分为:
分地域:海外约占四分之一。海外从 2025 年约 1GW 增至 2030 年约 3.5GW,占比稳定在 22–25%。
分芯片:美国芯片占比从九成降到约四成。2025 年时约 9 成算力是基于美国芯片,此后由于美国芯片进口基本受阻,平头哥等国产芯片放量,到 2030 年美国芯片占规划算力的比重将下降到约 4 成。
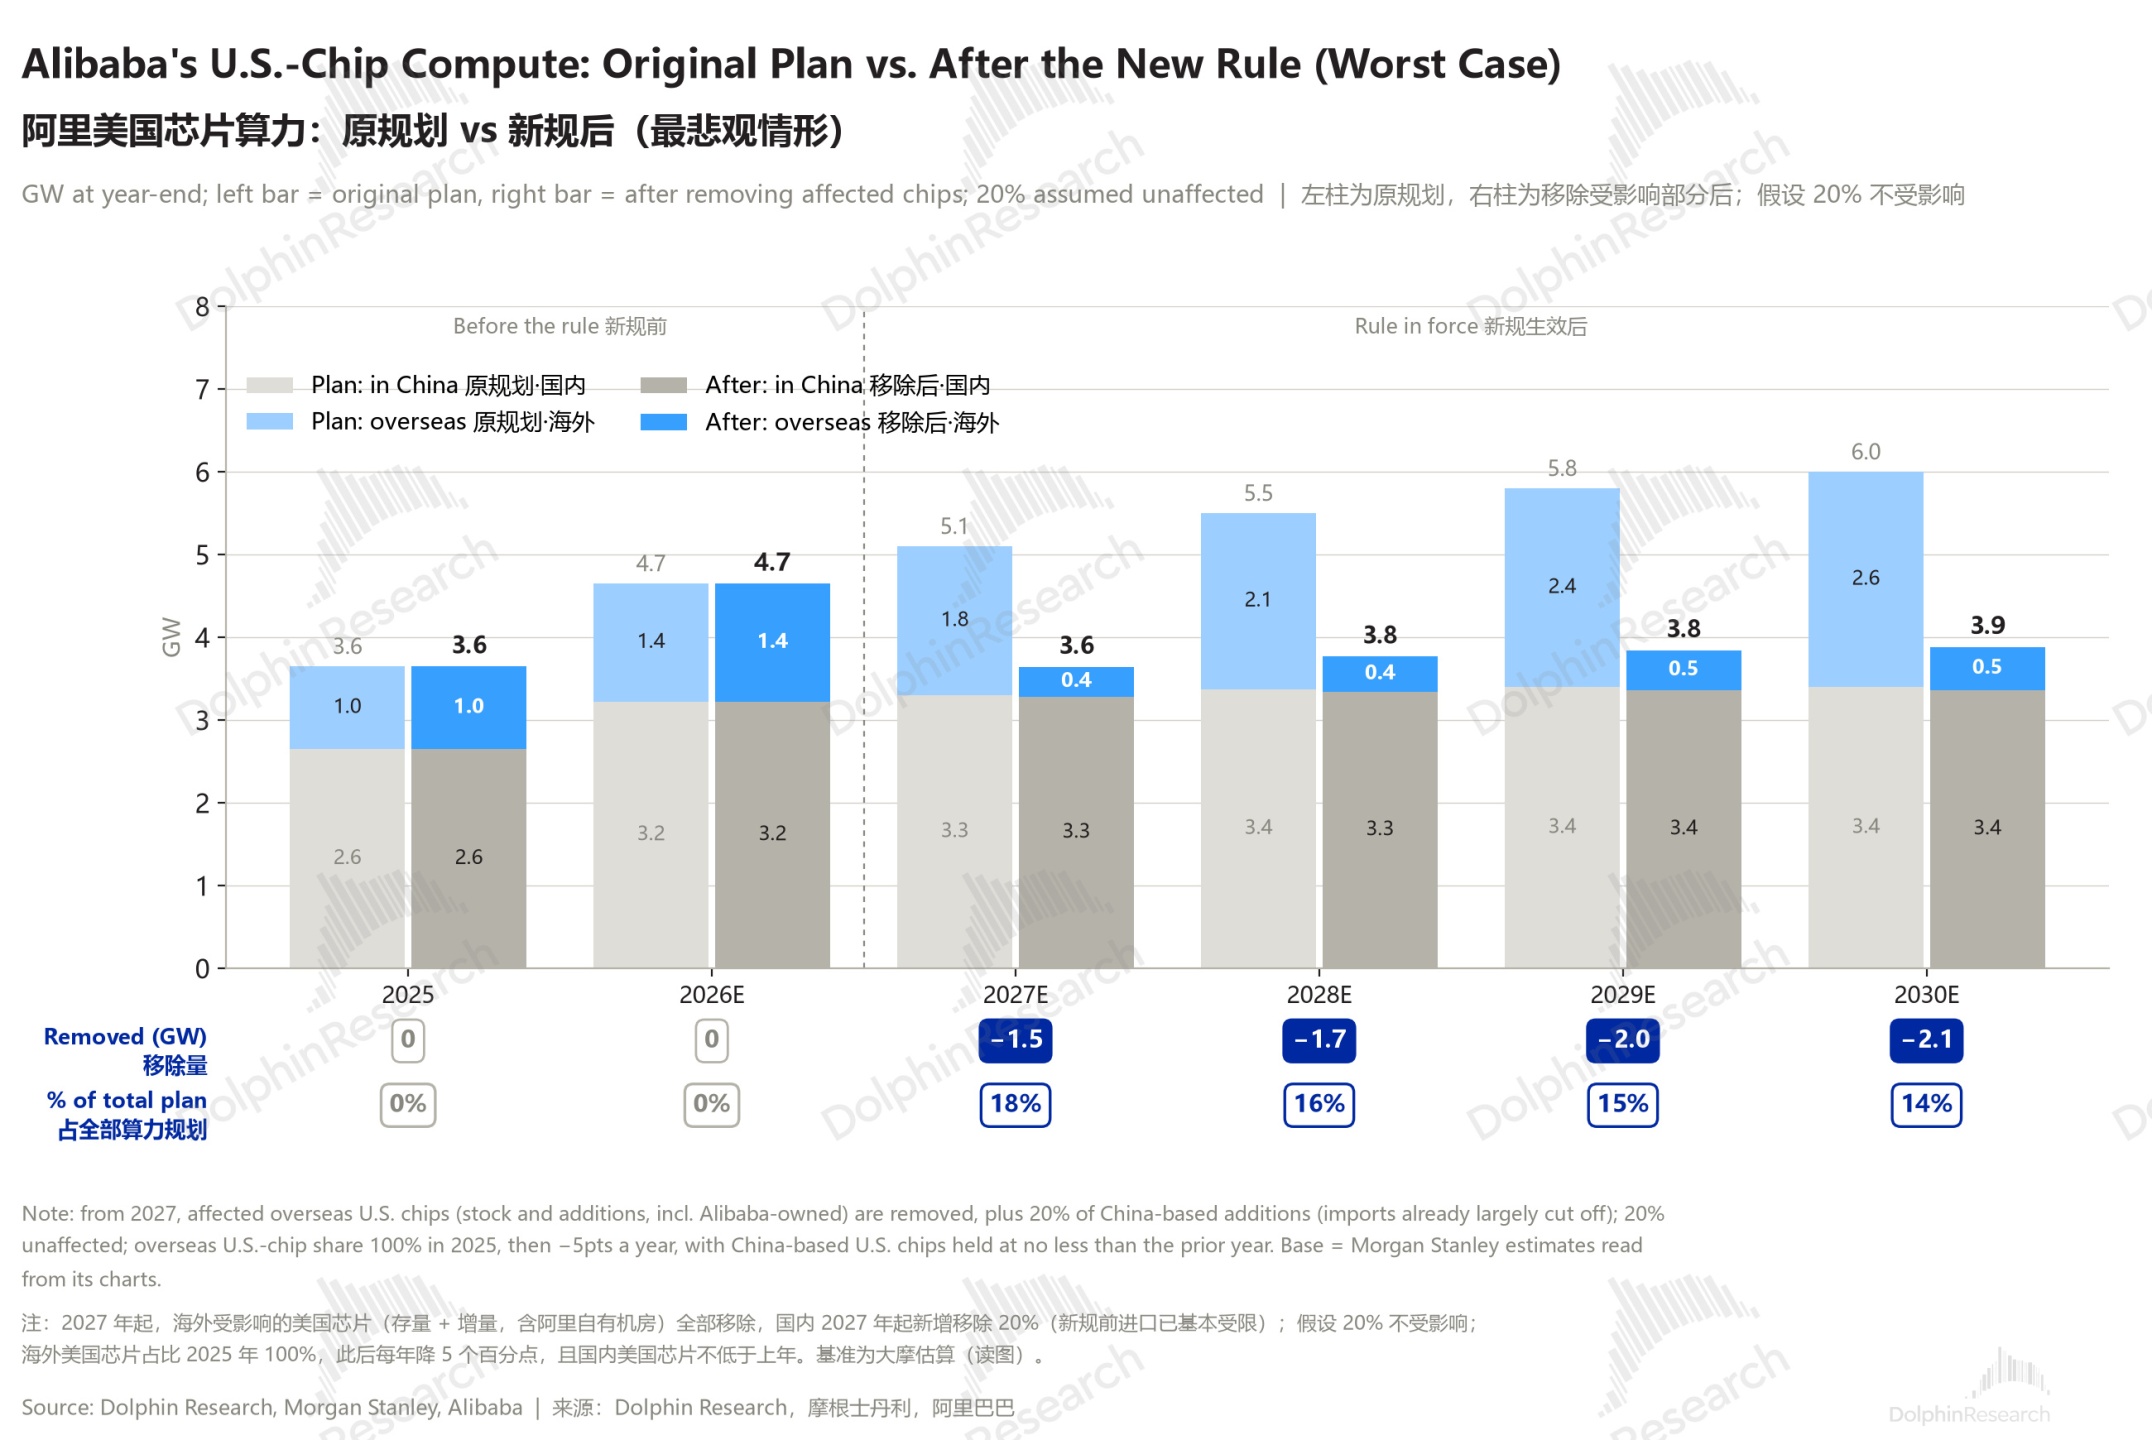
2.2、单看美国芯片:2027 年移除约 1.5GW,占原规划近两成,几乎全在海外
把基于美国芯片的部分单拎出来看,原本规划中的增量几乎全在海外:海外装配美国芯片的算力规模将从 2025 年的 1.0GW 增至 2030 年的 2.6GW。
而国内则只从 2026 年的约 3.2GW 增长到 3.4GW(国内进口此前已基本被卡死,只能少量进口 CPU 及低性能 GPU 等)。
在新规全面落地的情况下,海豚君假设:
a. 部署在海外的部分:不受影响的比例约 20%(CPU、H20 以下的 GPU,和阿里海外自持算力的占比),除此之外的新增和存量全部砍掉。
b. 部署在国内的部分:2026 年末以前的存量可继续用,规划中 2027 年起新增的美国芯片假设被砍去 20%。(此前已基本被卡死,新规的影响不大)
结论:27 年~30 年被移除的算力规模占原规划总量的 18%~14%,影响逐年减轻(国产芯片逐步放量)。冲击最大在 2027 年:被移除的算力规模达到 1.46GW,若没有其他补充的话,当年算力净增量将从 2.0GW 降到约 0.55GW。
2.3、国产芯片能否撑起原规划:芯片数量基本够,约束在产能分配
下一个问题是:平头哥和其他国产芯片有没有足够的出货量来满足原本的产能规划?新规后有没有额外的产量来部分弥补失去的美国芯片算力?
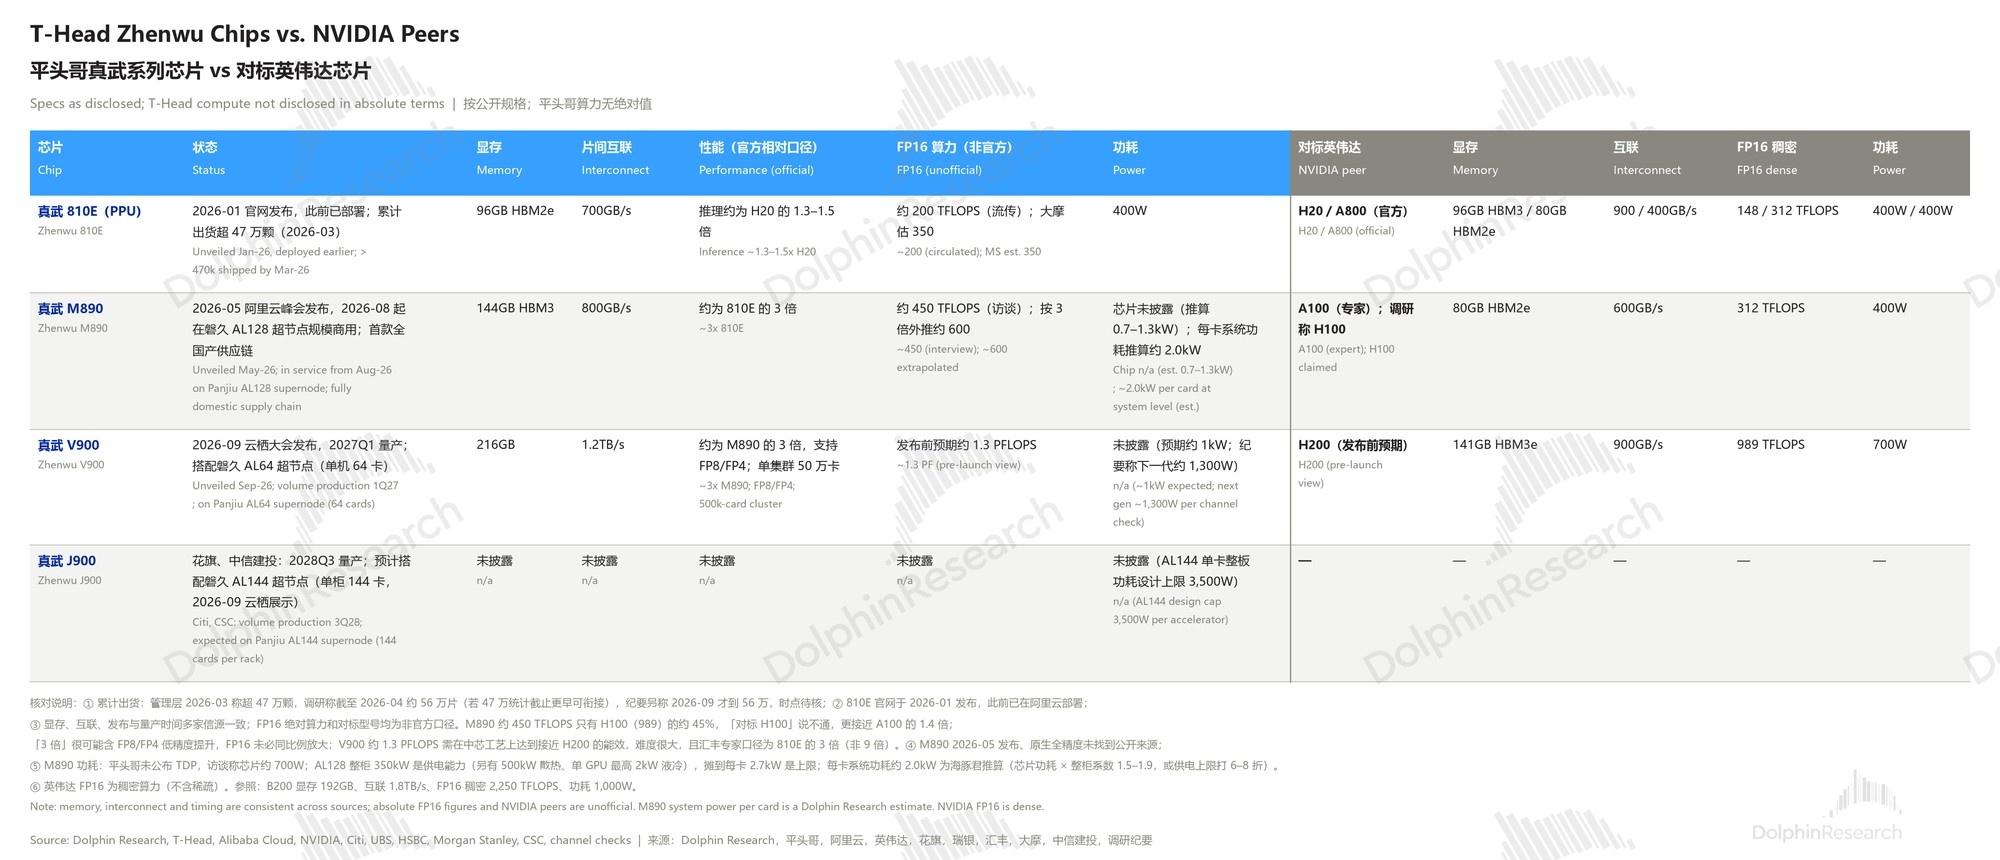
结论先行:国内芯片足以满足原规划的需求,但 2027–28 年平头哥产能基本被原规划用满,这两年只能靠其他国产芯片补位,补得有限;2029 年起平头哥放量后,才能补回多数被砍的算力;而且国产芯片更多是 “够用”,补不了缺失的高端算力,HBM 和代工产能也可能成为瓶颈。
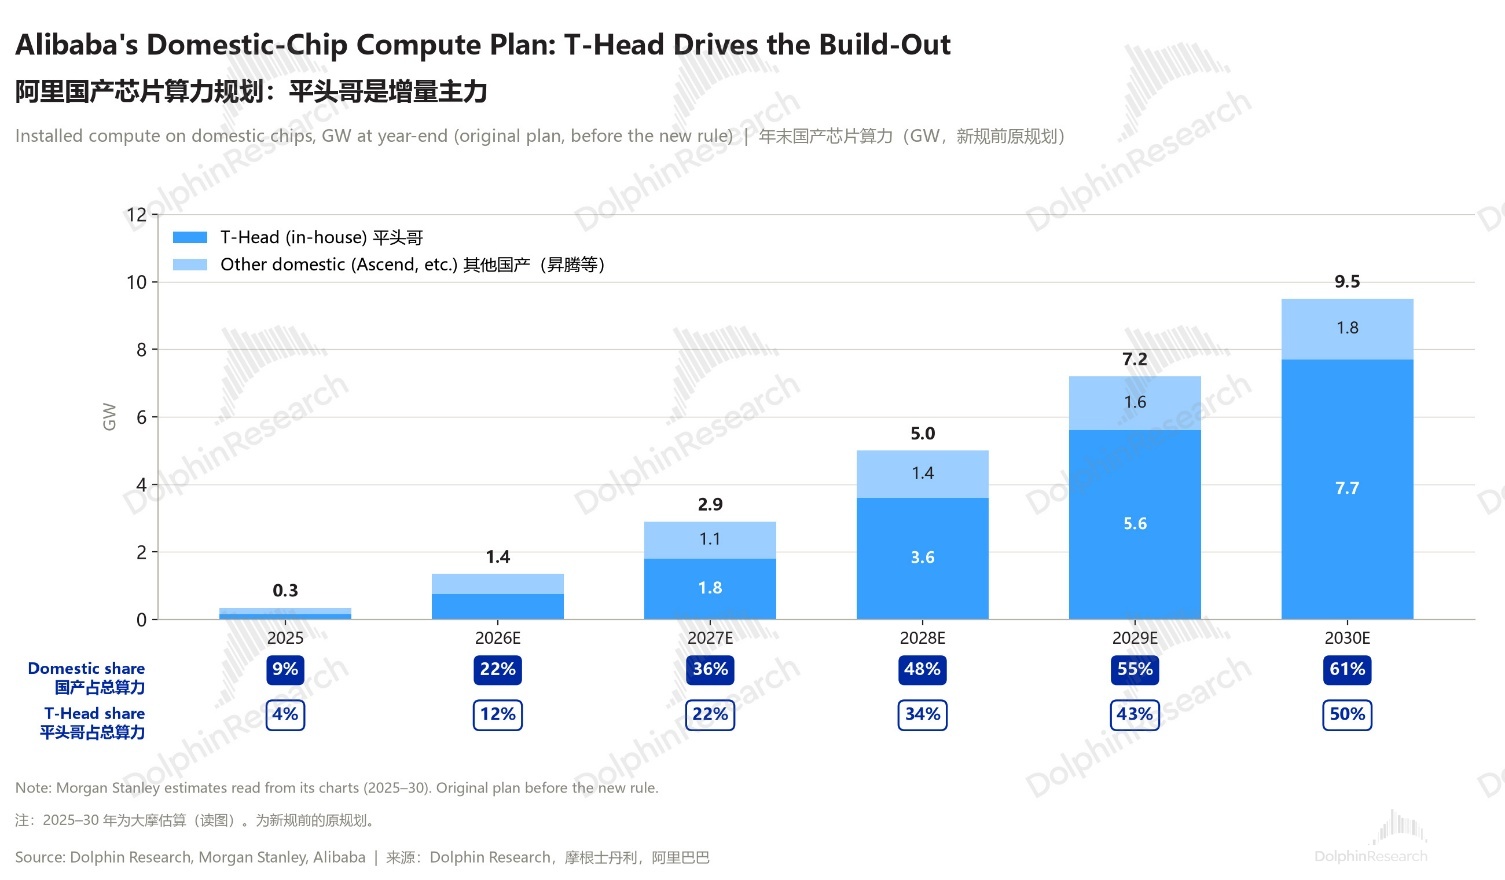
在原规划下,基于国产芯片(平头哥和其他厂商)的算力规模将从 26 年的约 1.4GW 增长到 30 年的约 9.5GW,到 30 年底将占总算力的 61%,其中绝大部分基于阿里自营的平头哥,和其他国产芯片的比例约为 4:1。
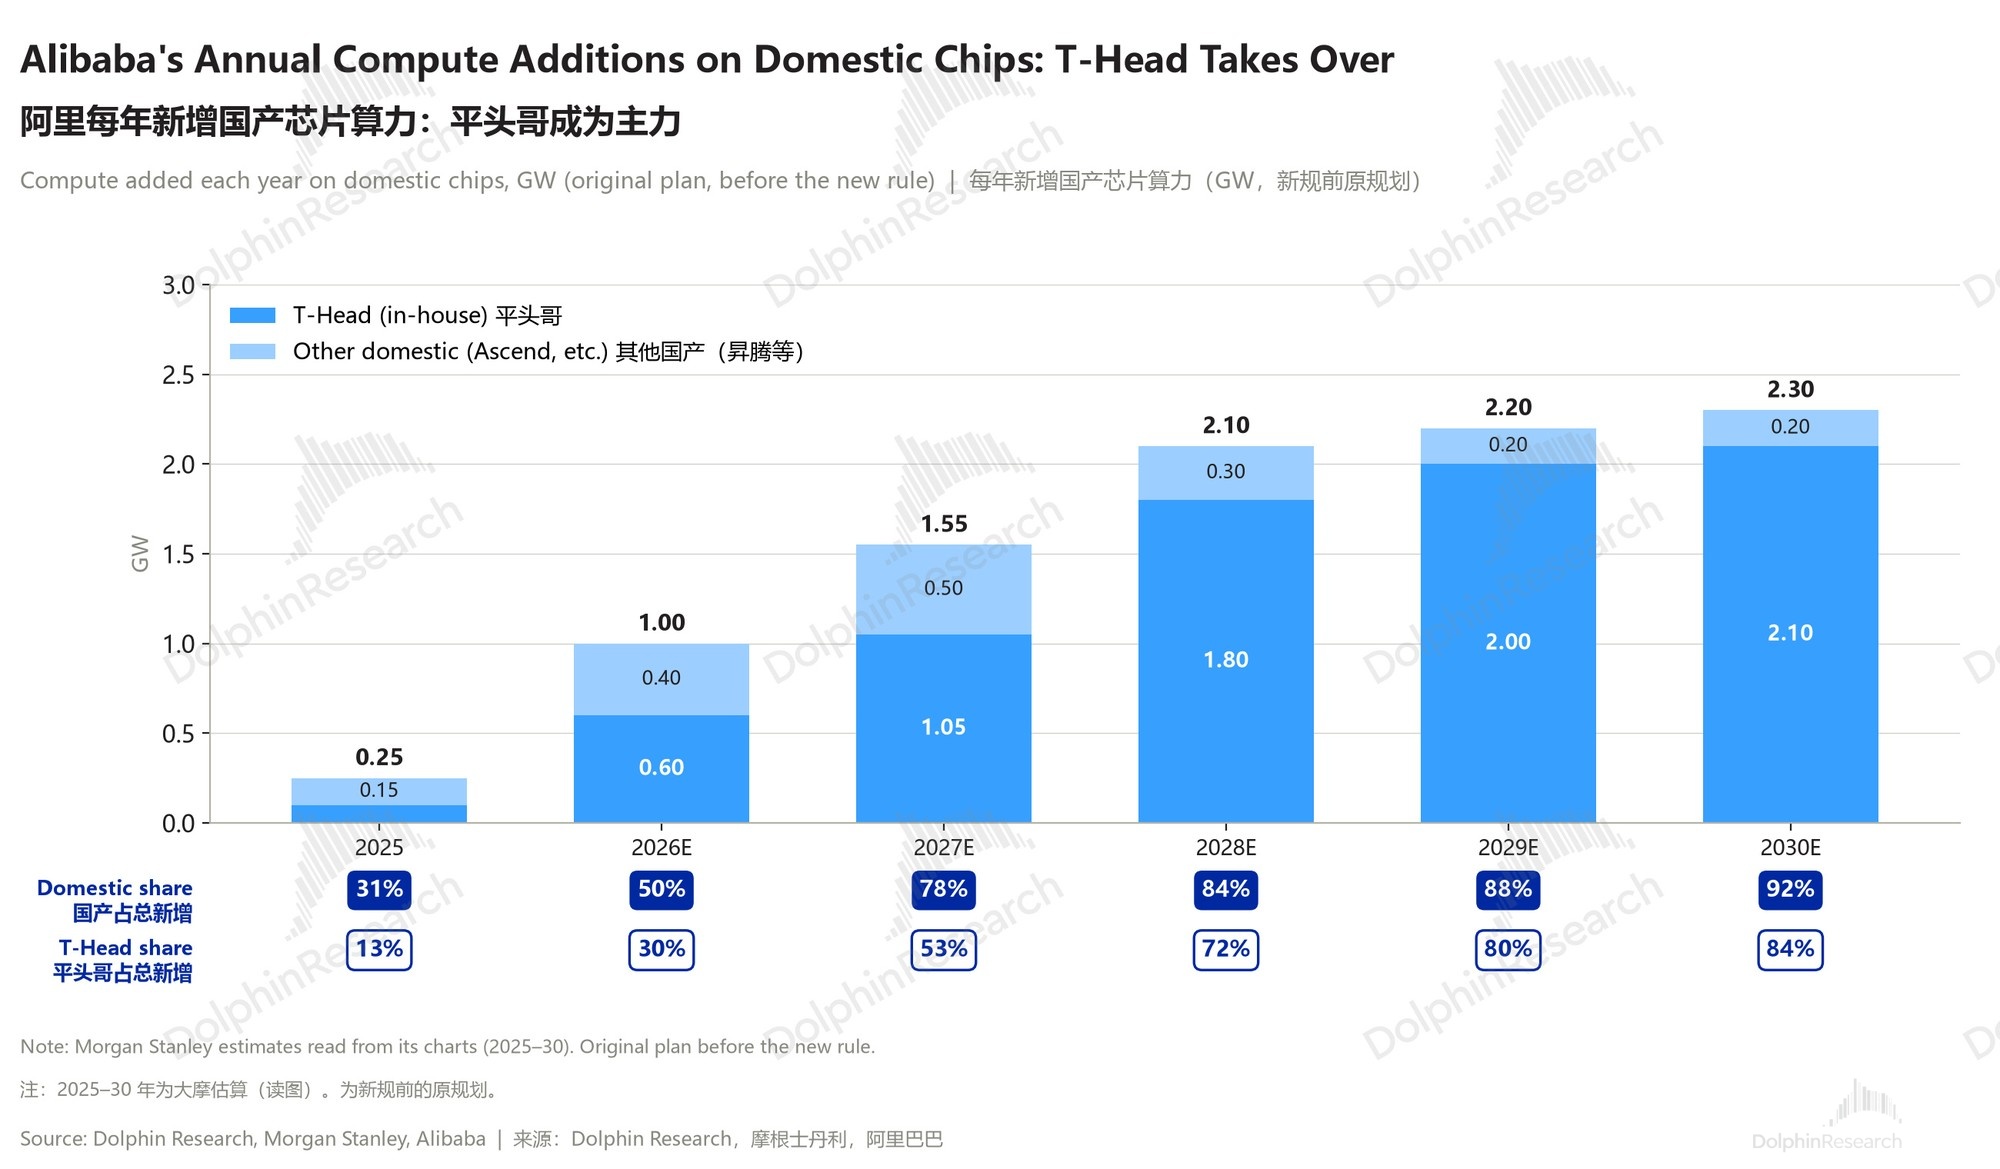
a. 关键假设——单卡功耗: 为了将电力消耗(GW)折算为对应需要的芯片数量,我们参考调研信息:M890 单卡最大功耗约 2.7kW,而下一代 PPU 的最大功耗约 4.5kW。
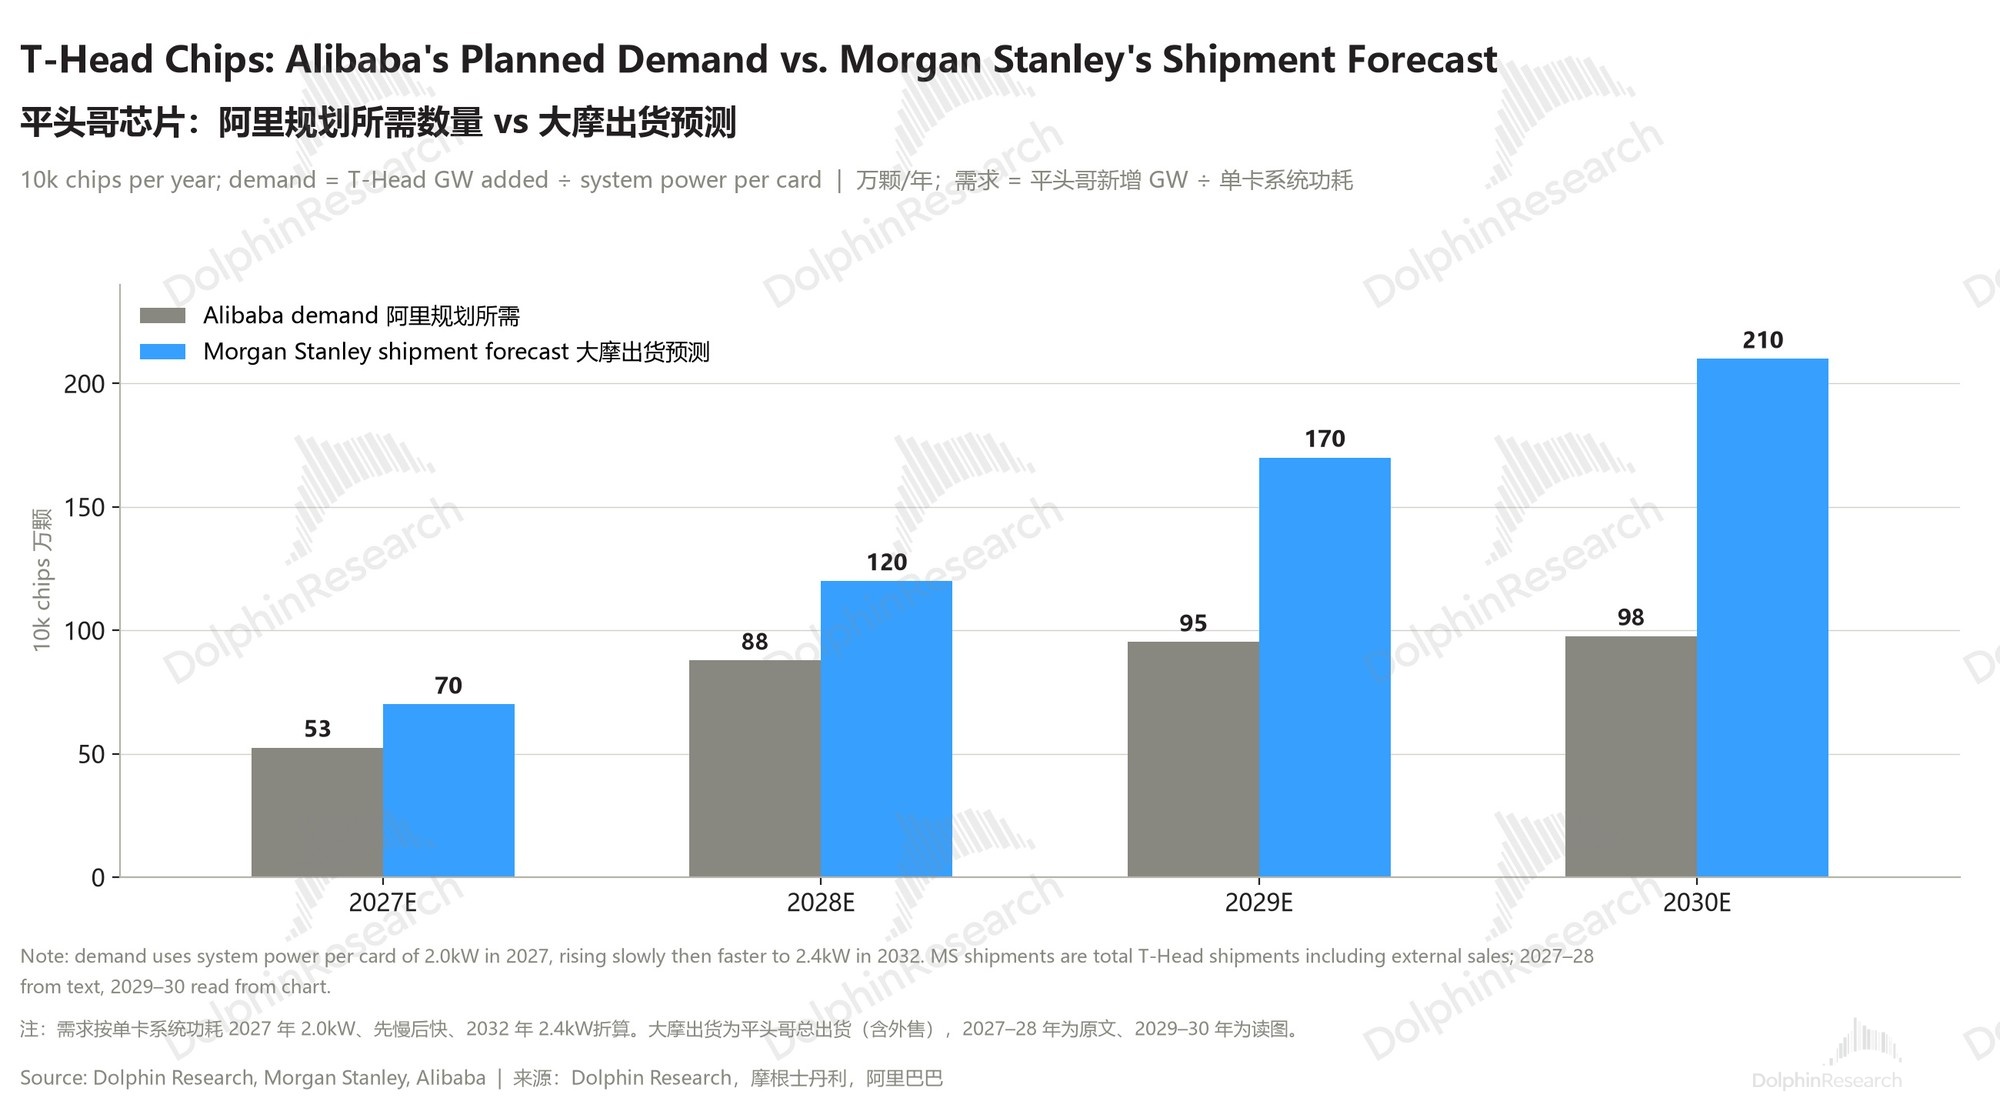
假设 2027 年平头哥的平均单卡功耗约 2kW,此后逐步增长到 2.4kW(上几代卡功耗更低,且芯片多数情况下不会满功耗);
b. 平头哥供给:刚够原规划,挤不出余量。按上述单卡功耗假设,要满足原规划的新增算力,27~28 年分别需要约 53 和 88 万张平头哥芯片;调研表示平头哥 27~28 年的产量约 50 万和 90 万卡,基本刚够自用(大摩另有一版预测、产量更高,为 70 和 120 万颗,若如此则有余量额外弥补丢失的美国芯片算力)。
c. 其他国产芯片:总量够,能否买到不确定。原规划中阿里每年新增不过 0.2–0.5GW,按每卡 1.6–2.0kW 折算,最多约需 30 万张;而外资行预测仅华为一家 2027~2028 年的产量就可达 60~80 万卡,加上其他厂商,总量上满足阿里需求问题不大。
但华为本身是阿里云的竞争对手,新规后各家都会抢购能买到的国产算力,阿里能否拿到足够的供货并不确定。
d. 晶圆产能:总量够,约束在分配。根据调研,每片晶圆约出 30 颗合格平头哥芯片(良率 45%),则平头哥 27 年开始每年需要的晶圆(约 1.7–3.7 万片),只占国内先进制程晶圆产能的不到 10%(据调研 2028 年产能约 4.2 万片/月)。
晶圆产能绰绰有余,平头哥拿到不足 10% 的产能配给问题应当也不大。真正的约束可能是 HBM 和先进封装供给,若后续国内这两块的产能爬坡不足,仍需主要依赖三星等海外工厂,则在新规下可能会成为卡点。
2)国内芯片能弥补美国芯片的缺口吗?
结论:能补,但 2027–28 年补得慢、补不多,2029 年起才能补回多数。在 27~28 年平头哥产能已被原规划用满,挤不出余量,这一阶段的补位主要靠华为、寒武纪等其他国产卡。
29 年起随着平头哥预计产能的放量,就有足够余量来弥补缺失的美国芯片了。
那问题是 27 年~28 阿里能不能拿到更多的其他国产芯片?2027 年很难,多买 10 万张已偏乐观。阿里原计划当年就要占华为可供卡量的一大块;新规后各家都在抢,国产 HBM 也不够。
2028 年起每年多买 20 万张有可能,但要付不小的溢价,且华为本身是阿里云的竞争对手,供货有不确定性。这一过程有利于国内半导体产业链。
但即便 GW 规模逐步补上,也有补不回来的部分 -- 高性能算力的缺失:被移除的美国芯片里,有一部分 B 系列高性能芯片,是千问模型预训练的主力。国产芯片目前最强不过对标 H200,能满足一般推理和对外出租,用来训练高性能模型还是吃力。
三、需求分配:缺口主要落在对外出租上
3.1、算力分配:原规划对外出租约占六成,新规后缺口主要由它承担
上文测算了新规前后阿里的算力供给变化,下一个问题是:阿里会如何调整算力的分配?
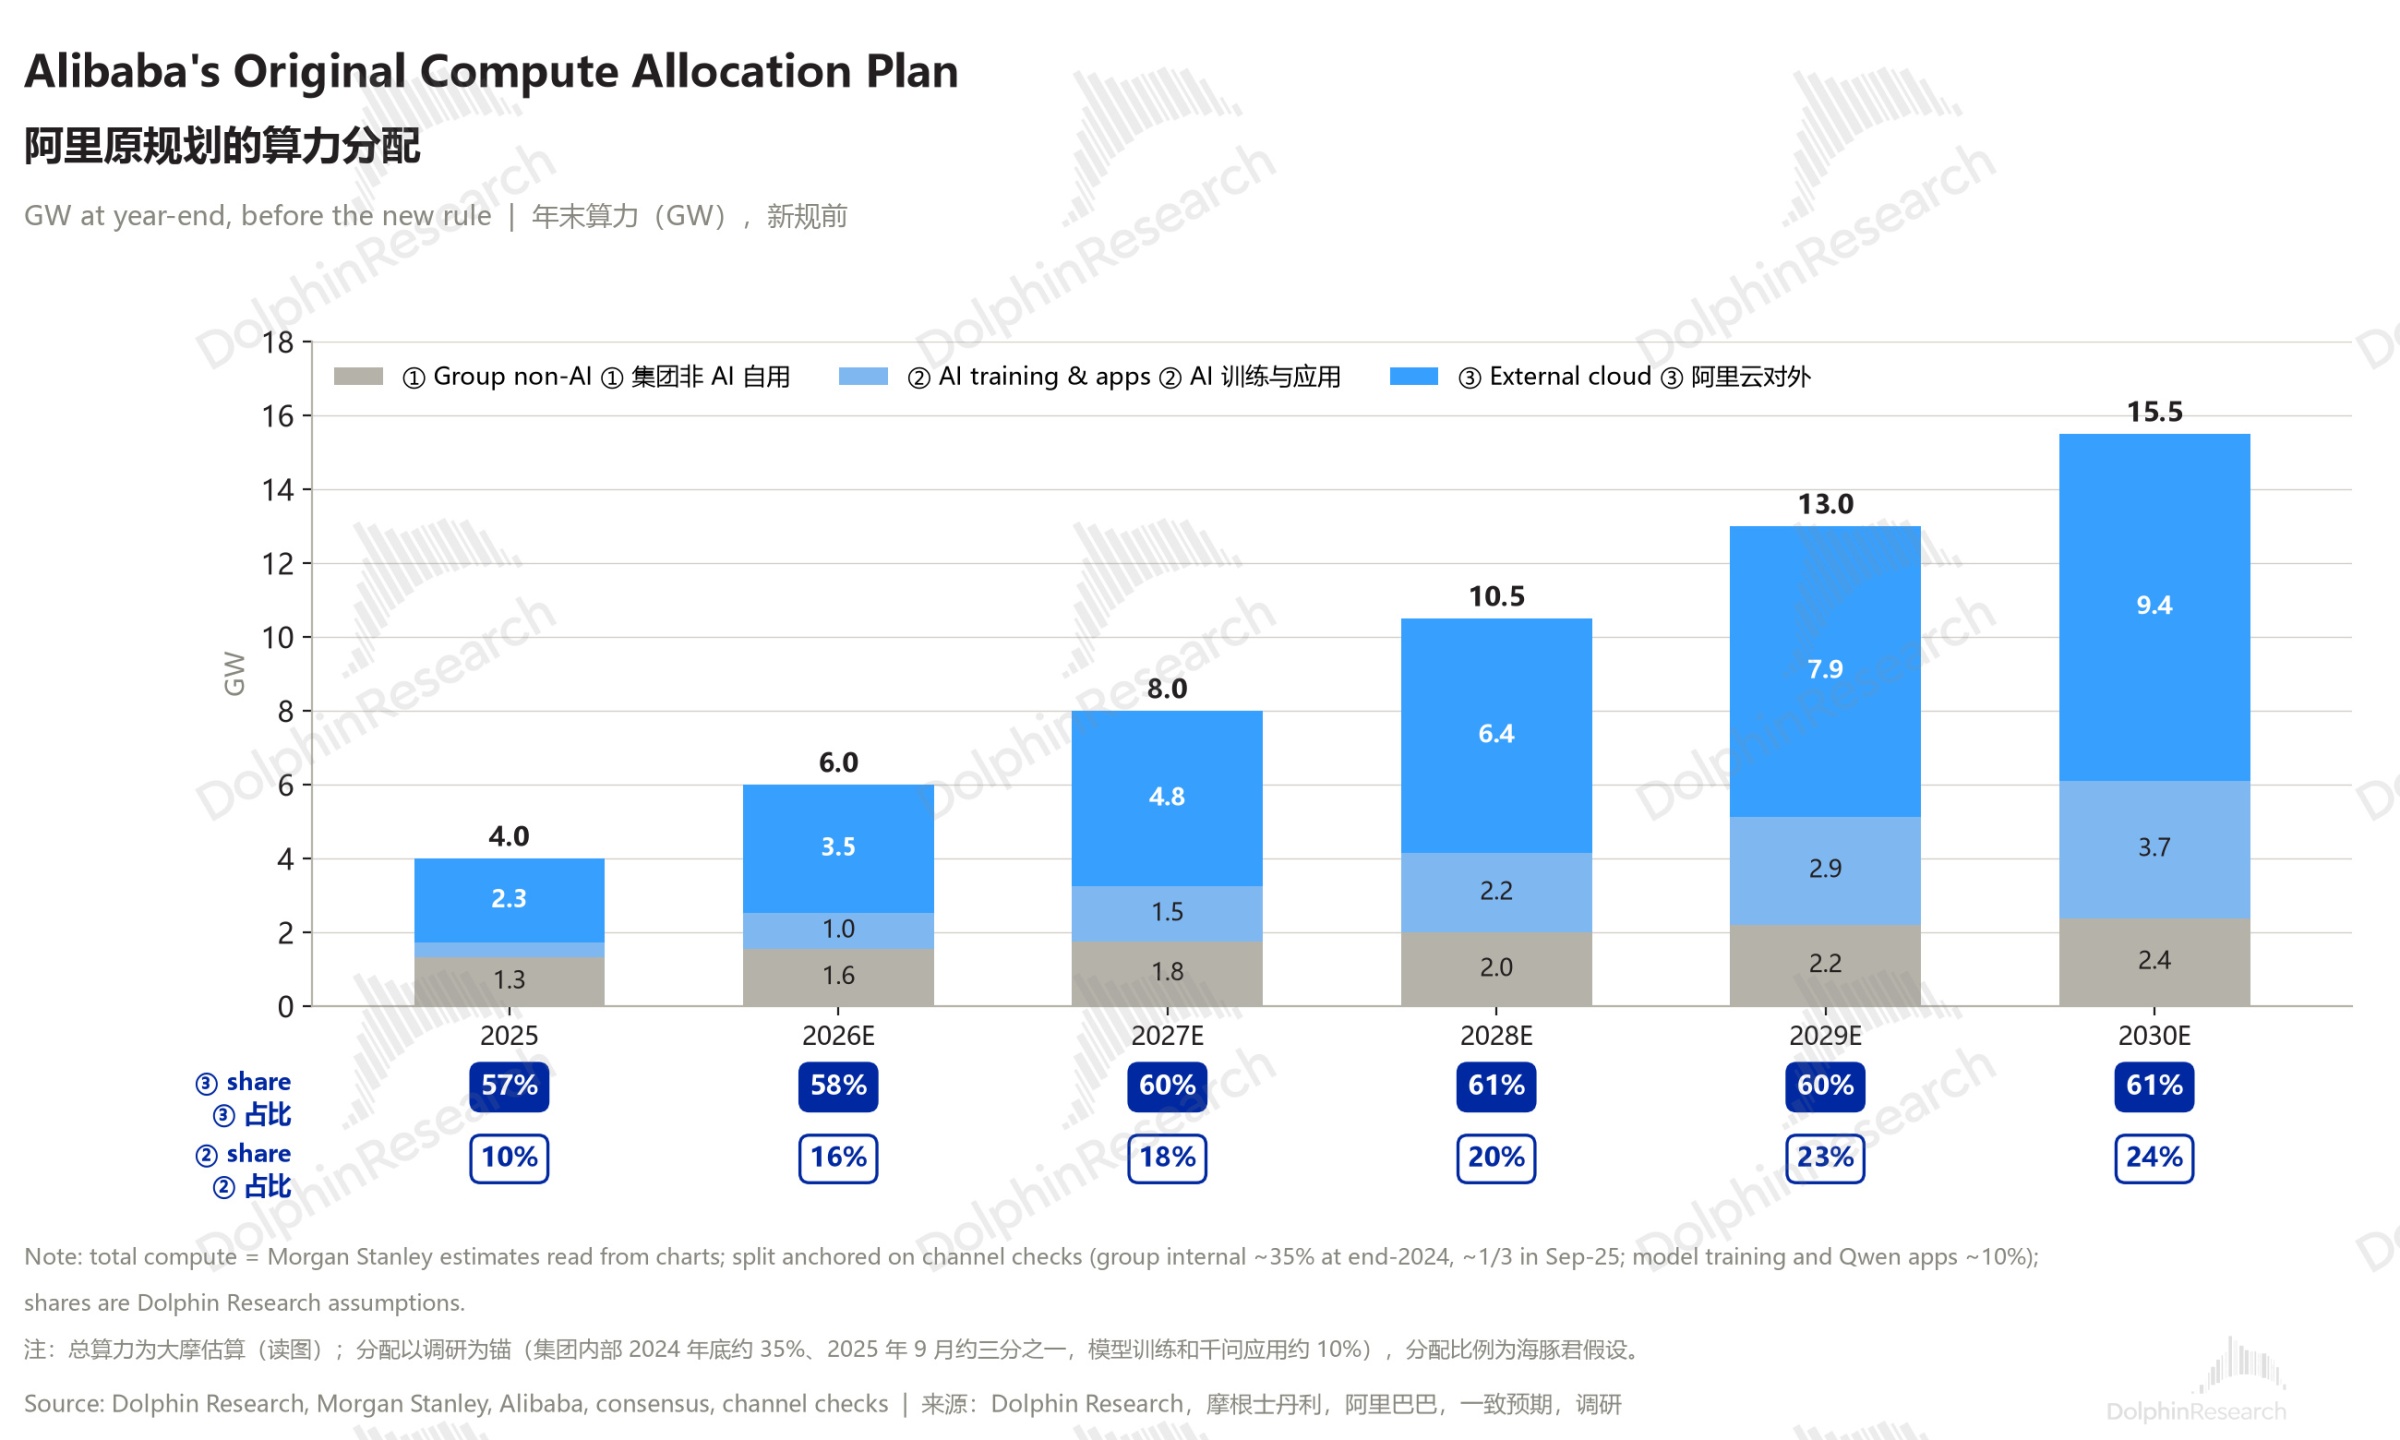
为了便于分析,我们把算力分为三块用途:① 集团非 AI 业务自用(电商、菜鸟、高德等传统业务需求);② AI 训练与应用(千问模型研发和千问 App、千问办公等 AI 应用);③ 阿里云对外出售/租(IaaS、百炼 MaaS、蚂蚁等客户)。
基于某调研信息:在 2024 年底,集团内部算力用量约占 35%,其他用于外部;而在 2025 年 9 月时集团内部用量(非 AI)约占三分之一,模型训练和千问应用约占 10%。我们大致拆分了原算力规划下的分配情况(见下图)。
1)新规前:对外出租约占六成,AI 自用占比逐年提升
按原规划下的算力分配情况:① 集团非 AI 自用需求刚性且增长较慢,占比从 33% 摊薄到约 15%;② AI 训练与应用增长最快,从 2025 年末约 0.4GW(占 10%)增至 2030 年末约 3.7GW(占 24%);③ 阿里云对外一直是大头,占 57–61%。
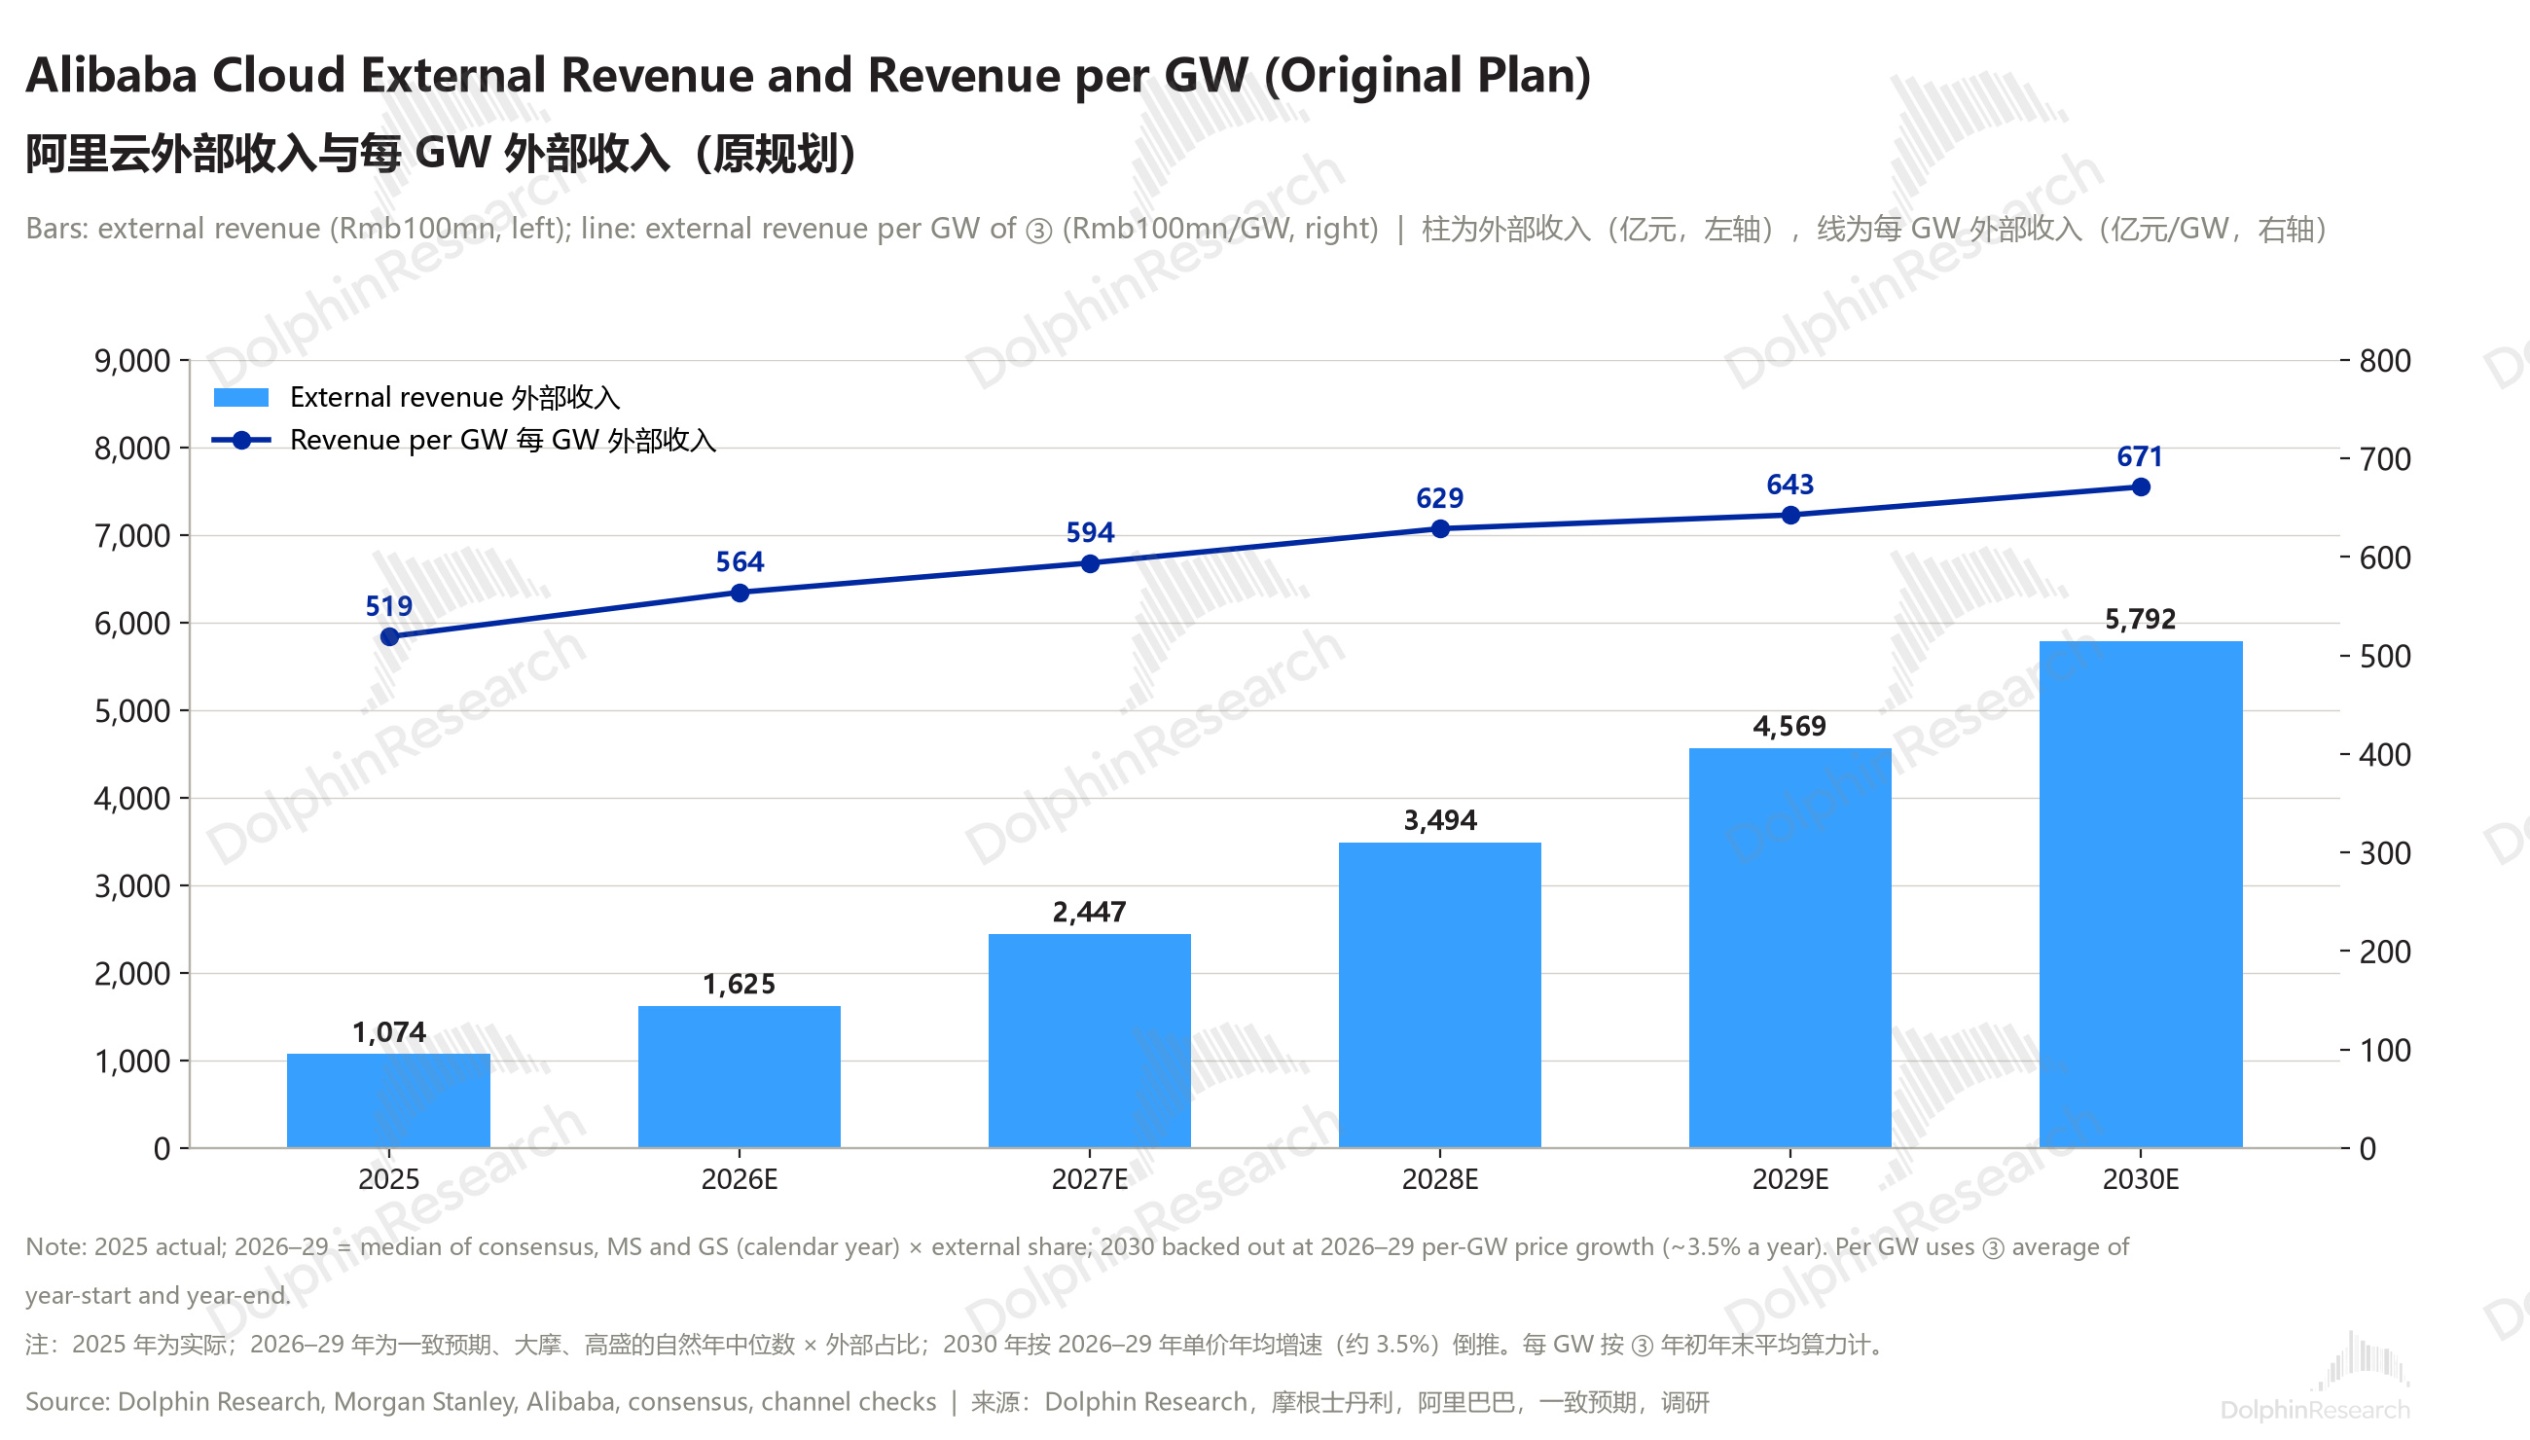
为了大致验证上述分配方案的合理性,将市场预期的阿里云外部收入和可外租的算力规模进行比对,得出 2026–30 自然年市场预期的外部收入对应每 GW 约 560–670 亿元,和调研信息里的定价能对上(M890 约 521 亿元/GW,中性 450–500 亿元/GW)。
2)新规后:缺口主要由对外出租承担
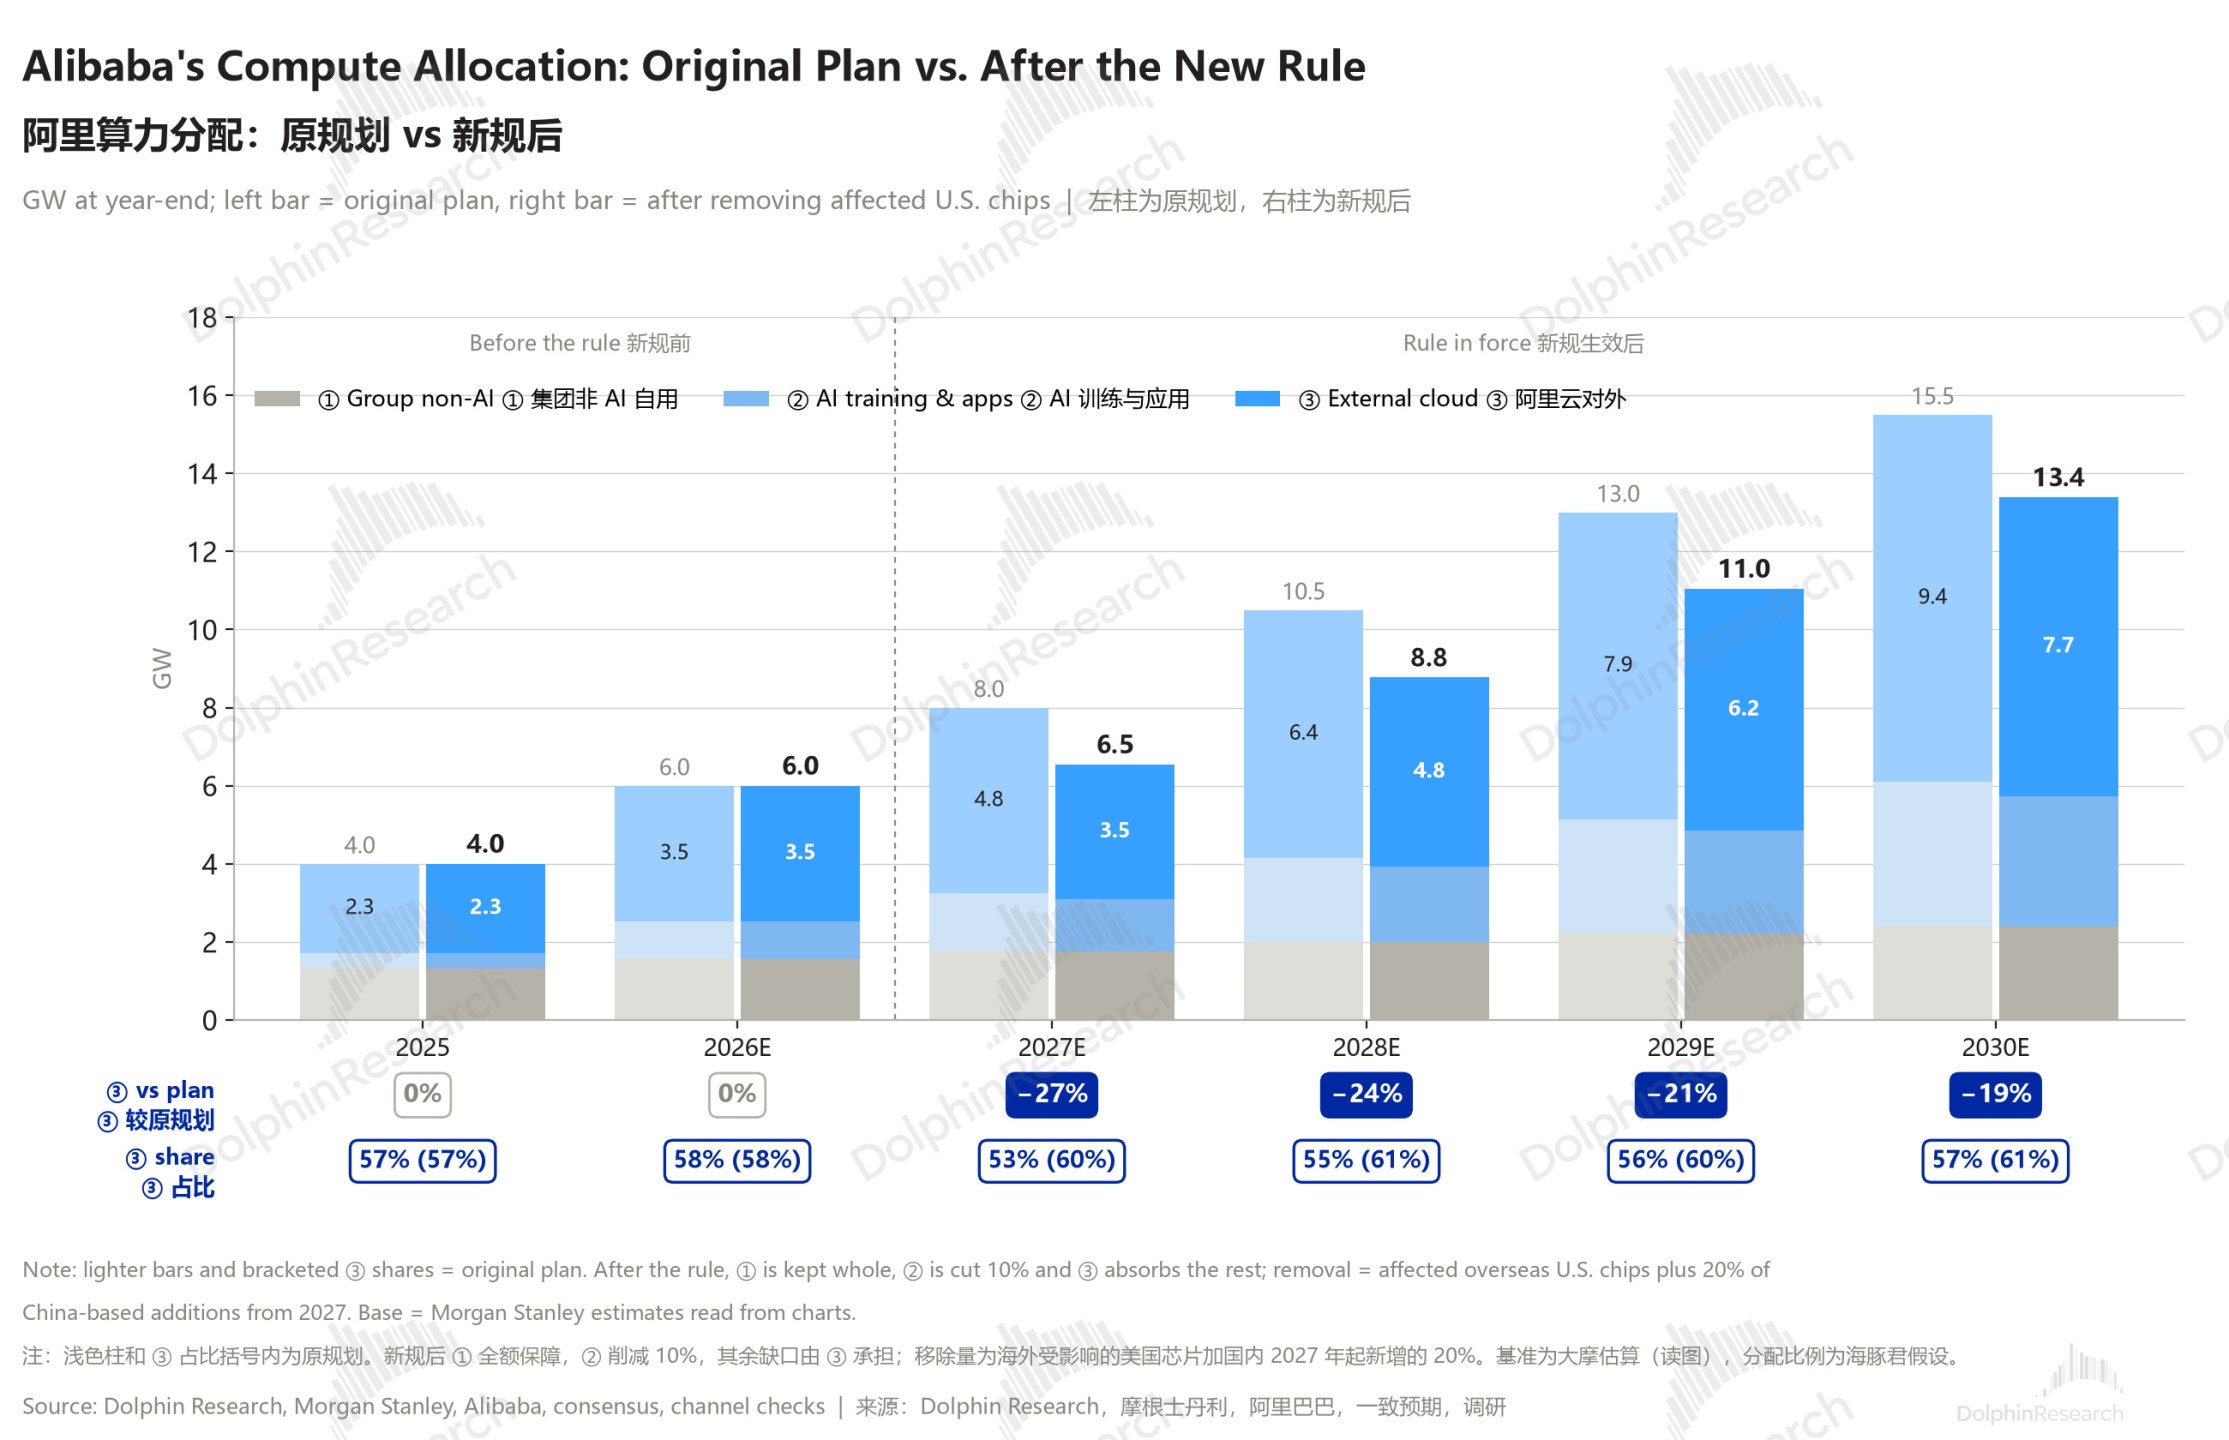
而在新规落地算力紧缺后,公司势必要对算力的分配做重新规划。海豚君对新规后算力的分配逻辑假设是:a. 非 AI 传统业务的用量相比新规前无大变化;b. 优先保供 AI 训练和应用;c. 算力缺口主要由外租承担。
具体各块的算力新用量分配如下:
AI 训练与应用:优先保供,只比原规划少 10%,每年约 0.15–0.37GW;但被移除的算力里有千问预训练用的 B 系列,训练能力的降幅会大于 GW 口径(见 4.2)。
阿里云对外:2027–30 年每年被移除的算力中的近 90% 由阿里云可对外出租的部分承担,相比原规划可用算力减少约 19–27%,其中 2027 年降幅最大,可对外出租的算力近乎零增长(原规划为 +37%)。
3.2、对收入的影响:2027 年撑不住 +50% 的预期,2027–28 年补位有限
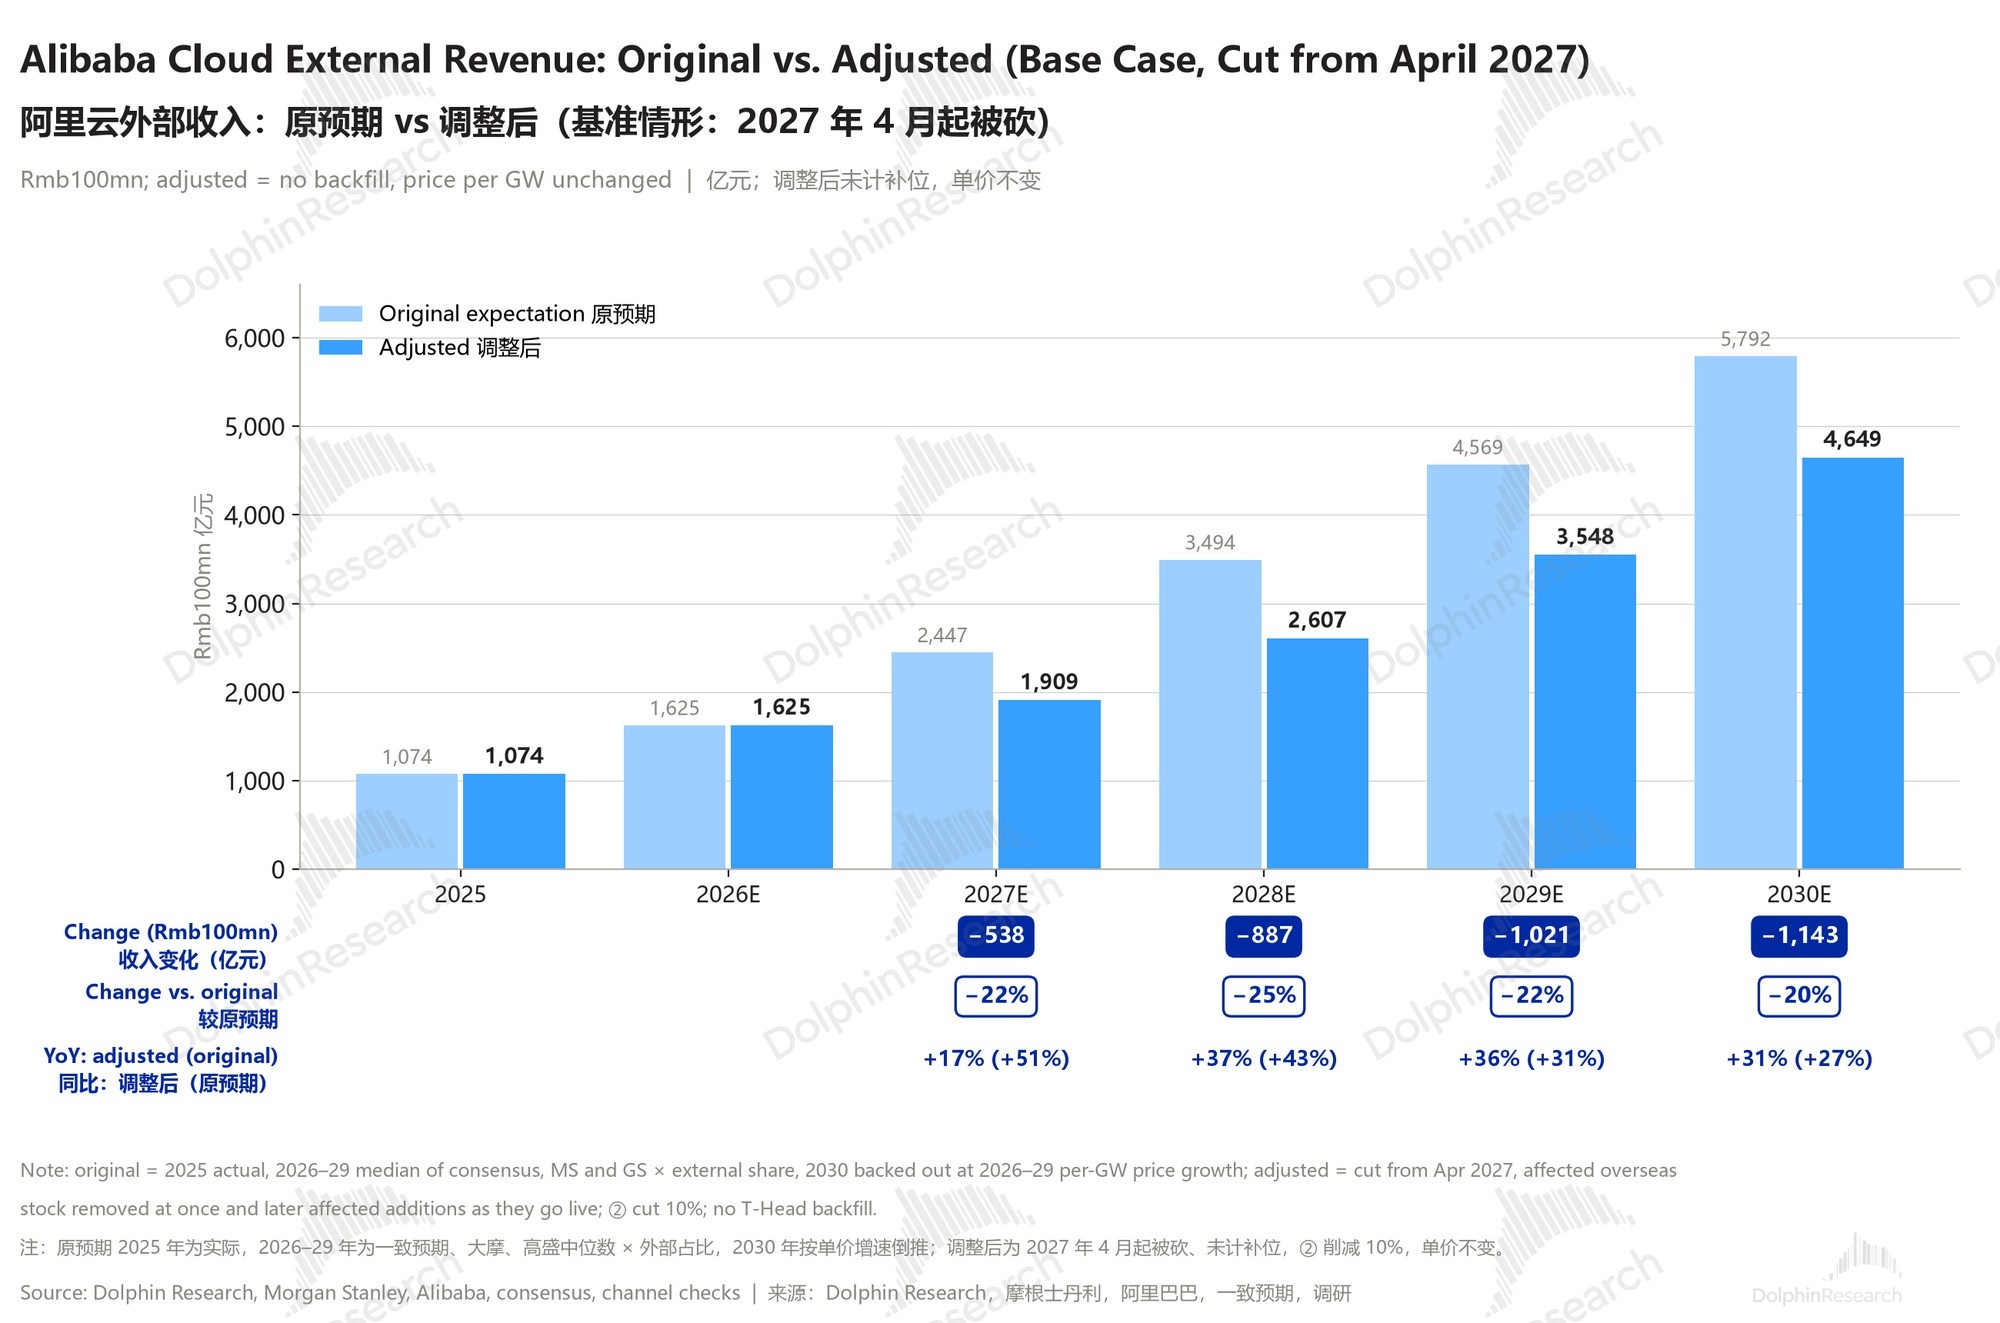
1) 基准情形下外部收入要砍近 1/4
基准情形:4 月起被砍。新规具体从何时开始砍掉阿里的海外算力还不确定,海豚君以 2027 年 4 月起被砍为基准。同时沿用原规划的每 GW 外部收入,不调整单价假设。
那么调整后的阿里云外部收入将比此前预期下调 20%~25% 左右,影响最大的还是 27 自然年,外部收入增速将从 51% 大幅下降到仅 17%!
单价暂按不变处理,主要是因为影响有正反两面:
a. 结构上拉低:被移除的主要是 B 系列等高性能美国芯片,单位算力的租价高;补上来的是国产芯片,同样 1GW 对应的收入更低。
b. 算力供给紧缺会推高国产算力定价:但新规后国内算力供给收缩,算力稀缺的情况下,定价较低的国产芯片算力也大概率跟着涨价。两个因素谁占上风还要再观察。
2)不同时点算力被砍,最悲观情景下 27 年云外部增速仅 8%
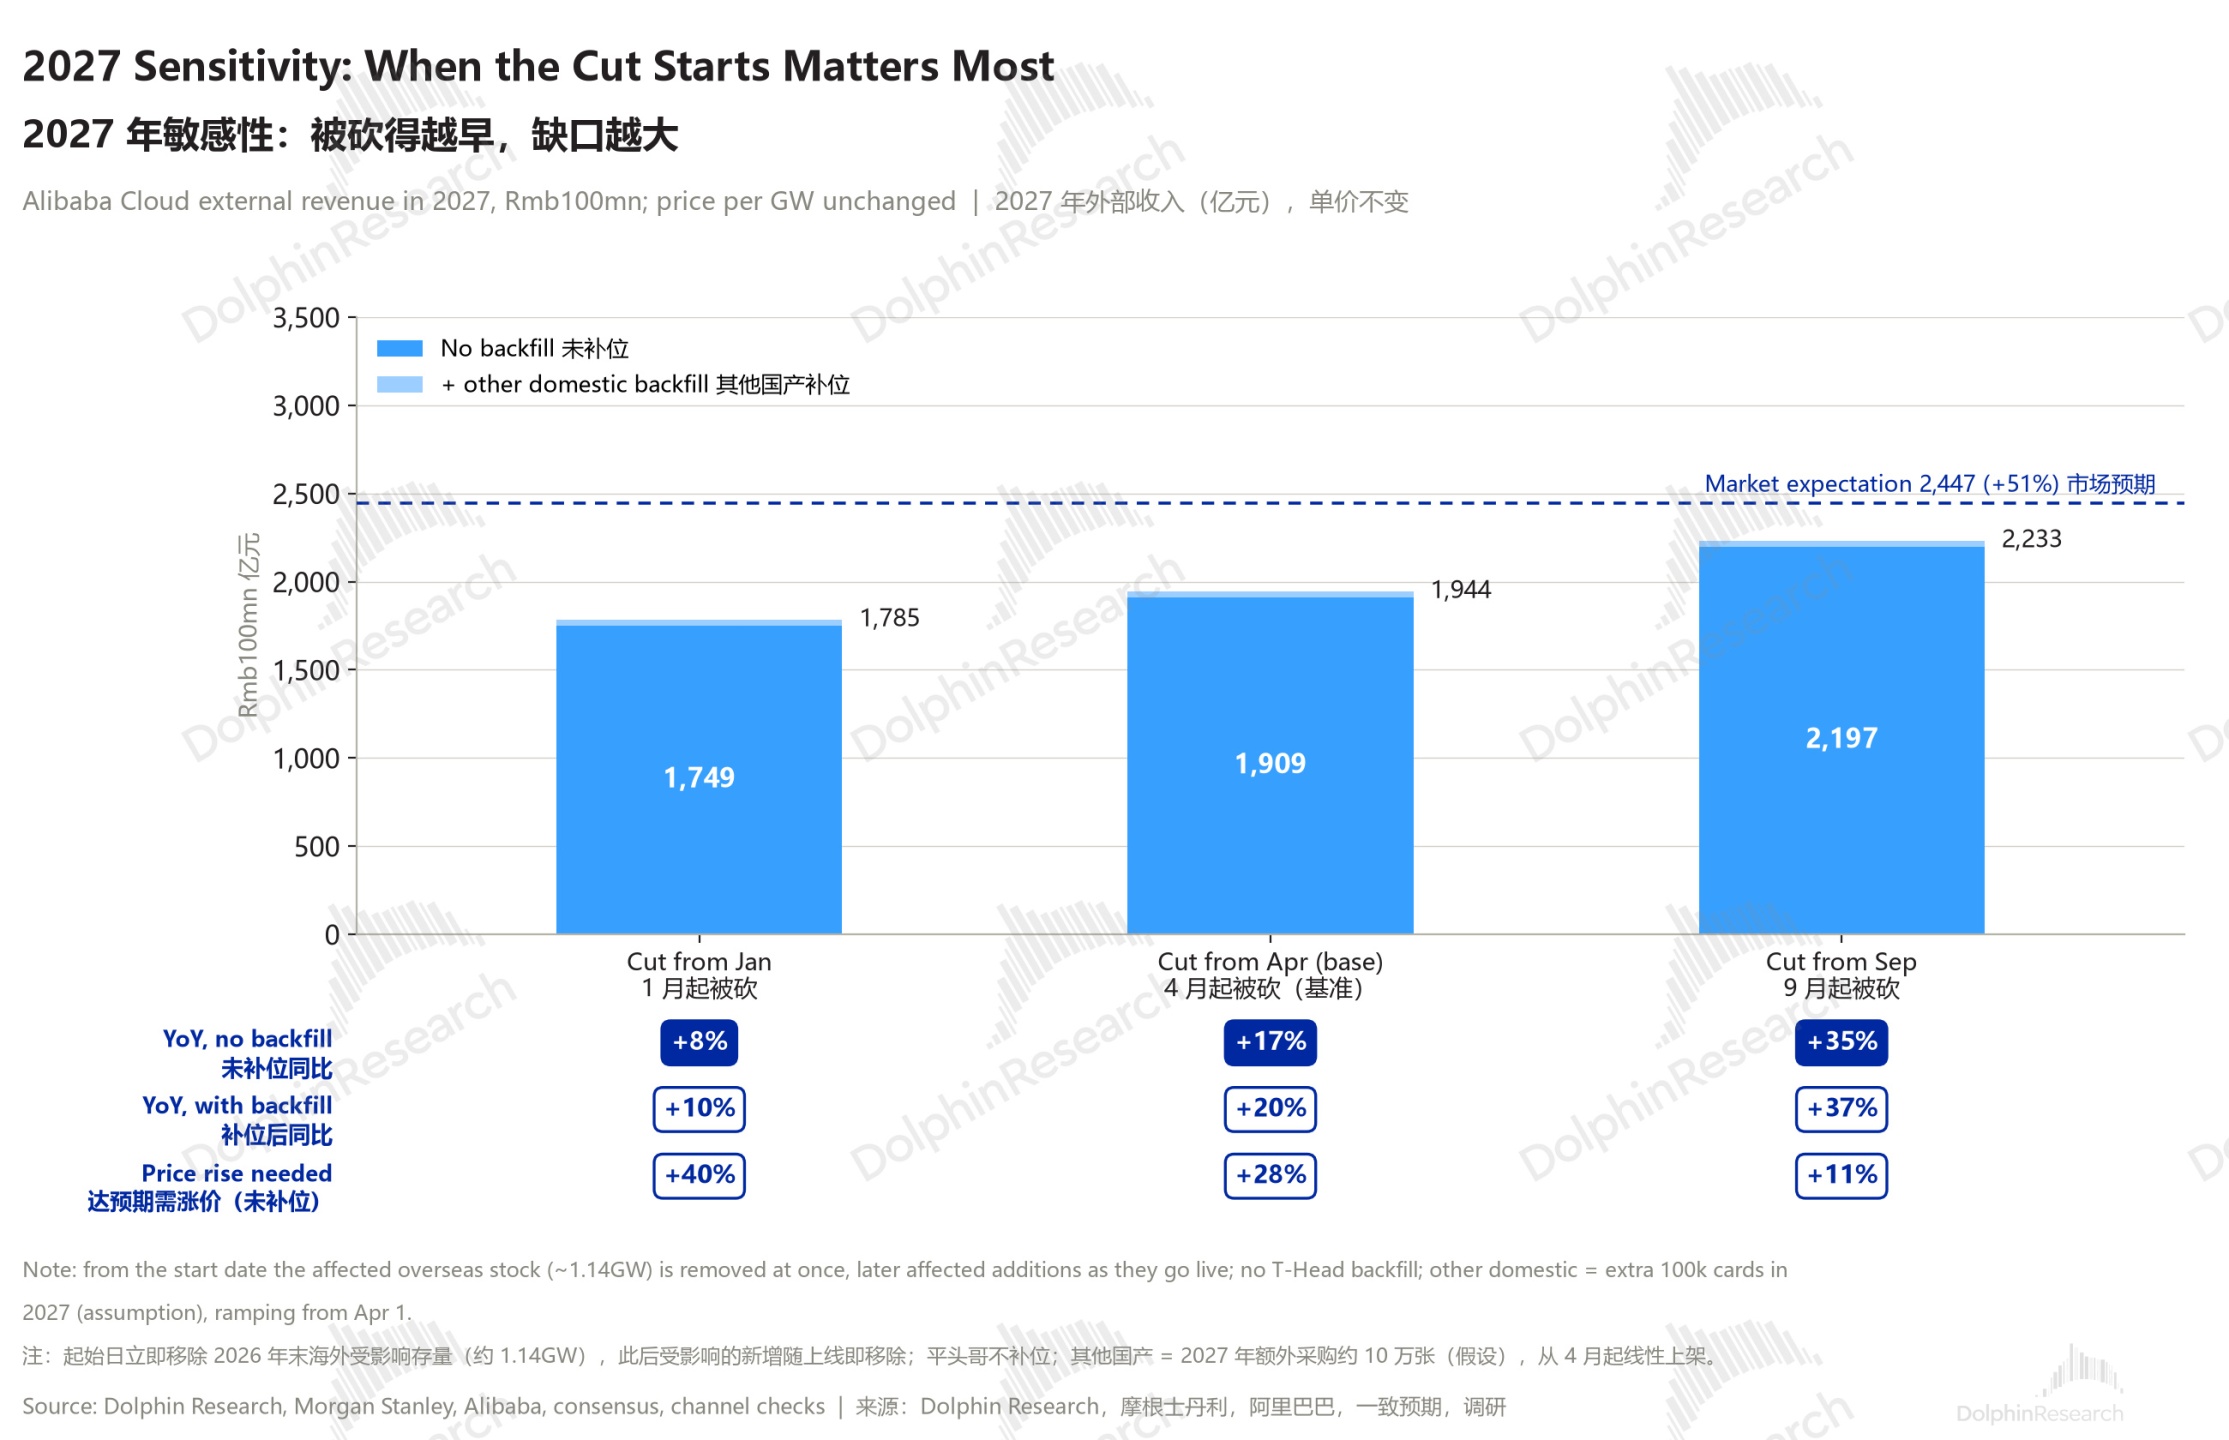
对于影响最大的 27 年单独拎出来看,海外算力实际被移除的时间节点早晚的影响不小。
在基准之外,按 1 月和 9 月被砍的两个情景假设看:若 1 月起海外算力就被砍,2027 自然年阿里云外部收入的同比增速将仅剩 8%;若 9 月起被砍,外部收入增速将下降到 35%。
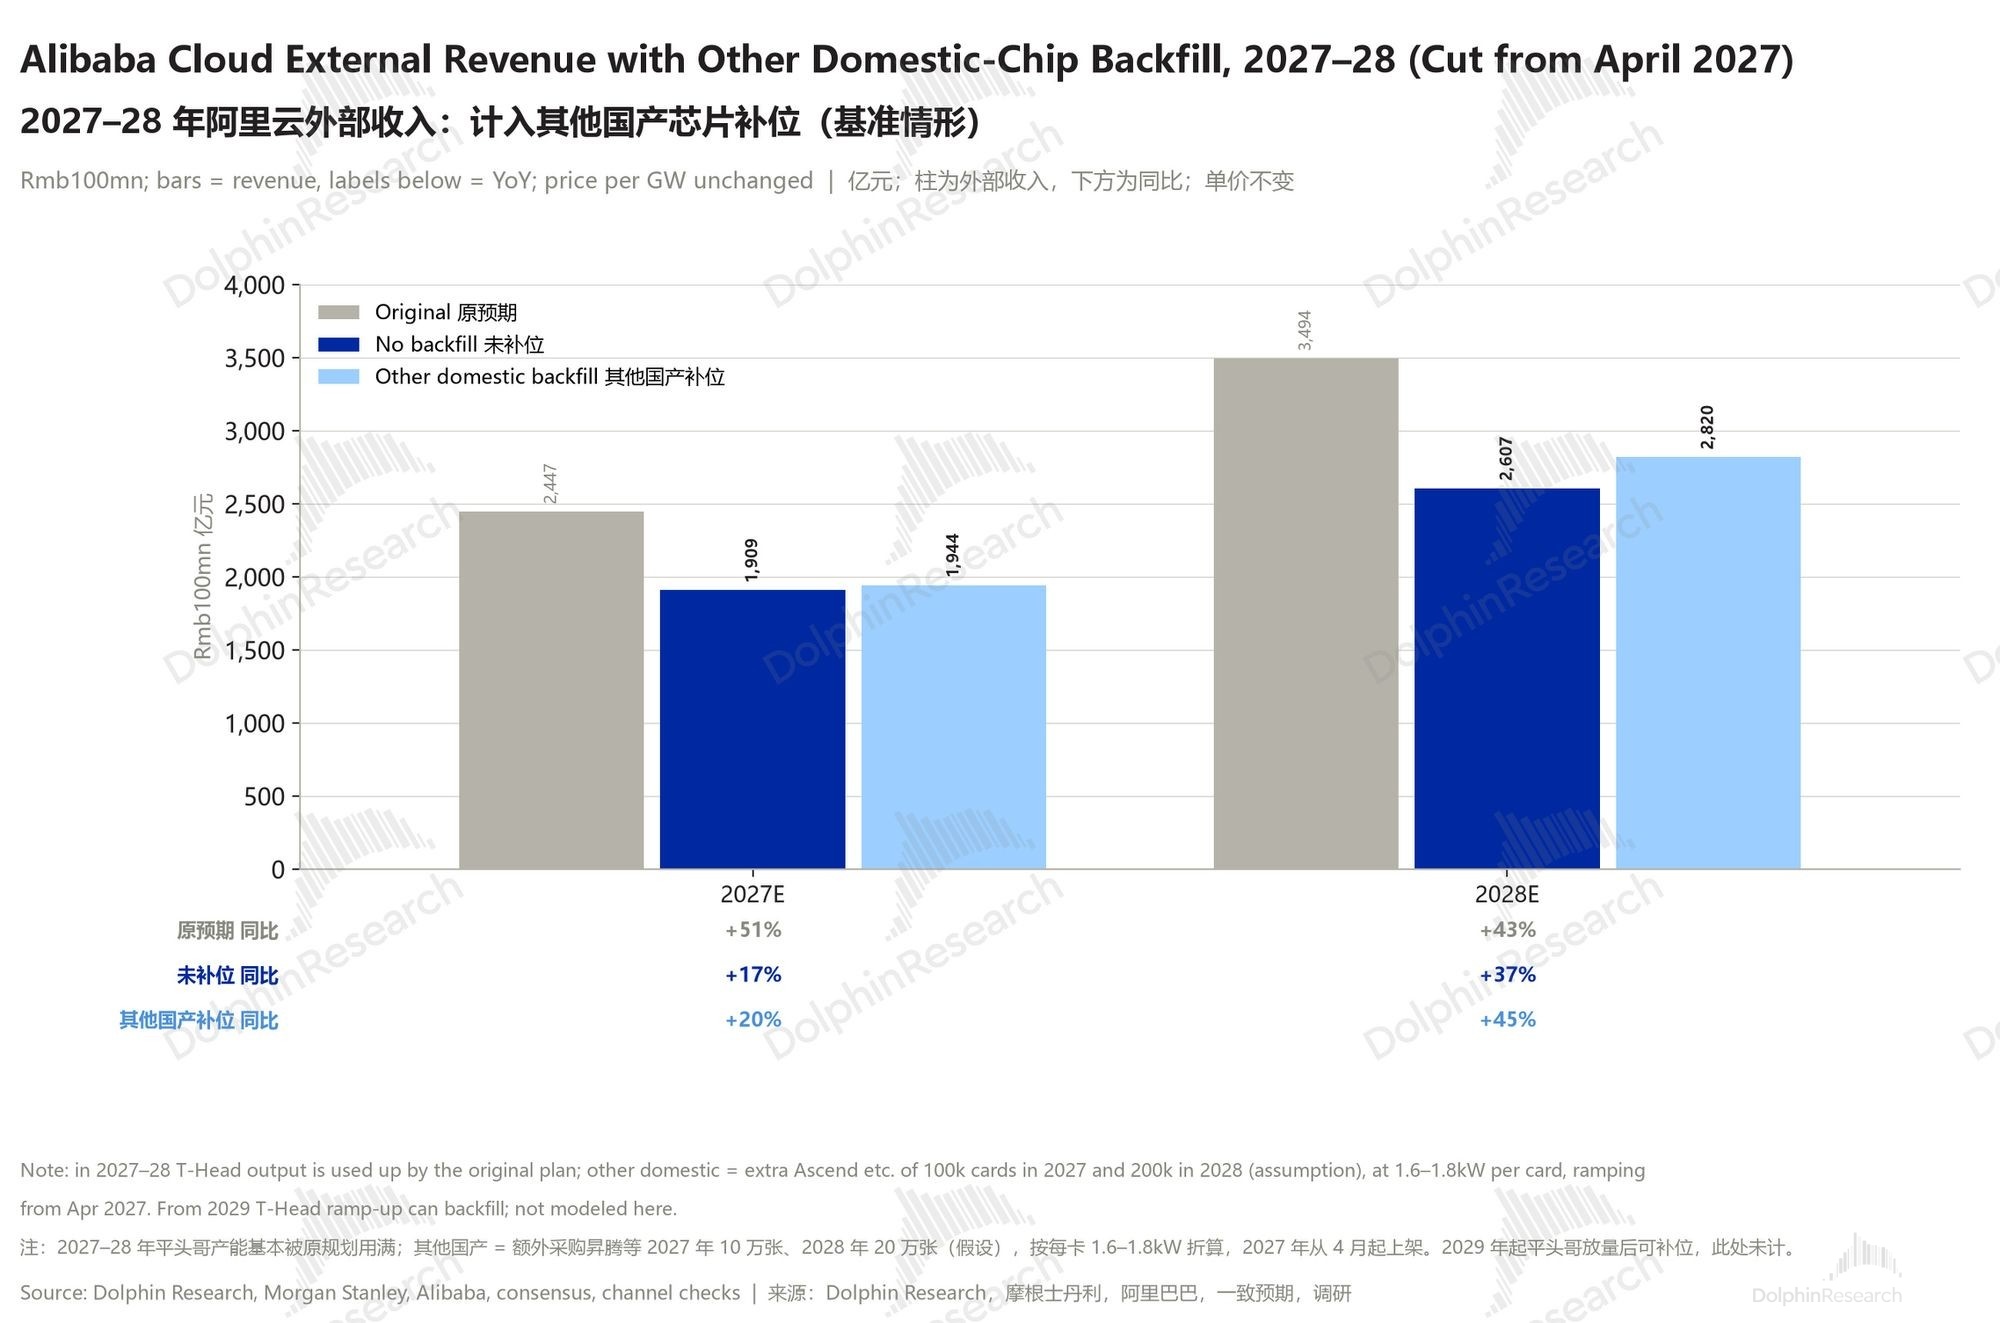
3)计入其他国产芯片补位后:最后我们看下受冲击最大的 2027–28 两年,若能靠国产算力补上一部分缺口,则能补回多少阿里云的外部增速。
由于这两年平头哥产能已被原规划用满、不参与补位,只靠额外采购华为、寒武纪等其他国产卡:假设 2027 年多买约 10 万张(约 0.16GW),2028 年多买约 20 万张(约 0.36GW),
从 2027 年 4 月起陆续上架。
那么在海外算力 4 月起被砍的基准假设下,2027 年外部收入增速将从约 +17% 提高到约 +20%,仍远低于原预期;2028 年的收入规模较原预期的缺口从约 25% 收窄到约 19%。
2029 年起平头哥放量,产能足以补位,缺口有望逐步补齐,这里不再细算。
四、定量之外的定性问题
4.1、算力先给谁:多数厂商会优先保内部模型
算力紧缺后的取舍:海外算力被切断、只能依靠国产算力后,国内算力整体紧缺。所有云厂商和模型公司都要做一个取舍:先保内部的模型研发和自用,还是先保能对外出租、带来收入的算力。
多数厂商会优先保内部:一是只有内部模型保持领先,云业务和 AI 应用才有竞争力;二是对外供给削减后,国内高端卡只能靠存量,租价大概率上行,可以靠涨价弥补一部分对外收入。
这也是第三章测算中「① 全额保障、② 只少量削减、缺口主要由 ③ 对外出租承担」的依据。
4.2、训练受冲击最大,推理影响相对较小
推理国产卡基本够用:推理对单卡性能和互联的要求低,810E、M890 等国产卡已基本能满足一般推理需求,对外出租和千问 App 等应用受的影响相对较小。
训练影响更大:但前沿模型预训练需要数万卡的单一集群,且调研来看 B 系列等高端 GPU 对国内顶尖模型的预训练举足轻重。
按 FP16 稠密算力和整柜摊到每卡的功耗,B 系列每 kW 的算力约为 M890 的 4–5 倍;国产卡单卡性能低,要用更多卡、更大规模的互联,软件栈也不如 CUDA 成熟。
就算能补齐算力规模,国内旗舰模型的训练节奏仍可能放缓,与海外前沿模型的差距被继续拉大。
4.3、国内大模型可能迎来一轮整合
高端算力整体稀缺后,海豚君国内可能不再能支撑大厂和多家独立模型商都去追求自研顶级模型,而阿里、字节、腾讯再算个 DeepSeek 之外的独立模型商受到的影响将最大:
a. 大厂没有余力外租:提升算力的大厂会优先保自家模型,没有多余算力租给独立模型商。
b. 独立模型商首当其冲:独立模型创业公司则首当其冲,它们的资金体量和融资能力弱于大厂,靠把内外部算力重新分配的回旋余地也更小,更可能进入 “无卡可用” 的状态。进而对模型研发和用户使用体验造成双重打击。
c. 结果:头部大厂、尤其是有自研芯片的厂商(阿里有平头哥、华为有昇腾)相对占优;部分独立模型商可能被迫放弃前沿模型训练、转向应用,或被并购整合。
4.4、平头哥:补位会挤占外销,可能压制单独上市的估值
补位挤占外销:大摩原本假设平头哥出货中阿里自用的比例从 2027 年的约 80% 降到 2030 年的约 50%,也就是越往后越多卖给外部客户。
但新规后,2029 年起平头哥放量的余量要优先补阿里被砍的美国芯片算力,原本外销的芯片转回自用,平头哥的外销收入和外部客户数都会明显少于原先预期。
可能压制上市估值:恰逢平头哥正在筹备单独上市,若外销被自用挤占,平头哥就会变得更像阿里的内部供应部门,收入规模和独立性都会打折,上市时的定价和估值可能受到压制。
4.6、芯片以外的卡点:HBM 和先进封装可能比晶圆更早卡住
HBM:美国自 2024 年 12 月起限制 HBM2E 及以上向中国出口,国产 HBM 仍在爬坡;M890 的 144GB、V900 的 216GB 显存都依赖 HBM,HBM 可能先于晶圆成为平头哥放量的瓶颈。
先进封装与代工:CoWoS 类先进封装的国内产能有限;新规对中国企业设计的 16/14nm 及以下芯片在海外代工也有限制,平头哥若仍有产品在三星等海外代工,需转回中芯国际,与华为等争夺产能。
4.7、中国的政策应对:加速国产替代,稀土反制
虽然对国内的云和模型厂商是件坏事,但对国产芯片设计制作、 HBM 生成等半导体产业链内的公司,则又会是一次 “国产替代” 逻辑加速释放的机会。
面对美国的步步紧逼,中国也可能在稀土等领域反制,上文讨论的一系列限制措施,是否会全量落地,大概率会有拉扯的过程。
五、尾声:新规的剧本已经写好,阿里会拿到哪一版剧情——是 1 月就被 “拔网线” 的悲观版,4 月起砍的基准版,还是拖到 9 月才动手、多出半年缓冲的温和版,我们不好预判。
关键要看今晚电话会上管理层怎么交底:海外算力怎么处置、平头哥和国产卡能补多少、明年的增长指引还守不守得住。调整后的盈利预测和估值,海豚君会在业绩公布后和大家一起更新。今晚,一起盯紧阿里的业绩和电话会!
<正文结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。