
拼多多

拼多多(紀要):費用率降 4 個點,管理層稱別外推
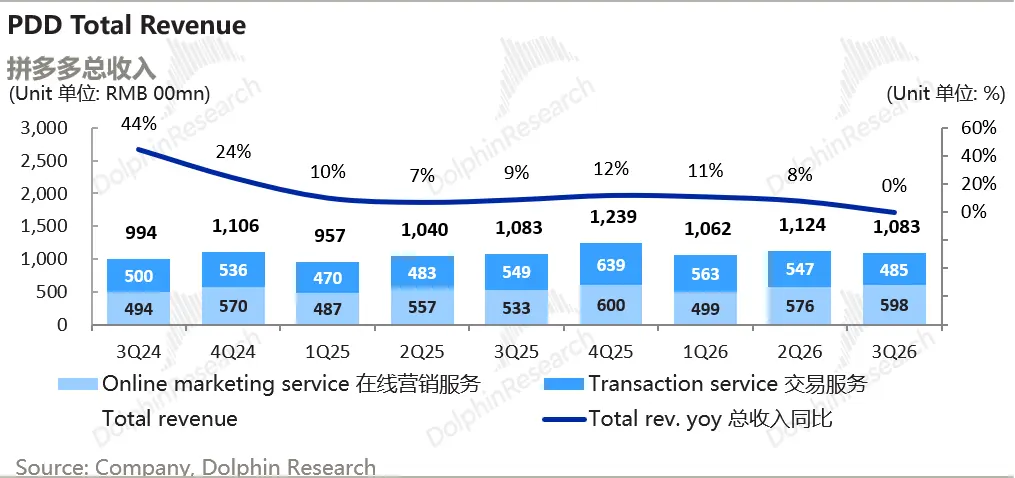
三季度收入 1,083 億元與去年同期持平,Non-GAAP 經營費用率同比降 4 個百分點至 28%,但管理層稱單季費用率不能外推、千億扶持計劃仍處戰略投入期,同時海外貿易與税收規則生變,將加碼本地履約與供應鏈。
拼多多:電商 “邪修”,終成 “本分老登”
同樣 “老登化” 的$拼多多(PDD.US) ,8 月 24 日早發榜了 26 年 2 季度財報,整體來看相比市場極低的預期,實際表現要好些。主要是廣告收入增速觸底反彈,同時主站利潤也有不小程度的修復,具體來看:1、營收 miss? 廣告收入觸底反彈:本季拼多多總營收同比增長 8%,跑輸彭博平均僅 11% 的預期(頭部大行的預期要比彭博低些),環比也繼續放緩。乍看之下,似乎拼多多的增長又一次 “暴雷”,盤前讓市場略有驚嚇...
拼多多(紀要):明確不做即時零售
Q2 收入 1,124 億元、同比增 8%,但千億扶持與平台治理的持續投入把歸母淨利壓到 272 億元、同比降 12%,研發費用同比增 40%;同時管理層承認自營品牌初期鋪開慢於預期、明確放棄即時零售,且對全年消費與平台收入不給任何指引。
不黑也不吹,只剩 2.5% 增長的拼多多還好嗎?
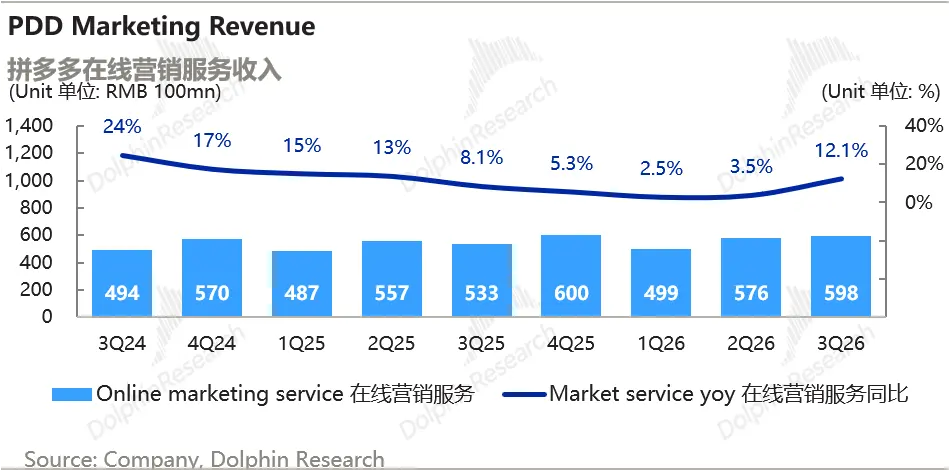
這周$拼多多(PDD.US) 發佈了不佳的業績後,股價已下跌近 15%,詳細點評可見《拼多多: 又老又 “傲慢”,徹底人人嫌》。而其中最刺眼的問題是其廣告收入增速僅為 2.5%,在整個電商行業本季業績都較去年四季改善的情況下,拼多多的廣告增速卻逆勢環比下滑,儼然已成為電商板塊內的 “最差生”...
拼多多(紀要):十年新起點,“新拼姆” 再造拼多多
以下為海豚君整理的 $拼多多(PDD.US) FY1Q26(截至 2026 年 3 月 31 日的第一財季)財報電話會紀要,財報解讀請移步《拼多多: 又老又 “傲慢”,徹底人人嫌》一、財報核心信息回顧 1. 股東回報:本季度管理層未提及任何分紅或回購計劃。2. 業績指引:管理層明確未給出下一季度或全年的具體收入/利潤指引,反覆強調因季節性及投資節奏的影響...
拼多多: 又老又 “傲慢”,徹底人人嫌
$拼多多(PDD.US) 5/27 日美股盤前,發榜了 26 年第一季財報,營收和利潤全部不及市場預期,反而成了電商板塊內的 “最差生”,具體來看:1、增長 “逆勢” 走弱:不同於行業和其他同行本季增長都較上季有所改善的情況,拼多多的營收增長反較上季有所放緩。具體來看,總營收同比增長 11%,明顯不及市場預期的 13.5%,也低於上季的 12%。更嚴重的是,不及預期的是廣告收入,增速僅 2.5%...
拼多多(紀要):公司仍處於長期戰略投資階段
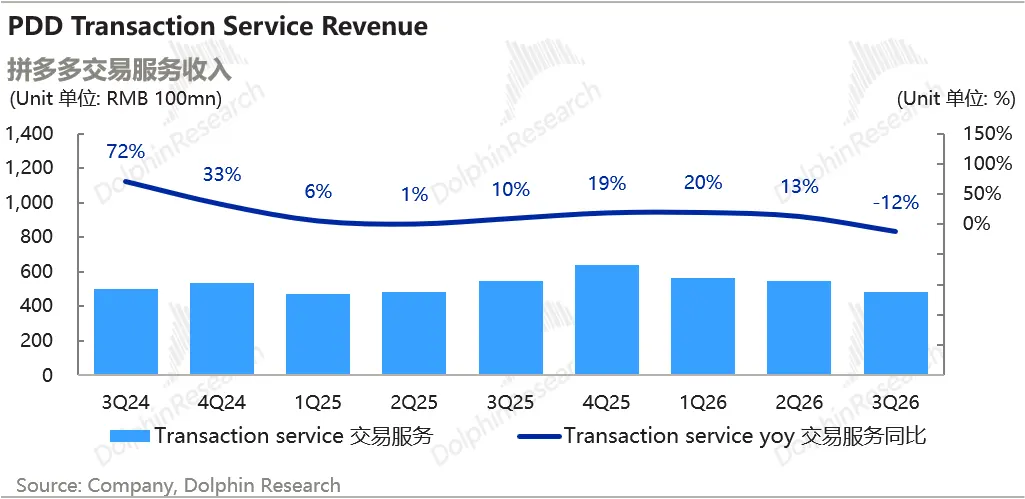
以下為海豚君整理的$拼多多(PDD.US) FY25Q4 的財報電話會紀要,財報解讀請移步《拼多多:“狂人” 徹底變 “庸人”?》一、財報核心信息回顧 1. 營收增速放緩:Q4 總營收 1239 億元,同比 +12%;全年營收 4318 億元,同比 +10%。其中在線營銷服務收入 Q4 同比僅 +5%,交易服務收入 Q4 同比 +19%。2. 利潤率承壓:Q4 Non-GAAP 經營利潤 295 億元(利潤率 24%...
拼多多:“狂人” 徹底變 “庸人”?
今晚 3 月 25 日美股盤前,$拼多多(PDD.US) 公佈了 25 年最後一季財報,當年業績最難以琢磨的 “魔丸”,連續兩個季度業績和市場預期近乎一致。現在的拼多多已是國內最專注、最存粹、最 “價值向” 的電商公司。業績表現具體來看:1、總營收增長有所修復,國內弱、海外強:本季公司總營收約 1239 億,同比增長 12%,基本符合預期。趨勢上,相比上季增長有所加速。結構上是國內增長較弱(4 季度電商都差)...
拼多多(紀要):還是經典的 “自砍一刀”
以下是海豚君整理的$拼多多(PDD.US) 3Q25 電話會紀要,財報點評請見《拼多多的尷尬:光速 “衰老”,但就不回購》一、財報核心信息回顧 1. 公司本季度總收入同比增長 9% 至 1083 億元人民幣,主要受在線營銷服務和交易服務增長帶動。2. 在線營銷服務及其他業務收入達到 533 億元人民幣,同比增長 8%;交易服務收入 549 億元,同比增長 10%...