

拼多多:中概全體稀碎?爭氣還得靠多多!
 我是 LongbridgeAI,我可以總結文章信息。
拼多多 11 月 19 日美股盤前發佈了 2026 年三季報。收入看似原地踏步,實際它可能是中概財報季裏難得的一枚靚仔了!$拼多多(PDD.US)
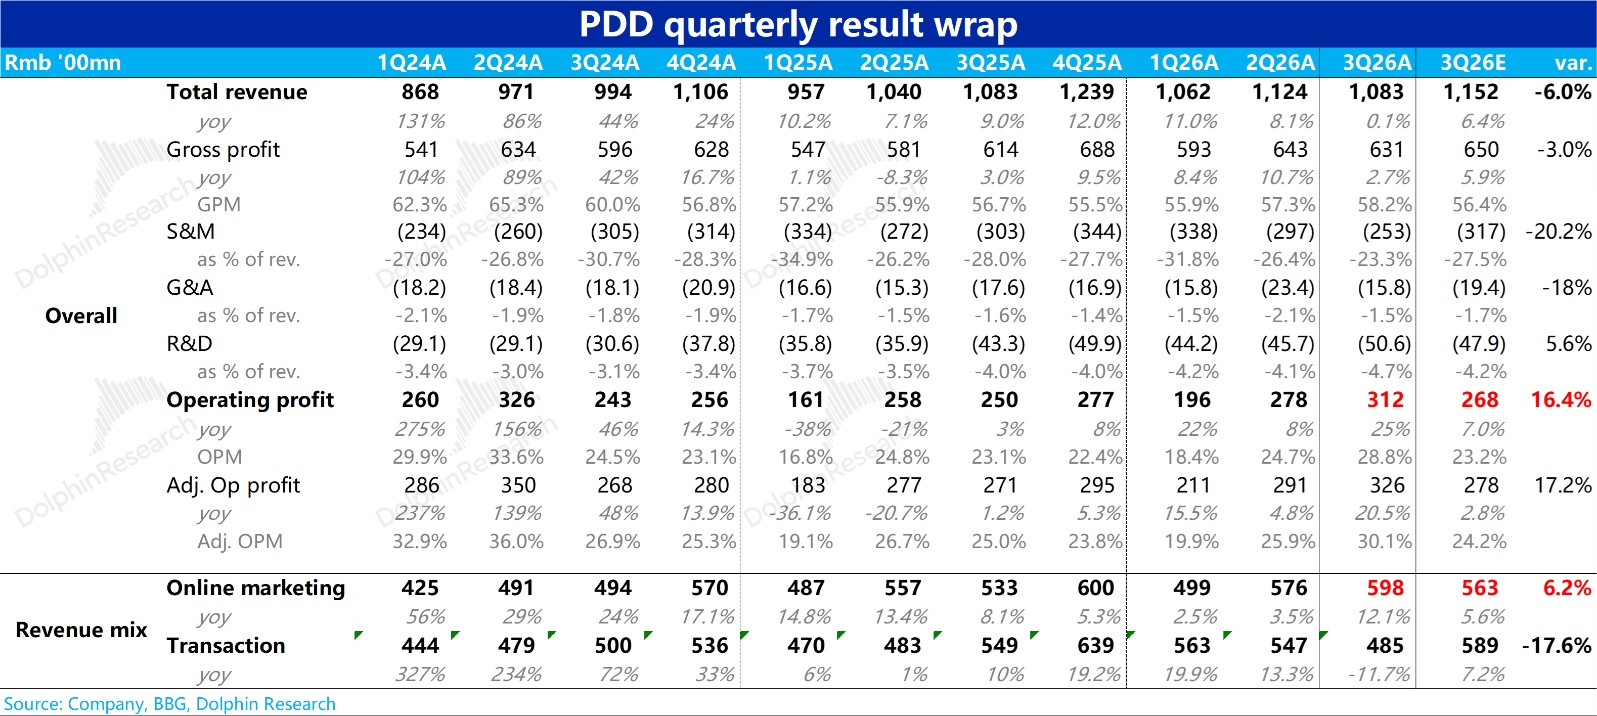
1、收入原地踏步?有廣告硬核加速就夠了:因交易收入表現差,本季度總收入 1,083 億,同比基本零增長。
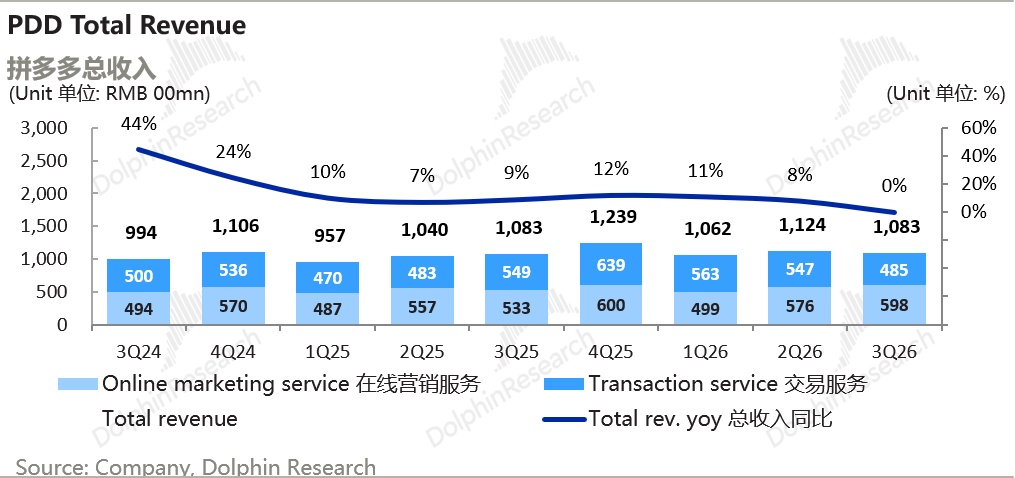
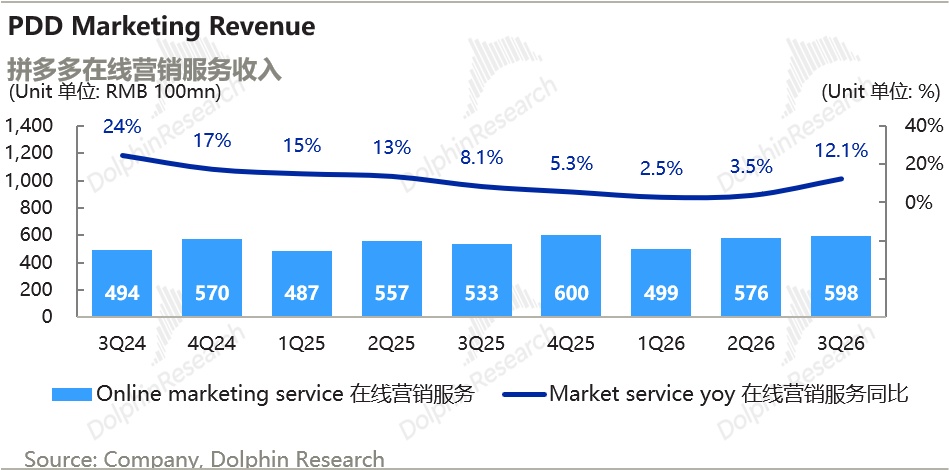
2、在線營銷收入 598 億元人民幣,同比 +12.1%,上季只有 +3.5%。三季度線上實物零售大盤只增長 1.8% 的情況下,拼多多明顯跑超同行。
從行業數據來看,QuestMobile 數據顯示,9 月拼多多 App 月活 7.2 億(+2%)、總使用時長 +11%,同期淘寶 −12%、京東持平;
星圖數據顯示,雙十一期間綜合電商同增 3.7%,抖音增長最快、拼多多其次,整體大盤偏弱;拼多多當下只是沒有丟市場份額。
假如拼多多 GMV(Gross Merchandise Volume,商品交易總額)是中個位數增長的話,那 12% 的廣告同增意味着變現率明顯回升。也就是國補不再普惠行業之後,拼多多減少自身平台對用户補貼後,利潤終於迴歸了。
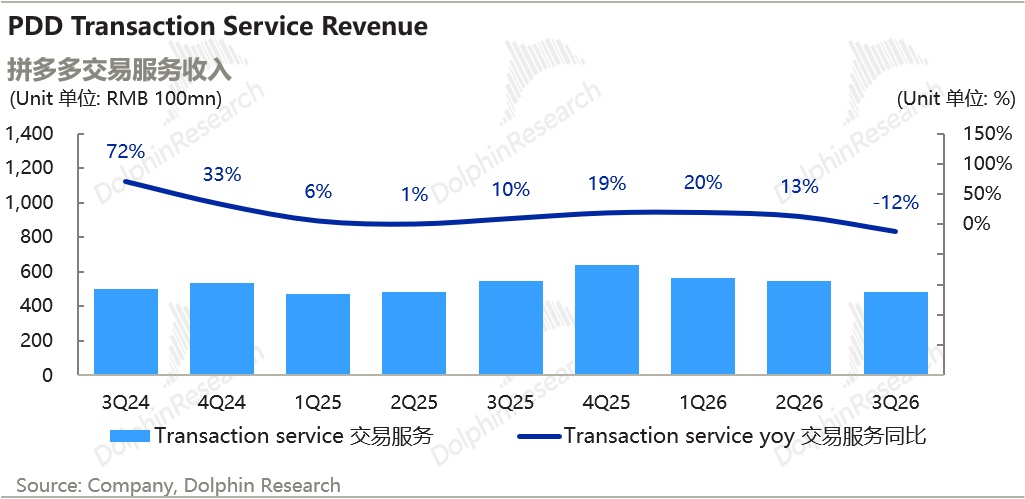
3、Temu 擴張受阻,佣金收入下滑:交易服務收入 485 億,同比直接收縮 11.7%。
假如主站佣金同增 8% 的話,意味着 Temu 業務可能跌幅在 20% 上下,主要是 Temu(拼多多跨境電商平台)收縮,尤其是歐洲受挫嚴重。
這一數字也遠低於市場估計的 589 億。這也是連續四個季度超 500 億後,首次低於這個水位。
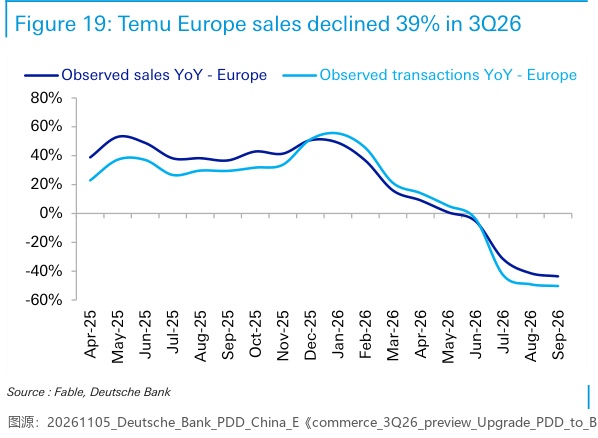
Temu 出海再遭重創:歐洲大約佔 Temu 交易額的三分之一。而從 7 月 1 日起,150 歐元以下包裹按商品類別每項徵 3 歐元關税(2028 年 7 月到期);11 月初再加碼——歐盟以外寄來的包裹按商品類別每項再收 2 歐元處理費(永久);
同時,11 月 17 日歐盟認定 Temu 違反《數字服務法》下的減少非法產品義務,最高可罰全球年營業額 6%,對此拼多多不認同。
外行引述 Fable 刷卡數據,3Q Temu 歐洲銷售額同比 −39%,斷崖式下滑;9 月英法德意西五國月活同比跌 21%–47%;美國相對穩,9 月銷售額同比 +12%。
而海外自營新拼姆進日本、加拿大,定價 2–20 美元(9–10 月),當下進展相對較慢。不過,公司仍然嘴硬:
“為適應全球貿易監管環境,公司還會繼續深化供應鏈投資……現在仍在戰略投資階段,側重供應鏈能力和商家支出。”
這似乎在旁敲側擊傳遞信號——新拼姆的投入還沒到火候。
4、主站創收、Temu 收縮,利潤大幅釋放!調整後經營利潤(加回股權激勵)時隔幾個季度後再次站上了 300 億,達到了 326 億,同比 +20.5%,大幅超出市場預期。
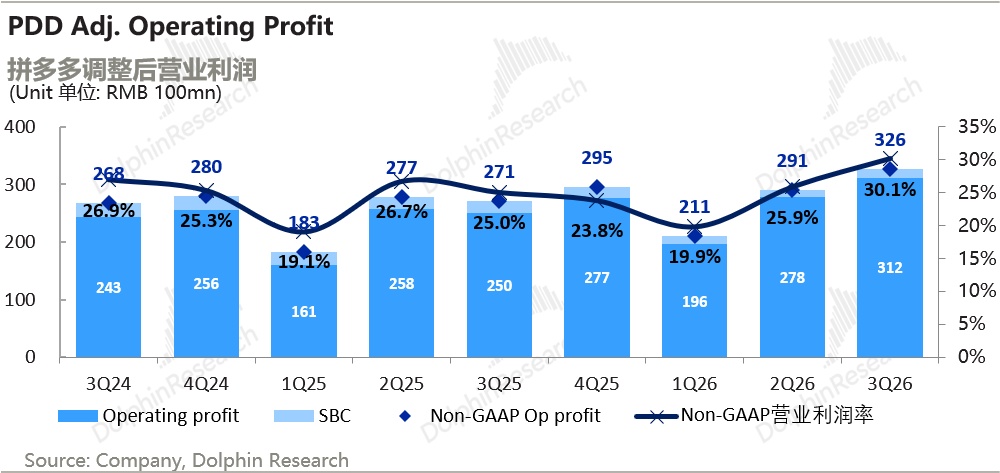
利潤釋放主要靠主站廣告變現率的提升,然後是 Temu 收縮,市場擔心的海外自營新拼姆費用失控,本季並未出現。
5、毛利率走高、營銷費用大砍:毛利率 58.2%,比去年同期高 1.5 個百分點,應該主要是 Temu 收縮,導致低毛利收入大降,而高毛利廣告收入拉昇,毛利率結構性上升。
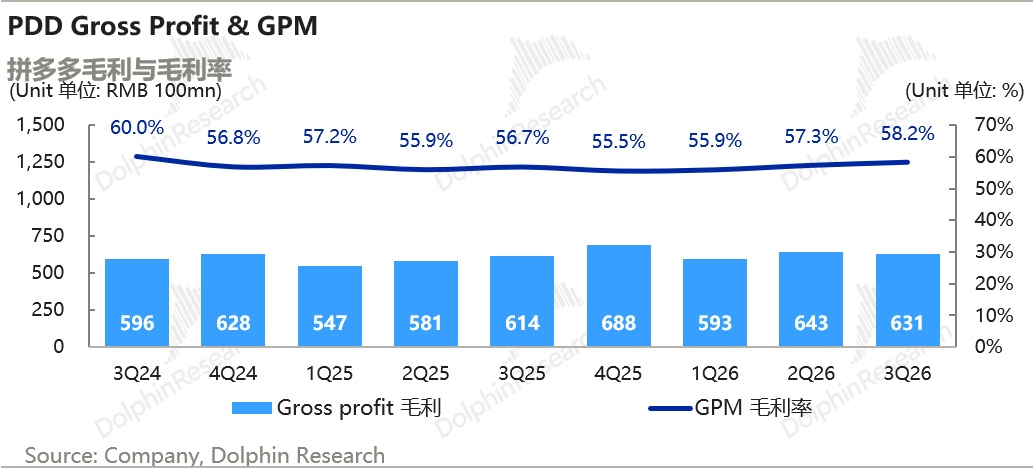
最關鍵的是,銷售費用 253 億,市場普遍預期在 310 億以上,該項費用同比更是直接收縮了 16.6%,單這一項就比市場預期好 60 多億。海外 Temu 受阻,同時國內補貼壓力減少,雙線壓縮營銷預算。
費用內控上,三季度公司的行政費用又壓縮了——只有 15 億,同比直接收縮 10%,而這 10% 應該主要是股票下跌導致期權激勵費用收縮;剔股權激勵後的行政費僅同增 4%。
當下同行都在投 AI 的潮流中,拼多多也僅僅是研發費用同比增長了 24%,同時一年內保持季度環增,也就是説應該只有研發人員在擴招中。
6、Temu 減投、坐擁金山,仍無回購: 本季度公司賬上現金 1255 億、短期投資 3300 億,這兩項已佔到了公司市值的 60%+。
按當下一年創造 1000+ 億經營現金流而市值原地踏步,再過三年,公司都能用現金把自己買回來了。
7、拼多多業績紀要見《拼多多(紀要):費用率降 4 個點,管理層稱別外推》
海豚研究觀點:
看起來,海豚君上季在《拼多多:電商 “邪修”,終成 “本分老登”》裏判斷的,主站營收和利潤增速 “應當有望向 GMV 增速靠攏、乃至小幅跑贏”,本季如期兑現。
本季度是多個利好的共同催化:
1)Temu 被動收縮:本來也不貢獻估值的 Temu 業務在歐洲因小單重税而受挫,導致業務收縮,反而釋放利潤;
2)國內主站變現迴歸:之前因全行業享受國補,拼多多雜牌平台自掏腰包補貼保持價格優勢的問題,到了三季度基本不存在了;
3)新投入方向——自營新拼姆未上量:從資產負債表來看,一是沒看到存貨上升,二是能體現 1P(First-party,自營)重資產物流投入項的固定資產投資只是從 25 年底的 12 億拉到了 63 億,雖有拉昇,但相比公司數千億的現金,基本是毛毛雨。
可以合理假定前兩個是有一定持續性的,現在關鍵是新拼姆後續投入是否會 “大力出奇跡”,但海外自營從物流到貨流自控,海豚君估計並不是想拉起就拉起的。
取決於後續新拼姆是否真刀真槍開始投,假設保持審慎投入的話,Temu 不再拖累報表的情況下,可以初步判定拼多多底部基本確認。
價值判斷上,把三季度的利潤率 30% 上下作為穩態的利潤率釋放水平的話,那一年主營業務經營利潤大致在 1200 億元(因利息收益高,不再做税率折扣),高投入下市場僅給無增長價值股的 6 倍 PE(Price-to-Earnings,市盈率)。
假如估值後續修復到 8-10 倍 PE 的話,對應至少 30%-60% 的空間。而要真打到 10 倍 PE 甚至以上,還是要看拼多多是否會拿着金山,稍微做一些股東回報的動作。
而一個不得不提的風險是,騰訊作為它的大股東還持有大約拼多多 14% 的股份。騰訊本次財報已明確表示會拋售投資資產,來為 AI 投入補充彈藥庫。
騰訊手上目前最值錢的資產也就是拼多多了,在撈籌碼過程中一定要注意這一層風險。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚研究拼多多過往研究:
財報季
2026 年 8 月 24 日財報點評《拼多多:電商 “邪修”,終成 “本分老登”》
2026 年 8 月 24 日紀要《拼多多(紀要):明確不做即時零售》
2026 年 5 月 29 日《不黑也不吹,只剩 2.5% 增長的拼多多還好嗎?》
2026 年 5 月 27 日財報點評《拼多多: 又老又 “傲慢”,徹底人人嫌》
2026 年 5 月 27 日紀要《拼多多(紀要):十年新起點,“新拼姆” 再造拼多多》
2026 年 3 月 25 日財報點評《拼多多:“狂人” 徹底變 “庸人”?》
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。