

Uber:打車 “腿” 跑慢了,外賣 “腿” 撐得住嗎?
 我是 LongbridgeAI,我可以總結文章信息。
$優步(UBER.US) 於美東時間 11 月 4 日盤前公佈了 2026 年第三季度財報。整體好壞參半:核心訂單額稍遜預期,照例是網約車偏弱、外賣更強;利潤端則反過來,網約車利潤率繼續走高,外賣利潤率卻在下滑。具體來看:
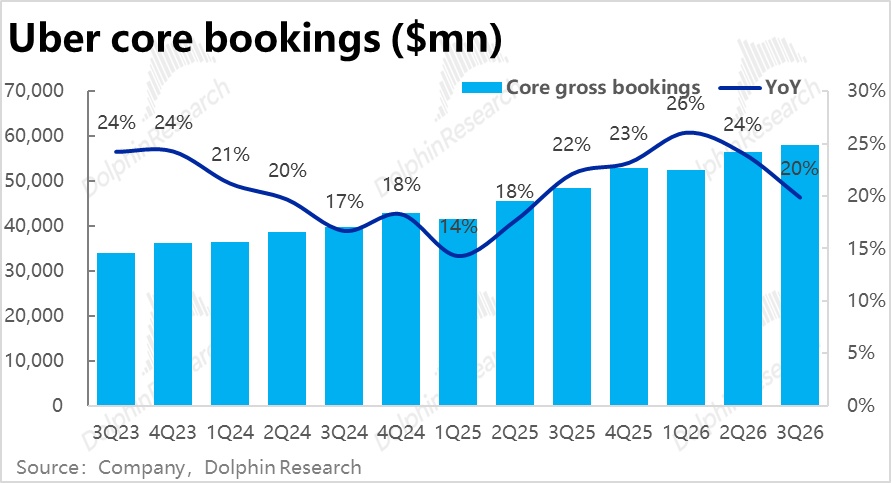
1、核心訂單額:量增放緩是拖累,價增對沖部分影響
總訂單額 598 億美元,固定匯率下同比 +20%,與市場預期基本持平,但相比上季放緩約 2pt。剔除貨運後,網約車加外賣的核心訂單額比預期低約 0.4%。
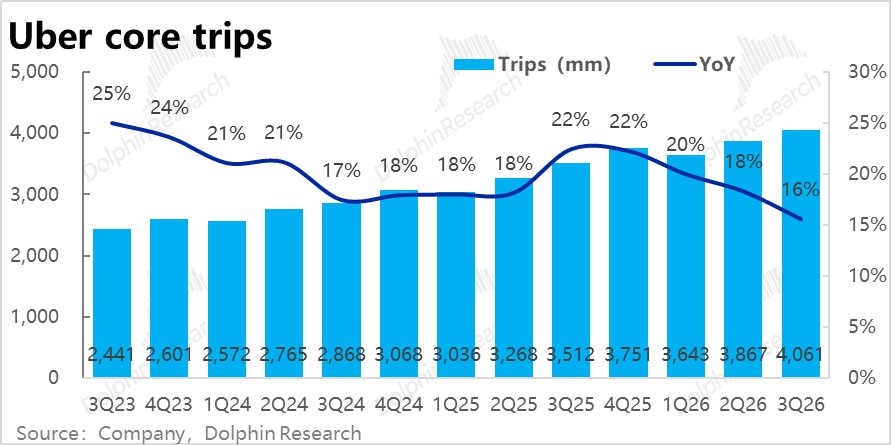
量價拆分看,核心訂單額(外賣 + 網約車)降速主要是量的拖累。訂單量同比 +16%,比上季慢近 3pt,已連續三個季度放緩。對應的,本季月活用户同比 +14%,同樣連續三個季度增速下滑;量的降速是由於新增用户在放緩。
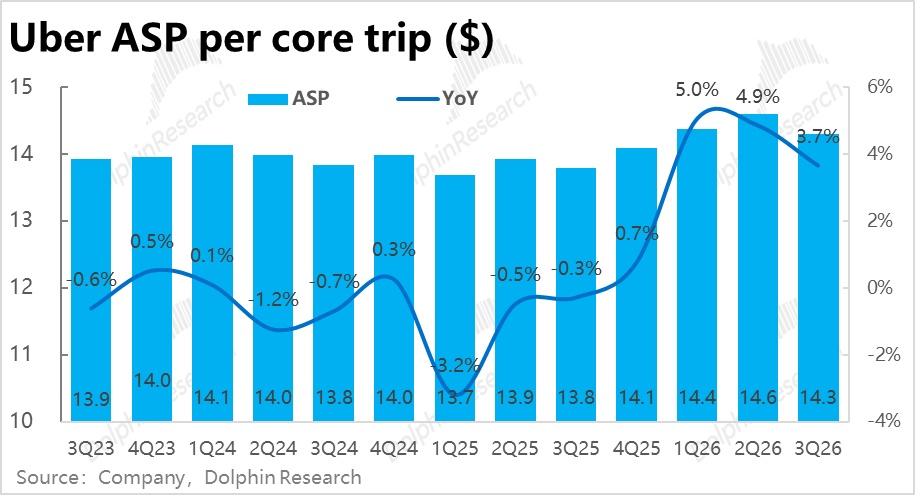
價格端,單均訂單額同比 +3.7%,對沖了一部分量的拖累。公司強調主要是結構變化:訂單向客單價更高的美國、外賣業務、以及高端網約車傾斜,同時企業出行(約 +50%)和雜貨零售(約 +40%)等增長也更快。
公司對放緩的解釋是:一半是因海外多個市場(印度、巴西等)網約車司機不足,一半是去年年中收購的土耳其 Trendyol Go 進入同比基數,對外賣訂單增速的拉動減退。
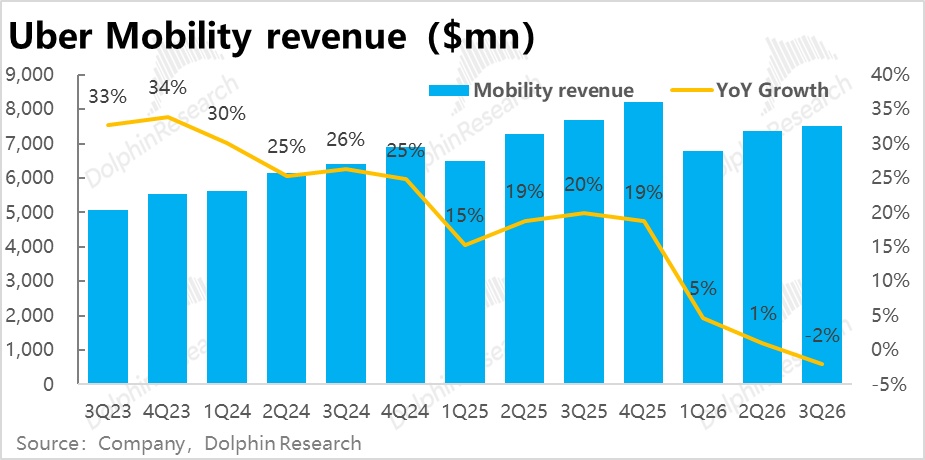
2、網約車:訂單額、收入都不及預期
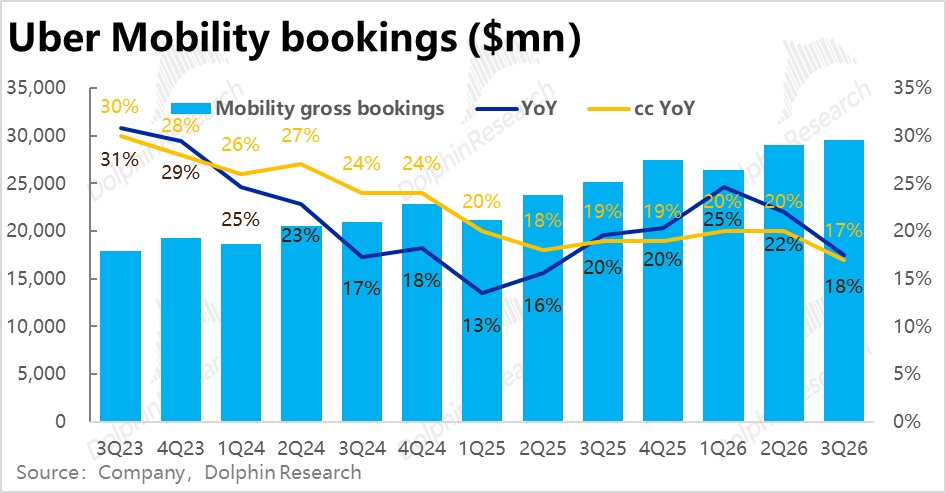
網約車訂單額 295 億美元,固定匯率下同比 +17%,比上季慢約 3pt,比市場預期低約 1%。板塊收入 75 億,也比預期低 2.3%。
收入同比下滑約 2%,負增長主要仍是英國業務口徑調整所致(司機報酬從營業成本改為衝減收入,本季拖累變現率約 350bps)。但該調整早已在市場預期中。因此不及預期,還是訂單增長本身偏弱。
據管理層解釋,網約車偏弱問題出在供給:油價上漲、當地勞動力市場偏緊、被其他平台爭奪;美國地區只小幅放緩,保險降費的紅利仍在。
3、外賣:訂單額不錯,但變現率走低
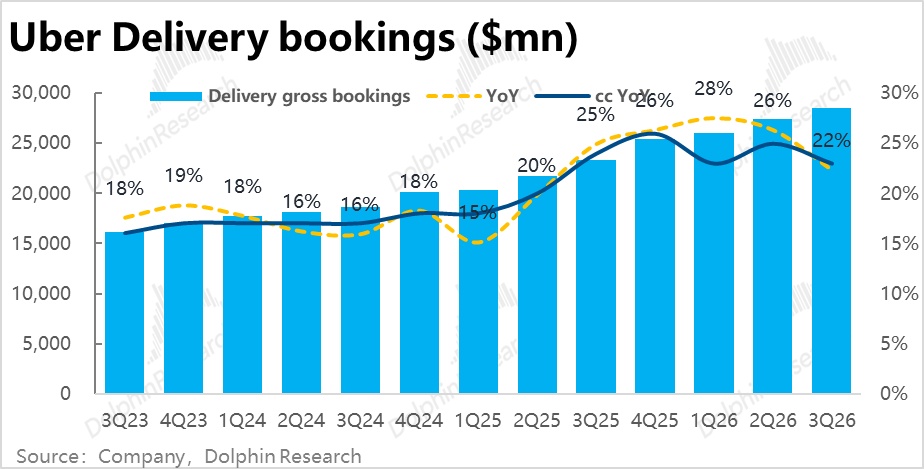
外賣訂單額 285 億美元,固定匯率下同比 +23%,比上季慢約 2pt,但略超預期。去年收購的 Trendyol Go 已進入同比基數,拉動效應減退。不過本季也有新並表 Getir(三季度交割)、Careem(7 月底並表),但規模和影響有限。
據管理層,剔除併購的影響,業務的內生增速仍在加快。
驅動上,一是雜貨零售同比約 +40%,已連續多個季度保持高增速,Costco 已是平台上訂單額靠前的商户;此外餐飲主業本身也在加速。目前最大的挑戰是騎手供給能否跟上需求。
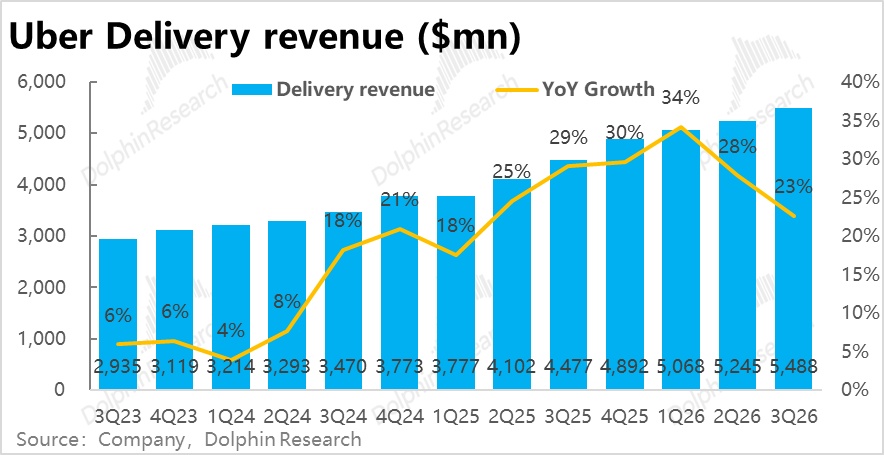
然而訂單額不錯,外賣收入卻比預期低 0.5%,主要是變現率同比持平、低於預期導致的拖累。背後原因結合公司解釋,應當是在加碼性價比上的投入,增加的用户補貼衝減了收入。
4、貨運:收入大超預期,但對大局影響有限
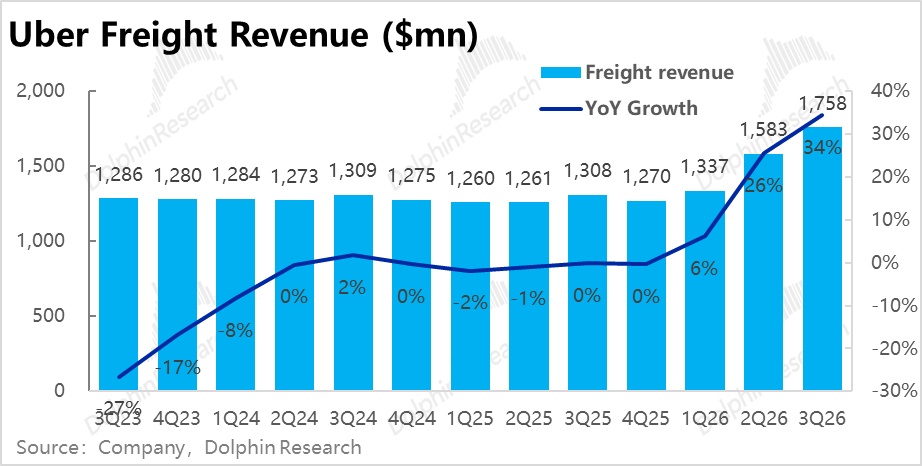
貨運收入 17.6 億美元,同比 +34%,比預期高約 23%,連續第三個季度加速。公司稱一方面是大企業客户需求較高;另一方面在擴張歐洲業務,並用 AI 提效降本。
但貨運只佔總訂單額約 3%,且經營利潤仍虧損約 0.33 億美元,與預期大體持平,對整體影響有限。
5、分部利潤表現:網約車利潤率創新高,外賣環比走低
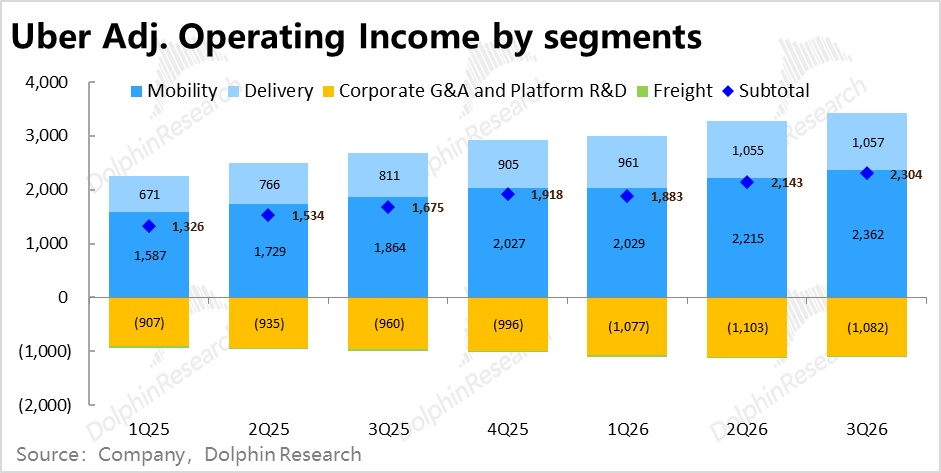
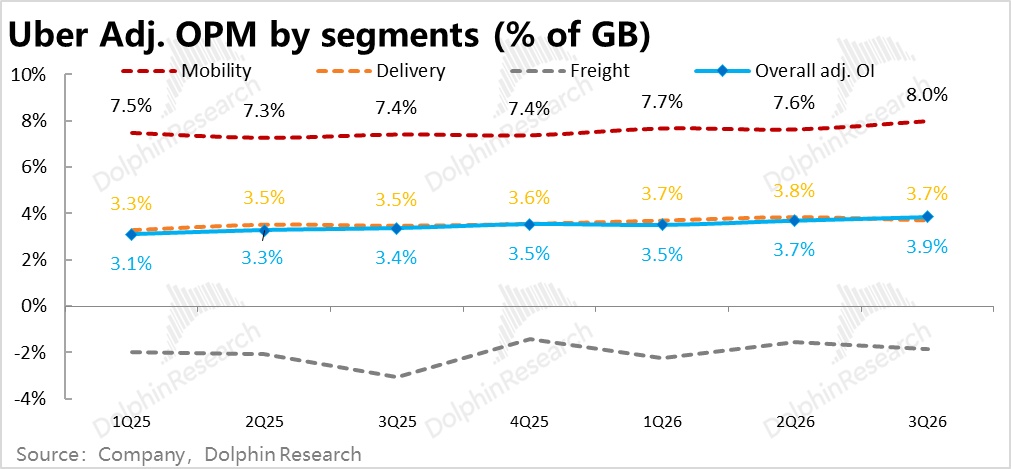
和增長端外賣強而網約車弱的情況相反,利潤上則是打車強而外賣弱。
網約車分部經營利潤 23.6 億美元,比預期高約 5%,利潤率(佔訂單額)8.0%,環比提升約 0.4pt,創新高。海豚君推測主要得益於美國保險改革帶來的成本下降,以及高利潤的美國訂單和高端訂單佔比提升,對沖了補貼增長的影響。
外賣分部經營利潤 10.6 億,比預期低約 4%,利潤率 3.7%,環比下降約 0.1pt。海豚君推測,可能也是補貼增長,以及新並表的 Getir、Careem 利潤率偏低的影響。
6、成本費用與整體利潤:費用增速遠慢於訂單額,撐起利潤率
毛利 64 億美元,比預期低約 2%。毛利率 43.5%,同比提升約 3.7pt,但這主要是英國口徑調整的影響,按佔訂單額算,毛利率約 10.7%,實際與去年同期基本持平。
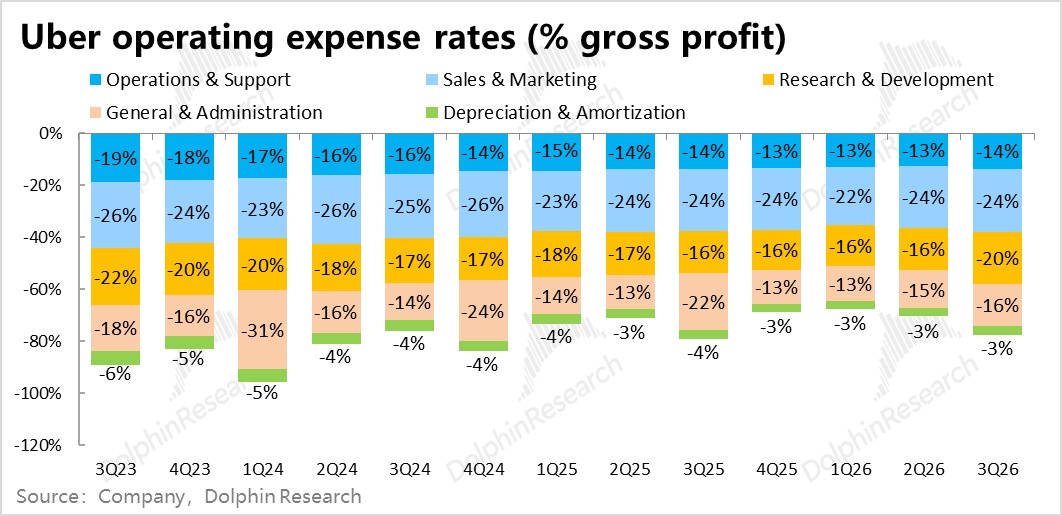
利潤率的提升主要靠費用端。由於本季有一次性費用影響,我們關注調整後經營費用,本季約 34.5 億,同比只增長約 11%,佔訂單額比例同比下降約 0.5pt。
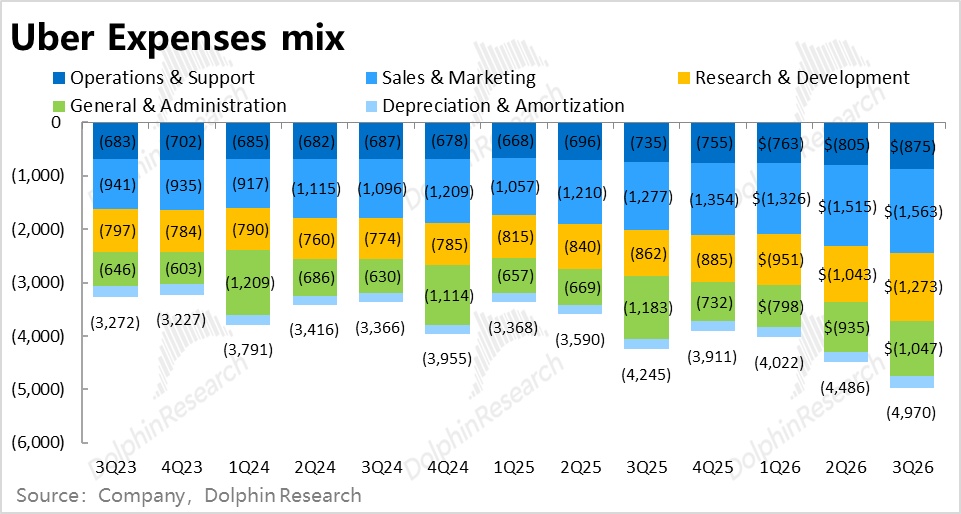
GAAP 經營利潤 14.5 億,乍看比預期低約三分之一,是因計入了約 8.6 億美元一次性支出:4.8 億法律和監管費用計提、1.9 億裁員重組費用、0.55 億併購相關費用等。剔除該部分後,利潤實際小超預期。
本季自由現金流約 25 億美元;但回購只有 7.5 億,為去年同期的一半左右,資金優先讓給了併購。
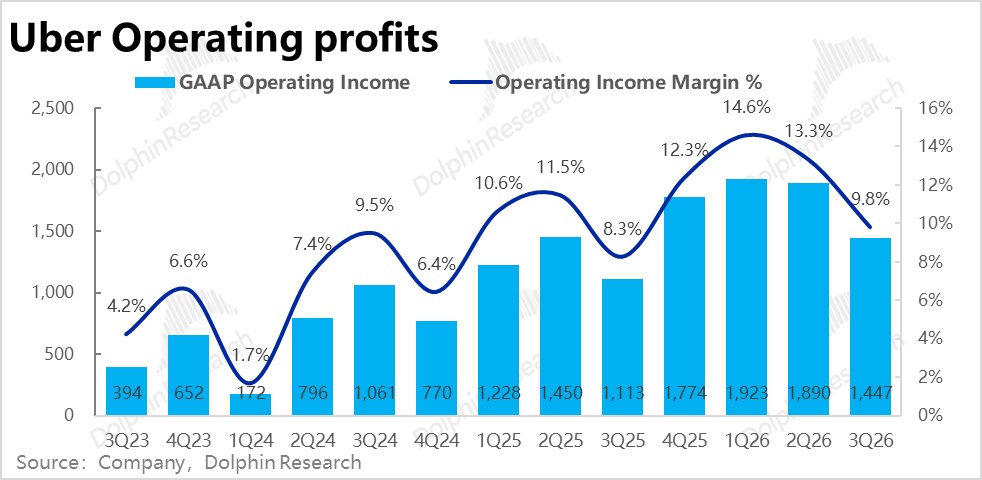
7、以下是核心指標一覽,電話會紀要見鏈接
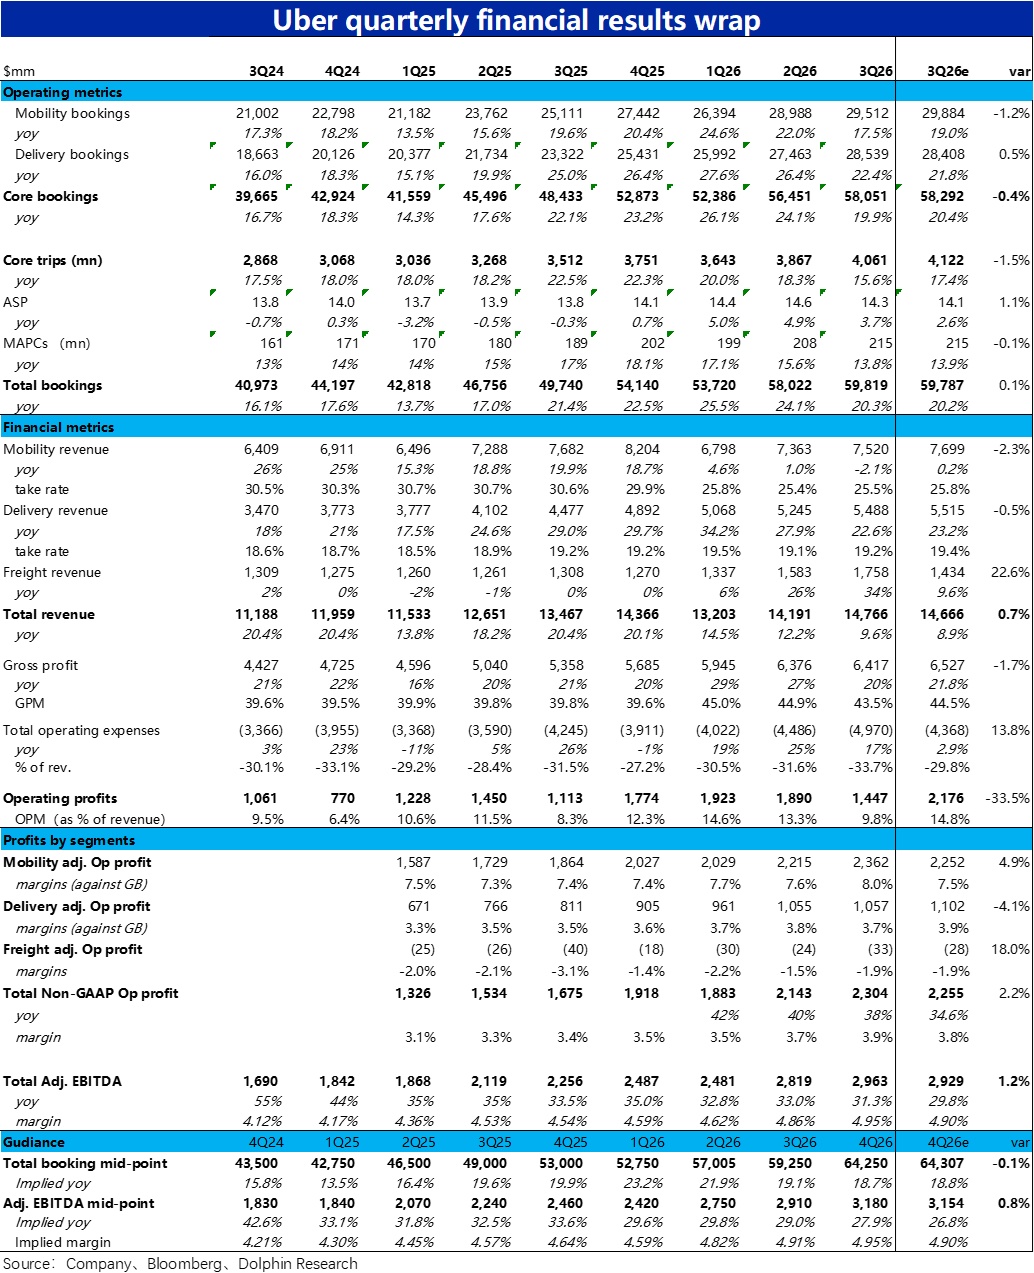
海豚研究觀點:
1、本季業績:增長在降速,利潤率在託底
這份業績的問題出在增長,尤其是在網約車上:訂單量、月活連續放緩,四季度指引也沒有給出重新加速的信號。雖然公司表示,網約車放緩主要是海外司機供給不足,但不可避免地會加劇市場對無人駕駛競爭的擔憂。
好的一面是公司目前更看重的外賣業務增長不錯,雜貨品類的內生增長和併購帶來的外來增長,算是有 “雙腿” 支撐。但或因投入較多,導致外賣的利潤率表現不佳,總歸是美中不足。
整體上,在無人網約車威脅壓制估值的背景下,這份業績談不上加分,但也沒證偽公司仍算不錯的基本面。
2、後續業績展望:訂單額指引略低於預期,利潤略好但增速放緩
對後續的展望上,先看公司的定量指引:
四季度訂單額指引 632.5 億~652.5 億美元,按中值同比增長約 +19%,較本季繼續放緩,略低於預期。管理層的解釋是匯率拖累約 1pt,以及中東衝突在旅遊旺季升級,拖累擴大到約 1pt。而按固定匯率算,則中值增速與三季度持平。
分業務看,網約車方面,公司正定向加大司機招募,稱全球司機供給在 10 月已看到改善,預計四季度增速與三季度持平;在產品上則繼續走 “啞鈴” 策略,性價比和高端產品並重。
此外,管理層提示,四季度加大司機投入會壓低網約車變現率,但對利潤率影響不大。
其他業務上,外賣業務,公司只稱勢頭延續、會繼續加碼投入。而貨運業務則預計訂單額增速與三季度大體一致。
利潤上,調整後 EBITDA 指引 31.3 億~32.3 億,中值比預期高約 1%,佔訂單額的利潤率與三季度持平,但同比增速從三季度的 31% 降到約 28%。管理層稱目標是全公司利潤率每年同比提升,單季會因旺季的供給投入有所波動。
在業績之外,海豚君關注的重點依然有兩個:無人網約車的進展到哪了,和公司四處收購外賣業務情況和影響幾何?
3、Robotaxi:Waymo 和 Tesla 在美國走到哪一步了?
近一季公司股價持續承壓,財報前已跌到 52 周低點附近,核心原因仍是特斯拉 Cybercab 和 Waymo 的競爭威脅。
a. Waymo:規模化提速,但年底目標可能落空
Waymo 目前在美國 15 個主要城市運營,據報道車隊約 4,000 輛,每週付費訂單 50 萬單以上(9 月口徑)。另據報道,車隊年底將擴到約 8,000 輛,2027 年底到約 2 萬輛。
運營模式上,Waymo 正在從 “掛靠平台” 轉向 “自營為主”:已通知 Uber 將於 2028 年 1 月在奧斯汀和亞特蘭大推出自有 App,新進入的城市大多自營。
b. Tesla:已經收費,但規模還很小
Tesla 的無人監督服務目前只在奧斯汀,Cybercab 9 月起收費載客,11 月進入達拉斯;灣區的服務仍配有安全員。
按第三方 Robotaxi Tracker 的統計,截至 8 月底 Tesla 累計投放的車輛約 750~900 輛(含不活躍車輛),不過真正運營的車輛只有 75 輛左右。
c. Uber 無人車隊約 Waymo 的 1/6
而 Uber 平台的全無人車今年底約 700 輛,預期 2027 年底超過 2,000 輛,美國和海外各一半;也就是説在 2027 年,美國的無人車供給主要握在 Waymo 手裏。
d. 無人網約車的訂單量有多少了?
從全局看,無人網約車的規模仍很小。按賣方測算,Waymo 今年全年約 3,300 萬~4,400 萬單,只佔據美國網約車市場份額的 1%~1.5%。Cybercab 現階段則可以忽略。據 Uber 管理層在二季度電話會上的説法,其平台上的自動駕駛訂單佔比也不到 0.5%。
但在 Waymo 的核心城市,侵蝕已經很可觀。按第三方數據,6 月在舊金山和洛杉磯,Waymo 按交易額計的份額約 15%,鳳凰城約 16%(僅統計其運營區內的訂單)。
公司也稱,成熟無人車城市的網約車大盤,過去幾個季度比美國其他地區快 7pt,説明無人網約車在擴大市場的總需求。
e. 海豚君怎麼看
Robotaxi 的瓶頸正從技術轉向車隊規模和資本,擴張的關鍵是車隊和資金。據報道 Waymo 今年已完成約 160 億美元股權融資,10 月又官宣了首筆 50 億美元定期貸款。
Waymo 加槓桿擴車隊説明它在驗證商業可行性後,想要加速擴大。2027 年大概率是 Waymo 規模化的一年,Uber 美國網約車的單量增速,可能在 Waymo 的核心城市先感受到壓力。
4、外賣併購:買了什麼,又對邏輯和估值有什麼影響?
a. 最新動態
由於網約車市場面臨無人駕駛帶來的巨大潛在衝擊,公司近期一個非常明確的戰略方向是——四處收購外賣公司,把公司的業務結構更加側重於外賣,以減輕網約車業務對集團整體估值的衝擊。以下是幾個關鍵收購動作。
Delivery Hero:7 月發出每股 41.5 歐元的全現金要約,100% 股權價值約 148 億美元(扣除已持股後約 137 億),買下 64 個市場中的 50 個,其餘 14 個虧損市場賣給 SSW。
ezCater:10 月以 23 億美元現金收購這家美國企業團餐平台,過去 12 個月訂單額超過 25 億美元,預計數月內完成。
b. 對投資邏輯的影響
第一,這些動作最大的價值,是降低網約車在集團中的比重,在無人駕駛衝擊難以避免的情況下曲線對沖風險。按公司披露,Delivery Hero 並表後外賣將佔總訂單額約 56%,但由於其利潤率偏低,利潤佔比的提升會慢於訂單額。
第二,外賣並不是 Uber 最強的戰場。網約車上 Uber 可以説無爭議的行業第一,但外賣在美國的執行和競爭力實際略遜於 DoorDash,切換重心到外賣後,競爭壓力可能會更大。
第三,能買到的資產質量都不會太高。如 Delivery Hero 的增速和利潤率都低於 Uber Eats。Getir 據報道 2024 年進軍歐美失敗,估值大跌後,Uber 才買下其土耳其餐飲業務。
第四,DoorDash 也在搶資產。Instacart 是最直接的例子:據報道 Uber 和 DoorDash 都曾與其初步接觸,最終 DoorDash 10 月底宣佈收購,合併後在美國線上雜貨的體量會遠超 Uber。管理層的表態是影響不大,商户希望多渠道合作。
第五,併購會佔用本可用於股東回報的資金。所幸管理層這次明確,除自動駕駛外,至少到 2027 年基本不再做新的併購,明年重點轉向內生增長、自動駕駛和擇機回購,更多資金會用於股東回報。
c. 對估值的影響
海豚君認為,Uber 目前的估值折價主要來自 Robotaxi,外賣併購改變不了這個折價。中長期看,如果協同兑現、外賣佔比上升,“多元化平台” 的敍事能對估值形成一定支撐;但短期內,市場更關心的是回購何時恢復,以及併購是否會繼續加碼。
5、估值:估值不高,但安全邊際已不多
按公司現行的 Non-GAAP 經營利潤口徑,海豚君預計 2027 年約 109 億美元,同比增長約 22%,與財報前的一致預期基本一致;
按公司指引的 Non-GAAP 税率(約 23%)扣税後約 84 億。按 11 月 4 日盤中約 71.7 美元的股價,公司市值約 1,470 億美元,對應 2027 年税後利潤約 17.5 倍,考慮到利潤仍有 20% 以上的增長,估值並不算高。
保守估值上,海豚君沿用此前的分部估值(SOTP)思路:
網約車:按此前測算的、到 2031 年自動駕駛影響充分釋放後的淨利潤,按成熟穩態業務給 15 倍 PE,再折現回 2026 年,估值約 514 億美元。
外賣:按業績後更新的 2027 年調後經營利潤口徑,按約 23% 的税率扣税後約 39 億,給 18 倍 PE ,估值約 702 億美元。
兩者合計約 1,210 億美元,對應每股約 59 美元,較現價低約 18%。換言之,由於市場對網約車的總局並不確定,不會充分計提 “無人網約車的顛覆風險”,因此也算不上特別安全。且今天因美國大選,導致非 AI 標的普漲,讓安全墊更薄了。
<全文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚研究過往 Uber 研究:
2026 年 8 月 6 日財報點評《Uber:Robotaxi 傷腦筋,轉頭猛幹外賣?》
2026 年 8 月 5 日電話會《Uber(紀要):AV 押注 100 億美元,回購暫讓位併購》
2026 年 5 月 7 日財報點評《Uber:業績都在線,只是 Robotaxi 威脅難散》
2026 年 5 月 7 日電話會《Uber(紀要):也做 AI 時代的 “萬物入口”》
2026 年 2 月 5 日財報點評《Uber:好業績也暴跌,真會被特斯拉 “抄家”?》
2026 年 2 月 5 日電話會《Uber(紀要): 3P 模式才會是無人網約車的最終贏家》
2025 年 11 月 5 日財報點評《Uber:業績沒毛病,又被 Robotaxi 嚇到了?》
2025 年 11 月 5 日電話會《Uber(紀要):刻意放緩利潤率增長,AV 長時間不會盈利》
覆蓋:
2022 年 11 月 21 日《走過疫情的 “苦與樂”,Uber 未來的路在何方?》
2022 年 10 月 14 日《穿越疫情和通脹,Uber 運氣背後的殺手鐧》
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。