

阿里:中國版 “谷歌 “夢碎芯片劫?
 我是 LongbridgeAI,我可以總結文章信息。
在因高端芯片被卡脖、股價大幅回調後,阿里巴巴 19 日晚發榜了 27 財年 2 季度的業績。單看本季財報表現相當不錯,基本沒有大瑕疵。$阿里巴巴(BABA.US)
AI 雲增速繼續加快且利潤率明顯改善;電商板塊增長企穩 & 外賣減虧後盈利修復;連新拆出的 AI 實驗室與應用板塊也營收加速、虧損收窄。
但問題就出在,市場關心的不是現在,而是若之後算力緊缺,阿里雲和 AI 應用業務還能否保持預期中的強勁增長? 市場交易的是遠期預期走弱下的估值下修,而非當前業績的好壞。
1、整體業績:收入符合預期,利潤好於預期近一成
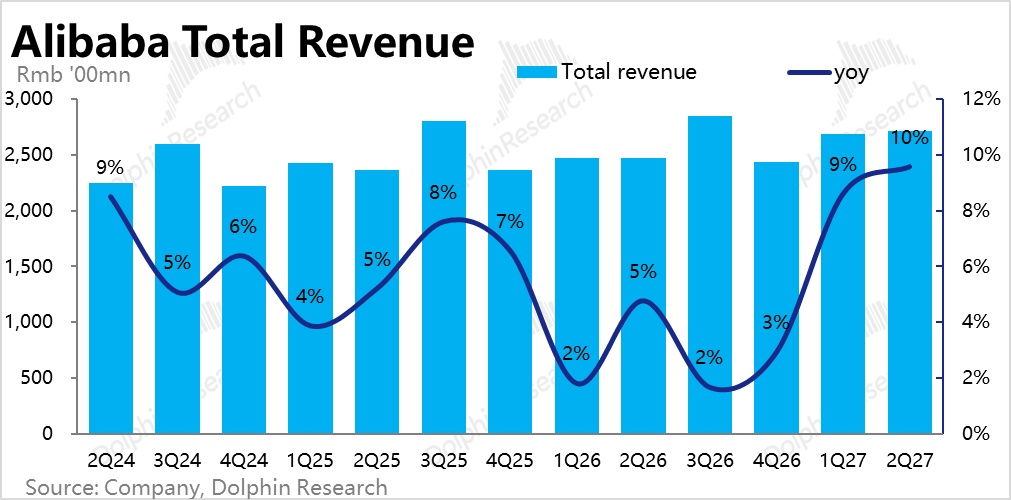
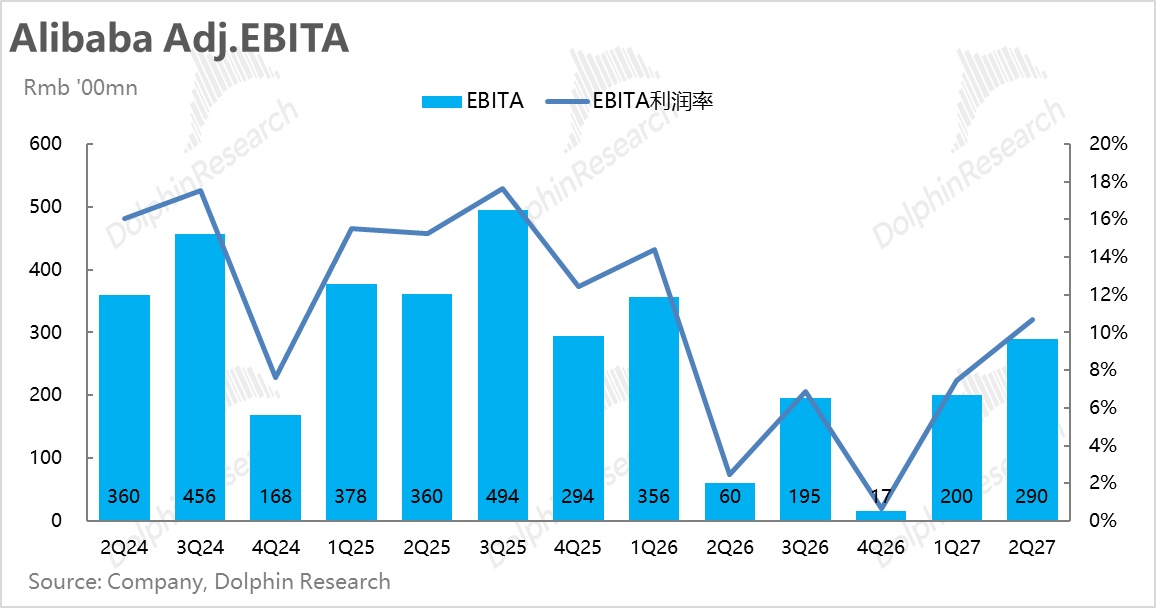
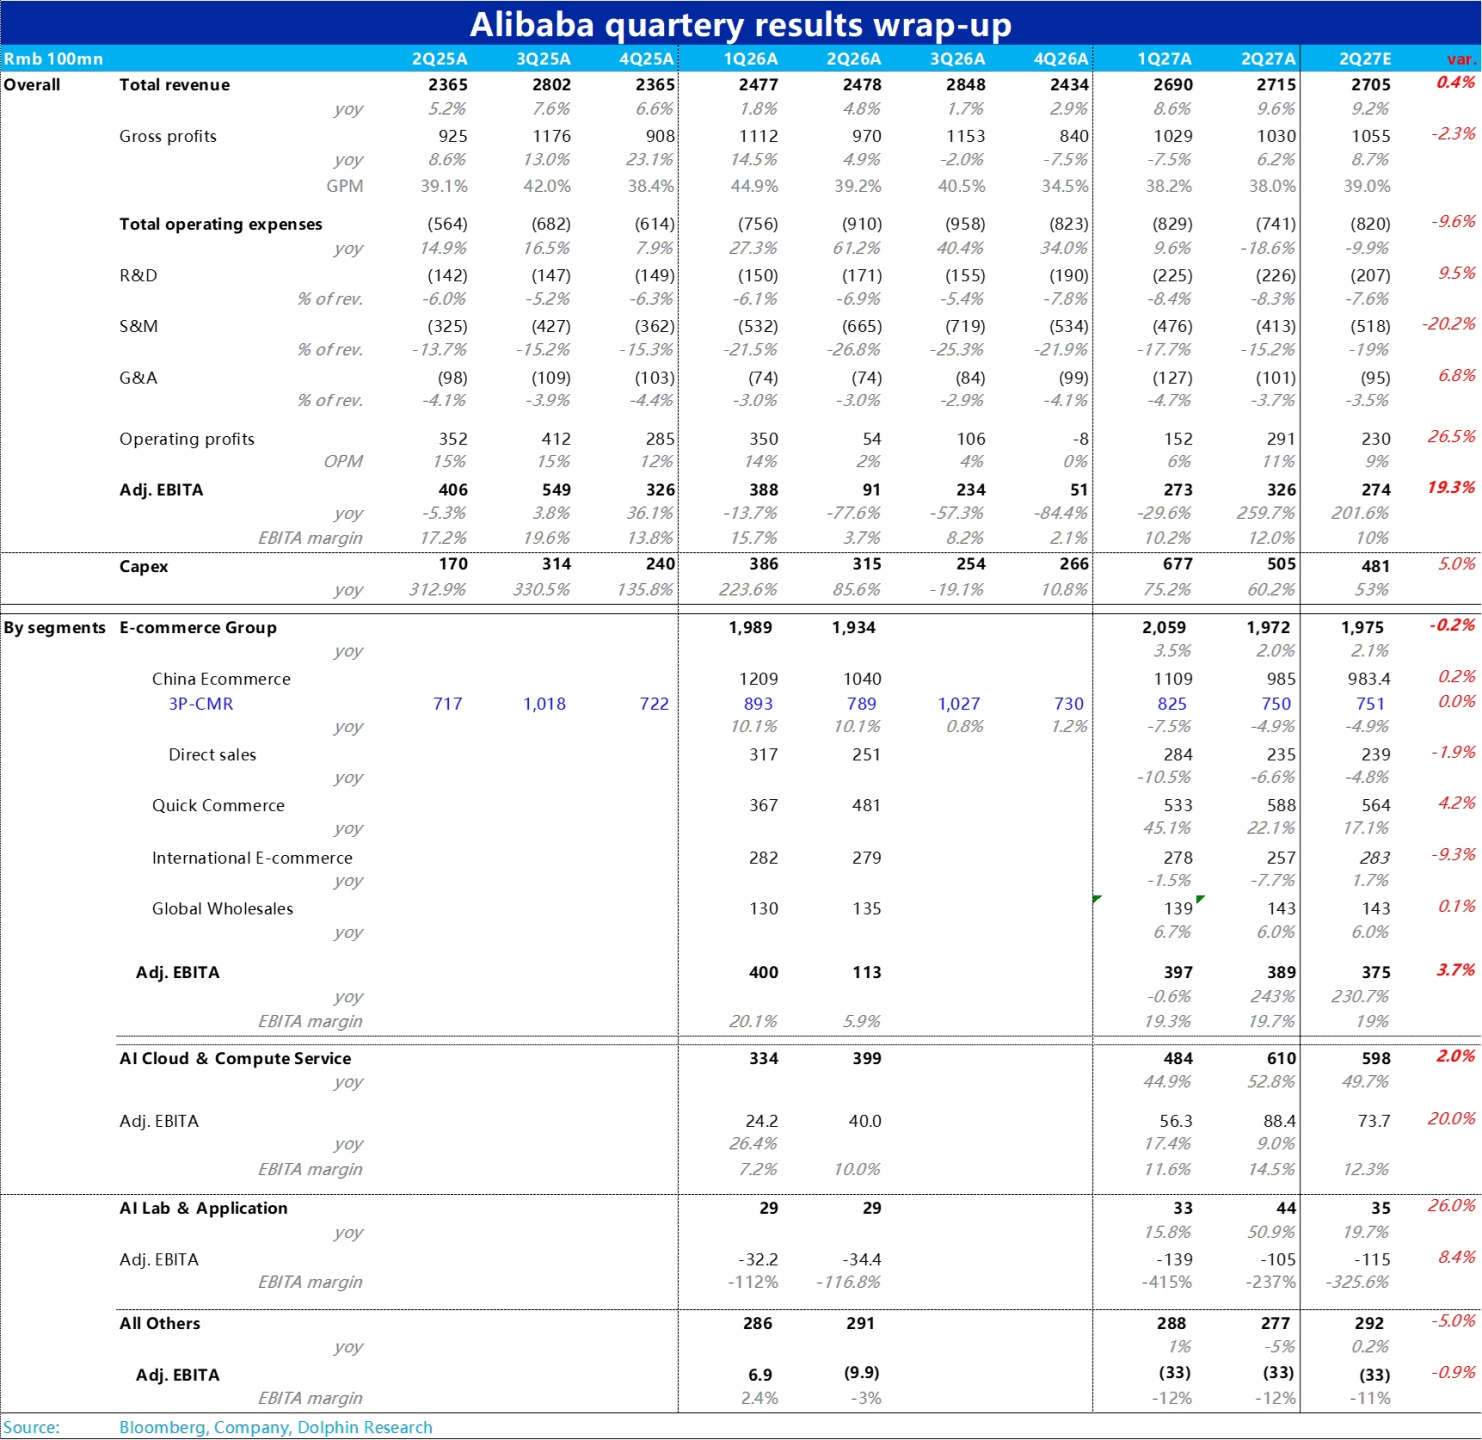
本季$阿里巴巴-W(09988.HK) 總收入 2,715 億元,同比 +9.6%,與大行預期基本持平。調整後 EBITA 為 326 億元,無論是同比、環比都有明顯提升,比大行預期高近一成。可以説是增長穩中向好,而利潤大幅修復。
從預期差來看,超預期的來源主要是雲板塊, $阿里巴巴-WR(89988.HK) EBITA 比大行預期多出約 15 億元,其他各主要板塊的利潤和大行預期都大體一致。
2、AI 雲:增速繼續加快,利潤率明顯改善
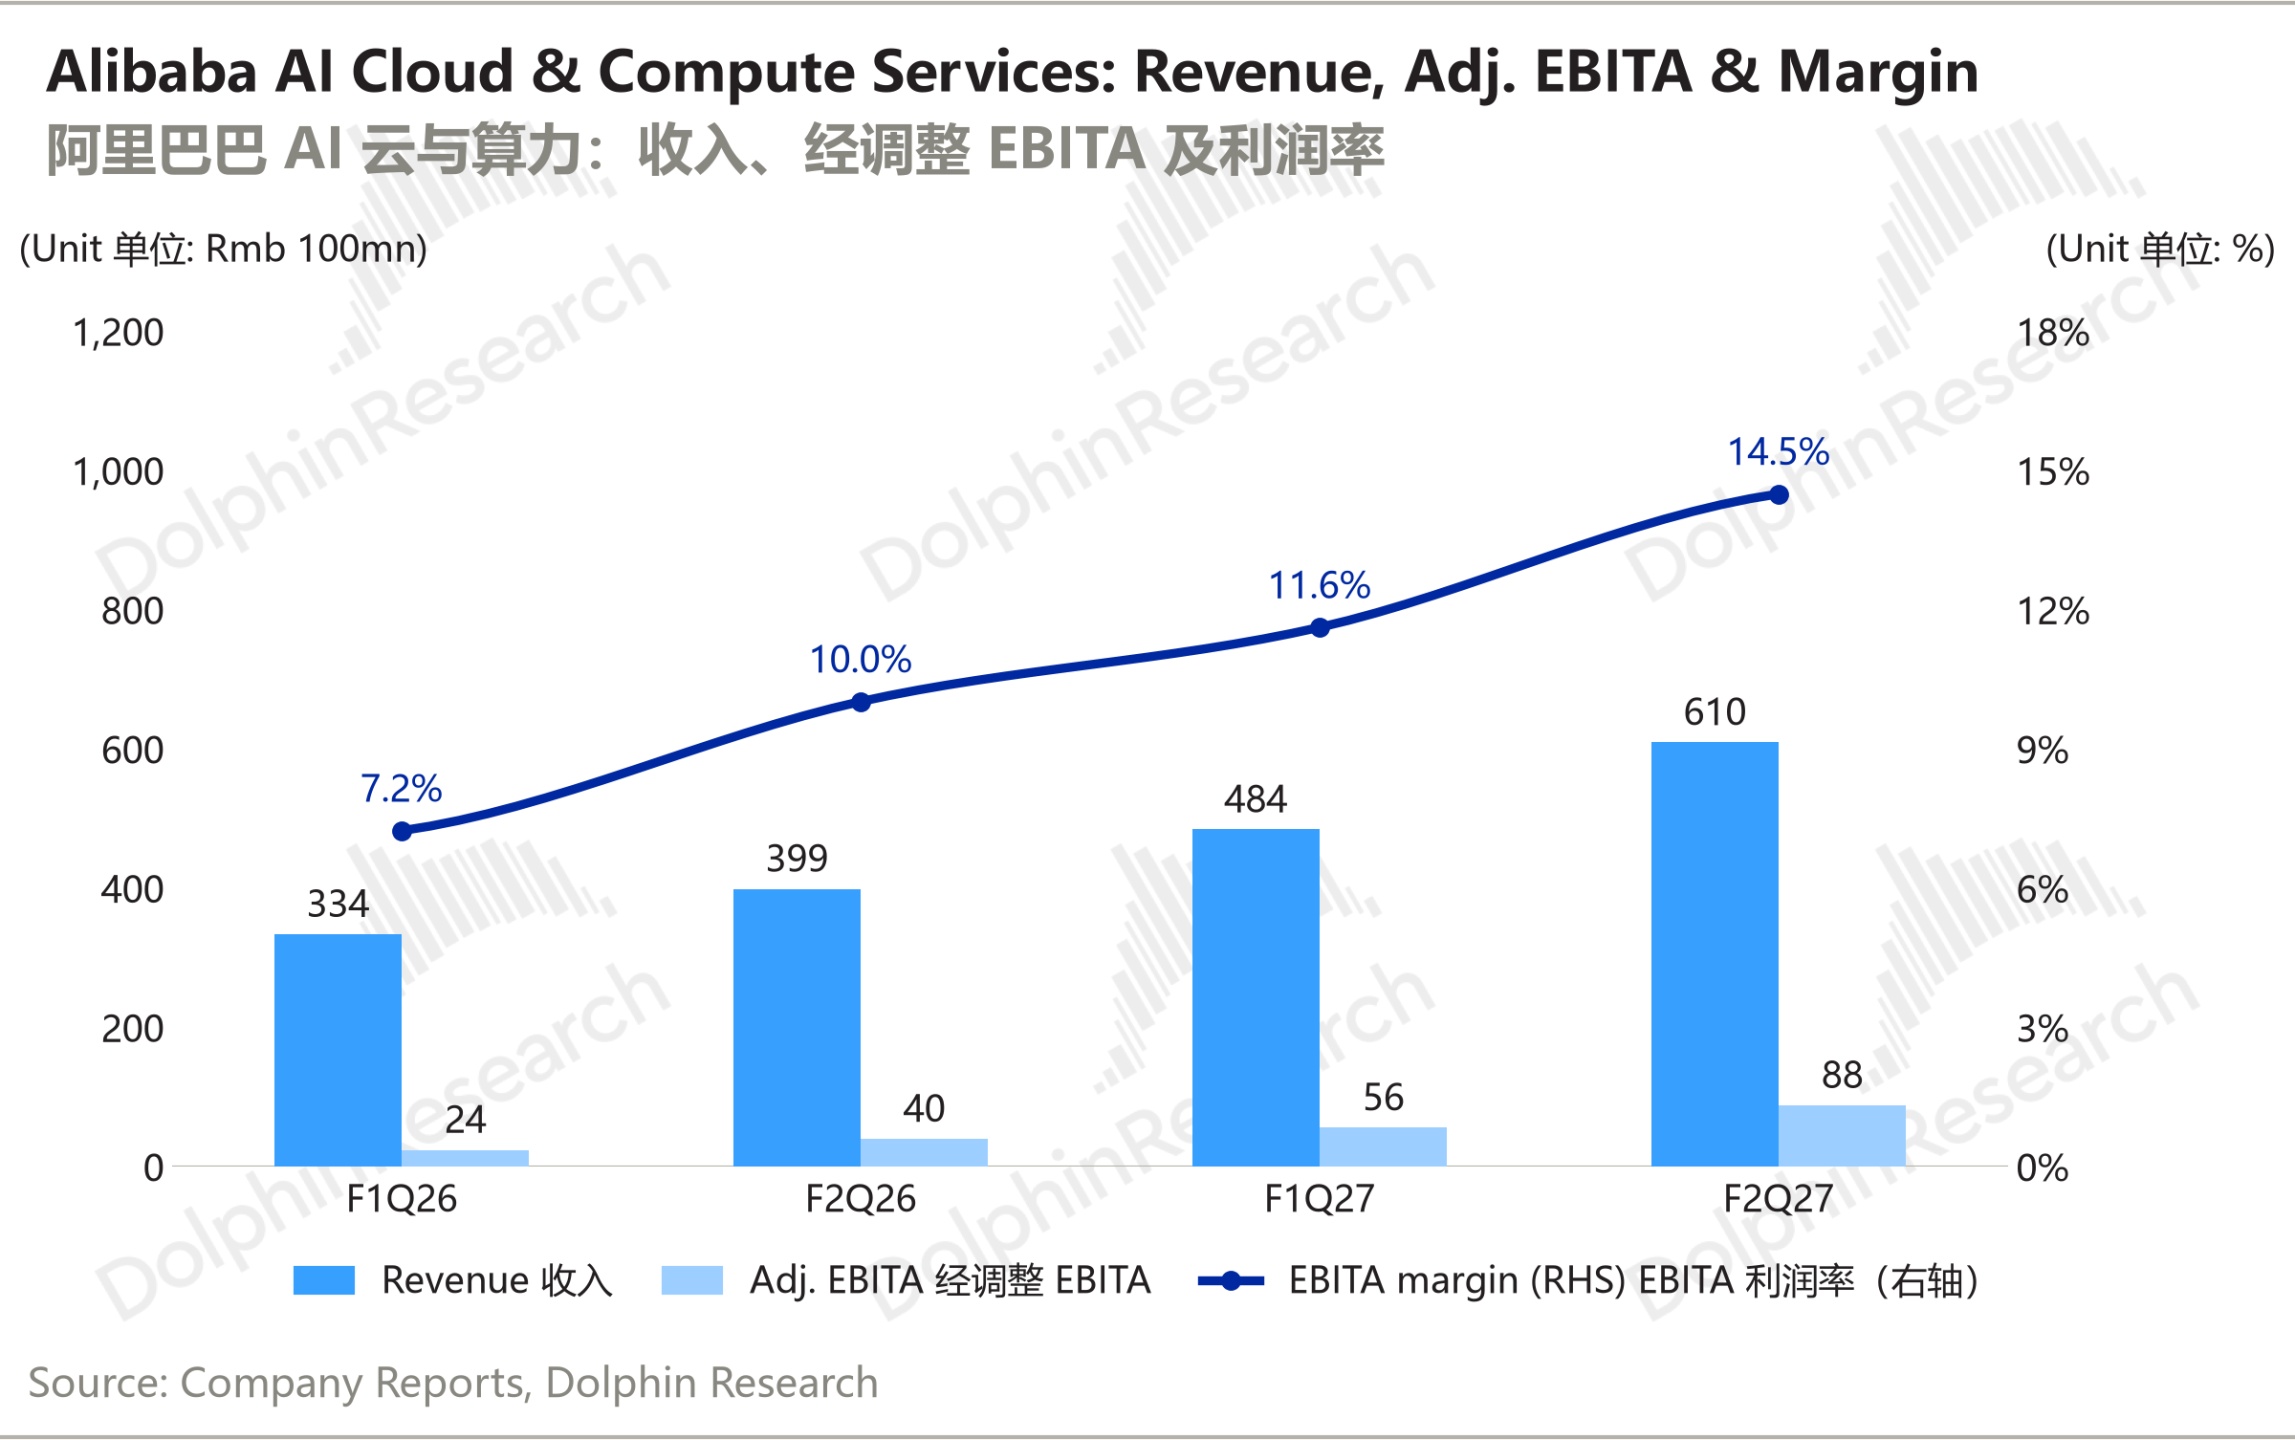
AI 雲與算力本季收入 610 億元,同比 +53%,比上季繼續明顯提速(45%),處於大行預期增速區間的上沿。同時 EBITA 利潤率達到 14.5%,環比走高近 3pct,明顯高於大行預期的約 12%~12.5%。
若算力沒有被卡脖子的威脅,雲板塊實際正處多年來最強的業績週期內,營收持續加速增長的同時,利潤率也快速向 20% 的目標靠近。
細分來看,本季外部商業化收入增長更強,同比 +64%。其中 AI 相關產品收入已達 179 億元,已佔總體雲收入的近 30%,且仍連續維持着三位數的同比增長。
而且阿里首次給出計算設備(包含平頭哥)的收入細分,本季則達到了 100 億。
電話會上,管理層把雲利潤率的走高歸結為三點:經常性收入中高毛利產品的佔比提升;全球算力短缺帶來定價上漲;和規模效應。
3、國內電商:CMR 降幅企穩, 外賣減虧下利潤修復
泛電商板塊上,核心指標 CMR 名義同比約 −5%,雖仍是負增長,至少跌幅已收窄(上季 −7.5%),與大行預期一致;剔除新商家合作計劃導致的收入抵減後實際可比增速約 +1%,與上季一致。
雖然遠場電商業務的絕對增長仍相當疲軟,但至少已階段性企穩、沒再惡化。往後看,管理層表示 12 月季消費環境仍承壓,季度至今核心經營指標與全國網上實物零售的趨勢一致,必需品好於可選品。
細分來看,閃購業務營收同比增長約 22%,高於市場預期,側面驗證了外賣業務的變現在改善。
至於自營零售營收則同比萎縮但降幅收窄(從-10% 到-7%)。
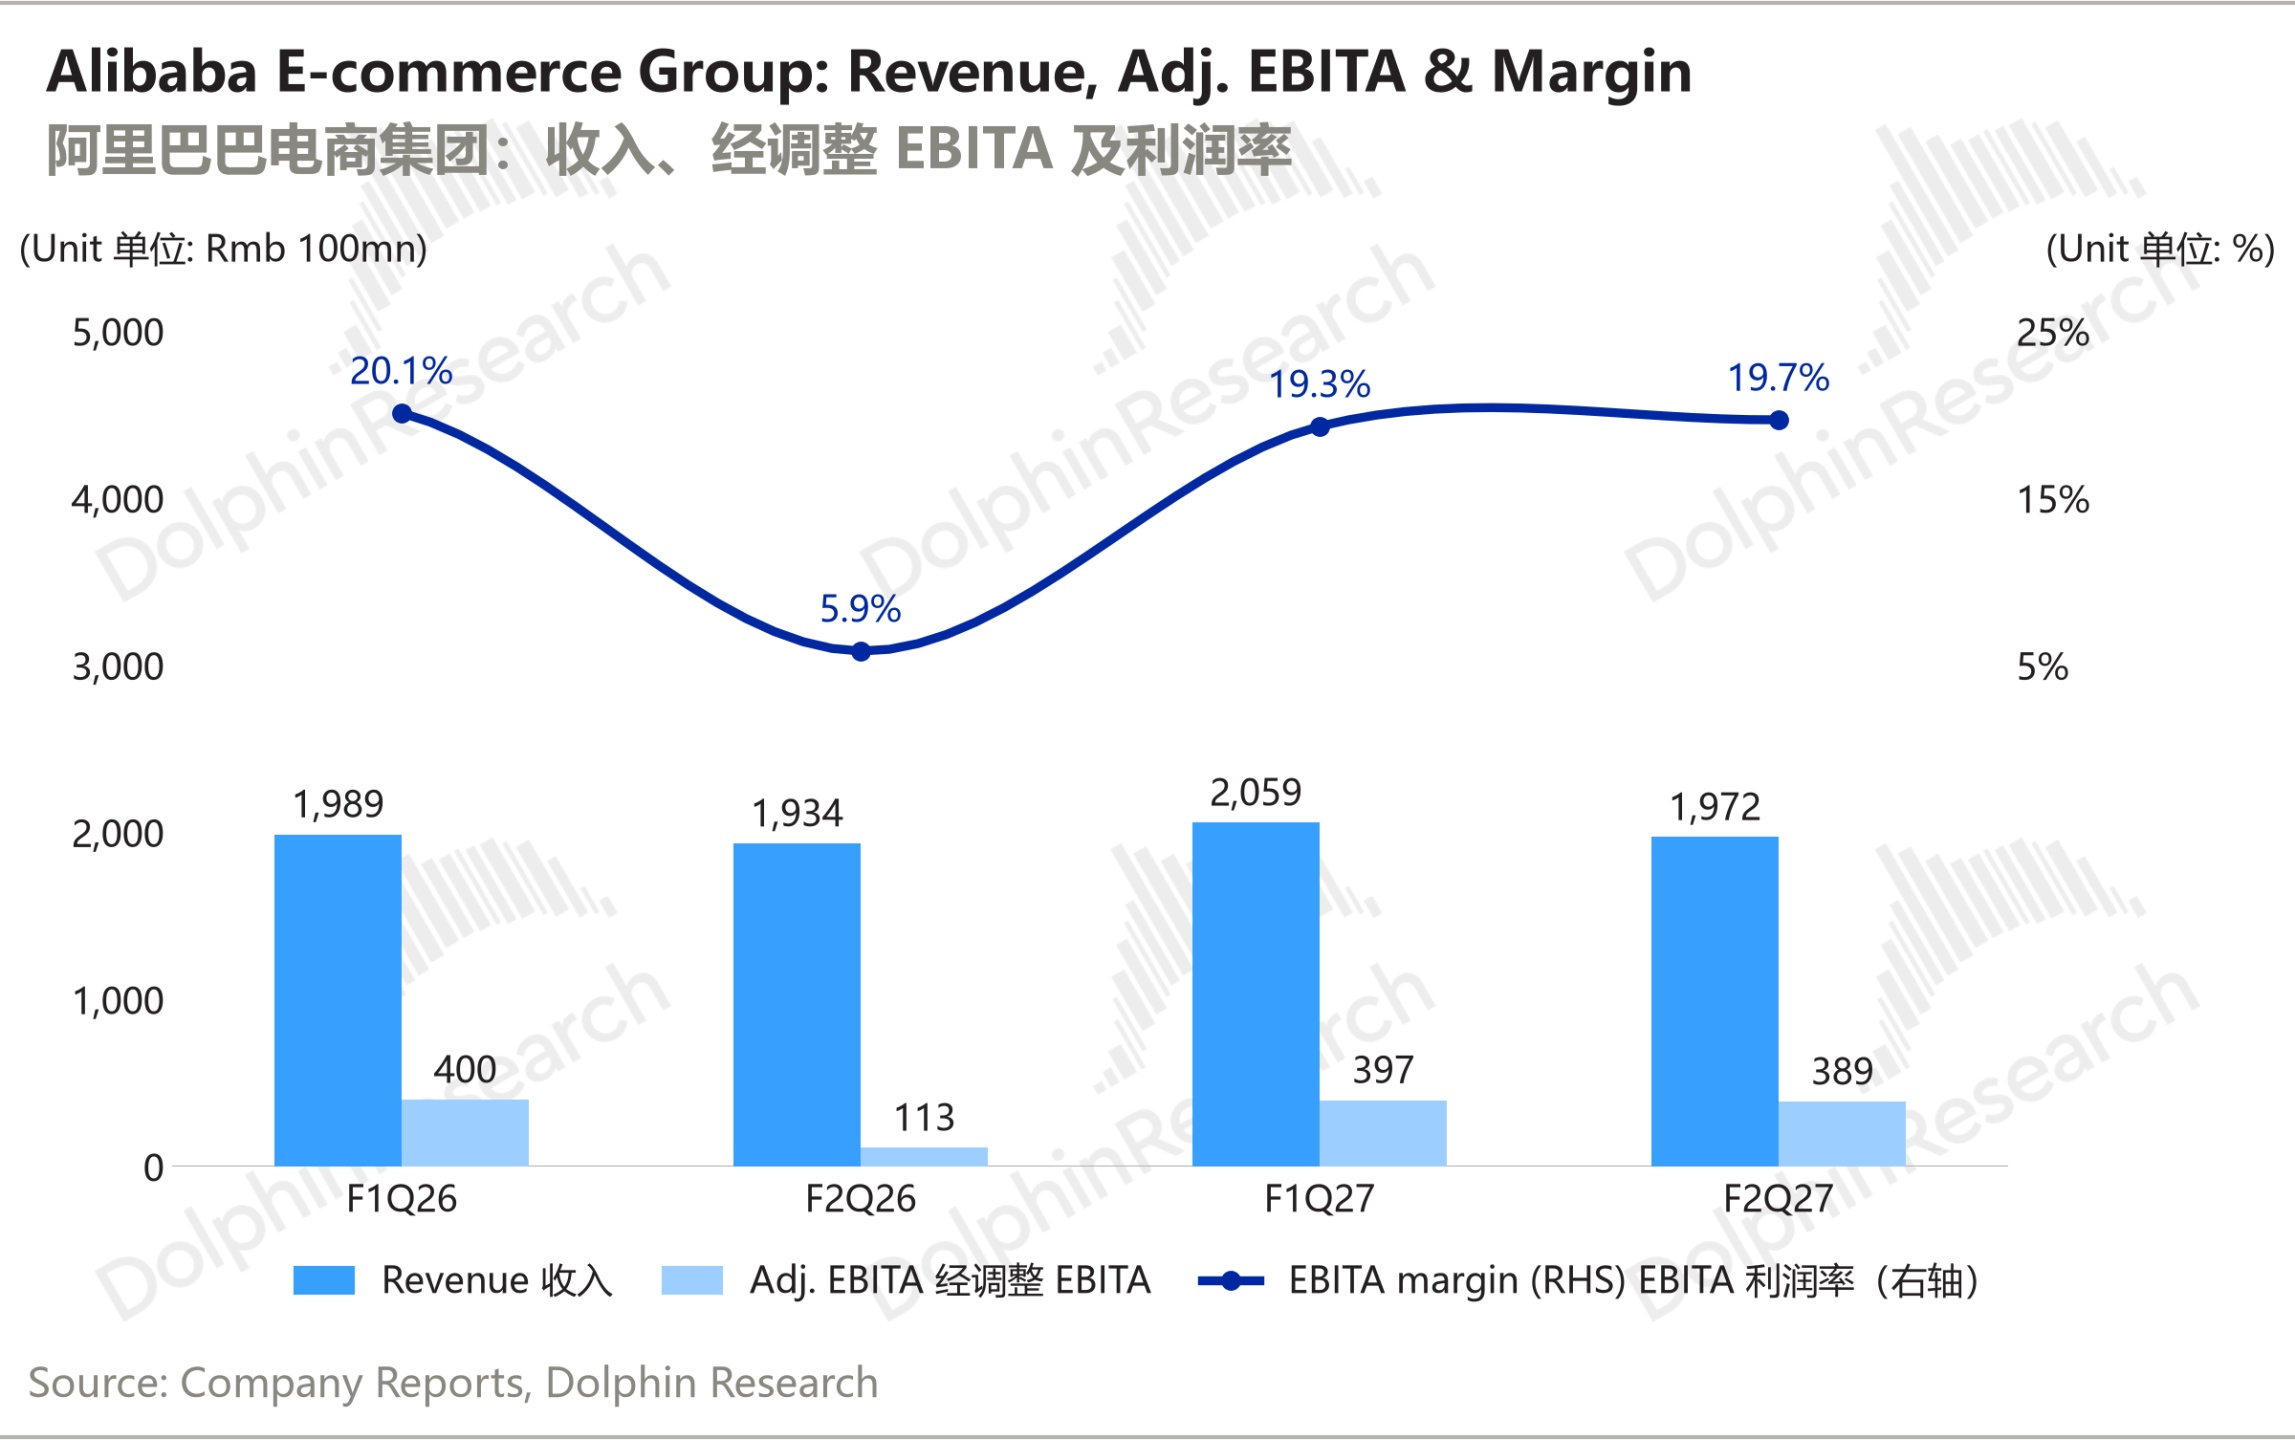
利潤上,阿里電商集團調整後 EBITA(剔股權激勵) 389 億元,是去年同期利潤的 3.4 倍,與大行預期基本一致。公司表示主要是外賣單位經濟改善和遠場電商的穩健增長的貢獻。
按公司表述,本季遠場電商利潤同比大體持平,同時海外業務小幅減虧,則隱含閃購業務本季的虧損約 95 億上下,和市場預期大體一致。絕對虧損雖較上季(100~110 億)收窄不算很多,但本季是暑期單量高峰,因此單均 UE 還是有不小改善。
電話會上管理層補充:9 月季即時零售線上非餐品類 GTV 同比增長 40% 以上,自營前置倉擴張較快;外賣 UE 按預期改善,份額穩定、客單價繼續提高。
4、AI 實驗室與應用:營收加速,虧損收窄
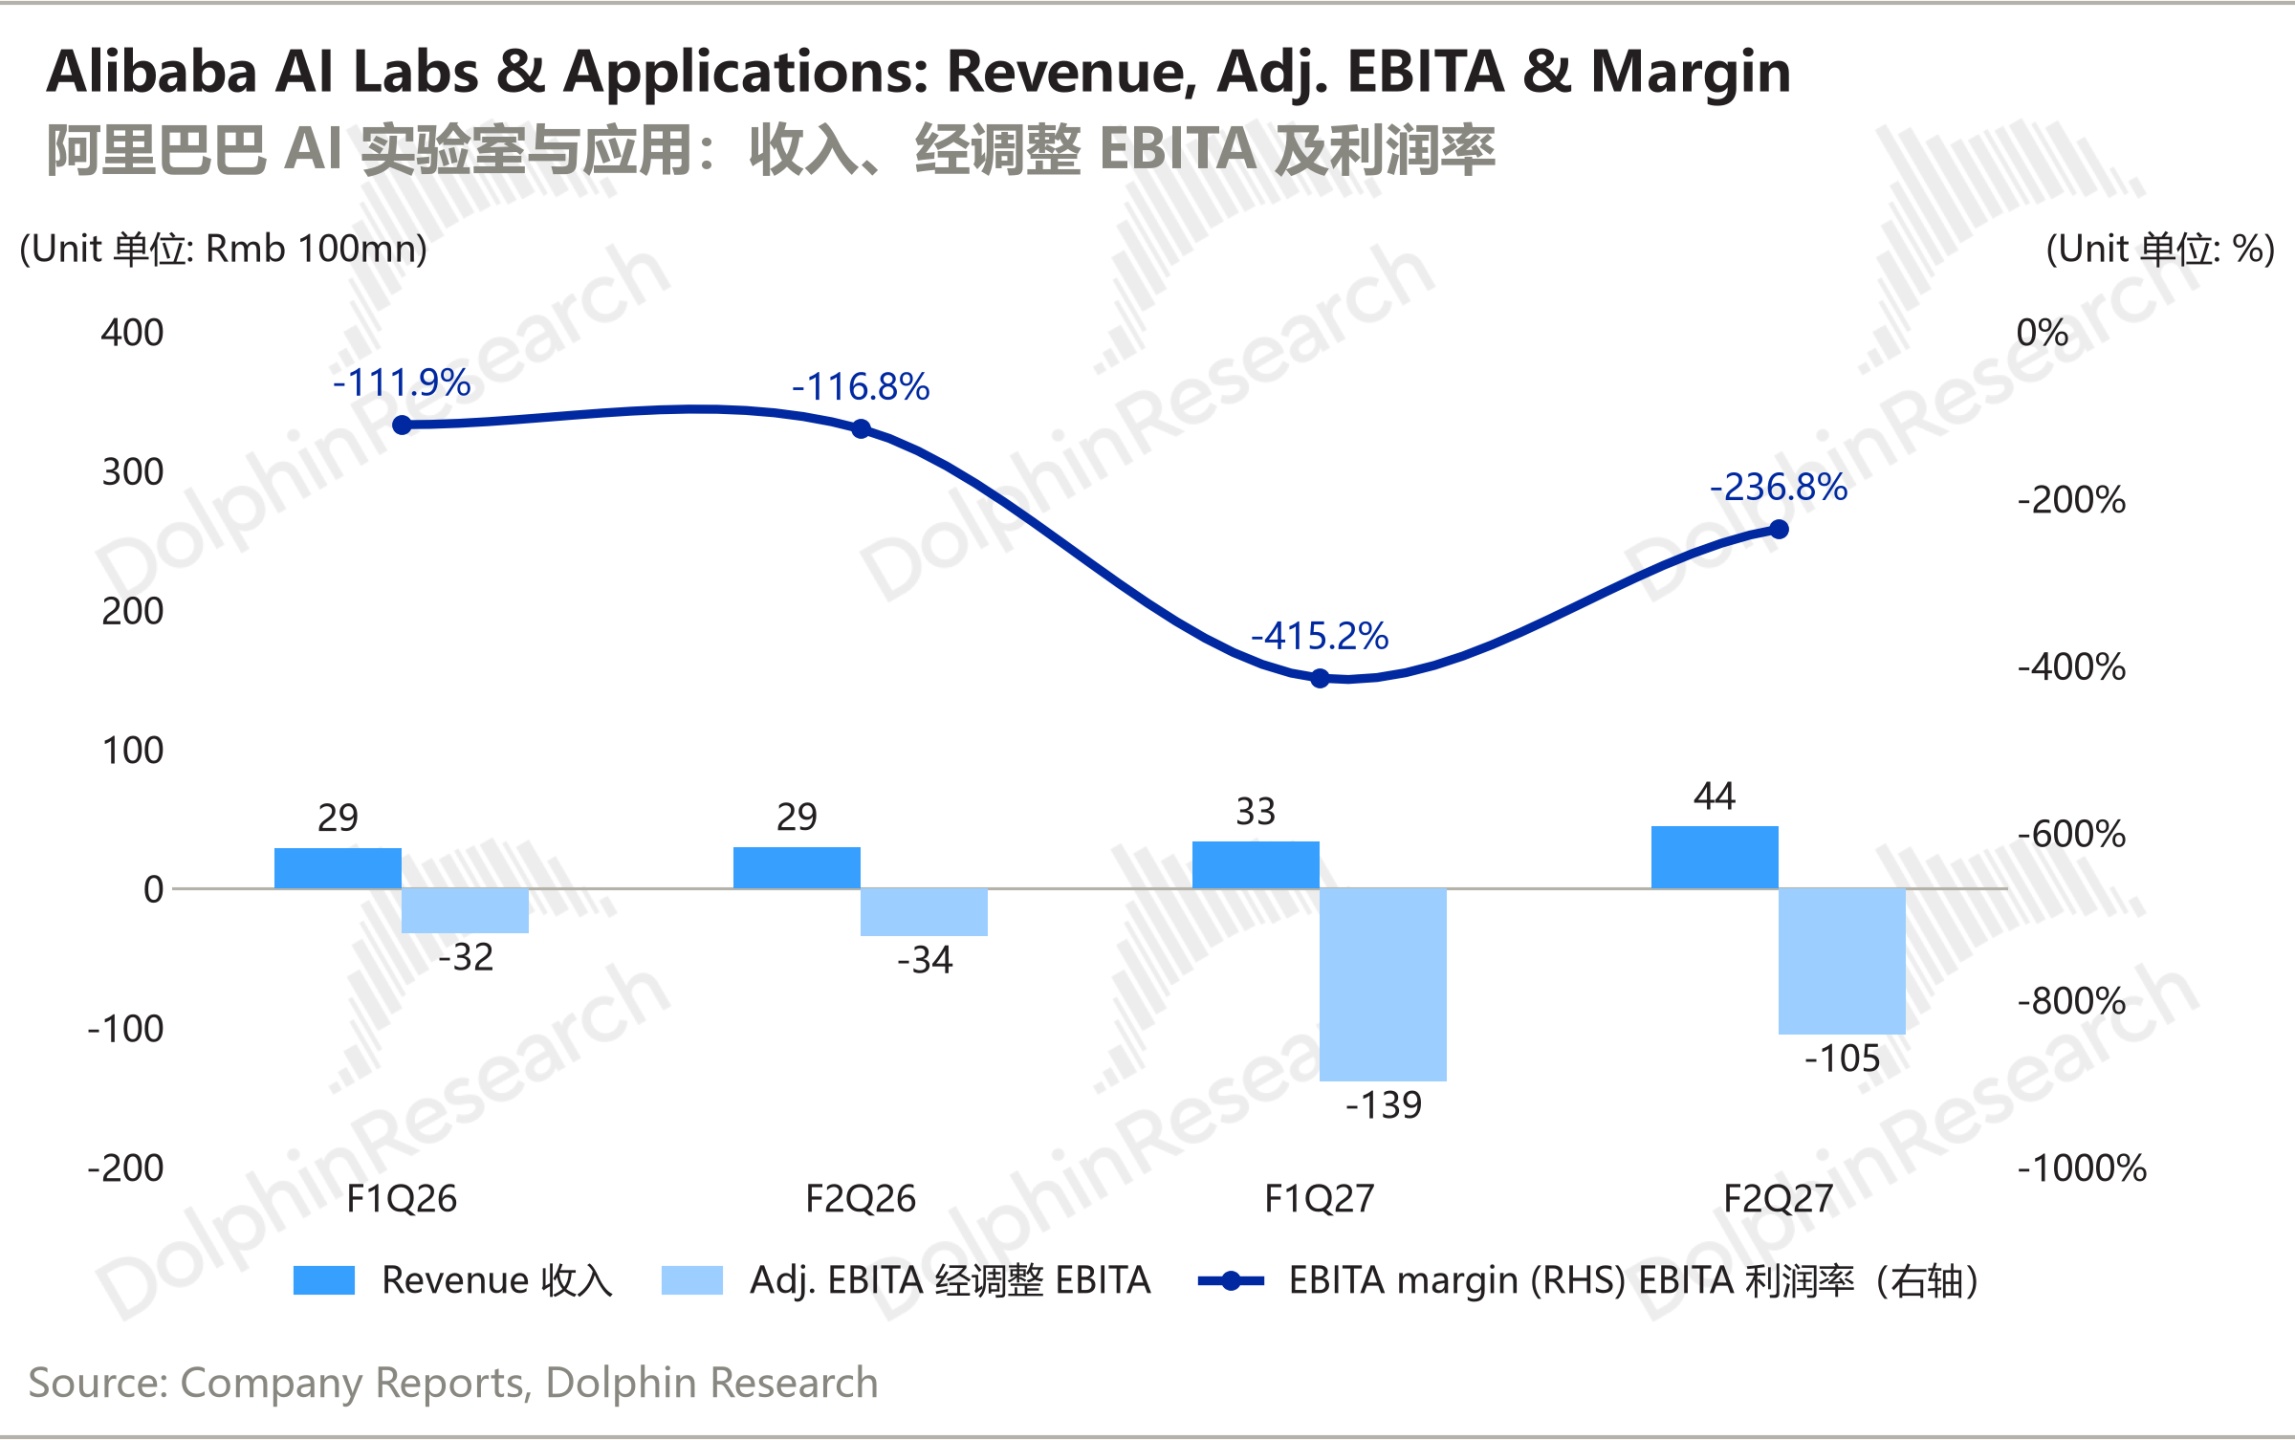
主要由基模研發和千問 2B/2C 兩端應用構成的新 AI 實驗室板塊,本季收入 44 億元,同比 +51%,比上季的約 16% 明顯加速,顯著好於大行預期;同時虧損 105 億元,也比上季的 139 億元收窄。營收增長加速的同時,虧損縮窄,也是相當不錯的業績走勢。
公司稱收入增長主要來自企業對智能體產品的需求上升;虧損環比收窄,則來自模型訓練效率和千問 App 營銷投放效率的雙雙提升。
根據第三方數據:千問 App 9 月月活約 1.58 億較 6 月有所下降;但千問辦公 9 月桌面端訪問量的份額從 6 月的 15% 升到 22%。C 端用户下滑而 B 端走高,可見目前 AI 變現還是主要依靠 B 端業務。
5、Capex 仍高企,自由現金流仍為負、但流出收窄
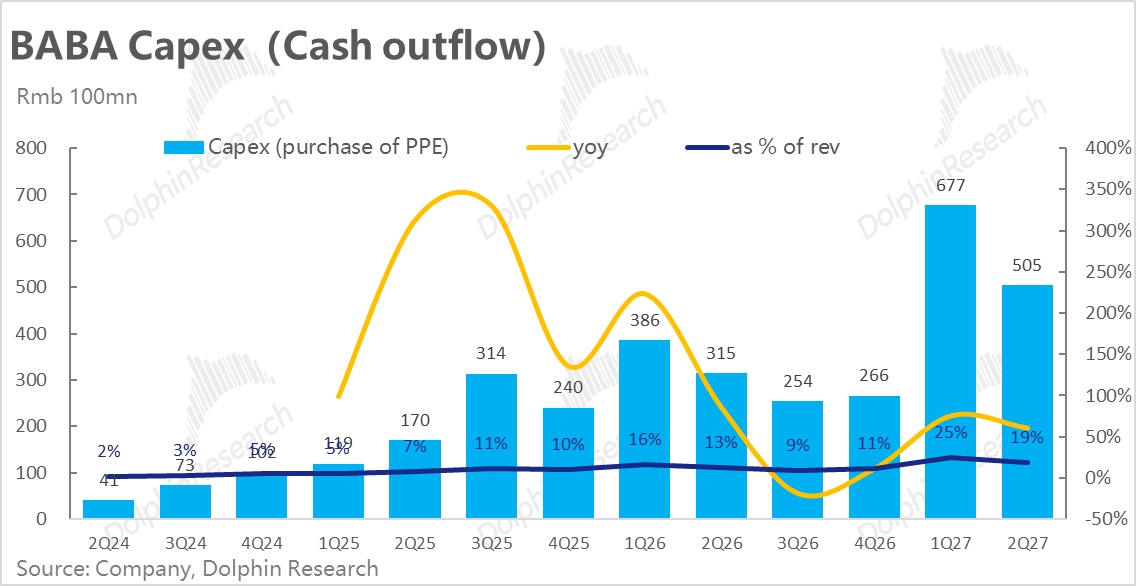
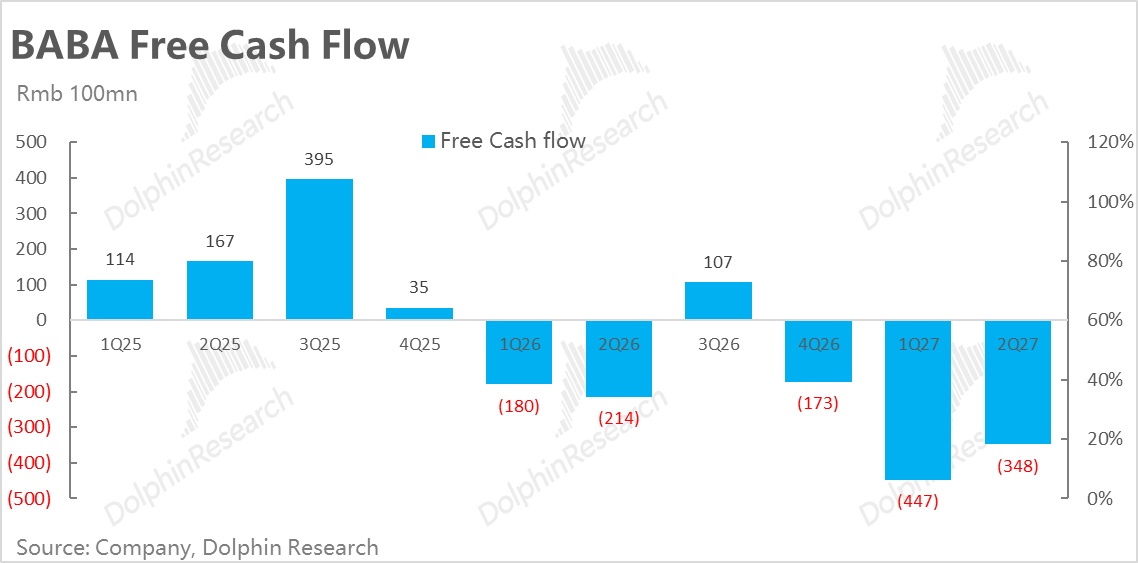
本季 Capex 505 億元,仍處高位,但較上季的 677 億已有所走低,也低於大部分大行的預期。經營現金流 157 億元,自由現金流約 −345 億元,雖也仍為負,但同樣較上季收窄。
整體上,雖依然高企的 Capex 下公司的現金流仍面臨不小的壓力,但邊際上已有所緩解,在當前不喜歡公司 “亂花錢” 的市場環境下,Capex 下降不是壞事。
管理層上季已提醒不要線性外推,本季電話會也確認 Capex 環比回落主要反映採購週期的波動。往後看,管理層稱 2027–28 年是投入最激進的階段(自研芯片爬坡),預計 2028 年下半年整體現金流轉正。
6、其他業務:國際電商受歐盟海關罰款拖累
其他業務上,國際電商本季收入 257 億元,同比 −8%,主要是歐盟海關加税的拖累,所幸虧損繼續收窄。
而全球批發收入 143 億元,同比 +6%,與上季增速和市場預期大體一致,表現平穩。
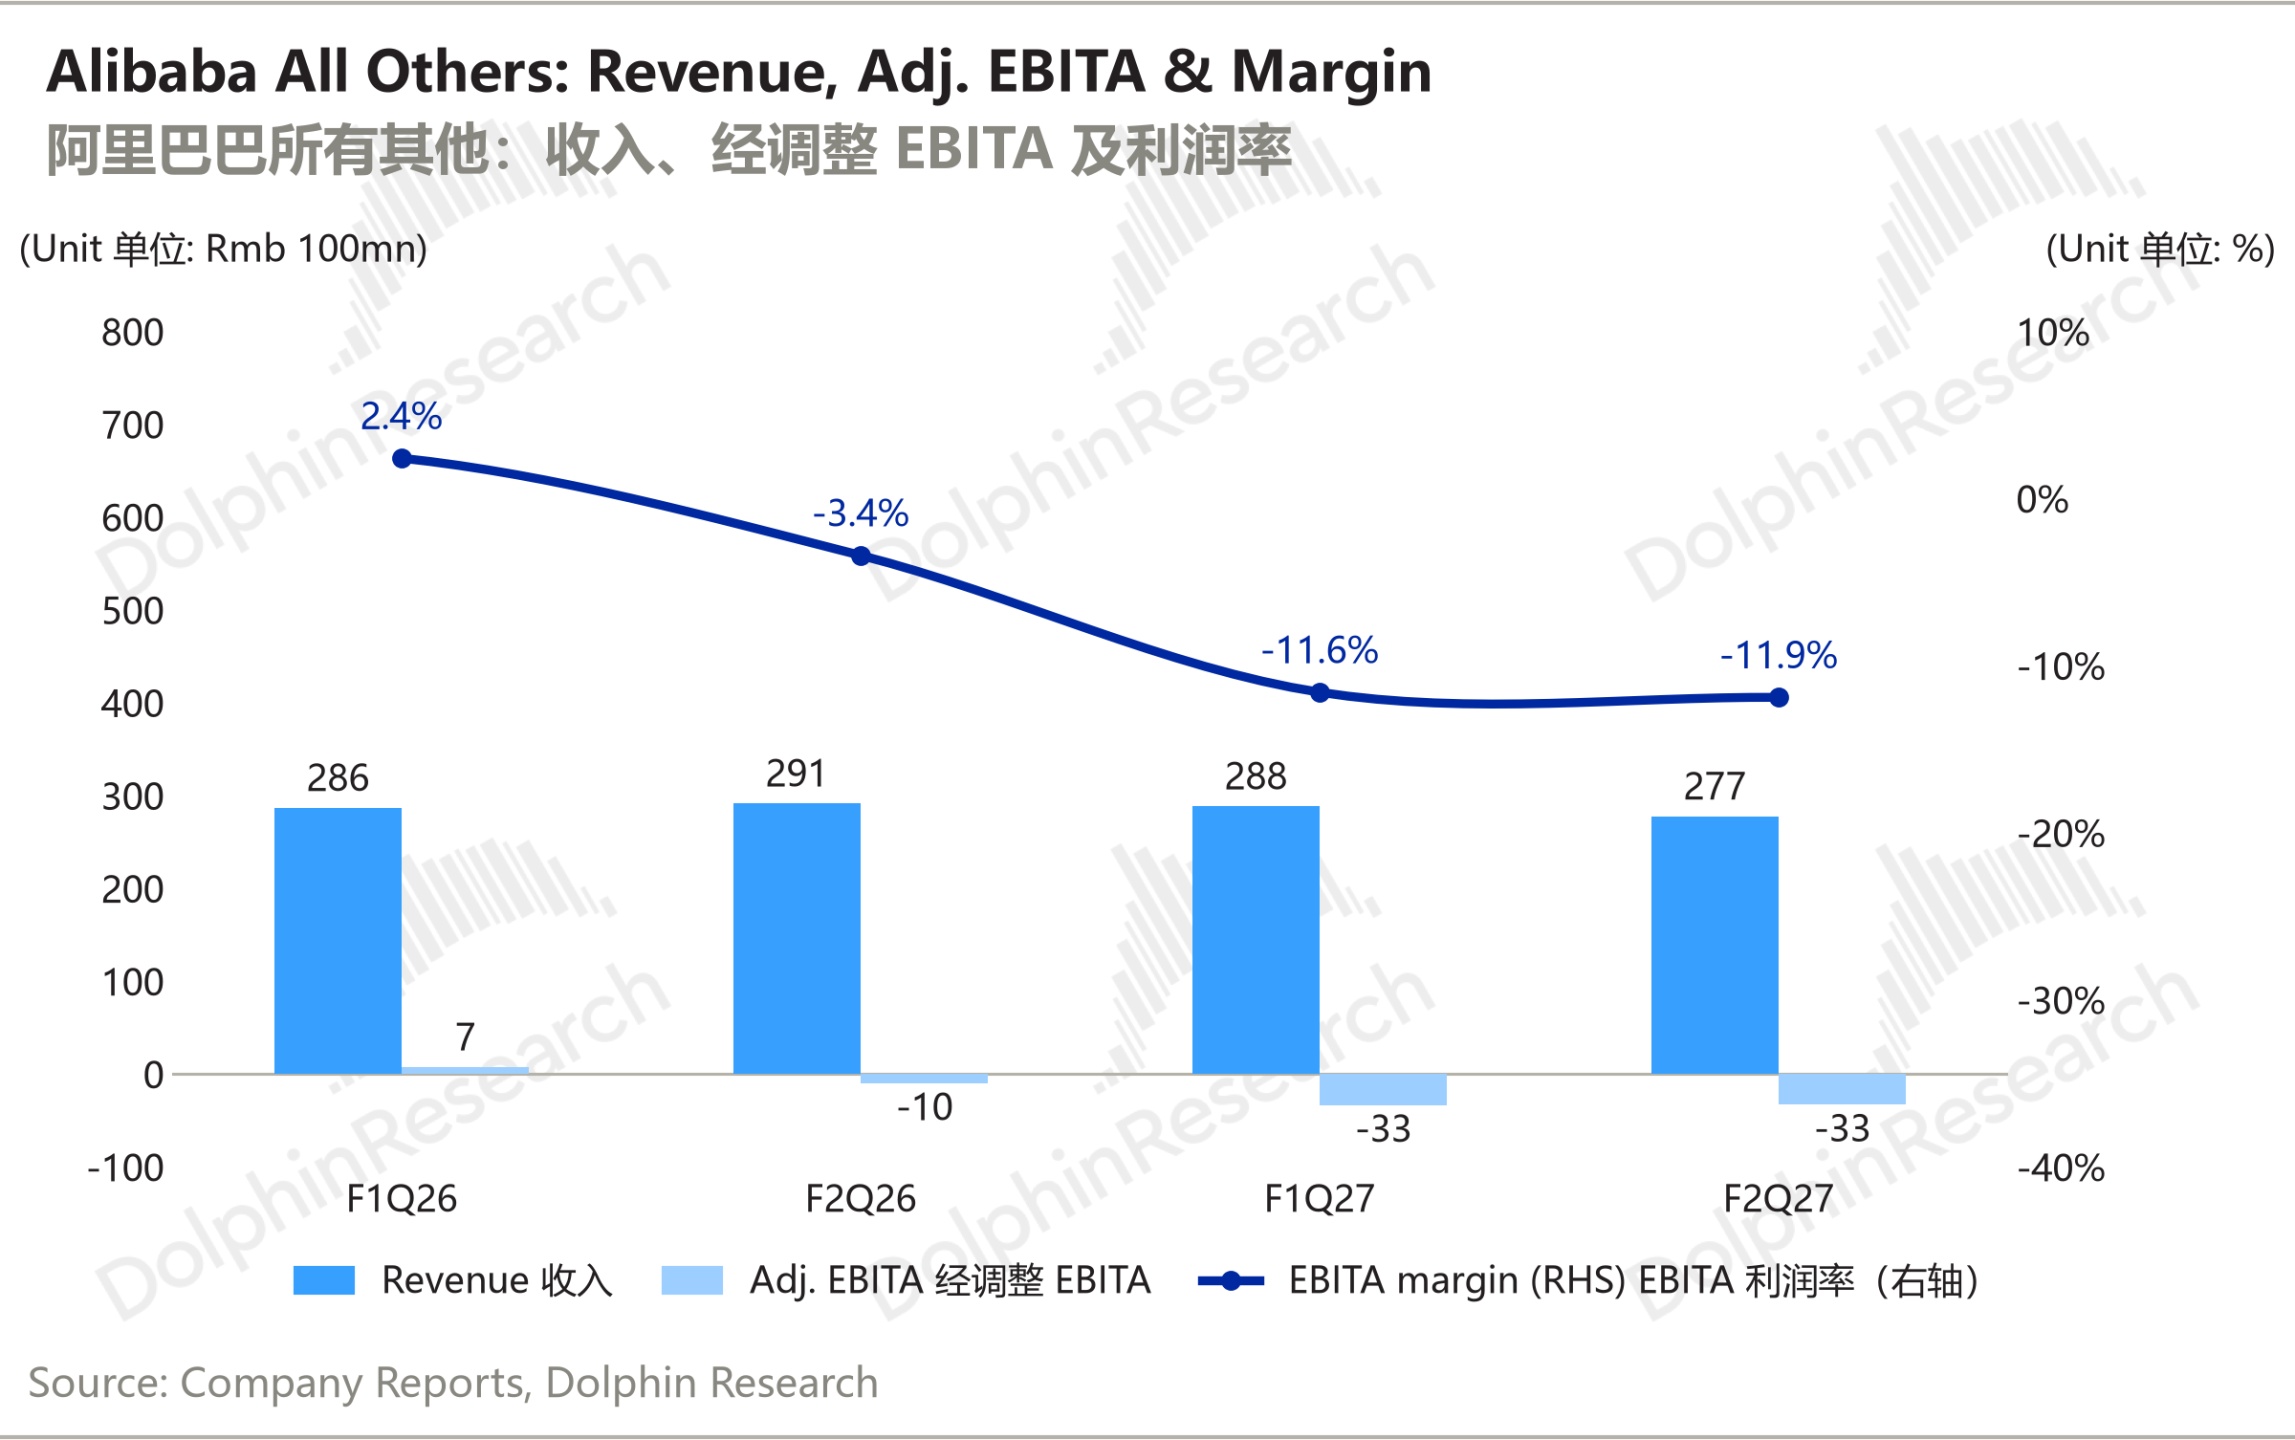
至於包括菜鳥、高德等一眾業務的其他業務板塊收入 277 億元,同比 −5%,主要是菜鳥收入下降的拖累;而虧損約 33 億元, 同樣和上季大體持平。至少虧損沒再擴大,無功無過。
7、毛利與費用:毛利率小幅下滑,營銷費用大降
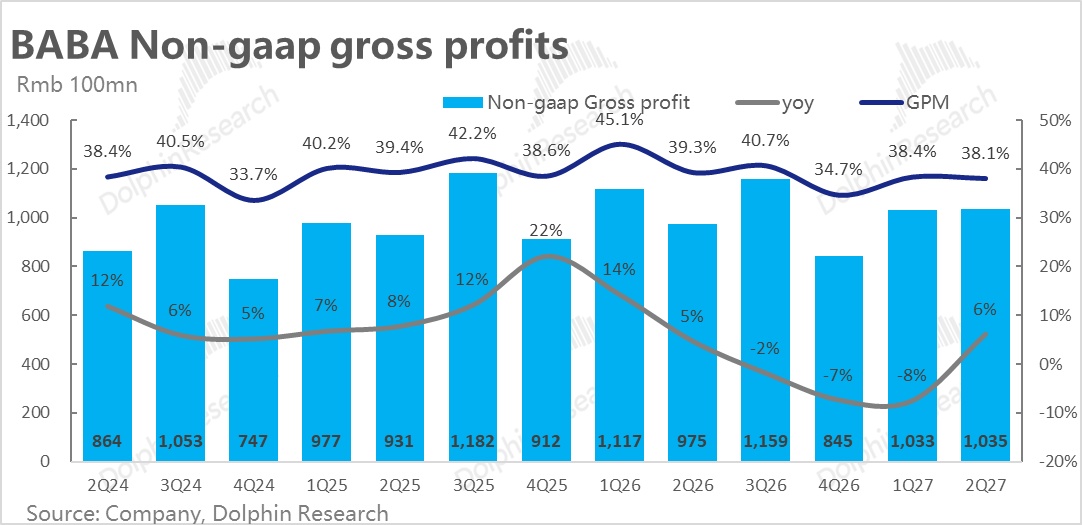
成本和費用上,本季毛利率 38.0%,同比下降約 1.2 pct,主要是雲和技術業務收入佔比上升,以及新商家合作計劃的收入抵減的影響。
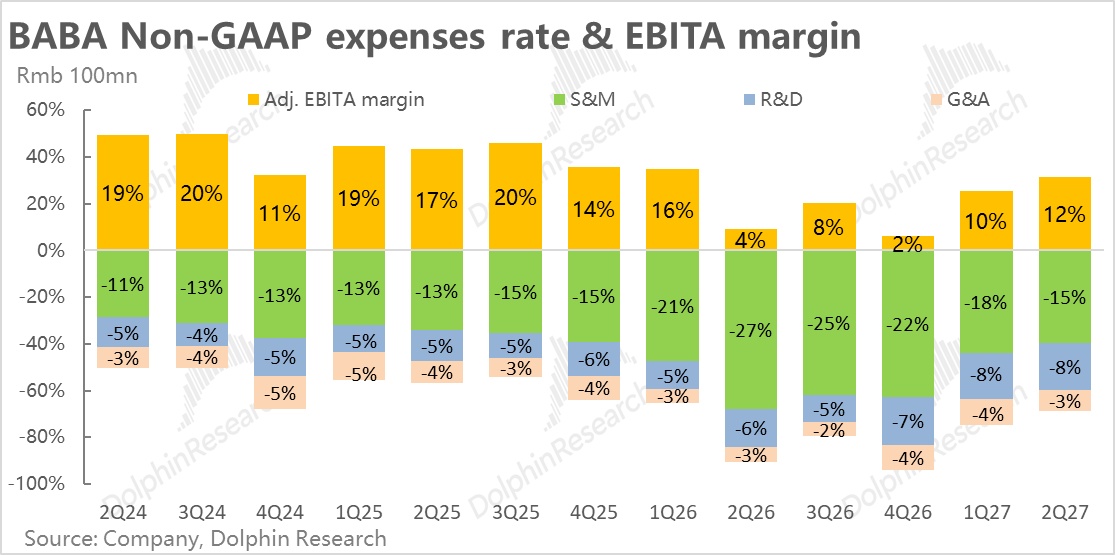
銷售費用 413 億元,同環比都明顯收縮,費用率比上季下降了近 3pct,對應了外賣投放和 AI 應用上投放的縮窄,以及部分補貼從銷售費用改記為收入抵減的口徑變化。
而研發 226 億元,同比大增約 32%,在公司持續加大 AI 等技術投入的情況下,並不意外。
8、重要財報信息一覽,電話會紀要可見《阿里巴巴(紀要):算力新規壓制,明年雲增速看 30%–45%》
海豚研究觀點:
1、本季業績沒有明顯短板,但往後看陰雲密佈
單看這個季度,阿里的業績相當不錯,基本沒有大缺陷。
AI 一側,雲的增長和利潤繼續向上,新拆出的 AI 實驗室與應用也呈現收入增長、虧損收窄的態勢;
電商一側,CMR 增長已經企穩,外賣減虧疊加傳統遠場電商利潤企穩,電商板塊的利潤在修復。
不過本季業績並不是市場最關注的。更重要的是往後的展望,而在電商和雲與 AI 兩條主線上,都有不小的挑戰:
(1)雲與 AI:芯片被卡,增速和估值都面臨下調
由於泛電商業務的前景並不算多好,阿里的業績和估值目前最大的推動力是落在雲和 AI 業務上。而近期 Remote Access 和 AI Overwatch 兩大法案基本卡死國內企業使用美國芯片的可能,讓目前看一片紅火的雲和 AI 業務,很可能陷入 “難為無米之炊”,增長斷崖式下滑的巨大風險。
對此,在財報前海豚君單獨寫了一篇深度分析,探討了新規下阿里可能會失去的算力供給,以及阿里雲的增長會受多大沖擊,詳細分析可見《老黃下課餘震:遠程算力被卡,阿里雲還撐得住高增長嗎?》。
以下是提煉的重點:
a. 在新方案落地後,阿里擁有的算力供應可能比此前規劃的低 19%~27%,且衝擊最大的在 27 自然年內,公司要面臨是保內部模型自研還是外部商業化收入的抉擇。後續 29 年開始隨着國產芯片產量爬坡,能夠彌補大部分失去的算力。
b. 27 年開始平頭哥和其他國產芯片將共享阿里新增算力的絕大部分,總量從 26 自然年末的約 1.4GW,增長到 30 年的 9.5GW。
c. 在假設公司優先保內部算力使用,分新規是在 4 月還是 9 月完全落地的不同情形,27 自然年的阿里雲的外部收入增速可能從此前的 50%+ 下調到僅 20%~35%。28 自然年的增長則下降到 35%~40% 左右。
d. 即便優先保內部研發,由於不再能獲取 B 系列等高性能 GPU,國內頂尖模型的進化迭代仍很可能會受到影響。
而影響最終情況到底如何的關鍵變量則有兩點:美國的新規將在何時以何種力度執行;以及國產芯片的產能和性能,能否迅速爬坡,彌補失去美國芯片留下的缺口。
而在電話會上,管理層首先確認了海豚君預計的優先內部保供訓練:2027 年後新增算力將以自研芯片為主,並優先滿足自家模型訓練,其次才是重要客户。
但管理層給出的表態要更加樂觀一點:預期明年雲收入增速目標可能降到 30%–45%(仍在評估,且沒明確是不是外部收入),由於我們的假設比較悲觀(阿里雲在海外 80% 的算力都會被砍掉),公司指引更樂觀也不意外。而等 2028 自然年國產算力放量後增速可能回到 50% 以上;
維持了遠期目標:2030 年外部雲收入 1,000 億美元、利潤率 達到 20% 以上。
不過目前管理層恐怕也無法準確把握後續實際情況的走勢,還是要邊走邊觀察。
(2)電商:拖累項已過,但增長中樞下移
過去一年壓着阿里電商的兩大拖累都基本已經過去:外賣虧損在持續收窄,去年國補和加收變現給遠場電商帶來的高基數壓力,已基本雙雙消化。這也是本季 CMR 降幅企穩、電商板塊利潤修復的核心原因。
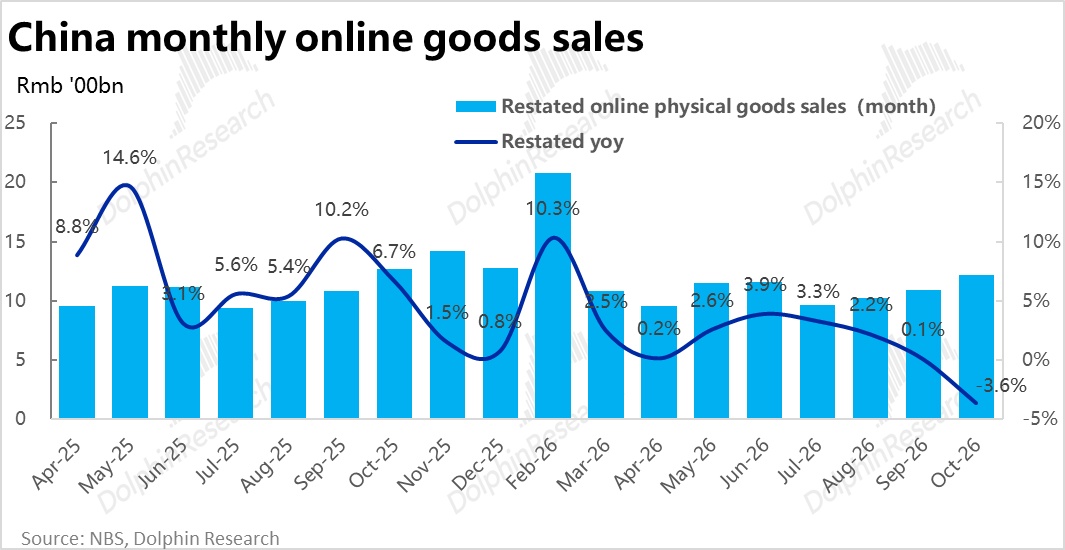
但是往前看,問題從公司自身的問題轉移到了 “無解” 的行業問題上。近期社零越發疲軟,線上實物零售的增長也差:10 月社零同比僅 +0.4%,而網上實物商品零售額單月增速在 9 月已接近零增長,10 月更是轉為同比下滑 3.6%。
並且無論是從 AI 能力大幅提升、取代部分人力的前景越發明朗,還是從企業因高額的 Capex 支出,不得不 “縮衣節食” 來看,海豚君認為AI 對就業和企業職工消費的影響可能還只在初步階段。
綜合以上兩點海豚君認為,國內泛電商的增長中樞應當依然是偏向下的。對阿里來説,泛電商業務的業績更多是企穩,很難説再有明顯起色。
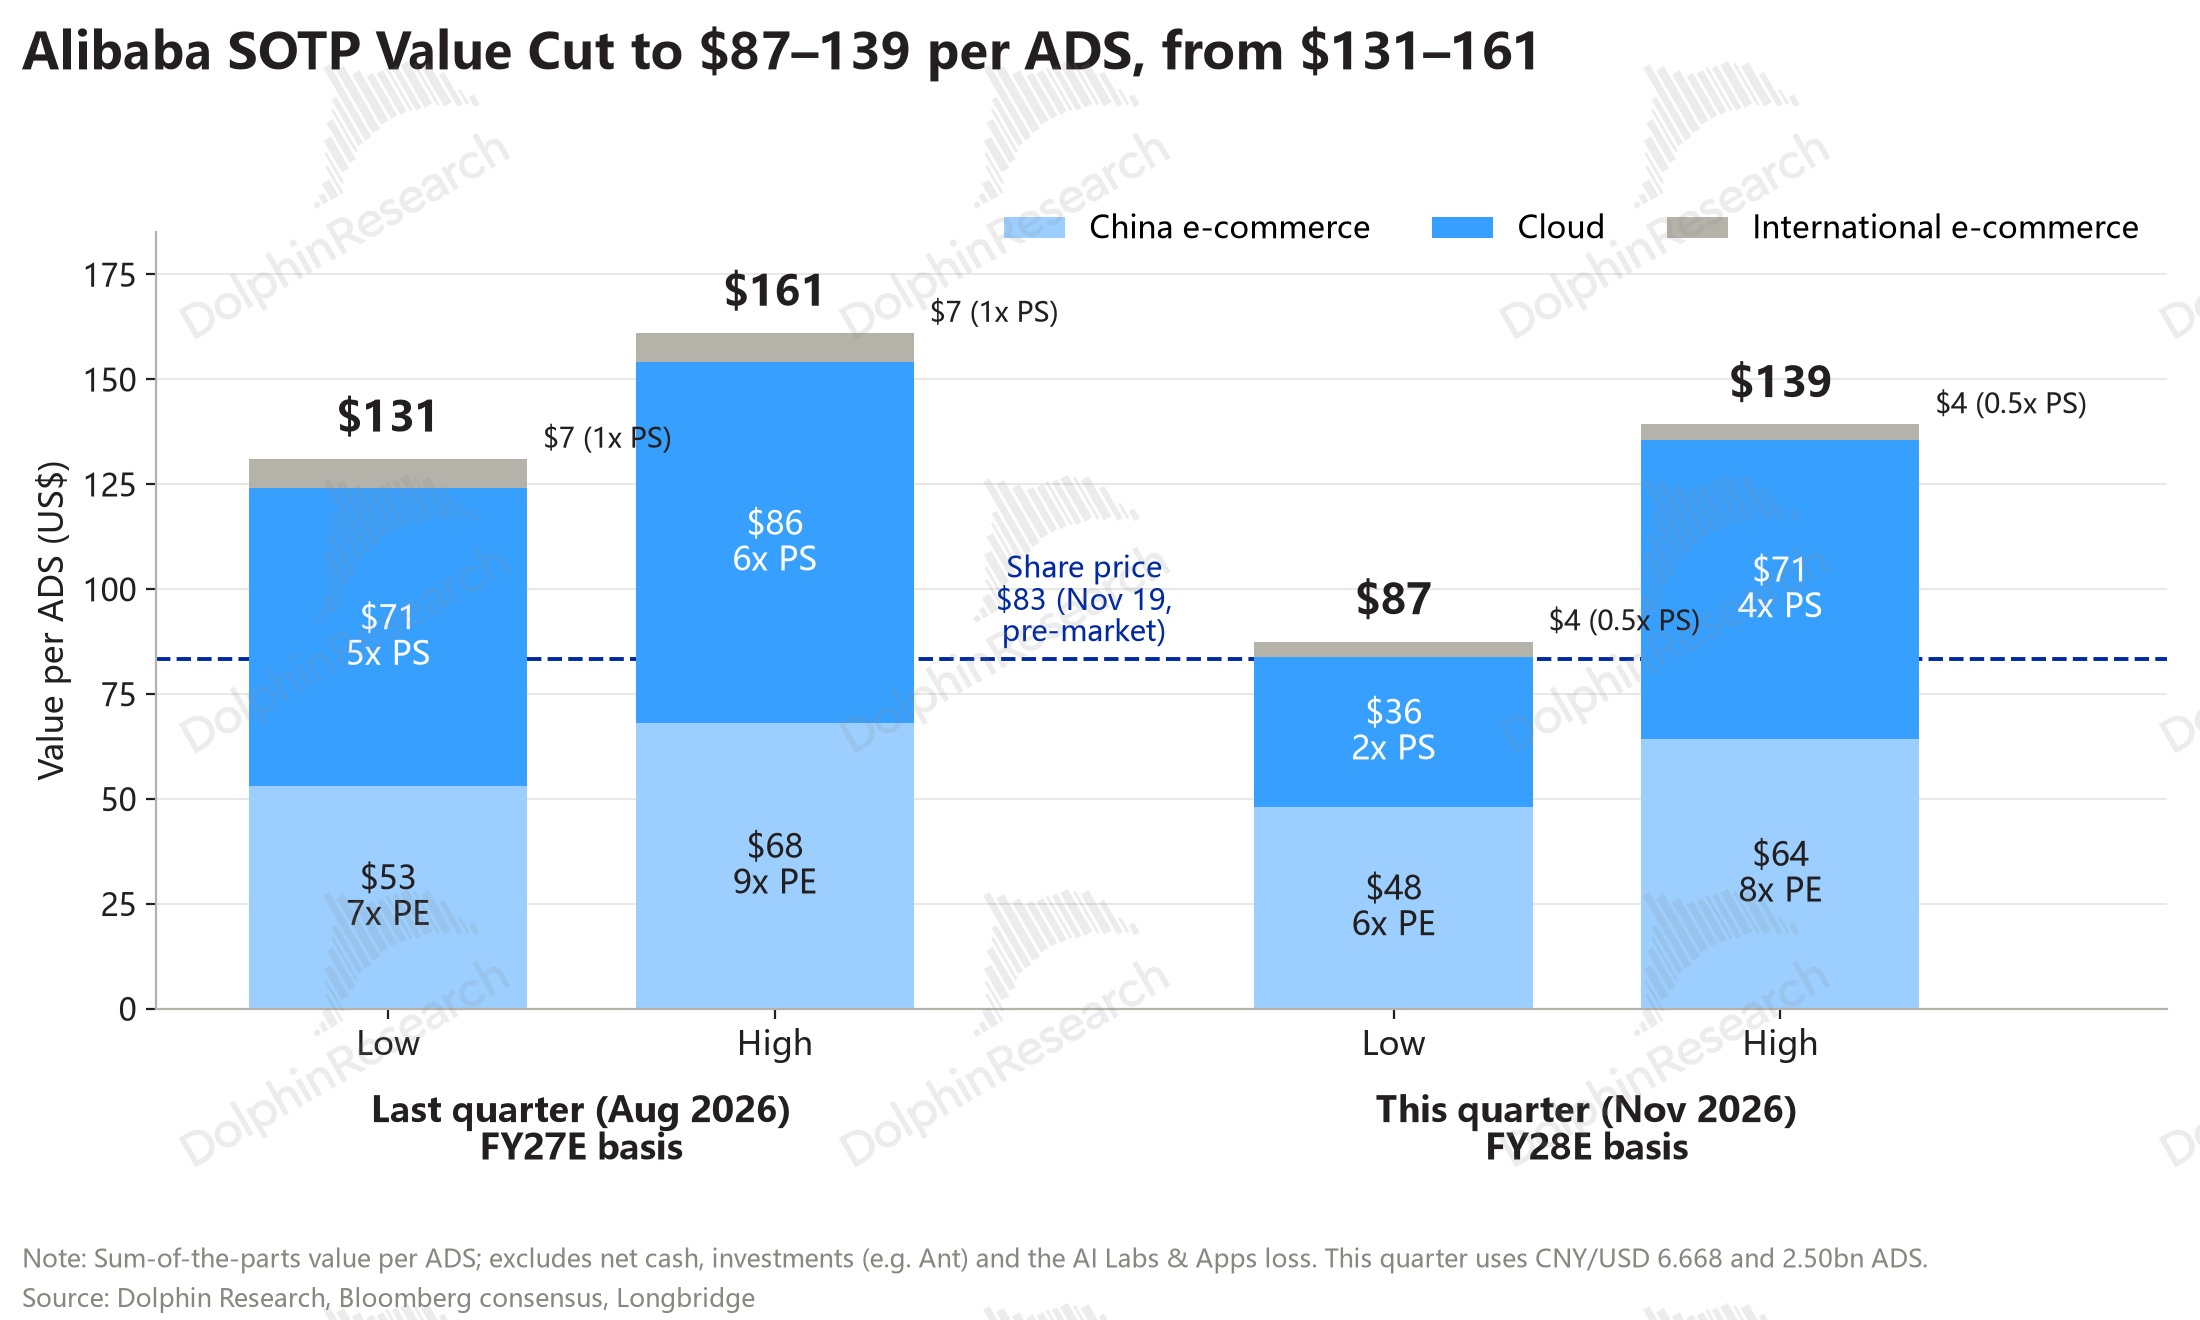
2、估值:中性區間下調到 $87~$139,現價貼近下沿
估值上,海豚君繼續採用 SOTP 估值方式,估值年份切換到 28 財年。首先對阿里電商集團,考慮到前文所説的國內電商增長中樞下移,我們預期 28 財年遠場電商(原中國電商除即時零售之外的業務)EBITA 利潤同比下降約 1.5%,約 1,910 億元;
即時零售虧損按管理層"每年減半"的節奏收窄到約 200 億元,合計扣税後約 1,340 億元利潤。給予 6~8x PE(上季為 7~9x),對應每股約 $48~$64。
至於阿里雲板塊,我們沿用此前深度分析中新規落地的基準情形,而非管理層指引的更樂觀情形:28 財年在新規後收入約 2,980 億元,同比增長約 23%。
考慮到增速下台階,以及算力供給的不確定性,估值倍數從上季的 5~6x PS 下調到 2~4x PS,按遠期 20% 的利潤率,相當於 10~20x PE,對應每股約 $36~$71。
國際電商板塊按 28 財年營收給 0.5x PS(上季為 1x),對應每股約 $4。
合計上述三項核心業務對應的股價區間在 $87~$139。按 11 月 19 日美股盤前約 $83,現價比區間下沿低約 5%,到上沿還有約 67% 的空間。
那麼從估值上看,即便按我們比管理層更悲觀的假設,阿里現在的估值也已充分反映了可能的算力短缺衝擊。因此在這個位置繼續下跌的空間已然不大。
不過畢竟目前事態會如何演繹尚不明朗,我們的假設也是要依賴於平頭哥和其他國產芯片能提供相當的產能,但目前包括 HBM 和三星、台積電等海外代工能力很可能也會受限。
原本預期中的國內芯片產能能否真正落地,也存在相當的不確定性。追求更高安全的話,還是等這種不可預判的政策風險塵埃落定後,再行決斷。
<全文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚研究過往【阿里巴巴】分析:
財報季:
2026 年 8 月 21 日解讀《阿里狂投,只為 “中國版谷歌”?》
2026 年 8 月 20 日紀要《阿里(紀要):AI CAPEX 3 年回本》
2026 年 5 月 14 日紀要《阿里巴巴(紀要):電商企穩,AI 猛攻》
2026 年 5 月 14 日解讀《AI 狂飆中,阿里大 “放血”?》
2026 年 3 月 19 日紀要《阿里巴巴(紀要):閃購 2 年目標萬億, AI+ 雲 5 年目標七千億》
2026 年 3 月 19 日解讀《阿里:電商再淪陷,AI 才是大救星》
熱點:
2026 年 11 月 19 日《海外算力被 BIS 新規 “卡死”,阿里雲還撐得住高增長嗎?》
2026 年 8 月 24 日《阿里 800 億融資:外賣補貼市場買單,AI 才真未來?》
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。