
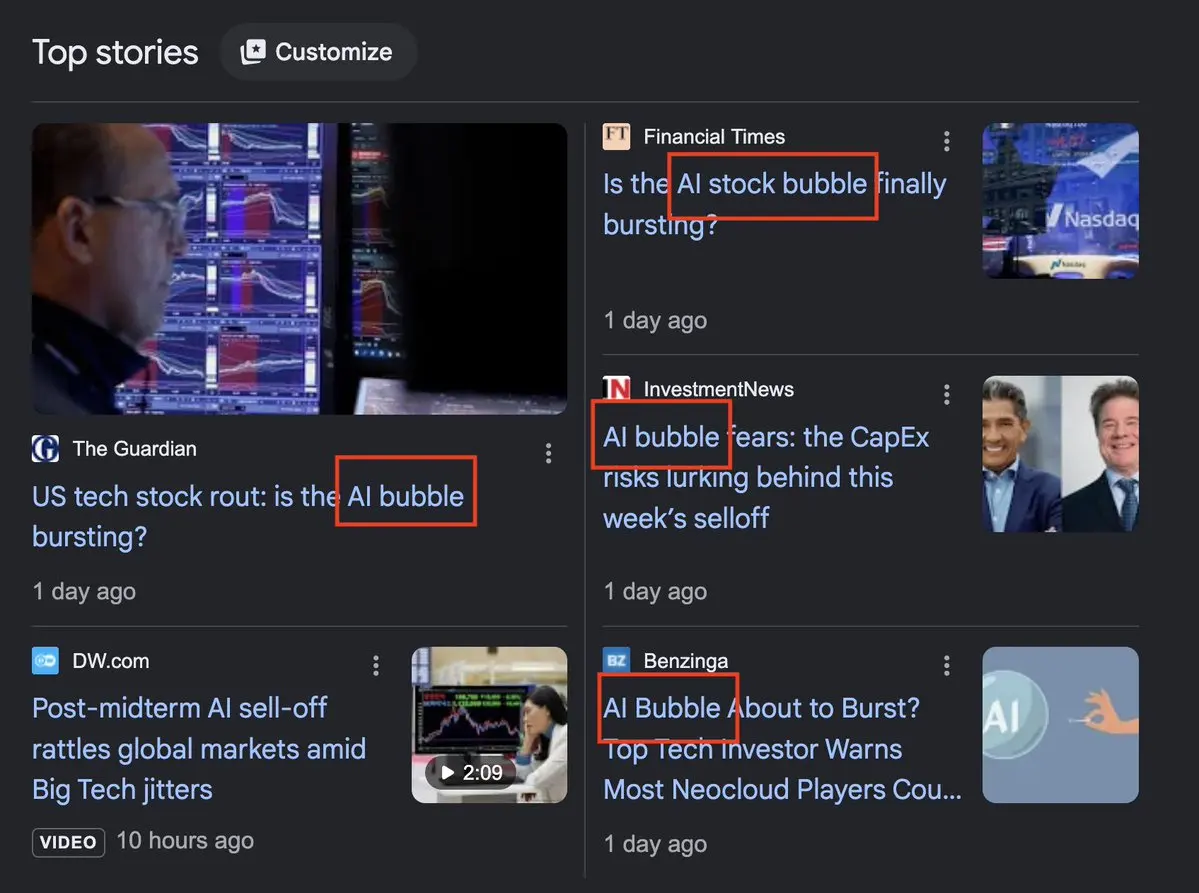
我認為反覆使用 “AI 泡沫” 這個説法很愚蠢。在基礎設施相關公司中,你可以看到:
- 從三星到$ESMT 的內存公司,其遠期市盈率高達 1-3 倍。隨着 HBM 廠商現在與超大規模客户簽訂了多年期價格保底長期協議(LTA)。- 像$POET Tech(POET.US) 這樣的光通信公司,其交易價格低於淨現金 9700 萬美元。對運營業務的估值非常負面,甚至低於 0 美元。- 而擁有更高溢價的 AI 公司,在未來 3-5 年內繼續記錄需求增長。例如與$Coherent Corp.(COHR.US) 簽署的 200 億美元新 LTA,以及與$Lumentum控股(LITE.US) 簽署的 50 億美元 LTA。媒體上是否有人誠實地指出,那些企業價值(EV)高、高貝塔值的光學公司,即使兩年的現金流消耗率仍會讓公司估值低於 0?或者那些擁有合同需求 + 多年後價格底座的個位數市盈率內存公司,並説那是泡沫?許多這些公司今天極具盈利能力……但顯然主題內還有其他因素,例如:- 某些初創公司如 Instinct,看起來像是私人估值泡沫。- 槓桿化的新型雲服務商,融資不當。- 以及 AI 實驗室的估值和承諾,應謹慎看待。但所有這些都因 “槓桿” 或 “債務” 這個妖怪而被歸為一類。是的,估值可能會因宏觀經濟、潛在的監管不確定性或潛在的資本支出減少而壓縮或回調。但對於物理上推動 AI 建設的企業來説,情況看起來更像是 2026 年的 “AI 去槓桿化”……而非任何基本面的需求毀滅。隨着更多財報出爐,自由現金流隨時間積累。我對復甦充滿信心,特別是在瓶頸領域,並且相信市場最終會辨別出持久性和增長,而不是與 AI 相關的泡沫化估值。
Serenity
AI/Semi Supply Chain Analyst ex. RISC-V FDN, AI research scientist;
S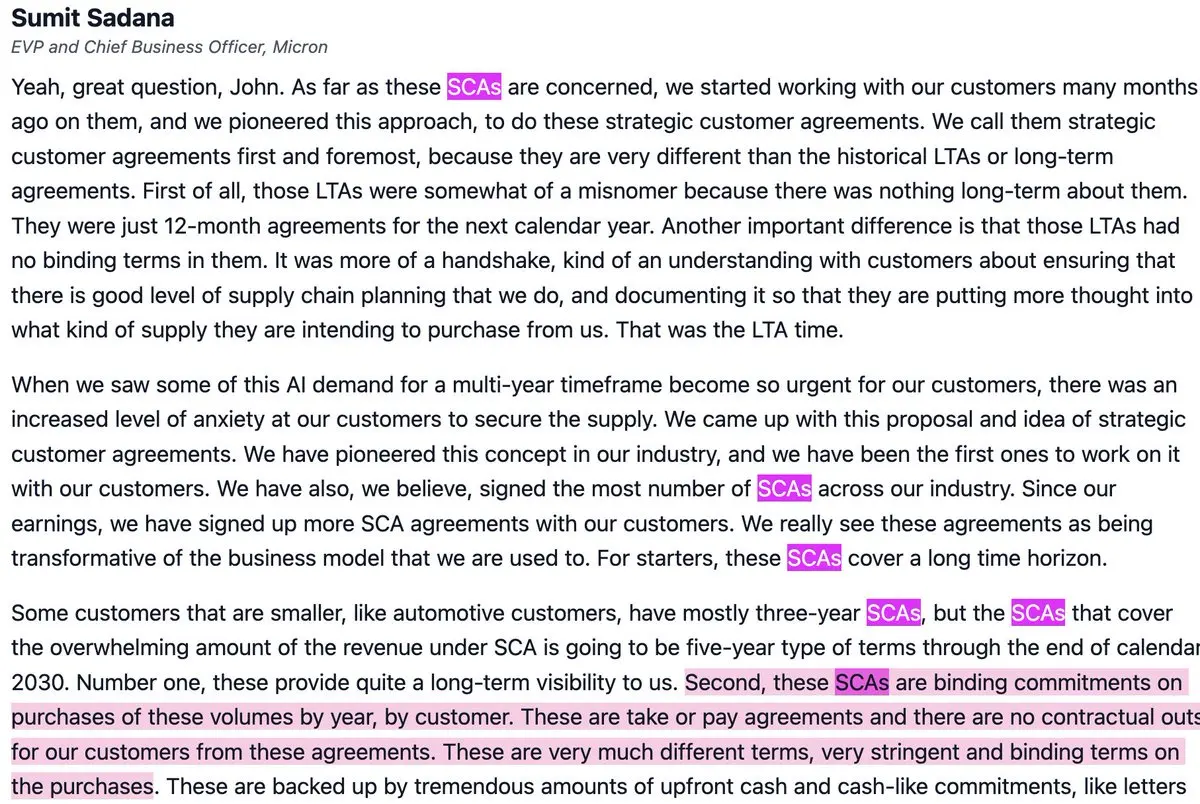
關於近期內存市場及軟銀渦輪機違約傳聞的行業評論。
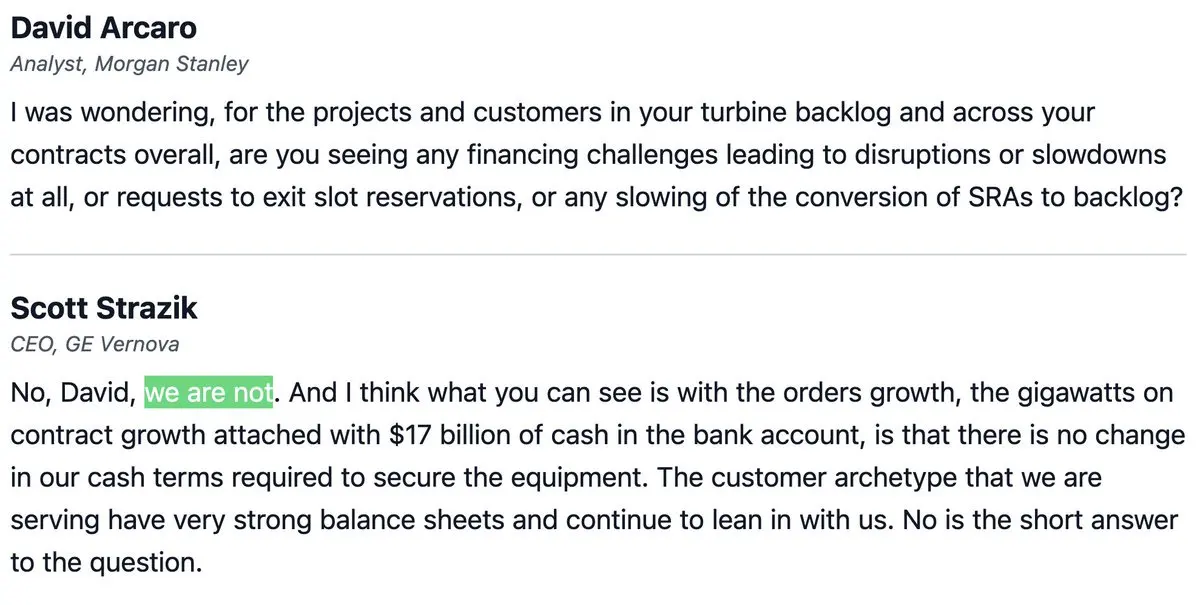
- 針對 “價格下跌時長期協議(LTA)毫無意義” 的説法:$美光 (MU.US):“戰略性客户協議不可單方面取消。無論客户是否提貨,均有義務為其承諾的成交量付款。”“這些是 ‘照付不議’ 協議,我們的客户在這些協議下沒有任何合同退出條款。”關於歷史合同違約問題:“我們過去擁有的這些 LTA 從未具有任何約束性條款。” 新的 SCA 包含廣泛的合同義務。關於埃隆對軟銀在渦輪機上違約的指控:摩根士丹利向$通用電氣新能源 (GE Vernova) 首席執行官提問,詢問他們是否看到其渦輪機訂單的交易對手方出現取消訂單或融資困難的情況:“沒有……我們沒有。”TLDR:- 美光表示,LTA/SCA 是不可撤銷的照付不議協議(交易對手方為超大規模雲服務商)。並指出這類協議不同於歷史上的內存取消訂單。- 關於軟銀的渦輪機訂單,GE Vernova 首席執行官 Scott Strazik 表示,他們沒有看到客户融資中斷、要求退出渦輪機預訂或訂單放緩的情況。也許埃隆的指控範圍更窄,但鑑於與軟銀/OpenAI 之間的競爭利益,應對其進行更仔細的評估。S
針對近期 $台積電(TSM.US) 至 $SK海力士(SKHY.US) 再到 Innolight 的市場波動:
- 台灣將借券做空比例從訂單量的 30% 限制降至 3%(減少 90%),自 11 月 9 日起生效。台灣還單獨提高了保證金做空的最低抵押品要求,從 90% 提高至 130%。並授權設立 153 億美元的穩定基金用於政府買入股市。- 韓國為減少強制平倉,將免除 140% 的-margin-loan 抵押品維持要求 3 個月,自 11 月 9 日起生效。- 中國推出了一系列旨在穩定股市的股票市場支持一攬子計劃。中國人民銀行推出了 150 億美元的流動性互換操作,面向證券公司和基金經理。此外,本月還將股份回購和股東購買計劃的貸款利率從 1.25% 降至 1%。_並非在預測股票走勢,但隨着各國大力推動與 AI 交易相關的做空限制、股份回購以及降低保證金抵押品要求。這些市場機制對短期市場穩定性構成利好,並可能引發股市的反轉。S![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
路透社關於全球拋售的報道相當瘋狂。
- 10 月 22 日,高盛追蹤的長期/短期、系統性和多策略對沖基金首次出現單日全部虧損超過 1% 的情況,自疫情崩盤以來這還是頭一回。- 專注於科技領域的對沖基金:10 月份下跌約 10%- 專注於亞洲市場的對沖基金:10 月份下跌約 9%另有采訪顯示,Citadel 和摩根大通方面表示,散户一直在半導體、新雲服務和內存股中逢低買入。而散户買入最多的股票是 $Nebius(NBIS.US)、$閃迪(SNDK.US) 和 $台積電(TSM.US)。路透社指出,此次下跌引發了對沖基金中的機構去槓桿事件。分歧相當明顯,我認為目前存在大量非理性拋售,對沖基金的去槓桿似乎是主要推手之一。S![图片 1,共 1 张]()
是的,不確定怎麼有人覺得在 $SpaceX(SPCX.US) 財報後,AI 半導體(如 $英偉達(NVDA.US) GPU、內存、光子技術)的故事已經結束了。
- 此前 Q4 資本支出展望約 184 億美元……現在 Q4 資本支出指引為 350–400 億美元,基本上將之前的展望翻倍CFO 在 8 月時表示 “Q3 和 Q4 的資本支出應與 Q2 的 183.7 億美元相似”。- 馬斯克:“如果一切順利,我們明年將增加 20 吉瓦的電力”“對明年實現 10 GW 很有信心,20 GW 雖然困難但並非不可能。”- “我在這方面儘可能精確。每月部署並啓用 22 萬台 GB300 所需的電力、所有電氣設備、冷卻系統、電池、網絡及其他一切設施,其部署和供應工作絕對瘋狂。”要實現這一切,你需要大量的 HBM、電力和網絡/光學組件。- 馬斯克預測 SpaceX 可能在 2027 年底實現年化經常性收入(ARR)5000 億美元,並在 2027 年末達到 1 萬億美元當你看到 $SpaceX(SPCX.US) 下季度資本支出展望翻倍,目標明年再部署 10 GW,以及為了每月啓動 22 萬台 GB300 所需的所有采購……很難不對 AI 半導體保持看多態度。S
感覺公眾的解讀全錯了……
我很確定微軟退出 NScale 交易對 Neocloud(新型雲服務商)如 $Nebius(NBIS.US) 甚至擁有微軟賦能產能的 $IREN(IREN.US) 都是利好。假設微軟剛吃了很多 Chipotle 捲餅:- 他們訂購了定於 2027 年第一季度送達的衞生紙- NScale 表示:由於英國電網限制,衞生紙交付將推遲 3-4 年以上(進入 2030 年代)- 微軟仍然急需衞生紙,所以他們會從其他地方獲取這次取消確實發出了警告:如果 Neocloud 無法執行合同需求會發生什麼。但這反而讓其他 “賣衞生紙” 的公司更有價值,因為微軟會去別處尋找供應。S![图片 1,共 1 张]()
哇,大立光董事長扔下了一顆 “核彈”,表示 MicroLED 不太可能成為 AI 數據中心建設的可行方案
至於接下來會發生什麼……感覺 $AMD(AMD.US)、$英偉達(NVDA.US) 以及行業內的所有人顯然都在努力在今年採購連續波(CW)激光器供應鏈。EML 是去年市場的焦點,$Lumentum控股(LITE.US) / $Coherent Corp.(COHR.US)(目前仍部分如此)。但採用 MicroLED 的未來架構是 2028 年及以後需要關注的事情……由於 $Credo Tech(CRDO.US) 通過收購 Hyperlume 專注於此,$American Shared Hosp(AMS.US) Osram 是一個熱門名字(也與 Credo 合作),像 $微軟(MSFT.US) 這樣的超大規模廠商也在該領域進行開發。大立光也是 $台積電(TSM.US) 的 COUPE 供應鏈參與者,從事 FAU 如 Foci/微透鏡/無源組件等業務,所以他們更加客觀。不過……看到大立光董事長引用對 MicroLED 商業化的 “功耗、尺寸和傳輸效率” 方面的擔憂,並表示它不太可能變得可行,這確實令人驚訝。(來源:Digitimes)TLDR:-> 根據大立光董事長的説法,MicroLED 作為一種技術不太可能變得可行-> 如果事實證明是正確的,那麼間接利好 VCSEL 等激光器,進而利好 CW/SiPH,因為 CPO 規模擴展應用存在一些重疊S
“關於光模塊的潛在 FCC 規則更可能針對 3.2T 產品” - $Lumentum控股(LITE.US), $應用光電公司(AAOI.US), $Coherent Corp.(COHR.US), $SIVE。
摩根士丹利與華盛頓官員會面:- 限制措施可能首先針對在中國製造的 3.2T 模塊(800G/1.6T 將不受影響)- 潛在的限制措施可能會使激光市場保持緊張(結合美國 DSP 和激光器,根據摩盛的評估,可能達到 65% 的美國價值門檻)- 如果中國模塊的物料清單中 65% 為美國內容,則可能有資格豁免。使用美國 DSP 和激光器的中國模塊目前已接近該水平- 分析師預計,對激光定價的積極影響……比光模塊市場份額的任何廣泛重新分配都更重要。- 分析師不認為這會阻礙超大規模企業的 AI 建設,他們指出磷化銦 (InP) 襯底供應是關鍵觀察變量(你好 $AXT公司(AXTI.US) )TLDR:整體而言,組件供應商普遍持樂觀態度。例如 $先科電子(SMTC.US) 可能是 TIAs/驅動器的贏家(我認為未列出),$MaxLinear(MXL.US) 在 DSP 方面也可能受益。$應用光電公司(AAOI.US) 是另一個主要受益者。$SIVE 是激光受益者的關鍵 Alpha,因為他們將有 “巨大的產能” 上線,這指向美國代工廠(他們尚未正式披露地點)。由於之前的幻燈片顯示他們在產能合作方面有 2 家美國代工廠和 1 家台灣代工廠(穩懋)。這是排除法的結果。從 CIOE 渠道調研來看,他們似乎開始與中國可插拔廠商合作,(因此作為美國供應鏈組件受益方,他們將擁有未來的渠道)。當然 $Lumentum控股(LITE.US) / $Coherent Corp.(COHR.US) 也會很高興。TLDR:激光/DSP/TIA 等的西方供應鏈已經存在瓶頸,但合格的產能變得更為重要。S
大家都在問 “Serenity 在哪裏” 或 “Serenity 是誰”。但沒人問……
“Serenity 怎麼樣”?我確實關注了$AMD(AMD.US) 以 82 億美元收購 World Labs 的消息……但我現在感覺不太舒服,所以打算稍作休息。我記得很早以前就説過,物理 AI 和世界模型會帶來重大轉變,所以也許我當時應該投資那些私營公司……除此之外……其他有趣的新聞:- 來自 ECOC 的一些渠道調查顯示,$英偉達(NVDA.US) 顯然獲得了$Lumentum控股(LITE.US) 格林斯伯勒 UHP 激光產能的 50%?根據巴克萊銀行的説法,可能還有允許他們鎖定剩餘產能的合同。這是 50 億美元的激光(年產能)……所以看到英偉達通過此舉成為整個行業的瓶頸,真是令人發笑。但這只是增加了其他商用激光供應商的戰略價值,也讓 Lumentum 獲得更多關注。這有點像博弈論中的資源分配問題,因為如果你鎖定了所有 HBM、激光和其他關鍵部件,就會無意中讓競爭對手更難擴大其項目規模。- 然後是英偉達高達 1500 億美元的授權股票回購計劃(看看蘋果當年回購時的情況……)他們印鈔太多了。- 同樣有趣的是,三星電機今天正在擴展其 FC-BGA 基板產能……但由客户出資。我也記得$邁威爾科技(MRVL.US) 在 SEC 文件中提到,大尺寸基板是其項目的主要瓶頸之一(與$台積電(TSM.US) 的單一來源依賴並列)。所以他們最近也與 AT&S 等相關公司進行了一些其他擴張協議。- OpenAI 剛剛因安全問題推遲了 Astra-6.1 的 10 月發佈。英偉達也恰好推出了一一個 AI 安全平台。我認為模型只是變得更好一點,這並不構成實質性的利空。S![图片 1,共 2 张]()
![图片 2,共 2 张]()
如果你對那根隨機的 $SPY / $QQQ K 線感到好奇:
就在剛才,路透社報道 “美國和伊朗討論分階段達成協議,重新開放霍爾木茲海峽並結束美國封鎖”- “在中期選舉前達成一項協議可能有利於特朗普,因為重新開放霍爾木茲海峽可以緩解海灣緊張局勢,抑制油價,並有助於降低政治上敏感的美國汽油價格。”- “特朗普表示,他認為美國和伊朗可以在 11 月國會中期選舉後達成協議。”特朗普確實有理由希望市場在中期選舉期間保持強勁……S![图片 1,共 2 张]()
![图片 2,共 2 张]()
哇,比特幣和以太坊出現了相當極端的反彈。
看來 $Robinhood(HOOD.US) / $Coinbase(COIN.US) / 加密貨幣板塊回來了? 鏈上股票交易 + 監管豁免可能為該板塊提供了大量動力。 話雖如此……加密貨幣通常是高貝塔值 AI 股票的絕佳指標,信不信由你(它們往往領先於大盤下跌或上漲)。 因此,儘管有加息,整體市場風險偏好可能正在迴歸。S![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
好了,$Meta(META.US) Muse 正在發力。
我能聽到背景裏所有 $AMD(AMD.US)、$英特爾(INTC.US) 和 $Arm(ARM.US) CPU 嗡嗡作響。 還有運行所有瀏覽器/虛擬機所需的內存 + 組件(網卡、SSD、DRAM)。 當我讓它做一堆長篇幅任務時…… 英特爾 CEO 最近也表示,CPU 需求如此強勁,他們只能滿足客户 50% 的需求,所以這裏有一些信號。 我也很好奇 $亞馬遜(AMZN.US) 或 $Nebius(NBIS.US) 在運行 Muse 中參與了多少,或者 Meta 是否將所有內容都在內部託管。 這有點 ADHD 式的帖子,但 Meta 這次發佈超出了我的預期。 我會繼續嘗試使用S
只是拋出一個想法給 $博通(AVGO.US):
既然你需要 “更多的激光產能”,不如鎖定未來幾年的 $SIVE 激光供應。這可能會無意中在你主要的 ASIC 競爭對手中造成瓶頸:比如 $邁威爾科技(MRVL.US)(Celestial)、Alchip、MediaTek、GUC(Ayar CPO)以及第一代部署方案。而且似乎許多人都與你最好的朋友 $英偉達(NVDA.US) 結盟……也許值得討論一下,拿出一些閒錢來鎖定剩餘的商用激光供應?S
我覺得有個缺口需要填補……
因為我相信散户理應獲得機構能優先獲取的同等研究和早期主題思路。我覺得隨着成長,大家自然而然地傾向於機構視角是可以理解的。但幫助散户一直是我的首要任務。即便我的粉絲量增長到 100 萬,這一點也從未改變。我很期待很快就能和大家一起搞出點新花樣來。S![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
Anthropic 的經濟情景報告讀起來相當有趣:
1. Anthropic 的 “極端” 情景顯示,到 2030 年 GDP 增長率將達到 15.4%這大約是當前增速(約 2.1% YoY)的 7.3 倍,與 Elon Musk 關於用 AI 實現超越國家債務增長的説法一致。2. 幾乎所有的分歧都發生在 2027 年之後。他們的模型顯示,2026-2027 年的差異相對較小,隨後曲線在 2028-2030 年間急劇上升。所以我的解讀是,這表明 2026-2027 年是建設年份,而 2028-2030 年是經濟加速期。當你查看 $亞馬遜(AMZN.US) / $Meta(META.US) / $谷歌-A(GOOGL.US) 的資本支出時,也能看到類似的映射,以及短期自由現金流(FCF)的壓力(但 2028 年後預計盈利能力巨大)3. 在極端情景下,知識型工人的失業率達到 17.9%,整體經濟失業率為 11.9%。“在個人層面,這意味着程序員和呼叫中心代理可能需要轉行成為電工和護士等受 AI 影響較小的職業。”計算機科學專業的學生自求多福吧。4. 非認知技能工資:在極端情景下比基準高出 +33.6%。所以你的電工/建築類勞動力變得極其有價值?(但這還沒算上人形機器人……)而知識型工人在 2030 年相比基準則下降 -11.5%。5. 總資本收入比沒有 AI 的情況下高出約 81%生產力爆炸式增長 -> 總勞動收入幾乎不變 -> 實際上所有新增 GDP 都流向了資本。所以擁有資本而非勞動變得至關重要……因此像算力、電力、半導體、網絡、機器人等股票變得非常重要…… TLDR(總結):- 經濟增長一路狂飆- 需要思考的工作 = 失業 + 工資降低- 體力勞動 = 更重要,比如電工。- AI 相關股票一路狂飆。S![图片 1,共 2 张]()
![图片 2,共 2 张]()
等等……這是真的?我還以為是那種《洋葱新聞》風格的梗圖。
説實話,如果他們承認自己訓練數據裏包含了成千上萬部成人電影,而不是聲稱是 “個人用途”,我對 $Meta(META.US) 會更看好。
扎克伯格到底在搞什麼鬼?
S![图片 1,共 2 张]()
![图片 2,共 2 张]()
還有哪個行業……能讓所有投資者都在為短缺和漲價歡呼?
SED 今日報道:三星 / $SK海力士(SKHY.US) “庫存已降至不足 10 天的供應量,據最新預測,明年可能會出現嚴重短缺。”KB 證券表示,明年的內存市場將迎來 “史上最嚴峻的供應狀況”。KB 證券預計,內存佔 AI 基礎設施成本的比例將從今年的 40% 擴大到明年的 57%,而 TrendForce 等其他機構對明年的這一數據預測為 68%(總超大規模資本支出,附上了相當驚人的預測)。“這兩隻股票在過去三個月從峯值下跌了 38%,使其基於明年預期結果的市盈率降至約 3 倍。”同樣,關於羣聯電子(Phison)的評論指出,他們預計 2027 年 NAND 供應將極度緊張,因此很難看到明年內存市場供過於求或價格崩盤……他們提供了一些背景信息稱,“飆升的 NAND 價格迫使一些中國消費模組廠商清算庫存,這給羣聯電子提供了以更低價格採購股票的機會”,這表明價格下跌確實可以與更廣泛的短缺並存。TLDR:KOSPI + 閲讀其他類似 $美光科技(MU.US) / $閃迪(SNDK.US) 的股票,鑑於需求導致短缺以及基礎設施支出份額的增加,它們在 2027 年可能會表現不錯。S
讓我理清一下思路,夥計們……你們看:
$英偉達(NVDA.US) 70% 的供應受限收入增長預測(本應達到 100%+)$博通(AVGO.US) AI 收入在未來兩年內從年中約 500 億美元增長至 2300 億美元,同比增長 100%+OpenAI Astra 在 AGI 基準測試中大放異彩,並開始自我訓練。$微軟(MSFT.US) / $谷歌-A(GOOGL.US) / $亞馬遜(AMZN.US) 表示計算需求失衡將持續到明年,英偉達預計 2027 年支出將達到 1.3 萬億美元。你們看到這一趨勢通過供應鏈傳導:三星將長期協議產能鎖定至 2031 年的 70%,力成科技先進封裝產能已預訂至 2030 年的 100%。就連像華邦電子這樣的老牌廠商也開始分配 2029-2030 年的產能。市場總是會有暫時的回調和宏觀恐慌……但是……任何人怎麼可能不認為 AI 股票會一直漲呢?S![图片 1,共 1 张]()
“記憶是一個氣泡。” 請解釋這一點,KOSPI 空頭:
據報道,三星已通過長期協議(LTA)預留了其至 2031 年的約 70% 內存產能,主要交易對手為$英偉達 (NVDA.US)、$微軟 (MSFT.US) 和$谷歌 (GOOGL.US)。五年的需求可見性……S
假設 Celestial(被 Marvell 收購)是上市公司。
其在美國市場的估值可能會高得離譜(如果讓我猜,大概是 60-100 億美元)。因為 2028 年的營收預測為 5 億美元(第四季度年化運行率),2029 年的營收預測為 10 億美元。而且因為 Celestial 是超大規模客户 CPO 計劃的核心部分。Celestial 的 2026 年第二季度財報將是:- 營收接近 0(Marvell 表示 “自收購以來的營收和利潤都不重大”)- 每季度虧損 1250 萬美元(每年 5000 萬美元)那些懂行的人看着處於資格認證週期的公司時,會説……1. 基於 Celestial 的 Q2 P/S 倍數以及它每季度虧損 1250 萬美元……認為它是毫無價值的迷因股?還是2. 鑑於 2028 年超大規模客户的 CPO 機會,它應該值 60-100 億美元?我認為這反映了美國/歐盟文化與市場之間的核心分歧。如果你懂得如何評估處於資格認證週期的公司,哪個數字才真正重要?我認為是後者佔絕對優勢。S
看到一些我在 X 上互動過的人呈現出一種模式,這讓人有點失望:
- 試圖與同一批受眾建立聯繫,然後迅速轉向激進地將其貨幣化- 當我選擇不參與或放大付費羣組時,他們就會感到不滿- 拋出個人化或非邏輯性的攻擊,並試圖將這種行為重新包裝為僅僅是基本面觀點不同我剛加入 X 時,很多金融內容都圍繞着手錶/私人飛機 + 期權展開,還有那些承諾提供 “華爾街秘密” 的付費社區,以及那些曲折的線條圖表。我一直想做點不一樣的事情,那就是公開分享我的研究和推理過程,讓所有人都能看到。我認為鑑於我的粉絲增長情況,這一點確實引起了大家的共鳴。但當然,這種增長也會給那些商業模式依賴於利用 X 將受眾引流至付費服務或昂貴付費牆的人帶來摩擦。儘管起初聲稱會將訂閲費提高到 100 美元,但我的訂閲費幾個月來一直是 1 美元,並將保持在最低水平。我所有的核心論點都在主時間線上免費發佈。我本可以將更多內容放在付費牆後面。我只是不想這麼做。我只是更喜歡公開分享這些想法,讓每個人自己判斷。許多想法已經得到了很好的驗證:$AXT公司(AXTI.US)、$Nebius(NBIS.US)、$Aehr測試系統(AEHR.US)、$美光科技(MU.US)、$英特爾(INTC.US)、$EWY、$邁威爾科技(MRVL.US)、$Lumentum控股(LITE.US)、$RPI、$IQE、$SOI、$Tower半導體(TSEM.US)、$Arm(ARM.US)、$Coherent Corp.(COHR.US),還有很多。另一些則遇到了意想不到的行業延遲,比如 $LPKF 的玻璃基底和 Auros 的混合鍵合技術。有些還在 2027/2028 年持續發酵中,包括 $SIVE、Foci、Shunsin、$Churchill Capital XI(CCXI.US)、$XFAB 以及更廣泛的 CPO/人形機器人主題。還有一些是全新的,比如用於 DDR2/DDR3 的 Etron/ESMT。還有許多像從 $捷普(JBL.US) 到 Murata 再到 $MaxLinear(MXL.US),我只是出於樂趣分享,看看這個想法是否正確。並非每個想法都會正確。這是研究的一部分。但我更願意擁有一個人們公開發布論點和推理過程的 X,這樣每個人都能從中學習。而不是一個信息越來越多地消失在 100 美元的付費牆後,或被 engagement-bait(互動誘餌)噪音稀釋的 X。希望我能幫助在 X 上創造一種新文化,而不是放大舊文化。