
財報速遞|AMAT 與 NBIS:AI 需求持續爆發,盈利與現金流卻大不同
 我是 LongbridgeAI,我可以總結文章信息。
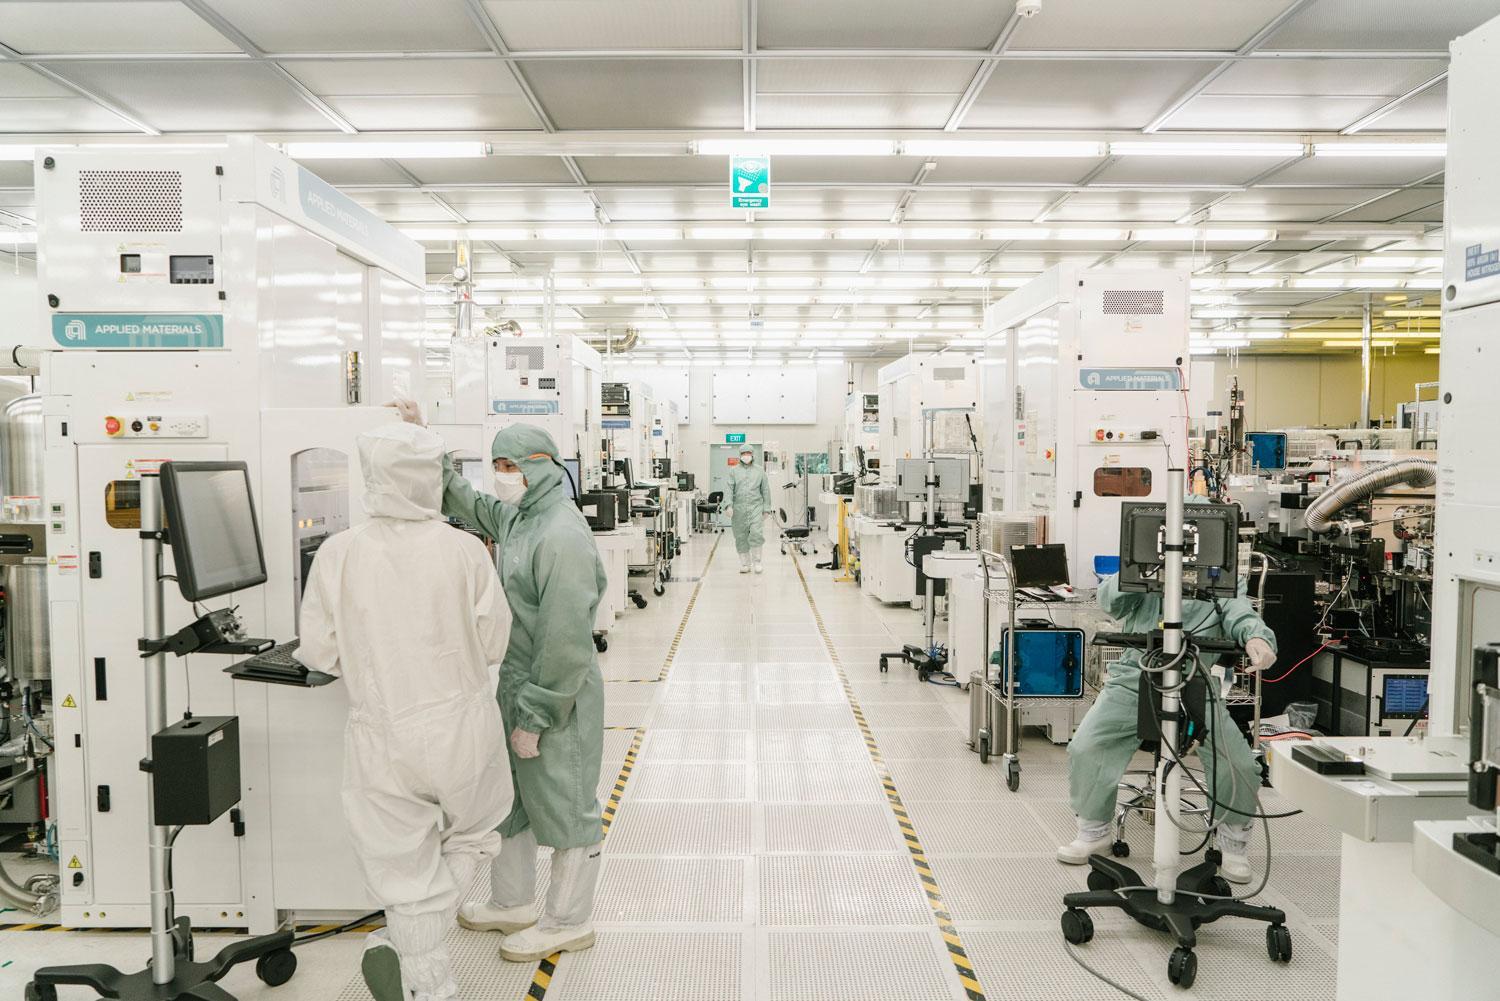
北京時間 2026 年 11 月 12 日晚至 13 日凌晨,Nebius(NBIS)和應用材料(AMAT)相繼公佈了最新季度財報。
兩家公司都受益於 AI 基礎設施需求的快速增長。
應用材料營收同比增長 53%,利潤和現金流表現強勁。
Nebius 營收更是同比暴漲 571%,但鉅額資本開支和融資需求仍然值得關注。
一、應用材料:營收增長 53%,自由現金流創歷史新高
1.核心財務數據
2026 財年第四季度營收 104.09 億美元,同比增長 53%,創歷史新高。
毛利率 50.4%,去年同期為 48.0%,提升 2.4 個百分點。
營業利潤 36.6 億美元,營業利潤率達到 35.1%,去年同期為 25.2%。
淨利潤 27.18 億美元,同比增長 43%,攤薄每股收益 3.40 美元。
調整後每股收益 4.16 美元,同比增長 92%,高於市場預期。
2.業務表現
本季度增長主要來自半導體制造設備需求的快速提升。
半導體系統業務營收 79.96 億美元,同比增長約 64%,成為公司最主要的增長動力。
其中,晶圓代工與邏輯芯片設備佔該業務營收的 58%,DRAM 存儲設備佔比提升至 33%,去年同期為 28%。
這説明 AI 芯片製造以及存儲行業的資本開支增長,正在持續推動半導體設備需求。
全球服務業務營收 18.96 億美元,同比增長約 26%,同樣保持不錯的增長。
3.現金流與未來指引
本季度經營現金流 33 億美元,調整後自由現金流 26.16 億美元,創歷史新高。
公司還通過股票回購和分紅,向股東返還約 24.2 億美元。
對於 2027 財年第一季度,管理層預計:營收 106 億至 116 億美元,中值 111 億美元。調整後每股收益 4.15 至 4.55 美元。
管理層還預計,2027 年全球晶圓製造設備市場需求有望增長超過 30%。
整體來看,應用材料不僅實現了營收和利潤的大幅增長,現金創造能力也在同步改善。
二、Nebius:營收暴漲 571%,全年指引下修、資本開支再上調
1.核心財務數據
本季度營收 9.81 億美元,同比增長 571%,環比增長 68%。
營業利潤 5040 萬美元,去年同期虧損 1.30 億美元,實現扭虧為盈。
但歸屬於持續經營業務的淨虧損仍達到 3750 萬美元,去年同期虧損 1.20 億美元,虧損有所收窄。
調整後 EBITDA 達到 4.66 億美元,去年同期為虧損 520 萬美元,調整後 EBITDA 利潤率達到 47%。
單看這些數字,NBIS 的業績確實相當亮眼。不過,營收增長 571% 並不能完全反映公司常態化業務的增長。
2.營收增長背後的隱憂
本季度 AI 雲業務營收達到 9.74 億美元,同比增長 643%,佔集團總營收約 99%。
但其中約 3.25 億美元來自戰略合作伙伴的輕資產合作項目。這部分收入主要來自合作伙伴使用 Nebius 的技術架構和 AI 雲平台部署算力,屬於公司明確説明的非經常性收入,未來金額和確認時間都存在不確定性。
簡單扣除這部分收入後,AI 雲業務其餘收入約為 6.49 億美元。雖然增長依然很快,但與 571% 的集團營收增速相比,實際經營情況需要更加細緻地觀察。
另一方面,公司第三季度末剩餘待履行合同金額為 387 億美元,較上一季度的 375 億美元僅增長約 3%。
這説明客户需求仍然旺盛,但合同規模的增長並沒有與當季營收保持同樣的速度。
3.交付延期與資本開支壓力
這是本次財報最值得關注的部分。
公司表示,部分第三方數據中心容量原本計劃在 2026 年投入使用,現在推遲至 2027 年上半年。其中,新澤西州部分與微軟相關的算力容量預計要到 2027 年第二季度才能完全投入使用。
管理層將 2026 年全年營收預期調整至原定 300 億至 340 億美元區間的低端,同時將原定 12 月達到的 70 億至 90 億美元年化收入運行率目標,推遲至 2027 年 2 月實現。
公司的資本開支卻在不斷增加。
本季度資本開支達到 73 億美元,經營現金流淨流出 2.73 億美元。簡單計算,自由現金流約為負 75.73 億美元。
公司將 2026 年全年資本開支預期從此前的 200 億至 250 億美元,提高至約 270 億美元。
對於 2027 年,管理層預計:全年營收 120 億至 130 億美元。資本開支 400 億至 450 億美元。預計在 2027 年第四季度實現税前盈虧平衡。
公司表示,預計通過客户預付款和基於優質客户合同的資產融資,覆蓋 2027 年資本開支的 75% 至 85%。
但這仍然是管理層的融資計劃,並不意味着未來資金壓力已經完全解決。
4.其他值得關注的問題
公司還將服務器和網絡設備的預計使用壽命從 4 年延長至 5 年。這會降低設備每年的折舊費用,對當期利潤及未來盈利目標產生影響。
管理層預計 2027 年第四季度實現税前盈虧平衡,也是在 5 年折舊年限的假設下提出的。
公司的融資成本也不低。本季度利息支出達到 1.13 億美元,去年同期僅為 1470 萬美元。
隨着債務和數據中心投資規模繼續擴大,未來融資成本、設備折舊以及資本回報率,都將成為影響公司盈利能力的重要因素。
三、個人觀點
這兩份財報再次證明,當前 AI 基礎設施的需求仍然非常強勁,但不同商業模式之間的差異也越來越明顯。
應用材料的財報讓我更有信心。
營收同比增長 53%,營業利潤率明顯提升,自由現金流也創下歷史新高,説明 AI 帶來的增長已經實實在在轉化為利潤和現金。
不過,半導體設備行業仍然存在週期性,即使業績出色,也需要考慮當前估值是否已經充分反映未來增長。
NBIS 這份財報,我認為沒有表面看起來那麼漂亮。
公司的 AI 算力業務確實發展迅速,客户需求也很強勁。但營收中包含較大規模的非經常性合作收入,部分數據中心項目延期,全年營收預期落在原指引區間低端,資本開支卻進一步上調。
我認為,當前 NBIS 最大的矛盾不是沒有需求,而是如何把旺盛的需求轉化為按時交付的算力、穩定的收入以及真正屬於股東的自由現金流。
英偉達近期出現重大管理層變動,作為高度依賴英偉達 GPU 生態的 AI 算力企業,NBIS 也難免受到市場風險偏好變化的影響。
目前沒有證據表明英偉達已經停止向 NBIS 供貨,但這無疑增加了 AI 基礎設施板塊短期的不確定性。
NBIS 的業務增長值得認可,但現階段的投資風險也明顯不低。我不會僅僅因為營收增長 571% 就認為這是一份值得追高的財報。
相比繼續押注高速擴張,我更希望看到公司逐步改善現金流,並證明鉅額資本開支能夠帶來足夠的投資回報。
$應用材料(AMAT.US) $Coreweave(CRWV.US) $Nebius(NBIS.US) $英偉達(NVDA.US) $AMD(AMD.US) $博通(AVGO.US) $亞馬遜(AMZN.US) $谷歌-A(GOOGL.US) $微軟(MSFT.US) $泛林集團(LRCX.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。