
2026.11.10 (美东) 盘前

讨论

R
ReidMarlow
精选

Sea Limited(冬海集团)2026 年第三季度财报显示,分部投资掩盖了调整后 EBITDA 不及预期背后强劲的核心运营增长。

合并 GAAP 营收同比增长 43.4% 至 85.823 亿美元,毛利增长 51.4% 至 39.354 亿美元,净利润达 5.025 亿美元(同比增长 34.0%)。总 Adjusted EBITDA 同比增长 28.9% 至 9.313 亿美元,各运营分部利润均实现扩张:Shopee 达到 2.692 亿美元(GMV 397 亿美元、GAAP 营收 60.702 亿美元背景下,同比增长 44.7%),Monee 录得 2.983 亿美元(GAAP 营收 16.219 亿美元背景下,同比增长 15.5%),Garena 交付 4.582 亿美元(预订额 8.900 亿美元背景下,同比增长 45.9%)。

两条线索解释了为何合并 EBITDA 增长落后于顶层收入势头。销售与营销费用在 Shopee 处激增 60.0% YoY 至 14.316 亿美元,在 Monee 处激增 111.8% YoY 至 3.346 亿美元,因为集团正推动用户获取和贷款增长。同时,其他服务 Adjusted EBITDA 同比扩大 233.9% 至 -8390 万美元,而去年同期为 -2510 万美元,因为 Sea 资助了早期的 Sea Cloud 计划。

在资产负债表和信贷方面,Monee 的消费者和中小企业贷款未偿本金同比增长 60.0% 至 126 亿美元,90 天 NPL 比率为 1.3%,而 Sea 完成了其先前 10 亿美元计划下的 9.972 亿美元股份回购,并授权了一项新的 10 亿美元回购计划。追踪 Sea Cloud 亏损是否扩大以及 Monee 信贷损失是否在表内外借贷规模扩大时保持可控,对于 2027 年的利润率而言,比单季度的 EBITDA 不及预期更为重要。

来源:Sea Limited 2026 年第三季度财务结果发布(2026 年 11 月 10 日)。仅供信息参考,不构成投资建议。
F
Fattycat

$Sea(SE.US)

🛍️ Shopee 仍然是 Sea Limited 的主要增长引擎吗?

对于关注这家领先区域科技股的投资者来说,Sea Limited 2026 年第三季度的业绩给出了非常明确的答案。

Shopee 实现了有史以来最盈利的一季度,并且仍然是推动集团增长的核心引擎。☺️

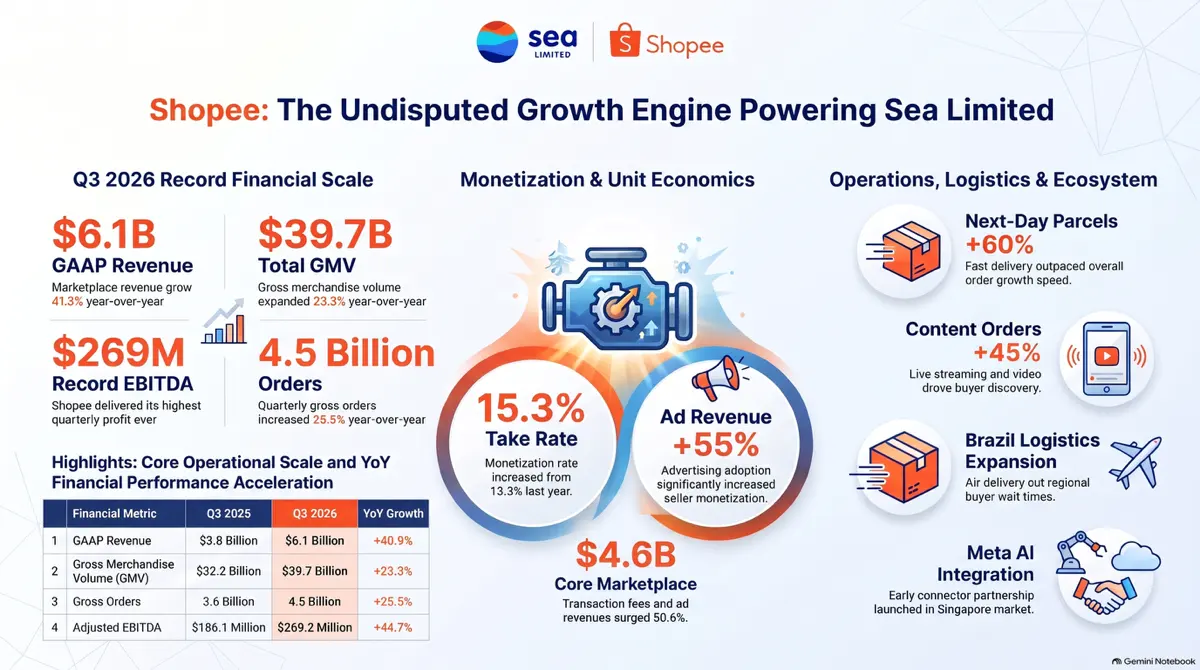
以下是信息图中电子商务平台增长报告的关键提取数据:

✅ 创纪录的收入

Shopee 的 GAAP 收入同比增长 41.3%,至 61 亿美元。核心市场收入领涨,增长了 50.6%。

✅ 销售活动强劲

GMV 同比增长 23.3%,至 397 亿美元,总订单量达 45 亿笔,较去年增长 25.5%。

✅ 盈利能力历史新高

调整后 EBITDA 创下 2.692 亿美元的历史新高,同比增长 44.7%,显示出单位经济性的改善。

✅ 货币化能力增强

广告收入同比增长超过 55%,而支付广告费用的卖家数量增长了 35% 以上。

✅ 为长期计划提供资金

Shopee 强劲的现金流使 Sea 拥有必要的资源,继续投资 AI 和支持性基础设施。

在财报电话会议上,管理层表示有信心 Shopee 能保持其扩张步伐。他们预计 2026 财年全年的 GMV 将同比增长约 25%,调整后 EBITDA 将达到 10 亿美元。

鉴于管理层的上述保证,我相信 Shopee 将继续实现更高的顶层销售和更宽的利润率。它也将继续在 Sea Limited 的业务中占据重要地位。

很好奇大家的看法。在未来五年内,Shopee 会失宠吗?

⚠️ 免责声明:仅供讨论,不构成财务和投资建议。请自行尽职调查。

来源:SEA limited 官网 - 2026 年第三季度业绩

图片 1,共 1 张
P
Pingu
精选

$Sea(SE.US)

Sea Limited $Sea(SE.US) 于 11 月 10 日公布了强劲的 2026 年第三季度业绩。营收达 86 亿美元(+43.4%),净利润增长 34% 至 5.025 亿美元。稀释后每股收益为 0.78 美元,低于预期。

Shopee、Monee 和 Garena 的增长令人鼓舞,但盈利不及预期带来了短期压力。

$特斯拉(TSLA.US)$Meta(META.US)$谷歌-A(GOOGL.US)

图片 1,共 1 张
G
gedebe

$Sea(SE.US)

Sea Limited 第三季度财报未达市场预期。更令人担忧的是其 CEO Forrest Li 有意提供云服务,他可能以亚马逊和阿里巴巴为灵感——这两家最初都是电商平台,随后扩展至云服务领域。作为一家新进入者,在如今竞争激烈的云服务市场中,初期投入将大量消耗公司现金,而要实现盈利则需要极其出色的执行能力。$英伟达(NVDA.US)$英特尔(INTC.US)$奈飞(NFLX.US)

图片 1,共 1 张
N
NewUser_oPJWOU

$Sea(SE.US)

背景:Sea Ltd. 周二报告称其第三季度利润上升,收入增加。此外,该公司表示其董事会于周一批准额外 10 亿美元用于股份回购授权,且无到期日。在之前的 10 亿美元计划中,公司迄今为止已回购了 1110 万股,总金额为 9.972 亿美元。在第三季度,该公司的净利润总计为 5.0246 亿美元,比去年同期的 3.7499 亿美元高出 34%。每股收益增长 32.2%,至 0.78 美元,而去年同期为 0.59 美元。调整后 EBITDA 同比增长 28.9%,达到 9.313 亿美元,所有细分市场均呈现强劲增长。Shopee 调整后 EBITDA 为 2.692 亿美元,同比增长 44.7%。该公司该期间的收入从去年的 59.86 亿美元增长 43.4%,至 85.82 亿美元。Shopee 收入为 61 亿美元,同比增长 41.3%。季度总订单量为 45 亿笔,同比增长 25.5%。

我的交易:原本目标是接近 70 美元,因为它在盘前短暂下跌,但现在股价上涨了。没关系,我会保持耐心。

要点:Shopee 的收入增长实际上令人鼓舞,尤其是在过去一年 TikTok Shop 的激烈竞争下。@船长的宝藏

2025.10.10 ~ 2026.11.09 全部订单
累计盈亏7.03 (USD)+1%
2025.10.102026.11.09
D
Dolphin Research

SEA 3Q26 火线速读:Sea 本季业绩属于好坏参半:增长端表现不错,电商、金融、游戏三大板块的收入全部超预期;但利润一般,GAAP 经营利润率低于预期且环比走低,adj.EBITDA 也不及预期。不过目前市场最关注的或许并非业绩,而是要做云业务而产生的投入,本季似乎已有显现。

1、整体:收入超预期,利润一般

本季总收入同比增长 43%,比一致预期高约 6%。但 GAAP 经营利润率约 7.7%,低于预期约 0.5pt,环比也走低;adj.EBITDA 利润额也比一致预期低约 6%。

具体来看,三大板块的营收增长都超预期,其中电商和金融更强,游戏稍弱。盈利端,电商板块的表现不差,游戏和金融则有所走弱。值得,其他板块本季亏损环比近乎翻倍,是集团利润不及预期的核心元凶。

2、电商:降速符合预期,客单价拖累,利润率小幅提升

GMV 同比增长 23%,与一致预期持平,比上季的 28.5% 降速。拆开看,单量增长约 25.5%,好于预期,拖累主要来自客单价,同比下滑约 1.8%(上季为 +1%),应当主要是东南亚国家汇率走低的拖累。

变现率则继续走高,3P 平台变现率环比提升约 0.6p,推动 Shopee 收入同比增长超预期。 而利润端,adj.EBITDA 占 GMV 约 0.68%,环比小幅提升、符合预期。这关键的板块表现不差。

3、游戏:流水增速放缓,用户指标偏弱,利润率环比走低

流水约 8.9 亿美元,同比增长约 6%,比上季的 15.5% 明显放缓。且活跃用户和付费用户,两项都略低于预期。adj.EBITDA 占流水约 51.5%,利润率也环比走低约 2pt。

公司称本季靠 Free Fire 复刻《火影忍者疾风传》联动和《传说对决》十周年活动支撑,但去年同期联动带来的基数很高。

4、金融:增长依旧迅猛,但信贷质量在变差

贷款余额约 126 亿美元,同比增长 60%,带动金融收入同比增长 64%,两项都明显超预期。但 90 天以上不良率从上季的 1.0% 升至 1.3%,adj.EBITDA 利润率降至约 18.4%,低于预期的约 20%,连续多个季度走低。增长确实依然迅猛,但市场担心的信贷市场风险再逐步增大。

5、做云:投入已开始体现在资本开支和 “其他 “业务上

三季度资本开支约 5.5 亿美元,已超过 2025 年全年开支。同时 “其他 “业务亏损扩大环比近乎翻倍。虽然公司没有明确解释这两项指标变化背后原因,但公告的风险提示里新增了 “人工智能、云和基础设施举措 “。推测这两项主要与 Sea Cloud 相关的算力和团队投入有关,待电话会确认。$Sea(SE.US)

图片 1,共 1 张
K
koolgal

Grab 第三季度为投资者带来好消息

🌟🌟🌟数月来,股市将$Grab(GRAB.US)视为一张停车罚单。年初至今股价下跌超过 40%,被批评者弃之如敝履,在宏观噪音、燃油恐慌和监管繁文缛节的打击下摇摇欲坠。如果你只看股票代码,你会以为这家公司正在自由落体。

但在现实世界中,东南亚的 5700 万人每天都在使用 Grab 超级应用出行、用餐和支付。

昨晚,真相赶上了价格走势。

Grab 不仅超越了盈利预期,更粉碎了负面叙事。有史以来第一次,所有业务板块都在产生现金流。这包括金融服务部门。营收增长 27%,超过 10 亿美元。指引上调。高达 4 亿美元的巨额股票回购计划,证明管理层非常清楚该公司的价值被严重低估。

对于那些在年度低点持有 Grab 并忽略噪音的人,你们的耐心终于得到了验证。巨头已经觉醒。

亲爱的各位投资者,你认为 Grab 正处于上升势头吗?

@Captain Leo

FSM ★ × The past is your LESSON. The present is your GIFT The future is your MOT长图
C
Captain's Watch
精选☕️ [任务币抽奖] 每日市场谈 — 苹果业绩超预期,却被存储涨价拖累

苹果业绩虽超预期,但因存储成本上升挤压利润率,盘后股价下跌;芯片股连续第三日下挫。国内市场方面,新加坡海峡时报指数再度下滑,银行股领跌,尽管 Grab 上调了展望。让我们深入探讨 👇💬 苹果 iPhone 销量超预期,但存储成本承压。是逢低买入...