2026.10.21 (美东) 盘后

讨论

F
Fattycat
精选

$特斯拉(TSLA.US)

🚗 特斯拉中国销量下滑:上海工厂正转变为出口中心吗?

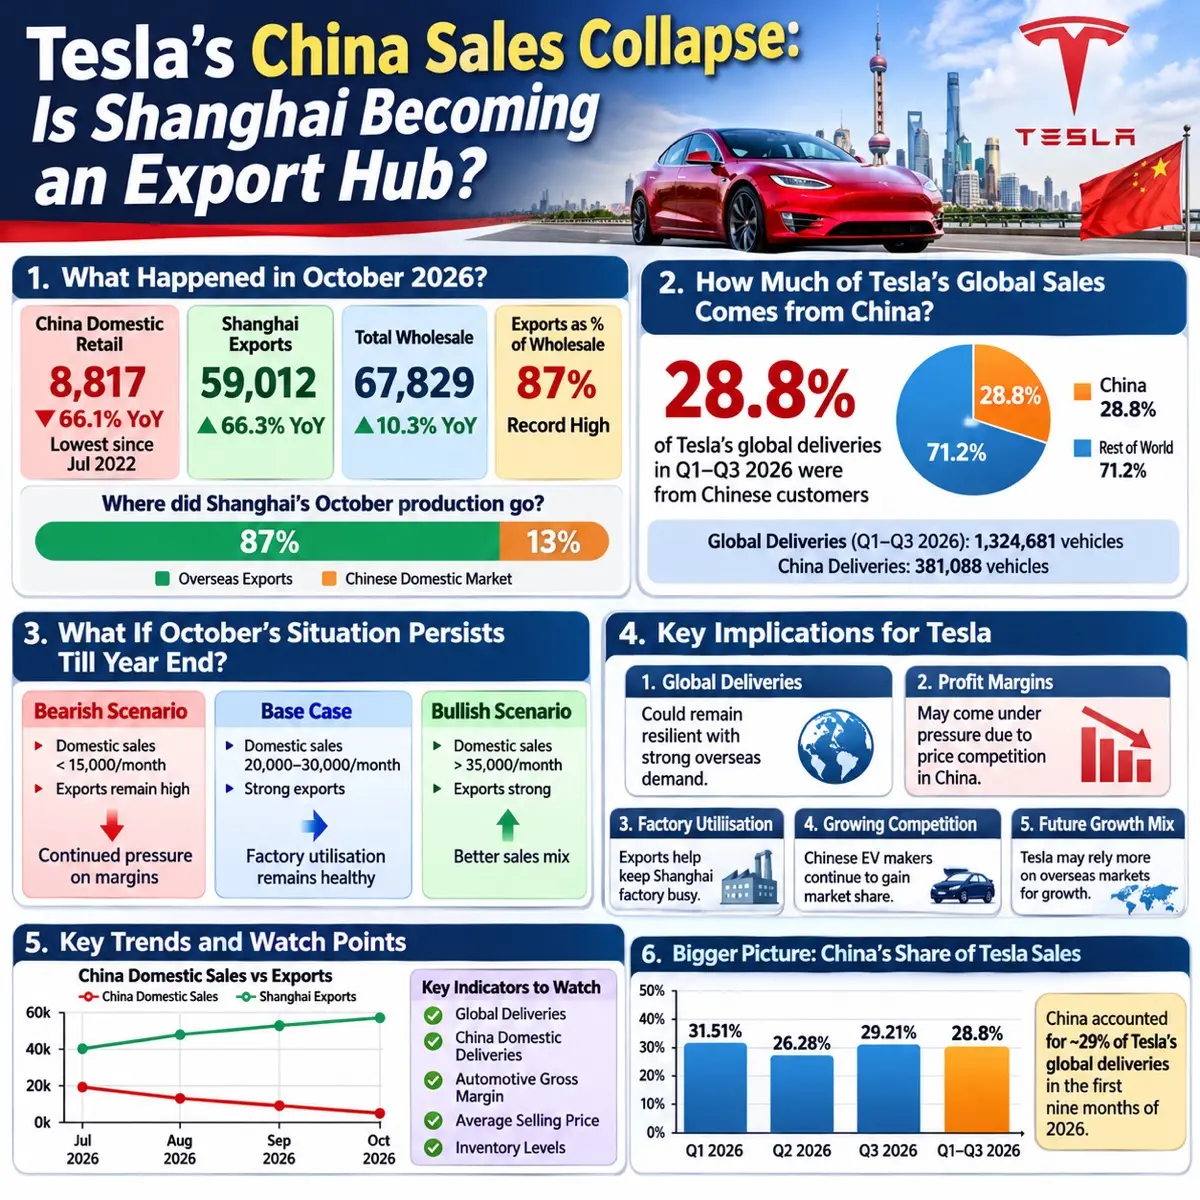
特斯拉 2026 年 10 月中国销售数据引发了一个重大问题。特斯拉是否开始失去在这个全球最大电动汽车市场的立足点?

据报道,国内零售销量仅为 8,817 辆。与去年同期相比,国内零售销量暴跌 66.1%,创下自 2022 年 7 月以来的最低月度纪录。

但情况还有更多细节。

特斯拉上海工厂出口了 59,012 辆车,同比增长 66.3%。出口占该工厂 10 月总批发产量的约 87%。

看起来上海设施正将重心更多地转向海外买家,而不是过度依赖当地中国客户。

中国仍然是特斯拉的关键市场。在 2026 年前九个月,中国贡献了特斯拉全球交付量的约 28.8%。

如果疲软的地方销售持续至年底,投资者应密切关注三个主要领域:

🔹 竞争:

包括比亚迪在内的中国本土电动汽车厂商通过更优的定价和更多的产品选择,持续对特斯拉施压。

🔹 利润率:

更多的出口使工厂保持良好产能,但运输成本和折扣可能会侵蚀利润。

🔹 海外需求:

外国市场需要继续吸收从上海产出的额外车辆。

关键问题:强劲的出口数字能否弥补较弱的中国销量,同时不损害特斯拉的利润率?

你认为这仅仅是暂时的放缓,还是证明特斯拉在中国的竞争地位正在发生变化?

查看信息图以获取完整数据和不同情景。

仅供参考,不构成财务和投资建议。

来源:

1. 特斯拉在华零售销量降至 2022 年 7 月以来最低,出口份额创纪录 - CNEVPOST 26 年 11 月 9 日

2. 特斯拉中国 10 月批发销量总计 67,829 辆,为 2 月以来最低 - CNEVPOST 26 年 11 月 3 日
Tesla's s China Sales Collapse: Is Shanghai Becoming T三SLR an Export Hub? 1. Wha
A
AetherCore

$特斯拉两倍做多 ETF(TSLL.US)

背景:

Tesla 的剧烈波动引起了我的注意。TSLA 在最新交易中上涨 5.2%,而 TSLL 则上涨了约 10%。部分兴奋情绪来自巴克莱银行的评级上调,以及关于特斯拉与 SpaceX 可能合并的猜测。

我能理解市场为何感到兴奋,但我对这类故事持谨慎态度。在没有任何确认之前,潜在的交易可能会产生大量动能,我不想将强劲的反弹误认为是长期投资论点得到改善的证据。

我的交易:

我持有 TSLL 以获取对 Tesla 的杠杆敞口,深知其波动幅度可能远大于 TSLA。虽然反弹感觉良好,但情绪可能同样迅速逆转。

我希望专注于我的投资论点,而不是让一则头条新闻左右我的信心。

要点:

对于 TSLL 而言,看对 Tesla 的长期潜力是不够的。股价的路径很重要,因为每日杠杆会放大收益和亏损。

我正在学习将兴奋感与证据区分开来。

图片 1,共 1 张
C
Captain's Watch

💾 内存收益挑战 — 选出赢家,赢取现金奖励!

三大存储巨头三天内接连发布财报——希捷周二、SK 海力士周三、西部数据周四——它们分别处于存储产业链的不同层级。选出本周净利润增长最高的一家,重仓买入,前三位最佳分析者各赢 2 新元。

这三只本周哪只净收益最高?
单选
105 人已参与
1 LONGBRIDGE MEMORY WEEK( CHALLENGE Three memory names, three days, one winner.
D
Dolphin Research

特斯拉 3Q26 火线速读:本季度业绩尚可:收入略低于预期,毛利率和现金流大超预期,经营利润受 AI 投入压制略低于预期。

卖车单价环比小幅下滑,但真实卖车毛利率升至 18.1%,得益于亚太交付占比提升、FSD 收入增长和规模效应;原材料涨价和利率上行仍是逆风。

储能收入比预期低约 27%,部署量和单价均不及预期;毛利率跳升主要来自关税退款和质保计提冲回两项一次性因素。不过需求强劲,2027 年 Megapack 已几乎售罄,管理层预计 ASP 与毛利率继续提升。

市场更关心的 AI 业务,指引中性偏弱:FSD 订阅、Robotaxi 里程和 Cybercab 执行好于预期,但消费者无人监督 FSD 推迟至 2Q27,Optimus 规模化至少还要一年,“年底十余个州” 的 Robotaxi 目标未重申,实质变现集中在 2027 年之后。

① Optimus: Fremont 已开始早期生产,百万台年产能设备大部分到位,但达到每周 2 万台至少还需一年;手部设计仍在调整,供应链需从零搭建,未给出当前产量和 2027 年目标。V3 未亮相,仅称 1 到 2 个月内发布非预编程任务视频。

约 2027 年底开始对外交付,届时 AI5 芯片已集成(计划 2027 年 4 月前后),初期以危险、重复、需 24/7 运行的工业场景为主。

② Robotaxi: 整体符合预期。已进入 6 个城市,年底前目标 24/7 运营并开上高速。当前瓶颈主要是技术,预计 1Q27 到 2Q27 转向监管。

本季度无实质报表影响,马斯克预计 2Q27 开始明显、下半年成为 “一件大事”。

Cybercab 是最大亮点:Austin 上线约一个月规模扩大约 10 倍,下月进入 Dallas;产线标称产能超 12.5 万辆/年,实际更高。计划年底前向客户交付少量,但绝大部分由特斯拉自营。

③ FSD: 全球付费用户超 170 万,高于预期的 157 万,订阅占比首次达 50%;北美交付时付费签约率超 75%(二季度约 55%),且新车均附 1 个月免费试用。

但消费者无人监督推迟:车辆需纳入地理围栏和车队管理体系,首批客户车辆预计 2Q27 加入 Robotaxi 车队,比此前 “最早 4Q26” 晚约两个季度;V15 未给具体日期。欧盟全境批准,马斯克称晚于一季度会感到意外。

2026 年 Capex 指引已从超过 250 亿美元下调到约 200 亿美元,短期现金流压力缓解;但明年会明显上升,2028 年达到数百亿美元量级,投向包括 Robotaxi 车队、Optimus 产能、算力和晶圆厂。$特斯拉(TSLA.US)

图片 1,共 1 张