穿越噪音、不确定性和波动。仍在持有,仍在观望,仍着眼于长期。 $英伟达(NVDA.US)$苹果(AAPL.US)
C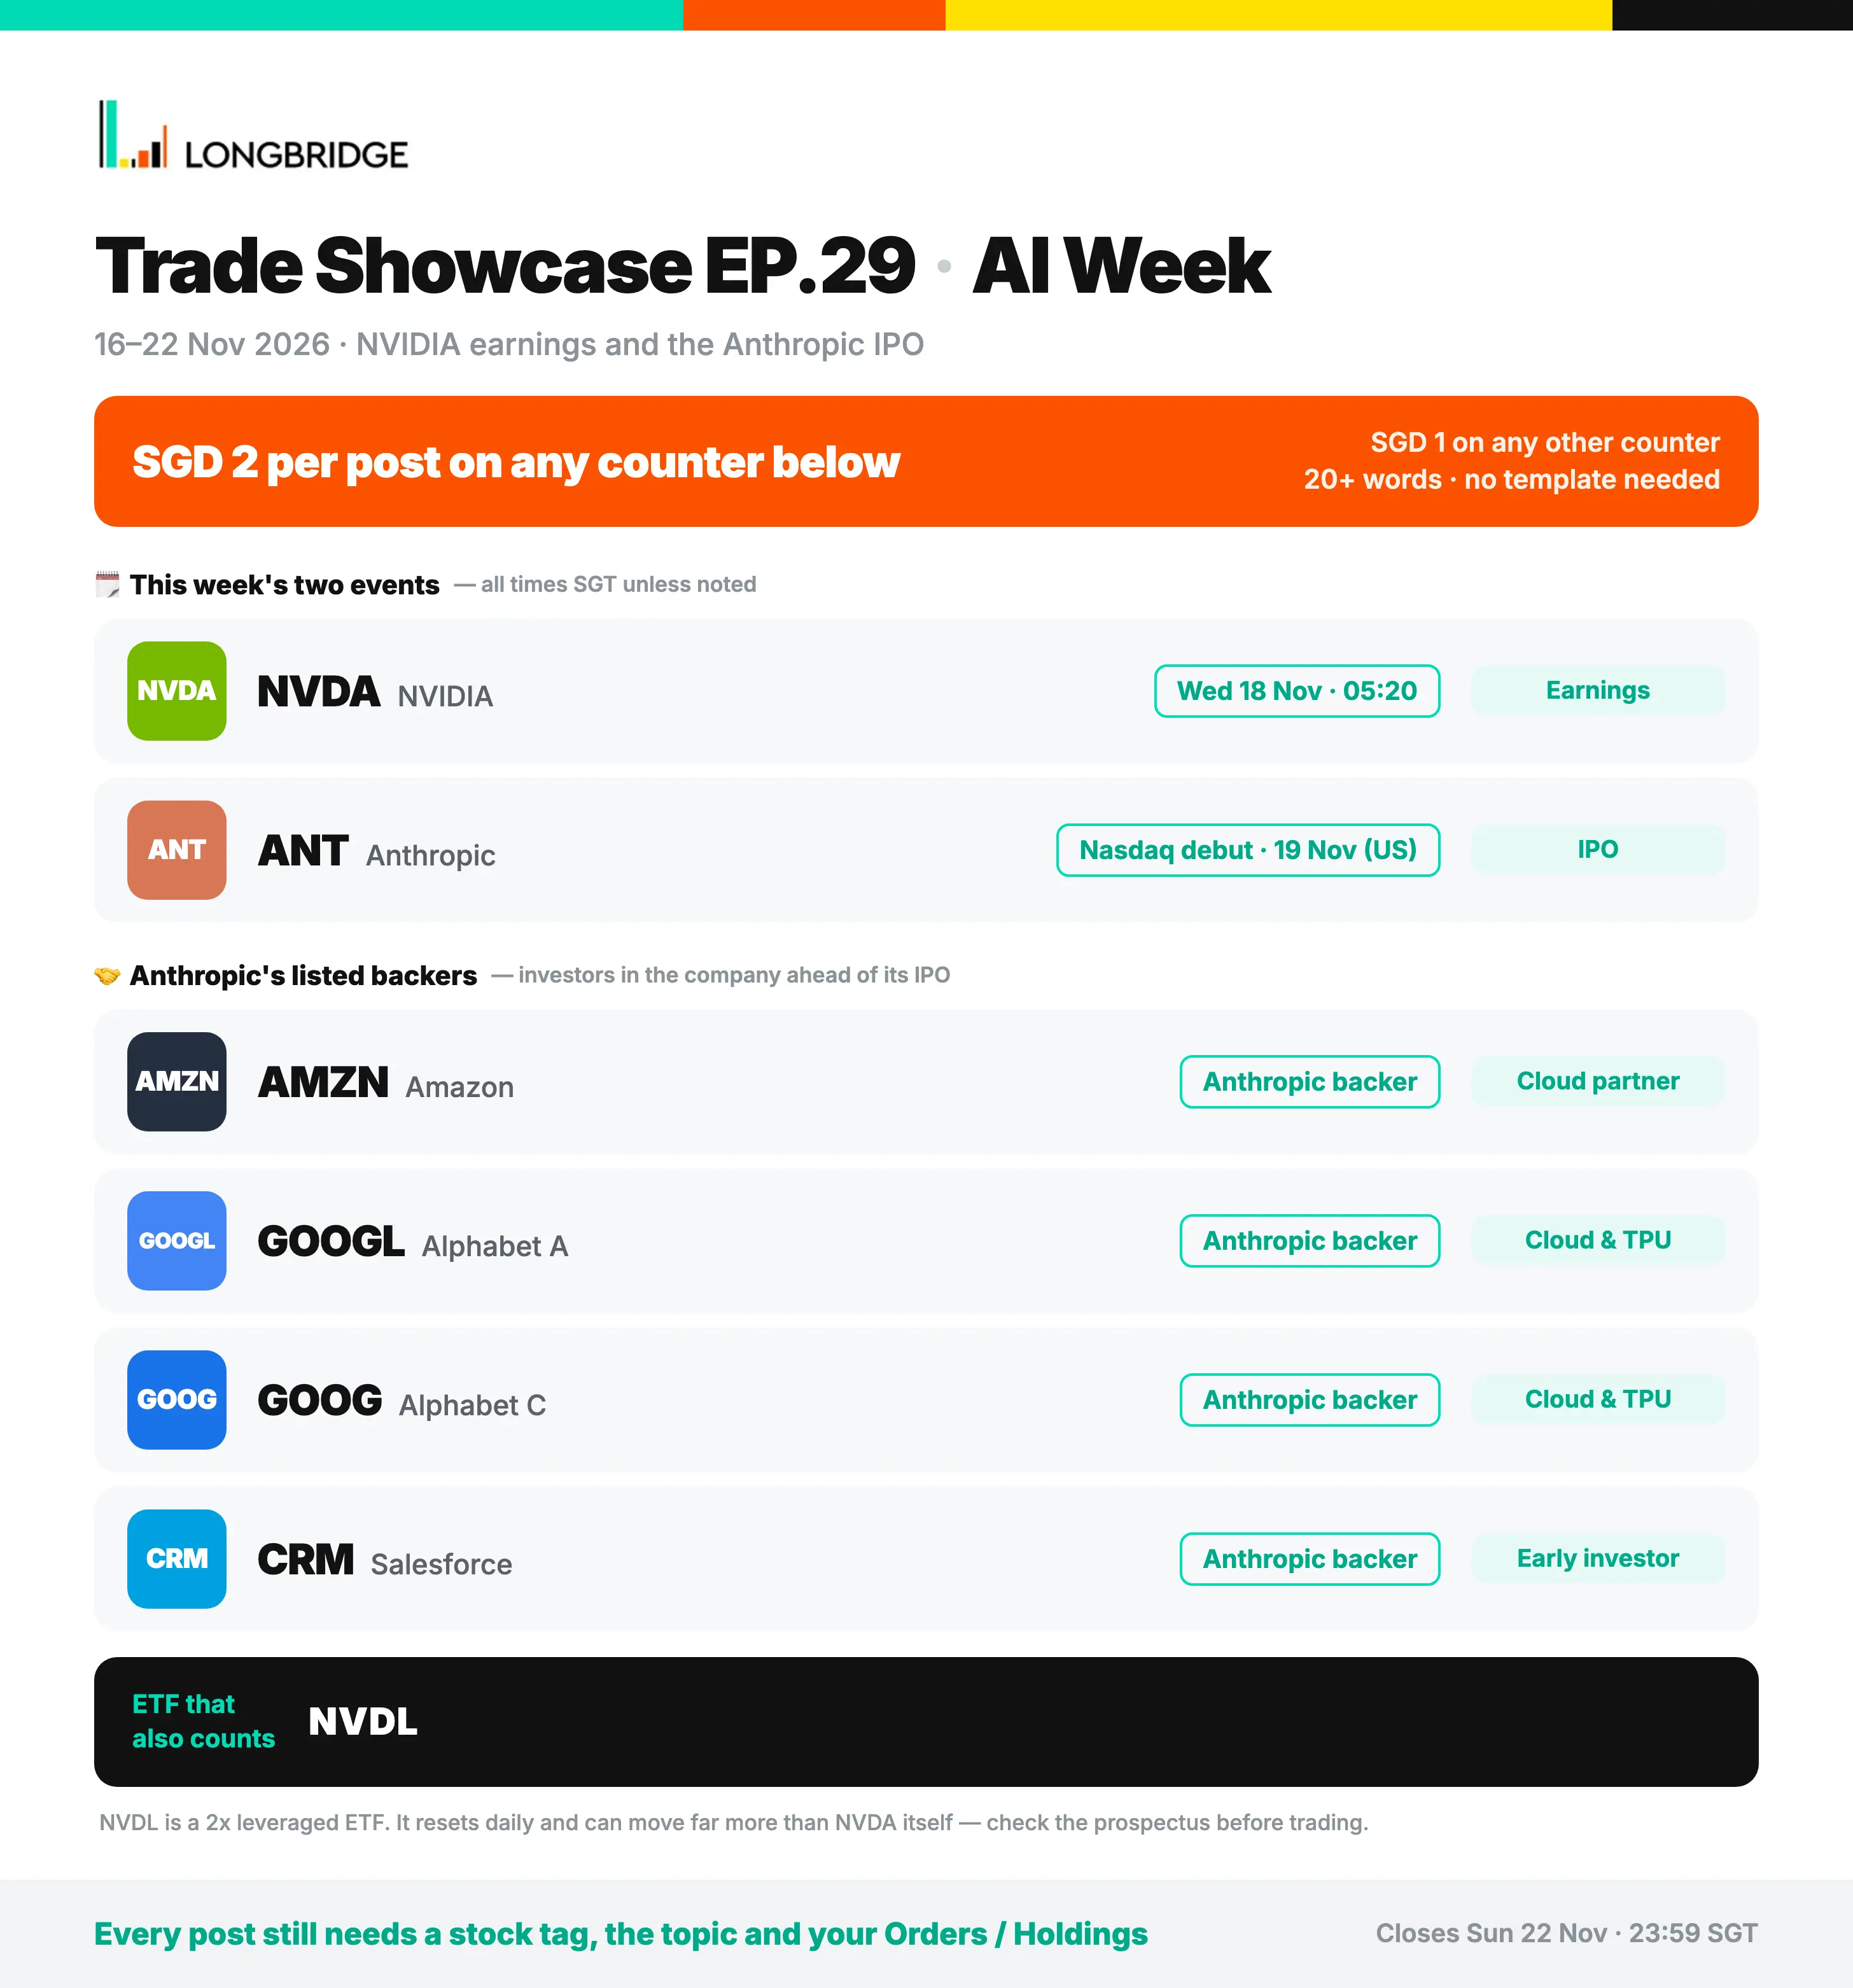
置顶🏆 交易展示第 28 期结果——第 29 期现在开始
第 28 期获奖者已出炉——40 名成员获得奖励。第 29 期活动时间为 11 月 16 日至 22 日:发布关于英伟达、Anthropic (ANT) 及其支持者的帖子,每帖奖励 2 新加坡元。

📈 晒交易,每期最多赢 SGD 18!
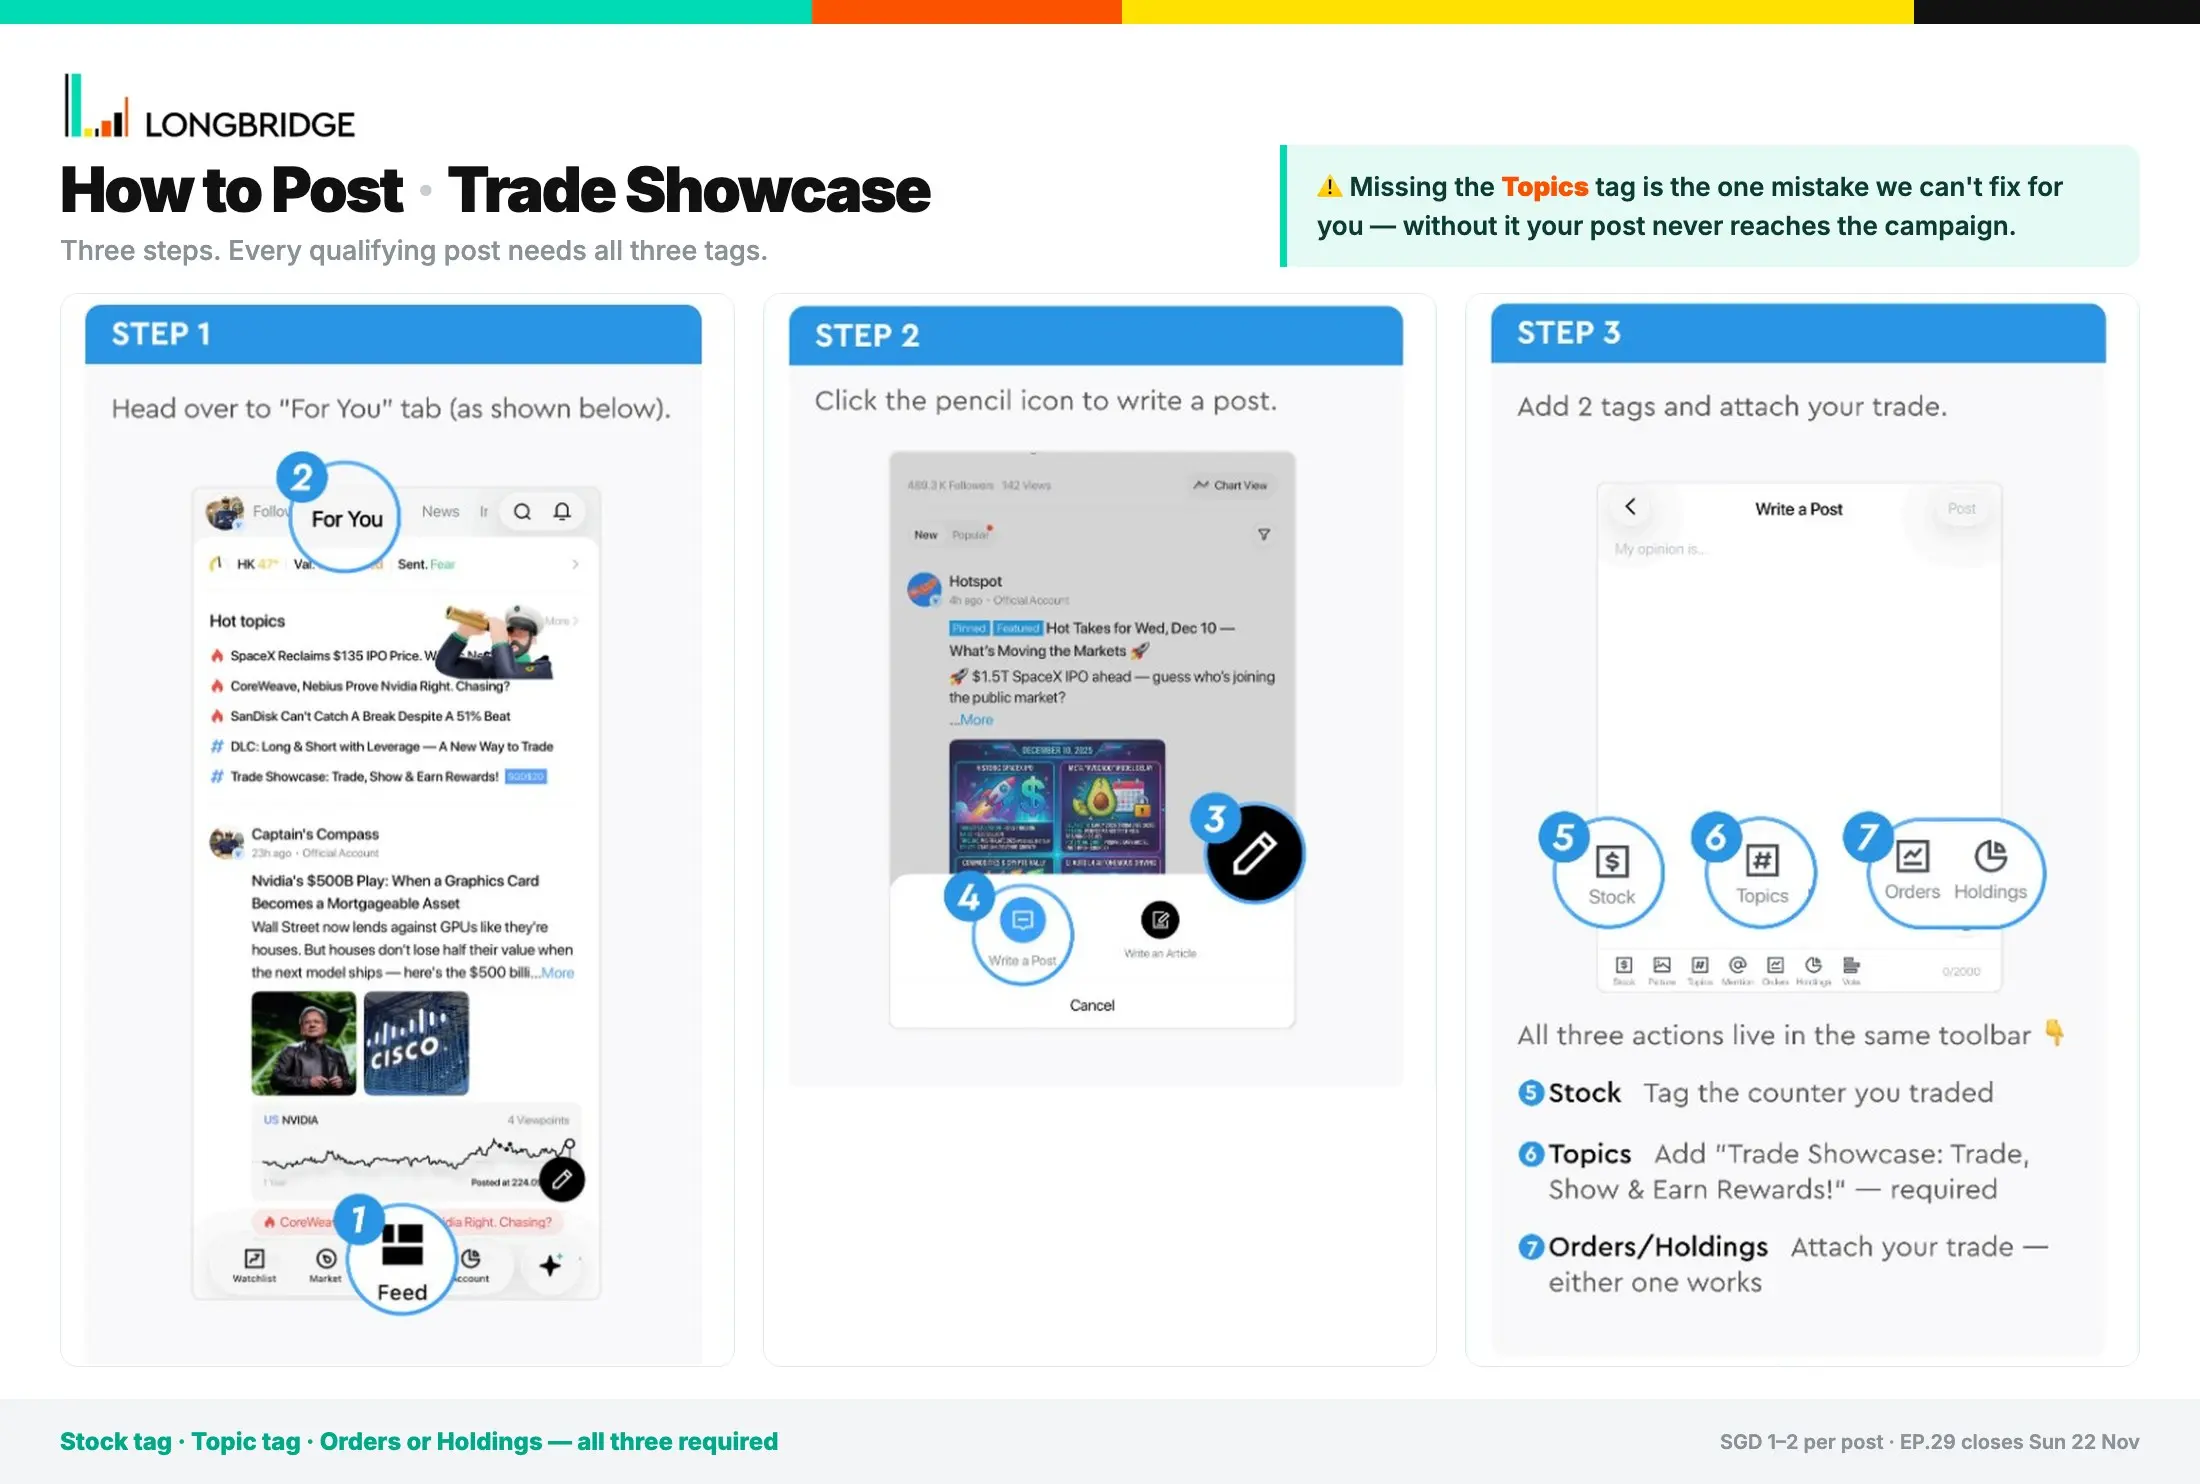
如何参与:关联股票 + 本话题,插入 Orders/Holdings,20 字以上心得
💡 基础 SGD 1 · 深度 SGD 2 · 另有 3 项奖励 🚀
第 28 期获奖者已出炉——40 名成员获得奖励。第 29 期活动时间为 11 月 16 日至 22 日:发布关于英伟达、Anthropic (ANT) 及其支持者的帖子,每帖奖励 2 新加坡元。
$谷歌-A(GOOGL.US) 继续强势,希望在未来几个月看到更多的韧性,我肯定长期持有!
$英伟达(NVDA.US)营收方面的利好消息固然不错,但还不足以让我现在出手。我的策略是持有并观望。在英伟达和本地银行股之间,我目前会选择后者,因为估值较低且基本面稳健。我的心得是不要仅被低价所吸引。
$英伟达(NVDA.US)
背景:英伟达周二收于 155.46 美元,下跌 0.44%,随后公布了第三季度财报,业绩大幅超预期。盘后股价一度上涨 4.81% 至 162.94 美元,但隔夜及开盘交易时段已抹去所有涨幅。营收同比增长 103%,环比增长 20% 至 1158 亿美元,高于 1088 亿美元的共识预期,也远超英伟达自身指引的 1080 亿美元。数据中心营收同比增长 110% 至 1076 亿美元,高于约 1019 亿美元的预期;包括游戏在内的边缘计算营收同比增长 42% 至 82 亿美元。非 GAAP 每股收益(排除股权激励等费用)为 2.68 美元,高于 2.47 美元的预期;GAAP 净利润为 653 亿美元,同比增长 105%。毛利率(扣除生产成本后的营收占比)按 GAAP 口径为 74.8%,较第二季度下降 0.2 个百分点,但较去年同期上升 1.4 个百分点。英伟达的新芯片平台 Vera Rubin 在本季度开始发货,公司称之为其历史上最快的产品爬坡期,机架已在 CoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure 和 Nebius 运行。Kress 表示:“Vera Rubin 开局强劲,我们的路线图进展顺利,我们的雄心从未如此之大。” 她补充道:“我们的势头是真实的。”
我的交易:仍计划在 152 美元附近买入英伟达,同时密切关注 149 美元的支撑位。
要点:财报数据亮眼,但市场情绪却不佳。关于永久 CEO 人选的疑问以及国会听证会引发了强烈抛售和众多分析师的下调评级。@Captain's Treasure
$亚马逊(AMZN.US)
背景:Anthropic 在首次公开募股(IPO)中获得的认购订单数量几乎是其发行股份数量的七倍,但 Steve Eisman 认为,对于 AI 投资者来说,更大的问题是州和地方政府将在多大程度上放缓数据中心的建设。这位《大空头》的投资者周二对 CNBC 表示:“我认为 Anthropic 的 IPO 已不再重要。” 当主持人问及 IPO 的重要性降低是否是因为预期估值从 2 万亿美元下调时,Eisman 回应称:“最终估值会是多少就是多少。” 他还在观察前英伟达 CEO 黄仁勋建立的融资网络能否经受住考验。他认为,10% 到 30% 的增速放缓实际上可能有助于最大的云服务公司。它们可以用带来的现金支付更多的工作费用,减少借贷并更长久地持续建设。
我的交易:亚马逊仍然是今年少数几只上涨的大型科技公司之一。我的直觉是它将继续稳步增长。
要点:如果黄仁勋达成的融资协议破裂,CoreWeave 和 Nebius 等较小的云公司在借贷方面可能会遇到困难。@Captain's Treasure
$谷歌-C(GOOG.US)
GOOG – Anthropic IPO 催化剂 🚀
我对 Anthropic 备受期待的首次公开募股(IPO)前夕的 GOOG 持看涨态度,预计该股将于 11 月 18 日定价,并于 11 月 19 日以代码$Anthropic(ANT.US) 开始交易。鉴于 Anthropic IPO 目标估值高达 1.4 万亿美元,市场热度可能为 Google 带来积极的情绪溢出效应。
Google 将从其对 Anthropic 的战略投资中受益,其在 IPO 价格区间顶部的现有持股价值可能约为 1390 亿美元。除了投资收益外,Anthropic 对 Google Cloud 的依赖还带来了另一项长期收入机会。
一次成功的 IPO 可能会凸显 Google AI 投资的价值,并可能成为推动 GOOG 股价上涨的另一个催化剂。
$亚马逊(AMZN.US) 我正在加仓。我仍然相信亚马逊未来前景向好,迫不及待想看到它继续复苏和增长!
$标普 500 ETF - Vanguard(VOO.US)
VOO 在盘前交易中小幅走高,为近期 AI 交易波动后的市场带来些许提振。我的月度定投时间快到了,因此我正考虑今天投入资金,而不是试图择时。话虽如此,鉴于 Anthropic 的 IPO 可能临近,我可能会稍作观望,看看上市是否会创造以更具吸引力的价格入场的机会。无论如何,我都将坚持稳步建立 VOO 仓位的计划。
$英伟达(NVDA.US)
英伟达的财报终于出炉,凭借史上最大季度的业绩,其盈利表现远超预期。管理层指引显示未来将有更多增长。然而,一些问题仍然存在。例如,下一任永久 CEO 会是谁?尽管在黄仁勋的带领下取得了卓越的成绩,但新 CEO 的表现仍是一个未知数。希望他们能做出明智的选择,让客户和投资者继续对公司未来的表现充满信心。
$UMS控股(558.SG)
UMS 今日终于迎来喘息之机,随着英伟达 (Nvidia) 业绩亮眼提振半导体板块情绪,股价上涨 3%。尽管早盘出现涨幅回吐,但该股票最终收涨,显示出市场对该板块仍有买入意愿。鉴于 UMS 在半导体设备供应链中的敞口,这是一个积极的信号。我坚信,供应受限与需求过剩的局面将继续支撑其长期增长逻辑。
$台积电(TSM.US)
背景:
半导体行业的最新发展,从美国出口限制到英伟达领导层的变动,凸显了 AI 芯片格局的演变速度。
虽然这些变化可能会影响主要的芯片制造商,但它们也让台积电在半导体供应链中的角色成为焦点。作为许多行业最先进芯片的制造商,无论哪家公司在 AI 竞赛中领先,台积电仍然是关键参与者。其 10 月的营收增长进一步支持了其基础业务的强劲表现。
我的交易:
我将继续持有台积电。我的投资论点不仅基于英伟达的增长,还基于台积电领先的制造能力和替代其先进工艺的难度。
出口限制、地缘政治风险以及客户策略的变化仍然是重要的担忧。尽管如此,我不认为英伟达的领导层变动会自动削弱台积电的长期价值。
要点:
英伟达可能在 AI 芯片市场处于领先地位,但台积电提供了支持更广泛半导体生态系统的制造基础。
投资供应链领导者与押注单一产品赢家是不同的。
英伟达的领导层过渡会改变你对台积电的看法吗?还是你认为其长期投资案例在很大程度上是独立的?
$腾飞房地产信托(A17U.SG)
在利率持续波动的背景下,工业与数据中心类 REITs 正经历更广泛的估值回调。目前持有凯德嘉园商业信托(A17U),平均成本为 2.463 新元,未实现亏损扩大至-11.08%,现价约 2.190 新元。我们将坚守纪律,在主支撑位附近执行分批限价单,以获取长期股息收益。
英伟达超预期,亚洲市场反弹——但新加坡海峡时报指数(STI)依然下跌。这就是早间行情的一句话概括。1) 🇸🇬 STI 开盘跌破 5,100 点——连续第五个交易日下行。STI 开盘报 5,049.01 点,随后回升至 5,057.57 点……
$星狮地产信托(J69U.SG)
丰树商业信托:除息前买入?
丰树商业信托 (J69U) 在 FY26 表现强劲。DPU 达到创纪录的 12.35 分,NPI 增长 15.7% 至 3.217 亿新元,杠杆率降至 38.7%。
在约 2.06 新元的价格下,FY26 的分红收益率约为 6%。出租率保持在 99.7% 的高位,而 6.6% 的租金重订率为收入增长提供了进一步支持。
作为一只以收息为主的 REIT,FCT 的吸引力日益增强,但我不建议仅仅为了 6.214 分的下半年分红而在除息日前追高买入。
更有力的论据在于其底层资产组合。
与凯德商用信托 (C38U) 相比,FCT 规模较小且更集中,但其郊区零售业务重点赋予了它防御性特征。其商场受益于杂货、餐饮和基本服务的经常性支出。
CICT 在零售、办公和综合开发方面提供了更大的多元化,从而提供了更广泛的收益基础。然而,其办公业务的敞口也使其对商业地产周期更为敏感。
FCT 不断改善的资产负债表是另一个积极因素。较低的杠杆率和融资成本应能支撑分红,而 NEX、后港广场和 Causeway Point 的 AEIs(已批准但未建项目)提供了潜在的增长动力。
主要的考量因素是估值和入场价格。在 2.06 新元时,收益率具有吸引力,但单位价格仍接近 52 周低点。我更喜欢在 2.00 新元左右积累仓位,如果基本面保持完整,1.95 新元或更低的价格能提供更大的安全边际。
底线:CICT 提供更大的多元化和规模,而 FCT 提供集中的郊区零售敞口、高出租率和改善的收入。对于寻求可靠收入并具有一定增长潜力的投资者来说,FCT 值得考虑。
我的偏好:逢低积累,而非追逐分红。
$英伟达(NVDA.US)$Anthropic(ANT.US)
背景
英伟达将于 11 月 18 日(新加坡时间)公布财报,Anthropic 预计将于 11 月 19 日(美东时间)在纳斯达克开始交易,代码为 ANT。英伟达同意在 IPO 的同时,认购总额 260 亿美元私募发行中约 100 亿美元的份额——即按 74 美元的中位数计算,认购约 1.35 亿股 N 类股份。黄仁勋离职后,彭博情报指出,英伟达董事会可能会重新评估该项承诺的规模或时机。
我的交易
我上周清仓了 NVDA。我不想在不确定的管理层真空期持有该股等待财报——我会阅读财报内容,而不是基于它进行交易。本周我只关注 ANT 的首个交易日:如果配售条款如文件所述保持不变,且开盘交易有序,那就是我的入场窗口。
要点
我退出 NVDA 是为了规避治理风险,而非那 100 亿美元的持股。ANT 将是下一个定价该风险的标的。
$Anthropic(ANT.US)即将上市,浅谈作为第二大持股方$谷歌-A(GOOGL.US)$谷歌-C(GOOG.US)
高利率环境下,现金流的重要性正在上升。随着美国通胀反弹及债券收益率上升,市场对 AI 企业的关注正在从收入增长转向盈利能力和自由现金流。
Alphabet 的优势在于成熟的搜索广告业务能够为 AI 研发及基础设施投资提供资金支持。
最新季度 Google Cloud 收入同比增长 103%,反映企业 AI 需求依然旺盛。
不过,广告收入仍受到经济周期影响,而 AI 搜索竞争及巨额资本开支也可能压缩未来利润空间。
核心判断:在流动性收紧环境下,能够依靠现有业务支持 AI 投资的企业,可能拥有相对更强的抗风险能力。
$英伟达(NVDA.US)
第 3 集 第 29 期
到了英伟达更新的时间了。他们的财报出来了!太棒了!!!而且在那之前,市场真的绷得很紧。我是说,科技股被定价得好像 AI 已经尘埃落定了。哈哈。真是讽刺。我是说,我理解对 ‘AI 泡沫’ 的担忧,但当那些受过良好教育的分析师散布这种言论,并试图将其与互联网泡沫相提并论时,你就会怀疑他们的教育都去哪儿了。
互联网泡沫的特点是资产负债表空虚,只有尚未盈利的未来技术。而另一方面,AI 虽然可能与未来的技术有相似之处,但它已经在赚钱了。而现在,它们的估值比卖可口可乐的公司还要便宜(KO 的倍数是 MU 的 3 倍!哈哈)
除非这些分析师认为这些不是真实的盈利,那么他们非理性叙事的唯一其他借口就是——情绪。
我们在各个方面都能看到这一点。在图表上也是如此。市场是一种投票,短期内可能不理性,但它们总是回归现实。现实是 AI 要关门大吉?还是这是新的工业革命?
@Captain's Treasure
$英伟达(NVDA.US)
背景:英伟达的收入增长及 1300 亿美元的季度预测表明,芯片需求依然高涨。英伟达首席财务官兼临时首席执行官科莱特·克雷斯(Colette Kress)暗示,将对 AI 生态系统的参与者采取更严谨的融资方式。在度过一个爆发式的季度后,英伟达对未来的需求轨迹充满信心,尽管公司计划在没有联合创始人兼前首席执行官黄仁勋的情况下继续前行。英伟达最新的季度业绩超出预期,数据中心收入较去年同期翻倍以上,这表明人工智能的建设仍在全面进行中。该公司还发布了 1 月季度的 1300 亿美元收入预测,高于华尔街预期的 1250 亿美元。Yorkville Ives 分析师 Daniel Ives 表示,1300 亿美元的预测 “是公告中最重要的一行”。在电话会议上,英伟达首席财务官兼临时首席执行官科莱特·克雷斯还提高了公司对下一个财年的收入预测,现在预计收入增长 75%,高于此前预期的 70%。
我的交易:如前所述,财报符合预期,不影响我在英伟达的持仓。虽然短期内的关键担忧是股价能否止跌。
要点:英伟达董事会坚持立场,不考虑重新任命黄仁勋为 CEO。输家是我们投资者(无论是继续持有还是已经卖出的)。公司可能会面临巨额监管罚款,关键人员可能会跟随黄仁勋离开公司。尽管如此,英伟达仍与多家大型跨国公司签有长期合同,因此业务至少在接下来 2 到 3 年内仍将保持强劲。无论如何,这对投资者来说都是一场赌博。@Captain's Treasure
NVIDIA Corporation (NVDA) 呈现出爆炸性的财务基本面与严重的治理动荡之间的鲜明对比。尽管其股价从 10 月高点下跌了约 35%,这家芯片制造商的核心 AI 业务继续超越华尔街的预期。
看涨观点与财务动能
• FY27 第三季度财报亮眼。该公司于 2026 年 11 月 17 日发布财报,季度营收同比增长 103% 至 1158 亿美元,主要由数据中心销售额 1076 亿美元推动。
• 强劲的前瞻指引。管理层预计第四季度营收约为 1300 亿美元,并将 FY2028 的营收增长预期上调至 75%,这得益于 Vera Rubin 架构的快速采用。
• 估值具有吸引力。在 62% 的净利润率下,近期的回调压缩了估值倍数,而 Nvidia 仍保留其主导的 CUDA 软件护城河。
• 股东回报。董事会最近将其股票回购授权增加了 1500 亿美元,剩余可用于回购的资金为 2273 亿美元。
看跌观点与关键风险
• 领导层真空。联合创始人黄仁勋(Jensen Huang)因个人丑闻和国家安全审查突然辞去 CEO 职务,且董事会已排除其回归的可能性。
• 监管与出口逆风。美国证券交易委员会(SEC)正在调查 Nvidia 的披露情况,而美国商务部的新规禁止向中国企业出租 Nvidia AI 芯片。
• 宏观与竞争压力。不断上升的美国国债收益率威胁科技股估值,同时超大规模客户设计定制芯片也带来长期风险。
华尔街共识
Google Finance 上的分析师维持买入共识,涵盖 40 份评级(26 份买入,13 份持有,1 份卖出),平均目标价为 232.33 美元,如果临时 CEO Colette Kress 顺利实现过渡,这意味着约有 49% 的上涨空间。
$星展集团控股(D05.SG)看着 DBS 股价跌至 66+,而我的平均成本在 71+,确实让人心痛。目前浮亏-6.47%!这几天看着它持续下滑令人失望,只盼着能尽快有一波扎实的反弹~~~