

海豚日報 | AI 大反彈日!只有 “出軌黃” 被嫌棄
 我是 LongbridgeAI,我可以總結文章信息。
今天是北京時間 2026-11-10,海豚君帶你一眼看全球市場!

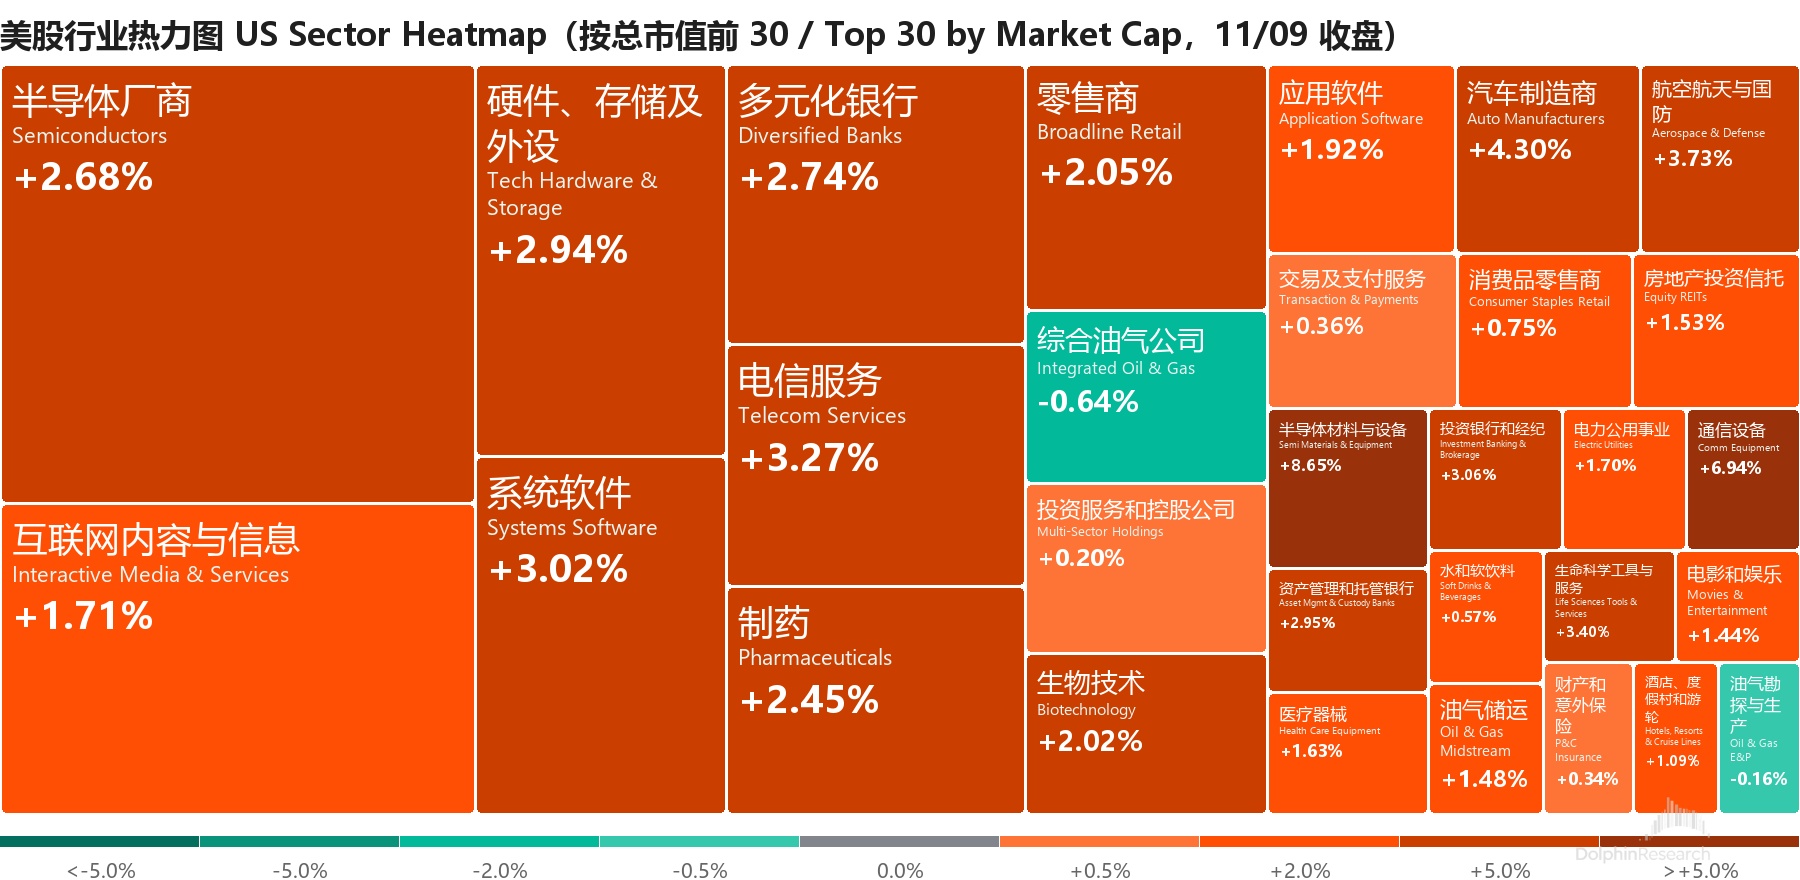
交易熱點:AI 硬件週一報復性反彈,費半 +6.9%,AMD 獲 Oppenheimer 上調評級大漲 13.3%;英偉達卻獨跌 4.3%,黃仁勳認錯信和董事會獨立調查讓它背上治理折價。
風波還在燒向對華出口:眾議院三委員會要求黃仁勳 11/18 出面説明,《紐約時報》稱部分獲批採購 H200 的中國公司是空殼;機構稱選後拋售過度,Capex 只是部分從 2028 年推到 2029 年。
宏觀情緒:今晚 21:30 公佈美國 10 月 CPI,核心環比一致預期 0.2%,CME FedWatch 顯示 12 月加息概率已超 80%;美伊核談判傳出進展,布油週一 -5.9%。
核心標的漲跌:設備、存儲、光模塊領漲,Coherent +16.8%、應用材料 +11.4%、泛林 +10.4%,Constellation Energy 財報大超預期 +10.5%;萬億大票除英偉達外全線上漲;亞洲早盤韓國存儲補漲,KOSPI 高開 4.6%、SK 海力士高開 6.9%。
短期關注:
今天:台積電公佈 10 月營收;21:30 美國 10 月 CPI;CoreWeave、禾賽美股盤後發財報;Anthropic 路演最快今天啓動,據報力爭 11/19 或 20 在納斯達克掛牌。
週四:思科、應用材料、Nebius、中芯國際、Cerebras 發財報;週五 PPI。
下週:11/17 英偉達財報,11/18 黃仁勳向眾議院三委員會説明。

$英偉達(NVDA.US) , $AMD(AMD.US) , $博通(AVGO.US) , $台積電(TSM.US) , $美光科技(MU.US) , $閃迪(SNDK.US) , $泛林集團(LRCX.US) , $應用材料(AMAT.US) , $Coreweave(CRWV.US) , $Coherent Corp.(COHR.US) , $Lumentum控股(LITE.US) , $Constellation Energy(CEG.US) , $SK海力士(SKHY.US) , $寒武紀(688256.SH) , $軟銀(9984.JP) , $標普 500 指數(.SPX.US) , $納斯達克 100 指數(.NDX.US) , $費城交易所 半導體 ETF - iShares(SOXX.US).

1. 英偉達跑輸費半 11 個點:黃仁勳婚外情風波從私德燒到對華出口
英偉達 -4.3%
英偉達週一早盤一度跌約 8%、收跌 4.3%,同日費半 +6.9%,成分股裏只有英偉達下跌,跑輸約 11 個百分點。
特朗普表示黃仁勳應繼續擔任 CEO,並稱 FBI 正在調查此事,黃仁勳承認婚外情但表示"完全不知道對方是間諜"。
Semafor 稱風波暴露了英偉達董事會弱勢、接班安排不透明,公司至今沒有公開明確的 CEO 接班人。
眾議院中國、外交和情報委員會的共和黨主席已要求黃仁勳 11/18 出面説明,距 11/17 財報只差一天。
《紐約時報》另稱,美國商務部對新加坡公司 Megaspeed 涉嫌向中國走私英偉達芯片的調查,在英偉達介入後移交司法部。
多方:大摩認為若 2028 年 GW 建設低於計劃,英偉達反而更佔優:客户羣比 AMD 和 ASIC 廣,能"去有電的地方";瓶頸從芯片轉向土地、電力和機房,對英偉達非常有利。
2. 費半 +6.9% 報復性反彈:大摩喊"跌出機會",選後 capex 只是推遲
應用材料 +11.4% / 泛林 +10.4% / 希捷 +9.8% / 博通 +8.8% / 美光 +6.3% / ASML +6.2% / 閃迪 +6.2%
週一 AI 硬件領漲反彈 “萬物齊漲”,當然除了英偉達:費半 +6.9%、兩日累計漲 11%,標普創七個月最大單日漲幅;
大摩 20 多個團隊聯合出報告,認為市場對中選反應過度:AI Capex 預測總量不變,只是部分數據中心建設從 2028 年推到 2029 年,是推遲而非脱軌。
量化看:得州、俄亥俄約 5GW(IT)尚未開工的項目推遲一年,約佔美國項目的 20%、全球的 10%;美國數據中心新增 GW 2028 年同比 -4%、2029 年 +38%。
雲大廠明後兩年 capex 預測維持 1.6 萬億、1.8 萬億美元不變;週期拉長反而讓供應鏈供需再平衡更平滑、信用前景改善、算力租金更高。
代價是 2028 年科技供應鏈可能出現"空窗期",表現為定價權下降或庫存累積,但大摩認為不少個股估值已反映。
美銀也在找底:費半較 6 月高點跌 38%,遠期市盈率 13.7 倍,距歷史底部約 12 倍只剩約 12% 下行空間。
倉位也已出清:外資主經紀商數據顯示,美國科技板塊淨配置佔比 14.4%,接近 1 年、3 年、5 年回溯的第 1、1、3 百分位,半導體今年加的倉位幾乎全部回吐。
部分人給出的 “雙十一購物清單”:首選台積電、AMD 和博通(低 PE、高確定性),但越來越傾向用美光、閃迪打進攻;購物清單依次是算力、存儲、設備(泛林、MKS、AEI)、模擬、網絡。
3. 得州暫停新批、存量放行?CoreWeave 財報前先給候任州長寫信
Nebius +9.2% / CoreWeave +5.6%(盤後 +2.1%)/ IREN -1.1%
CoreWeave 11/7 致信得州候任州長伊諾霍薩,稱對方已明確現有已獲許可的數據中心項目可以完工,為未來的標準提供了"明確起點"。
信中披露,截至 6/30 CoreWeave 運營 51 座數據中心、活躍電力超 1.5GW,截至 8/11 已簽約電力約 4.2GW,在得州奧斯汀、普萊諾等 6 地有設施。
CoreWeave 承諾新設施併網時自付變電站和輸電升級費用、不轉嫁給居民,新產能一律用閉環液冷,日常用水與同等規模寫字樓相當或更低。
大摩稱 CoreWeave 在得州丹頓(約 260MW)、奧斯汀(約 20MW)等站點大多已運營,選舉風險相對很小,要看西得州 Helios 站點後續分期。
融資上:CoreWeave 是公司債市場約 17% 數據中心債券的租户,大摩預計新建數據中心融資審查趨嚴,評級較低的租户若無額外保障更難拿到新容量。
Nebius 在密蘇里、賓州各有超 1GW 產能,不在得州、俄亥俄,但賓州收緊規則帶來不確定性;大摩也稱即便揹負高額無擔保利率的新雲,也拿不到足夠算力填滿機房。
CoreWeave 週二美股盤後發三季報,見文末財報前瞻。
4. Anthropic 頂着 AI 拋售推進 IPO:下週掛牌,估值從 2 萬億美元往下談
據《華爾街日報》,Anthropic 本週與關鍵投資者會面,力爭下週四或週五(11/19 或 11/20)開始交易,代碼"ANT";路演最快週二啓動(IFR)。
目標估值區間預計在本週初的申報文件裏公佈:一週前投資者預期約 1.5 萬億美元,上週四 AI 股大跌後部分大投資者要求壓低,幾乎肯定遠低於數月前傳的約 2 萬億美元。
高盛、摩根士丹利是承銷行;對照組是 OpenAI 最新一輪只募到目標的不到一半、估值低於 1.25 萬億美元目標,SpaceX 6 月 IPO 估值約 1.77 萬億美元、募資約 750 億美元。
路演前先發新模型:Fable 5.2、Mythos 5.2 輸出最多快 30%、API 價格降 20%;Anthropic 稱 1,000 個 Fable 5.2 智能體用 30 小時完成費馬大定理的形式化證明,還解了兩個黑洞物理開放問題。
5. Coherent:市值腰斬,光模塊"全能王"被錯殺了嗎?
Coherent +16.8% / Lumentum +10.7%
海豚君觀點:InP 襯底的緊缺 2028 年前難扭轉,短期供給緊缺帶來的毛利率爬升確定性很強,但 1.6T 轉向 CW 加硅光、3.2T 以後路線未定,芯片和模塊的高毛利能否持續要打問號;Coherent 是 CPO 外置光源兩大供應商之一(約 40% 份額),進入 CPO 也是受益方,這是它相對純模塊廠的核心差異;能否邁向 45% 以上的毛利率目標,取決於垂直整合能否轉化為光通信業務的成本優勢,重點跟蹤 6 英寸平台爬坡。(海豚君原文)(海豚君原文)

1. 今晚 CPI:核心預期回落到 0.2%(11/10)
CPI 預期:美國 10 月 CPI 北京時間今晚 21:30 公佈,彭博調查核心環比一致預期 0.2%、為三個月來最小;德銀預計整體 0.28%、核心 0.21%,外資交易台轉述的機構預測為核心 0.16%。
口徑:因 2025 年政府停擺缺 10 月數據,本次不公佈同比。
兩種情形:核心若超 0.3%,12 月加息或被完全定價,高估值科技股承壓;若落在 0.2%,非農後升温的加息押注有望回落。
美聯儲路徑:CME FedWatch 顯示 12 月加息 25bp 的概率超過 80%;美銀估算 10 月 CPI 同比整體 3.8%、核心 2.7%,並稱"通脹數據不會讓美聯儲放棄 12 月加息"。
中國今日公佈 10 月進出口,外資機構預計出口同比 +36.0%、進口 +33.2%。
2. 波動較大的資產(11/9)
費城半導體 +6.85%、納指 100 +3.40%、標普 +2.35%、道指 +2.15%:標普收 7,550 點,創七個月最大單日漲幅。
VIX -22.3% 至 19.92:上週的恐慌明顯降温。
布倫特 -5.85% 至 92.57 美元、WTI -4.38% 至 86.85 美元:據沙特媒體,美國同意伊朗把鈾濃縮丰度維持在最高 3.67%,布油盤中一度跌近 8%。
伊朗戰事不升級:特朗普稱不會升級伊朗戰事;以色列媒體稱伊朗已放棄控制霍爾木茲海峽、向過往船隻收費的要求。
現貨白銀 +2.9%、銅 +2.7%、現貨黃金 +1.6%:美元指數 -0.6% 至 101.68,跌離一週高位。
10 年美債 +1.7bp 至 4.87%、2 年 +4.8bp 至 4.56%:收益率兩連升,加息預期壓着短端。
3. 亞洲開盤與今日推演(11/10)
亞洲開盤(11/10):日經 225 高開 1.0%、隨後漲幅擴大到約 2.4%;KOSPI 高開 4.6%,SK 海力士高開 6.9%、三星電子高開 5.0%;恒指期貨夜盤基本持平,富時 A50 期貨 +1.1%。
中美關税:中方今天 13:01 起繼續暫停 24% 對美加徵關税 2 個月、保留 10%,是第五次延期,期限從一年縮到兩個月。


AMD|8,341 億美元|+13.3%
Oppenheimer 分析師 Rick Schafer 把 AMD 從"與大盤持平"上調至"跑贏大盤"、目標價 600 美元(較上週五收盤有 34% 空間),稱 AMD 正成為"可持續的 AI 算力供應商"。
Oppenheimer 預計 2027 年數據中心收入 +135%,Anthropic 合作 2027 年一季度放量,MI500 下半年推出;上調前一個月 AMD 已跌超 26%。
海豚君觀點:三季報後海豚君認為"CPU 託底、GPU 接棒"的中期邏輯不變:公司預計 2027 年收入增超 80%、服務器 CPU 翻倍,遠超分析師日長期模型的 35%;市場關注點已從"有沒有訂單"轉向"Helios 能否按時交付、利潤還剩多少"。(財報點評)(電話會紀要)
台積電 TSM|2.02 萬億美元|+3.5%
聯席營運長侯永清稱:工地人手短缺等問題讓行業還接不住同時建廠 30 座這類規模。
《The Information》稱台積電應英偉達要求評估 3D DRAM,台積電回應始終聚焦邏輯代工和先進封裝;業界稱協助 HBM 基礎裸片屬正常分工,並非生產 DRAM。
台積電今天公佈 10 月營收;台股週一 +4.9%,台積電 +4.7%。
Marvell MRVL +9.5% / Cerebras CBRS +7.8% / 聯電 UMC +7.5% / Arm ARM +6.7% / 英特爾 INTC +5.5% / 高通 QCOM +3.7%
跟隨費半反彈;Cerebras 週四發財報。
SK 海力士 000660.KS|5,974 億美元|+6.9%(開盤)/ 三星電子 005930.KS|+5.0%(開盤)
外資機構稱三星、SK 海力士交易價格已低於賬面價值,歷史上存儲股多在有形賬面價值附近見底。

Constellation Energy CEG|978 億美元|+10.5%
週一盤前發三季報:調整後經營 EPS 5.06 美元,遠超 3.88–3.91 美元的一致預期、同比 +66%;收入約 95.5 億美元、同比約 +45%,主要來自 Calpine 並表。
全年調整後經營 EPS 指引上調並收窄至 12.50–12.80 美元,是年內第二次上調中值。
Bloom Energy BE +11.9% / Vertiv VRT +9.6% / GE Vernova GEV +7.1% / 伊頓 ETN +5.1%
跟隨 AI 硬件反彈;大摩電力團隊稱,即便數據中心增長慢於預期,仍高確信超配 Bloom Energy、Vistra、Talen、Constellation 等,幾 GW 從 2028 年推到 2029 年屬可控情形。

微軟 MSFT|4.05 萬億美元|+2.7% / 谷歌 GOOGL|3.54 萬億美元|+1.2% / 亞馬遜 AMZN|2.89 萬億美元|+2.9% / Meta META|1.64 萬億美元|+5.1%
谷歌雲新增 TPU 8tx 和 TPU 8i Max 兩款系統,一年內 TPU 8 系列已推出四款;TPU 已服務近百家客户,計劃 2027 年接入甲骨文 OCI,谷歌盤前一度漲近 3%。
Meta 超級智能實驗室發佈其最小、最具性價比的模型 Muse Ember,稱單位美元智能優於 Haiku 5.5 和 GPT-6 Luna(TechCrunch)。
微軟、亞馬遜跟隨大盤反彈,無重大個股消息。
甲骨文 ORCL|3,735 億美元|+3.2%
大摩稱甲骨文三個在建園區所在州(新墨西哥、威斯康星、得州)的新州長都傾向限制數據中心,據報道三者關聯逾 500 億美元短期建設貸款。
軟銀集團 9984.T|-4.2%(週一東京收盤)
今天發財報;據報道,軟銀正為美國數據中心業務放緩制定預案,考慮把建設重心轉向其他國家。

蘋果 AAPL|5.10 萬億美元|+2.4% / 戴爾 DELL|+5.4%
跟隨大盤反彈,無重大個股消息;戴爾 11/24 發財報。

SpaceX SPCX|1.93 萬億美元|+5.8% / 特斯拉 TSLA|1.49 萬億美元|+5.5%
NASA 向八家企業授予約 13 億美元月球基地相關合同,航天股集體走強。
高盛測算,12/11 羅素 1000 成長指數調倉或給 SpaceX 帶來 109 億美元被動買盤,對手方主要是解禁的內部股東。
據彭博,SpaceX 計劃在得州 Starbase 建燃氣電廠和超算設施,前期投資約 240 億美元。
特斯拉 Robotaxi 11/9 起在得州聖安東尼奧上線;馬斯克稱 Cybertruck 停產後要退還預訂定金。

泰瑞達 TER +12.7% / Aehr AEHR +11.7% / 高塔半導體 TSEM +10.9% / Credo CRDO +10.3%
測試設備、模擬代工和高速互連跟隨費半反彈。
Cloudflare NET +9.3% / TeraWulf WULF +8.9% / Hut 8 HUT +8.3%
雲安全和算力託管股隨 AI 交易回暖。


| 日期 | 事件 | 看點 |
| 11/10 週二 | 美國 10 月 CPI(21:30);台積電 10 月營收;軟銀財報;CoreWeave、禾賽財報 | 核心通脹能否回落;見下方財報前瞻 |
| 11/10–11 | 俄美烏三方會談(阿布扎比) | 地緣緩和能否壓低油價 |
| 11/12 週四 | 思科、應用材料、Nebius、中芯國際、Cerebras 財報 | 見下方財報前瞻 |
| 11/13 週五 | 美國 10 月 PPI | 通脹是否壓住加息預期 |
| 11/16–19 | 百度(11/16)、英偉達(11/17)、騰訊(11/18)、阿里和聯想(11/19)財報 | 英偉達對 2027 年訂單的表態 |
| 11/18 週三 | 黃仁勳向眾議院三委員會説明 | 是否波及 H200 對華許可 |
| 11/16 當週 | Anthropic IPO 定價,據《華爾街日報》力爭 11/19 或 11/20 掛牌 | 估值已從約 2 萬億美元討論降到 1.1–1.3 萬億美元,能否穩住 AI 融資窗口 |
| 12/10 | 得州 ERCOT 數據中心併網審計報告 | 能否恢復許可審批;富國稱選後解凍要等明年立法 |

CoreWeave CRWV|11/10 盤後
看點:得州新審批暫停、微軟重估新雲合作,市場想知道新增簽約和融資是否鬆動;CoreWeave 已簽約電力約 4.2GW,財報前先給候任州長寫信"表態"。
海豚君關注:公司此前指引 2027 年末年化收入 300 億美元、穩態調整後經營利潤率 25%–30%,看指引是否維持;利潤率拐點已現,但利息同步走高。
應用材料 AMAT|11/12 盤後
看點:大摩把設備排在購物清單第三,偏好泛林、MKS、AEI,應用材料為平配;只要 2027 年 WFE 預測不下調,股東回報就是設備股主線。
海豚君關注:DRAM 和先進封裝設備訂單、中國收入佔比、2027 年 WFE 展望。
<此處結束>
近期日報回顧
2026-11-09:海豚日報 | 黃仁勳認婚外情,AI 修復又沒譜了?
2026-11-06:海豚日報 | 費半暴跌 12%、納指六年最差:AI 大逃殺日?
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。