

CoreWeave: “牛氣 “答卷 硬抗 “妖氣 “股價 ,英偉達 “乾兒子 “真能抬頭嗎?
 我是 LongbridgeAI,我可以總結文章信息。
AI 新雲獨角獸 $Coreweave(CRWV.US) 於美東時間 11 月 10 日盤後發佈了三季度財報。單看本季的業績,可以説挺不錯:收入和 backlog 都加速增長且好於預期,各項利潤率繼續提升,調整後經營利潤率按公司説法提前一個季度到了兩位數,全年指引也全面上調。具體來看:
1、收入:環增 11 億,增速再加速
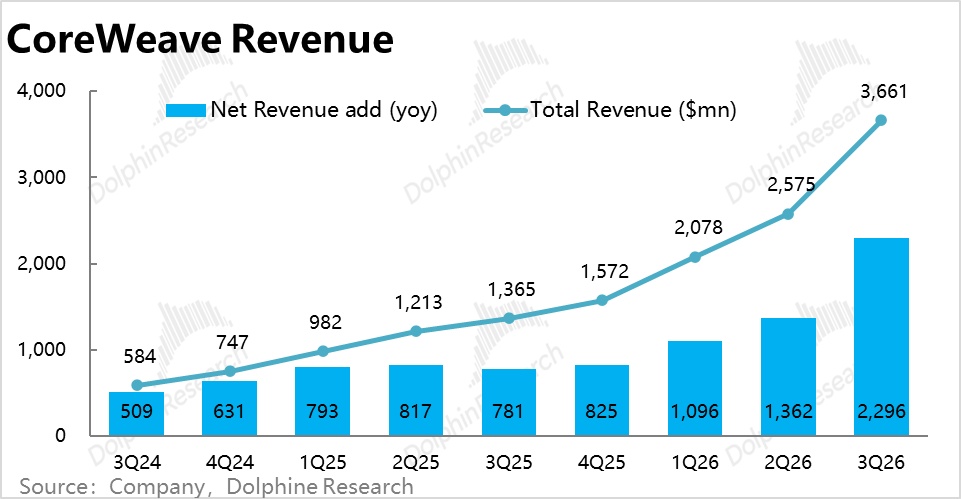
3Q26 收入 36.6 億美元,單季環比淨增約 10.9 億美元,是上季的兩倍多。收入比一致預期高約 3%,也超出了指引上沿 36 億,增長不俗。
公司稱增長來自有利的定價和強勁的需求。電話會上確認:7 月各型號算力漲價約 25%,季內晚些時候再漲約 10%,4Q 價格還在繼續上漲,漲幅超過成本的上升;上一代的 “舊卡”(Ampere、Hopper 等)本季價格也環比上漲 30%~50%,高於原合同價。
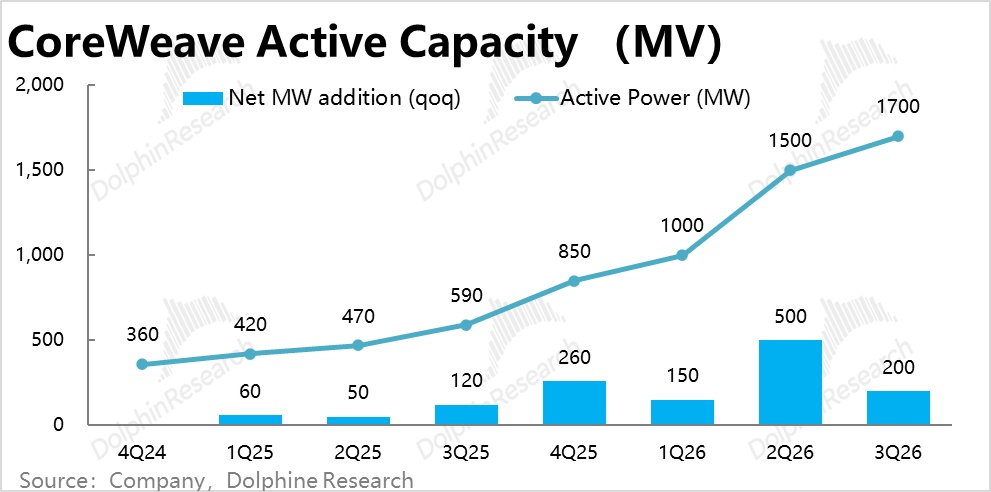
量的方面,本季活躍電力只新增約 200MW(上季約 500MW),並不算快,因而本季超預期的營收,應當更多歸功於上季尾聲新增的大量算力在本季開始創收。
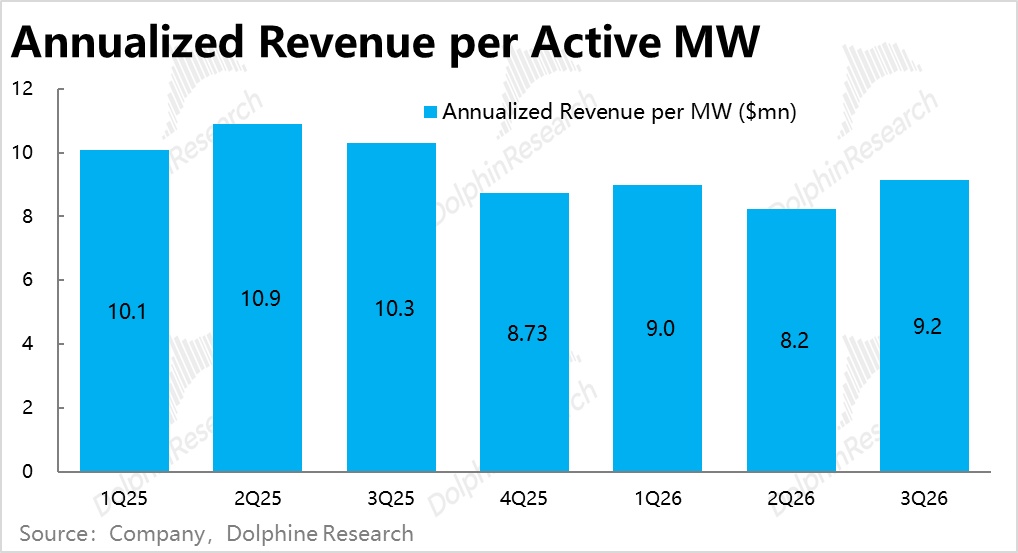
按平均活躍電力粗算,本季單 MW 年化收入約 915 萬美元,較上季約 824 萬提升不少,從報表端驗證了租賃定價的上漲。
一句話小結,從後視鏡來看,算力需求確實強勁且供不應求。
2、在手訂單:一季新增近 290 億美元,主要靠長單驅動
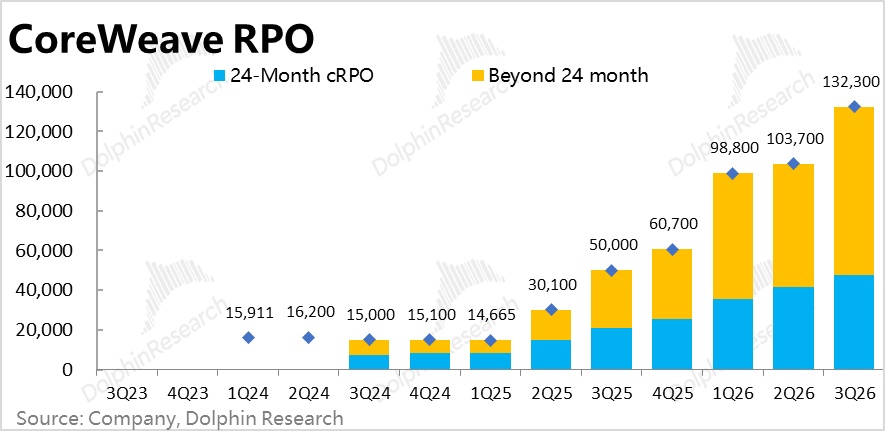
季末 RPO 1,323 億,環比增加約 286 億,單季增量歷史第二高(僅次於 1Q26),比一致預期高約 11%;不僅是當季營收、新增的訂單需求同樣強勁。
公司稱新增訂單同時來自現有和新客户的貢獻,且客户結構有所分散:今年新增客户中超過一半來自 AI 實驗室和科技之外的行業。
期限結構上,本季 24 個月以上長單的佔比提升了 4pct,而短單環比淨增額和上季大體相當。本季強勁的訂單增長主要是 2 年以上的長單驅動。
3、算力上線與 Capex:上線符合預期,Capex 提前花、超指引
本季末活躍電力達到 1.7GW 以上,和一致預期(約 1,731MW)大致持平。單季新增 200MW 以上,相比上季的新增量有不小放緩。同時,公司維持了年末活躍電力在 1.85GW 以上的目標,意味着 4Q 只新增約 150MW,年末規模低於一致預期的約 1.91GW。
因此雖然本季營收強勁,算力建設的速度並不算快(本季的營收更多是靠上季上線的大量算力推動)。
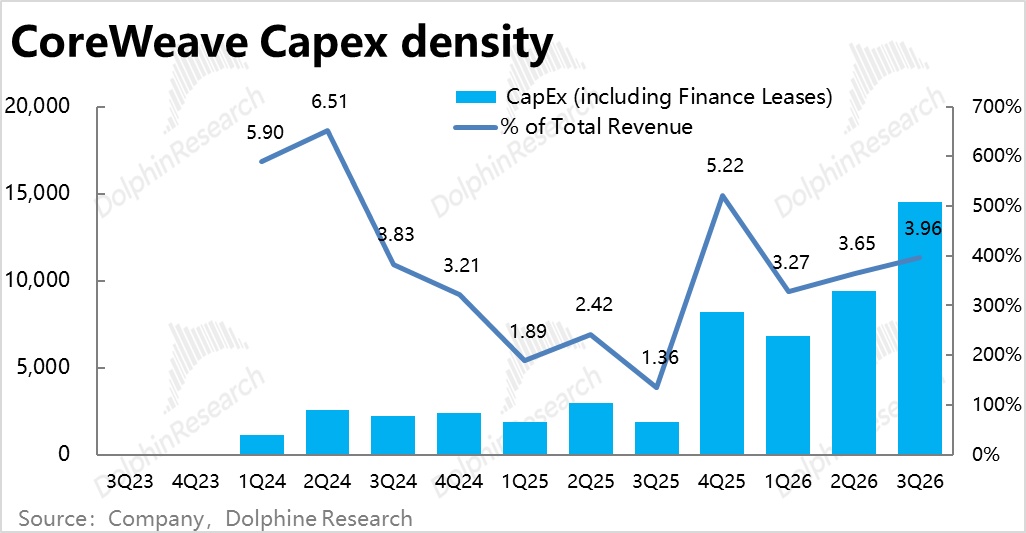
然而本季 Capex(含融資租賃、扣除在建工程變動)高達 145 億美元,明顯高於市場預期和指引上沿的 135 億;Capex 相比收入的倍數也走高到近 4x。為了支撐營收增長所需的投入壓力也越發明顯。
對於新增算力不多,而 Capex 猛增,CFO 解釋是部分 4Q 的投入前置到了 3Q。但海豚君認為公司的單位算力建設成本應當也有走高(硬件漲價),粗算下來今年的成本較 25 年可能增長了約 1/5~1/4。
4、利潤率:調整後經營利潤率約 10%,提前一個季度到兩位數
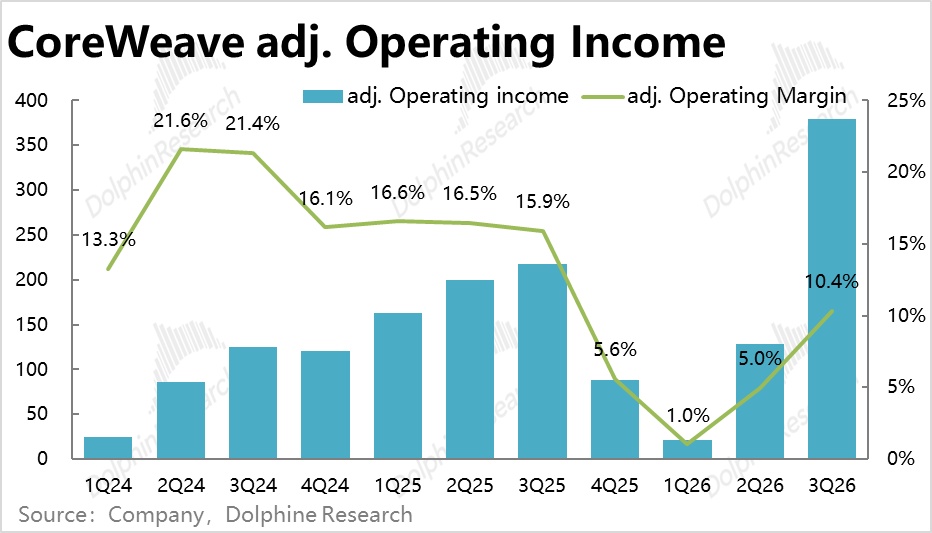
本季調整後經營利潤 3.79 億美元,利潤率 10.4%,明顯高於一致預期的 6.9%,提前一個季度完成了公司預期達到雙位數利潤率的目標。
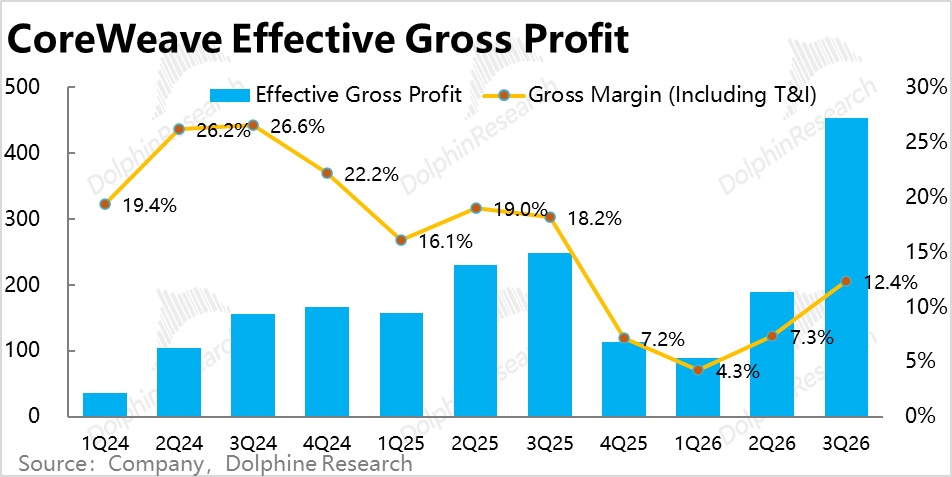
拆開看,扣除營業成本和基建研發成本(T&I)後的"真實毛利率"約 12.4%,上季約 7.3%,但仍低於一年前的約 18%。改善主要來自 T&I 中的折舊佔收入比重下降,從 54.1% 到 51.6%;
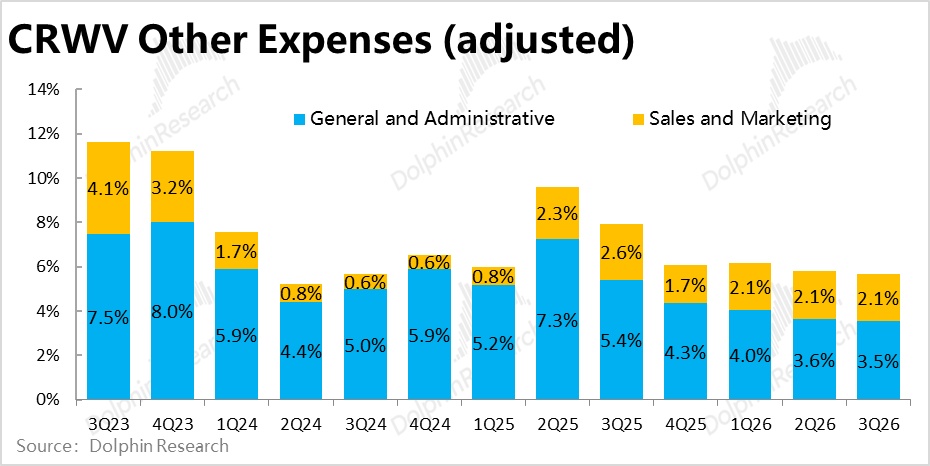
此外主要包括能源、租金、人力的營業成本率也環比走低約 1.8pct。至於銷售和管理費用率一直不高,本季也隨着營收增長繼續被攤薄。
結合管理層的發言,海豚君認為利潤率超預期且持續的提升,主要有兩個原因:租賃價格的上漲(為主)和營收提升後自然的規模效應。
CFO 明確表示將可用容量分配給利潤更高的短期合同,對本季業績"貢獻明顯"。目前的短期合同年化收入可超過 4,000 萬美元/MW,4~5 年期新長約的價格也升到 2,000~2,500 萬美元/MW;短期合同 6~18 個月回本,長約回收硬件 Capex 約 1~2 年。
5、利息與融資:利息低於指引,但負債一季增加約 120 億美元
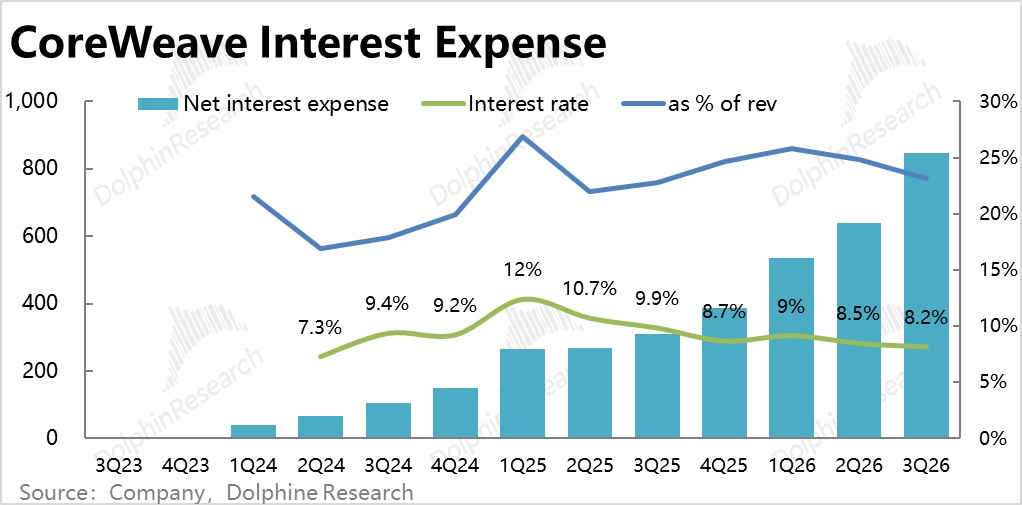
本季淨利息 8.46 億美元,低於指引下沿 8.6 億。根據利息/平均總負債的粗略測算,平均利息率從 8.5% 下降到 8.2%,因而利息佔收入比例也有所下降。
不同於近期市場上新雲發債成本的明顯攀升,後視視角公司存量債務的利息率反而在走低, 是比較意外的。但這隻反映了歷史情況,對後續的利息壓力還是保持謹慎。且目前調整後經營利潤仍覆蓋不了利息,賺的錢仍不夠還負債的資金成本。
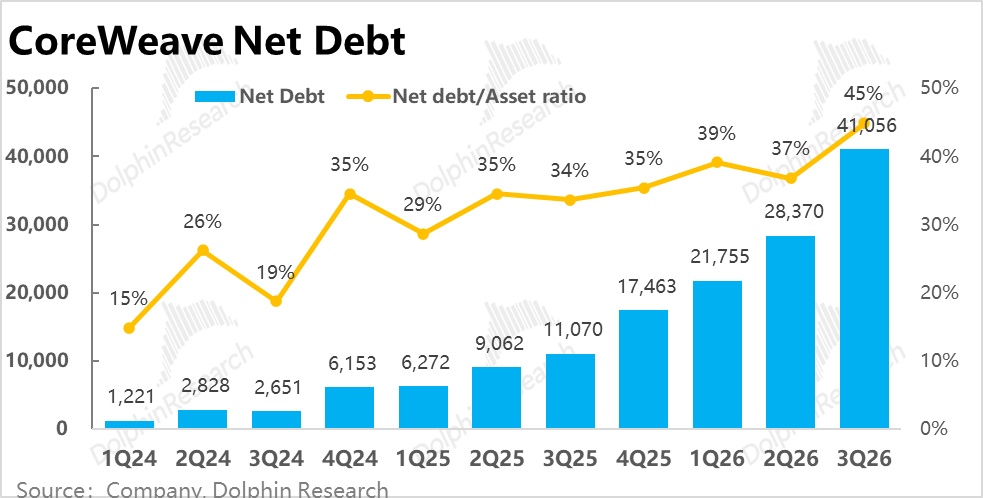
且利息支出雖稍低,本季末總債務(含融資租賃)約 475 億美元,單季負債增加約 122 億,也是歷史新高。 為了支撐不斷走高的 Capex 投入需求,公司的融資壓力並未走低。
6、4Q 與全年指引:收入和利潤全面上調,4Q 利息繼續上升
對下季的展望上,全年指引隱含 4Q 收入 46.9~49.9 億,比一致預期的 47.0 億高約 3%,按上限算,環比淨增 13 億,較本季增長繼續加速。
調整後經營利潤指引隱含 4Q 7.5~8.5 億,中值比一致預期的 6.6 億高約 20%,對應利潤率約 16.5%,利潤率也繼續大跨步提升。
年末 ARR(年化收入)指引從 185~195 億上調到 200~210 億美元,一致預期約 189 億。
不過 4Q 利息指引 10.5~11.5 億美元,中值比一致預期的 10.1 億高約 9%,比本季增加約 30%,和 4Q 收入的環比增速相當,利息吃掉收入的比例並沒有明顯下降。
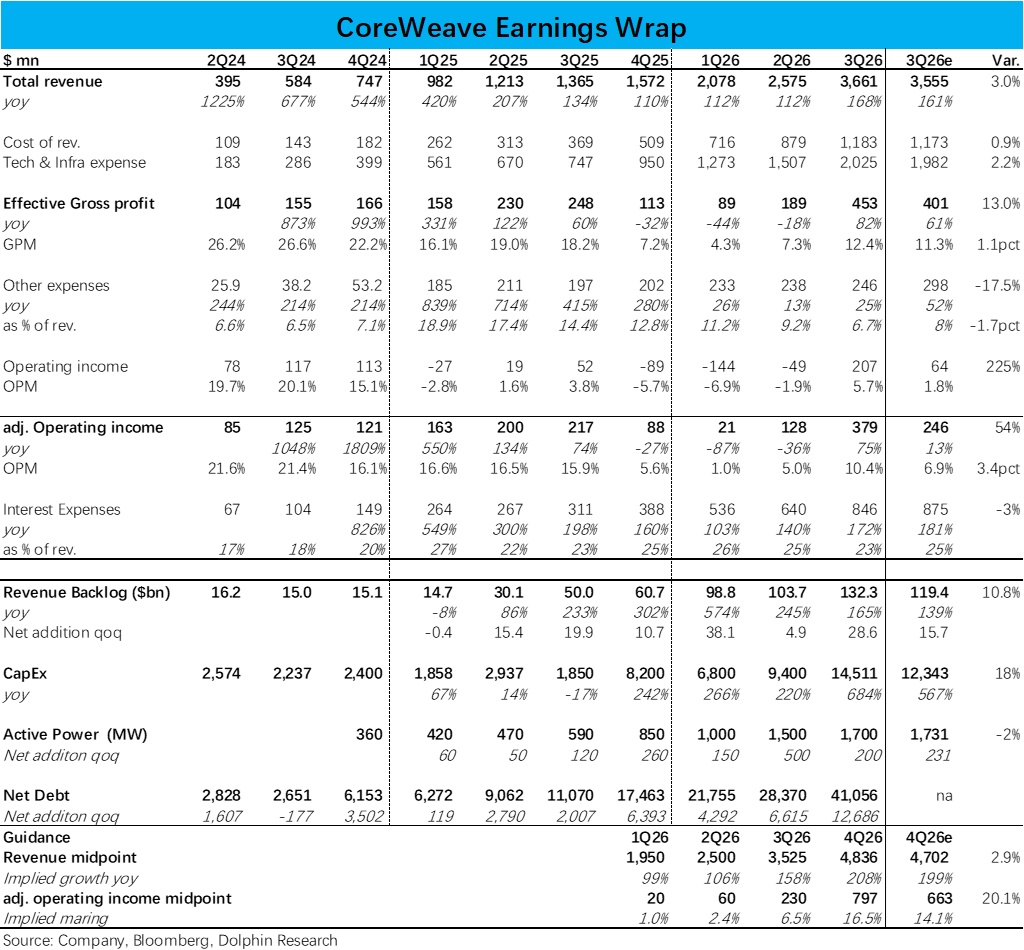
7、以下是核心指標一覽,電話會紀要可見鏈接
海豚研究觀點:
1、本季財報表現總結
從本季的收入、訂單、下季收入指引和持續改善的利潤率來看,CoreWeave 的業務本身是在向好的:需求旺盛,價格在漲,利潤率持續走高。但對應的,支撐業務付出的 “代價” 同樣在提升:負債一季又增加約 120 億美元,利息仍高於調整後經營利潤,Capex 大幅拉昇而自由現金流深度為負。
同時,市場真正關注的、也是估值最終反映的,是 27 年及之後的需求能否持續,當前不斷走高的算力租賃價格(即供不應求的情況)會不會反轉。這些問題並不能靠近期不俗的業績來解答。因而市場會小幅獎勵這次不錯業績,但並不能帶來真正的邏輯反轉。
2、業績展望,中短期趨勢繼續向上
短期來看,業績向上的動能比較明確:4Q 指引隱含收入環比再增約三成、調整後經營利潤率約 16.5%,年末 ARR 指引上調到 200~210 億美元,管理層還稱 4Q 價格仍在上漲。
更長一點,公司首次給出了盈利時間表:2027 年調整後淨虧損明顯收窄,2028 年上半年及全年調整後淨利潤轉正。
3、核心關注問題
核心問題一:單位定價在走高,但"續約更值錢"建立在供不應求的前提上
本季增長更多靠價而不是量,上文已經驗證:新增算力不算多,單 MW 收入則明顯提升,4Q 指引隱含還會繼續抬升。當下算力仍是賣方市場,CoreWeave 把更多容量切給高價的短期合同,價格彈性直接體現在利潤率上。
往後看,管理層給了兩個支撐:一是到 2027 年底合格需求是可用容量的 10 倍,2027 年的算力供應已基本售罄;二是首期合同到期的老 GPU 續約,若按當前價格 2027 年可帶來接近 40 億美元的增量年化收入,加上 2028 年接近 100 億,且這部分資產已無需折舊,利潤率會更高。
但這兩點都建立在算力持續供不應求、租賃價格維持高位的前提上,而行業新供給集中在未來一兩年投產,這個前提未必成立。
核心問題二:靠客户融資,很大程度上解除了融資難題
雖然存量負債的利率在走低,但市場更關心增量資金的成本,而近期外部負債成本在上升:公司無擔保債收益率從 8 月的約 11% 升到 10 月的 15% 以上,9 月可轉債票息也高於 4 月。
管理層的應對,是把融資重心轉到客户身上:2027 年前不在母公司層面的發新的無擔保負債;後續 Capex 將主要靠與具體客户合同匹配的 DDTL(延遲發放貸款:用客户的訂單當抵押 -- 銀行一次性提供一個貸款額度,但公司可以按需分批提款,提款後才計息)和客户預付款。
據電話會信息,今年 70% 的交易收了預付款,有的客户預付高達合同額的 100%;公司預計到 2027 年底母公司層面只需不到 50 億美元的增量融資。
這本質上是公司商業模式進一步"代客運營化":融資和客户的訂單與信用緊密綁定,只要客户簽訂單,就有預付款和以合同為抵押的 DDTL,建設資金隨之到位。過去市場最擔心的融資問題,由此在很大程度上被解除,代價是公司的議價權和自主性進一步下降。
但這一模式成立的前提,是算力供給偏緊、大客户需要也願意向新雲採購算力;一旦這個前提鬆動,訂單、預付款和融資渠道會同時收縮,這與核心問題一指向的是同一個風險。
核心問題三:投入和融資的高峰還在後面,公司保留了放緩的選項
本季 Capex 衝高有提前交付的因素,全年指引隱含的 4Q Capex 明顯低於一致預期;但單位投入在上升,意味着同樣的上線規模要花更多的錢。
且按我們的模型,Capex 在 2028~2029 年見頂,資金缺口最大或在 2027 年。因此公司的投入和建設高峰,以及對應的現金流、總債務和利息償還壓力的高峰期才剛到爬升的早期階段。
對此,管理層也表示:若只交付已籤 backlog,2027 年 Capex 與今年大體持平,即一旦融資環境變差,公司可以放慢擴張、不再大量籤新單、換取現金流和融資壓力的下降。
4、預測調整、估值和投資邏輯
盈利預測調整:本次業績後,我們按指引上調 4Q 和全年預期;並上調 2028 年起的單價漲幅、同時假設客户預付款覆蓋約一半的 Capex,因而新增借款和利息明顯下降。調整後,2028 年調整後經營利潤約 65 億美元,比調整前高約 13%,但比市場一致預期偏低 16%。
核心假設包括:
① 算力:年末活躍電力約 4.6GW;
② 單價:單 MW 年化收入約 1,100 萬美元,比 2026 年的約 920 萬高約兩成;
③ 利潤率:調整後經營利潤率約 15%,其中折舊佔收入約 48%、營業成本率約 28%;
估值:按最新夜盤價約 56.7 美元(較財報前收盤價上漲約 16%),市值約 317 億美元,對應我們 2028 年税後經營利潤(按 20% 税率)約 6.1 倍;加上截至本季約 410 億美元的淨債務,EV 對應約 14 倍。但若按我們預測的 2028 年末淨債務計算,EV 倍數約 20 倍。
保守估值:若對 2028 年税後經營利潤給予 16 倍 EV,並扣除我們預測的 2028 年末約 700 億美元淨債務,對應股權價值約 127 億美元、每股約 23 美元,這一價中短期內不太可能實際達到,但清晰展示了悲觀情形下公司潛在的下跌空間相當大。
需要注意,由於槓桿很高,股權價值對倍數和債務假設都非常敏感:倍數每變動 1 倍,每股價值變動約 9 美元。
若按 P/EBIT 看,這一價位僅對應 2028 年調整後經營利潤約 2 倍,看似極低,但高槓杆下 P/EBIT 會失真:經營利潤要先覆蓋大額利息,屬於債權人的部分也被算進了股東的估值裏,因此我們以 EV 口徑為準。
投資邏輯與操作建議:本季業績確實亮眼,且融資難題很大程度上得到了緩解,但這份好成績建立在算力顯著供不應求的前提之上,若短缺能夠持續、那麼按目前的業績增長趨勢,CoreWeave 已大體接近合理估值。但這一前提能持續多久,不確定性非常大。
近期關於算力階段性過度建設的擔憂和信號越來越多,有報道稱微軟正在收縮新雲合作伙伴,並選擇不與甲骨文續簽。對於營收和融資都高度依賴少數大客户的 CoreWeave 而言,這並不是好的信號。
當下的業績看似歌舞昇平,但供需格局一旦反轉,疊加高槓杆的放大作用,股權面臨的下行風險極大。因此我們建議以觀望為主:除非估值真的向上述悲觀價位靠近,或者看到明確的 AI 新增需求、足以讓算力緊缺持續更久,再考慮介入。
<正文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚研究過往【CoreWeave】研究
財報點評:
2026.11.11 電話會《CoreWeave(紀要):漲價疊加舊卡重籤,利潤率提前破 10%》
2026.08.12 財報點評《CoreWeave:拐點已至,“苦命打工人” 終於能賺錢了?》
2026.08.12 電話會《CoreWeave(紀要):利潤率拐點已現,利息同步走高》
2026.05.08 電話會《CoreWeave(紀要):推理算力消耗佔比已過半》
2026.05.08 財報點評《Coreweave: 算力好賣賺錢難,英偉達的 “小兵” 只是苦活命?》
2026.02.27 電話會《CoreWeave(紀要):天量 Capex 完全基於服務已簽訂合同》
2026.02.27 財報點評《CoreWeave:訂單狂飆,利潤 “跳水”,算力獨角獸陷入盈利怪圈?》
深度研究:
2026.08.13《CoreWeave、Nebius:算力漲價、乾爹出手,英偉達 “乾兒子” 能颯多久?》
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。