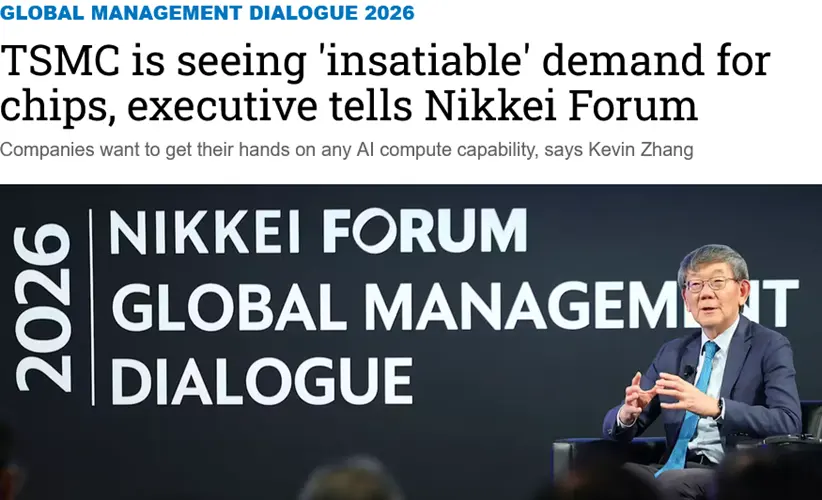
“我们最先进的硅芯片需求是无限的,” 台积电联合首席运营官张伟表示。日经亚洲报道,他补充道,客户 “……希望尽可能获得任何能获取的计算能力。这确实是一个需求无限的环境。”
来源:Dan Nystedt

Chips and Wafers’ Lover
“我们最先进的硅芯片需求是无限的,” 台积电联合首席运营官张伟表示。日经亚洲报道,他补充道,客户 “……希望尽可能获得任何能获取的计算能力。这确实是一个需求无限的环境。”
来源:Dan Nystedt
韩国媒体报导,11 月前 10 天韩国半导体出口额同比飙升 331.2% 至 166 亿美元,占出口总额的 49.7%;整体出口额从上年同期的 157 亿美元翻倍以上至 335 亿美元。$SK海力士(SKHY.US) $SSNLF $美光科技(MU.US) #三星 #DRAM #半导体
来源:Dan Nystedt
据媒体报道,引用匿名行业消息人士的话称,由于包括晶体管连接困难和良率进展缓慢在内的技术难题,日本国家支持的芯片代工厂 Rapidus 可能会将 2nm 量产推迟一年至 2028 财年。$台积电 (TSM.US) $英特尔 (INTC.US) $软银 (SSNLF.US) #半导体
来源:Dan Nystedt
日本电子材料公司(Japan Electronic Materials)将其 2027 财年营业利润预测上调 28% 至 121 亿日元,此前预测为 94.5 亿日元。媒体报道称,此举得益于用于测试先进存储芯片的探针卡需求强劲。该公司第二季度净利润同比增长 208.7%,至 44.9 亿日元。#6855 #semiconductors
来源:Dan Nystedt
台湾 AI 服务器制造商广达电脑(Inventec)表示,由于 CPU、内存、硬盘、被动元件、PCB 等零部件持续短缺,导致库存飙升至 1624 亿新台币(49 亿美元)。媒体报道称,零部件不匹配影响了广达履行现货订单的能力,且材料成本上升也造成了影响。受成本和向低利润率硬件的产品组合转变影响,第三季度净利润较第二季度下降 34.8%。
广达表示,客户需求依然强劲,预计 2027 年 GPU 和 ASIC AI 服务器的收入和出货量将以两位数高个位数百分比的速度增长。$戴尔科技-C(DELL.US) $Hewlett Packard Enterprise(HPE.US) $超微电脑(SMCI.US) $亚马逊(AMZN.US) $谷歌-A(GOOGL.US) $甲骨文(ORCL.US) $Meta(META.US) $微软(MSFT.US)
来源:Dan Nystedt
香港交易所已批准阿里巴巴将其半导体设计部门平头哥分拆,并在香港独立上市。上市委员会的批准和证监会备案仍在等待中,发行规模尚未确定。$阿里巴巴 (BABA.US) #THead #semiconductors
来源:Dan Nystedt
据媒体援引 DigiTimes Research 报道,由于 CPU、内存和基板短缺,全球服务器出货量在第三季度连续第二个季度下滑,降幅为 0.8%,至 463.8 万台。
-预计第四季度服务器出货量将增长 5.5%,至 489 万台
-Meta 预计将占据 19% 的出货量份额,高于第三季度的 13.4%,超越亚马逊位居第一;Google 排名第三;戴尔排名第四,微软排名第五。
-台湾制造商预计将在第四季度保持全球服务器出货量的 88.9% 份额,其中广达电脑以 25% 的全球份额领先。
-预计 2026 年全年服务器出货量将达到 1895 万台,较 2025 年增长 14.2%,再创新高。 $Meta(META.US) $亚马逊(AMZN.US) $谷歌-A(GOOGL.US) $戴尔科技-C(DELL.US) $微软(MSFT.US)
来源:Dan Nystedt
台湾 10 月半导体出口额同比增长 63.0% 至 311.7 亿美元,带动全年 1-10 月芯片出口额达 2511.4 亿美元,增长 49.1%。受 AI 相关需求强劲推动,台湾整体出口额同比大增 58.9%,创历史新高至 967.6 亿美元。#semiconductors
来源:Dan Nystedt
英飞凌 QSep26
- 营收环比增长 13%,同比增长 19%,达历史最高水平 €47.06 亿(符合 €47 亿的指引);QDec 指引为 €46 亿,仅环比下降 2%(高于季节性增长)- FY27 指引约为 €200 亿(同比增长 20%),毛利率在 40% 中高位- FY27 数据中心 (DC) 收入指引为 €40 亿,较 AI alone 的 >€25 亿有所提升;包含 AI 和非 AI 数据中心总和;此前部分 CPU 数据被排除- FY26 AI 电源收入 €17 亿(指引 >€16 亿),同比增长超过 2 倍。总数据中心收入约 €22 亿,其中 QSep 占 €8 亿来源:Sravan Kundojjala
媒体报导称,随着 H200 芯片在香港堆积如山,且黄仁勋的丑闻意味着美国出口管制将更趋严格,英伟达在台湾的供应链合作伙伴认为订单削减的可能性越来越大。供应链传闻指英伟达有意削减订单——但任何削减都将释放台积电产能供英伟达竞争对手使用,同时 AMD 处理器、ASIC(如 Google TPU、AWS Trainium 等)需求持续强劲。相关报道指出,任何削减还将为英伟达的竞争对手腾出 CoWoS 先进封装及高端探针卡产能。$英伟达(NVDA.US) $台积电(TSM.US) $日月光半导体(ASX.US) $谷歌-A(GOOGL.US) $亚马逊(AMZN.US) $AMD(AMD.US) #联发科
来源:Dan Nystedt
英飞凌报告 2026 财年营收创纪录,达 163.5 亿欧元,同比增长 12%,并预计 2027 财年营收约为 200 亿欧元,主要受 AI 和数据中心电力需求推动。英飞凌首席执行官表示:“我们预计 2027 财年的营收和盈利能力将显著增长。”
来源:Dan Nystedt
台积电 2026 年 10 月业绩
- 10 月收入环比增长 13%,同比增长 52%,达 182.36 亿美元;超越 2021-25 年环比平均增速 10.5%- 连续第 8 个月创历史新高,2026 年 10 个月内 9 个月创新高(仅 2 月除外)- 10 月环比增量超 20 亿美元,创下历史新高增量纪录- 首次单月收入突破 170 亿和 180 亿美元大关来源:Sravan Kundojjala
受全球 AI 相关芯片制造需求强劲推动,台积电 10 月收入同比增长 59.7% 至创纪录新台币 5868.9 亿元(184.6 亿美元)。
此前的纪录是 8 月份的新台币 5148.1 亿元。
台积电未提供美元具体数值。上述数据基于其第四季度外汇指引。1/3 $台积电 (TSM.US) $苹果 (AAPL.US) $英伟达 (NVDA.US) $超威半导体 (AMD.US) $博通 (AVGO.US) $高通 (QCOM.US) #半导体 #半导体
来源:Dan Nystedt
日本三井化学将从日本政府支持的日本投资集团(JIC)手中收购芯片材料供应商 JSR,交易金额为 1.84 万亿日元(116 亿美元),日本开发银行投资 2000 亿日元,三井表示。该交易通过 1.64 万亿日元的过桥贷款融资,部分将通过发行最多 1500 亿日元的新股进行偿还。其股价日内下跌约 13%。JSR 生产光刻胶,用于在晶圆上刻画电路。
三井的购买价格高于 JIC 在 2023 年宣布的收购 JSR 的价格 9040 亿日元(64 亿美元)的两倍以上。JSR 已于 2024 年 6 月 25 日从东京证券交易所退市。
来源:Dan Nystedt
英伟达董事会已启动调查——让我们看看他们能否查出些什么。
来源:Dan Nystedt
据媒体报道,SEMI 已加入三星、SK 海力士和美光的一个早期工作组,旨在为半导体工厂中的移动机器人制定充电标准,涵盖电池、充电站通信、连接器和电池管理系统,以减少维护负担和对单一机器人供应商的依赖。$SK海力士(SKHY.US) $美光科技(MU.US) $SSNLF #Samsung #SEMI
来源:Dan Nystedt
ASML 正在扮演 DRAM 行业 “造王者” 的角色,三星和 SK 海力士正为争夺 ASML 的 EUV 光刻机而竞争,这是扩大先进 DRAM 产能的关键。媒体报道称,这两家韩国巨头每家都在投资 10 万亿至 20 万亿韩元购买 EUV 设备(72 亿至 144 亿美元),预计交付时间为 2027-2028 年,但由于需求旺盛,交付时间可能延长——比之前的最长期限多出整整一倍。
ASML 在第三季度财报电话会议上表示,目前的 2027-2028 年供应计划无法满足需求。三星和 SK 海力士将从明年开始分阶段接收 EUV 设备。能够确保按时交付的一方将在竞争中领先另一方。
3 月,SK 海力士披露了一笔价值 11.95 万亿韩元的 EUV 设备订单,交付截止日期为 2027 年底。$阿斯麦(ASML.US) $SK海力士(SKHY.US) $SK 海力士 (SSNLF.US) #三星 #半导体
来源:Dan Nystedt
随着 Lam 增长最快的工具需要更多的零部件,其对部分供应商的订单增速已超过 Lam 的整体营收增速。然而,Lam 预计随着供应商增加产量,供应紧张局面将很快得到缓解。Lam 的部分主要供应商包括 MKS、ICHOR、VAT、UCTT 和 AEIS。随着 2026 年的推进,关于 Semicap(半导体资本设备)产能受限的叙事已从洁净室限制转向供应链限制。
来源:Sravan Kundojjala