
2026.11.10 (美東) 盤前

討論

R
ReidMarlow
精選

Sea Limited(冬海集團)2026 年第三季度財報顯示,分部投資掩蓋了調整後 EBITDA 不及預期背後強勁的核心運營增長。

合併 GAAP 營收同比增長 43.4% 至 85.823 億美元,毛利增長 51.4% 至 39.354 億美元,淨利潤達 5.025 億美元(同比增長 34.0%)。總 Adjusted EBITDA 同比增長 28.9% 至 9.313 億美元,各運營分部利潤均實現擴張:Shopee 達到 2.692 億美元(GMV 397 億美元、GAAP 營收 60.702 億美元背景下,同比增長 44.7%),Monee 錄得 2.983 億美元(GAAP 營收 16.219 億美元背景下,同比增長 15.5%),Garena 交付 4.582 億美元(預訂額 8.900 億美元背景下,同比增長 45.9%)。

兩條線索解釋了為何合併 EBITDA 增長落後於頂層收入勢頭。銷售與營銷費用在 Shopee 處激增 60.0% YoY 至 14.316 億美元,在 Monee 處激增 111.8% YoY 至 3.346 億美元,因為集團正推動用户獲取和貸款增長。同時,其他服務 Adjusted EBITDA 同比擴大 233.9% 至 -8390 萬美元,而去年同期為 -2510 萬美元,因為 Sea 資助了早期的 Sea Cloud 計劃。

在資產負債表和信貸方面,Monee 的消費者和中小企業貸款未償本金同比增長 60.0% 至 126 億美元,90 天 NPL 比率為 1.3%,而 Sea 完成了其先前 10 億美元計劃下的 9.972 億美元股份回購,並授權了一項新的 10 億美元回購計劃。追蹤 Sea Cloud 虧損是否擴大以及 Monee 信貸損失是否在表內外借貸規模擴大時保持可控,對於 2027 年的利潤率而言,比單季度的 EBITDA 不及預期更為重要。

來源:Sea Limited 2026 年第三季度財務結果發佈(2026 年 11 月 10 日)。僅供信息參考,不構成投資建議。
F
Fattycat

$Sea(SE.US)

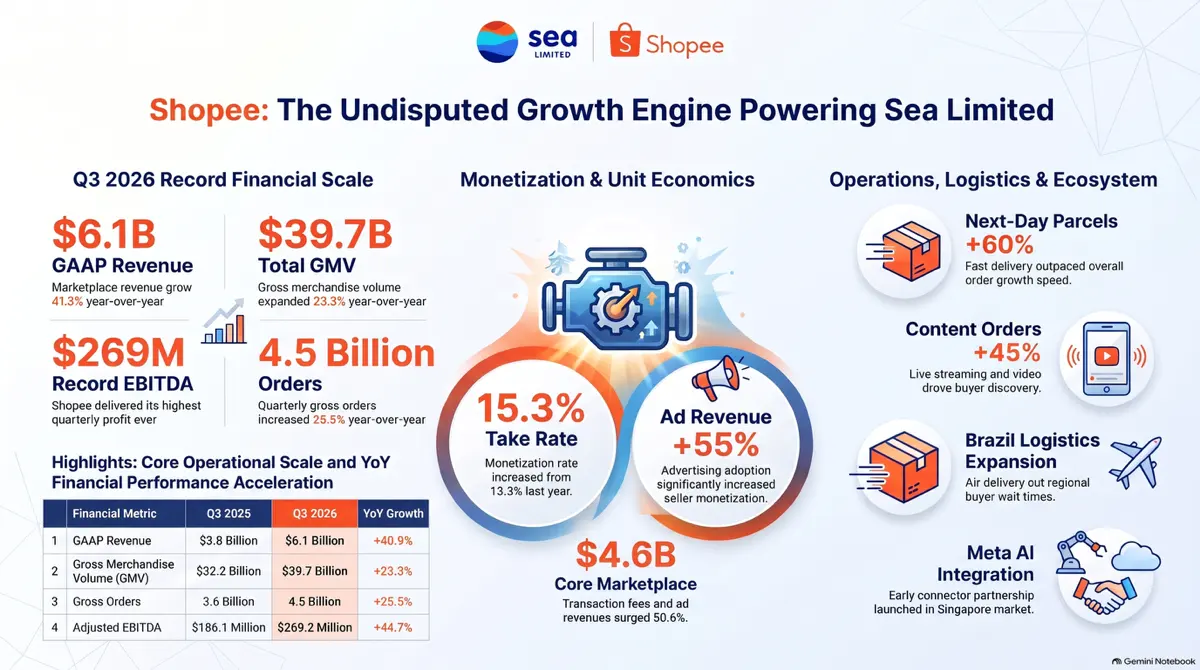
🛍️ Shopee 仍然是 Sea Limited 的主要增長引擎嗎?

對於關注這家領先區域科技股的投資者來説,Sea Limited 2026 年第三季度的業績給出了非常明確的答案。

Shopee 實現了有史以來最盈利的一季度,並且仍然是推動集團增長的核心引擎。☺️

以下是信息圖中電子商務平台增長報告的關鍵提取數據:

✅ 創紀錄的收入

Shopee 的 GAAP 收入同比增長 41.3%,至 61 億美元。核心市場收入領漲,增長了 50.6%。

✅ 銷售活動強勁

GMV 同比增長 23.3%,至 397 億美元,總訂單量達 45 億筆,較去年增長 25.5%。

✅ 盈利能力歷史新高

調整後 EBITDA 創下 2.692 億美元的歷史新高,同比增長 44.7%,顯示出單位經濟性的改善。

✅ 貨幣化能力增強

廣告收入同比增長超過 55%,而支付廣告費用的賣家數量增長了 35% 以上。

✅ 為長期計劃提供資金

Shopee 強勁的現金流使 Sea 擁有必要的資源,繼續投資 AI 和支持性基礎設施。

在財報電話會議上,管理層表示有信心 Shopee 能保持其擴張步伐。他們預計 2026 財年全年的 GMV 將同比增長約 25%,調整後 EBITDA 將達到 10 億美元。

鑑於管理層的上述保證,我相信 Shopee 將繼續實現更高的頂層銷售和更寬的利潤率。它也將繼續在 Sea Limited 的業務中佔據重要地位。

很好奇大家的看法。在未來五年內,Shopee 會失寵嗎?

⚠️ 免責聲明:僅供討論,不構成財務和投資建議。請自行盡職調查。

來源:SEA limited 官網 - 2026 年第三季度業績

图片 1,共 1 张
P
Pingu
精選

$Sea(SE.US)

Sea Limited $Sea(SE.US) 於 11 月 10 日公佈了強勁的 2026 年第三季度業績。營收達 86 億美元(+43.4%),淨利潤增長 34% 至 5.025 億美元。稀釋後每股收益為 0.78 美元,低於預期。

Shopee、Monee 和 Garena 的增長令人鼓舞,但盈利不及預期帶來了短期壓力。

$特斯拉(TSLA.US)$Meta(META.US)$谷歌-A(GOOGL.US)

图片 1,共 1 张
G
gedebe

$Sea(SE.US)

Sea Limited 第三季度財報未達市場預期。更令人擔憂的是其 CEO Forrest Li 有意提供雲服務,他可能以亞馬遜和阿里巴巴為靈感——這兩家最初都是電商平台,隨後擴展至雲服務領域。作為一家新進入者,在如今競爭激烈的雲服務市場中,初期投入將大量消耗公司現金,而要實現盈利則需要極其出色的執行能力。$英偉達(NVDA.US)$英特爾(INTC.US)$奈飛(NFLX.US)

图片 1,共 1 张
N
NewUser_oPJWOU

$Sea(SE.US)

背景:Sea Ltd. 週二報告稱其第三季度利潤上升,收入增加。此外,該公司表示其董事會於週一批准額外 10 億美元用於股份回購授權,且無到期日。在之前的 10 億美元計劃中,公司迄今為止已回購了 1110 萬股,總金額為 9.972 億美元。在第三季度,該公司的淨利潤總計為 5.0246 億美元,比去年同期的 3.7499 億美元高出 34%。每股收益增長 32.2%,至 0.78 美元,而去年同期為 0.59 美元。調整後 EBITDA 同比增長 28.9%,達到 9.313 億美元,所有細分市場均呈現強勁增長。Shopee 調整後 EBITDA 為 2.692 億美元,同比增長 44.7%。該公司該期間的收入從去年的 59.86 億美元增長 43.4%,至 85.82 億美元。Shopee 收入為 61 億美元,同比增長 41.3%。季度總訂單量為 45 億筆,同比增長 25.5%。

我的交易:原本目標是接近 70 美元,因為它在盤前短暫下跌,但現在股價上漲了。沒關係,我會保持耐心。

要點:Shopee 的收入增長實際上令人鼓舞,尤其是在過去一年 TikTok Shop 的激烈競爭下。@船长的宝藏

2025.10.10 ~ 2026.11.09 全部訂單
累計盈虧7.03 (USD)+1%
2025.10.102026.11.09
D
Dolphin Research

SEA 3Q26 火線速讀:Sea 本季業績屬於好壞參半:增長端表現不錯,電商、金融、遊戲三大板塊的收入全部超預期;但利潤一般,GAAP 經營利潤率低於預期且環比走低,adj.EBITDA 也不及預期。不過目前市場最關注的或許並非業績,而是要做雲業務而產生的投入,本季似乎已有顯現。

1、整體:收入超預期,利潤一般

本季總收入同比增長 43%,比一致預期高約 6%。但 GAAP 經營利潤率約 7.7%,低於預期約 0.5pt,環比也走低;adj.EBITDA 利潤額也比一致預期低約 6%。

具體來看,三大板塊的營收增長都超預期,其中電商和金融更強,遊戲稍弱。盈利端,電商板塊的表現不差,遊戲和金融則有所走弱。值得,其他板塊本季虧損環比近乎翻倍,是集團利潤不及預期的核心元兇。

2、電商:降速符合預期,客單價拖累,利潤率小幅提升

GMV 同比增長 23%,與一致預期持平,比上季的 28.5% 降速。拆開看,單量增長約 25.5%,好於預期,拖累主要來自客單價,同比下滑約 1.8%(上季為 +1%),應當主要是東南亞國家匯率走低的拖累。

變現率則繼續走高,3P 平台變現率環比提升約 0.6p,推動 Shopee 收入同比增長超預期。 而利潤端,adj.EBITDA 佔 GMV 約 0.68%,環比小幅提升、符合預期。這關鍵的板塊表現不差。

3、遊戲:流水增速放緩,用户指標偏弱,利潤率環比走低

流水約 8.9 億美元,同比增長約 6%,比上季的 15.5% 明顯放緩。且活躍用户和付費用户,兩項都略低於預期。adj.EBITDA 佔流水約 51.5%,利潤率也環比走低約 2pt。

公司稱本季靠 Free Fire 復刻《火影忍者疾風傳》聯動和《傳説對決》十週年活動支撐,但去年同期聯動帶來的基數很高。

4、金融:增長依舊迅猛,但信貸質量在變差

貸款餘額約 126 億美元,同比增長 60%,帶動金融收入同比增長 64%,兩項都明顯超預期。但 90 天以上不良率從上季的 1.0% 升至 1.3%,adj.EBITDA 利潤率降至約 18.4%,低於預期的約 20%,連續多個季度走低。增長確實依然迅猛,但市場擔心的信貸市場風險再逐步增大。

5、做雲:投入已開始體現在資本開支和 “其他 “業務上

三季度資本開支約 5.5 億美元,已超過 2025 年全年開支。同時 “其他 “業務虧損擴大環比近乎翻倍。雖然公司沒有明確解釋這兩項指標變化背後原因,但公告的風險提示裏新增了 “人工智能、雲和基礎設施舉措 “。推測這兩項主要與 Sea Cloud 相關的算力和團隊投入有關,待電話會確認。$Sea(SE.US)

图片 1,共 1 张
K
koolgal

Grab 第三季度為投資者帶來好消息

🌟🌟🌟數月來,股市將$Grab(GRAB.US)視為一張停車罰單。年初至今股價下跌超過 40%,被批評者棄之如敝履,在宏觀噪音、燃油恐慌和監管繁文縟節的打擊下搖搖欲墜。如果你只看股票代碼,你會以為這家公司正在自由落體。

但在現實世界中,東南亞的 5700 萬人每天都在使用 Grab 超級應用出行、用餐和支付。

昨晚,真相趕上了價格走勢。

Grab 不僅超越了盈利預期,更粉碎了負面敍事。有史以來第一次,所有業務板塊都在產生現金流。這包括金融服務部門。營收增長 27%,超過 10 億美元。指引上調。高達 4 億美元的鉅額股票回購計劃,證明管理層非常清楚該公司的價值被嚴重低估。

對於那些在年度低點持有 Grab 並忽略噪音的人,你們的耐心終於得到了驗證。巨頭已經覺醒。

親愛的各位投資者,你認為 Grab 正處於上升勢頭嗎?

@Captain Leo

FSM ★ × The past is your LESSON. The present is your GIFT The future is your MOT長圖
C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場談 — 蘋果業績超預期,卻被存儲漲價拖累

蘋果業績雖超預期,但因存儲成本上升擠壓利潤率,盤後股價下跌;芯片股連續第三日下挫。國內市場方面,新加坡海峽時報指數再度下滑,銀行股領跌,儘管 Grab 上調了展望。讓我們深入探討 👇💬 蘋果 iPhone 銷量超預期,但存儲成本承壓。是逢低買入...