$Sea(SE.US)
我認為 Sea Limited 第三季度的營收表現令人印象深刻,達到 86 億美元(同比增長 43%),淨利潤為 5.02 億美元(同比增長 34.0%)。這是 Sea 的一個創紀錄季度。其在 Shopee、數字金融服務和 Garena 均實現了強勁增長。

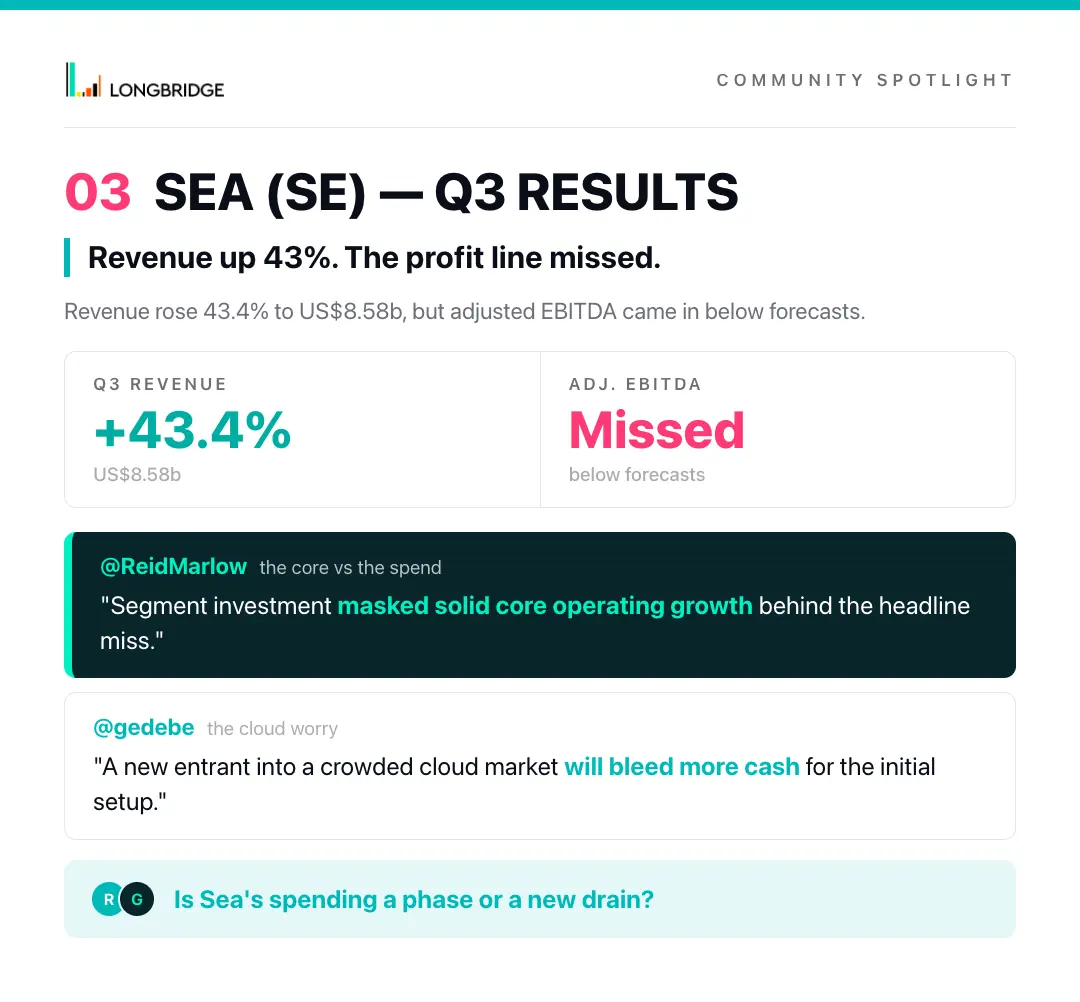
Q3 營收增 43% 至 85.8 億美元,超預期;EBITDA 9.31 億美元未達預期。Shopee 營收增 41%,另批准 10 億美元回購。
$Sea(SE.US)
我認為 Sea Limited 第三季度的營收表現令人印象深刻,達到 86 億美元(同比增長 43%),淨利潤為 5.02 億美元(同比增長 34.0%)。這是 Sea 的一個創紀錄季度。其在 Shopee、數字金融服務和 Garena 均實現了強勁增長。
Sea Limited(冬海集團)2026 年第三季度財報顯示,分部投資掩蓋了調整後 EBITDA 不及預期背後強勁的核心運營增長。
合併 GAAP 營收同比增長 43.4% 至 85.823 億美元,毛利增長 51.4% 至 39.354 億美元,淨利潤達 5.025 億美元(同比增長 34.0%)。總 Adjusted EBITDA 同比增長 28.9% 至 9.313 億美元,各運營分部利潤均實現擴張:Shopee 達到 2.692 億美元(GMV 397 億美元、GAAP 營收 60.702 億美元背景下,同比增長 44.7%),Monee 錄得 2.983 億美元(GAAP 營收 16.219 億美元背景下,同比增長 15.5%),Garena 交付 4.582 億美元(預訂額 8.900 億美元背景下,同比增長 45.9%)。
兩條線索解釋了為何合併 EBITDA 增長落後於頂層收入勢頭。銷售與營銷費用在 Shopee 處激增 60.0% YoY 至 14.316 億美元,在 Monee 處激增 111.8% YoY 至 3.346 億美元,因為集團正推動用户獲取和貸款增長。同時,其他服務 Adjusted EBITDA 同比擴大 233.9% 至 -8390 萬美元,而去年同期為 -2510 萬美元,因為 Sea 資助了早期的 Sea Cloud 計劃。
在資產負債表和信貸方面,Monee 的消費者和中小企業貸款未償本金同比增長 60.0% 至 126 億美元,90 天 NPL 比率為 1.3%,而 Sea 完成了其先前 10 億美元計劃下的 9.972 億美元股份回購,並授權了一項新的 10 億美元回購計劃。追蹤 Sea Cloud 虧損是否擴大以及 Monee 信貸損失是否在表內外借貸規模擴大時保持可控,對於 2027 年的利潤率而言,比單季度的 EBITDA 不及預期更為重要。
來源:Sea Limited 2026 年第三季度財務結果發佈(2026 年 11 月 10 日)。僅供信息參考,不構成投資建議。
我認為市場正變得對估值、盈利能力和 AI 支出的可持續性越來越敏感。Sea 的 43% 營收增長確實令人印象深刻,但如果利潤率繼續承壓,僅靠營收增長是不夠的。對於英偉達,我對其長期 AI 前景保持看好,儘管我更希望在大幅加倉前看到一些企穩跡象。與此同時,較高的 CPI 數據和美聯儲加息擔憂的重燃可能會使各市場的波動性維持高位。我傾向於保持耐心,關注基本面,在有意義的回調中精選優質公司進行積累,而不是追逐短期反彈。堅持比噪音更重要!
$Sea(SE.US) 營收超預期但利潤不及預期,收盤下跌 -1.49%。通脹數據強勁重燃美聯儲加息預期,$英偉達(NVDA.US) 再跌 5%。國內方面,海峽時報指數小幅走高。讓我們深入探討 👇💬 Sea 的 43% 銷售增長還是利潤率受壓:哪個對你更重要?📊 快速回顧 — 市場動態及原因🇺🇸 美國:Sea 營收達標...
$Sea(SE.US)
🛍️ Shopee 仍然是 Sea Limited 的主要增長引擎嗎?
對於關注這家領先區域科技股的投資者來説,Sea Limited 2026 年第三季度的業績給出了非常明確的答案。
Shopee 實現了有史以來最盈利的一季度,並且仍然是推動集團增長的核心引擎。☺️
以下是信息圖中電子商務平台增長報告的關鍵提取數據:
✅ 創紀錄的收入
Shopee 的 GAAP 收入同比增長 41.3%,至 61 億美元。核心市場收入領漲,增長了 50.6%。
✅ 銷售活動強勁
GMV 同比增長 23.3%,至 397 億美元,總訂單量達 45 億筆,較去年增長 25.5%。
✅ 盈利能力歷史新高
調整後 EBITDA 創下 2.692 億美元的歷史新高,同比增長 44.7%,顯示出單位經濟性的改善。
✅ 貨幣化能力增強
廣告收入同比增長超過 55%,而支付廣告費用的賣家數量增長了 35% 以上。
✅ 為長期計劃提供資金
Shopee 強勁的現金流使 Sea 擁有必要的資源,繼續投資 AI 和支持性基礎設施。
在財報電話會議上,管理層表示有信心 Shopee 能保持其擴張步伐。他們預計 2026 財年全年的 GMV 將同比增長約 25%,調整後 EBITDA 將達到 10 億美元。
鑑於管理層的上述保證,我相信 Shopee 將繼續實現更高的頂層銷售和更寬的利潤率。它也將繼續在 Sea Limited 的業務中佔據重要地位。
很好奇大家的看法。在未來五年內,Shopee 會失寵嗎?
⚠️ 免責聲明:僅供討論,不構成財務和投資建議。請自行盡職調查。
來源:SEA limited 官網 - 2026 年第三季度業績
$Sea(SE.US)
背景:Sea Ltd. 週二報告稱其第三季度利潤上升,收入增加。此外,該公司表示其董事會於週一批准額外 10 億美元用於股份回購授權,且無到期日。在之前的 10 億美元計劃中,公司迄今為止已回購了 1110 萬股,總金額為 9.972 億美元。在第三季度,該公司的淨利潤總計為 5.0246 億美元,比去年同期的 3.7499 億美元高出 34%。每股收益增長 32.2%,至 0.78 美元,而去年同期為 0.59 美元。調整後 EBITDA 同比增長 28.9%,達到 9.313 億美元,所有細分市場均呈現強勁增長。Shopee 調整後 EBITDA 為 2.692 億美元,同比增長 44.7%。該公司該期間的收入從去年的 59.86 億美元增長 43.4%,至 85.82 億美元。Shopee 收入為 61 億美元,同比增長 41.3%。季度總訂單量為 45 億筆,同比增長 25.5%。
我的交易:原本目標是接近 70 美元,因為它在盤前短暫下跌,但現在股價上漲了。沒關係,我會保持耐心。
要點:Shopee 的收入增長實際上令人鼓舞,尤其是在過去一年 TikTok Shop 的激烈競爭下。@船长的宝藏
SEA 3Q26 火線速讀:Sea 本季業績屬於好壞參半:增長端表現不錯,電商、金融、遊戲三大板塊的收入全部超預期;但利潤一般,GAAP 經營利潤率低於預期且環比走低,adj.EBITDA 也不及預期。不過目前市場最關注的或許並非業績,而是要做雲業務而產生的投入,本季似乎已有顯現。
1、整體:收入超預期,利潤一般
本季總收入同比增長 43%,比一致預期高約 6%。但 GAAP 經營利潤率約 7.7%,低於預期約 0.5pt,環比也走低;adj.EBITDA 利潤額也比一致預期低約 6%。
具體來看,三大板塊的營收增長都超預期,其中電商和金融更強,遊戲稍弱。盈利端,電商板塊的表現不差,遊戲和金融則有所走弱。值得,其他板塊本季虧損環比近乎翻倍,是集團利潤不及預期的核心元兇。
2、電商:降速符合預期,客單價拖累,利潤率小幅提升
GMV 同比增長 23%,與一致預期持平,比上季的 28.5% 降速。拆開看,單量增長約 25.5%,好於預期,拖累主要來自客單價,同比下滑約 1.8%(上季為 +1%),應當主要是東南亞國家匯率走低的拖累。
變現率則繼續走高,3P 平台變現率環比提升約 0.6p,推動 Shopee 收入同比增長超預期。 而利潤端,adj.EBITDA 佔 GMV 約 0.68%,環比小幅提升、符合預期。這關鍵的板塊表現不差。
3、遊戲:流水增速放緩,用户指標偏弱,利潤率環比走低
流水約 8.9 億美元,同比增長約 6%,比上季的 15.5% 明顯放緩。且活躍用户和付費用户,兩項都略低於預期。adj.EBITDA 佔流水約 51.5%,利潤率也環比走低約 2pt。
公司稱本季靠 Free Fire 復刻《火影忍者疾風傳》聯動和《傳説對決》十週年活動支撐,但去年同期聯動帶來的基數很高。
4、金融:增長依舊迅猛,但信貸質量在變差
貸款餘額約 126 億美元,同比增長 60%,帶動金融收入同比增長 64%,兩項都明顯超預期。但 90 天以上不良率從上季的 1.0% 升至 1.3%,adj.EBITDA 利潤率降至約 18.4%,低於預期的約 20%,連續多個季度走低。增長確實依然迅猛,但市場擔心的信貸市場風險再逐步增大。
5、做雲:投入已開始體現在資本開支和 “其他 “業務上
三季度資本開支約 5.5 億美元,已超過 2025 年全年開支。同時 “其他 “業務虧損擴大環比近乎翻倍。雖然公司沒有明確解釋這兩項指標變化背後原因,但公告的風險提示裏新增了 “人工智能、雲和基礎設施舉措 “。推測這兩項主要與 Sea Cloud 相關的算力和團隊投入有關,待電話會確認。$Sea(SE.US)
Sometimes, I don’t need to chase a stock when I can let the options market pay me while I wait. This is exactly why I like the wheel strategy.My latest example is Grab (GRAB). I started by selling a c...
Grab 第三季度為投資者帶來好消息
🌟🌟🌟數月來,股市將$Grab(GRAB.US)視為一張停車罰單。年初至今股價下跌超過 40%,被批評者棄之如敝履,在宏觀噪音、燃油恐慌和監管繁文縟節的打擊下搖搖欲墜。如果你只看股票代碼,你會以為這家公司正在自由落體。
但在現實世界中,東南亞的 5700 萬人每天都在使用 Grab 超級應用出行、用餐和支付。
昨晚,真相趕上了價格走勢。
Grab 不僅超越了盈利預期,更粉碎了負面敍事。有史以來第一次,所有業務板塊都在產生現金流。這包括金融服務部門。營收增長 27%,超過 10 億美元。指引上調。高達 4 億美元的鉅額股票回購計劃,證明管理層非常清楚該公司的價值被嚴重低估。
對於那些在年度低點持有 Grab 並忽略噪音的人,你們的耐心終於得到了驗證。巨頭已經覺醒。
親愛的各位投資者,你認為 Grab 正處於上升勢頭嗎?
@Captain Leo
蘋果業績雖超預期,但因存儲成本上升擠壓利潤率,盤後股價下跌;芯片股連續第三日下挫。國內市場方面,新加坡海峽時報指數再度下滑,銀行股領跌,儘管 Grab 上調了展望。讓我們深入探討 👇💬 蘋果 iPhone 銷量超預期,但存儲成本承壓。是逢低買入...
仔細研讀本季度財報。調整後 EBITDA 增長 74% 至 2.37 億美元。營收增長 27% 至約 11 億美元,與華爾街預期基本一致。全年營收指引上調至 41.5 億至 40 億美元...
我在 3.40 買入 GRAB 並持有至今,目前仍深陷虧損。今年已兩次補倉,最後一次在 2.62。這是許久以來第一次出現讓我選擇堅守而非急於解釋的理由。
真正改變我看法的是淨利潤指引上限上調至 8 億美元。EBITDA(息税折舊攤銷前利潤)我還可以爭辯,但盈利預測讓我難以輕易忽視。
依然困擾我的有兩點:一是印尼限制摩托車佣金,這打擊了業務中最高頻的部分;二是 Waymo 表示希望到 2028 年在新加坡推出無人駕駛出租車。我每天使用 Grab,如果第一天就有無人駕駛選項,我依然會嘗試,這可能比任何 PPT 數據更能説明其用户粘性。
後續計劃:若股價回踩 2.60,我將加倉;若在 3.40 以上,我將減倉一半,這也是我的起始成本位。中間價位不動。
Grab 第三季度,真正重要的數據:
營收同比增長 27% 至約 11 億美元,大致符合預期。
調整後 EBITDA 增長 74% 至 2.37 億美元,超出市場預期。
全年營收指引上調至 41.5 億至 42 億美元,高於此前上限。
淨利潤預測上限從 7.4 億美元上調至 8 億美元。
月活躍交易用户達 5700 萬,本季度新增約 300 萬。
年初至今仍下跌超過 40%。
此次上調指引才是這裏的真正新聞。營收接近共識預期,EBITDA 超預期,但一家公司在此背景下上調其利潤預測上限,這在我觀察名單中的大多數公司中是看不到的。
$Grab(GRAB.US)
Grab 第三季度表現卓越。- 營收 11.2 億美元,首個十億美金季度- 月活用户 5700 萬,自 2022 年以來環比增速最快- EBITDA 利潤率現為公司歷史最高,達 21%,同比提升 565 個基點- 將 EBITDA 指引從同比增長 45% 上調至 60%- 自助服務平台上的季度活躍廣告商總數同比增長 39%,這些廣告商的平均支出同比增長 13%- 調整後自由現金流現達 5.33 億美元,同比翻倍- 金融服務業務現已盈利- 回購 4 億美元股票,CEO 個人購入 3000 萬美元。市值 110 億,現金儲備 50 億,營收 42 億且利潤線正以 60% 的速度增長。聆聽財報電話會議,看起來 Meta 選擇 Grab 作為在新加坡集成 Muse 的首批合作伙伴之一。一家公司每 90 天實現 10 億美元營收並非易事,讓佔整個東南亞人口 7% 的用户使用你的產品也並非易事,同時還要保持該數字 20% 的同比增速。網絡效應與經營槓桿的複合作用是簡單的投資邏輯,不幸的是油價構成了逆風,但這對公司而言仍是一個傑出的季度。來源:amit
🚕💰 Grab Fundamental Analysis: How Loans Could Become a Bigger Growth Engine🌏 Grab Is Becoming More Than a Ride-Hailing CompanyWhen I first think about Grab, I usually think about rides, food delivery ...
.🚕💰 我的 GRAB 現金擔保看跌期權交易 — Blinkfans 簡易指南💵 為什麼我賣出 GRAB 看跌期權我喜歡在找到願意以更低價格持有的股票時使用現金擔保看跌期權。這次,我查看了 ...
伊吉的日記:增長更快,流血更少,但依然不給你分紅
2026 年 9 月 19 日,晚間
視頻發佈
Grab 股價正接近 52 周低點。我在動筆前查閲了 2026 年第二季度的實際數據,股價並不是最讓我驚訝的部分。
關鍵數據
金融服務收入增長了 59%,達到 1.34 億美元,而該細分市場的 EBITDA 虧損收窄至 1500 萬美元。這是 “流血減少” 的增長,而非盈利,這兩者是完全不同的概念,值得興奮的理由也不同。Atome 的交易最早要到 2027 年第三季度才能合併報表,所以你現在對這項收購所抱有的任何預期都跑到了實際會計準則的前面。
個人看法
如果你通過 CPF(中央公積金)或 SRS(退休賬户)持有 Grab 股票,我想直截了當地説明這到底是什麼。Grab 自己的 FY2025 Form 20-F 文件表示,在可預見的未來它不會支付股息。伊吉的合規警示區對此標記為紅色區域,這不是收益型工具,也沒有分紅政策。12 個月內 9 億美元的回購授權是真金白銀,也是一個真實的信號,但賬本另一側的股權獎勵稀釋壓力也是實實在在的,這場拔河比賽中究竟誰會勝出,目前仍是一個未解之謎。我如何權衡回購與稀釋壓力的詳細分析見今天的視頻。
📺 免費 YouTube 頻道: https://youtu.be/jCGDVCtGm0I
⭐ 會員版 YouTube: https://youtu.be/H_CDXAtue5I
📩 Substack: https://investingiguana.com/p/grab-shares-are-near-a-52-week-low
在兩個平台上獲取完整長視頻和完整的 Substack 分析,以及完整的紅色警示名單和財務盡職調查速查表,只需訂閲 YouTube/Substack 組合套餐,每月 12 新元。
不構成投資建議。適用伊吉的財務合規標準。
祝好,伊吉 🦖
- YouTube
YouTube 上盡享你喜愛的影片和音樂、上載原創內容,並與親友和世界各地的人分享。