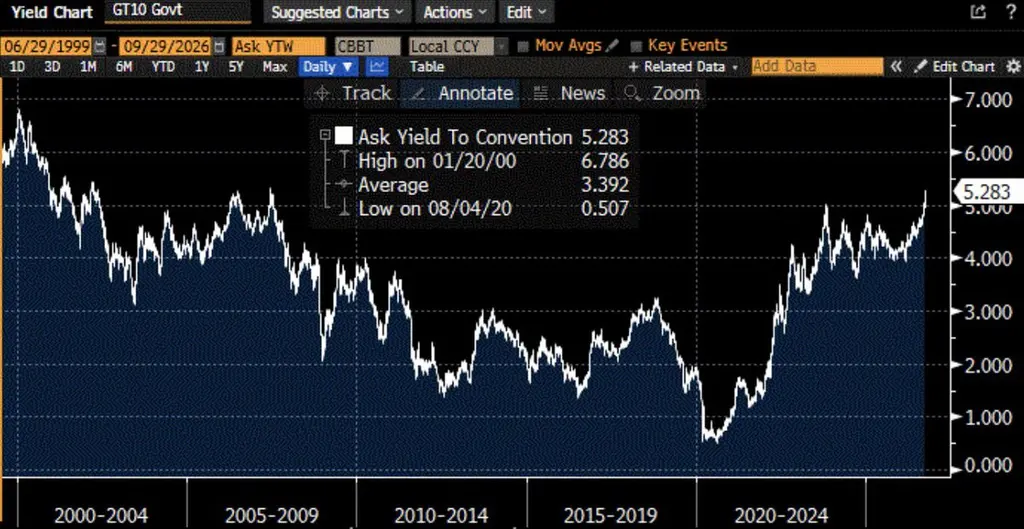
10 年期美債收益率持續攀升,今日觸及 5.28%(今日上漲 4.7 個基點),創下 2007 年以來的最高水平,此前高點為 1999-2000 年的互聯網泡沫時期。這對股票估值構成壓力,尤其是長久期(高市盈率)的股票估值,因為其大部分價值來自遠期現金流。鑑於近期的通脹回升主要由石油供應衝擊驅動,一旦與伊朗的戰爭結束且布倫特原油價格緩和,有理由認為 10 年期美債收益率將會下行。

Gary Black Tracker
Daily quotes, trades and insights from Gary Black.
G
$Meta(META.US) 因其消費者 AI 戰略而受到越來越多的關注,隨着 Muse 加強該公司向個人 AI 助手領域的推進,並將其與 2007 年推出 iPhone 時的 $蘋果(AAPL.US) 進行對比。META 在 Facebook、Instagram 和 WhatsApp 上擁有 36 億用户的基礎,這是一個主要的競爭護城河,使其在將 Muse 整合到現有平台時擁有巨大的影響力。Meta 成功地將 AI、硬件和數據結合在一起,Muse 提供軟件層,而智能眼鏡等產品則作為幾種可能的接口之一。

G
我相信 $Meta(META.US) 將繼續走高,因為投資者將更好地認識到 META 新推出的個人 AI 助手 Muse 在購物、支付賬單和管理生活方面的顛覆性力量和影響力。儘管截至 9 月已上漲 +30%(相比之下納斯達克指數僅漲 +3%),但相對於長期未來營收和每股收益 +15% 的增長,其 2026 年市盈率為 24 倍,看起來仍具吸引力。
彭博社觀點作者:Dave Lee2026/09/23 04:30:07 我正在使用 Meta 的 AI 助手,亞馬遜對此無法忍受。▪Meta Platforms Inc. 發佈了一款名為 Muse 的新 AI 助手,它可以整理日曆、搜索 Facebook Marketplace 並從亞馬遜購買商品,但亞馬遜已阻止 Muse 訪問其商店。▪此舉預示着未來的趨勢,硅谷巨頭們試圖在人工智能助手時代保護其既得優勢,如果消費者偏好的助手無法與各類數字服務良好協作,消費者將受損。▪互操作性問題,即 AI 助手與服務之間以及助手相互之間溝通的能力,成為核心議題,公司可能需要找到合作的方式,否則可能面臨被強制開放的風險,法院可能會被要求裁定什麼是公平的。(彭博社觀點) -- Meta Platforms Inc. 因其新 AI 助手 Muse 而獲得讚譽是實至名歸的。我一直在使用它,它顯然是 Meta 多年來發布的最令人印象深刻的產品。Harold —— 我給它起的名字 —— 負責整理我的日曆、在 Facebook Marketplace 上搜尋優惠並在我授權的情況下購買商品,包括從G
Kalshi 目前預測民主黨在 11 月奪回美國參議院的控制權概率為 61%;共和黨目前以 53-47 領先,擁有 4 席優勢。Kalshi 還預計民主黨掌控眾議院的幾率高達 91%,而共和黨目前以 218-214 領先(含 1 名獨立議員和 2 個空缺席位)。在 6 周後的 11 月 3 日選舉日,參議院 100 個席位中有 35 個、眾議院 100% 的席位將開放競選。
G
美聯儲一致投票決定將短期利率上調 25 個基點至 3.75%-4.0% 區間,並預計今年晚些時候還將加息 25 個基點。這些旨在遏制通脹的措施將考驗美聯儲主席沃什與特朗普總統的關係。“今天的政策行動將支持委員會更及時地實現 2% 的目標,” 官員們在週三宣佈這一舉措後發表的聲明中表示,此處指的是通脹。這是美國央行自 2023 年 7 月以來的首次加息。
此舉違背了特朗普總統希望降低利率的意願,儘管美聯儲的決定很可能是對布倫特原油價格自 2 月底以來上漲 50% 的反應,而這場油價上漲的結果是美國與伊朗的戰爭,這場戰爭由特朗普總統發起。
市場反應符合預期:10 年期美債收益率 (TY) 下跌 5.1 個基點至 4.95%,股市維持早間漲幅,標普 500 指數上漲 0.4%,納斯達克綜合指數 (NDQ) 上漲 0.7%。
G
今天美聯儲可能出現的三種結果:
1/ 牛市情景:鴿派加息——美聯儲加息 25 個基點,並明確表示沒有進一步加息的計劃(美聯儲將視數據而定)。一次性操作。10 年期美債收益率可能回落,利好股市。
2/ 中性情景:鷹派暫停——利率不變,但發表鷹派言論,暗示下月會議可能會加息。這種情況可能性極低,因為下月的會議(10 月 27-28 日)正值中期選舉前夕。10 年期美債收益率可能持平或上升,對股市影響喜憂參半。
3/ 熊市情景:鷹派加息——加息 25 個基點,但沃什的表態可能發出信號,表明這將是多次加息中的第一次。由於沃什希望擺脱前瞻性指引,這種情況也不太可能出現。10 年期美債收益率可能上升,這對股市不利,尤其是對長久期股票不利。
G
如果美聯儲明天將短期利率上調 25 個基點(這是自 2023 年 7 月以來的首次加息),以應對高企的油價(布倫特原油自 2 月底以來上漲 50%),這比被迫進行一系列加息對股市更有利。雖然如果特朗普能談判結束戰爭,布倫特油價可能會從當前位置回落——這將有助於共和黨在中期選舉中獲勝——但明天的一劑 “美聯儲良藥” 可以防止凱文·沃什領導的美聯儲走上連續加息的道路,這可能會導致 10 年期美債收益率上升,從而損害成長型股票。如果明天的短期加息被定位為可能 “僅此一次”,則可能推動 10 年期國債收益率下行。

G![图片 1,共 2 张]()
![图片 2,共 2 张]()
$Meta(META.US) 仍是我們前 15 大持倉之一,僅次於 $谷歌-C(GOOG.US),是我們第二喜歡的媒體/通信標的。我們預計 META 長期將保持營收增長 +20% 和 EBiTDA 增長 +15%+。META 擁有 37 億日活躍用户,年增長率 3-4%,人均收入 (ARPP) 年增長率超過 20%,並憑藉 Instagram、Facebook 和 WhatsApp 獨特地通過其用户羣推動 AI 參與度。以 2026 年 20.7 倍的市盈率對比長期 15% 的營收和每股收益增長,它仍然是所有 “科技七巨頭” 股票中估值最低的之一。
G
$優步(UBER.US) 股價在 CEO 購入價值 1000 萬美元股票後大漲。
我繼續相信 $優步(UBER.US) 處於最佳位置,可以利用多家汽車製造商在其車輛中提供完全自動駕駛選項的機會,因為自動駕駛功能可以輕鬆添加並由 $優步(UBER.US) 的 2.15 億月活躍用户通過應用程序選擇。UBER 目前在其網絡中擁有超過 1000 萬輛汽車。(巴倫週刊)-- Uber Technologies CEO Dara Khosrowshahi 於週四早盤購買了約 1000 萬美元的公司股票,中午提交的文件引發了這家領先的網約車公司低迷股價的反彈。根據向美國證券交易委員會提交的 Form 4 文件,Khosrowshahi 以平均價格 70.96 美元購買了 141,000 股 Uber 股票。這使其總持股量增至 136.7 萬股,目前價值約 1 億美元。Khosrowshahi 的 Form 4 文件於美東時間 12:40 左右提交,該消息立即導致股價上漲 3%,此前該股一直在 70.75 美元附近交易。UBER 週四收於 72.56 美元,上漲 2.1%。UBER 股價較 8 月份約 80 美元的高點下跌約 10%,今年以來下跌 11%,原因是投資者擔心其業務會被 Waymo 和 Tesla 運營的自動駕駛汽車所顛覆。內部人士有兩個工作日的時間來提交關於股票購買的 Form 4,大多數人會在提交前等待一兩天。看到內部人士在同一天提交股票購買申請是不尋常的。這是 Uber 高管一週內的第二次購買。9 月 4 日,首席運營官 Andrew Macdonald 花費約 530 萬美元購買了 70,000 股 Uber 股票。這些股票分兩筆交易購買,價格在每股 75.23 美元至 76.85 美元之間。這兩次購買表明高層管理人員認為 Uber 股票被低估。該股目前的交易價格約為 2027 年預期自由現金流的 11 倍,以及 2027 年 GAAP 收益的 17 倍。
G![图片 1,共 1 张]()
預測:新款 $蘋果(AAPL.US) 摺疊屏手機將成為 20 多歲和 30 多歲人羣的必備產品,將開啓新一輪 iPhone 升級週期,大幅提升 iPhone 平均售價(ASP),並讓商務旅客只需攜帶一台小型設備而非兩台。
大多數 20 至 30 多歲的用户會將新款 iPhone 摺疊屏手機視為身份象徵,用於拍攝和展示照片及視頻。手機展開時無摺痕相比三星 Galaxy Z Fold 8、Google Pixel 10 Pro Fold 以及華為在中國市場的摺疊屏手機具有巨大優勢。
最大的風險在於新款 iPhone 摺疊屏手機產能有限,可能限制未來 6 個月的增量收益,且 iPad 銷量面臨未知的蠶食風險。

G
美股盤前漲跌互現,布倫特原油在 ECB 利率決議和甲骨文 (ORCL) 財報前連續第五日上漲,突破 100 美元/桶。美債收益率基本持穩於 4.84%。蘋果 (AAPL) 因可摺疊 iPhone 發佈而上漲,芯片股和特斯拉 (TSLA) 則在上週 Cybercab 活動前景不明後下跌。上週強勁的 8 月就業數據將 9 月美聯儲加息概率推高至 62%,儘管明天的 CPI 數據可能蓋過強勁就業報告的光芒。我仍懷疑美聯儲會在 midterm elections 臨近的下次會議上加息。標普 2026 年遠期 P/E 為 20.9 倍,使得標普 500 盈利收益率低於 10 年期美債收益率,且低於典型的 +50-100 個基點的股權風險溢價。鑑於 2027-30 年盈利預期下滑、無人自動駕駛持續商品化以及 TSLA 極端的估值,我對特斯拉 (TSLA) 保持謹慎。

G
美股在尋找方向,因為布倫特原油因美伊衝突升級短暫突破 100 美元/桶,且看不到和平談判的跡象,推動黃金、白銀和比特幣上漲。10 年期國債收益率在下週美聯儲會議前小幅走高。芯片股上漲;$蘋果(AAPL.US) 今日摺疊屏手機發布前小幅上漲,$特斯拉(TSLA.US) 在經歷上週不確定的 Cybercab 事件後,昨日反彈今日小幅回落。週五強勁 8 月就業報告將 9 月美聯儲加息概率推高至 62%,儘管我對中期選舉前兩個月內採取行動仍持懷疑態度。受 AI 和能源驅動,標普 2026 年盈利預測持續上升,但在 21.1 倍遠期市盈率下,標普 500 的收益率(4.7%)現在低於 10 年期國債收益率(正常股權風險溢價應為 50-100 個基點)。鑑於 2027-2030 年盈利預測下降、無監督自動駕駛持續商品化以及估值過高(遠期市盈率 220 倍 vs 長期每股收益增長 35%,PEG 為 6.3),我們繼續對$特斯拉(TSLA.US) 保持謹慎。
G![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
‘智能手機界的 Birkin’ 將於今日在$蘋果公司 (AAPL.US) 的新品發佈會上推出。IDC 資深智能手機市場研究員 Nabila Popal 表示:“儘管價格高昂,這款摺疊屏 iPhone 將會大獲成功。” 她補充道,“如果它成為中國市場的 ‘智能手機界 Birkin’,我也不會感到驚訝。” 此處指的是愛馬仕生產的奢侈手袋。起售價為 2,199 美元。
G
來自華為、三星和 $蘋果 (AAPL.US) 的新款摺疊屏手機即將引發手機行業的重大升級週期。
G![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
$特斯拉(TSLA.US) 在 2020-2023 年期間揮霍了其在電動汽車領域的先發優勢,對此它只能怪自己。如果它們沿用同樣的策略,即讓產品自己説話,那麼到 2026-2027 年,它們也將揮霍掉在無監督自動駕駛領域的先發優勢。
對於 $特斯拉(TSLA.US) 來説,合適的策略是通過有限的(約 1 億美元)廣告支出,向潛在消費者明確傳達 Cybercab/無監督自動駕駛的好處(節省時間、疲勞時也能駕駛、比人類駕駛更安全、美觀)。這將鞏固 $特斯拉(TSLA.US) 在消費者心中的自動駕駛優勢,尤其是在其他公司複製並推出自己的自動駕駛汽車之後。$特斯拉(TSLA.US) 讓其技術自己説話是一種短期的工程思維,僅僅向已經充分了解該技術的現有客户羣傳達產品好處,而這些人已經是該技術的願意購買者。廣告的目標是將創新的好處傳達給那些通常不會將特斯拉列入其潛在汽車品牌考慮範圍的新消費者。第二個好處是自主性為整個 $特斯拉(TSLA.US) 品牌建立的安全和先進駕駛技術的光環效應。看不到這些好處的 $特斯拉(TSLA.US) 多頭並不理解為什麼 $特斯拉(TSLA.US) 在過去 1 年、3 年和 5 年中跑輸納斯達克指數。市場並不愚蠢。以 200 倍的遠期市盈率,$特斯拉(TSLA.US) 需要實現超過 35%-40% 的長期每股收益增長來證明這一倍數的合理性。如果沒有這種水平的增長,$特斯拉(TSLA.US) 的股票可能會繼續表現不佳。G
彭博社:Gary Black 稱特斯拉已解決無人駕駛問題,但競爭才是更大的威脅
Mohd Haider2026 年 6 月 9 日 03:45:06(Benzinga 新聞稿)Future Fund 管理合夥人 Gary Black 表示,他一直相信特斯拉公司(NASDAQ:TSLA)將通過其 Cybercab 的發佈 “解決無人駕駛” 問題,並指出競爭加劇和估值過高。此前他曾將 Cybercab 發佈會稱為 “ largely a bust ”。競爭對手正逼近每週百萬次訂單Black 在週六發佈的 X 帖子中表示,Alphabet Inc. $谷歌-C(GOOG.US) $谷歌-A(GOOGL.US)、百度公司 $百度(BIDU.US),
G
我一直都説 $特斯拉(TSLA.US) 會解決無監督自動駕駛的問題,隨着 Cybercab 的發佈,顯然他們已經做到了。我之前的謹慎觀點是,其他少數幾家也會在 18-24 個月內實現無監督自動駕駛,而現在 $谷歌-C(GOOG.US)、$百度(BIDU.US)、$小馬智行(PONY.US)、$文遠知行(WRD.US) 和 $亞馬遜(AMZN.US) 每週完成的超過 100 萬次無需安全員的無監督自動駕駛行程,也讓這一預測看起來相當準確。
明確地説,TSLA 的自動駕駛技術簡直令人驚歎,我相信 TSLA 的無人駕駛出租車將繼續擴展到奧斯汀以外的市場。在未來幾年裏,我相信 “自動駕駛” 將成為 $優步(UBER.US) 和其他叫車應用上的首選出行方式,並且會有多家提供商提供車輛來滿足這一需求。個人意見認為,$特斯拉(TSLA.US) 的股票週五收盤時對應 2026 年的市盈率高達 213 倍,2027 年為 158 倍,與華爾街預測的長期每股收益增長 +35%(對應的 PEG 分別為 6.3 倍和 4.4 倍)相比,估值依然偏高。作為參考,除 TSLA 外的平均 Mag 8 股票的 C2026 PEG 為 2.7 倍,基於遠期長期收益增長。TSLA 股票能否在年初至今以及過去一、三、五年顯著跑輸 NDX 和 SPX 之後實現超額表現,取決於以下三個問題的答案:1/ TSLA 能多快地安全地擴大 Robotaxi 規模,使其成為 TSLA 利潤中具有意義的百分比?2/ 競爭對手能多快地重複 2021-2023 年電動汽車領域發生的情況,並複製 TSLA 的自動駕駛技術,從而使無監督自動駕駛成為一種商品?3/ 隨着 TSLA 無人駕駛出租車從地理圍欄限制的奧斯汀擴展到其他美國城市以及歐洲和亞洲,其可能的安全狀況如何?我的請求是:與其那些因為我對 TSLA 股票保持謹慎且目前看來是正確的,就叫我幼稚名字的 $特斯拉(TSLA.US) 網紅們來回答這三個問題。讓我們把討論推進下去。G
美股小幅走低,因原油和 10 年期國債收益率微升。黃金、白銀和比特幣上漲,芯片股表現分化。博通 (AVGO) 在營收指引略低於預期後下滑。美伊打擊持續,暫無解決跡象。交易員定價 9 月美聯儲加息的概率為 62%,但鑑於就業增長放緩且石油供應衝擊具有暫時性,我並不看好這一前景。受 AI 和能源板塊上漲推動,標普 500 指數 2026 年每股收益 (EPS) 預估持續攀升。標普 500 指數的遠期盈利收益率仍低於 10 年期國債收益率(無股權風險溢價;正常水平應有 +50-100 個基點的溢價)。特斯拉奧斯汀 “賽博出租車” 發佈會於今日舉行;鑑於特斯拉長期盈利預測下調、無人駕駛技術趨於商品化以及估值過高,我對特斯拉 (TSLA) 股票保持謹慎。