2026.10.21 (美東) 盤後

討論

F
Fattycat
精選

$特斯拉(TSLA.US)

🚗 特斯拉中國銷量下滑:上海工廠正轉變為出口中心嗎?

特斯拉 2026 年 10 月中國銷售數據引發了一個重大問題。特斯拉是否開始失去在這個全球最大電動汽車市場的立足點?

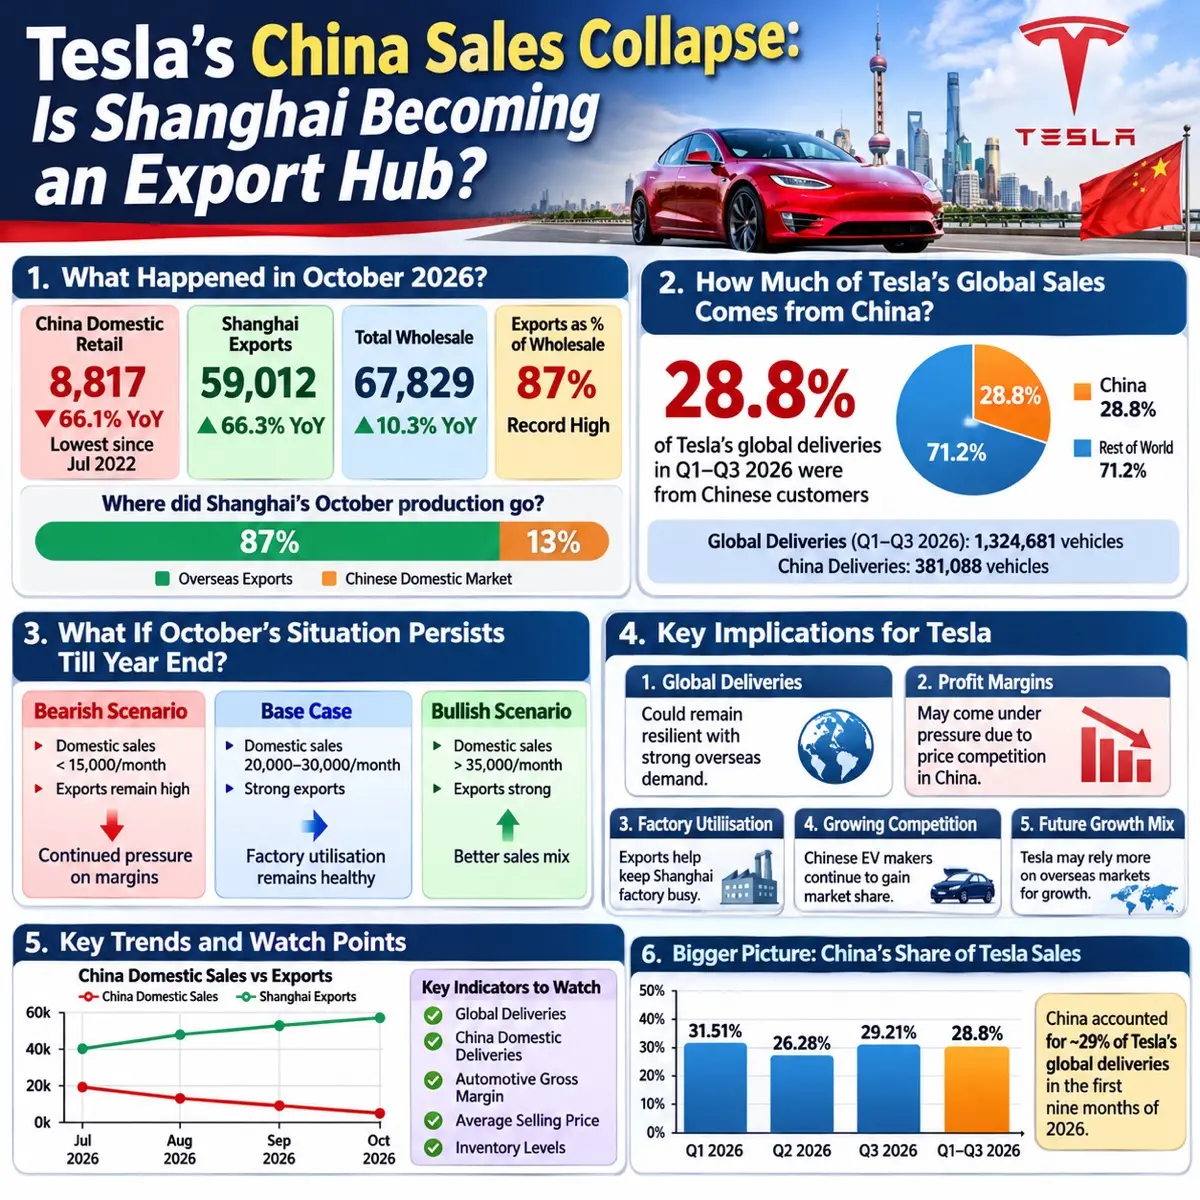
據報道,國內零售銷量僅為 8,817 輛。與去年同期相比,國內零售銷量暴跌 66.1%,創下自 2022 年 7 月以來的最低月度紀錄。

但情況還有更多細節。

特斯拉上海工廠出口了 59,012 輛車,同比增長 66.3%。出口佔該工廠 10 月總批發產量的約 87%。

看起來上海設施正將重心更多地轉向海外買家,而不是過度依賴當地中國客户。

中國仍然是特斯拉的關鍵市場。在 2026 年前九個月,中國貢獻了特斯拉全球交付量的約 28.8%。

如果疲軟的地方銷售持續至年底,投資者應密切關注三個主要領域:

🔹 競爭:

包括比亞迪在內的中國本土電動汽車廠商通過更優的定價和更多的產品選擇,持續對特斯拉施壓。

🔹 利潤率:

更多的出口使工廠保持良好產能,但運輸成本和折扣可能會侵蝕利潤。

🔹 海外需求:

外國市場需要繼續吸收從上海產出的額外車輛。

關鍵問題:強勁的出口數字能否彌補較弱的中國銷量,同時不損害特斯拉的利潤率?

你認為這僅僅是暫時的放緩,還是證明特斯拉在中國的競爭地位正在發生變化?

查看信息圖以獲取完整數據和不同情景。

僅供參考,不構成財務和投資建議。

來源:

1. 特斯拉在華零售銷量降至 2022 年 7 月以來最低,出口份額創紀錄 - CNEVPOST 26 年 11 月 9 日

2. 特斯拉中國 10 月批發銷量總計 67,829 輛,為 2 月以來最低 - CNEVPOST 26 年 11 月 3 日
Tesla's s China Sales Collapse: Is Shanghai Becoming T三SLR an Export Hub? 1. Wha
A
AetherCore

$特斯拉兩倍做多 ETF(TSLL.US)

背景:

Tesla 的劇烈波動引起了我的注意。TSLA 在最新交易中上漲 5.2%,而 TSLL 則上漲了約 10%。部分興奮情緒來自巴克萊銀行的評級上調,以及關於特斯拉與 SpaceX 可能合併的猜測。

我能理解市場為何感到興奮,但我對這類故事持謹慎態度。在沒有任何確認之前,潛在的交易可能會產生大量動能,我不想將強勁的反彈誤認為是長期投資論點得到改善的證據。

我的交易:

我持有 TSLL 以獲取對 Tesla 的槓桿敞口,深知其波動幅度可能遠大於 TSLA。雖然反彈感覺良好,但情緒可能同樣迅速逆轉。

我希望專注於我的投資論點,而不是讓一則頭條新聞左右我的信心。

要點:

對於 TSLL 而言,看對 Tesla 的長期潛力是不夠的。股價的路徑很重要,因為每日槓桿會放大收益和虧損。

我正在學習將興奮感與證據區分開來。

图片 1,共 1 张
C
Captain's Watch

💾 內存收益挑戰 — 選出贏家,贏取現金獎勵!

三大存儲巨頭三天內接連發布財報——希捷週二、SK 海力士週三、西部數據週四——它們分別處於存儲產業鏈的不同層級。選出本週淨利潤增長最高的一家,重倉買入,前三位最佳分析者各贏 2 新元。

這三隻本週哪隻淨收益最高?
單選
105 人已參與
1 LONGBRIDGE MEMORY WEEK( CHALLENGE Three memory names, three days, one winner.
D
Dolphin Research

特斯拉 3Q26 火線速讀:本季度業績尚可:收入略低於預期,毛利率和現金流大超預期,經營利潤受 AI 投入壓制略低於預期。

賣車單價環比小幅下滑,但真實賣車毛利率升至 18.1%,得益於亞太交付佔比提升、FSD 收入增長和規模效應;原材料漲價和利率上行仍是逆風。

儲能收入比預期低約 27%,部署量和單價均不及預期;毛利率跳升主要來自關税退款和質保計提衝回兩項一次性因素。不過需求強勁,2027 年 Megapack 已幾乎售罄,管理層預計 ASP 與毛利率繼續提升。

市場更關心的 AI 業務,指引中性偏弱:FSD 訂閲、Robotaxi 里程和 Cybercab 執行好於預期,但消費者無人監督 FSD 推遲至 2Q27,Optimus 規模化至少還要一年,“年底十餘個州” 的 Robotaxi 目標未重申,實質變現集中在 2027 年之後。

① Optimus: Fremont 已開始早期生產,百萬台年產能設備大部分到位,但達到每週 2 萬台至少還需一年;手部設計仍在調整,供應鏈需從零搭建,未給出當前產量和 2027 年目標。V3 未亮相,僅稱 1 到 2 個月內發佈非預編程任務視頻。

約 2027 年底開始對外交付,屆時 AI5 芯片已集成(計劃 2027 年 4 月前後),初期以危險、重複、需 24/7 運行的工業場景為主。

② Robotaxi: 整體符合預期。已進入 6 個城市,年底前目標 24/7 運營並開上高速。當前瓶頸主要是技術,預計 1Q27 到 2Q27 轉向監管。

本季度無實質報表影響,馬斯克預計 2Q27 開始明顯、下半年成為 “一件大事”。

Cybercab 是最大亮點:Austin 上線約一個月規模擴大約 10 倍,下月進入 Dallas;產線標稱產能超 12.5 萬輛/年,實際更高。計劃年底前向客户交付少量,但絕大部分由特斯拉自營。

③ FSD: 全球付費用户超 170 萬,高於預期的 157 萬,訂閲佔比首次達 50%;北美交付時付費簽約率超 75%(二季度約 55%),且新車均附 1 個月免費試用。

但消費者無人監督推遲:車輛需納入地理圍欄和車隊管理體系,首批客户車輛預計 2Q27 加入 Robotaxi 車隊,比此前 “最早 4Q26” 晚約兩個季度;V15 未給具體日期。歐盟全境批准,馬斯克稱晚於一季度會感到意外。

2026 年 Capex 指引已從超過 250 億美元下調到約 200 億美元,短期現金流壓力緩解;但明年會明顯上升,2028 年達到數百億美元量級,投向包括 Robotaxi 車隊、Optimus 產能、算力和晶圓廠。$特斯拉(TSLA.US)

图片 1,共 1 张