穿越噪音、不確定性和波動。仍在持有,仍在觀望,仍着眼於長期。 $英偉達(NVDA.US)$蘋果(AAPL.US)
C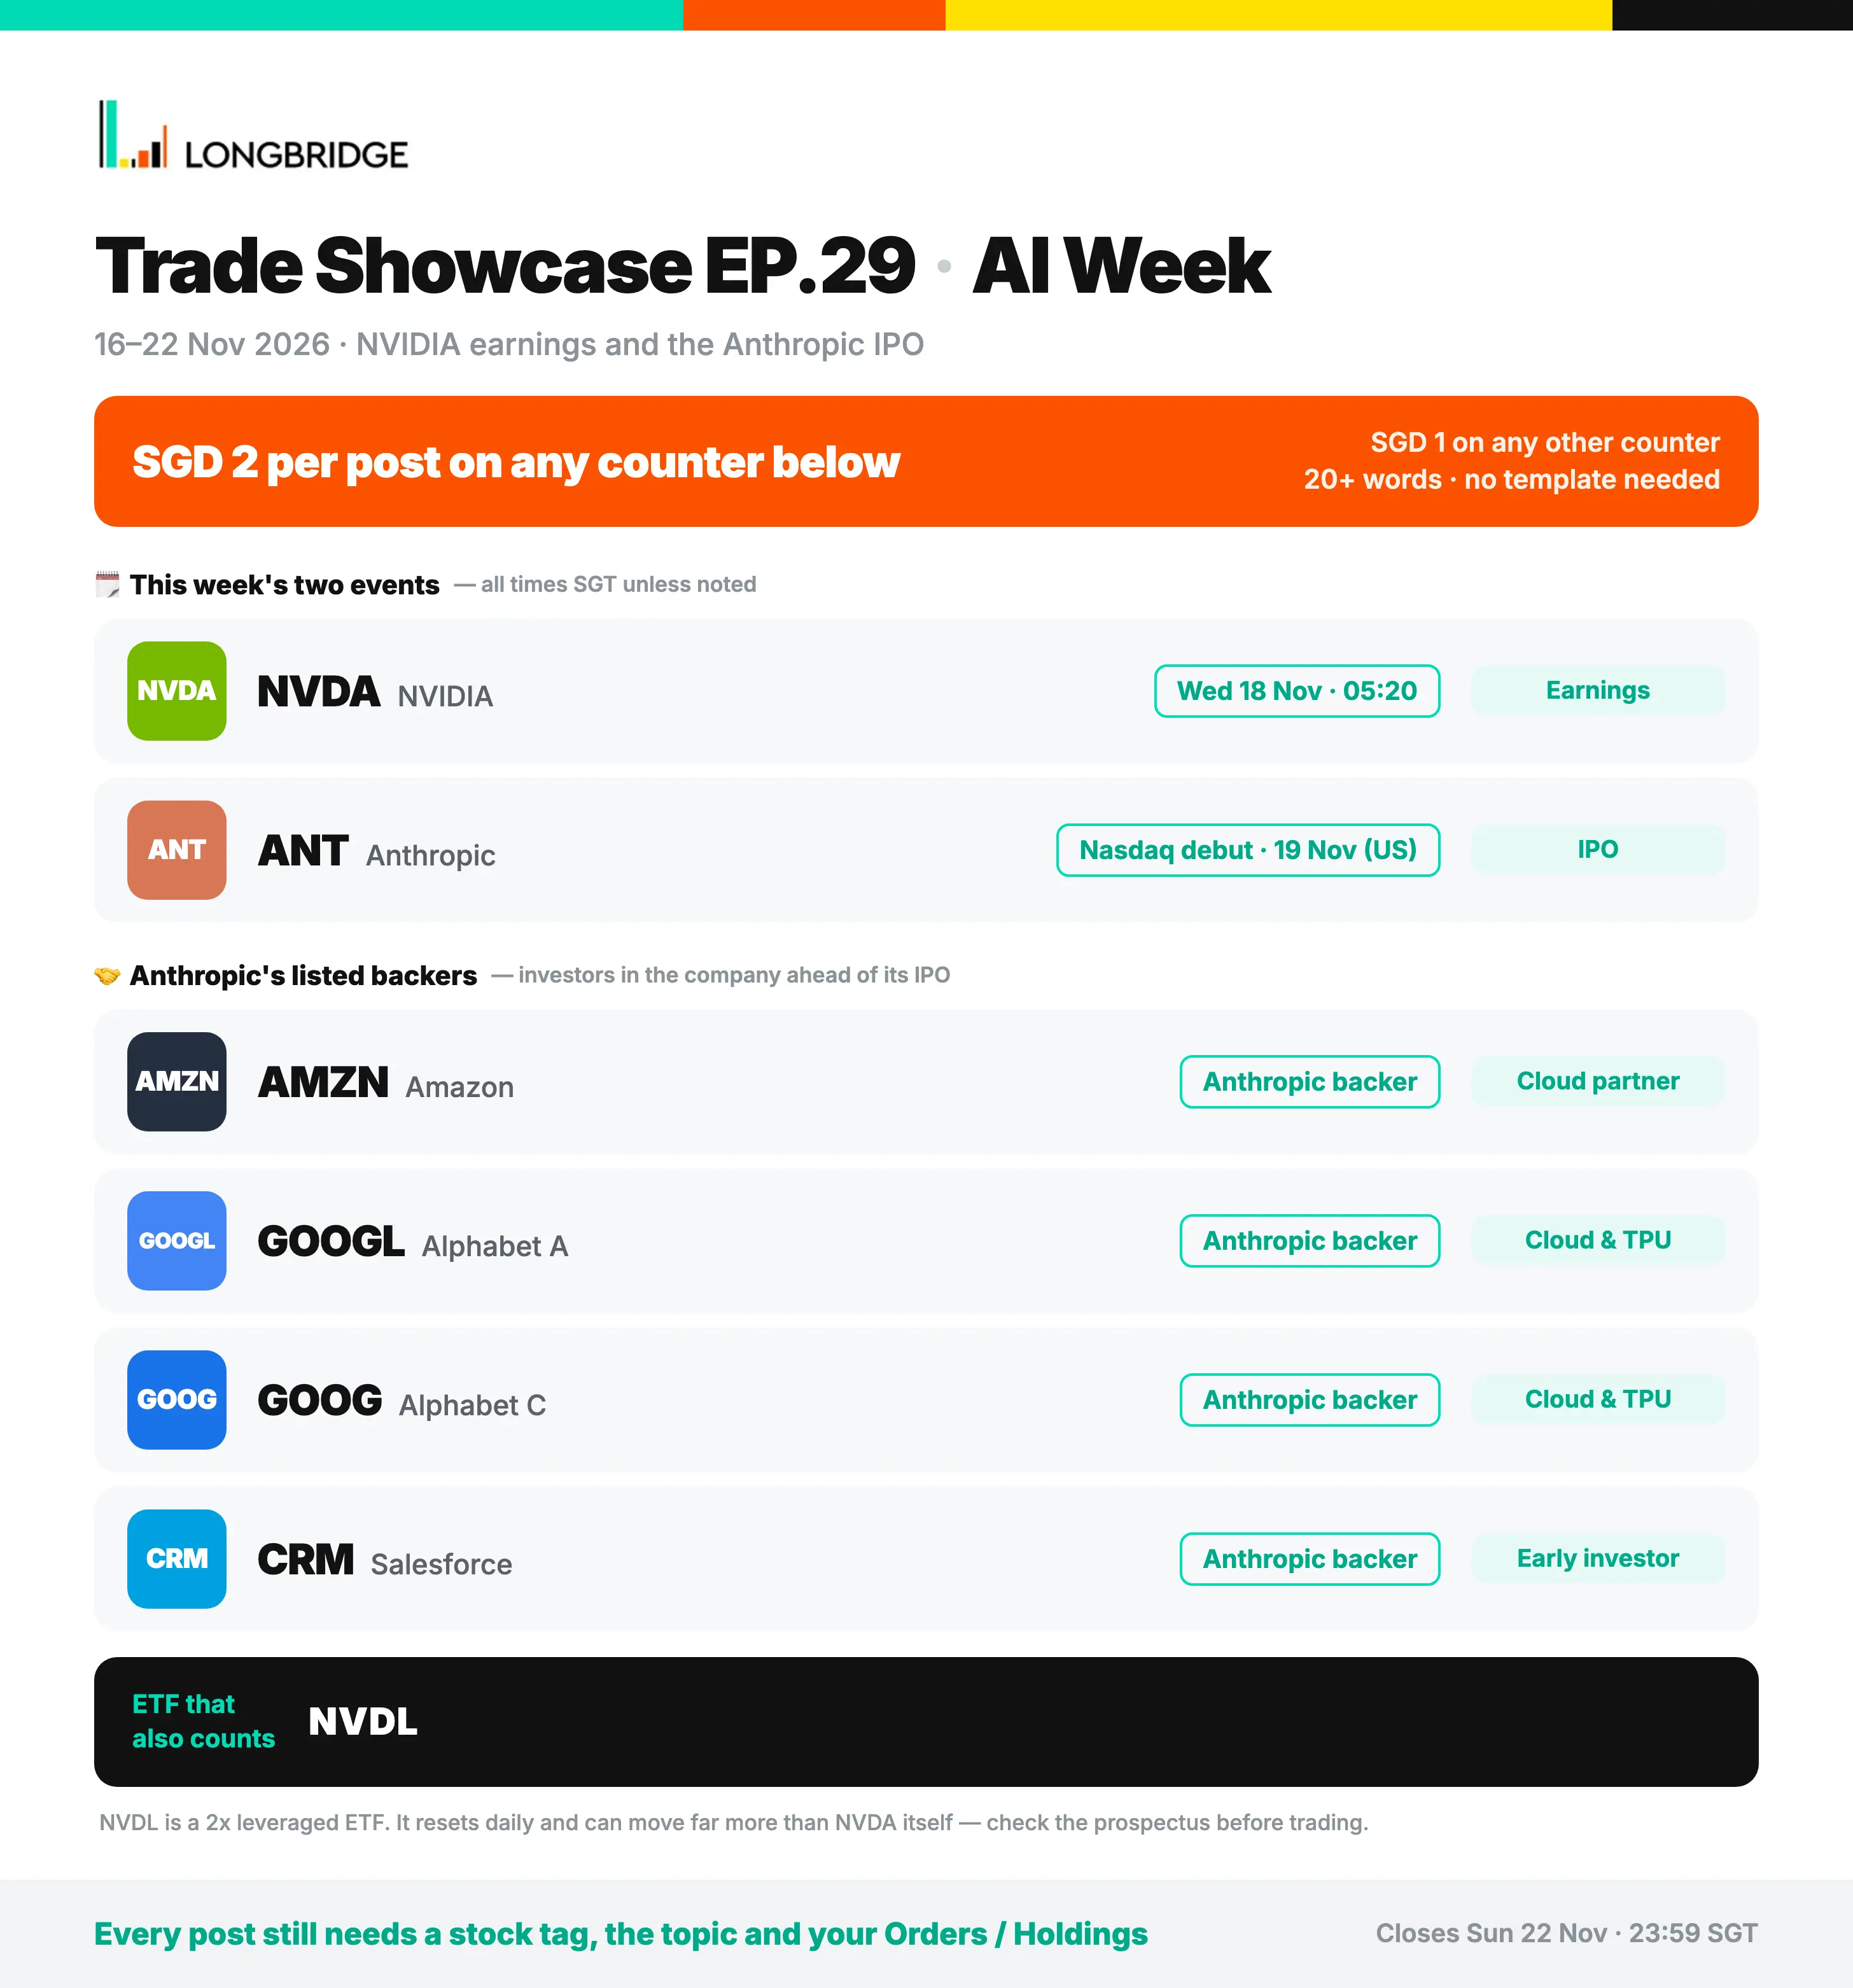
置頂🏆 交易展示第 28 期結果——第 29 期現在開始
第 28 期獲獎者已出爐——40 名成員獲得獎勵。第 29 期活動時間為 11 月 16 日至 22 日:發佈關於英偉達、Anthropic (ANT) 及其支持者的帖子,每帖獎勵 2 新加坡元。

📈 曬交易,每期最多贏 SGD 18!
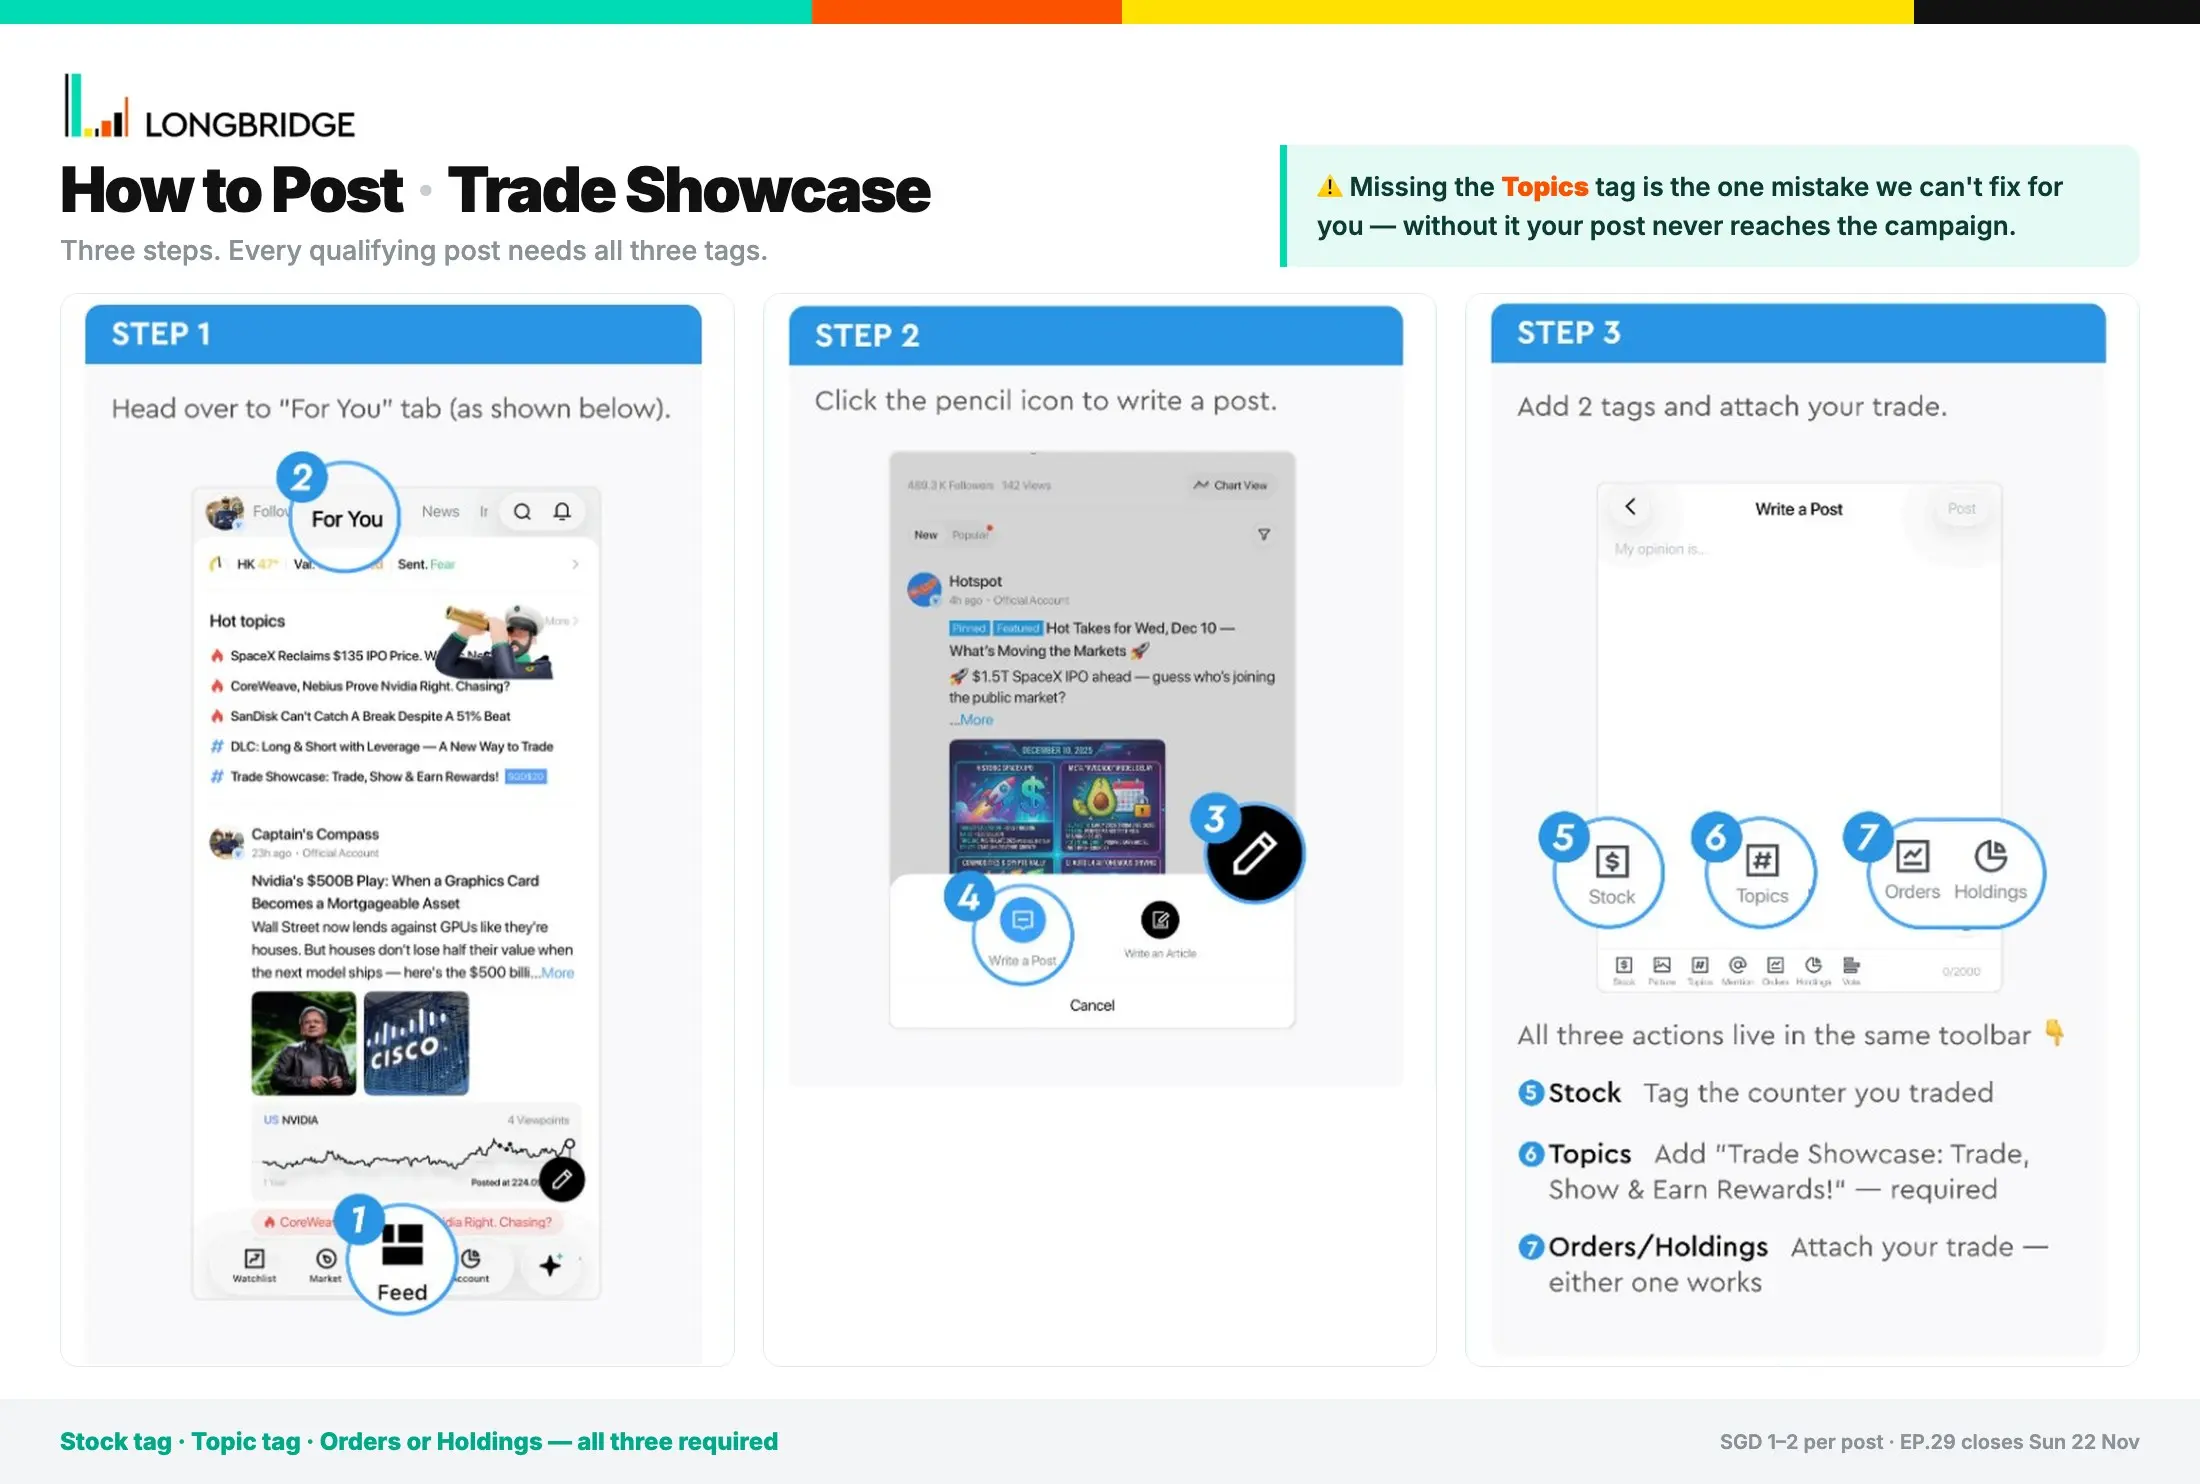
如何參與:關聯股票 + 本話題,插入 Orders/Holdings,20 字以上心得
💡 基礎 SGD 1 · 深度 SGD 2 · 另有 3 項獎勵 🚀
第 28 期獲獎者已出爐——40 名成員獲得獎勵。第 29 期活動時間為 11 月 16 日至 22 日:發佈關於英偉達、Anthropic (ANT) 及其支持者的帖子,每帖獎勵 2 新加坡元。
$谷歌-A(GOOGL.US) 繼續強勢,希望在未來幾個月看到更多的韌性,我肯定長期持有!
$英偉達(NVDA.US)營收方面的利好消息固然不錯,但還不足以讓我現在出手。我的策略是持有並觀望。在英偉達和本地銀行股之間,我目前會選擇後者,因為估值較低且基本面穩健。我的心得是不要僅被低價所吸引。
$英偉達(NVDA.US)
背景:英偉達週二收於 155.46 美元,下跌 0.44%,隨後公佈了第三季度財報,業績大幅超預期。盤後股價一度上漲 4.81% 至 162.94 美元,但隔夜及開盤交易時段已抹去所有漲幅。營收同比增長 103%,環比增長 20% 至 1158 億美元,高於 1088 億美元的共識預期,也遠超英偉達自身指引的 1080 億美元。數據中心營收同比增長 110% 至 1076 億美元,高於約 1019 億美元的預期;包括遊戲在內的邊緣計算營收同比增長 42% 至 82 億美元。非 GAAP 每股收益(排除股權激勵等費用)為 2.68 美元,高於 2.47 美元的預期;GAAP 淨利潤為 653 億美元,同比增長 105%。毛利率(扣除生產成本後的營收佔比)按 GAAP 口徑為 74.8%,較第二季度下降 0.2 個百分點,但較去年同期上升 1.4 個百分點。英偉達的新芯片平台 Vera Rubin 在本季度開始發貨,公司稱之為其歷史上最快的產品爬坡期,機架已在 CoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure 和 Nebius 運行。Kress 表示:“Vera Rubin 開局強勁,我們的路線圖進展順利,我們的雄心從未如此之大。” 她補充道:“我們的勢頭是真實的。”
我的交易:仍計劃在 152 美元附近買入英偉達,同時密切關注 149 美元的支撐位。
要點:財報數據亮眼,但市場情緒卻不佳。關於永久 CEO 人選的疑問以及國會聽證會引發了強烈拋售和眾多分析師的下調評級。@Captain's Treasure
$亞馬遜(AMZN.US)
背景:Anthropic 在首次公開募股(IPO)中獲得的認購訂單數量幾乎是其發行股份數量的七倍,但 Steve Eisman 認為,對於 AI 投資者來説,更大的問題是州和地方政府將在多大程度上放緩數據中心的建設。這位《大空頭》的投資者週二對 CNBC 表示:“我認為 Anthropic 的 IPO 已不再重要。” 當主持人問及 IPO 的重要性降低是否是因為預期估值從 2 萬億美元下調時,Eisman 回應稱:“最終估值會是多少就是多少。” 他還在觀察前英偉達 CEO 黃仁勳建立的融資網絡能否經受住考驗。他認為,10% 到 30% 的增速放緩實際上可能有助於最大的雲服務公司。它們可以用帶來的現金支付更多的工作費用,減少借貸並更長久地持續建設。
我的交易:亞馬遜仍然是今年少數幾隻上漲的大型科技公司之一。我的直覺是它將繼續穩步增長。
要點:如果黃仁勳達成的融資協議破裂,CoreWeave 和 Nebius 等較小的雲公司在借貸方面可能會遇到困難。@Captain's Treasure
$谷歌-C(GOOG.US)
GOOG – Anthropic IPO 催化劑 🚀
我對 Anthropic 備受期待的首次公開募股(IPO)前夕的 GOOG 持看漲態度,預計該股將於 11 月 18 日定價,並於 11 月 19 日以代碼$Anthropic(ANT.US) 開始交易。鑑於 Anthropic IPO 目標估值高達 1.4 萬億美元,市場熱度可能為 Google 帶來積極的情緒溢出效應。
Google 將從其對 Anthropic 的戰略投資中受益,其在 IPO 價格區間頂部的現有持股價值可能約為 1390 億美元。除了投資收益外,Anthropic 對 Google Cloud 的依賴還帶來了另一項長期收入機會。
一次成功的 IPO 可能會凸顯 Google AI 投資的價值,並可能成為推動 GOOG 股價上漲的另一個催化劑。
$亞馬遜(AMZN.US) 我正在加倉。我仍然相信亞馬遜未來前景向好,迫不及待想看到它繼續復甦和增長!
$標普 500 ETF - Vanguard(VOO.US)
VOO 在盤前交易中小幅走高,為近期 AI 交易波動後的市場帶來些許提振。我的月度定投時間快到了,因此我正考慮今天投入資金,而不是試圖擇時。話雖如此,鑑於 Anthropic 的 IPO 可能臨近,我可能會稍作觀望,看看上市是否會創造以更具吸引力的價格入場的機會。無論如何,我都將堅持穩步建立 VOO 倉位的計劃。
$英偉達(NVDA.US)
英偉達的財報終於出爐,憑藉史上最大季度的業績,其盈利表現遠超預期。管理層指引顯示未來將有更多增長。然而,一些問題仍然存在。例如,下一任永久 CEO 會是誰?儘管在黃仁勳的帶領下取得了卓越的成績,但新 CEO 的表現仍是一個未知數。希望他們能做出明智的選擇,讓客户和投資者繼續對公司未來的表現充滿信心。
$UMS控股(558.SG)
UMS 今日終於迎來喘息之機,隨着英偉達 (Nvidia) 業績亮眼提振半導體板塊情緒,股價上漲 3%。儘管早盤出現漲幅回吐,但該股票最終收漲,顯示出市場對該板塊仍有買入意願。鑑於 UMS 在半導體設備供應鏈中的敞口,這是一個積極的信號。我堅信,供應受限與需求過剩的局面將繼續支撐其長期增長邏輯。
$台積電(TSM.US)
背景:
半導體行業的最新發展,從美國出口限制到英偉達領導層的變動,凸顯了 AI 芯片格局的演變速度。
雖然這些變化可能會影響主要的芯片製造商,但它們也讓台積電在半導體供應鏈中的角色成為焦點。作為許多行業最先進芯片的製造商,無論哪家公司在 AI 競賽中領先,台積電仍然是關鍵參與者。其 10 月的營收增長進一步支持了其基礎業務的強勁表現。
我的交易:
我將繼續持有台積電。我的投資論點不僅基於英偉達的增長,還基於台積電領先的製造能力和替代其先進工藝的難度。
出口限制、地緣政治風險以及客户策略的變化仍然是重要的擔憂。儘管如此,我不認為英偉達的領導層變動會自動削弱台積電的長期價值。
要點:
英偉達可能在 AI 芯片市場處於領先地位,但台積電提供了支持更廣泛半導體生態系統的製造基礎。
投資供應鏈領導者與押注單一產品贏家是不同的。
英偉達的領導層過渡會改變你對台積電的看法嗎?還是你認為其長期投資案例在很大程度上是獨立的?
$騰飛房地產信托(A17U.SG)
在利率持續波動的背景下,工業與數據中心類 REITs 正經歷更廣泛的估值回調。目前持有凱德嘉園商業信託(A17U),平均成本為 2.463 新元,未實現虧損擴大至-11.08%,現價約 2.190 新元。我們將堅守紀律,在主支撐位附近執行分批限價單,以獲取長期股息收益。
英偉達超預期,亞洲市場反彈——但新加坡海峽時報指數(STI)依然下跌。這就是早間行情的一句話概括。1) 🇸🇬 STI 開盤跌破 5,100 點——連續第五個交易日下行。STI 開盤報 5,049.01 點,隨後回升至 5,057.57 點……
$星獅地產信托(J69U.SG)
豐樹商業信託:除息前買入?
豐樹商業信託 (J69U) 在 FY26 表現強勁。DPU 達到創紀錄的 12.35 分,NPI 增長 15.7% 至 3.217 億新元,槓桿率降至 38.7%。
在約 2.06 新元的價格下,FY26 的分紅收益率約為 6%。出租率保持在 99.7% 的高位,而 6.6% 的租金重訂率為收入增長提供了進一步支持。
作為一隻以收息為主的 REIT,FCT 的吸引力日益增強,但我不建議僅僅為了 6.214 分的下半年分紅而在除息日前追高買入。
更有力的論據在於其底層資產組合。
與凱德商用信託 (C38U) 相比,FCT 規模較小且更集中,但其郊區零售業務重點賦予了它防禦性特徵。其商場受益於雜貨、餐飲和基本服務的經常性支出。
CICT 在零售、辦公和綜合開發方面提供了更大的多元化,從而提供了更廣泛的收益基礎。然而,其辦公業務的敞口也使其對商業地產週期更為敏感。
FCT 不斷改善的資產負債表是另一個積極因素。較低的槓桿率和融資成本應能支撐分紅,而 NEX、後港廣場和 Causeway Point 的 AEIs(已批准但未建項目)提供了潛在的增長動力。
主要的考量因素是估值和入場價格。在 2.06 新元時,收益率具有吸引力,但單位價格仍接近 52 周低點。我更喜歡在 2.00 新元左右積累倉位,如果基本面保持完整,1.95 新元或更低的價格能提供更大的安全邊際。
底線:CICT 提供更大的多元化和規模,而 FCT 提供集中的郊區零售敞口、高出租率和改善的收入。對於尋求可靠收入並具有一定增長潛力的投資者來説,FCT 值得考慮。
我的偏好:逢低積累,而非追逐分紅。
$英偉達(NVDA.US)$Anthropic(ANT.US)
背景
英偉達將於 11 月 18 日(新加坡時間)公佈財報,Anthropic 預計將於 11 月 19 日(美東時間)在納斯達克開始交易,代碼為 ANT。英偉達同意在 IPO 的同時,認購總額 260 億美元私募發行中約 100 億美元的份額——即按 74 美元的中位數計算,認購約 1.35 億股 N 類股份。黃仁勳離職後,彭博情報指出,英偉達董事會可能會重新評估該項承諾的規模或時機。
我的交易
我上週清倉了 NVDA。我不想在不確定的管理層真空期持有該股等待財報——我會閲讀財報內容,而不是基於它進行交易。本週我只關注 ANT 的首個交易日:如果配售條款如文件所述保持不變,且開盤交易有序,那就是我的入場窗口。
要點
我退出 NVDA 是為了規避治理風險,而非那 100 億美元的持股。ANT 將是下一個定價該風險的標的。
$Anthropic(ANT.US)即將上市,淺談作為第二大持股方$谷歌-A(GOOGL.US)$谷歌-C(GOOG.US)
高利率環境下,現金流的重要性正在上升。隨着美國通脹反彈及債券收益率上升,市場對 AI 企業的關注正在從收入增長轉向盈利能力和自由現金流。
Alphabet 的優勢在於成熟的搜索廣告業務能夠為 AI 研發及基礎設施投資提供資金支持。
最新季度 Google Cloud 收入同比增長 103%,反映企業 AI 需求依然旺盛。
不過,廣告收入仍受到經濟週期影響,而 AI 搜索競爭及鉅額資本開支也可能壓縮未來利潤空間。
核心判斷:在流動性收緊環境下,能夠依靠現有業務支持 AI 投資的企業,可能擁有相對更強的抗風險能力。
$英偉達(NVDA.US)
第 3 集 第 29 期
到了英偉達更新的時間了。他們的財報出來了!太棒了!!!而且在那之前,市場真的繃得很緊。我是説,科技股被定價得好像 AI 已經塵埃落定了。哈哈。真是諷刺。我是説,我理解對 ‘AI 泡沫’ 的擔憂,但當那些受過良好教育的分析師散佈這種言論,並試圖將其與互聯網泡沫相提並論時,你就會懷疑他們的教育都去哪兒了。
互聯網泡沫的特點是資產負債表空虛,只有尚未盈利的未來技術。而另一方面,AI 雖然可能與未來的技術有相似之處,但它已經在賺錢了。而現在,它們的估值比賣可口可樂的公司還要便宜(KO 的倍數是 MU 的 3 倍!哈哈)
除非這些分析師認為這些不是真實的盈利,那麼他們非理性敍事的唯一其他藉口就是——情緒。
我們在各個方面都能看到這一點。在圖表上也是如此。市場是一種投票,短期內可能不理性,但它們總是迴歸現實。現實是 AI 要關門大吉?還是這是新的工業革命?
@Captain's Treasure
$英偉達(NVDA.US)
背景:英偉達的收入增長及 1300 億美元的季度預測表明,芯片需求依然高漲。英偉達首席財務官兼臨時首席執行官科萊特·克雷斯(Colette Kress)暗示,將對 AI 生態系統的參與者採取更嚴謹的融資方式。在度過一個爆發式的季度後,英偉達對未來的需求軌跡充滿信心,儘管公司計劃在沒有聯合創始人兼前首席執行官黃仁勳的情況下繼續前行。英偉達最新的季度業績超出預期,數據中心收入較去年同期翻倍以上,這表明人工智能的建設仍在全面進行中。該公司還發布了 1 月季度的 1300 億美元收入預測,高於華爾街預期的 1250 億美元。Yorkville Ives 分析師 Daniel Ives 表示,1300 億美元的預測 “是公告中最重要的一行”。在電話會議上,英偉達首席財務官兼臨時首席執行官科萊特·克雷斯還提高了公司對下一個財年的收入預測,現在預計收入增長 75%,高於此前預期的 70%。
我的交易:如前所述,財報符合預期,不影響我在英偉達的持倉。雖然短期內的關鍵擔憂是股價能否止跌。
要點:英偉達董事會堅持立場,不考慮重新任命黃仁勳為 CEO。輸家是我們投資者(無論是繼續持有還是已經賣出的)。公司可能會面臨鉅額監管罰款,關鍵人員可能會跟隨黃仁勳離開公司。儘管如此,英偉達仍與多家大型跨國公司簽有長期合同,因此業務至少在接下來 2 到 3 年內仍將保持強勁。無論如何,這對投資者來説都是一場賭博。@Captain's Treasure
NVIDIA Corporation (NVDA) 呈現出爆炸性的財務基本面與嚴重的治理動盪之間的鮮明對比。儘管其股價從 10 月高點下跌了約 35%,這家芯片製造商的核心 AI 業務繼續超越華爾街的預期。
看漲觀點與財務動能
• FY27 第三季度財報亮眼。該公司於 2026 年 11 月 17 日發佈財報,季度營收同比增長 103% 至 1158 億美元,主要由數據中心銷售額 1076 億美元推動。
• 強勁的前瞻指引。管理層預計第四季度營收約為 1300 億美元,並將 FY2028 的營收增長預期上調至 75%,這得益於 Vera Rubin 架構的快速採用。
• 估值具有吸引力。在 62% 的淨利潤率下,近期的回調壓縮了估值倍數,而 Nvidia 仍保留其主導的 CUDA 軟件護城河。
• 股東回報。董事會最近將其股票回購授權增加了 1500 億美元,剩餘可用於回購的資金為 2273 億美元。
看跌觀點與關鍵風險
• 領導層真空。聯合創始人黃仁勳(Jensen Huang)因個人醜聞和國家安全審查突然辭去 CEO 職務,且董事會已排除其迴歸的可能性。
• 監管與出口逆風。美國證券交易委員會(SEC)正在調查 Nvidia 的披露情況,而美國商務部的新規禁止向中國企業出租 Nvidia AI 芯片。
• 宏觀與競爭壓力。不斷上升的美國國債收益率威脅科技股估值,同時超大規模客户設計定製芯片也帶來長期風險。
華爾街共識
Google Finance 上的分析師維持買入共識,涵蓋 40 份評級(26 份買入,13 份持有,1 份賣出),平均目標價為 232.33 美元,如果臨時 CEO Colette Kress 順利實現過渡,這意味着約有 49% 的上漲空間。
$星展集團控股(D05.SG)看着 DBS 股價跌至 66+,而我的平均成本在 71+,確實讓人心痛。目前浮虧-6.47%!這幾天看着它持續下滑令人失望,只盼着能儘快有一波紮實的反彈~~~