$Coreweave(CRWV.US)
Coreweave 公布了亮眼的三季度财报,营收同比增长 168%。然而其债务高达 470 亿美元。管理层已$英伟达(NVDA.US)$英特尔(INTC.US)$奈飞(NFLX.US)宣布放缓放弃高息无担保债券,转而拥抱低息资产支持融资,这一步走对了!

📈 晒交易,每期最多赢 SGD 18!
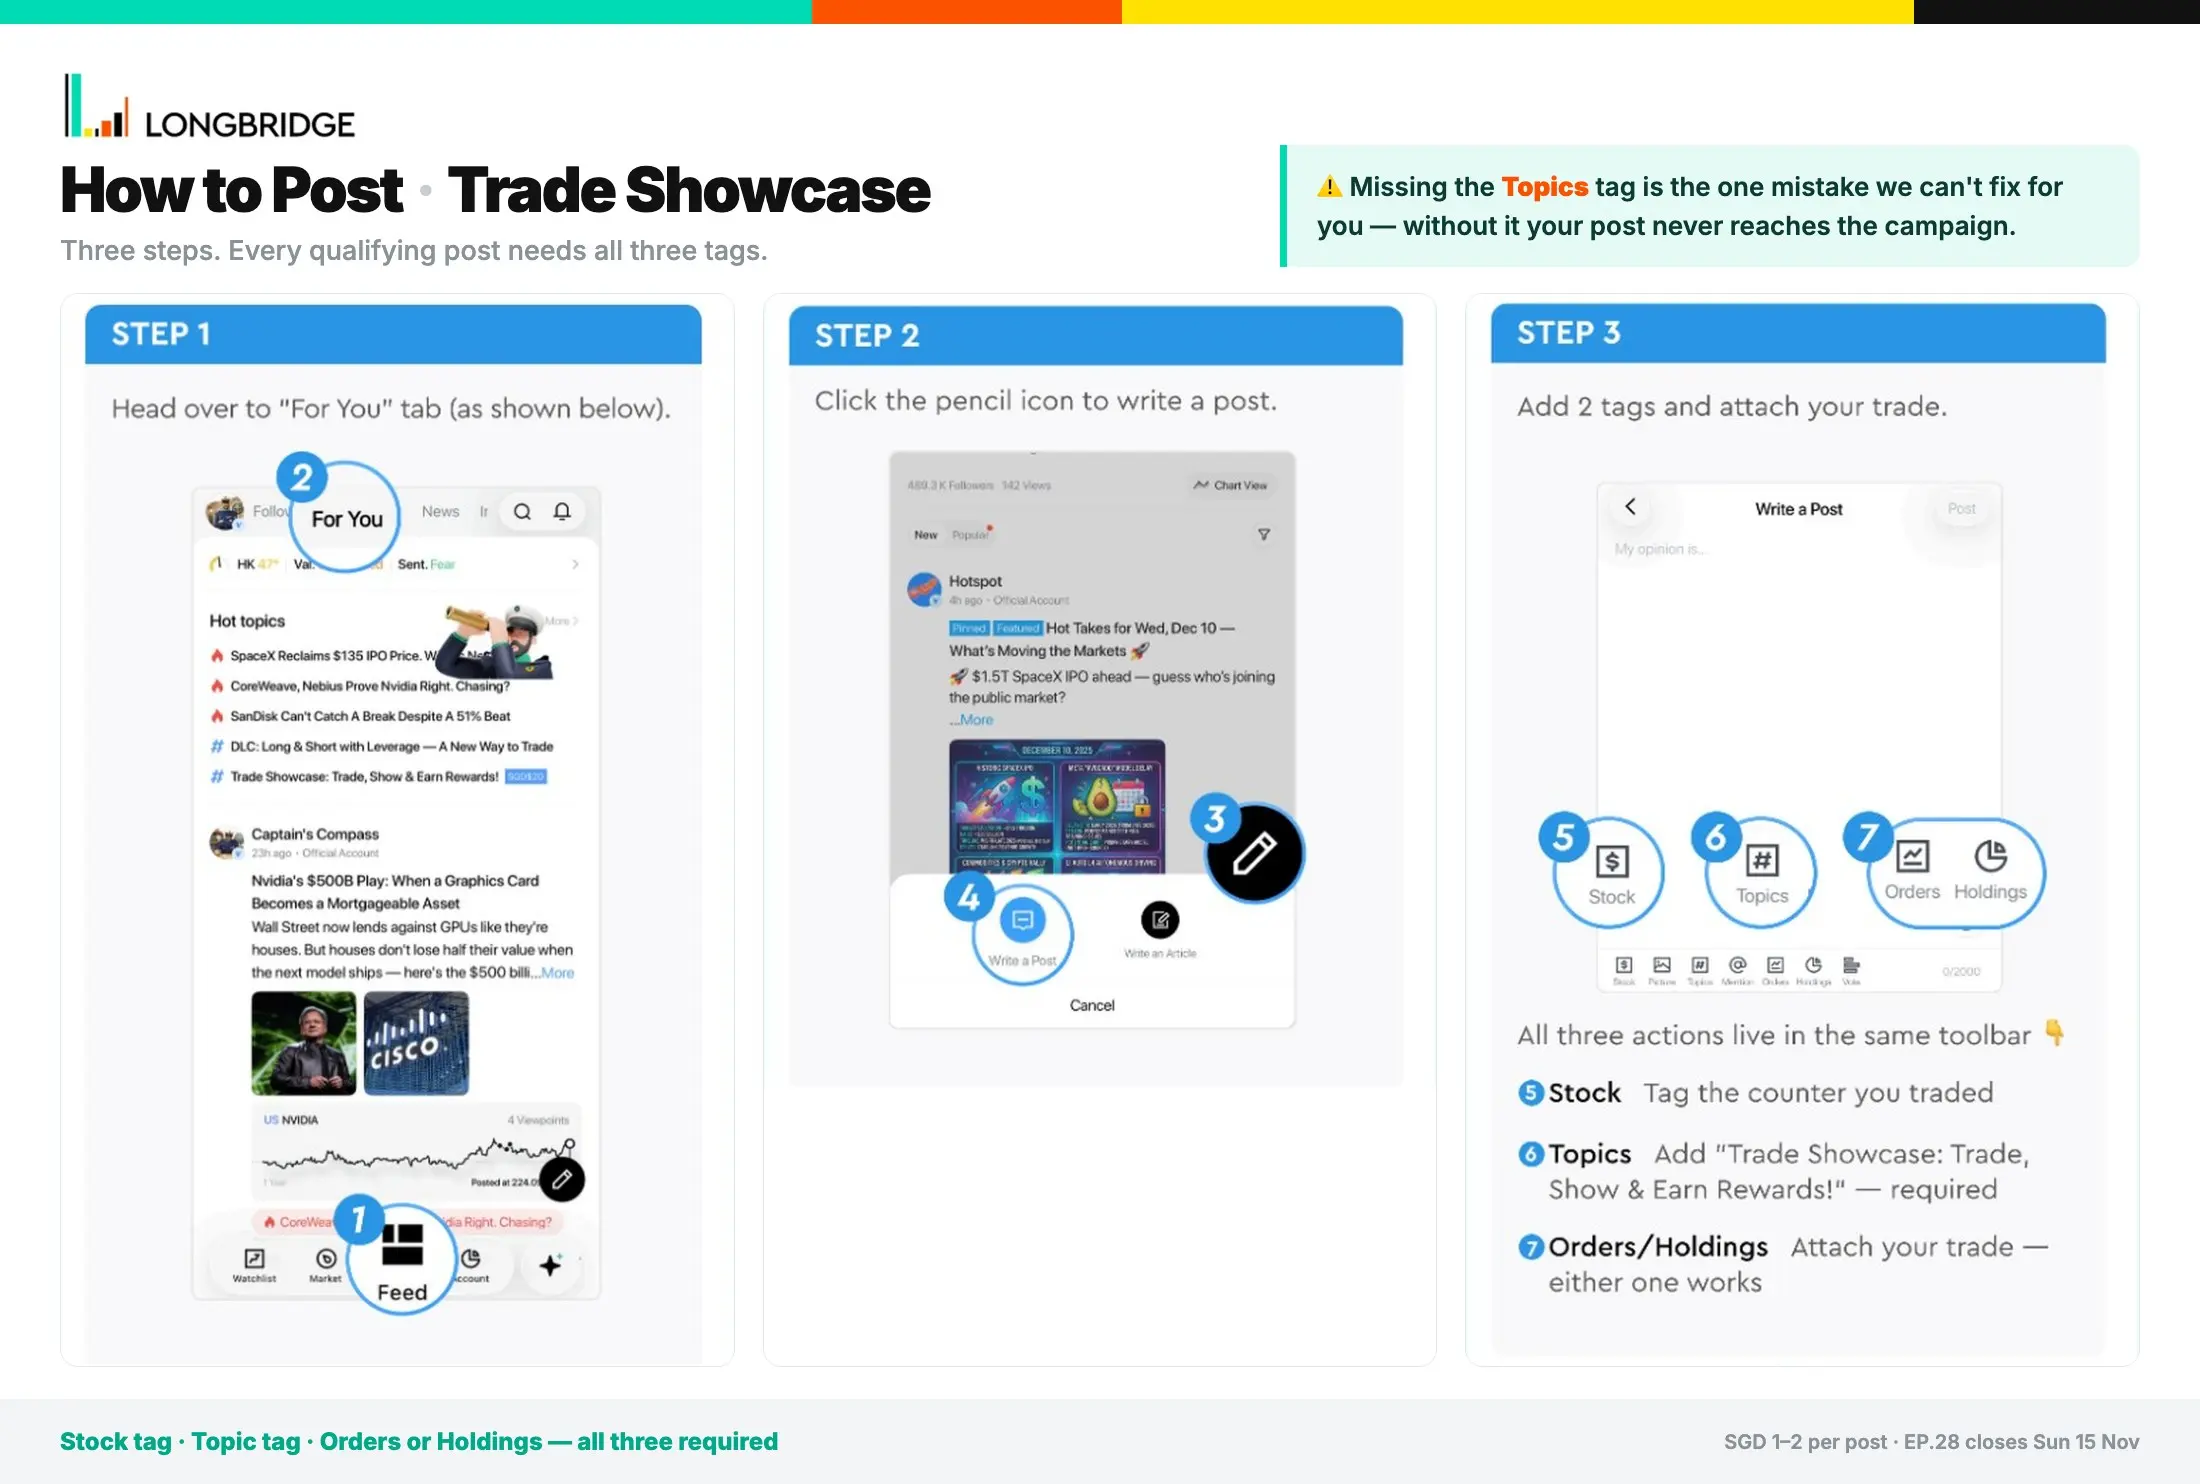
如何参与:关联股票 + 本话题,插入 Orders/Holdings,20 字以上心得
💡 基础 SGD 1 · 深度 SGD 2 · 另有 3 项奖励 🚀
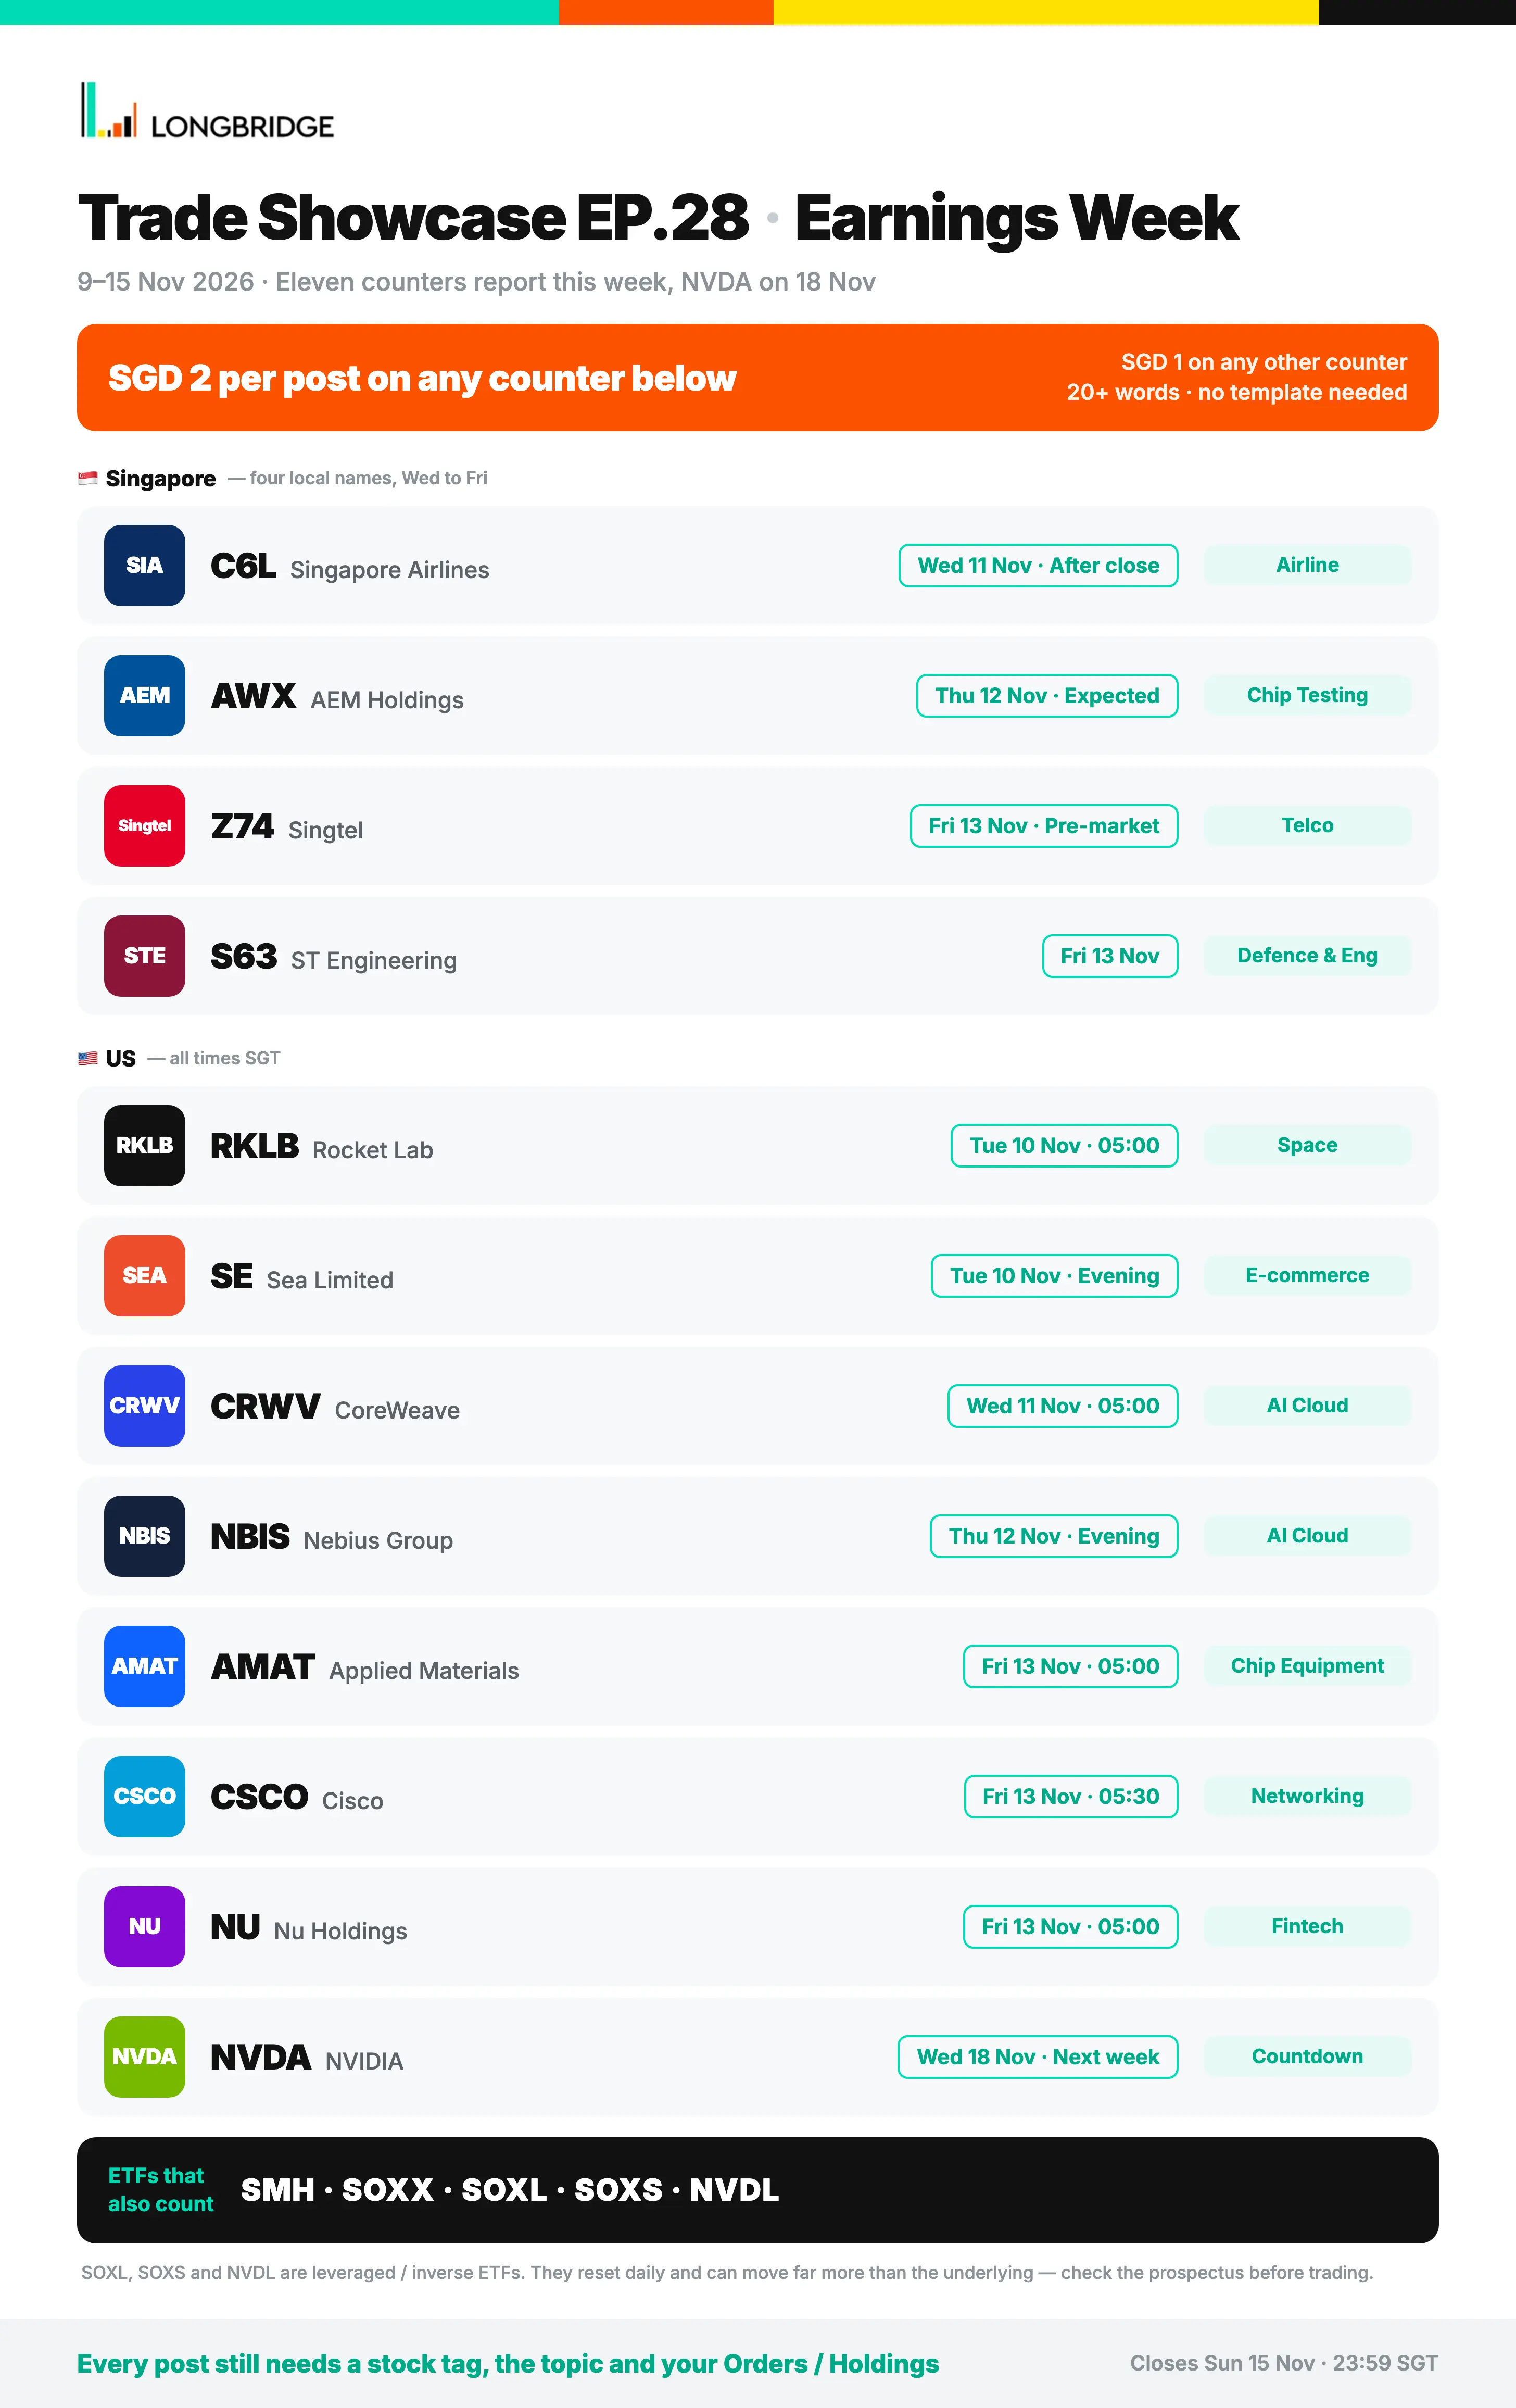
第 27 期获奖者已出炉——40 名成员获得奖励。第 28 期将于 11 月 9 日至 15 日举行:每篇帖子奖励 2 新元,涵盖 17 只财报股,从新加坡航空和新加坡电信到英伟达。
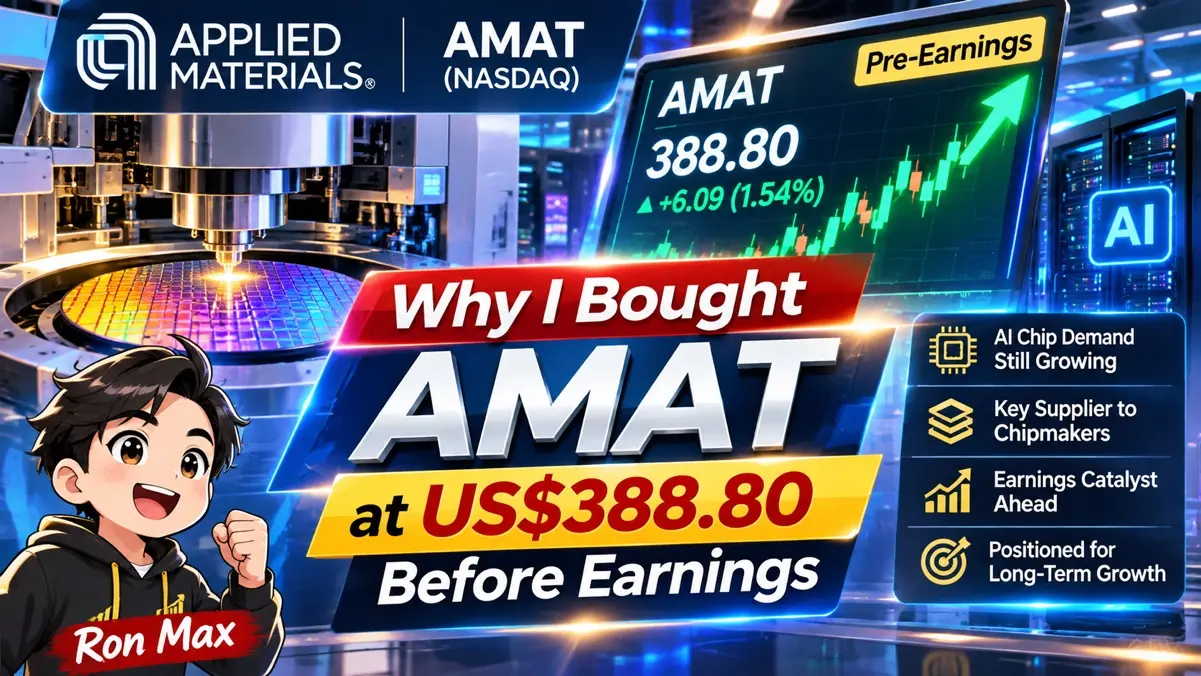
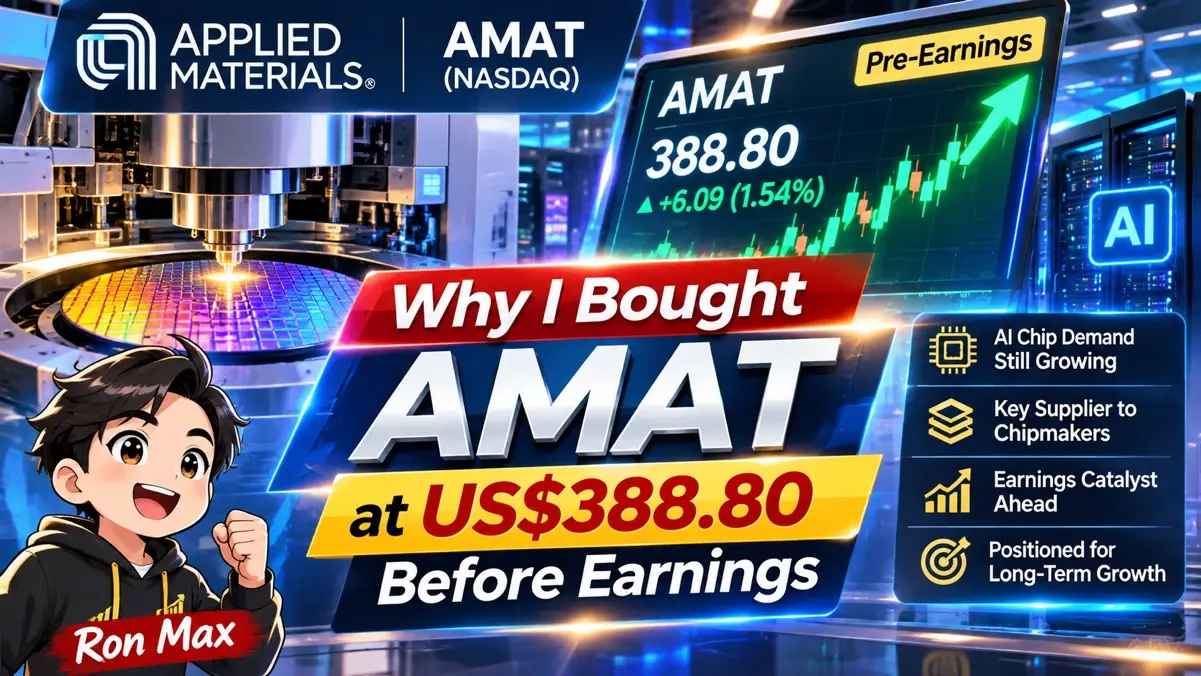
$应用材料(AMAT.US) 🐻 我最新的交易:我在其财报发布前以 388.80 美元买入应用材料(NASDAQ: AMAT)。在财报前买入从来不是一个轻松的决定。一家公司可以...
🐶 My take: Nebius is becoming an interesting player in the AI infrastructure business. While everyone talks about NVIDIA selling GPUs, we should also look at the companies building the data centres, s...
$Coreweave(CRWV.US)
Coreweave 公布了亮眼的三季度财报,营收同比增长 168%。然而其债务高达 470 亿美元。管理层已$英伟达(NVDA.US)$英特尔(INTC.US)$奈飞(NFLX.US)宣布放缓放弃高息无担保债券,转而拥抱低息资产支持融资,这一步走对了!
🐶 NVIDIA Leadership Crisis, Hot CPI and Today’s Trading OpportunitiesThursday | Singapore Time | US Market Outlook🐶 My take: Today is a market where I want to protect my capital, collect premiums care...
.🐶 Options Puppy Income Strategy: Buying QYLD, Collecting Monthly Distributions and Selling Covered CallsMy strategy: Buy 100 shares of QYLD at a low price, collect its monthly distributions, and sell...
$Arista Networks(ANET.US)
背景:
AI 的增长不仅限于 GPU 和芯片制造商。随着 AI 工作负载的扩展,高性能网络变得越来越重要。
ANET 引起了我的注意,其 Q3 营收同比增长 58.5% 至 36.6 亿美元。管理层还上调了全年营收预期,表明需求超出预期。
然而,在股价强劲反弹后,估值和增长预期值得重点关注。
我的交易:
我最近增加了 ANET 的头寸,以增加对 AI 基础设施的敞口。
我相信 AI 应用的扩大将推动对更大网络容量和性能的需求。
主要风险包括竞争、客户集中度,以及增长是否能证明当前估值的合理性。
要点:
AI 的机会不仅仅局限于芯片制造商。我也在关注连接整个 AI 生态系统的基础设施。
🐱📈 The Big Question: NVIDIA is reporting earnings next week. If the company delivers fantastic results, why can investors still lose money buying call options?When I look at NVIDIA ($英伟达(NVDA.US)), I see one ...
$NU Holdings(NU.US)
背景:Nu Holdings 当前交易价格为 12.03 美元,而最受关注的叙事将其公允价值定为 22.74 美元,因此价格与逻辑之间的差距既巨大又明显。首席执行官 David Vélez 所称的 “第三幕” 长期愿景围绕三大支柱展开:通过在巴西深化货币化(如推出抵押贷款、私人银行和中小企业服务等高利润率产品),将 ARPAC 从 16 美元提升至 25 美元以上;在墨西哥和哥伦比亚复制该模式,直至实现全面盈利;并利用在整个拉丁美洲积累的专业知识,为进入美国市场做准备。与此同时,计划在 2026 年投资 450 亿巴西雷亚尔(约合 82 亿美元),显示出其在人工智能、基础设施和业务扩张方面激进的重投入承诺。
我的交易策略:一直在寻找波段交易机会以降低长期持仓成本。在我看来,任何接近 11 美元的价格都是良好的入场点。
要点:我很期待看到 Nu 在周四盘后公布财报后的表现。巴西长期的政策转变可能成为他们需要向股东解释的一个障碍。@Captain's Treasure
$英伟达(NVDA.US)
背景:在 AI 股票集中抛售之际,英伟达的估值已跌至多年未见的水平。该公司 12 个月远期市盈率目前约为 11.7 倍,创下自 2011 年 10 月以来的最低水平,并自 2012 年以来首次跌破 12 倍。相比之下,标普 500 指数的远期市盈率仍维持在 18 倍左右。然而,估值下降并不一定意味着股票便宜。即使股价下跌,华尔街仍对公司未来的盈利保持高预期;如果 AI 资本支出、数据中心建设或利润率不及预测,当前看似便宜的估值可能会迅速上升。围绕黄仁勋的争议给英伟达增添了关键人物风险,这一因素在历史上很少被市场定价。黄仁勋不仅是公司的联合创始人,也是其产品路线图、客户关系、行业投资和 AI 战略背后的核心决策者。英伟达长期以来一直保持着扁平化的管理结构,市场尚未看到能够立即接替的明确继任者。如果调查最终不影响他的职位或履职能力,最近的抛售可能更多是短期情绪冲击。英伟达在 CUDA 生态系统、GPU 性能、网络产品和客户群方面的优势不会因管理层的争议而立即消失。
我的交易:我正在耐心等待$159 的水平再买入,尽管目前在 160 美元中段有强劲支撑位
要点:英伟达宣布的累计股份回购授权总额约为 2300 亿美元,为公司股价疲软时期提供了资金缓冲。
$UMS控股(558.SG)
UMS 交出了一份强劲的成绩单,第三季度净利润同比大增 102% 至 2110 万新元,营收飙升 61%,创下 9540 万新元的三年新高。半导体板块仍是主要增长引擎,受益于强劲的 AI 相关需求,而其马来西亚新客户产能爬坡也是另一项令人鼓舞的发展。管理层对前景持乐观态度,主要客户显示出强烈的多年期需求信号。这增强了我的信心,认为尽管近期市场出现波动,但其底层半导体故事依然完整。在经历波动后,我倾向于坚持持有,并可能在回调时考虑加仓。
$英伟达(NVDA.US)
NVDA 在盘后回升 1 至 2%,此前在交易时段下跌 5.4%。在 NVDA 将于 2026 年 11 月 17 日发布的财报前,股价波动剧烈。我选择持有并逢低加仓。尽管大选后科技股波动及情绪面临逆风,英伟达仍是领先的 AI 硬件制造商。然而竞争正在加剧。例如,谷歌开始自研芯片。我认为需要做好风险管理,以有效应对近期的财报风险。
$英伟达(NVDA.US)
据报 CEO 黄仁勋成为情报机构的目标,其董事会已启动独立调查,英伟达股价随后下跌。目前看来这更多是管理层层面的担忧,而非业务问题。我昨晚逢低买入了一小部分。我关注的风险点包括:调查结果、听证会后其中国业务可能面临更严格的监管,以及在预期较高的情况下财报反应疲软。
$英伟达(NVDA.US)
❤️ NVIDIA - 应对大幅抛售 ❤️
NVIDIA 目前正遭受重创。动能已经瓦解,杠杆多头投资者肯定感受到了痛苦。我的持仓也略低于我的平均成本价 173.68 美元。尽管屏幕上全是红色数字,我仍然保持耐心并密切关注。
目前日线图正在进入极度超卖区域,接近强力支撑区。同时,瑞穗分析师 Jordan Klein 也在 CNBC 上分享了他的观点,认为 NVIDIA 看起来 “便宜得离谱”。他计算出该股票的交易价格低于预测年收益的 10 倍,对于一家仍在增长利润的企业来说,这是一个异常低的估值。
这就引出了一个大问题。这仅仅是由短期恐慌制造的另一个巨大买入机会,还是市场正在为即将到来的更大问题定价?
管理层调查的噪音是造成大部分抛压的原因。我相信 AI 芯片需求的故事仍然是长期的核心驱动力。
在决定下一步行动之前,我会继续监控支撑区域、财报更新以及董事会调查的结果。
你对 NVIDIA 目前的看法如何?
$谷歌-A(GOOGL.US)
背景:谷歌正在提升其芯片制造能力,旨在减少对其云计算业务依赖其他公司制造的芯片。谷歌推出了两种新的张量处理单元(TPU)变体,这些是专为 AI 工作负载开发的内部芯片,将其芯片组合扩展到更多用例:机密推理以及针对大型工作负载的更大内存容量。新推出的 TPU 8tx 和 TPU 8i Max 属于该公司今年 4 月发布的第八代芯片的一部分,并在前代芯片的基础上进行了改进,提供了更多的推理能力和对大型训练需求的支持。据谷歌在博客文章中称,TPU 8tx 是与 AMD 合作设计的,基于 TPU 8t 芯片,专门用于机密地训练和运行 AI 模型。该公司写道,该芯片 “直接在硬件层构建安全性,即使在活跃使用时,也能保护敏感数据和模型权重并使其隔离。” 该芯片还拥有一个定制推理网络,使其能够并行运行推理和训练,因此可用于即时蒸馏和训练小型模型。谷歌表示,这种能力对于公司希望在其专有数据上训练模型而无需在设备之间移动数据的场景可能非常有用。
我的交易:我已经在过去几周的低点买入,所以我会持有。
要点:随着英伟达最近的丑闻,谷歌发布其 TPU 更是火上浇油,尤其是其 TPU 的合作方是 AMD。@船长的宝藏
$禾赛科技(HSAI.US)
背景:Q4:总营收 11–11.5 亿元人民币,指向下游需求温和。FY26:SGI 营收维持在 2–3 亿元人民币,执行器模块贡献大部分。GPM 目标接近 40%,而集团运营费用预计同比上涨约 20%,增量支出主要用于 SGI 研发;剔除 SGI 后,激光雷达运营费用同比下降。
2027 年:SGI 营收目标约为 1 亿美元(约 7 亿元人民币),占总营收 10% 以上,同年可能实现盈亏平衡。集团 GPM 预计基本稳定,更明确的指引将于明年出台。总营收 10.68 亿元人民币(+34% YoY),标志着连续第 10 年实现同比增长。GPM 为 41%,GAAP 盈利能力已连续六个季度保持。
我的交易:在股价接近峰值时买入。事后看来,等待回调再入场可能更明智。
总结:我仍打算做多禾赛。我认为其增长轨迹依然完整,且对其激光雷达解决方案感兴趣。当然,这是一项风险稍高的投资,不构成财务建议。@船长的宝藏
$Sea(SE.US)
背景:Sea Ltd. 周二报告称其第三季度利润上升,收入增加。此外,该公司表示其董事会于周一批准额外 10 亿美元用于股份回购授权,且无到期日。在之前的 10 亿美元计划中,公司迄今为止已回购了 1110 万股,总金额为 9.972 亿美元。在第三季度,该公司的净利润总计为 5.0246 亿美元,比去年同期的 3.7499 亿美元高出 34%。每股收益增长 32.2%,至 0.78 美元,而去年同期为 0.59 美元。调整后 EBITDA 同比增长 28.9%,达到 9.313 亿美元,所有细分市场均呈现强劲增长。Shopee 调整后 EBITDA 为 2.692 亿美元,同比增长 44.7%。该公司该期间的收入从去年的 59.86 亿美元增长 43.4%,至 85.82 亿美元。Shopee 收入为 61 亿美元,同比增长 41.3%。季度总订单量为 45 亿笔,同比增长 25.5%。
我的交易:原本目标是接近 70 美元,因为它在盘前短暂下跌,但现在股价上涨了。没关系,我会保持耐心。
要点:Shopee 的收入增长实际上令人鼓舞,尤其是在过去一年 TikTok Shop 的激烈竞争下。@船长的宝藏
$博通(AVGO.US)
背景:
AVGO 昨日反弹近 9%,半导体板块从近期的抛售中恢复。
投资者此前担忧 AI 数据中心的延迟以及基础设施支出的可持续性。然而,我认为市场可能定价了过多的悲观预期。项目延期并不一定意味着需求减弱;有时仅仅是时机问题。
随着油价回落和本周通胀数据的公布,市场情绪也可能改善。
我的交易:
我仍持有 AVGO,近期的波动并未改变我的长期展望。
我的关注点依然在于博通用否能将 AI 需求转化为可持续的收入和收益,而非短期的价格波动。
要点:
市场的走势往往基于预期,而不仅仅是当前状况。我不认为一次强劲的反弹就能确认市场触底,但近期的抛售可能是一种过度反应。
$台积电(TSM.US)
背景:
上周的情况很好地提醒了我们,半导体行业的情绪转变得有多快。TSM 在周一出现了一轮相当剧烈的回调后反弹,部分得益于台湾市场的稳定措施以及重新升温的买入兴趣。
引起我注意的是短期市场情绪与 TSMC 在半导体供应链中扮演的长期角色之间的差距。尽管估值、地缘政治风险和行业周期是我不能忽视的因素,但 AI 需求仍然严重依赖先进制造产能。
我的交易:
我昨天实际上加仓了 TSM。我知道一次强劲的反弹并不一定意味着波动已经结束,我也没有假设这只股票已经触底。
我的决定更多是基于我对该公司在行业中长期地位的看法,而不是试图捕捉一个完美的入场价格。我更愿意根据我的投资视野来建立仓位,而不是让每一次市场波动都左右我的决策。
心得:
我正在学习到,在不确定的时期加仓不仅仅需要信心。我需要明白我在买什么,以及为什么我愿意在波动中持有它。
$Sea(SE.US)
Sea Limited $Sea(SE.US) 今日公布 2026 年第三季度财报。分析师预计其非 GAAP 每股收益约为 0.97 美元,营收为 80.8 亿美元,同比增长约 35%。Shopee 的增长、Garena 的预订量以及 Monee 的盈利能力是关键催化剂。强劲的指引可能提振股价;利润率疲软可能引发抛售。
$特斯拉(TSLA.US)$Meta(META.US)$谷歌-A(GOOGL.US)
🚀 Options Puppy: Rocket Lab (RKLB) — Good Numbers, But Neutron Is Still the Big Question!🐶 My take: Rocket Lab delivered a mixed set of Q3 2026 results. Revenue and gross profit margins came in better...
$SpaceX(SPCX.US) 冲向月球!字面意思上的!
对于这只股票,我以 135 美元作为基准价,并在股价下跌时进行定投。我注意到一个奇怪的现象是,它总会反弹到至少 144 或 145 美元左右,所以我就在那里设置止盈点,尽管它可能会进一步上涨。
我的资金不多,所以我必须寻找那些可以低买高卖的股票,而且它们必须有足够的波动性,舆论倾向也会两极分化。我还是个新手,正在学习期权,还不知道怎么做空股票。小步前进,祝我好运!
$Meta(META.US) Meta 前景看好,但我持有了几天后就卖出了,为什么?
我很喜欢最新的产品 Muse.ai,但昨天在股价跌至 177 美元时,我以 modest profit(适度利润)卖出它,转而买入 $英伟达(NVDA.US),因为我看好英伟达的价值和黄仁勋的愿景。 $SpaceX(SPCX.US) 是另一只在下跌时买入的标的,至于 Invesco QQQ,我在等待回本后卖出。所以,目前我的最大持仓是 Nvidia,我正在为长期持有而坚守阵地。Nvidia 是一只我买卖过多次的股票,从 93 美元开始买起,到目前为止,虽然我通常只买 1 手,但自去年以来我的收益已经是初始资金的两倍。希望 Nvidia 能尽快走出危机,叙事从间谍窃取秘密转变为仅仅是一桩丑闻。