噪音永远是市场的一部分。更重要的是创新、执行力和保持领先的能力。我的目光聚焦于英伟达的全局。$英伟达(NVDA.US)$苹果(AAPL.US)
C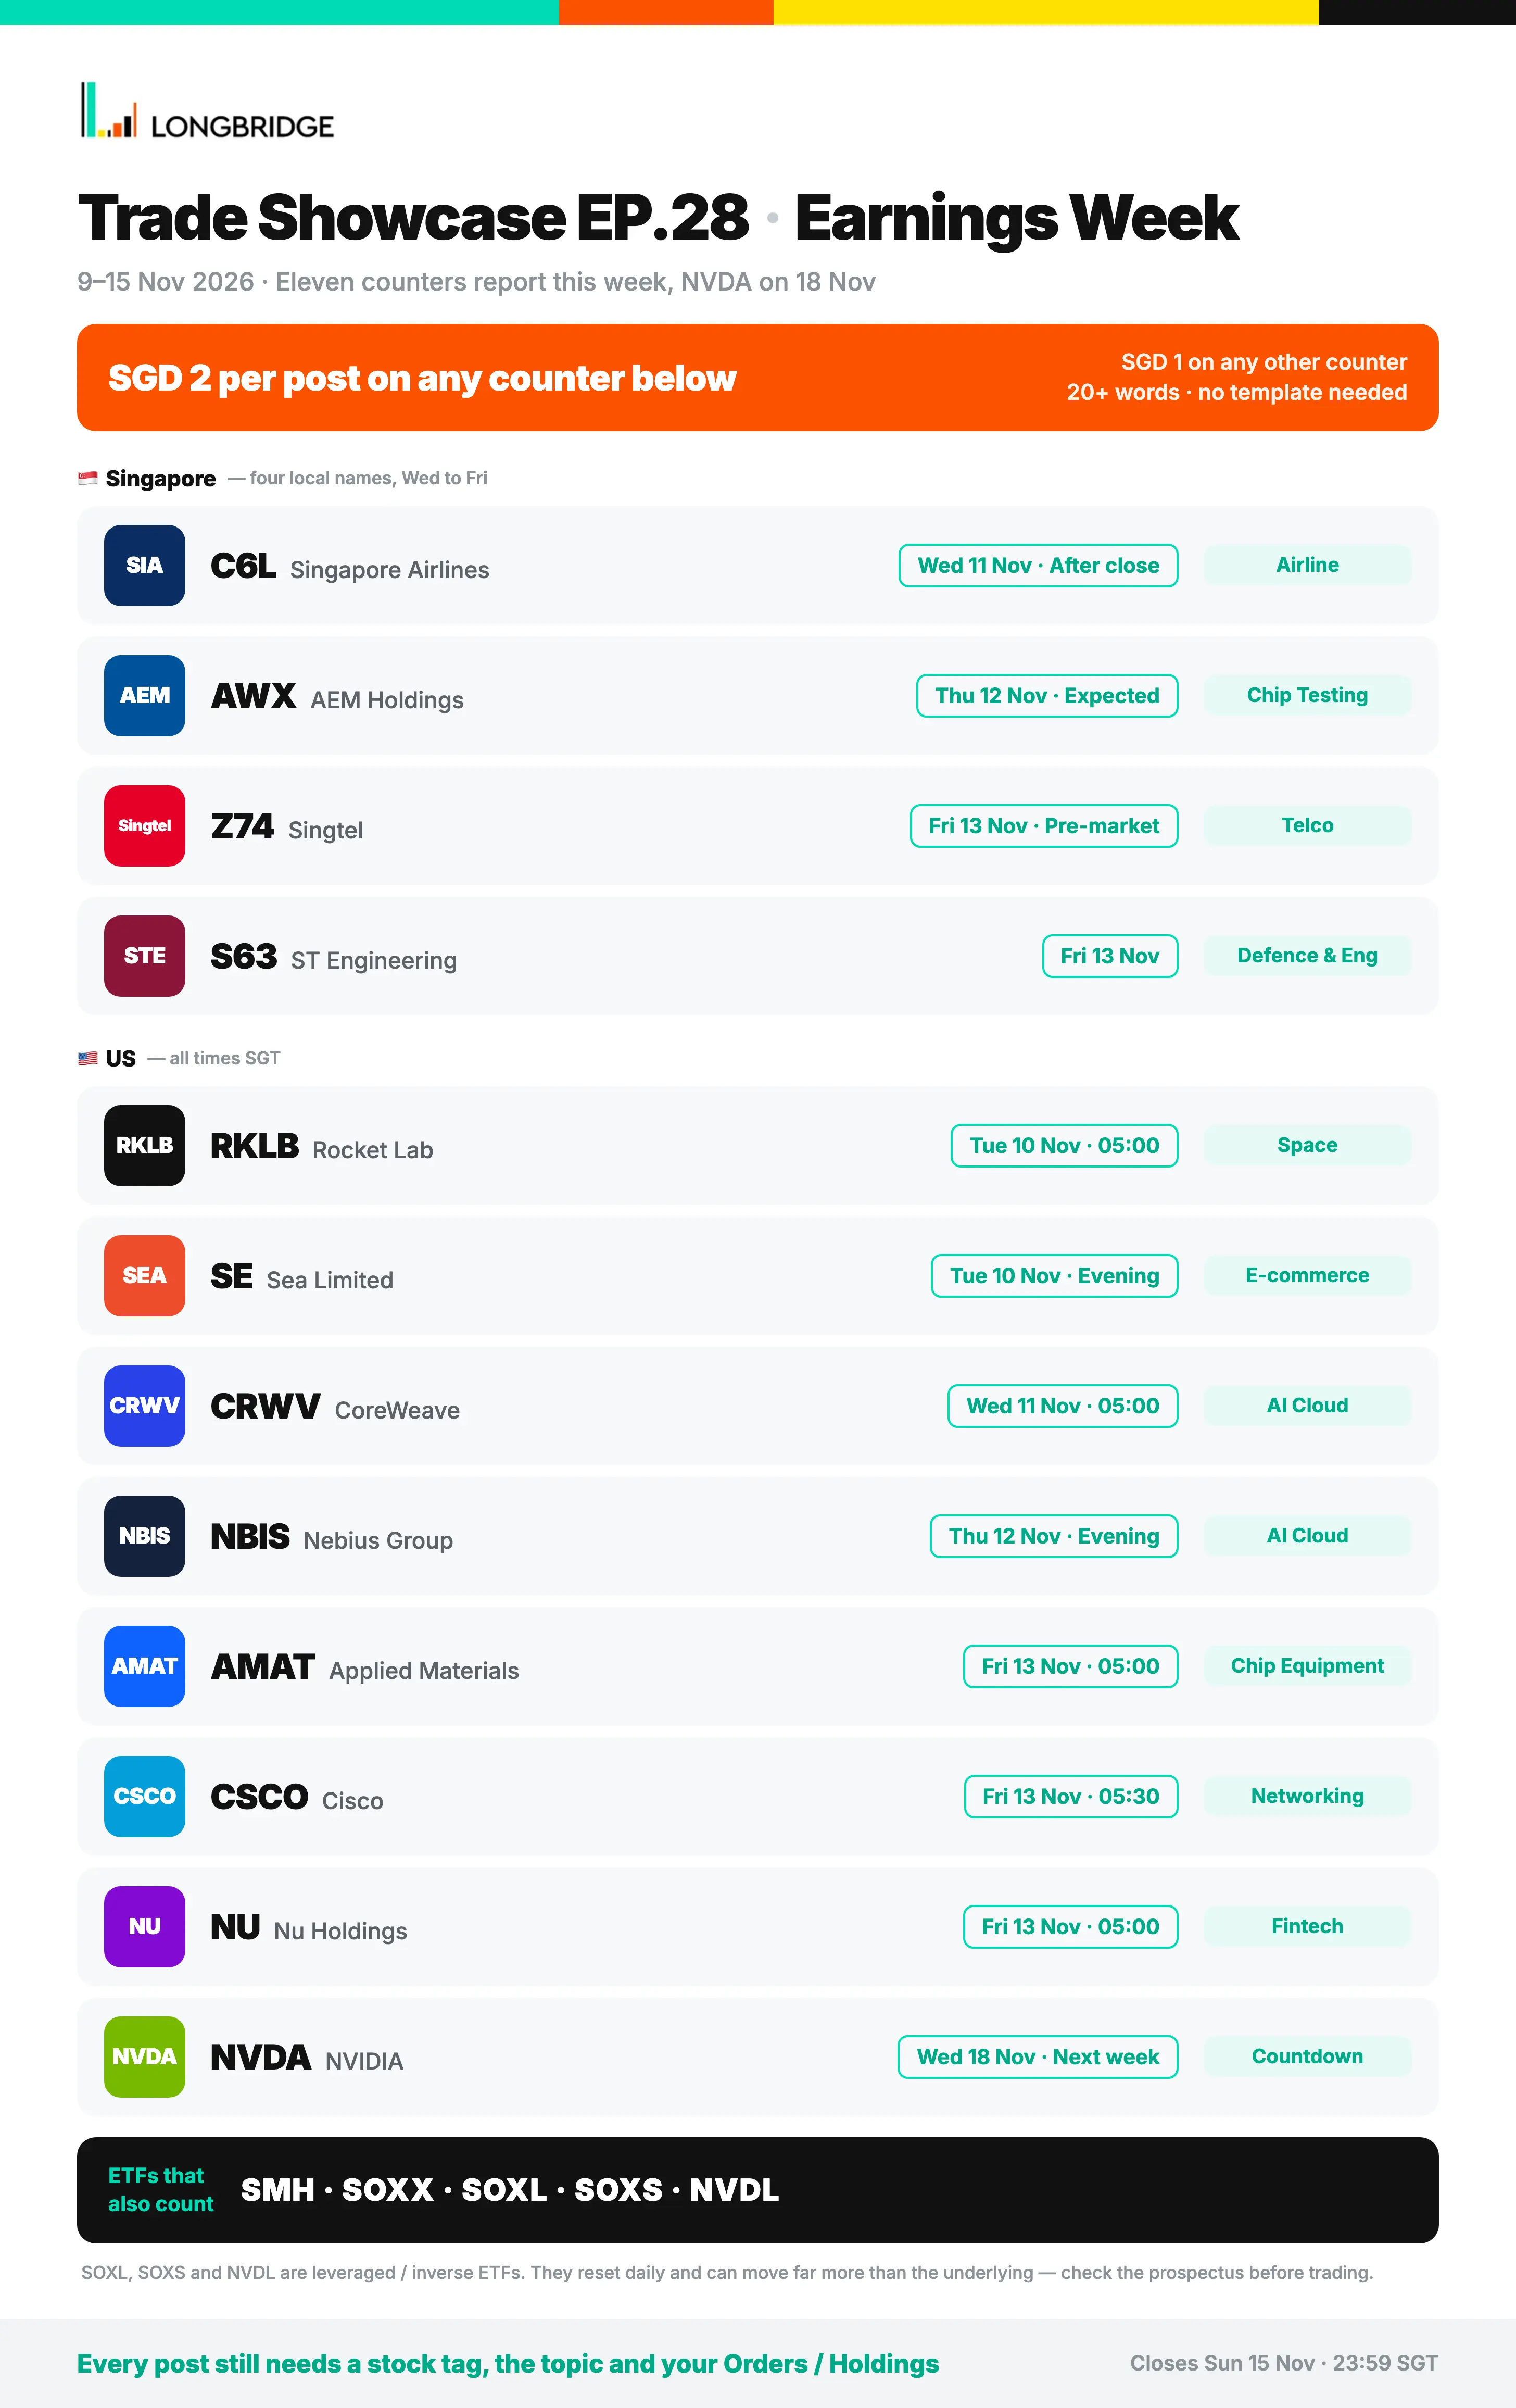
置顶🏆 交易展示第 27 期结果——第 28 期现在开始
第 27 期获奖者已出炉——40 名成员获得奖励。第 28 期将于 11 月 9 日至 15 日举行:每篇帖子奖励 2 新元,涵盖 17 只财报股,从新加坡航空和新加坡电信到英伟达。

📈 晒交易,每期最多赢 SGD 18!
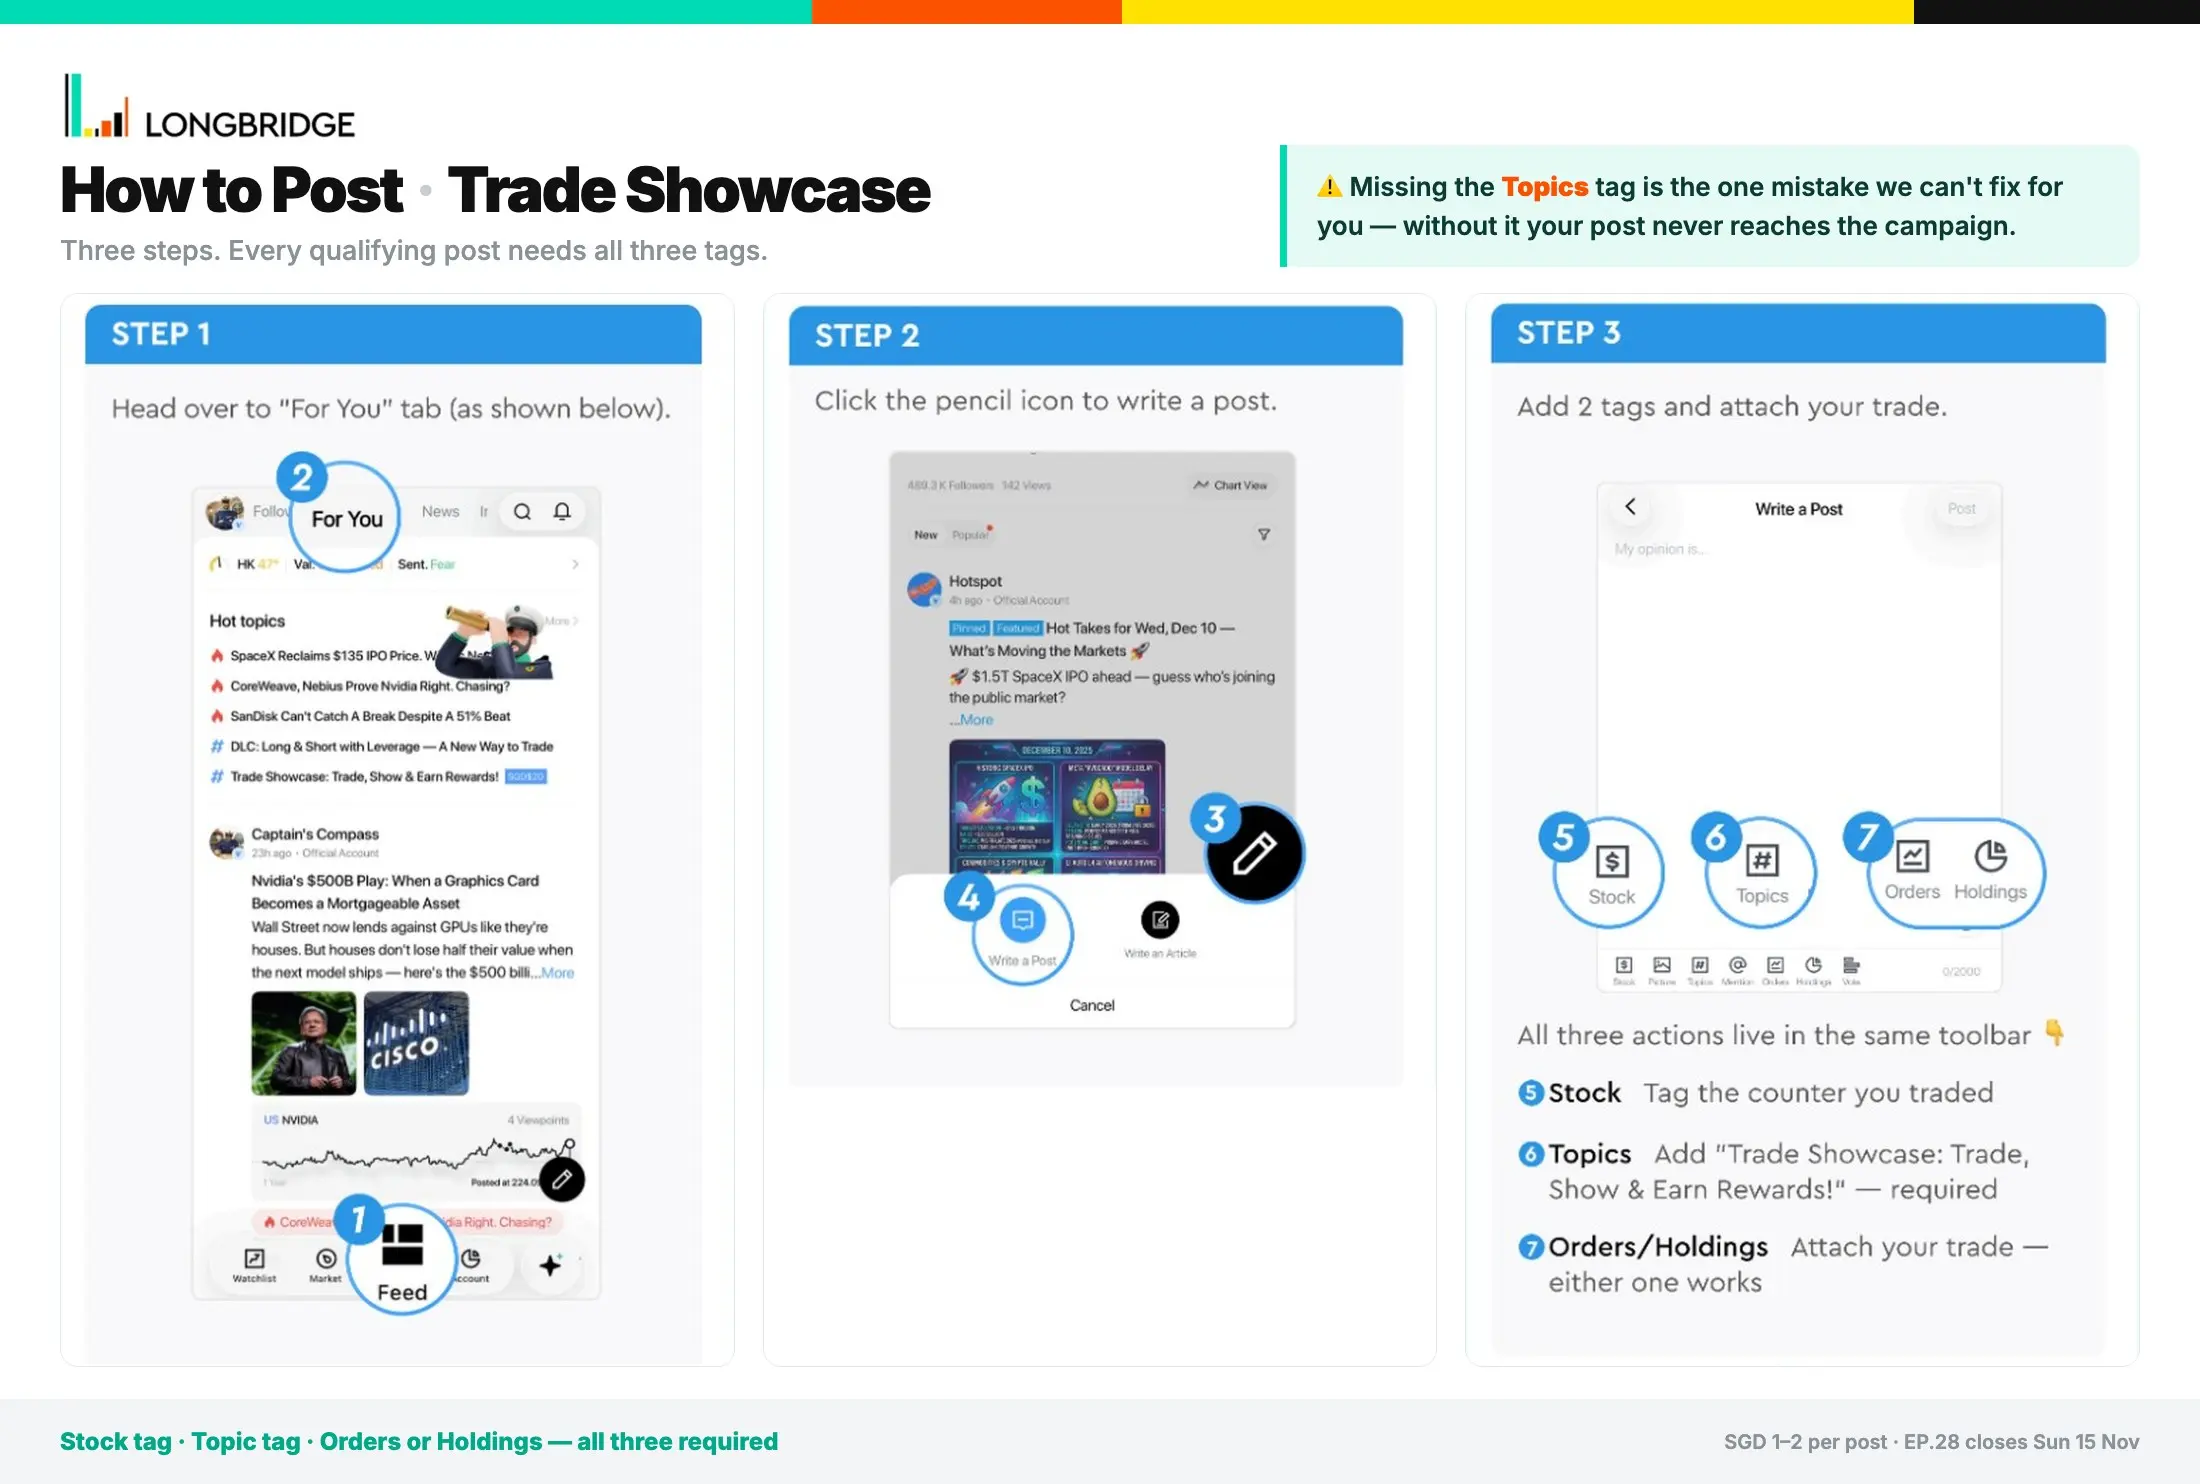
如何参与:关联股票 + 本话题,插入 Orders/Holdings,20 字以上心得
💡 基础 SGD 1 · 深度 SGD 2 · 另有 3 项奖励 🚀
第 27 期获奖者已出炉——40 名成员获得奖励。第 28 期将于 11 月 9 日至 15 日举行:每篇帖子奖励 2 新元,涵盖 17 只财报股,从新加坡航空和新加坡电信到英伟达。
英伟达公司(纳斯达克:NVDA)股价约为 162.85 美元,反映近期市值约为 3.92 万亿美元, trailing P/E 比率接近 20.5,远低于其历史多年平均水平。
市场地位与估值
• 核心业务:英伟达继续在全球 AI 基础设施和加速计算生态系统中占据主导地位,与主要超大规模企业和科技构建者深度整合。
• 倍数压缩:卖方谨慎态度及宏观变化导致估值指标压缩至约 11–20 倍的 P/E,具体取决于未来财政预测,促使多家大型券商调整目标价(大致在 200 至 230 美元之间)。
关键风险与催化剂
• 领导层与公司治理审查:围绕首席执行官黄仁勋及高管治理的董事会激烈讨论和公开报道使投资者情绪变得波动不定。
• 地理与监管变化:针对海外需求和出口合规的报告方法调整持续引发监管机构和国会的关注。
• 即将发布的财报:近期价格走势对即将到来的季度财务披露和指导更新保持敏感。
$标普 500 ETF - Vanguard(VOO.US)
VOO 下周将迎来英伟达(Nvidia)的财报,日期为 11 月 17 日,市场焦点在于黄仁勋将首次缺席此次业绩发布。这给本就充满不确定性的 AI 交易增添了另一层不确定性。鉴于英伟达在 VOO 中占据极大权重,其业绩的任何剧烈反应都可能对该 ETF 产生重大影响。我将密切关注强劲的业绩和指引能否恢复市场对 AI 交易的信心,还是领导层的不确定性将掩盖基本面。
$思科(CSCO.US)
思科系统 (CSCO) – 财报与回顾 (2026)
思科公布 FY2027 Q1 营收 185.2 亿美元,同比增长 24%,净利润 45.5 亿美元。盈利强劲,由 AI 网络需求驱动。前景改善,但硬件成本和 AI 支出不确定性仍是风险。
总体而言,思科基本面扎实,增长潜力大
$特斯拉(TSLA.US)$Meta(META.US)$谷歌-A(GOOGL.US)
$英伟达(NVDA.US)11 月 13 日我在 158–170 区间做了 120 笔日内买卖,买入 74.4 股、卖出 74.47 股,均价 160.81 和 160.96,收盘前平掉没留仓。这周股价从 186.64 跌到 162.85,财报在新加坡时间 11 月 18 日公布。教训是费用账要先算清楚,别让交易笔数吃掉判断的收益。
$美光科技(MU.US) 很高兴看到美光趋势向上并趋于稳定。我的交易策略是持有已买入的股票,等待反弹。我的心得是在价格下跌时分批买入,而不是一次性大额买入。
#Trade Showcase: Trade, Show & Earn Rewards!$新科工程(S63.SG)
继续我逢高卖出、低位买回的操作,$新科工程(S63.SG)在马来西亚背景下仍是一家拥有广泛专业领域的优质公司。最近加强了与他们的仓位,并期待乘风破浪!
Hello pack, and welcome to the weekend update. US markets are closed today, Singapore is closed too, so this is a Friday recap plus a look ahead to Monday. Friday was a split day: the big tech names d...
$昇菘(OV8.SG) 现在值得买
$费城交易所 半导体 ETF - iShares(SOXX.US)
根据最新的美国通胀报告,总体通胀和核心通胀均高于预期,分别达到 0.4% 和 0.3%。这可能意味着美联储将在 2026 年 12 月更积极地加息。这也可能意味着 AI 热潮正面临另一场考验。这不再仅仅是 AI 公司能否盈利的问题,还在于它们在不影响财务报表的情况下,是否有能力继续借贷和建设。然而,风险与回报并存,我相信优秀的公司仍然能够找到出路并实现长期良好的发展。尽管如此,我会更加谨慎,并将更多资金投资于像 SOXX 这样包含多元化公司及我看好公司的 ETF。
$PropNex(OYY.SG)
PropNex 依然稳稳地躺在我的投资组合里。我喜欢该公司对新加坡房地产市场的敞口,凭借其在经纪网络方面的深厚积累,我认为在交易活动回暖时,它占据着有利地位。
不太指望这只票能有什么大动作。😂 我更关注长期的业绩和分红。只要业务保持健康、估值合理,我就乐意继续持有。没必要隔三差五就折腾我的组合!📈
$英伟达(NVDA.US)
为什么英伟达要向联发科投入 35 亿美元?
为什么英伟达要投资一家大多数投资者仍将其与智能手机联系在一起的台湾芯片制造商,金额高达 35 亿美元?
答案可能与联发科的智能手机业务关系不大。
英伟达深知其最大的挑战可能并非来自 AMD,而是可能来自那些为了减少对英伟达 GPU 依赖而自行构建 AI 芯片的客户。
这正是联发科变得有趣的地方。
联发科在 designing 高能效、定制化芯片方面拥有数十年的经验。通过英伟达的 NVLink Fusion 平台,它可以帮助客户构建自己的 AI 加速器,同时仍将它们连接到英伟达更广泛的计算架构中。
这改变了竞争格局。
英伟达不必与每一个想要定制芯片的客户对抗,而是可以将这些定制芯片纳入其生态系统——让自己保持在 AI 基础设施的核心位置。
但是,什么是可转换债券?
简单来说,它是一种有可能转变为股票的贷款。英伟达通过债券向联发科提供资金并收取利息。根据条款和转换条件,英伟达可以在以后以预定价格将债券交换为联发科股票。
如果联发科的股价上涨,英伟达就有机会参与这种上行收益。如果股价表现不佳,英伟达仍然持有债券,而不是立即购买普通股票。
这赋予了英伟达一项宝贵的资产:期权性(选择权)。
因此,这 35 亿美元的投资看起来不像是对联发科估值的简单押注,更像是对 AI 计算如何演变的战略押注。
对联发科而言,随着其从智能手机扩展到 AI 基础设施,这笔投资带来了资本、技术和信誉。
FaithAnchor 的观点:英伟达可能并不是试图阻止定制 AI 芯片的发展。它可能是在进行布局,以便让潜在的竞争对手也保持与英伟达生态系统的连接。
$英伟达(NVDA.US) 尽管局势动荡,英伟达的表现预计仍将稳健。给它时间企稳并恢复元气。
让我们看看无回撤行情能否延续,我已在$NVIDIA(NVDA.US) 和$AMD(AMD.US)(AMD.US) 上建立了新仓位,等待合适的卖出时机,应该是在市场重新开盘时。已排队准备就绪。小步前进!
$英伟达(NVDA.US) 以每股 150 新加坡元的较低价格成功买入英伟达股票!不过,我不敢买太多,因为英伟达近期的股价波动较大。我决定趁低价加仓,以降低整体持仓成本。希望当股价最终反弹时,这一策略能奏效。目前我会保持谨慎,耐心等待,避免一次性买入过多。希望英伟达在未来几个月表现更佳!
英伟达公司(纳斯达克:NVDA)股价约为 162.85 美元,市值约为 3.92 万亿美元。
关键市场与财务指标
• 价格与区间:收于 162.85 美元(-2.01%),52 周区间为 148.80 – 243.37 美元。
• 估值:滚动市盈率(P/E)约为 20.59,考虑到市场正在定价周期性 AI 基础设施的变化,其相对于历史多年平均值显得更便宜。
• 基本面:TTM 营收超过 3029.7 亿美元,净利润率高企。
• 即将发生的催化剂:季度财报定于 2026 年 11 月 17 日发布,届时将提供关于数据中心需求的最新指引。
当前投资驱动力与风险
• AI 基础设施周期:华尔街情绪总体保持乐观(分析师共识评级偏向买入/强烈买入,最高目标价超过 325 美元),尽管市场对数据中心建设节奏仍存在短期犹豫。
• 地缘政治与监管逆风:该股面临来自美国对华 AI 芯片出口管制以及持续政治审查的头条压力。
• 支撑位:技术分析师密切关注 150–170 美元区间的下沿,将其视为关键的数月测试底部。
$英伟达(NVDA.US)
英伟达(纳斯达克:NVDA)于 2026 年 11 月 12 日以 166.19 美元收盘,下跌 4.34%。其最新季度业绩(2027 财年第二季度)显示营收为 962 亿美元,同比增长 106%,净利润为 540 亿美元。市盈率约为 21。下次财报发布日:11 月 17 日。增长强劲,但领导层的不确定性增加了风险。
$英伟达(NVDA.US)
背景:NVDA 预计 11 月 17 日美股盘后公布 2027 财年第三季度业绩,对应新加坡时间 11 月 18 日。财报前这一周股价波动很大——11 月 6 日收 186.64,最新 162.41,五个交易日跌约 13%;11 月 12 日盘中从 148.80 拉到 167.14,日内振幅超过 12%,成交量也明显放大。
我的操作:本周我没有在这只标的上做任何买卖,先在场外看。财报落地前,方向性的动作我判断不清,所以选择把想验证的点先写下来,等数据出来再动。
心得:这种幅度的震荡说明市场对同一份业绩的解读分歧很大。我提前列了三个验证点——数据中心收入同比增速、下一季收入指引、毛利率能否守住;出数据后逐条对,避免先有结论再找理由。
$谷歌-A(GOOGL.US)
Alphabet 今日回落至 295 美元附近,因投资者正在消化其巨额 AI 基础设施支出,包括对 Anthropic 的 100 亿美元 IPO 持股及 Gemini 4 Carbon 的推出。我持有在 296 美元加仓的核心仓位,保持纪律,在市场支撑位下方挂好限价单,以定投方式布局长期云服务和 AI 扩张。
$纳指 100 ETF - Invesco(QQQ.US)$QQQ Put(QQQ261113P661000.US)买入 ETF 比买个股更安全,尽管回报可能没那么惊人,但也不会那么毁灭性。
$Daiwa Hse Log Tr(DHLU.SG)
DHLU 拟议的仙台资产处置及广岛收购可能重塑组合质量。关键问题在于入住率的改善能否转化为可持续的分红和更强的投资者信心。