F
FaithAnchor

$星狮地产信托(J69U.SG)

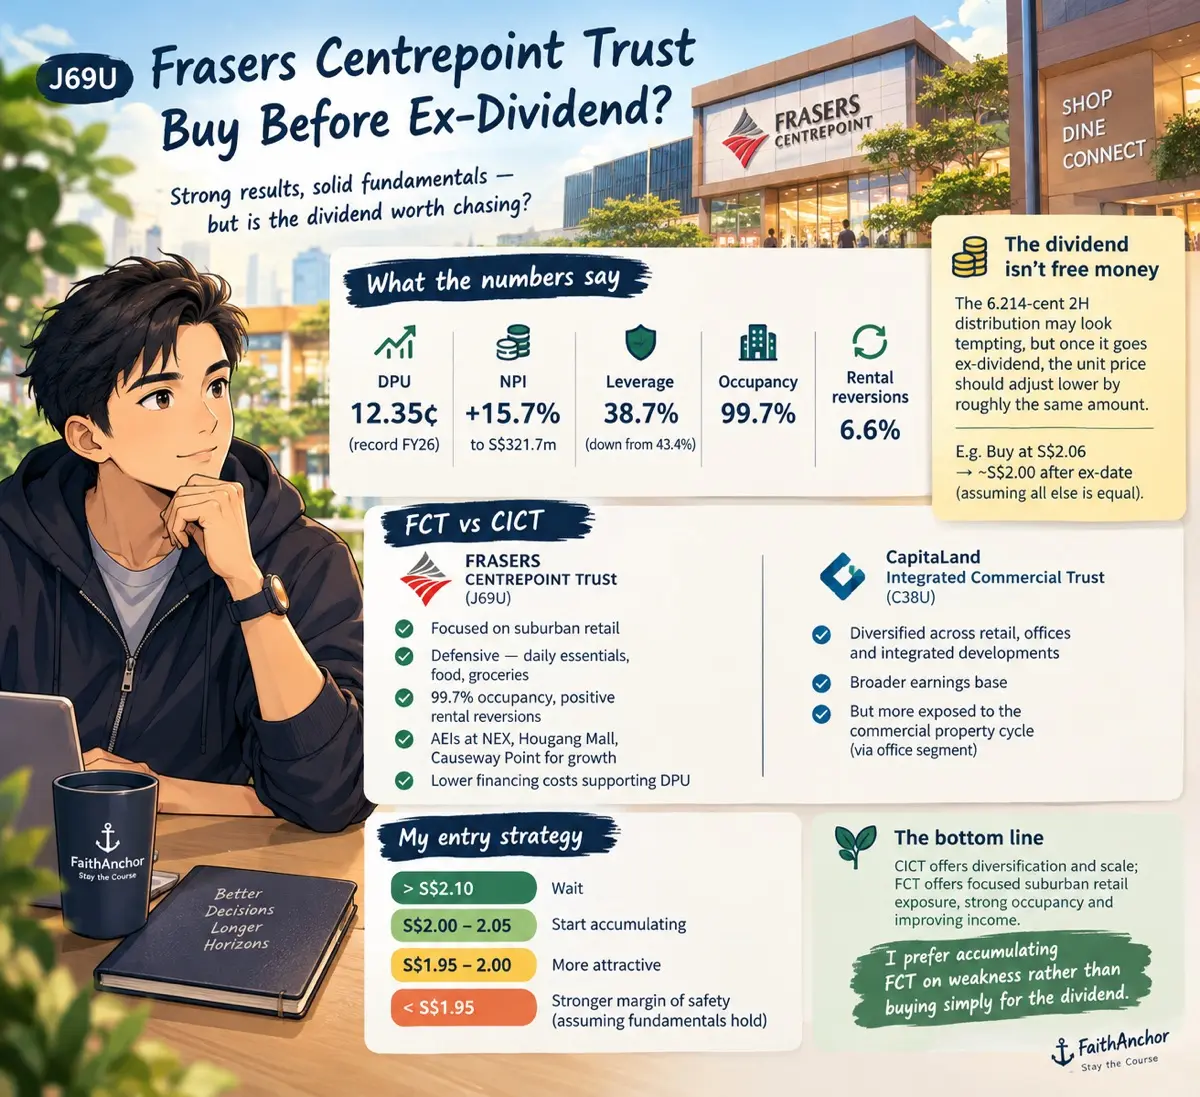
丰树商业信托(J69U)在 2026 财年表现强劲。每单位派息(DPU)创下 12.35 仙的历史新高,净物业收入(NPI)增长 15.7% 至 3.217 亿新元,杠杆率降至 38.7%。

以约 2.06 新元的价位计算,收益率约为 6%。入住率也高达 99.7%,而 6.6% 的租金重订率表明收入仍有增长空间。

但在除息日之前我会急于入场吗?

不会。

6.214 仙的下半年派息看起来很有吸引力,但投资者应记住,股息并非免费午餐。一旦丰树商业信托进入除息期,其单位价格理论上应按派息金额大致下调。

更大的问题是,投资者究竟在为底层房地产投资信托基金(REIT)支付什么对价。

这正是丰树商业信托与凯德商用信托(C38U)相比变得有趣的地方。

凯德商用信托在零售、办公和综合开发项目上提供了更广泛的多元化。这赋予了它更广泛的盈利基础,但其办公业务的敞口也使其对商业地产周期更为敏感。

丰树商业信托则更专注于郊区零售。这意味着多元化程度较低,但其商场受益于杂货、餐饮和基本服务等日常经常性支出。其 99.7% 的入住率和正向租金重订率进一步巩固了其防御性特质。

此外,位于 NEX、后港坊和义顺中心的附属购物中心(AEI)也为丰树商业信托带来了潜在的增长动力,较低的融资成本也有助于支持每单位派息。

在 2.06 新元的价位,我认为投资者无需追逐股息。我宁愿等待除息后的价格调整。

在 2.00 新元左右会更具吸引力,而在 1.95 新元或更低的位置,假设基本面保持稳固,将提供更好的安全边际。

底线:凯德商用信托提供多元化和规模优势;丰树商业信托则提供专注的郊区零售敞口、强劲的入住率和改善的收入状况。我倾向于在弱势中积累丰树商业信托,而不是仅仅为了股息而买入。
图片 1,共 1 张
T
TheInvestingIguana
精选

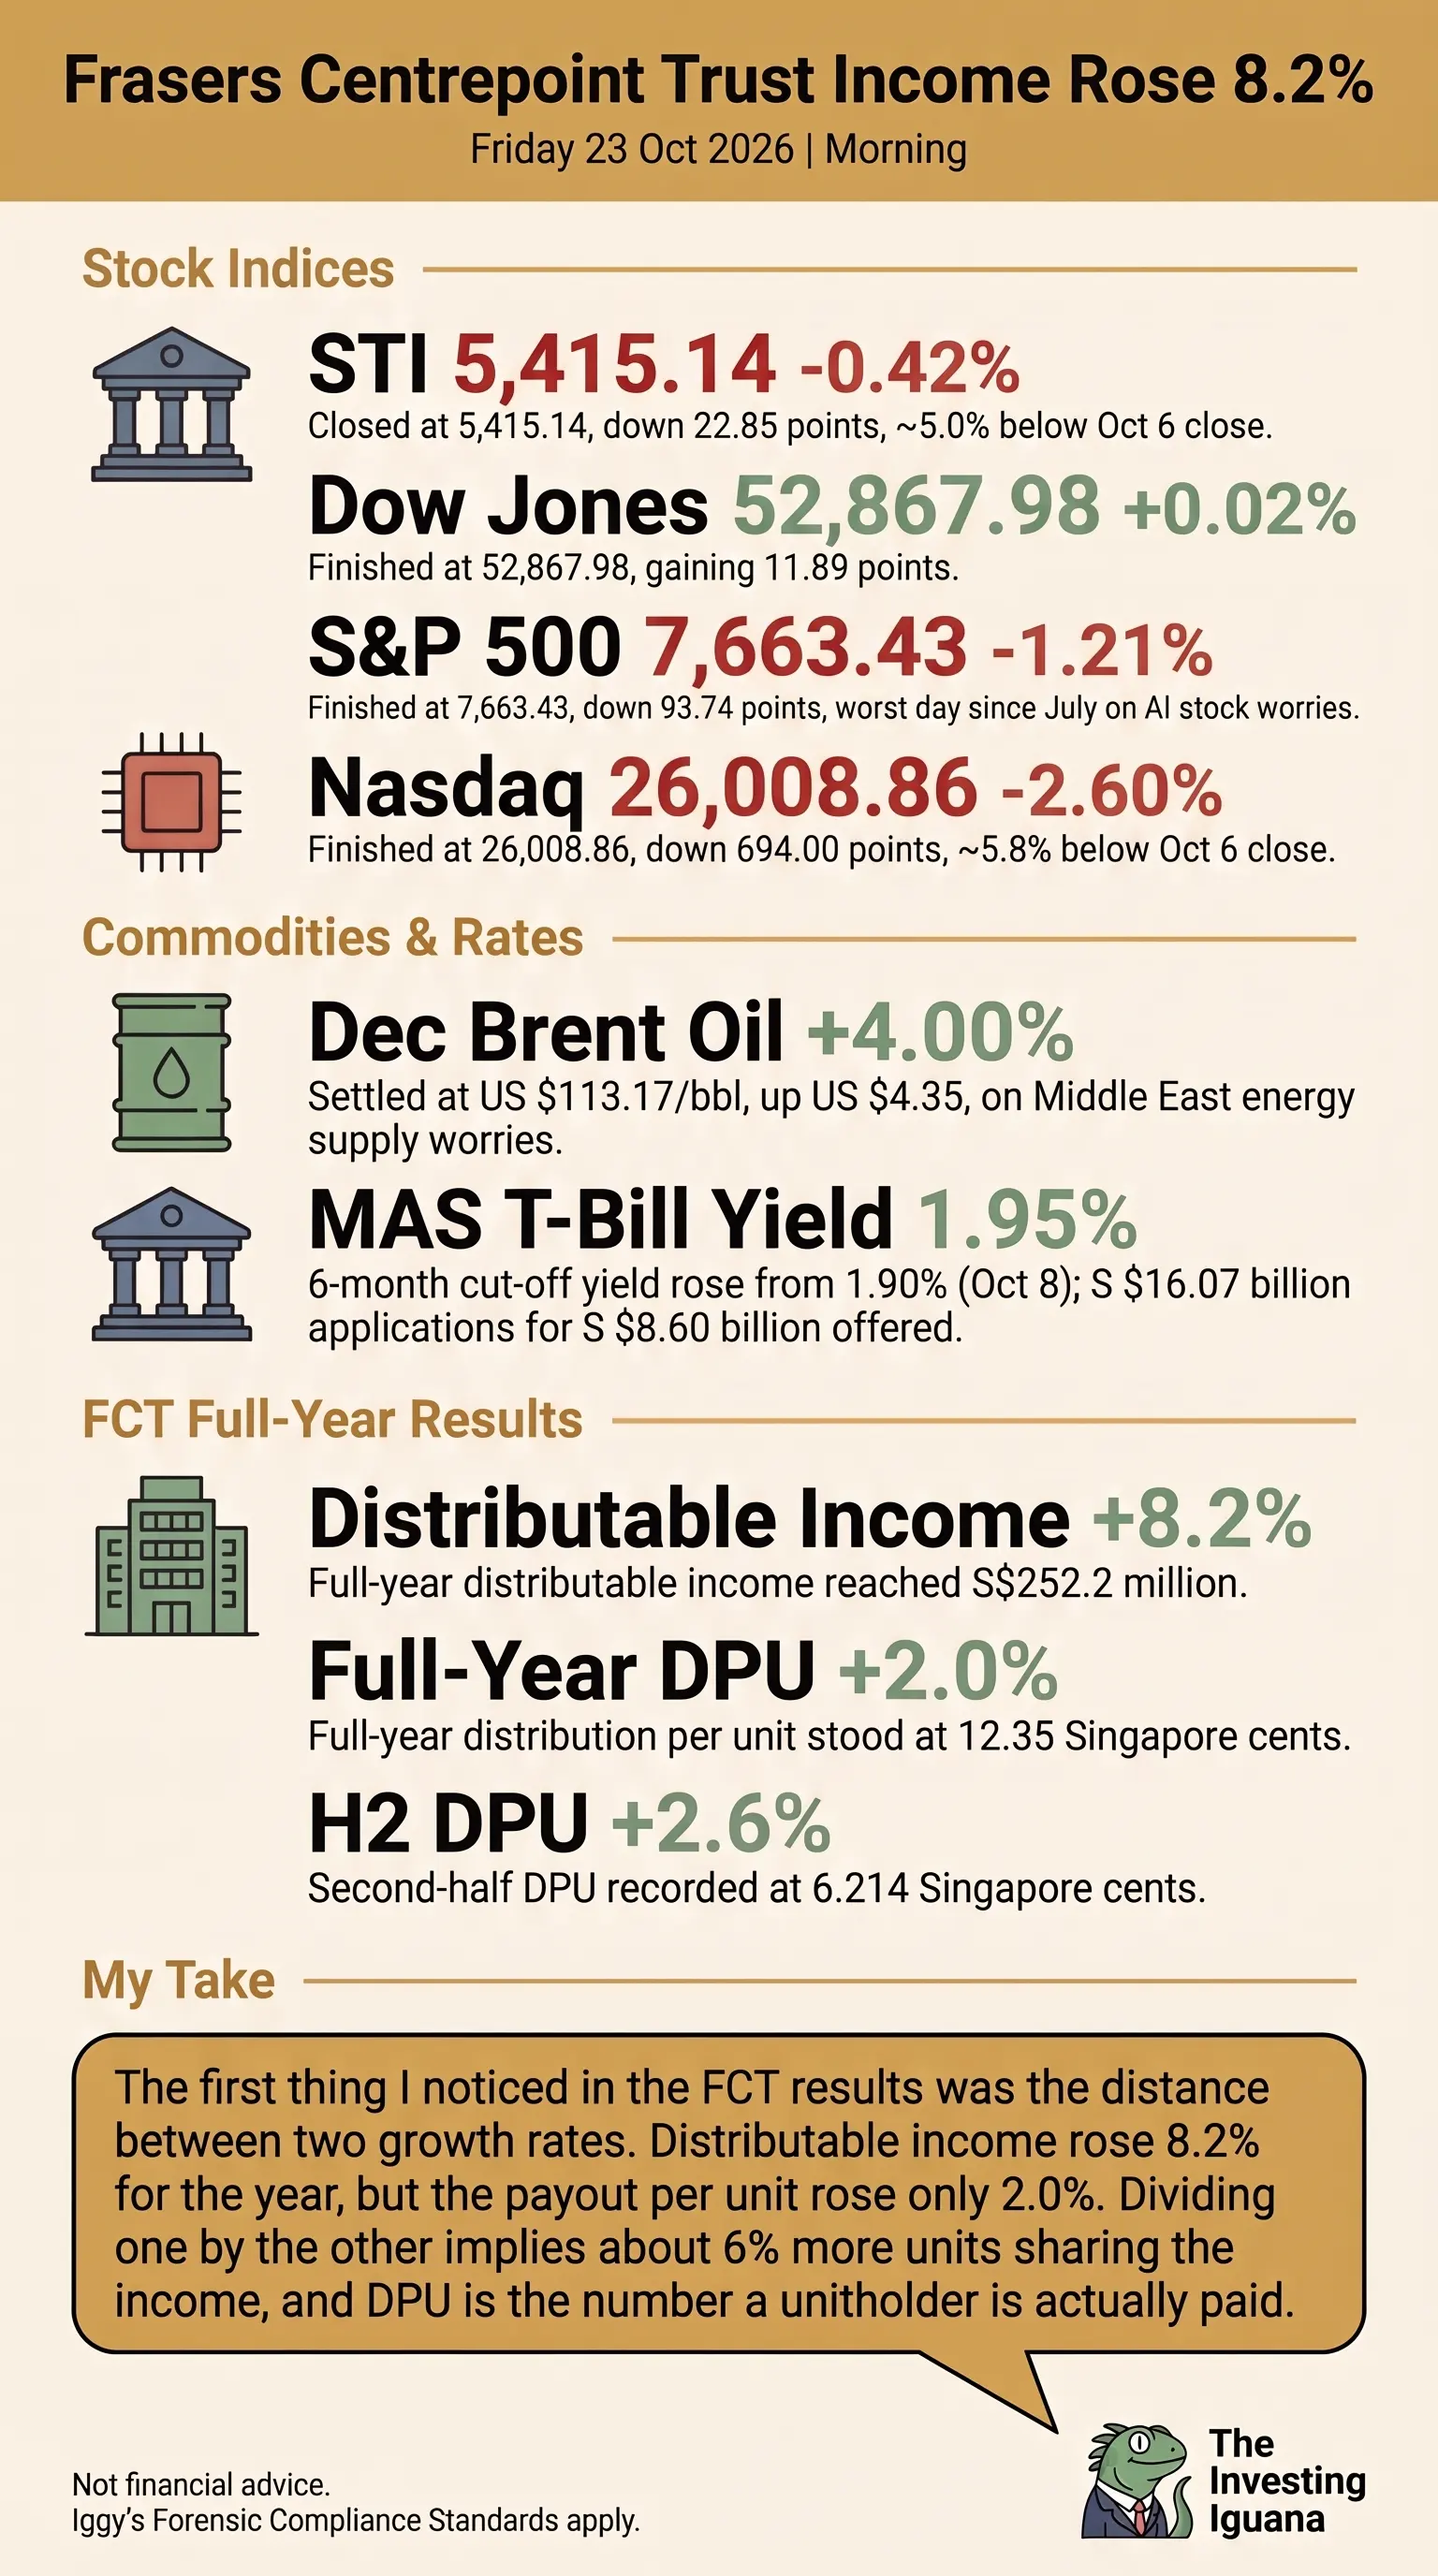
伊吉的日记:丰树商业信托的收入增长了 8.2%,其每单位派息增长了 2.0%

2026 年 10 月 23 日星期五 | 上午

关键数据

海峡时报指数(STI):据新加坡交易所数据,新加坡商业评论援引数据显示,周四收盘报 5,415.14 点,下跌 22.85 点或 0.42%。这比 10 月 6 日收盘时的 5,701.54 点低了约 5.0%。

华尔街周四行情(在 SGX 收盘后的交易时段):道琼斯指数收于 52,867.98 点,上涨 11.89 点或 0.02%。标普 500 指数收于 7,663.43 点,下跌 93.74 点或 1.21%。纳斯达克收于 26,008.86 点,下跌 694.00 点或 2.60%。美联社称这是标普 500 自 7 月以来最糟糕的一天,并将跌幅归因于 AI 股,市场担忧高企的利率可能威胁 AI 繁荣。目前纳斯达克比 10 月 6 日收盘时的 27,599.89 点低了约 5.8%。

原油:12 月布伦特原油结算价为每桶 113.17 美元,上涨 4.35 美元或 4.00%(ICE 期货通过新华社;道琼斯市场数据显示相同数据)。新华社将上涨归因于对中东能源运输的担忧。

利率:新加坡金融管理局(MAS)6 个月国库券拍卖的截标收益率为 1.95%,高于 10 月 8 日的 1.90%。申请金额为 160.7 亿新元,而发行量为 86.0 亿新元。

丰树商业信托(FCT)于 10 月 22 日宣布的结果:全年每单位派息(DPU)为 12.35 新分,增长 2.0%。下半年 DPU 为 6.214 新分,增长 2.6%。全年可分配收入为 2.522 亿新元,增长 8.2%。

个人看法

我在 FCT 结果中注意到的第一件事是两个增长率之间的差距。全年可分配收入增长了 8.2%,但每单位派息仅增长了 2.0%。将一个除以另一个意味着分享收入的单位增加了约 6%,而 DPU 是持有人实际收到的数字。华尔街的下跌发生在周四 SGX 收盘之后,因此新加坡将在今天早上的 9 点开盘应对这一走势。接下来我想看看 FCT 公告中的杠杆率(gearing line)。我很快会对 FCT 进行深入分析。 $星狮地产信托(J69U.SG)

祝好,伊吉 🦖

图片 1,共 1 张长图
T
TheInvestingIguana
精选

伊吉的日记:新加坡交易所今日开盘,此前周五美股下跌

2026 年 10 月 19 日周一 | 早盘

数据概览

在美股开盘前,海峡时报指数(STI)于 10 月 16 日周五收于 5,415.53 点,上涨 12.03 点或 0.22%。随后美股下跌。道琼斯指数收于 52,002.41 点(下跌 0.34%),标普 500 指数收于 7,659.44 点(下跌 1.09%),纳斯达克指数收于 26,140.03 点(下跌约 2.1%)。美联社将此次下跌归因于科技股和半导体股的抛售,市场担忧在利润承压的情况下,人工智能基础设施支出能持续多久。这是自该次下跌以来的首次新加坡交易所交易时段,将于上午 9 点开盘。

《商业时报》今早的头版头条包括:S-REITs 开始第三季度财报季,利率成为焦点;在银行股暴跌后,星展银行(DBS)仍是分析师的首选,尽管面临 Q3 财报;以及对亚洲 “淘金热” 相关股票反弹的打击,源于对 AI 融资的担忧。我只阅读了标题。

个人看法

海外大幅下跌后的首个交易日通常波动较大,因此我将关注三大银行而非大盘指数。星展银行(DBS)、大华银行(UOB)和华侨银行(OCBC)的股息是许多普通家庭的主要收入来源,只有股息保持不变,股价下跌才会推高股息率。这个问题属于 Q3 业绩报告的内容,而不是周一早上的事。周五时我说这是我首先检查的时段,而开盘时的银行股价是我关注的起点。

祝好,伊吉 🦖

非投资建议。适用伊吉的合规标准。

图片 1,共 1 张长图
F
Fattycat
精选

🚀 为什么数据中心 S-REITs 面临压力——即便 AI 需求蓬勃发展

尽管结构性需求强劲,Keppel DC REIT (AJBU) 和 NTT DC REIT USD (NTDU) 的交易价格仍接近 52 周低点。

以下是正在发生的事情 👇

📉 宏观与利率逆风

• 收益率竞争:美国国债收益率上升意味着无风险债券更具吸引力,将资本从股息股中抽离。

• 再融资成本:较旧、成本较低的债务到期,并以当前较高的利率进行替换。这直接减少了可分配收入。

🏢 影响各自的因素

• NTT DC REIT (NTDU):IPO 后仍在寻找立足点,加上在新加坡交易所(SGX)交易时面临的美元汇率波动。

• Keppel DC REIT (AJBU):整体借贷成本较高,且市场对广东特定资产的政策存在谨慎态度。

💡 关键洞察

• 业务依然强劲:入住率保持在 98% 以上,AI 和云计算的增长持续推动租金收入上升。

• 是定价问题,而非业绩问题:下跌反映的是整个行业资本成本的上升,而非租户需求减弱。

🤔 在目前的价位下,你是加仓还是等待更明确的信号?

非财务及投资建议。请自行尽职调查 ☺️。

$NTT DC REIT USD(NTDU.SG)$吉宝数据中心(AJBU.SG)

图片 1,共 1 张
F
Fattycat
精选

🚀新加坡元走强:对你的 S-REITs 意味着什么

市场普遍预计,金管局(MAS)将于 10 月 14 日通过陡峭新加坡元名义有效汇率(S$NEER)政策带斜率来收紧政策。新加坡元走强对我们的房地产信托基金(REIT)组合意味着什么?🤔

📉 拥有海外资产的 REITs(面临逆风)

• 派息减少:在海外赚取租金收入兑换成新加坡元的金额减少,导致每单位派息(DPU)下降。

• 估值影响:外币资产以新加坡元计价时价值重估降低。这推低了账面净资产值(NAV),并使杠杆比率上升。

🛡️ 纯新加坡本土 REITs(天然受保护)

• 成本节约:强势新加坡元有助于对抗输入性通胀。它使公用事业、制冷和维护费用保持在可控范围内。

• 无货币风险:由于所有资产均位于新加坡,不存在零翻译损失。此外,SORA 利率低于美国利率,这是一个有益的额外优势。

📌 简而言之

在 MAS 收紧周期中,REIT 持有资产的位置最为关键。纯本土 REITs 在面对货币波动和运营成本压力时展现出更强的韧性。

查看信息图表中的完整详情! 🖼️

不构成投资或财务建议。请自行尽职调查 ☺️。

来源:经济学家预计金管局将在 10 月再次收紧货币政策,尽管有些人认为有暂停空间——《商业时报》2026 年 10 月 12 日。

图片 1,共 1 张
T
TheInvestingIguana
精选

Iggy 的日记:你的股票除息了。你真的亏钱了吗?

2026 年 10 月 12 日周一 | 早报

关键数据

本期节目中的一幅插图:一股价格为 4 新元、股息为 8 仙的股票。这 8 仙占 4 新元股价的 2%。在除息日,股价可能会调整至约 3.92 新元,下跌 8 仙。从该日期起,股票不再附带股息权利,但这 8 仙并不会在当天支付。它会在一个单独的派息日支付。调整幅度可能接近股息金额,但通常并不完全精确,因为同一天可能发生其他价格变动。

我的个人看法

股价图表只显示当天的一个数字。它无法将股息与影响价格的其他因素区分开来。如果同一股 4 新元的股票在除息日收盘价为 3.95 新元,那么价格会比 3.92 新元的调整价高出 3 仙,而仅凭图表无法显示原因。在本期节目中,我详细讲解了通知中哪些日期和哪种派息类型至关重要,以及我将如何把价格跌幅与宣布的股息率进行比较。

📺 YouTube: https://youtu.be/TMH6fhhQidk

📩 Substack: https://investingiguana.com/p/the-share-fell-when-it-went-ex-dividend

不构成财务建议。Iggy 的合规标准适用。

- YouTube

- YouTube

YouTube 上盡享你喜愛的影片和音樂、上載原創內容,並與親友和世界各地的人分享。

youtu.be
图片 1,共 1 张长图
谋
谋定后动

精选【谋周记】利息支出破万亿,美政府难以为继了吗?(2026 年第 41 周|总第 291 期) 在没有衰退的情况下赤字居

上周二,标普 500 收在 7818.93 点,8 月 13 日以来第一次刷新收盘纪录,全周涨 1.2%。周三,10 年期美债拍卖中标 5.30%,24 年新高。周四,国会预算办公室交出了 2026 财年的账本:收入 5.40 万亿美元,支出 7.40 万亿,赤字 1.99 万亿;净利息 1.14 万亿,比国防多出 2,270 亿。赤字占 GDP 6.2%,失业率 4.2%,本土没有战争,也没有衰退...

图1:美国联邦财政收支对比(FY2025决算,FY2026初步决算,单位:万亿美元) 项目 FY2025 FY2026 同比 增减额 占比 总收入 5.24 5
图2:多收的和少收的,源头都是AI 联邦收入各项目的同比变动,2026财年 200 +1,880亿美元 个人:工资、奖金、股票收益都在交税 企业:2025年税改
图4:微软2026财年的联邦税单:法定21%,实缴2.4% 资本开支1,159亿,同比增八成,三分之二买的是服务器和GPU 140 120 1,159亿 1,0
国库的两扇门 国库 先建数据中心 税以后再交 个人所得税 企业所得税 工资、奖金、股票收益 +1,880亿 -700亿 三目 S $ T 一次性费用化 一 个人+3
T
TheInvestingIguana
精选

马银行在获得价值 1.905 亿美元的美国合同后,维持对 CSE Global 的 “买入” 评级,目标价 2.25 新元

2026 年 9 月 30 日星期三 | 分析师更新

$CSE 环球(544.SG)

关键数据

在签署两项合计价值 1.905 亿新元的美国新合同后,马银研究重申了对 CSE Global 的 “买入” 评级,并设定目标价为 2.25 新元。第一份合同涵盖路易斯安那州卡尔卡修斯河口 2 号液化天然气扩建项目的配电中心和集成电气及控制系统,执行期为 2026 年至 2028 年。第二份是怀俄明州夏延能源枢纽的后续项目,将在 2026 年至 2027 年为相邻的数据中心提供配电基础设施。

马银行预计 CSE 的新设施将达到每月 2000 万至 2300 万美元的运行率,且解决铜供应瓶颈可能使该运行率翻倍,因此看好 2026 年下半年表现将更强。该行还预测,到 2027-2028 年产能将增加两倍以上,2027 年第一季度将有另一家数据中心客户,以及 2027 财年约 2.5 亿至 3.5 亿美元 AWS 订单(预计 12 月到账)。这些合同已落实。AWS 订单和新客户仅为马银行的预测,并非公司宣布的订单。

个人看法

看到 1.905 亿美元时,我的第一反应是这是新闻。我差点忽略的是,同一份报告中的预测金额更大:马银行 AWS 预测区间的下限 2.5 亿美元,按周二 1.2780 的美元兑新元汇率计算约合 3.2 亿新元,且目前尚无公司宣布此事。我花了一些时间才在脑海中区分已签约部分和预测部分,因为它们都归类于同一个 “买入” 评级下。如果公司宣布 AWS 订单,或者到了 12 月仍未宣布,都会改变我的评估权重。🦖

不构成投资建议。适用 Iggy 的合规标准。

图片 1,共 1 张长图
F
FaithAnchor

$United Hampshire Reit USD(ODBU.SG)

United Hampshire 美国房地产投资信托基金:逃离还是坚守?

再次加息 25 个基点至 3.75–4.00% 对 REITs 来说绝非好消息。高利率维持更长时间意味着再融资成本依然高昂,投资者会要求更高的收益率。

然而,UHREIT 并非处于弱势地位。2026 财年上半年的收入增长了 5.8%,至 3780 万美元;NPI(净物业收入)增长了 6.4%,至 2550 万美元;可分配收入增长了 5.8%,至 1370 万美元。DPU(每股分红)达到 2.16 美分,而出租率仍保持在 97.6% 的强劲水平。净杠杆率为 39.7%。

在约 0.48 新加坡元的价格下,该 REIT 的交易价格约为净资产价值的 0.66 倍,提供接近 9% 的年化收益率。问题在于图表走势:股价已从约 0.54 新加坡元跌至 52 周低点,表明市场情绪依然脆弱。

那么,是逃离还是坚守?两者都不可盲目。UHREIT 防御性的杂货业务敞口和现金收益提供了缓冲,但高利率可能会持续带来痛苦。

对于收入型投资者来说,在保持持仓的同时进行平均买入(定投),比追逐收益率更为明智。但保留一些 “弹药”——并关注 REIT 之外的机会——同样重要。

不构成投资建议。

United Hampshire eU US REIT: BETTER LIVING Flight or Fight? FOOD FRESH Another 2
F
Fattycat
精选

💰 Capland Ascott Trust - 低于净资产价值,7% 收益率,但买入安全吗?

亚太地区最大的住宿信托基金是否以大幅折价交易?🏢✨

查看月线图,CLAS 似乎正在接近关键阻力位。其价格仍在 COVID-19 疫情前水平下方交易。在 COVID-19 疫情前,CLAS 的价格约为 1.20 新加坡元。

这里让我们全面了解一下 CLAS,以及它为何具有潜力以及需要注意什么:

✅ 为什么看起来有潜力

1️⃣ 深度估值折价

市净率仅为 0.67,低于其 5 年中位数 0.7435 和每单位 1.15 新加坡元的净资产价值

2️⃣ 强劲收益率

过去 12 个月分配收益率为 7.31%,高于其 5 年平均的 6.43%

3️⃣ 分析师看涨空间

共识评级为买入,12 个月目标价为 1.00 新加坡元(当前约 0.835 新加坡元)

4️⃣ 全球布局

资产遍布亚太、欧洲和美国的 16 个国家(服务式公寓、酒店和学生宿舍)

⚠️ 需要关注的事项

资产负债表健康,覆盖率超过 1 倍。然而,预期盈利下降和外汇风险意味着低价并非没有原因。

CLAS 是否在你的高收益复苏观察名单上?该公司的基本面和财务状况是否在恶化?

更多信息,请参阅信息图并讨论🤔👇

非财务和投资建议。请自行尽职调查 ☺️。

$凯德雅诗阁信托(HMN.SG)

图片 1,共 3 张
< HMN CapLand Ascott T Closed(weekends)09/27 873 Quotes RelatedProducts Overview
CapitaLand Ascott Trust D SGD 1~ 0.835+0.010(+1.21%) 1.50 BB 20 SMA close 2 1.38
T
TheInvestingIguana
精选

伊吉日记:美国国债收益率刚刚触及 2007 年以来的最高水平。你的公积金(CPF)账单可不会显示这一点。

2026 年 9 月 27 日,晚间

视频发布

本周我反复思考的问题不是美国国债收益率为何达到 5.22%。而是我的个人公积金账单对如此巨大的市场变动竟然几乎毫无反应。这种脱节才是整个故事的核心。

数据解读

这是一场真正的全球债券市场震荡,这种行情会重新定价它所触及的每一个风险点。但新加坡的传导机制有所不同:公积金普通账户(OA)依然维持在保证的 2.50%,无论华盛顿的债市如何波动;而本周发行的 6 个月国库券收益率在 1.70% 至 1.92% 之间,均未受 headline number(主要新闻数字/标题数字)的影响。风险并没有消失,只是因为你的账单看起来风平浪静,它就转移到了其他地方——进入了那些必须在这种环境下进行债务再融资的特定房地产信托基金(REITs)的资产负债表。目前该板块的中位数杠杆率为 39.6%,利息覆盖倍数为 3.3 倍,这些数字描述的是整个板块的缓冲垫,而非某一家具体公司的情况。

个人观点

我不希望任何人看到美国国债的新闻标题,就以为自己的投资组合承受了同样的冲击,因为事实并非如此,既不是直接冲击,也不是均匀分布。公积金的保证利率不会随外国债市波动,你已锁定的国库券也不会。真正发生变动的是 REIT 下一次债务到期时的再融资成本,这是一个针对每家公司的具体问题,而非宏观新闻层面的问题。板块中位数只能告诉你整体的缓冲空间,它无法告诉你持仓中的那只特定 REIT 是处于该区间的健康一端,还是濒临边缘。我不会让华盛顿传来的夸张数字取代对你所持标的进行的实际尽职调查。关于哪些结构性因素实际上影响再融资风险的详细拆解,请见今日的视频。

不构成投资建议。遵循伊吉的合规标准

图片 1,共 1 张长图
F
FaithAnchor
精选

$星展集团控股(D05.SG)

美联储加息:对新加坡银行的影响喜忧参半

美联储意外加息 25 个基点至 3.75–4%,改变了利率叙事。对于新加坡银行而言,关键不在于立即提升收益,而在于高利率环境能维持多久。

2026 财年数据已显示出净息差压力。星展银行的净利息收入(NII)有所放缓,而华侨银行(OCBC)和大华银行(UOB)的净息差(NIM)也因融资成本上升及利率周期转向而小幅走低。

“高利率维持更久” 的环境可能会减缓净息差的进一步压缩,但这并非没有代价。更高的融资成本、疲软的贷款需求以及上升的信用风险可能会抵消部分利好。关税、能源通胀以及巨额 AI 资本支出为企业借款人增添了另一层不确定性。

估值方面也已缺乏容错空间。星展银行交易价格高于账面价值,而华侨银行在市净率和盈利倍数方面相对更具性价比。

技术面上,这三家本地银行在经历强劲上涨后,目前均处于高位。

现在的关键问题是:高利率能否在保护息差的同时,不引发更高的信用成本?

不构成投资建议。投资者应自行开展研究并考虑自身的风险承受能力。

Fed Hike: A Mixed Bag for Singapore Banks X DBS 9 OCBC The Fed's surprise 25bp h
T
TheInvestingIguana
精选

伊吉的日记:通胀连续第三个月小幅上升。新加坡海峡时报指数(STI)几乎未受影响。

2026 年 9 月 23 日,晚间

(本帖无信息图;我此刻正在飞机上)

STI 收于 5,709.9 点,下跌 13.85 点,全天波动仅 0.24%,显得波澜不惊。在这平静表象之下,新加坡刚刚公布了两年来的最高核心通胀读数,市场对于金管局(MAS)在 10 月份将如何应对这一问题存在明显分歧。

数据详情

8 月核心通胀率从 7 月的 2% 上升至 2%,实现连续第三个月增长;包含住宿和私人交通费用的整体通胀率也微升至 2.3%。机票成本飙升 12.9%,为近四年来最大涨幅,服务业通胀率从前一个月的 1.7% 攀升至 2%。金管局今年已在 4 月和 7 月两次收紧 SGD NEER(新加坡元名义有效汇率)斜率,经济学家们目前对 10 月是再次小幅收紧还是维持现状看法不一。星展银行(DBS)的蔡汉腾用四个字概括了这种张力:“通胀趋稳但未加速”。

个人观点

巴克莱银行将这份数据称为比金管局 7 月份定价预期 “更为温和”,我认为这才是隐藏在枯燥指数表现背后的真实故事。央行今年两次收紧政策,是基于增长最终会转化为通胀的预期。如今通胀确实显现了,只是速度更慢、程度更温和,低于原本旨在抢占先机的政策调整幅度。这并非政策失误,而是央行在实时管理一个移动的目标,但这确实意味着,随着每一次类似数据的发布,10 月份保持克制(不进一步加息/收紧)的理由变得更强。如果你的国库券或定期存款恰好在当时到期续期,这类数据将决定你下一期的利率是比上一期更好还是更差。

祝好,伊吉

F
Fattycat
精选

$腾飞房地产信托(A17U.SG)$丰树工业信托(ME8U.SG)$Keppel DC Reit(X1JU.SG)

$丰树商业信托(N2IU.SG)

📉 杰克逊霍尔会议后新加坡房地产投资信托基金持续走低——完整故事

自 2026 年杰克逊霍尔研讨会以来,新加坡房地产投资信托基金一直处于稳定的下行趋势。

在美联储主席凯文·沃什(Kevin Warsh)发出鹰派信号后,该板块在七个交易日内平均下跌了 1.6%,而更广泛的海峡时报指数(STI)实际上上涨了 0.5%。

这并非因为盈利不佳,而是贴现率冲击。随着美国 10 年期收益率攀升至 4.81%,投资者要求的 REITs 收益率利差被压缩。

尽管大多数蓝筹新加坡 REITs 有 70–87% 的债务进行了对冲以保护股息,但随着资金转向银行以追逐更高的净息差,股价依然下跌。

📊 谁在下跌,谁在坚守

🔴 承压:

嘉德置地升达(CLAR)和 MPACT 均下跌超过 3%,受到更高杠杆率和运营逆风的拖累。

🟢 韧性:

专注于数据中心的 REITs 保持上涨。例如:吉宝数据中心 REIT +0.28% 和万邦工业信托 +0.52%,得益于强劲的资产负债表和 AI 增长故事。

🔑 接下来会发生什么?

所有人的目光都投向明天 9 月 11 日的 CPI 数据。即将到来的通胀数据将影响收益率,并决定新加坡 REITs 是进一步去估值还是出现反弹。

👉 查看 “房地产信托业绩趋势” 信息图,了解完整的赢家/输家分析😀

不构成财务建议。请自行进行尽职调查☺️.

图片 1,共 1 张长图
F
FaithAnchor
精选

$星展集团控股(D05.SG)

星展、华侨永亨或大华:1 万新元投资哪家银行胜出?

对于 1 万新元的投资,星展在股息方面胜出,但它未必是最便宜的。

使用 2026 财年年度化派息计算,1 万新元可从星展获得约 421 新元,从大华获得 386 新元,从华侨永亨获得 332 新元。因此,星展在收入方面排名第一,尽管其部分派息包含可能不具永久性的资本返还成分。

强制排名

1. 星展 — 买入/持有

明确的质量领导者。2026 年上半年净利润达到 60.1 亿新元,ROE 为 17.5%,资产质量依然强劲。 downside 是估值:约为 19 倍收益和 3 倍账面价值,使其成为最昂贵的股票。

2. 大华 — 买入

估值赢家,约为 16 倍收益和 1.4 倍账面价值,收益率约为 4%。然而,较弱的 ROE 和对区域经济更大的敞口限制了上行空间。

3. 华侨永亨 — 持有

2026 年上半年盈利增长最强,但其约 17 倍的市盈率和约 2 倍的账面估值留下的安全边际较少。其较低的约 3.3–3.5% 的收益率也落后于星展和大华。

技术上,这三只股票在 2026 年反弹后依然强劲,但估值已拉伸。利率下降可能会进一步压缩净息差 (NIMs),而信用损失和较慢的区域增长仍是主要逆风。

结论:追求质量和收入选星展;追求价值选大华;追求成长选华侨永亨。总体排序:星展 > 大华 > 华侨永亨。

不构成投资建议。

图片 1,共 1 张
D
Dacai
精选

$新达产业信托(T82U.SG)

背景:

由于加息概率增加,近期房地产信托基金(REITs)价格承压。我的一些朋友认为这是一个以更具吸引力的价格和股息率买入的机会,而另一些人则采取观望态度。随后,10 年期国债收益率因沃勒理事的讲话而下降,市场将其解读为支持在 9 月维持利率不变,但这取决于通胀数据显示出通货紧缩的迹象。

随后,8 月份就业数据显示非农 payroll 人数高于预期,导致收益率上升。

我的交易:保持持有,同时寻找加仓机会。

心得:新闻对股价可能有显著的短期影响,但预期可能会迅速改变。对于长期价值投资者来说,如果信念和基本面无需发生剧烈变化,就没有必要恐慌并进行反应性交易。

图片 1,共 1 张
T
TheInvestingIguana
精选

伊基的日记:凯德商业信托(Keppel DC REIT)12 亿美元的交易是 “增值的”。以下是新单位定价的折扣

2026 年 9 月 3 日,上午

新视频

新视频已上线。“增值” 听起来像是每个单位持有人都默认赢了。我在看它的另一面。凯德商业信托正在发行 2.801 亿个新单位,约占现有单位基础的 11.4%,折价高达 4.6%,以帮助资助东京数据中心的收购。东京资产可能会使 DPU 增长 2.6%。同时,所有在此之前持有单位的人,其在该信托中的份额都比上周小了。两件事都是真的。它们并不能相互抵消。

负债率处于 34.0%,仍远低于我设定的 35% 上限。入住率为 92.5%,仍低于我设定的 95% 下限,因为加的夫(Cardiff)项目仍然空置。伊基的法医区:第 4 区,警告。一旦东京项目完成,更高的混合入住率数字并不意味着加的夫项目重新出租了。它只是意味着一个更大、更健康的分母与同一个未解决的难题并列。

我的个人看法

老实说,这正是那种在我让它影响我的情绪或立场之前,我会先通过自己流程审视的公告。“增值” 是一个用来结束对话的词,而不是开启对话的词,我想在点头同意之前,确切地知道它在掩盖什么。

真正对我重要的是这一点。稀释和 DPU 增长可以同时真实存在,而大多数人只被告知后半部分。折价发行的新单位意味着现有持有人现在放弃了一些东西,以资助未来可能获得回报的东西。这本身并不是红旗。这只是没人放在头条新闻里的交易。

加的夫仍然是我正在关注的部分。这里的一切,东京、配售、DPU 提升,都建立在尚未实际移动的入住率门槛之上。

手捧咖啡,详细分析都在视频中,去看看吧。

📺 https://youtu.be/e3cW-VdPx8A

📩 https://investingiguana.com/p/keppel-dc-reits-12-billion-deal-is

不构成财务建议。

祝好,伊基 🦖

Keppel DC REIT's $1.2 Billion Deal Is "Accretive." Here's the Discount New Units Are Priced At 🦖

Keppel DC REIT's $1.2 Billion Deal Is "Accretive." Here's the Discount New Units Are Priced At 🦖

🟢 The REIT says the Tokyo acquisitions lift DPU by 2.6 percent. New units are being sold at a 2.5 to 4.6 percent discount to fund it, and existing unitholde...

YouTube
Iggy's Journal: Keppel DC REIT's $1.2 Billion Deal Is "Accretive." Here's the Di
REITS and Property
T
TheInvestingIguana

伊吉的日记:美债收益率刚刚触及 4.8%——这对你的新加坡交易所(SGX)投资组合意味着什么

2026 年 9 月 2 日,上午

隔夜回顾:

华尔街经历了一段艰难的交易时段:道琼斯指数下跌 0.79%(52,766.88),标普 500 指数下跌 0.71%(7,631.47),纳斯达克指数下跌 1.03%(26,099.77)。科技硬件板块遭受重创——美光科技下跌 2.6%,AMD 下跌 2.4%,戴尔下跌 6.8%。驱动因素:新一轮的海湾军事打击推动原油价格大幅上涨,进而推高债券收益率。10 年期国债收益率攀升至 4.797%。美联储主席沃什(Warsh)指出通胀具有持续性,暗示政策可能保持限制性或进一步收紧。VIX 恐慌指数上涨 9.52% 至 16.34。布伦特原油结算价上涨 4.6% 至每桶 94.65 美元(据《商业时报》;其他数据源在 91.50-95.22 美元之间波动——仅供参考方向性趋势)。

本地市场方面,海峡时报指数(STI)下跌 0.78% 至 5,710 点,盘中低点为 5,697.81 点,受蓝筹股普遍疲软拖累(新加坡交易所、国浩集团下跌 0.45% 至 2.20 新元)。金融管理局就支付服务法案修正案(针对单一货币稳定币)开始征求意见;企业局的增强型中小企业贷款风险分担比例(70%)今日生效。

个人看法:

10 年期国债收益率达到 4.8% 是今天的关键数字,其重要性超过每日指数的波动。收益率上升往往会对房地产信托投资基金(S-REITs)造成压力,因为其估值以无风险利率为基准——在其他条件不变的情况下,更高的利率会使 REITs 的收益率吸引力下降。银行通常通过净息差从利率上升中受益,但这只是利好因素,并非保证。如果你持有以 REITs 为主的 CPF/SRS 收入投资组合,这种宏观背景比任何单日的 STI 表现都更重要,而今天的 STI 表现看起来像是跟随华尔街的广泛避险情绪。

非投资建议。遵循伊吉的合规标准。

祝好,伊吉 🦖