社區港股,美股討論

分享您的想法

與我們分享你的投資心得,或其他想分享的內容...

0 / 1,000
K
koolgal

是什麼導致了 Alphabet 在股權投資上出現 87 億美元的會計賬面虧損?

🌟🌟🌟股權投資 87 億美元的會計賬面虧損看似巨大。但仔細一看,這是由於 GAAP 會計準則要求 $谷歌-A(GOOGL.US) 每個季度必須在損益表中報告其所有未實現的賬面盈虧。

Alphabet 是 SpaceX 最大的機構股東,持有 5.512 億股,僅次於埃隆·馬斯克本人。早在埃隆·馬斯克成名之前,Alphabet 就與富達投資合作向 SpaceX 注入 10 億美元資金。其中 Alphabet 單獨提供了約 9 億美元。

當 SpaceX 股價從 6 月 170.86 美元的高點滑落至 9 月底的 143 美元區間時,這觸發了 Alphabet 高達 87 億美元的鉅額非現金賬面虧損。

現實情況是,Alphabet 的核心運營收入實際上增長了 30%。業務並未遭受損失。其淨利潤底線只是被埃隆·馬斯克的火箭飛船劇烈波動所影響。

2026 年 6 月,Google 簽署了一項多年期協議,每月向 SpaceX 支付 9.2 億美元,以使用 SpaceX Colossus 數據中心基礎設施的大規模 AI 計算設施和 Nvidia GPU。

Google 和 SpaceX 繼續在基於空間的機器學習和軌道數據中心概念方面進行合作。這包括 Google 的 Project Suncatcher 計劃,旨在測試太空中的 TPU 機器學習基礎設施和激光鏈路星座。

通過在 SpaceX 保持這一巨大的錨定頭寸,Alphabet 基本上對沖了全球通信的未來,不僅是在地球上,也在太空中。

Alphabet 和 SpaceX 的前途令人興奮。

親愛的投資者們,你們是否同意 Alphabet 最近的拋售是一個買入該公司的好機會?目前的市盈率僅為 14.7 倍。

@Captain Leo
WARREN BUFFETTETHE STOCK MARKET IS A DEVICE FOR TRANSFERRING MONEY FROM THE IMPA長圖
C
Captain's Compass
精選AI 變現拆分:Alphabet 是否被錯誤拋售?以及如何看待亞馬遜 AWS 與廣告業務的對比

ETFs: $谷歌兩倍做多 ETF(GGLL.US) $谷歌一倍做空 ETF(GGLS.US) Alphabet 最新財報已發佈,該股在盤後交易中跌破 300 美元。表面上看,營收略低於預期,但……

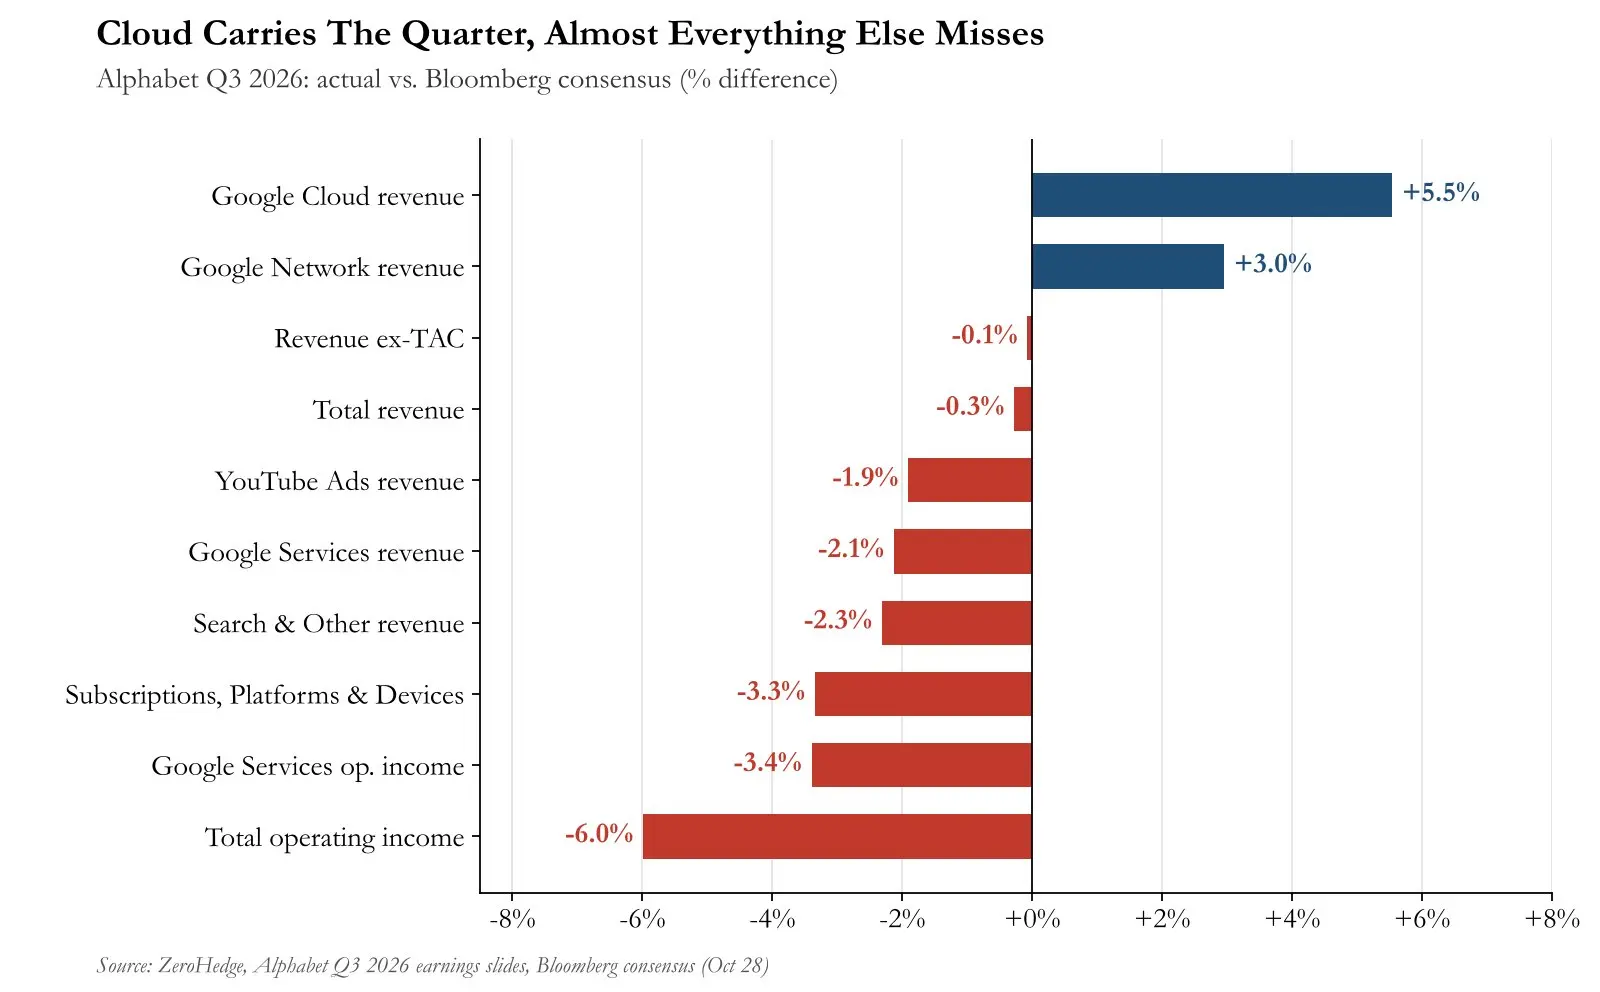
Cloud Carries The Quarter, Almost Everything Else Misses Alphabet Q3 2026: actua
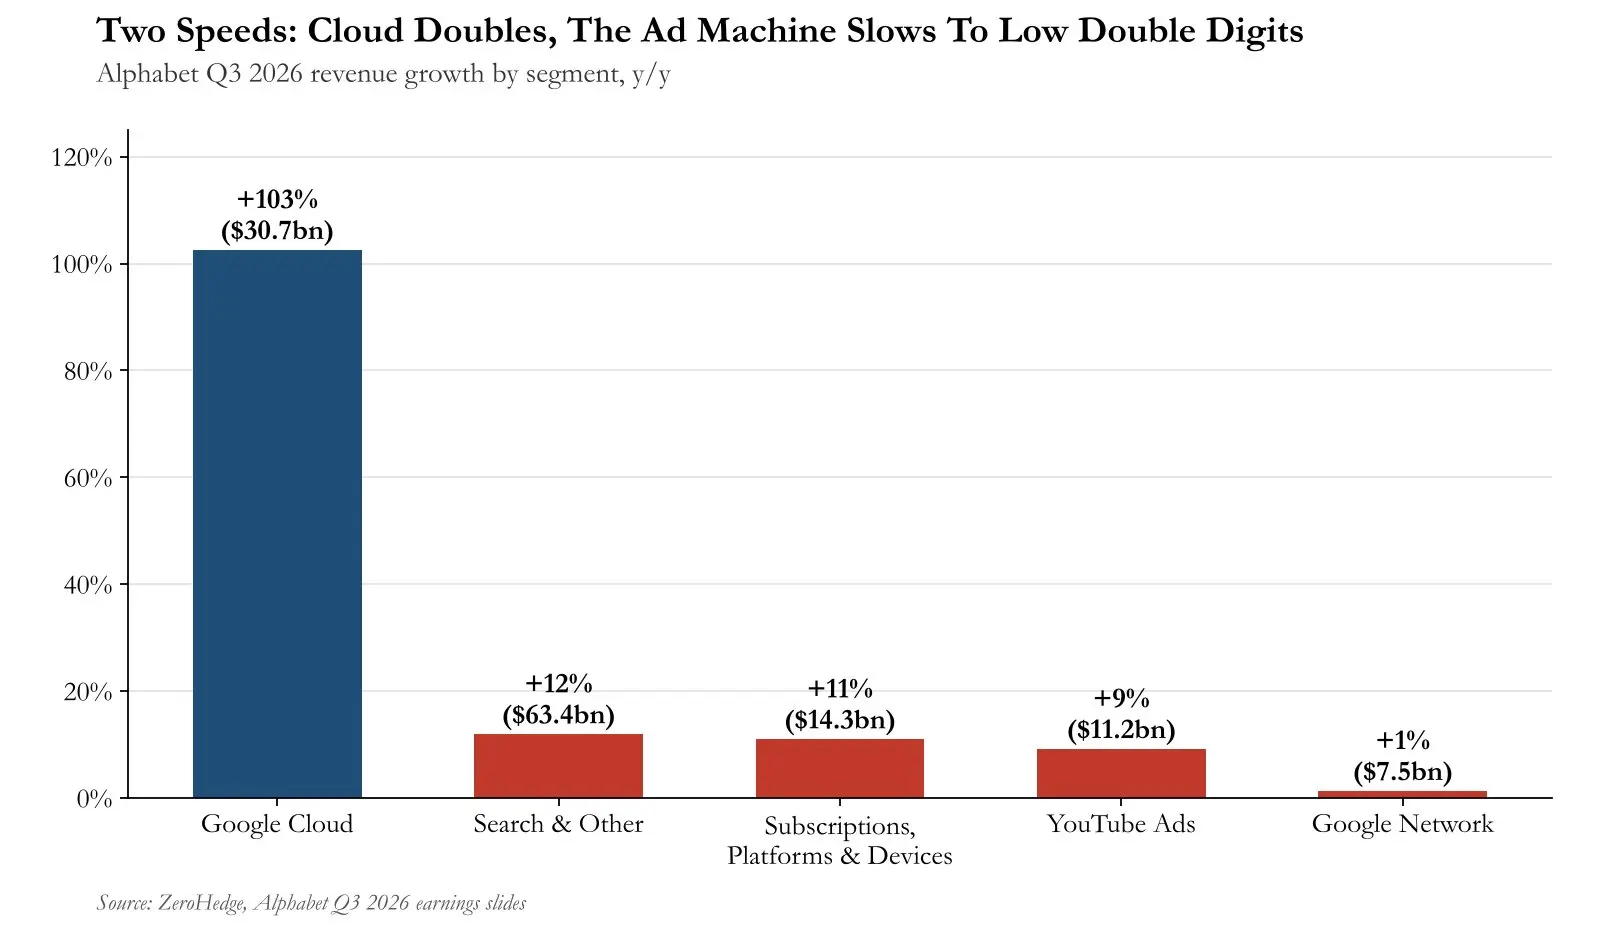
Two Speeds: Cloud Doubles, The Ad Machine Slows To Low Double Digits Alphabet Q3
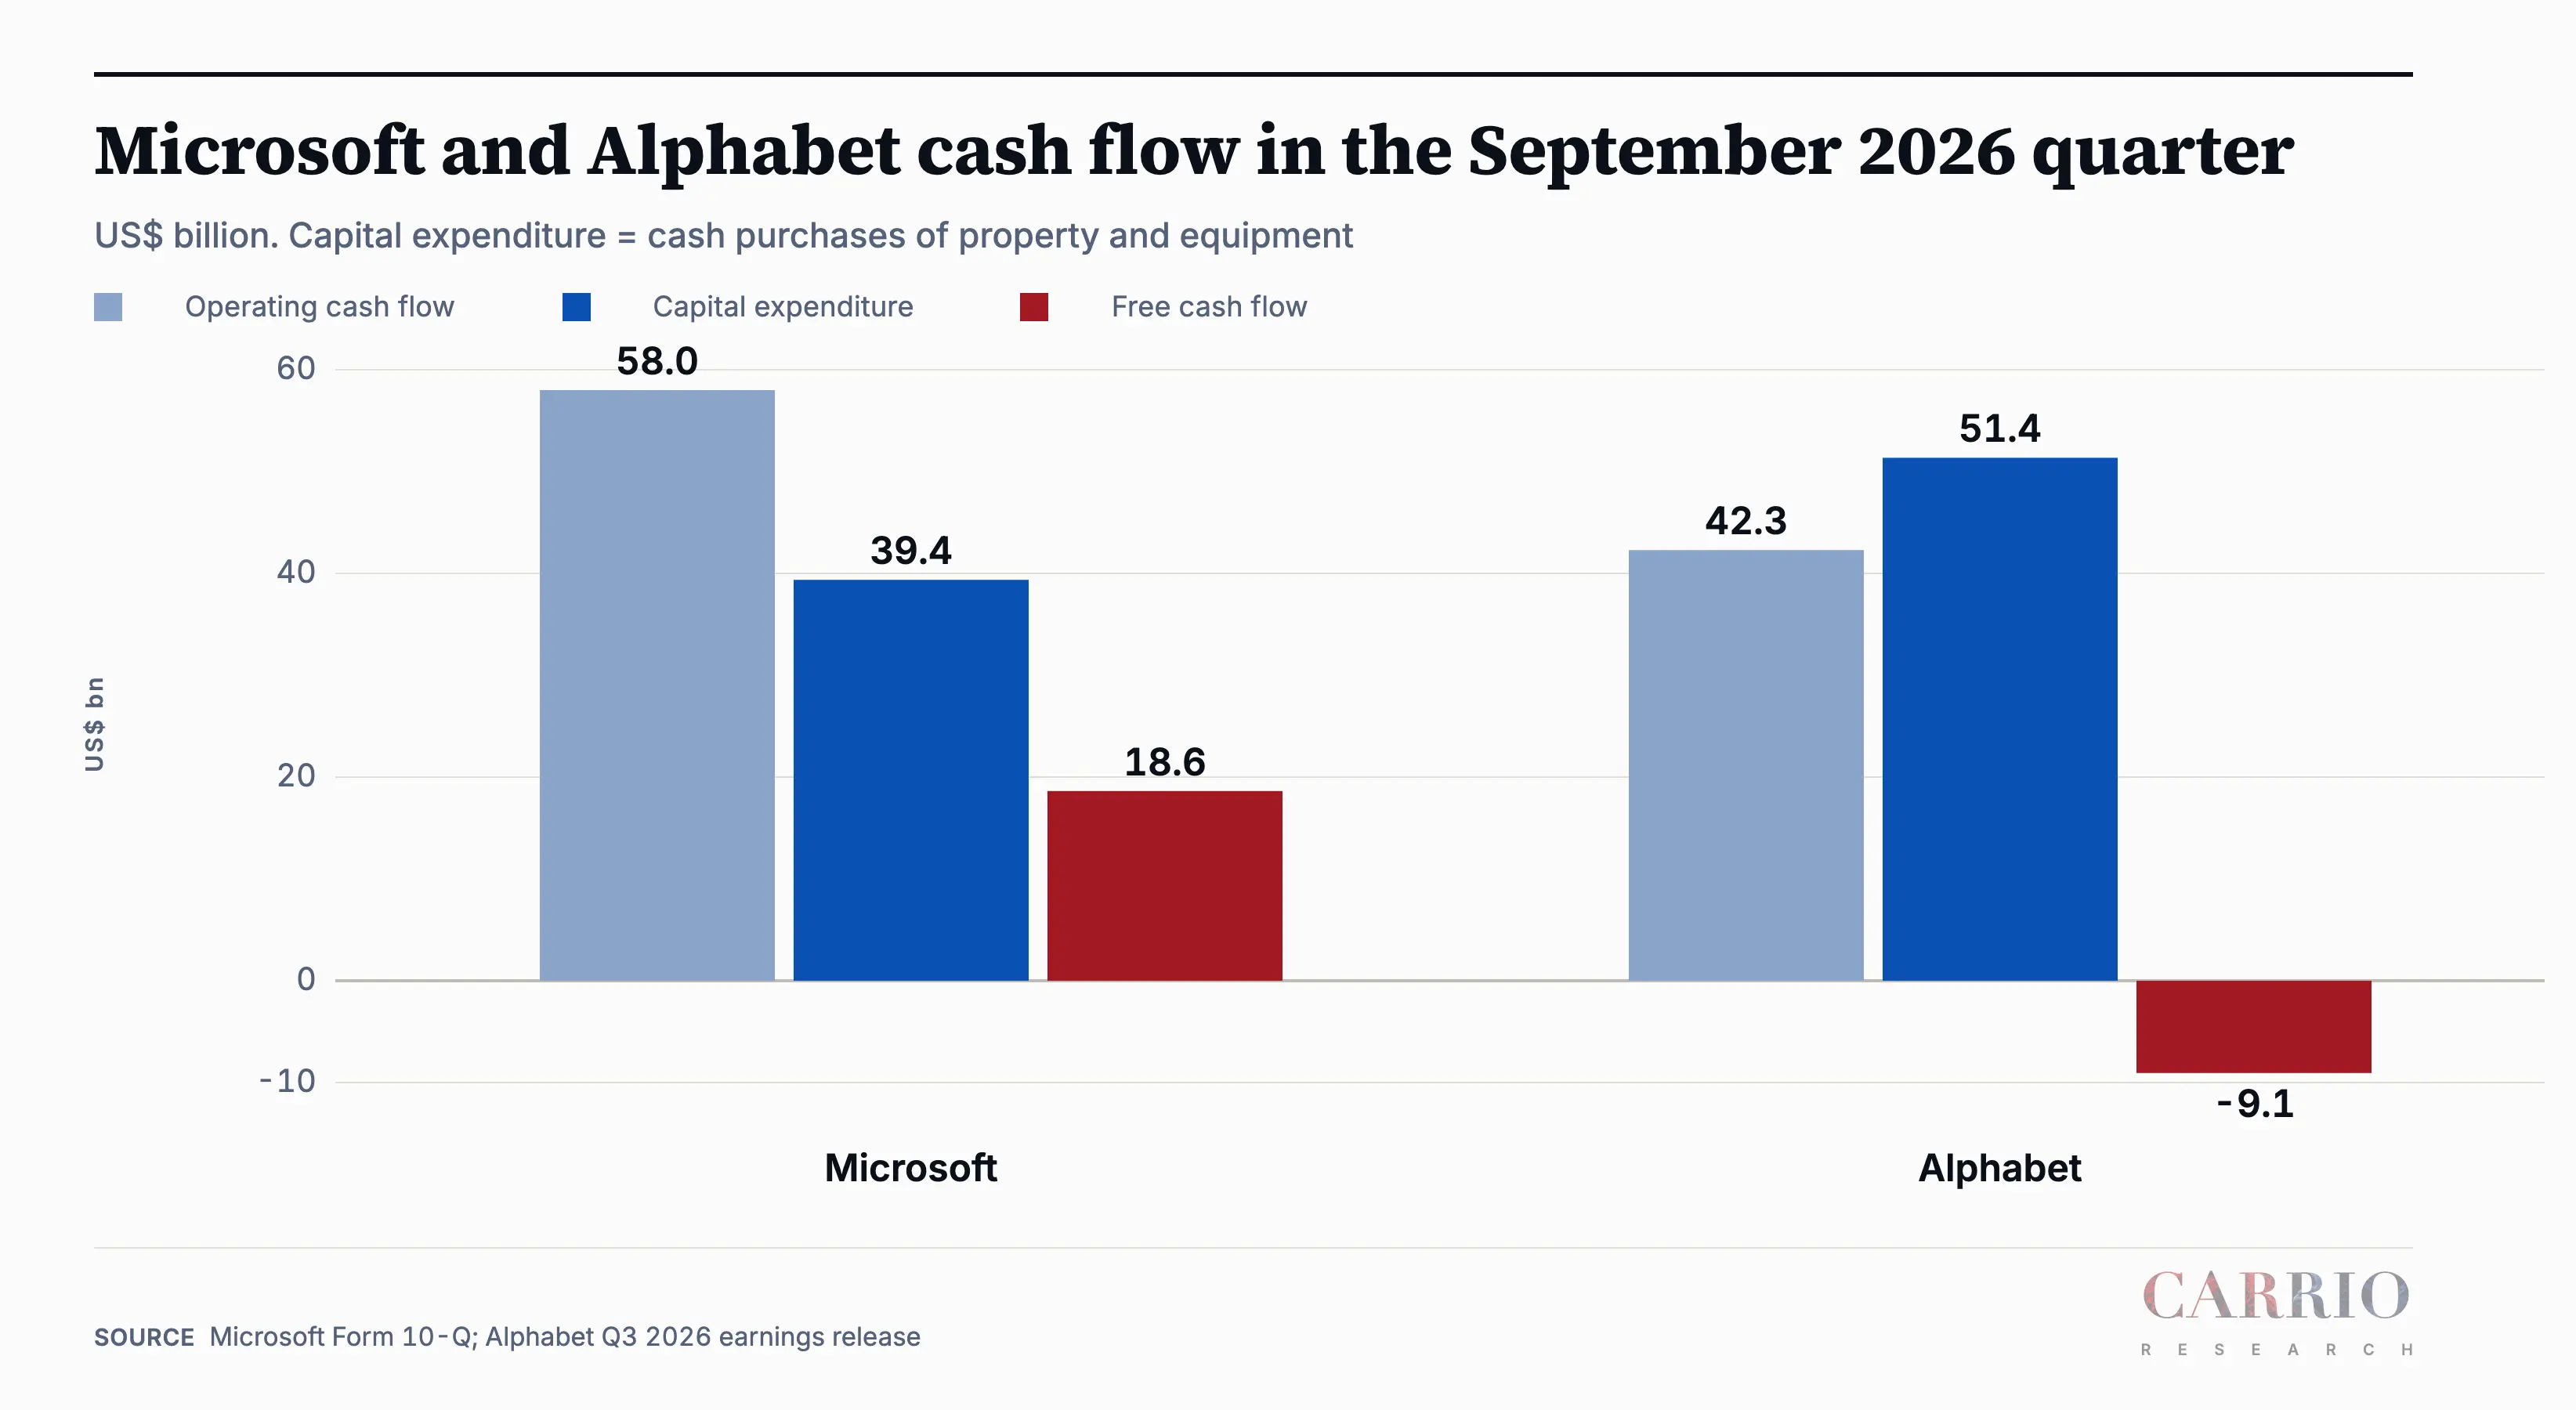
Microsoft and Alphabet cash flow in the September 2026 quarter US$ billion. Capi
T
Tom Nash Updates

過去幾天簡直慘烈。

標普 500 投資者正承受陣痛,但分散投資正在發揮作用。

那些投資組合集中的投資者?他們現在被徹底 “爆炒” 了。

谷歌、亞馬遜、飛塔網絡、馬維爾、AMD。

我們看到這些巨頭公司在單日之內市值蒸發兩位數百分比。

其中大多數公司財報表現優異,有些甚至堪稱卓越。

但市場似乎並不買賬。

當恐懼蔓延時,投資者會拋售一切,完全無視基本面。

而眼下,恐懼情緒確實瀰漫。

宏觀經濟的不確定性、選舉、地緣政治,尤其是伊朗局勢。

我是這樣看待這個問題的。

與伊朗的衝突升級推高油價。

高企的油價讓美國通脹居高不下。

持續的通脹增加了利率進一步上調的概率。

更高的利率會增加需要債務融資來維持運營和增長的企業借貸成本。

這給未來的盈利能力帶來了壓力。

當你面對那些在 AI 基礎設施上投入數千億美元的公司,且其股價已經計入了極高的預期時,這就成了一個嚴重的問題。

即便業績再亮眼,也未必能抵消市場突然要求更高風險溢價帶來的衝擊。

而且沒人知道這種不確定性何時才會結束。

中期選舉就在下週,我們完全不知道特朗普會對結果作何反應,也不知道選舉壓力過後他的政策走向會是怎樣。

所以這是我的應對策略。

在這種事情發生前就制定好計劃至關重要。現在你明白為什麼了吧。

在這樣的市場中生存需要三點要素。

1. 有效的投資邏輯:你要清楚自己持有什麼、為什麼持有,以及基本面是否真的發生了改變。

2. 財務實力:充足的現金儲備、極低的負債、可控的費用,以及足夠的財務靈活性,避免在最糟糕的時刻被迫賣出股票。

3. 心理韌性:能夠看着投資組合縮水,而不讓恐懼主導你的決策。

如果你的投資邏輯依然成立,財務狀況穩固,且有足夠的緩衝空間避免成為被迫平倉者,那麼你已經解決了這個方程中最關鍵的部分。

有時,投資意味着要接受這樣一個事實:市場可能會保持非理性、波動劇烈,甚至令人痛苦的狀態,比我們預期的時間更長。

你無法控制市場。

你能控制的是自己的風險敞口、財務狀況和行為舉止。

歡迎來到長期投資的領域。

F
First Fellow

$現在服務(NOW.US) 出現最糟糕的價格走勢。隨着關税利空出盡且失去支撐,如果它能找到支撐位的話,就是這一年初至今(YTD)的低位,大約在 112 附近。它必須在下週收盤站穩在該水平之上。

图片 1,共 1 张
N
NewUser_zS0M8w

$亞馬遜(AMZN.US)

背景:亞馬遜第三季度財報給投資者提供了兩個截然不同的觀察該股票的理由:其雲業務加速增長,增速多年未見;而人工智能支出正在消耗現金。摩根大通認為這項投資是一個更大機會的開始,對亞馬遜給出 365 美元的目標價——基於對其 2028 年盈利 26.5 倍的估算。亞馬遜雲科技(AWS)第三季度收入同比增長 39.3% 至 460 億美元,為近五年來最快增速。這使得 AWS 的年化收入運行率達到 1840 億美元,營業利潤攀升 55% 至 178 億美元。CEO 安迪·賈西預計 AWS 在 2027 年和 2028 年的增長率將超過 40%,最終在五到十年內實現每年 1000 億美元的年收入。其積壓訂單——已簽約但尚未確認為收入的合同工作——達到 5780 億美元,同比增長 189%,使亞馬遜能夠看清未來需求。亞馬遜在第三季度資本投資支出為 773 億美元,並重申 2026 年資本支出將達到約 2200 億美元。賈西表示,公司預計 2027 年支出將 “顯著增加”,以建設滿足需求所需的數據中心和服務器。

我的交易:原本想在更低價格加倉,但令人驚訝的是,亞馬遜在今天交易中表現相當穩健。將繼續監控。

要點:摩根大通認為,由於 AWS 需求強勁、產能依然緊張,且基礎設施投資能在數年內產生回報,因此支出是合理的。亞馬遜還表示,服務器和網絡設備可在不到三年內收回成本,而數據中心的壽命則長得多。@船长的宝藏

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
H
Hardik Shah

📢 𝗝𝗨𝗦𝗧 𝗜𝗡: Anthropic 成為 SpaceX 最大客户,佔其收入的 34.5% - $Anthropic(ANT.US) $SpaceX(SPCX.US)

👉 𝗞𝗲𝘆 𝗛𝗶𝗴𝗵𝗹𝗶𝗴𝗵𝘁𝘀:

➤ 據報道,Anthropic 佔 SpaceX 2026 年第三季度收入的 34.5%。

➤ Anthropic 已成為 SpaceX 最大的單一客户。

➤ Anthropic 的 AI 計算合同潛在支出高達 1205 億美元。

➤ 據報告,合同承諾期延續至 2029 年。

➤ 預計從 2026 年 12 月起,月均支出約為 31 億美元。

➤ Anthropic 可提前 90 天通知終止部分合同。

➤ 2027 年 1 月和 3 月之後將開放終止選項。

➤ 一家政府機構貢獻了 SpaceX 第三季度收入的另外 16.6%。

➤ 這兩家客户合計約佔季度總收入的 51.1%。

➤ 報告強調了在 AI 融資環境趨緊背景下,客户集中度的風險。

👉 𝗪𝗵𝘆 𝗧𝗵𝗶𝘀 𝗠𝗮𝘁𝘁𝗲𝗿𝘀:

➤ 𝗥𝗲𝘃𝗲𝗻𝘂𝗲 𝗖𝗼𝗻𝗰𝗲𝗻𝘁𝗿𝗮𝘁𝗶𝗼𝗻: SpaceX 對 Anthropic 的報告依賴造成了重大的客户敞口風險。

➤ 𝗖𝗼𝗻𝘁𝗿𝗮𝗰𝘁 𝗥𝗶𝘀𝗸: 終止條款可能影響未來的收入可見性和融資假設。

➤ 𝗔𝗜 𝗜𝗻𝗳𝗿𝗮𝘀𝘁𝗿𝘂𝗰𝘁𝘂𝗿𝗲: 1205 億美元的潛在支出凸顯了巨大的算力需求。

➤ 𝗜𝗻𝘃𝗲𝘀𝘁𝗼𝗿 𝗜𝗺𝗽𝗮𝗰𝘁: 客户集中度收緊和融資環境趨嚴可能會增加估值審查。

N
NewUser_oPJWOU

$亞馬遜(AMZN.US)

背景:亞馬遜上季度的盈利能力超出華爾街預期,儘管每股收益(EPS)仍不及預期。這兩者之間的差異可追溯至利潤表中的這一行:利息。該公司的營業利潤比預測高出約 18 億美元。即便如此,EPS 錄得 1.89 美元,低於分析師預期的 1.96 美元。在核心業務表現超預期的季度中,出現 7 美分的差距,需要深入審視營業利潤線以下的情況。根據其財報,亞馬遜在第三季度支付了 16.9 億美元的利息。而一年前,這一數字為 5.38 億美元。利息收入也温和上升至 11.9 億美元,此前為 11 億美元。這種對比表明其自身業務依然穩健。亞馬遜產生的營業利潤高於預測,但在資金到達股東之前,先向貸款方支付了更大份額。利息位於營業利潤之下,因此營業利潤的超預期可能在觸及淨利潤時被抵消。根據同一份財報,長期債務從去年 12 月的 656 億美元攀升至 9 月底的 1731 億美元。九個月內債務翻倍不止。大部分資金用於 AI 數據中心,亞馬遜認為這對滿足 AWS 的需求至關重要。

我的交易:此前我賣出了持有的亞馬遜股票,因為在等待了一年緩慢停滯的增長後,我想先鎖定利潤。現在我正關注在 220 美元以下的重新入場機會。

要點:亞馬遜試圖遏制近期的積累。今年 7 月,該公司表示將在 2026 年不再借款。這一承諾伴隨着與 AI 支出相關的大規模債券發行。然而,這也可能意味着 2027 年的預算會更大。@船长的宝藏

2025.06.30 ~ 2026.10.29 全部訂單
累計盈虧5.82 (USD)+2%
2025.06.302026.10.29
交易展示會:發帖展示贏獎勵!

推薦直播

  • 蘋果公司 (AAPL.US) 2026 財年第四季度業績電話會
    直播预告

    蘋果公司 (AAPL.US) 2026 財年第四季度業績電話會

    Live
  • 美國超微公司 (AMD.US) 2026 年第三季度業績電話會
    直播预告

    美國超微公司 (AMD.US) 2026 年第三季度業績電話會

    Live
  • 超微電腦 (SMCI.US) 2027 財年第一季度業績電話會
    直播预告

    超微電腦 (SMCI.US) 2027 財年第一季度業績電話會

    Live
  • 諾和諾德公司 (NVO.US) 2026 年第三季度業績電話會
    直播预告

    諾和諾德公司 (NVO.US) 2026 年第三季度業績電話會

    Live
  • 麥當勞公司 (MCD.US) 2026 年第三季度業績電話會
    直播预告

    麥當勞公司 (MCD.US) 2026 年第三季度業績電話會

    Live
P
Paradi Lab

簡直瘋狂……

根據摩根士丹利主經紀商數據,對沖基金已將總敞口削減約 8%——這是至少十年來最激進的降槓桿操作。

此外,據高盛主經紀商數據顯示,專注於 TMT 領域的對沖基金在 10 月虧損約 12%,損失主要集中在擁擠的科技股上。

對沖基金正在同時削減多頭和空頭頭寸,以保護其在 2026 年上半年積累的豐厚年度至今收益(及獎金)。

這種去槓桿行為加劇了擁擠股票的拋售,這也是亞馬遜、谷歌和英特爾出現劇烈下跌的原因。

图片 1,共 1 张
G
Gary Black Tracker

NDX (-3.7%) 今日因英特爾 (INTC) 財報不及預期及其他科技股業績表現、以及鉅額 AI 資本支出回報的不確定性而遭受重挫。今日拋售的關鍵驅動因素:$英特爾(INTC.US) 在指引第四季度營收低於預期(受 PC 銷量增長疲軟影響)後下跌 30%;本週行業風向標 $谷歌-A(GOOGL.US) 和 $亞馬遜(AMZN.US) 的財報均弱於預期;科技巨頭持續增加資本支出;美聯儲鷹派言論暗示年底前可能再次加息,這些是導致負面情緒的關鍵因素。抵消這些負面因素的是:10 年期國債收益率已從 9 月 30 日的 5.3% 降至今日的 4.94%,這使得股票相對於債券更具吸引力。

图片 1,共 1 张
N
NewUser_ThinkSwim

市場對盈利抱有高預期。高自由現金流和資本支出必須以某種方式使用,產生的回報遠超公司預期,股價才能像微軟那樣上漲;但其他股票儘管符合預期,卻大幅下跌。因此,我們要警惕進一步的下跌,並在下行過程中緩慢進行定投(DCA),同時在短時間內快速上漲時獲利了結(例如一週內上漲 20%)。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場談 — Alphabet 創 2004 年上市以來最差單日

Alphabet 迎來了史上最糟糕的一天,亞馬遜和英特爾在盤後下跌。禮來公司和蘋果逆勢上漲,創下紀錄。讓我們深入探討 👇 💬 大型科技公司正用現金流為 AI 買單。買入 Alpha...

W
What TrendSpider Say

SERVICENOW $現在服務(NOW.US) 在財報後大跌 🩸

Q3 調整後每股收益:1.00 美元,低於預期的 1.02 美元 ❌

Q3 銷售額:41.06 億美元,高於預期的 40.95 億美元 ✅

🟥 -13.97%

图片 1,共 1 张
M
melph

$亞馬遜(AMZN.US)

背景

亞馬遜的業務涵蓋在線零售、廣告以及雲計算業務 AWS,其中 AWS 和 AI 支出是投資者關注的重點。儘管其雲業務增長創下近五年最快紀錄且利潤率創歷史新高,但最新財報的利潤和營收均略低於預期,盤後股價大幅下跌。

我的交易

我在 2025 年年中價格下跌期間,分幾筆小單買入。目前持倉雖已盈利,但仍遠低於今年早些時候的高點。

總結

在回調期間分批小額買入效果不錯,我打算長期持有,同時觀察 AWS 的增長能否跟上鉅額的 AI 投入。

2025.06.16 ~ 2026.10.29 全部訂單
累計盈虧104.07 (USD)+12%
2025.06.162026.10.29
交易展示會:發帖展示贏獎勵!
N
NewUser_tXvx48

亞馬遜 ($亞馬遜(AMZN.US)) 在發佈 2026 年第三季度財報後下跌約 7%,目前交易價格接近 240.80 美元。儘管運營保持韌性,但對人工智能基礎設施的大規模資本支出引入了短期現金流波動,正在考驗投資者情緒。

核心驅動因素與財務健康

• AWS 加速增長:亞馬遜雲科技 (AWS) 營收同比增長 39.3% 至 460 億美元。管理層預計 2027 年和 2028 年將實現超過 40% 的增長,目標是在 5-10 年內實現 1 萬億美元的雲營收年化運行率。

• 盈利里程碑:總營收增長 12% 至 2019.4 億美元。公司實現了歷史最高的集團營業利潤率 13.9%,產生營業利潤 281 億美元。

核心風險:資本支出與現金流出

• AI 資本支出壓力:亞馬遜維持其 2026 年高達 2200 億美元的資本支出目標,以資助數據中心和定製的 Trainium/Graviton 芯片。

• 自由現金流為負:這種激進的基礎設施建設導致過去 12 個月的自由現金流流出 424 億美元,與此前產生的 148 億美元正現金流形成鮮明對比。

估值與展望

• 歷史倍數:儘管第三季度每股收益小幅不及預期(1.89 美元 vs 1.96 美元的共識),但股價回調將其估值推至 forward earnings 的 24 倍——較其 5 年曆史中位數折價 80%。

• 華爾街立場:券商共識觀點仍為 “強烈買入”,平均目標價接近 330 美元,意味着從當前低迷水平有超過 35% 的上行潛力。

图片 1,共 1 张
交易展示會:發帖展示贏獎勵!
R
RonMax

🐱 Mi Material – 一個值得關注的 SGX 新股!🇸🇬

Mi Material 是新加坡交易所上一個值得關注的新面孔。儘管它在 Leo 隊長的投票中僅獲得 12% 的選票,但我認為新上市的公司值得受到關注,尤其是當它們處於具有長期增長潛力的行業時。

1️⃣ 為什麼我現在感興趣?

新股上市可能帶來機會,但我更傾向於在介入之前瞭解公司的商業模式、財務表現和估值。

2️⃣ 我接下來的計劃是什麼?

我會觀察其股價走勢、成交量以及即將到來的財報。與其追逐新股上市的熱度,我更願意等待一個合理的入場價格。 🐱

@Captain Leo

C
Captain Leo
⭐️ 社區焦點 | 售罄,拋售

歡迎回來!財報周集中到來,成員們都在問市場到底在解讀每份報告的哪條線。📊

LONGBRIDGE 23-30OCT2026 Community Spotlight Sold out. Sold off. MSFT vs GOOGL 01
COMMUNITY SPOTLIGHT LONGBRIDGE 01 MICROSOFT VS ALPHABET一 CLOUD WARS Cloud double
COMMUNITY SPOTLIGHT LONGBRIDGE 02 SK HYNIX VS SEAGATE-MEMORY WEEK Both beat. One
COMMUNITY SPOTLIGHT LONGBRIDGE 03 MAPLETREE REITS一RESULTS WEEK Same sponsor, two+1
G
Gene Munster

$亞馬遜(AMZN.US) 的 AWS 增長前景證明了新的投資敍事的合理性。目前,AWS 佔銷售額的約 25%。五年後,其收入佔比可能至少達到 50%。

來源:Gene Munster

M
Minerva Capital

AI 資本支出審查衝擊超大規模雲廠商

沒有單一的清晰主線,但主導邏輯很明確:AI 資本支出賬單到期,市場要求更清晰的投資回報率。在$亞馬遜(AMZN.US) 和$英特爾(INTC.US) 財報不及預期疊加$谷歌-A(GOOGL.US) 此前業績失準後,納斯達克期貨開盤下跌約 2%,加速了資金從 AI 板塊向能源、醫療保健及其他現金流生成型行業的輪動。受地緣政治和煉油廠盈利強勁支撐,油價獲得買盤;避險情緒推動債券上漲。月末資金流向以及美東時間上午 8:30 公佈的就業成本指數 (ECI) 是近期的宏觀關鍵因素。不要將論點過度擴展到 AI 支出審查之外。

AI 資本支出清算:$亞馬遜(AMZN.US)、$英特爾(INTC.US)、$谷歌-A(GOOGL.US) 驅動拋售

$亞馬遜(AMZN.US) 營收和每股收益 (EPS) 雙雙不及預期,過去十二個月自由現金流流出 424 億美元(主要由與 AI 相關的物業和設備支出驅動),並將 2026 年現金資本支出指引維持在約 2200 億美元。AWS 年化收入增長 39% 至 1840 億美元(近五年最快增速),管理層預計 2027 年和 2028 年增長將超過 40%,並有望實現萬億美元規模的 AWS 業務,但現金消耗和電商疲軟(Prime Day 時間調整後在線銷售額僅增長 2%)成為主導因素。盤前股價下跌約 7%。分析師和市場評論認為這是產能受限的代價,而非需求問題——但目前市場已不願再忽視自由現金流的打擊或債務融資部分。

$英特爾(INTC.US) 第三季度超預期(調整後 EPS 為 0.52 美元,高於預期的 0.40–0.41 美元;營收 165.1 億美元,基本符合預期,同比增長 21%),數據中心/AI 營收增長 78% 至 73 億美元,但第四季度營收指引僅為 150–160 億美元(遠低於約 171 億美元的共識預期),調整後 EPS 為 0.25 美元。首席財務官 David Zinsner 指出 PC 市場疲軟至少將持續到 2027 年上半年;以色列晶圓廠事件導致營收減少約 3 億美元,毛利率承壓約 200 個基點。盤前股價暴跌 23–25%。隨着傳統 PC 業務仍在為代工押注提供資金,其轉型敍事受到打擊。

$谷歌-A(GOOGL.US)(前一交易日)在近四年來首次出現營收和利潤雙降,自由現金流為-91 億美元,第三季度資本支出為 514 億美元,同時維持 2026 年資本支出 1950–2050 億美元的指引,並提示 2027 年將大幅增加。Google Cloud 營收激增 103% 至 307 億美元,但搜索/廣告疲軟及支出軌跡引發了多年來最糟糕的一天(跌幅約 12–13%,抹去數千億美元市值)。這三家公司的共同點是:強勁的雲端/AI 需求已不再足夠;投資者希望看到鉅額支出轉化為持久的利潤率提升和自由現金流,而不是進一步加劇資產負債表壓力。

金融推特 (FinTwit) 和賣方評論呈現兩極分化。一些人認為這是一個轉換期,只有那些能證明近期收入轉化能力的公司才能獲得豁免;另一些人則認為如果 AWS 式的增長持續且產能仍是瓶頸,回調就是機會。下游受益者(電力、網絡、內存、光模塊)在任何持續的重新加速中仍受關注,但近期的盤面正在懲罰超大規模雲廠商自身。

盤前異動與行業輪動

$英特爾(INTC.US) 跌 23–25%,$亞馬遜(AMZN.US) 跌 6–7%,$Reddit(RDDT.US) 跌 22%,$羅布樂思(RBLX.US) 跌 16–17%,$Twilio(TWLO.US) 跌 17–19%,$閃迪(SNDK.US) 儘管業績超預期但因峯值定價擔憂而表現較弱。納斯達克 100 期貨跌 2%,標普 500 跌 1%,道瓊斯指數大致持平。週四的市場廣度在非科技領域表現積極(羅素 2000 漲 1%,醫療保健和房地產領漲),因此開盤後的走勢更像是持續的輪動而非全面的避險拋售。小盤股盤前上漲者多為低質量/低成交量標的;焦點仍集中在大型科技股的反應以及能源/製藥板塊的表現。

宏觀與機構背景

美聯儲於 10 月 28 日將目標利率區間維持在 3.75–4%(10 票贊成,2 票反對;Cook 和 Hammack 傾向於加息)。聲明指出經濟增長強勁、消費具有韌性、投資穩健,通脹高企;在進一步行動前需要更多數據。最近的 GDP 數據(年化 +3.4%)和 PCE 數據(環比 0.5%,同比高企)使得根據市場定價,12 月加息的概率保持在 75–80% 左右。日本央行維持利率在 1.25%,上調通脹預測,宣佈潛在通脹與目標一致。油價堅挺(布倫特原油在 110 美元出頭,WTI 原油在 103–104 美元附近),受霍爾木茲海峽局勢噪音和衝突導致的煉油中斷影響;能源巨頭是明確的受益者。國債因股市避險情緒而上漲。下週的中期選舉 remains 一個波動性因素。

週五財報對沖:能源與製藥

$埃克森美孚(XOM.US) 和$雪佛龍(CVX.US) 均憑藉煉油業務的強勁表現超預期。調整後 EPS:$埃克森美孚(XOM.US) 為 4.23 美元(vs. 4.04–4.12 美元),$雪佛龍(CVX.US) 為 5.28 美元(vs. 4.83–4.89 美元)。下游利潤創下紀錄或多年高位,戰爭和煉油廠停產推高了柴油/汽油價差;兩家公司正利用這些現金償還債務,而非加速股票回購。盤前股價小幅走高。這是一個清晰的 “地緣政治 + 利潤率” 故事,可以支持輪動交易。$艾伯維(ABBV.US)、$再生元制藥(REGN.US)、$通用動力(GD.US) 等也在開盤前公佈財報;部分公司的早期跡象積極。石油和煉油板塊在財報發佈期間保持最高置信度的相對強勢。

其他催化劑

Binance 遭受約 63 億美元的黑客攻擊(史上最大規模;多家機構關聯朝鮮行為者)。鏈上凍結約 30 億美元;交易所表示將通過 SAFU 基金和公司資金覆蓋損失,存款開放,提款因安全維護暫停。$Grayscale Bitcoin Mini Trust ETF(BTC.US) 在 78,000 美元附近承壓。這並非系統性股權事件,但增加了月末的避險噪音。

波段交易者的底線:AI 板塊正在接受現金轉化的壓力測試。青睞具有可見現金流生成能力或純超大規模雲支出之外的明確需求瓶頸的公司。能源 ($埃克森美孚(XOM.US) $雪佛龍(CVX.US)) 和選擇性防禦/醫療股在開盤時展現出基於成交量的相對強勢。關注就業成本指數的反應,以及開盤後輪動是否持續。在科技股反應中減小倉位規模;這次回調正在擠出泡沫,但尚未發生徹底的制度轉變。

免責聲明/獨立研究——這不是財務建議。請自行研究。市場可能因催化劑迅速反轉。

V
ValueNvest

$谷歌-C(GOOG.US) 財報一般:

關鍵亮點

• AI 驅動增長:Search 查詢量同比增速創近 5 年新高;Gemini App 月活用户突破 10 億 +;自有模型 API 約 320 億 tokens/分鐘(環比 +40%)。

• Cloud 與 TPU:AI 基礎設施、AI 解決方案及 TPU 系統銷售是主要驅動力,TPU 貢獻顯著。

營收和營業利潤表現強勁(尤其 Cloud 爆發),但股權投資(SPCX 跌了)虧損拖累淨利潤,高資本開支使自由現金流轉負!🤔

順手加了點正股,不是投資建議!

Alphabet (Google) Q3 2026 财报核心数据汇总 关键财务指标对比 Q32026分业务营收 127.6 63.4 Q32025 Q32026