
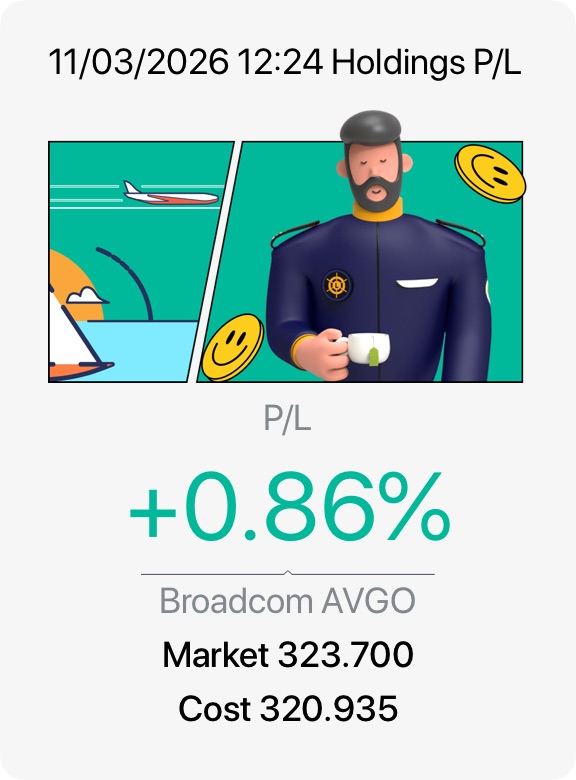
$博通(AVGO.US) 对于错过上一波机会的人来说,现在是买入良机。AMD 今晚的财报可能是这只股票重新上涨的动力。它目前处于强劲支撑位,我预计今晚财报会超预期!
Anthropic 赴日募资 35 亿美元
Anthropic 寻求在日本募资至多 35 亿美元,为美国大型上市铺路。单季运营支出已达 175 亿美元。
F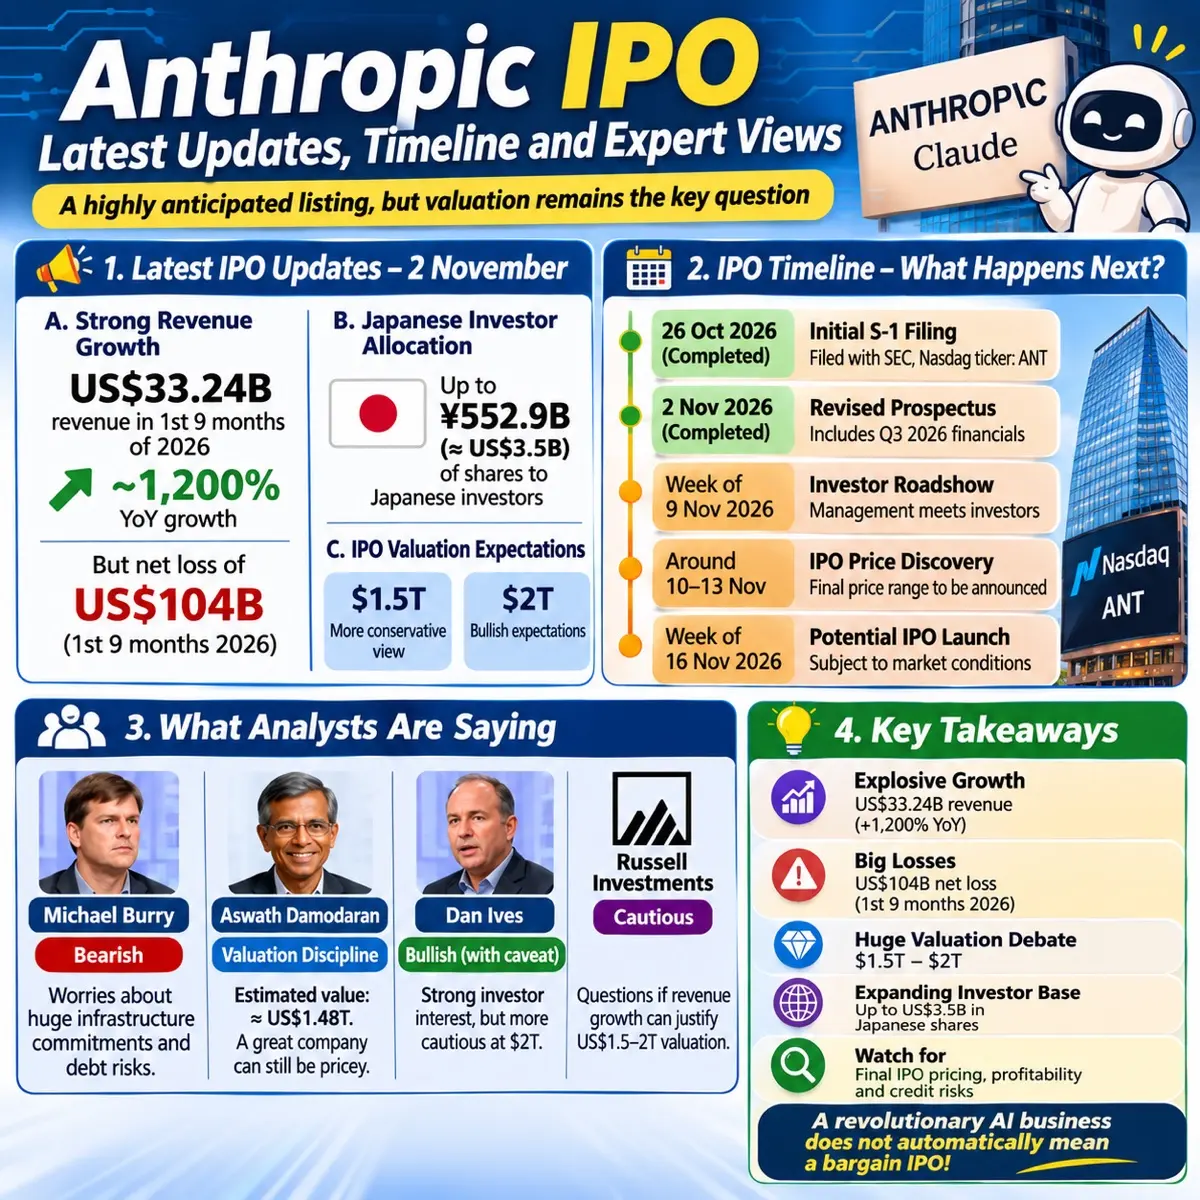
$Anthropic(ANT.US)
🚀 Anthropic IPO:下一个 AI 巨头——但投资者准备好承担风险了吗?
AI 投资竞赛正在升温!Anthropic 正接近其备受期待的纳斯达克 IPO,股票代码为 ANT,预计可能在 2026 年 11 月中旬进行。
其最新修订的招股书(11 月 2 日报道)显示了一些引人注目的数据。
📈 爆发式增长:2026 年前九个月营收达 332.4 亿美元。较上年同期增长约 1,200%。
⚠️ 另一面:
同期累计净亏损达 1040 亿美元。该数字包含大量非现金调整。账面巨额亏损并不意味着公司实际支出了同等金额的现金。
💰 估值争议:市场讨论指向 1.5 万亿美元至 2 万亿美元的估值区间。这些是预期定价,尚未确认。
🇯🇵 日本分配:可能向日本投资者提供价值高达 35 亿美元的股份。
⚠️ 信用观察:黑石集团表示,认为 Anthropic 在上市后可能获得 BB 级投机级评级,而非投资级。
如果这一情况发生,未来的借贷成本可能会更高。鉴于其巨大的基础设施承诺,这是一个关键考量因素。
确切日期和最终估值仍有待确认。
最大的问题:惊人的营收增长能否转化为持久的利润?
开创性的 AI 业务并不自动意味着完美的 IPO 价格!
请参阅信息图以获取更多信息。
免责声明:仅供参考,不构成财务和投资建议。请自行尽职调查 ☺️。
E![图片 1,共 1 张]()
野村证券预测,激光芯片出货量将从 2026 年的 4.8 亿片增长至 2027 年的 9.66 亿片,并在 2028 年超过 15 亿片。CW 激光器扩张幅度最大,增加 4.02 亿片(从 2026 年的 1.71 亿片增至 2028 年的 5.73 亿片)。
$Coherent Corp.(COHR.US) $Lumentum控股(LITE.US) $应用光电公司(AAOI.US) $博通(AVGO.US)J
$费城交易所 半导体 ETF - iShares(SOXX.US)
背景:半导体股票和更广泛的技术股已经大幅回调。市场上普遍存在负面情绪和恐惧。因此,科技股的估值已经压缩。我仍然属于相信 AI 多年繁荣周期的一派,该周期由 AI 基础设施、先进芯片设计和硬件需求所支撑。
我的交易:在这次科技股回调中,我继续持有并选择性增加我在 SOXX 的核心仓位。保持对第一梯队半导体龙头如英伟达、博通和 AMD 的敞口,使我能够度过市场回调。
要点:
市场情绪和市场回调可能会持续非理性状态,直到它愿意为止。因此,人们需要遵循一个计划来应对剧烈的科技股回调,以防止做出非理性的决定。展望未来,我将继续制定计划并相应地进行定投(DCA),以增加我的核心仓位。对我来说,这更像是一次重置而不是崩溃,但我可能也错了。需要进行尽职调查和风险管理。
2026.07.27 ~ 2026.10.30 全部订单
累计盈亏-41.46 (USD)-8%
2026.07.272026.10.30
C
Anthropic 即将上市,有人感兴趣吗?
E
Alphabet 云业务翻倍但自由现金流(FCF)转负并盘后下跌,这是预警信号——在 OpenAI 营收未达预期 200 亿美元以及 Anthropic 提交 IPO 文件显示现金消耗后,GOOGL 出现负 FCF 表明 AI 资本支出存在泡沫,即使 Azure 增长更快,微软的崛起也无法挽救内存。美联储维持利率不变,仅两票支持加息,这实际上构成利好——上周定义的芯片股抛售行情于周一结束,终结了 8 天的创纪录连跌,尽管有两名鹰派委员投票,鲍威尔仍坚持立场,而通胀数据强劲反而证实了鸽派转向,REITs 保持涨幅,重复这一模式,新加坡交易所银行股反弹。

精选☕️ [任务币抽奖] 每日市场资讯 — Alphabet 财报后股价下跌,微软上涨
Alphabet 的云收入翻倍,但其自由现金流转为负值,股价在盘后下跌,而微软因 Azure 增长更快而上涨。美联储维持利率不变,但有两位委员支持加息。让我们深入探讨...
P
关于 $迈威尔科技(MRVL.US) 传闻收购 $Lumentum控股(LITE.US) 的初步笔记:
1. 为什么?!- $Lumentum控股(LITE.US) 的 CEO 表示他们的订单已经排到 2029 年。所以管理层认为 InP 激光器的短缺会比其订单显示的更短吗?需要更多澄清,为什么 Lumentum 会绿灯放行这笔交易。- 鉴于激光器已售罄至 2029 年,我认为拥有晶圆厂可能是 $迈威尔科技(MRVL.US) 确保 FY28 增长供应的唯一途径。因此,也许 Marvell 和 Lumentum 对 InP 激光器短缺的看法不同?2. 这必须大部分以股票支付。- $迈威尔科技(MRVL.US) 拥有约 39 亿美元现金,而债务为 50 亿美元。合并后的年化 EBITDA 约为 70-75 亿美元(我的估算),因此我认为保持投资级评级会将新债务上限限制在约 150-200 亿美元。- 在约 30% 的溢价下,这意味着支付的股票价值超过 850-900 亿美元,$Lumentum控股(LITE.US) 股东将持有合并后公司约 30% 的股份。- 我觉得交出这么多 Marvell 股份太多了。3. 我认为战略比市场反应要好得多。- $迈威尔科技(MRVL.US) 本质上是在购买光链路中能在向 CPO 过渡中幸存下来的部分,这是对其自身 DSP 业务线的一种相当聪明的对冲。- Marvell 大约在 6 年前宣布收购 Inphi(当时支付了约 100 亿美元的现金 + 股票),该交易构建了 MRVL 光学业务的核心。- 这基本上是同一步骤的重复,只是向下延伸了一层,从 DSP 延伸到激光器,并叠加了 Celestial AI。- 这可能是一个信号,表明 Marvell 正在再次使用相同的光学业务策略?4. 稀释效应。- $迈威尔科技(MRVL.US) 的交易价格约为年化 EPS 的 52 倍。- $Lumentum控股(LITE.US) 在今晚盘后价格下的 FQ1 指引下估值约为 60 倍,若加上 30% 的溢价则约为 70 倍。- 假设溢价为 30%,新增债务约为 175 亿美元(利率约 5%),其余以每股 228 美元的股票支付(再次强调,这些是非常粗略的数字),这对 Marvell 的年化 EPS 约有 ~15% 的稀释作用(这是我粗略的草稿计算)。- 只有当 Lumentum 在今天的指导增长率下继续超越 Marvell(+24% q/q vs +15%)再持续五个或六个季度时,这笔交易才会变得增厚每股收益。- 我认为在激光器短缺持续期间这是可以实现的,但我觉得整个交易最终是对短缺持续时间的押注。5. 公开市场上可用的激光器减少。- 如果 LITE 的产出优先供应给 $英伟达(NVDA.US) 和 Marvell 自己的模块,那么其他购买 LITE EML 和 CW 激光器的客户将获得更紧张的配额。- 我认为这对 $Coherent Corp.(COHR.US) 的激光器定价以及其他激光器供应商如 $SIVE(哈哈)是利好的。- 感觉那些依赖 LITE 激光器的模块制造商将是安静的输家。6. 渠道冲突。- Marvell 是 800G/1.6T 模块制造商领先的 DSP 供应商,而 LITE 已经通过 Cloud Light 销售自己的模块。- 我认为 Innolight 和 Eoptolink 开始将 DSP 份额转向 $博通(AVGO.US) 和 $Credo Tech(CRDO.US)?- 我觉得超大规模客户将推动从 $Coherent Corp.(COHR.US) 进行激光器的二次采购。A
彭博社:Marvell($迈威尔科技(MRVL.US))正在深入洽谈收购 Lumentum Holdings($Lumentum控股(LITE.US))
这就是他们达到 Jensen 之前所说的 1 万亿美元市值的方式吗?
两者都在光通信业务领域……
Lumentum 市值 820 亿美元,Marvell 市值 2200 亿美元
这桩交易有点奇怪
$Lumentum控股(LITE.US) +12% $迈威尔科技(MRVL.US) -10%
来源:amit
E![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
专家观点:谷歌
Gemini 4 Argon 发布重点:在发布前约 1.5 个月确定了检查点,旨在以价格/性能对标 Claude 3.5 Sonnet,并将法律和金融作为关键垂直领域。谷歌面临严重的算力限制:由于严重的算力短缺,Gemini 4 Argon 在全球范围内内部暂停,免费用户从 Flash 被推至 Light,并且 AI 模式概览等功能受到限制。硬件瓶颈与模型需求:TPU v8i 的交付延迟了大约一个季度,而且由于 Gemini 4 Argon 是谷歌首次未量化/未缩减的大型发布,它对算力的需求极高。Anthropic 的 TPU 份额与收入:Anthropic 拥有谷歌 700 多万 TPU 单元中的约 350 万个,其 GCP 租赁算力收入超过了运行 Gemini 4 Argon 的成本,因此优先保障外部供应。Anthropic 积极的 B 端整合:谷歌正在将 Anthropic 整合为 Gemini Enterprise 和 Workspace 内的 “第一方”(OneP)产品,其顶级菜单位置与 Gemini 并列。灵活的代币积分系统:C 端和 B 端捆绑包使用等值的代币积分(例如,100 万 Anthropic 代币 = 2 硬币,100 万 Argon 代币 = 1 硬币),并共享可自由分配的配额。Anthropic 的训练与基础设施组合:Anthropic 的组合大致为 40% 训练和 60% 推理,Fable 系列在 TPU V7 上训练,其约一半的产品线在 TPU 上运行。Antigravity 与 OpenCode 性能对比:Antigravity 存在漏洞、隐私限制导致无法查看源代码,且功能迭代速度滞后;Argon 加上 OpenCode 在 Elo 评分和基准测试中得分更高。C 端 AI 经济与增长:C 端 AI 仍然亏损,谷歌每天禁止 1 万至 2 万个免费蹭用账户;每约 2 个月发布新模型推动 10–20% 的用户升级,并使代币消耗量翻倍。当前基础设施瓶颈:最紧张的瓶颈是数据中心的发电设备和推理算力(特别是针对编码工作负载的内存/缓存),而由于项目暂停,训练算力相对不那么稀缺。$谷歌-A(GOOGL.US)S![图片 1,共 1 张]() 长图
Anthropic S-1:深入解读
$Anthropic(ANT.US) Anthropic 报告 2026 年上半年营收为 162.86 亿美元,GAAP 净亏损为 807.48 亿美元。将这两个数字并列放在一起,便构成了引人注目的头条新闻。它们……
N![图片 1,共 1 张]()
$标普 500 ETF - Vanguard(VOO.US)
AI 交易再次升温,Anthropic 准备 IPO 的消息进一步提振了市场乐观情绪,推动标普 500 指数及 VOO 上涨。此次上市将焦点重新带回 AI 的商业潜力,尽管投资者仍需观察巨额投入能否转化为可持续回报。我正持续建立长期仓位,同时关注本周巨头财报,以确认 AI 反弹仍有上行空间。
T![图片 1,共 2 张]()
![图片 2,共 2 张]()
对于本周的高波动性财报交易,应重点关注流动性好、期权活跃且具备重大财报催化剂的股票,如英伟达 (NVDA)、微软 (MSFT)、Alphabet (GOOGL)、亚马逊 (AMZN) 或 Meta (META),具体取决于其确认的发布日期。关键不在于单纯选择波动性最大的股票,而在于评估预期是否已计入价格、指引如何影响未来增长,以及隐含波动率是否使交易成本过高。
采取纪律严明的方法意味着事先定义最大亏损,避免过度杠杆化,并考虑等待财报反应后再行动,而不是在公告前立即投机。当财报驱动的跳空走势与头寸方向相反时,杠杆 ETF 往往特别无情。
随着内存、加密货币和 “七巨头” 财报陆续出炉,AI 盈利与利率面临双重考验
解码隐含波动率:期权交易员通常将事件驱动型波动(如财报)定价为约两个标准差。将该隐含波动率减半,即可粗略衡量该股票每日的波幅……
R
我仍然相信人工智能(AI)从这里开始还有很大的发展空间,但只要有市场,就会有波动。只需要保持长期视角并明智地投资即可。
精选☕️ [任务币抽奖] 每日市场热议 — 黄仁勋淡化供应过剩担忧,美光股价反弹
随着黄仁勋淡化内存过剩的担忧,美光科技周五反弹,美联储和大型科技公司财报在即。国内方面,房地产信托投资基金(REITs)维持涨势。让我们深入探讨👇💬 内存制造商本周将公布财报。是否...
D![图片 1,共 1 张]()
$博通(AVGO.US)
第 5 季 第 25 集
背景:最近引起我注意的是博通参与建设新加坡先进半导体基板工厂。虽然投资者往往关注定制 AI 加速器和网络芯片,但生产这些日益复杂的设备需要专门的封装材料。博通正采取措施直接解决这一瓶颈。
我的交易逻辑:这为我关于博通的论点增添了有趣的维度。通过与 TOPPAN 的合作,该公司正在加强获取其下一代 AI 和网络产品所需的高级基板。对我来说,这不仅仅是扩大产能,更是减少供应链的脆弱性,否则这些脆弱性可能会限制增长,即使客户需求依然非常强劲。
启示:如果你无法制造足够的芯片,那么拥有最好的芯片设计也毫无意义。在产能日益受限的 AI 行业中,确保交付能力可能变得与确保客户订单本身同样重要。有时竞争优势是在成品进入市场之前很久就建立起来的。
@Captain's Treasure
N![图片 1,共 1 张]()
背景
博通(AVGO)经历了显著回调,交易价格为 323.24 美元。这较其 495 美元的历史高点下跌了约 35%。由于对 AI 融资、基础设施瓶颈(如土地和电力短缺)以及大型科技公司资本支出可持续性的担忧加剧,更广泛的半导体行业已进入残酷的调整阶段。
我的交易策略
鉴于该股在 320 至 330 美元的强劲机构支撑区间内深度交易,我的交易策略转向以激进折扣积累多头股权敞口。
• 布局:卖出虚值现金担保看跌期权,或以当前水平(323–325 美元)直接购买股票块。
• 数学分析:华尔街保持强烈共识,平均 12 个月目标价为 527.20 美元。晨星模型基于保守的 23 倍乘数,对其预计 2028 年 EPS 30+ 美元进行估值,公允价值为 650 美元。目前交易价格约为 trailing cash flows 的 17.5 倍,相对于其内在价值提供了 25% 以上的安全边际。
风险管理:头寸规模将限制在总投资组合的 4%,以应对一级超大规模客户(谷歌、Meta、Anthropic)的高客户集中度以及数据中心部署的资金限制。
要点
博通是隐藏在明处的首选 AI 基础设施买入标的。虽然市场将 AVGO 视为高风险周期性芯片资产,但它实际上是一个高度多元化的现金引擎,由高利润率、经常性软件收入(通过 VMware)以及无可匹敌的多代定制硅路线图支撑。近期 35% 的减值是宏观市场疲软的症状,而非运营失败。对于耐心的投资者而言,这种短期情绪与保证多年的 AI 订单簿之间的错配提供了一个教科书式的入场点。
L
这是我对使用 AI 助手完成的 $博通(AVGO.US) 交易的事后复盘结果:
入场价:368.50
出场价:370.02
持仓周期:约 21 小时
收益:1.52/股 (+0.41%)
总体评估:好交易 (7.5/10) 🥉
👉 你的策略(保守型)
- 在财报发布前建仓
- 在公告前卖出
- 赚取市场提供的任何利润
- 避免二元事件风险
这本质上是一次财报预热交易。
该交易成功获利,同时规避了重大二元事件风险。博定于 2026 年 9 月 2 日美股收盘后发布财报,据报道期权市场定价的财报后波动幅度约为 +/-8%,反映出巨大的不确定性。
👍 你做对的地方
- 以有限的风险敞口获得了短期收益
- 避开了财报、指引和隔夜跳空风险
- 保全了资本,而不是在不确定的催化剂上赌博
- 在高波动事件发生前采取确认利润,遵循了专业的风险管理方法。
🏢 当时的市场仓位
- 机构看似谨慎看涨,但对高企的 AI 预期保持警惕
- 散户情绪普遍对 AI 半导体板块持建设性态度
- 期权交易者押注会出现大幅波动,但对方向缺乏信心。
⭐ 结论(关键要点)
👏 这是一次纪律严明且合理的短期交易。你在规避高度不确定的财报公告的同时获得了正收益。主要的权衡是机会成本:你锁定了一个较小但确定的收益,而不是接受向更大方向波动的风险。从交易和风险管理的角度来看,这个决定是正确的。
⚠️ 然而,从战略角度(波段交易)来看,如果博通业绩超预期并巩固 AI 增长故事,那么你在逻辑完全兑现之前就退出了。从这个意义上说,这笔交易抓住了布局机会,但没有抓住催化剂。
2026.09.0211:12:35部分订单
C
精选☕️ [任务币抽奖] 每日市场热议 —— Snowflake 飙升 16%,华尔街因沃勒转向鸽派而反弹
Snowflake 因财报远超预期而大涨 16.55%,美联储理事沃勒的鸽派倾向令 9 月加息概率暴跌。美国三大指数均收涨逾 1%。特斯拉 Cybercab 官方...
A![图片 1,共 1 张]()
博通 2026 财年第三季度
- 2027 财年 AI 收入 1150 亿美元,(较此前超 1000 亿美元上调);供应已落实- 2028 财年 AI 收入翻倍至 2300 亿美元;供应已落实;需求大于供应- 第三季度 XPU 收入同比增长超 3.5 倍,占 AI 收入的 73%;网络业务占 27%(第二季度为 40%,霍克曾称 30% 为正常占比);AI 网络业务同比增长超 2.5 倍- 第三季度 AI 收入环比增长 55%,同比增长 221%,达 167 亿美元;第四季度 AI 收入将环比增长 30%,达 217 亿美元- 第四季度 XPU 和 AI 网络业务同比均将翻三倍- 未来几年网络业务增速将与 XPU 持平- 每吉瓦内容价值 200-300 亿美元,随着单芯片平均售价上升带动功耗提升,该比例在各代产品中保持稳定来源:Sravan Kundojjala
G
美股小幅走低,因原油和 10 年期国债收益率微升。黄金、白银和比特币上涨,芯片股表现分化。博通 (AVGO) 在营收指引略低于预期后下滑。美伊打击持续,暂无解决迹象。交易员定价 9 月美联储加息的概率为 62%,但鉴于就业增长放缓且石油供应冲击具有暂时性,我并不看好这一前景。受 AI 和能源板块上涨推动,标普 500 指数 2026 年每股收益 (EPS) 预估持续攀升。标普 500 指数的远期盈利收益率仍低于 10 年期国债收益率(无股权风险溢价;正常水平应有 +50-100 个基点的溢价)。特斯拉奥斯汀 “赛博出租车” 发布会于今日举行;鉴于特斯拉长期盈利预测下调、无人驾驶技术趋于商品化以及估值过高,我对特斯拉 (TSLA) 股票保持谨慎。
C
M
$博通(AVGO.US)
背景:AVGO 今年波动较大,经历了一轮大幅上涨后出现急剧回调。我在之前的上涨过程中进行了一些获利了结。
我的交易:昨晚财报发布前,我小幅回补了仓位。业绩表现强劲,尤其是 AI 半导体收入的持续加速增长。
总结:市场的反应可能较为谨慎,但基本面数据依然令人印象深刻。我并不试图精准抄底。我很乐意在观察强劲的 AI 需求能否转化为持续增长的过程中,逐步重建仓位。
2025.12.22 ~ 2026.09.02 全部订单
累计盈亏731.50 (USD)+22%
2025.12.222026.09.02
F![BROADCOM(AVGO) Q3 RESULTS & PEER COMPARISON Q3 BEAT, Q4 GUIDE JUST BELOW CONSENS]()
精选
$博通(AVGO.US)
🚨 博通 (AVGO):季度表现强劲,但估值才是真正的问题!
博通业绩大幅超预期。营收 295.9 亿美元,Non-GAAP EPS 为 3.32 美元,并将 2026 财年 AI 收入指引上调至 580 亿美元。📈
但也存在隐患:第四季度营收指引约为 348 亿美元(略低于 350 亿美元的共识预期),且毛利率预计将下滑至约 73%。
这引发了盘后交易的波动。⚡
📊 与同行相比的估值(取决于指标):
• 远期市盈率:GAAP 约 40 倍,Non-GAAP 约 31 倍 → 英伟达约 23 倍,AMD 约 80 倍
• 增长调整后的市销率:AVGO 24.7 倍 → 英伟达 14.7 倍,AMD 31.4 倍,Marvell 32.0 倍
简而言之:比 AMD 和 Marvell 便宜,但比英伟达贵。📉
🔮 大局观:牛市论点依赖于 AI 收入在 2026-2028 财年从 580 亿美元增长至 1150 亿美元,再到 2300 亿美元。
在当前 362 美元的股价下,你是为未来的增长支付了合理的价格,还是该增长已经反映在价格中了?🤔
📊 详细信息见信息图——逐项对比、估值路径和关键风险!
是机会还是依然太贵?你怎么看?👇
A
今天股市发生了很多事情。
以下是完整回顾:1. 博通 $博通(AVGO.US) 表示,即使由于土地、电力和数据中心限制导致 30 GW 的需求无法全部部署,它也有 “高度信心” 在未来两年内交付 3500 亿美元的 AI 半导体。该公司规划了一条庞大的 AI 增长路径,目标是在 26 财年达到约 580 亿美元的 AI 半导体收入,27 财年达到 1150 亿美元,28 财年达到 2300 亿美元——仅两年内增长 4 倍。博通表示,OpenAI 或 Anthropic 每部署 1 GW,就能支持约 300 亿美元的年度 AI 收入,而 AI 网络收入的增长速度预计将与 XPU 业务一样快。在 26 财年第三季度,博通报告收入为 296 亿美元,超出 293.6 亿美元的预期,同比增长 86%,调整后每股收益为 3.32 美元,高于预期的 3.24 美元。AI 半导体收入同比激增 221% 至 167 亿美元,博通预计第四季度将加速至 217 亿美元,同比增长 236%,同时目标在 28 财年实现 30 美元以上的每股收益。2. Meta $Meta(META.US) 推出了 Muse Spark 1.3,称最新模型带来了迄今为止最大的编码和智能体性能飞跃。Meta 表示,Muse Spark 1.3 在 Terminal-Bench 2.1 上以 88.8 分的成绩与 GPT-5.6 Sol 持平,并在 DeepSWE 上达到 75.4 分。该模型现可通过 Muse Code 和 API 使用。扎克伯格还预告了即将到来的 Watermelon 和开放权重模型,表明 Meta 正在继续激进地推进前沿编码代理和开放 AI 分发。3. 英伟达支持的超算公司 Nscale 告诉潜在 IPO 投资者,其合同收入约为 1030 亿美元,此前在与 Anthropic 达成 450 亿美元的算力交易前为 510 亿美元,据 The Information 报道。这些合同的平均期限为 5.7 年,意味着每年约有 180 亿美元的未来合同收入,尽管该数字并非当前收入或正式指引,一名消息人士将其描述为 “说明性”。实际收入仍然小得多,但增长迅速,从 2026 年第一季度约 3700 万美元增至第二季度的超过 1 亿美元(不包括 Anthropic 交易),Nscale 正准备进行可能在当月进行的 IPO。4. HPE $Hewlett Packard Enterprise(HPE.US) 扩大了其与 Oracle $甲骨文(ORCL.US) 的 AI 数据中心交易,根据一项可能的多年期协议,HPE 将在全球 Oracle AI 数据中心部署 Juniper 网络设备。该交易涵盖 OCI AI 集群、区域数据中心和边缘网络的路由、交换、网络支持和融资,同时 HPE 还发行了购买 HPE 股票的 Oracle 认股权证。此外,HPE 报告 26 财年第三季度收入为 122 亿美元,超出 119.1 亿美元的预期,同比增长 34%,调整后每股收益为 1.11 美元,高于预期的 0.93 美元。网络收入同比激增 74.9% 至 29 亿美元,而云与 AI 收入同比增长 25.4% 至 90 亿美元。HPE 将第四季度收入指引定为 139 亿至 148 亿美元,高于 129.6 亿美元的预期,提高了 26 财年全年的指引,并表示随着创纪录的积压订单支撑前景,AI 正成为多年的增长驱动力。5. Cantor Fitzgerald 以 “增持” 评级启动对 Tempus $Tempus AI(TEM.US) 的关注,目标价为 80 美元,认为该公司作为传统生命科学数据供应商被错误定价,而非 AI 驱动的平台企业。该公司表示,Tempus 的数据与应用板块具有比市场认可更强的增长和利润率特征,增长率为 26%,毛利率为 76%。Cantor 认为该板块应更紧密地与 PLTR、SNOW、DDOG 和 RDDT 等平台同行进行比较,而不是与增长较慢的数据供应商同行比较,从而创造了有利的上行风险/回报。6. Google $谷歌-A(GOOGL.US) 推出了 Gemini 3.8 Flash Cyber,这是一种专注于网络安全的新 AI 模型,在 CyberGym 上得分 86.2%,在 CWE-Bench 上得分 47.2%。Google 表示,该模型在识别 20 种编程语言中的漏洞方面成功率超过 70%,并在真实的 Chrome 安全漏洞中产生了比大型模型多 2.6 倍的正确补丁。初始访问仅限于通过 Google 的 Fairwind 计划向政府机构和网络安全合作伙伴提供。7. 今日按交易量计算的最活跃期权前 10 名分别是:$英伟达(NVDA.US) 570 万份合约,$特斯拉(TSLA.US) 280 万份合约,$苹果(AAPL.US) 170 万份合约,$Meta(META.US) 100 万份合约,$美光科技(MU.US) 95.9 万份合约,$亚马逊(AMZN.US) 73.2 万份合约,$Palantir Tech(PLTR.US) 67.5 万份合约,$戴尔科技-C(DELL.US) 63.3 万份合约,$英特尔(INTC.US) 55.7 万份合约,以及 $谷歌-A(GOOGL.US) 53.6 万份合约。8. 摩根大通表示,10 年期国债收益率达到 5% 可能是开始给股票带来压力的水平,Grace Peters 指出,“5% 在心理上具有影响力”,并可能引发股市的膝跳反射式抛售。她看到中期选举期间可能出现 5%-8% 的回调,但认为这是健康的回调而非结构性断裂。摩根大通长期看好股票,其论点集中在由资本支出驱动的盈利超级周期上,而 AI 的关键中期考验将是支出是否能转化为实际回报。9. Berenberg 以 “买入” 评级启动对 Rocket Lab $Rocket Lab(RKLB.US) 的关注,目标价 83 美元,隐含 29%-35% 的上行空间,称其为太空领域唯一的端到端公开纯玩股,涵盖发射、卫星、组件和频谱。该公司表示,Rocket Lab 在专用小型运载火箭发射方面拥有有效垄断地位,正在进入中型运载火箭领域(Neutron),并从卫星制造和组件的快速增长以及太空预算创下历史新高中受益。Berenberg 还表示,Iridium 收购增加了稀缺的全球频谱和经常性应用收入,而 Rocket Lab 的垂直整合为其提供了未在股票估值中完全反映的长期选择性。尽管承认执行风险和较高的倍数,该公司称 Rocket Lab 是太空领域最具吸引力的长期资产之一,并表示会在波动时买入或加仓。10. 美国次级汽车贷款 60 天以上逾期率已攀升至约 5.2%,创历史新高,是四年前的两倍多。严重的次级汽车逾期率现在比 2008 年金融危机峰值高出约 1.7 个百分点,而优质汽车贷款逾期率也已升至约 0.4%,接近 2011 年以来的最高水平。与此同时,美国汽车债务总额在 2026 年第二季度增加了 280 亿美元,创纪录的 1.71 万亿美元。11. 链上代币化股权持有者已达到创纪录的 190 万,环比增长 134%,年初至今增长 1,360%。就在 10 个月前,持有代币化资产的人不到 10 万,但对 24/7 市场和与创纪录 IPO 浪潮相关的名称(包括 SpaceX、OpenAI 和 Anthropic)的需求加速了采用。Solana 上最大的链上交易平台 Jupiter 推动了大部分增长,目前 61% 的交易量发生在非工作时间,活跃的代币化股权交易者环比增长 46%。12. Microsoft $微软(MSFT.US) 将开始披露 Azure 收入,作为 27 财年重大报告改革的一部分,从三个业务部门转变为两个:Agents & Infrastructure 和 Devices & Consumer。对于 27 财年第一季度,微软预计 Azure 在不变货币下的增长为 44%-45%,Agents & Infrastructure 收入为 751.5 亿至 757.5 亿美元,Devices & Consumer 收入为 147 亿至 152 亿美元,Microsoft 365 商业云在不变货币下的增长约为 17%,搜索与广告排除 TAC 后的增长在中高个位数。新结构标志着微软自 2016 财年采用先前三段式模型以来最大的报告变更。华尔街是地球上最伟大的表演。来源:amit