$Coreweave(CRWV.US)
Coreweave 公佈了亮眼的三季度財報,營收同比增長 168%。然而其債務高達 470 億美元。管理層已$英偉達(NVDA.US)$英特爾(INTC.US)$奈飛(NFLX.US)宣佈放緩放棄高息無擔保債券,轉而擁抱低息資產支持融資,這一步走對了!

📈 曬交易,每期最多贏 SGD 18!
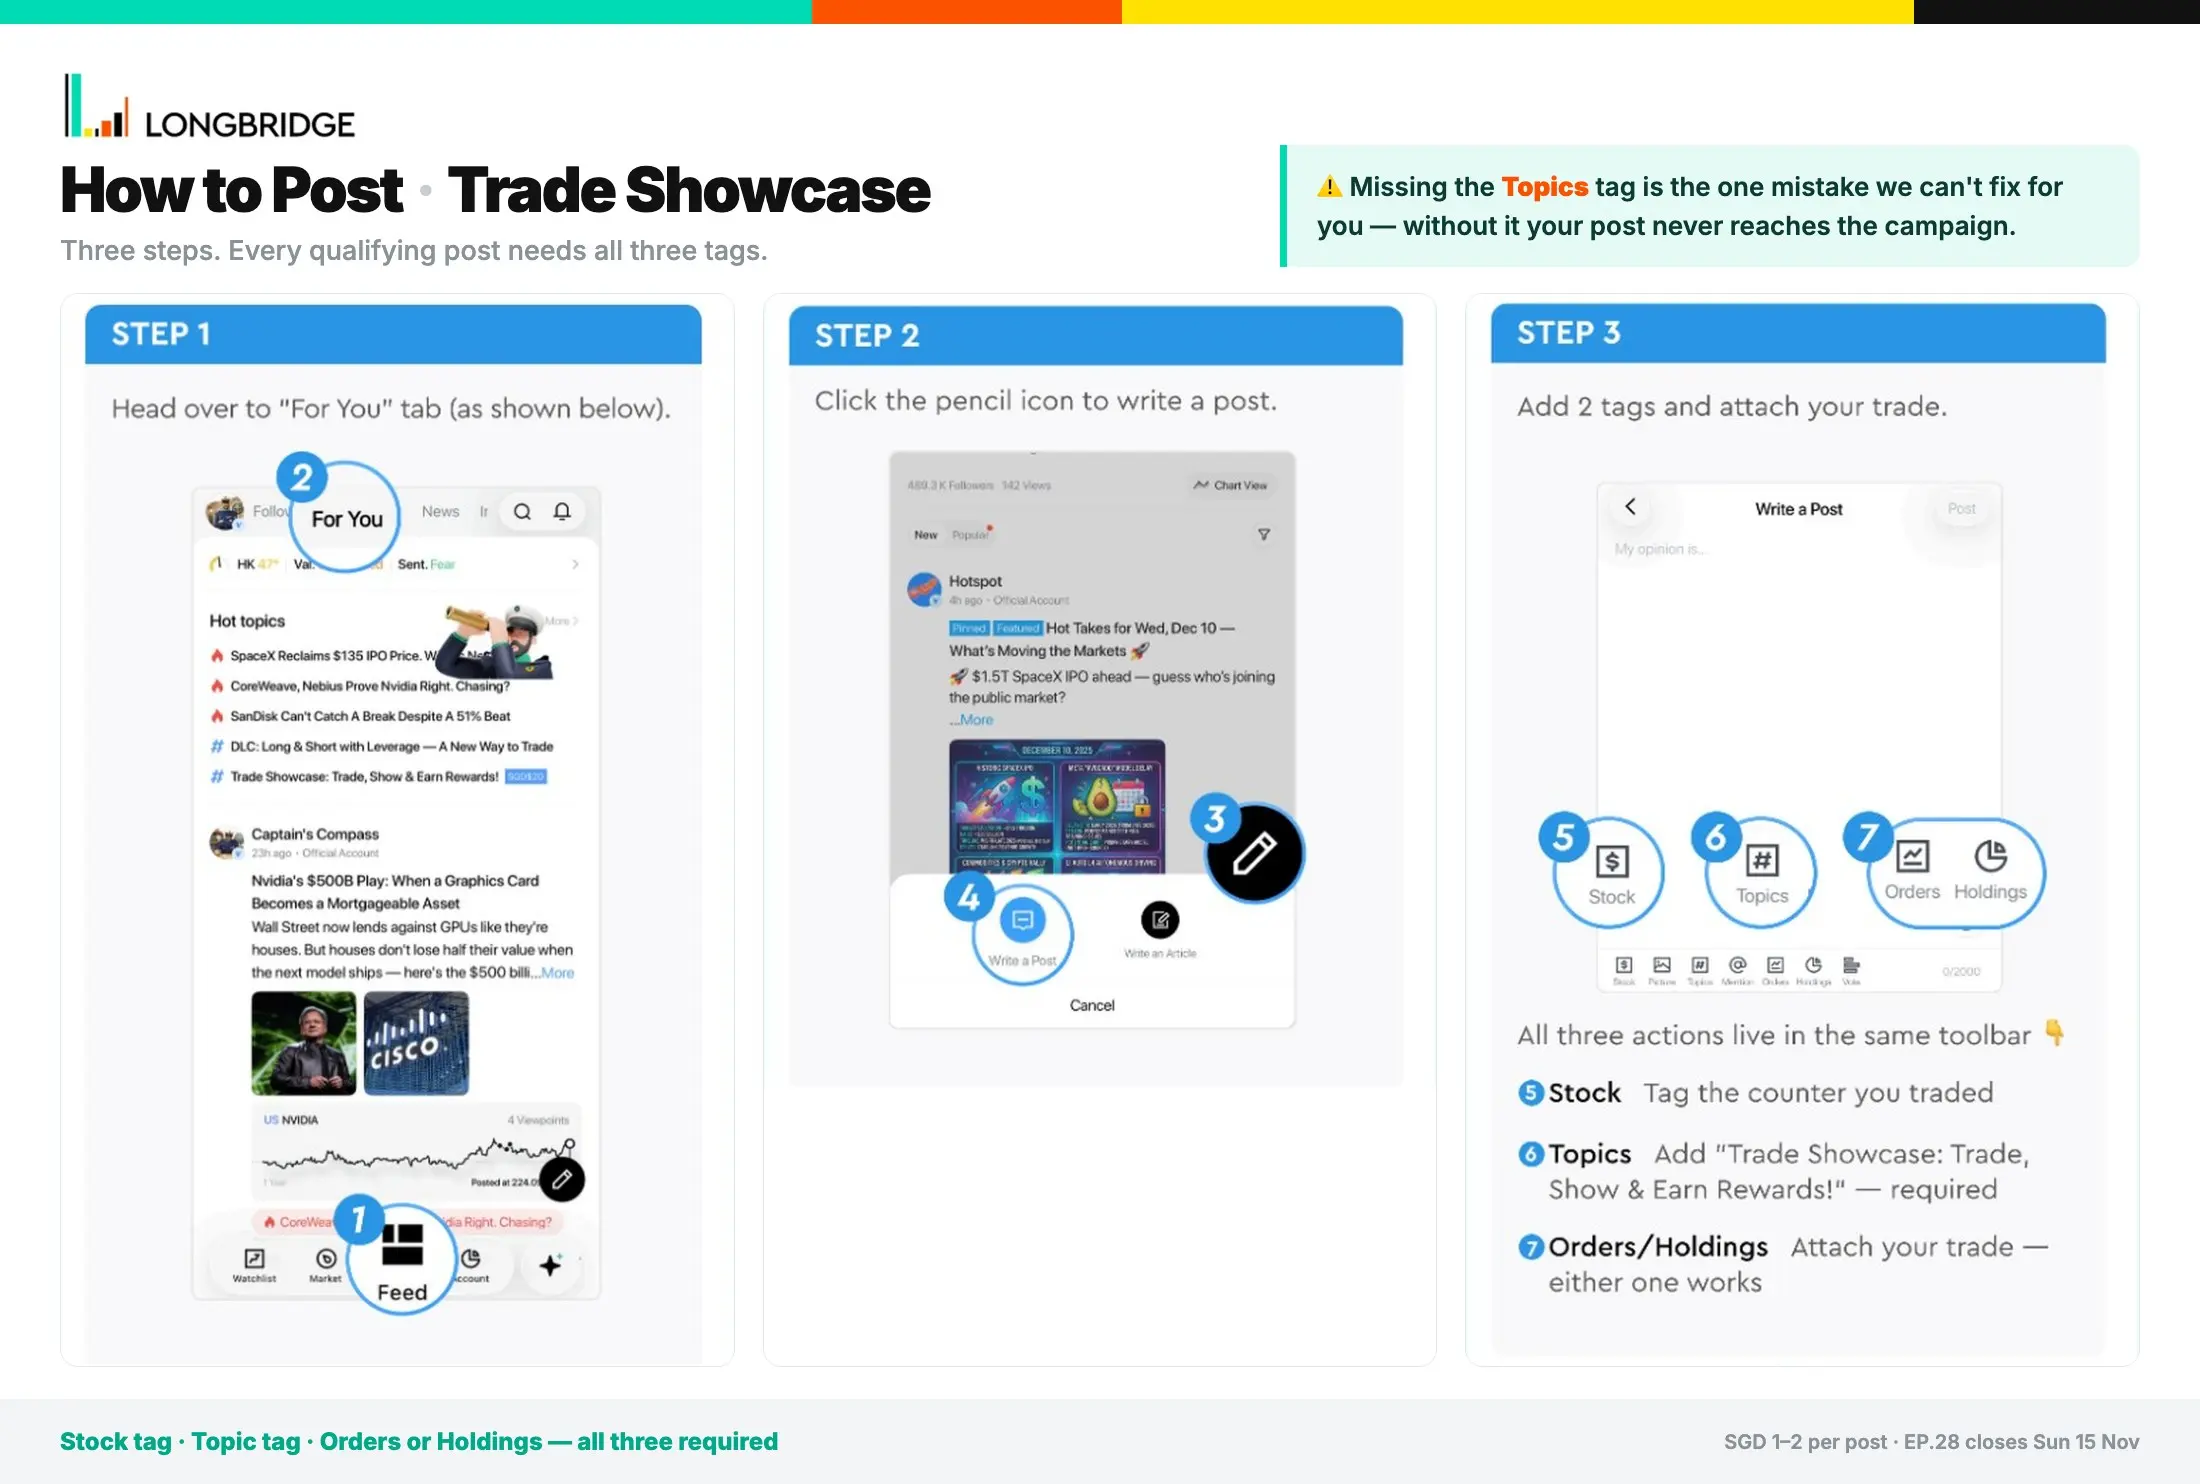
如何參與:關聯股票 + 本話題,插入 Orders/Holdings,20 字以上心得
💡 基礎 SGD 1 · 深度 SGD 2 · 另有 3 項獎勵 🚀
第 27 期獲獎者已出爐——40 名成員獲得獎勵。第 28 期將於 11 月 9 日至 15 日舉行:每篇帖子獎勵 2 新元,涵蓋 17 只財報股,從新加坡航空和新加坡電信到英偉達。
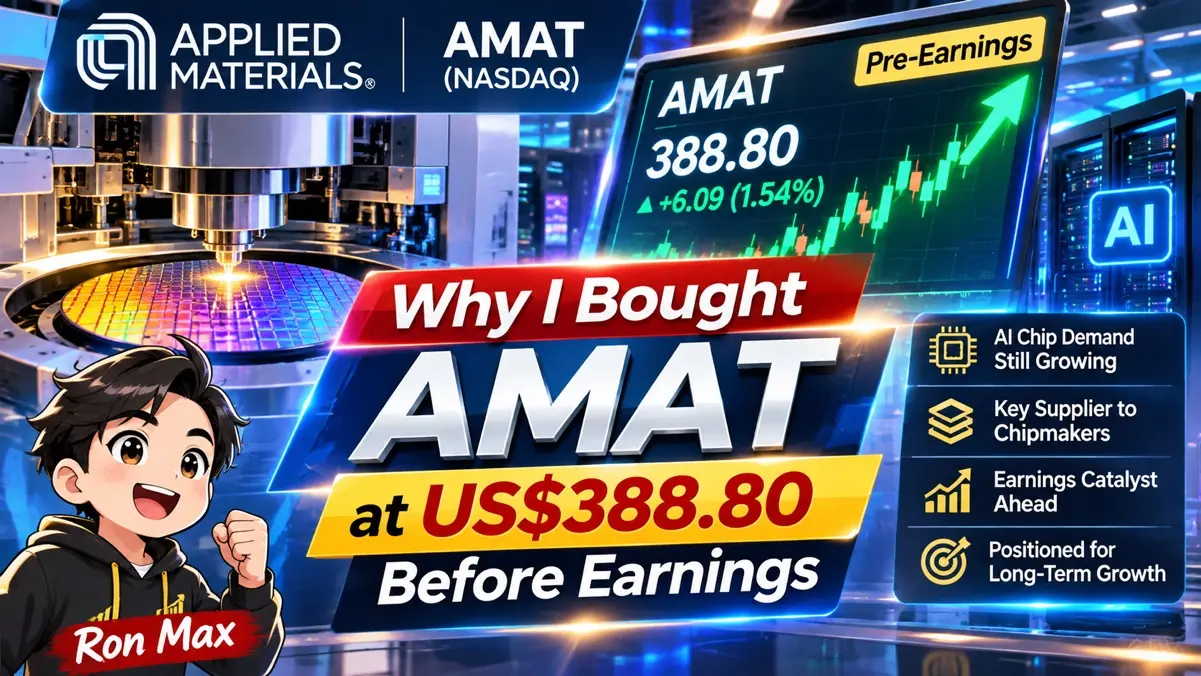
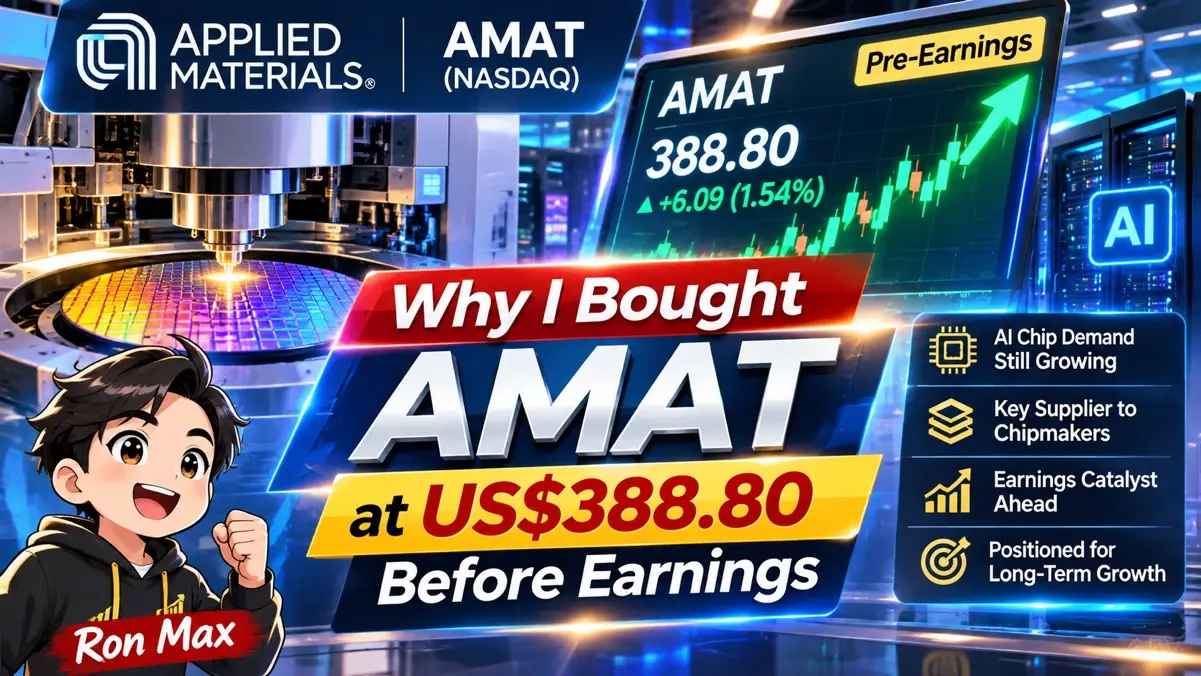
$應用材料(AMAT.US) 🐻 我最新的交易:我在其財報發佈前以 388.80 美元買入應用材料(NASDAQ: AMAT)。在財報前買入從來不是一個輕鬆的決定。一家公司可以...
🐶 My take: Nebius is becoming an interesting player in the AI infrastructure business. While everyone talks about NVIDIA selling GPUs, we should also look at the companies building the data centres, s...
$Coreweave(CRWV.US)
Coreweave 公佈了亮眼的三季度財報,營收同比增長 168%。然而其債務高達 470 億美元。管理層已$英偉達(NVDA.US)$英特爾(INTC.US)$奈飛(NFLX.US)宣佈放緩放棄高息無擔保債券,轉而擁抱低息資產支持融資,這一步走對了!
🐶 NVIDIA Leadership Crisis, Hot CPI and Today’s Trading OpportunitiesThursday | Singapore Time | US Market Outlook🐶 My take: Today is a market where I want to protect my capital, collect premiums care...
.🐶 Options Puppy Income Strategy: Buying QYLD, Collecting Monthly Distributions and Selling Covered CallsMy strategy: Buy 100 shares of QYLD at a low price, collect its monthly distributions, and sell...
$Arista Networks(ANET.US)
背景:
AI 的增長不僅限於 GPU 和芯片製造商。隨着 AI 工作負載的擴展,高性能網絡變得越來越重要。
ANET 引起了我的注意,其 Q3 營收同比增長 58.5% 至 36.6 億美元。管理層還上調了全年營收預期,表明需求超出預期。
然而,在股價強勁反彈後,估值和增長預期值得重點關注。
我的交易:
我最近增加了 ANET 的頭寸,以增加對 AI 基礎設施的敞口。
我相信 AI 應用的擴大將推動對更大網絡容量和性能的需求。
主要風險包括競爭、客户集中度,以及增長是否能證明當前估值的合理性。
要點:
AI 的機會不僅僅侷限於芯片製造商。我也在關注連接整個 AI 生態系統的基礎設施。
🐱📈 The Big Question: NVIDIA is reporting earnings next week. If the company delivers fantastic results, why can investors still lose money buying call options?When I look at NVIDIA ($英偉達(NVDA.US)), I see one ...
$NU Holdings(NU.US)
背景:Nu Holdings 當前交易價格為 12.03 美元,而最受關注的敍事將其公允價值定為 22.74 美元,因此價格與邏輯之間的差距既巨大又明顯。首席執行官 David Vélez 所稱的 “第三幕” 長期願景圍繞三大支柱展開:通過在巴西深化貨幣化(如推出抵押貸款、私人銀行和中小企業服務等高利潤率產品),將 ARPAC 從 16 美元提升至 25 美元以上;在墨西哥和哥倫比亞複製該模式,直至實現全面盈利;並利用在整個拉丁美洲積累的專業知識,為進入美國市場做準備。與此同時,計劃在 2026 年投資 450 億巴西雷亞爾(約合 82 億美元),顯示出其在人工智能、基礎設施和業務擴張方面激進的重投入承諾。
我的交易策略:一直在尋找波段交易機會以降低長期持倉成本。在我看來,任何接近 11 美元的價格都是良好的入場點。
要點:我很期待看到 Nu 在週四盤後公佈財報後的表現。巴西長期的政策轉變可能成為他們需要向股東解釋的一個障礙。@Captain's Treasure
$英偉達(NVDA.US)
背景:在 AI 股票集中拋售之際,英偉達的估值已跌至多年未見的水平。該公司 12 個月遠期市盈率目前約為 11.7 倍,創下自 2011 年 10 月以來的最低水平,並自 2012 年以來首次跌破 12 倍。相比之下,標普 500 指數的遠期市盈率仍維持在 18 倍左右。然而,估值下降並不一定意味着股票便宜。即使股價下跌,華爾街仍對公司未來的盈利保持高預期;如果 AI 資本支出、數據中心建設或利潤率不及預測,當前看似便宜的估值可能會迅速上升。圍繞黃仁勳的爭議給英偉達增添了關鍵人物風險,這一因素在歷史上很少被市場定價。黃仁勳不僅是公司的聯合創始人,也是其產品路線圖、客户關係、行業投資和 AI 戰略背後的核心決策者。英偉達長期以來一直保持着扁平化的管理結構,市場尚未看到能夠立即接替的明確繼任者。如果調查最終不影響他的職位或履職能力,最近的拋售可能更多是短期情緒衝擊。英偉達在 CUDA 生態系統、GPU 性能、網絡產品和客户羣方面的優勢不會因管理層的爭議而立即消失。
我的交易:我正在耐心等待$159 的水平再買入,儘管目前在 160 美元中段有強勁支撐位
要點:英偉達宣佈的累計股份回購授權總額約為 2300 億美元,為公司股價疲軟時期提供了資金緩衝。
$UMS控股(558.SG)
UMS 交出了一份強勁的成績單,第三季度淨利潤同比大增 102% 至 2110 萬新元,營收飆升 61%,創下 9540 萬新元的三年新高。半導體板塊仍是主要增長引擎,受益於強勁的 AI 相關需求,而其馬來西亞新客户產能爬坡也是另一項令人鼓舞的發展。管理層對前景持樂觀態度,主要客户顯示出強烈的多年期需求信號。這增強了我的信心,認為儘管近期市場出現波動,但其底層半導體故事依然完整。在經歷波動後,我傾向於堅持持有,並可能在回調時考慮加倉。
$英偉達(NVDA.US)
NVDA 在盤後回升 1 至 2%,此前在交易時段下跌 5.4%。在 NVDA 將於 2026 年 11 月 17 日發佈的財報前,股價波動劇烈。我選擇持有並逢低加倉。儘管大選後科技股波動及情緒面臨逆風,英偉達仍是領先的 AI 硬件製造商。然而競爭正在加劇。例如,谷歌開始自研芯片。我認為需要做好風險管理,以有效應對近期的財報風險。
$英偉達(NVDA.US)
據報 CEO 黃仁勳成為情報機構的目標,其董事會已啓動獨立調查,英偉達股價隨後下跌。目前看來這更多是管理層層面的擔憂,而非業務問題。我昨晚逢低買入了一小部分。我關注的風險點包括:調查結果、聽證會後其中國業務可能面臨更嚴格的監管,以及在預期較高的情況下財報反應疲軟。
$英偉達(NVDA.US)
❤️ NVIDIA - 應對大幅拋售 ❤️
NVIDIA 目前正遭受重創。動能已經瓦解,槓桿多頭投資者肯定感受到了痛苦。我的持倉也略低於我的平均成本價 173.68 美元。儘管屏幕上全是紅色數字,我仍然保持耐心並密切關注。
目前日線圖正在進入極度超賣區域,接近強力支撐區。同時,瑞穗分析師 Jordan Klein 也在 CNBC 上分享了他的觀點,認為 NVIDIA 看起來 “便宜得離譜”。他計算出該股票的交易價格低於預測年收益的 10 倍,對於一家仍在增長利潤的企業來説,這是一個異常低的估值。
這就引出了一個大問題。這僅僅是由短期恐慌製造的另一個巨大買入機會,還是市場正在為即將到來的更大問題定價?
管理層調查的噪音是造成大部分拋壓的原因。我相信 AI 芯片需求的故事仍然是長期的核心驅動力。
在決定下一步行動之前,我會繼續監控支撐區域、財報更新以及董事會調查的結果。
你對 NVIDIA 目前的看法如何?
$谷歌-A(GOOGL.US)
背景:谷歌正在提升其芯片製造能力,旨在減少對其雲計算業務依賴其他公司製造的芯片。谷歌推出了兩種新的張量處理單元(TPU)變體,這些是專為 AI 工作負載開發的內部芯片,將其芯片組合擴展到更多用例:機密推理以及針對大型工作負載的更大內存容量。新推出的 TPU 8tx 和 TPU 8i Max 屬於該公司今年 4 月發佈的第八代芯片的一部分,並在前代芯片的基礎上進行了改進,提供了更多的推理能力和對大型訓練需求的支持。據谷歌在博客文章中稱,TPU 8tx 是與 AMD 合作設計的,基於 TPU 8t 芯片,專門用於機密地訓練和運行 AI 模型。該公司寫道,該芯片 “直接在硬件層構建安全性,即使在活躍使用時,也能保護敏感數據和模型權重並使其隔離。” 該芯片還擁有一個定製推理網絡,使其能夠並行運行推理和訓練,因此可用於即時蒸餾和訓練小型模型。谷歌表示,這種能力對於公司希望在其專有數據上訓練模型而無需在設備之間移動數據的場景可能非常有用。
我的交易:我已經在過去幾周的低點買入,所以我會持有。
要點:隨着英偉達最近的醜聞,谷歌發佈其 TPU 更是火上澆油,尤其是其 TPU 的合作方是 AMD。@船长的宝藏
$禾賽科技(HSAI.US)
背景:Q4:總營收 11–11.5 億元人民幣,指向下游需求温和。FY26:SGI 營收維持在 2–3 億元人民幣,執行器模塊貢獻大部分。GPM 目標接近 40%,而集團運營費用預計同比上漲約 20%,增量支出主要用於 SGI 研發;剔除 SGI 後,激光雷達運營費用同比下降。
2027 年:SGI 營收目標約為 1 億美元(約 7 億元人民幣),佔總營收 10% 以上,同年可能實現盈虧平衡。集團 GPM 預計基本穩定,更明確的指引將於明年出台。總營收 10.68 億元人民幣(+34% YoY),標誌着連續第 10 年實現同比增長。GPM 為 41%,GAAP 盈利能力已連續六個季度保持。
我的交易:在股價接近峯值時買入。事後看來,等待回調再入場可能更明智。
總結:我仍打算做多禾賽。我認為其增長軌跡依然完整,且對其激光雷達解決方案感興趣。當然,這是一項風險稍高的投資,不構成財務建議。@船长的宝藏
$Sea(SE.US)
背景:Sea Ltd. 週二報告稱其第三季度利潤上升,收入增加。此外,該公司表示其董事會於週一批准額外 10 億美元用於股份回購授權,且無到期日。在之前的 10 億美元計劃中,公司迄今為止已回購了 1110 萬股,總金額為 9.972 億美元。在第三季度,該公司的淨利潤總計為 5.0246 億美元,比去年同期的 3.7499 億美元高出 34%。每股收益增長 32.2%,至 0.78 美元,而去年同期為 0.59 美元。調整後 EBITDA 同比增長 28.9%,達到 9.313 億美元,所有細分市場均呈現強勁增長。Shopee 調整後 EBITDA 為 2.692 億美元,同比增長 44.7%。該公司該期間的收入從去年的 59.86 億美元增長 43.4%,至 85.82 億美元。Shopee 收入為 61 億美元,同比增長 41.3%。季度總訂單量為 45 億筆,同比增長 25.5%。
我的交易:原本目標是接近 70 美元,因為它在盤前短暫下跌,但現在股價上漲了。沒關係,我會保持耐心。
要點:Shopee 的收入增長實際上令人鼓舞,尤其是在過去一年 TikTok Shop 的激烈競爭下。@船长的宝藏
$博通(AVGO.US)
背景:
AVGO 昨日反彈近 9%,半導體板塊從近期的拋售中恢復。
投資者此前擔憂 AI 數據中心的延遲以及基礎設施支出的可持續性。然而,我認為市場可能定價了過多的悲觀預期。項目延期並不一定意味着需求減弱;有時僅僅是時機問題。
隨着油價回落和本週通脹數據的公佈,市場情緒也可能改善。
我的交易:
我仍持有 AVGO,近期的波動並未改變我的長期展望。
我的關注點依然在於博通用否能將 AI 需求轉化為可持續的收入和收益,而非短期的價格波動。
要點:
市場的走勢往往基於預期,而不僅僅是當前狀況。我不認為一次強勁的反彈就能確認市場觸底,但近期的拋售可能是一種過度反應。
$台積電(TSM.US)
背景:
上週的情況很好地提醒了我們,半導體行業的情緒轉變得有多快。TSM 在週一出現了一輪相當劇烈的回調後反彈,部分得益於台灣市場的穩定措施以及重新升温的買入興趣。
引起我注意的是短期市場情緒與 TSMC 在半導體供應鏈中扮演的長期角色之間的差距。儘管估值、地緣政治風險和行業週期是我不能忽視的因素,但 AI 需求仍然嚴重依賴先進製造產能。
我的交易:
我昨天實際上加倉了 TSM。我知道一次強勁的反彈並不一定意味着波動已經結束,我也沒有假設這隻股票已經觸底。
我的決定更多是基於我對該公司在行業中長期地位的看法,而不是試圖捕捉一個完美的入場價格。我更願意根據我的投資視野來建立倉位,而不是讓每一次市場波動都左右我的決策。
心得:
我正在學習到,在不確定的時期加倉不僅僅需要信心。我需要明白我在買什麼,以及為什麼我願意在波動中持有它。
$Sea(SE.US)
Sea Limited $Sea(SE.US) 今日公佈 2026 年第三季度財報。分析師預計其非 GAAP 每股收益約為 0.97 美元,營收為 80.8 億美元,同比增長約 35%。Shopee 的增長、Garena 的預訂量以及 Monee 的盈利能力是關鍵催化劑。強勁的指引可能提振股價;利潤率疲軟可能引發拋售。
$特斯拉(TSLA.US)$Meta(META.US)$谷歌-A(GOOGL.US)
🚀 Options Puppy: Rocket Lab (RKLB) — Good Numbers, But Neutron Is Still the Big Question!🐶 My take: Rocket Lab delivered a mixed set of Q3 2026 results. Revenue and gross profit margins came in better...
$SpaceX(SPCX.US) 衝向月球!字面意思上的!
對於這隻股票,我以 135 美元作為基準價,並在股價下跌時進行定投。我注意到一個奇怪的現象是,它總會反彈到至少 144 或 145 美元左右,所以我就在那裏設置止盈點,儘管它可能會進一步上漲。
我的資金不多,所以我必須尋找那些可以低買高賣的股票,而且它們必須有足夠的波動性,輿論傾向也會兩極分化。我還是個新手,正在學習期權,還不知道怎麼做空股票。小步前進,祝我好運!
$Meta(META.US) Meta 前景看好,但我持有了幾天後就賣出了,為什麼?
我很喜歡最新的產品 Muse.ai,但昨天在股價跌至 177 美元時,我以 modest profit(適度利潤)賣出它,轉而買入 $英偉達(NVDA.US),因為我看好英偉達的價值和黃仁勳的願景。 $SpaceX(SPCX.US) 是另一隻在下跌時買入的標的,至於 Invesco QQQ,我在等待回本後賣出。所以,目前我的最大持倉是 Nvidia,我正在為長期持有而堅守陣地。Nvidia 是一隻我買賣過多次的股票,從 93 美元開始買起,到目前為止,雖然我通常只買 1 手,但自去年以來我的收益已經是初始資金的兩倍。希望 Nvidia 能儘快走出危機,敍事從間諜竊取秘密轉變為僅僅是一樁醜聞。