噪音永遠是市場的一部分。更重要的是創新、執行力和保持領先的能力。我的目光聚焦於英偉達的全局。$英偉達(NVDA.US)$蘋果(AAPL.US)
C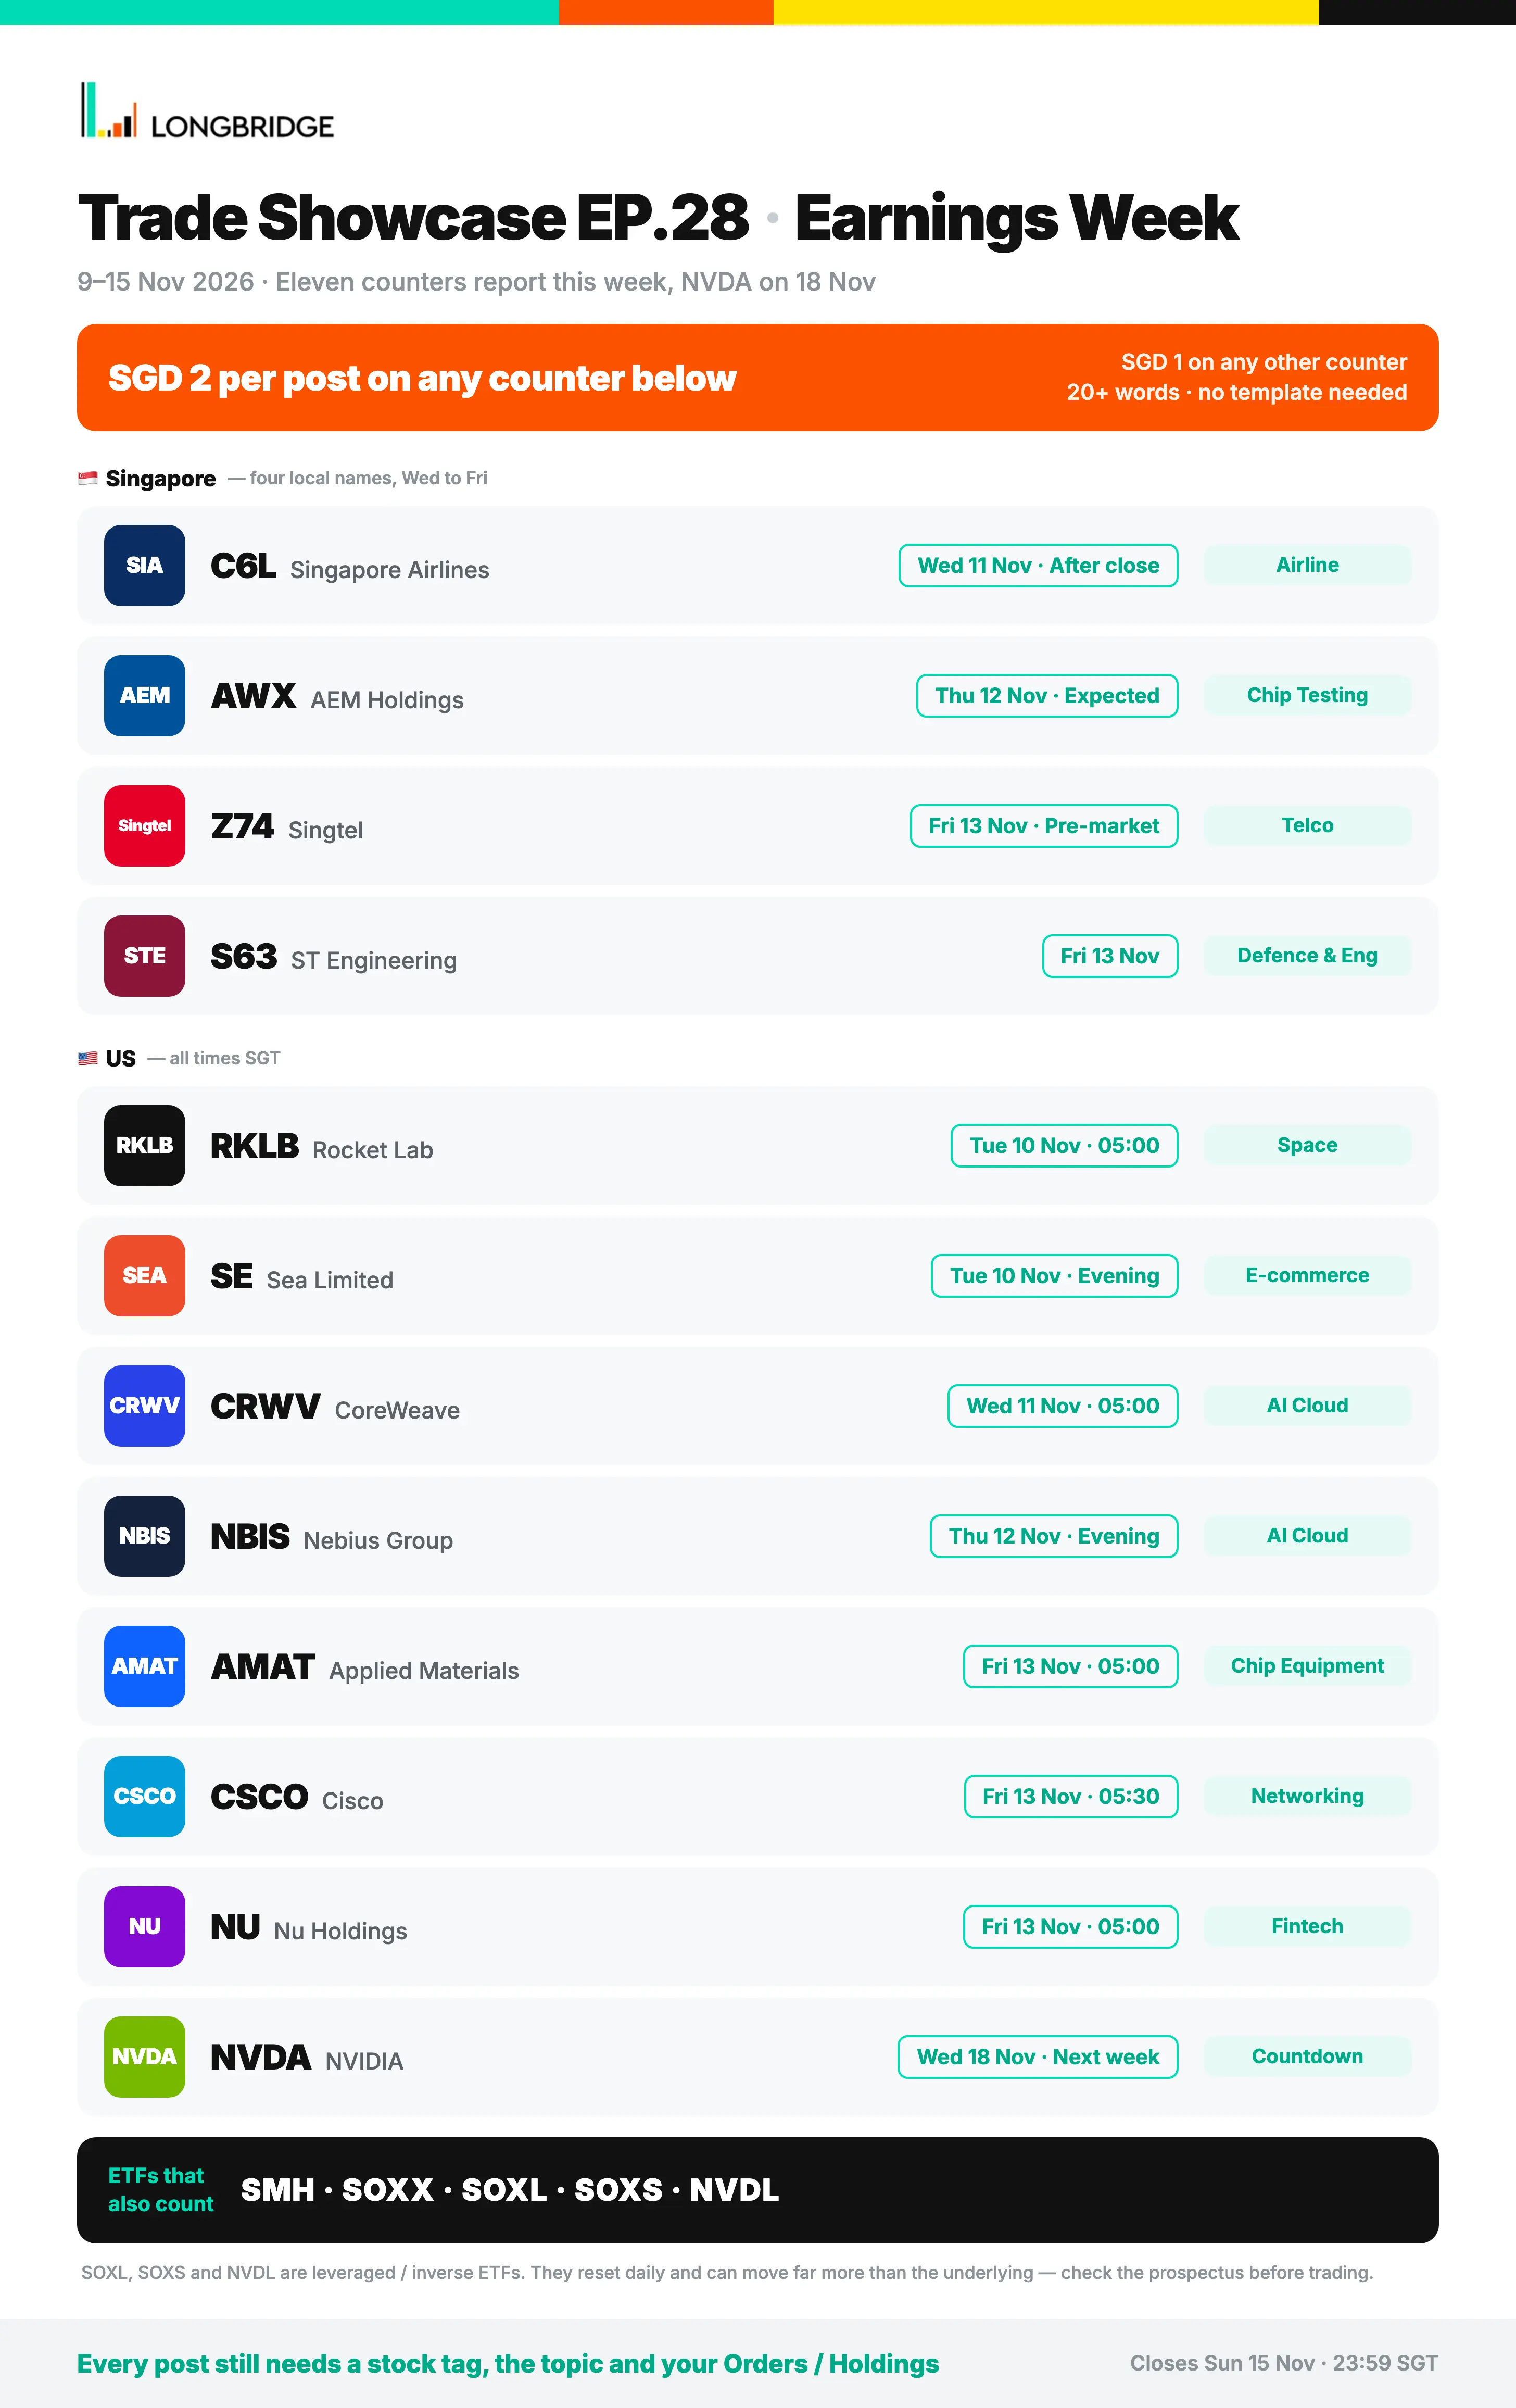
置頂🏆 交易展示第 27 期結果——第 28 期現在開始
第 27 期獲獎者已出爐——40 名成員獲得獎勵。第 28 期將於 11 月 9 日至 15 日舉行:每篇帖子獎勵 2 新元,涵蓋 17 只財報股,從新加坡航空和新加坡電信到英偉達。

📈 曬交易,每期最多贏 SGD 18!
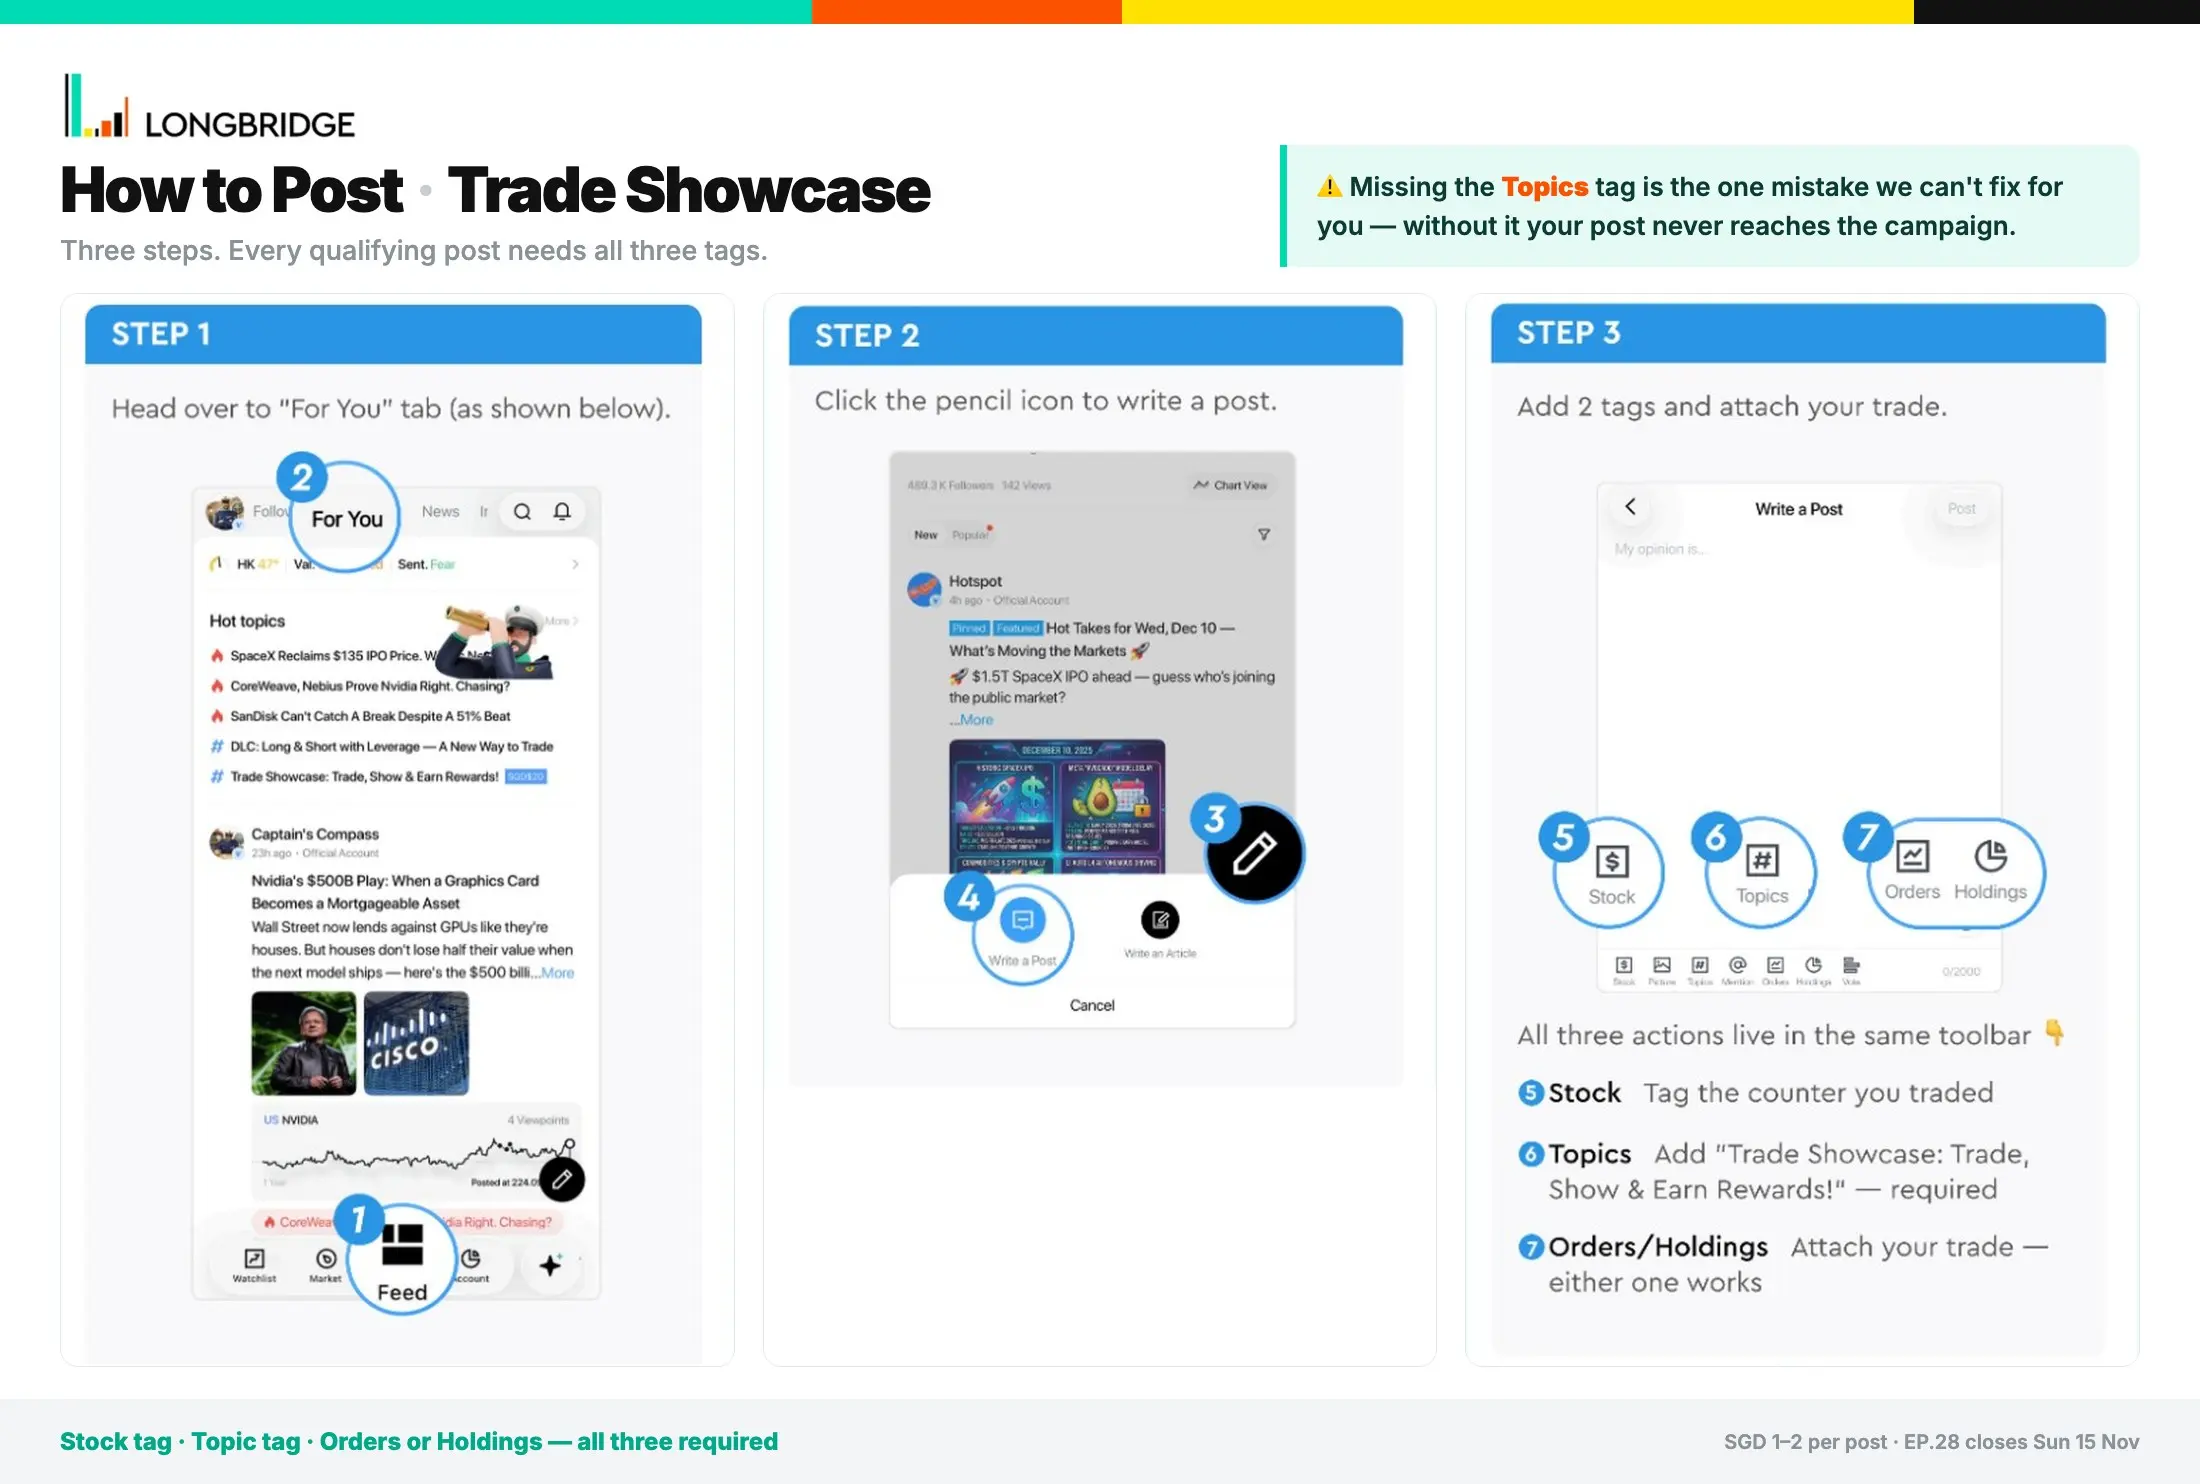
如何參與:關聯股票 + 本話題,插入 Orders/Holdings,20 字以上心得
💡 基礎 SGD 1 · 深度 SGD 2 · 另有 3 項獎勵 🚀
第 27 期獲獎者已出爐——40 名成員獲得獎勵。第 28 期將於 11 月 9 日至 15 日舉行:每篇帖子獎勵 2 新元,涵蓋 17 只財報股,從新加坡航空和新加坡電信到英偉達。
英偉達公司(納斯達克:NVDA)股價約為 162.85 美元,反映近期市值約為 3.92 萬億美元, trailing P/E 比率接近 20.5,遠低於其歷史多年平均水平。
市場地位與估值
• 核心業務:英偉達繼續在全球 AI 基礎設施和加速計算生態系統中佔據主導地位,與主要超大規模企業和科技構建者深度整合。
• 倍數壓縮:賣方謹慎態度及宏觀變化導致估值指標壓縮至約 11–20 倍的 P/E,具體取決於未來財政預測,促使多家大型券商調整目標價(大致在 200 至 230 美元之間)。
關鍵風險與催化劑
• 領導層與公司治理審查:圍繞首席執行官黃仁勳及高管治理的董事會激烈討論和公開報道使投資者情緒變得波動不定。
• 地理與監管變化:針對海外需求和出口合規的報告方法調整持續引發監管機構和國會的關注。
• 即將發佈的財報:近期價格走勢對即將到來的季度財務披露和指導更新保持敏感。
$標普 500 ETF - Vanguard(VOO.US)
VOO 下週將迎來英偉達(Nvidia)的財報,日期為 11 月 17 日,市場焦點在於黃仁勳將首次缺席此次業績發佈。這給本就充滿不確定性的 AI 交易增添了另一層不確定性。鑑於英偉達在 VOO 中佔據極大權重,其業績的任何劇烈反應都可能對該 ETF 產生重大影響。我將密切關注強勁的業績和指引能否恢復市場對 AI 交易的信心,還是領導層的不確定性將掩蓋基本面。
$思科(CSCO.US)
思科系統 (CSCO) – 財報與回顧 (2026)
思科公佈 FY2027 Q1 營收 185.2 億美元,同比增長 24%,淨利潤 45.5 億美元。盈利強勁,由 AI 網絡需求驅動。前景改善,但硬件成本和 AI 支出不確定性仍是風險。
總體而言,思科基本面紮實,增長潛力大
$特斯拉(TSLA.US)$Meta(META.US)$谷歌-A(GOOGL.US)
$英偉達(NVDA.US)11 月 13 日我在 158–170 區間做了 120 筆日內買賣,買入 74.4 股、賣出 74.47 股,均價 160.81 和 160.96,收盤前平掉沒留倉。這周股價從 186.64 跌到 162.85,財報在新加坡時間 11 月 18 日公佈。教訓是費用賬要先算清楚,別讓交易筆數吃掉判斷的收益。
$美光科技(MU.US) 很高興看到美光趨勢向上並趨於穩定。我的交易策略是持有已買入的股票,等待反彈。我的心得是在價格下跌時分批買入,而不是一次性大額買入。
#Trade Showcase: Trade, Show & Earn Rewards!$新科工程(S63.SG)
繼續我逢高賣出、低位買回的操作,$新科工程(S63.SG)在馬來西亞背景下仍是一家擁有廣泛專業領域的優質公司。最近加強了與他們的倉位,並期待乘風破浪!
Hello pack, and welcome to the weekend update. US markets are closed today, Singapore is closed too, so this is a Friday recap plus a look ahead to Monday. Friday was a split day: the big tech names d...
$昇菘(OV8.SG) 現在值得買
$費城交易所 半導體 ETF - iShares(SOXX.US)
根據最新的美國通脹報告,總體通脹和核心通脹均高於預期,分別達到 0.4% 和 0.3%。這可能意味着美聯儲將在 2026 年 12 月更積極地加息。這也可能意味着 AI 熱潮正面臨另一場考驗。這不再僅僅是 AI 公司能否盈利的問題,還在於它們在不影響財務報表的情況下,是否有能力繼續借貸和建設。然而,風險與回報並存,我相信優秀的公司仍然能夠找到出路並實現長期良好的發展。儘管如此,我會更加謹慎,並將更多資金投資於像 SOXX 這樣包含多元化公司及我看好公司的 ETF。
$PropNex(OYY.SG)
PropNex 依然穩穩地躺在我的投資組合裏。我喜歡該公司對新加坡房地產市場的敞口,憑藉其在經紀網絡方面的深厚積累,我認為在交易活動回暖時,它佔據着有利地位。
不太指望這隻票能有什麼大動作。😂 我更關注長期的業績和分紅。只要業務保持健康、估值合理,我就樂意繼續持有。沒必要隔三差五就折騰我的組合!📈
$英偉達(NVDA.US)
為什麼英偉達要向聯發科投入 35 億美元?
為什麼英偉達要投資一家大多數投資者仍將其與智能手機聯繫在一起的台灣芯片製造商,金額高達 35 億美元?
答案可能與聯發科的智能手機業務關係不大。
英偉達深知其最大的挑戰可能並非來自 AMD,而是可能來自那些為了減少對英偉達 GPU 依賴而自行構建 AI 芯片的客户。
這正是聯發科變得有趣的地方。
聯發科在 designing 高能效、定製化芯片方面擁有數十年的經驗。通過英偉達的 NVLink Fusion 平台,它可以幫助客户構建自己的 AI 加速器,同時仍將它們連接到英偉達更廣泛的計算架構中。
這改變了競爭格局。
英偉達不必與每一個想要定製芯片的客户對抗,而是可以將這些定製芯片納入其生態系統——讓自己保持在 AI 基礎設施的核心位置。
但是,什麼是可轉換債券?
簡單來説,它是一種有可能轉變為股票的貸款。英偉達通過債券向聯發科提供資金並收取利息。根據條款和轉換條件,英偉達可以在以後以預定價格將債券交換為聯發科股票。
如果聯發科的股價上漲,英偉達就有機會參與這種上行收益。如果股價表現不佳,英偉達仍然持有債券,而不是立即購買普通股票。
這賦予了英偉達一項寶貴的資產:期權性(選擇權)。
因此,這 35 億美元的投資看起來不像是對聯發科估值的簡單押注,更像是對 AI 計算如何演變的戰略押注。
對聯發科而言,隨着其從智能手機擴展到 AI 基礎設施,這筆投資帶來了資本、技術和信譽。
FaithAnchor 的觀點:英偉達可能並不是試圖阻止定製 AI 芯片的發展。它可能是在進行佈局,以便讓潛在的競爭對手也保持與英偉達生態系統的連接。
$英偉達(NVDA.US) 儘管局勢動盪,英偉達的表現預計仍將穩健。給它時間企穩並恢復元氣。
讓我們看看無回撤行情能否延續,我已在$NVIDIA(NVDA.US) 和$AMD(AMD.US)(AMD.US) 上建立了新倉位,等待合適的賣出時機,應該是在市場重新開盤時。已排隊準備就緒。小步前進!
$英偉達(NVDA.US) 以每股 150 新加坡元的較低價格成功買入英偉達股票!不過,我不敢買太多,因為英偉達近期的股價波動較大。我決定趁低價加倉,以降低整體持倉成本。希望當股價最終反彈時,這一策略能奏效。目前我會保持謹慎,耐心等待,避免一次性買入過多。希望英偉達在未來幾個月表現更佳!
英偉達公司(納斯達克:NVDA)股價約為 162.85 美元,市值約為 3.92 萬億美元。
關鍵市場與財務指標
• 價格與區間:收於 162.85 美元(-2.01%),52 周區間為 148.80 – 243.37 美元。
• 估值:滾動市盈率(P/E)約為 20.59,考慮到市場正在定價週期性 AI 基礎設施的變化,其相對於歷史多年平均值顯得更便宜。
• 基本面:TTM 營收超過 3029.7 億美元,淨利潤率高企。
• 即將發生的催化劑:季度財報定於 2026 年 11 月 17 日發佈,屆時將提供關於數據中心需求的最新指引。
當前投資驅動力與風險
• AI 基礎設施週期:華爾街情緒總體保持樂觀(分析師共識評級偏向買入/強烈買入,最高目標價超過 325 美元),儘管市場對數據中心建設節奏仍存在短期猶豫。
• 地緣政治與監管逆風:該股面臨來自美國對華 AI 芯片出口管制以及持續政治審查的頭條壓力。
• 支撐位:技術分析師密切關注 150–170 美元區間的下沿,將其視為關鍵的數月測試底部。
$英偉達(NVDA.US)
英偉達(納斯達克:NVDA)於 2026 年 11 月 12 日以 166.19 美元收盤,下跌 4.34%。其最新季度業績(2027 財年第二季度)顯示營收為 962 億美元,同比增長 106%,淨利潤為 540 億美元。市盈率約為 21。下次財報發佈日:11 月 17 日。增長強勁,但領導層的不確定性增加了風險。
$英偉達(NVDA.US)
背景:NVDA 預計 11 月 17 日美股盤後公佈 2027 財年第三季度業績,對應新加坡時間 11 月 18 日。財報前這一週股價波動很大——11 月 6 日收 186.64,最新 162.41,五個交易日跌約 13%;11 月 12 日盤中從 148.80 拉到 167.14,日內振幅超過 12%,成交量也明顯放大。
我的操作:本週我沒有在這隻標的上做任何買賣,先在場外看。財報落地前,方向性的動作我判斷不清,所以選擇把想驗證的點先寫下來,等數據出來再動。
心得:這種幅度的震盪説明市場對同一份業績的解讀分歧很大。我提前列了三個驗證點——數據中心收入同比增速、下一季收入指引、毛利率能否守住;出數據後逐條對,避免先有結論再找理由。
$谷歌-A(GOOGL.US)
Alphabet 今日回落至 295 美元附近,因投資者正在消化其鉅額 AI 基礎設施支出,包括對 Anthropic 的 100 億美元 IPO 持股及 Gemini 4 Carbon 的推出。我持有在 296 美元加倉的核心倉位,保持紀律,在市場支撐位下方掛好限價單,以定投方式佈局長期雲服務和 AI 擴張。
$納指 100 ETF - Invesco(QQQ.US)$QQQ Put(QQQ261113P661000.US)買入 ETF 比買個股更安全,儘管回報可能沒那麼驚人,但也不會那麼毀滅性。
$Daiwa Hse Log Tr(DHLU.SG)
DHLU 擬議的仙台資產處置及廣島收購可能重塑組合質量。關鍵問題在於入住率的改善能否轉化為可持續的分紅和更強的投資者信心。