
討論

C
Captain's Compass

置頂<p>每日課程 | Anthropic 的 IPO 價格區間仍為 70–78 美元。那麼,為何報道指向更高價位?</p>

超額認購、擴大規模、綠鞋機制——這些 IPO 頭條對投資者來説到底意味着什麼?

需求火爆,或上調發行價:哪種看法更靠譜?
單選
25 人已參與
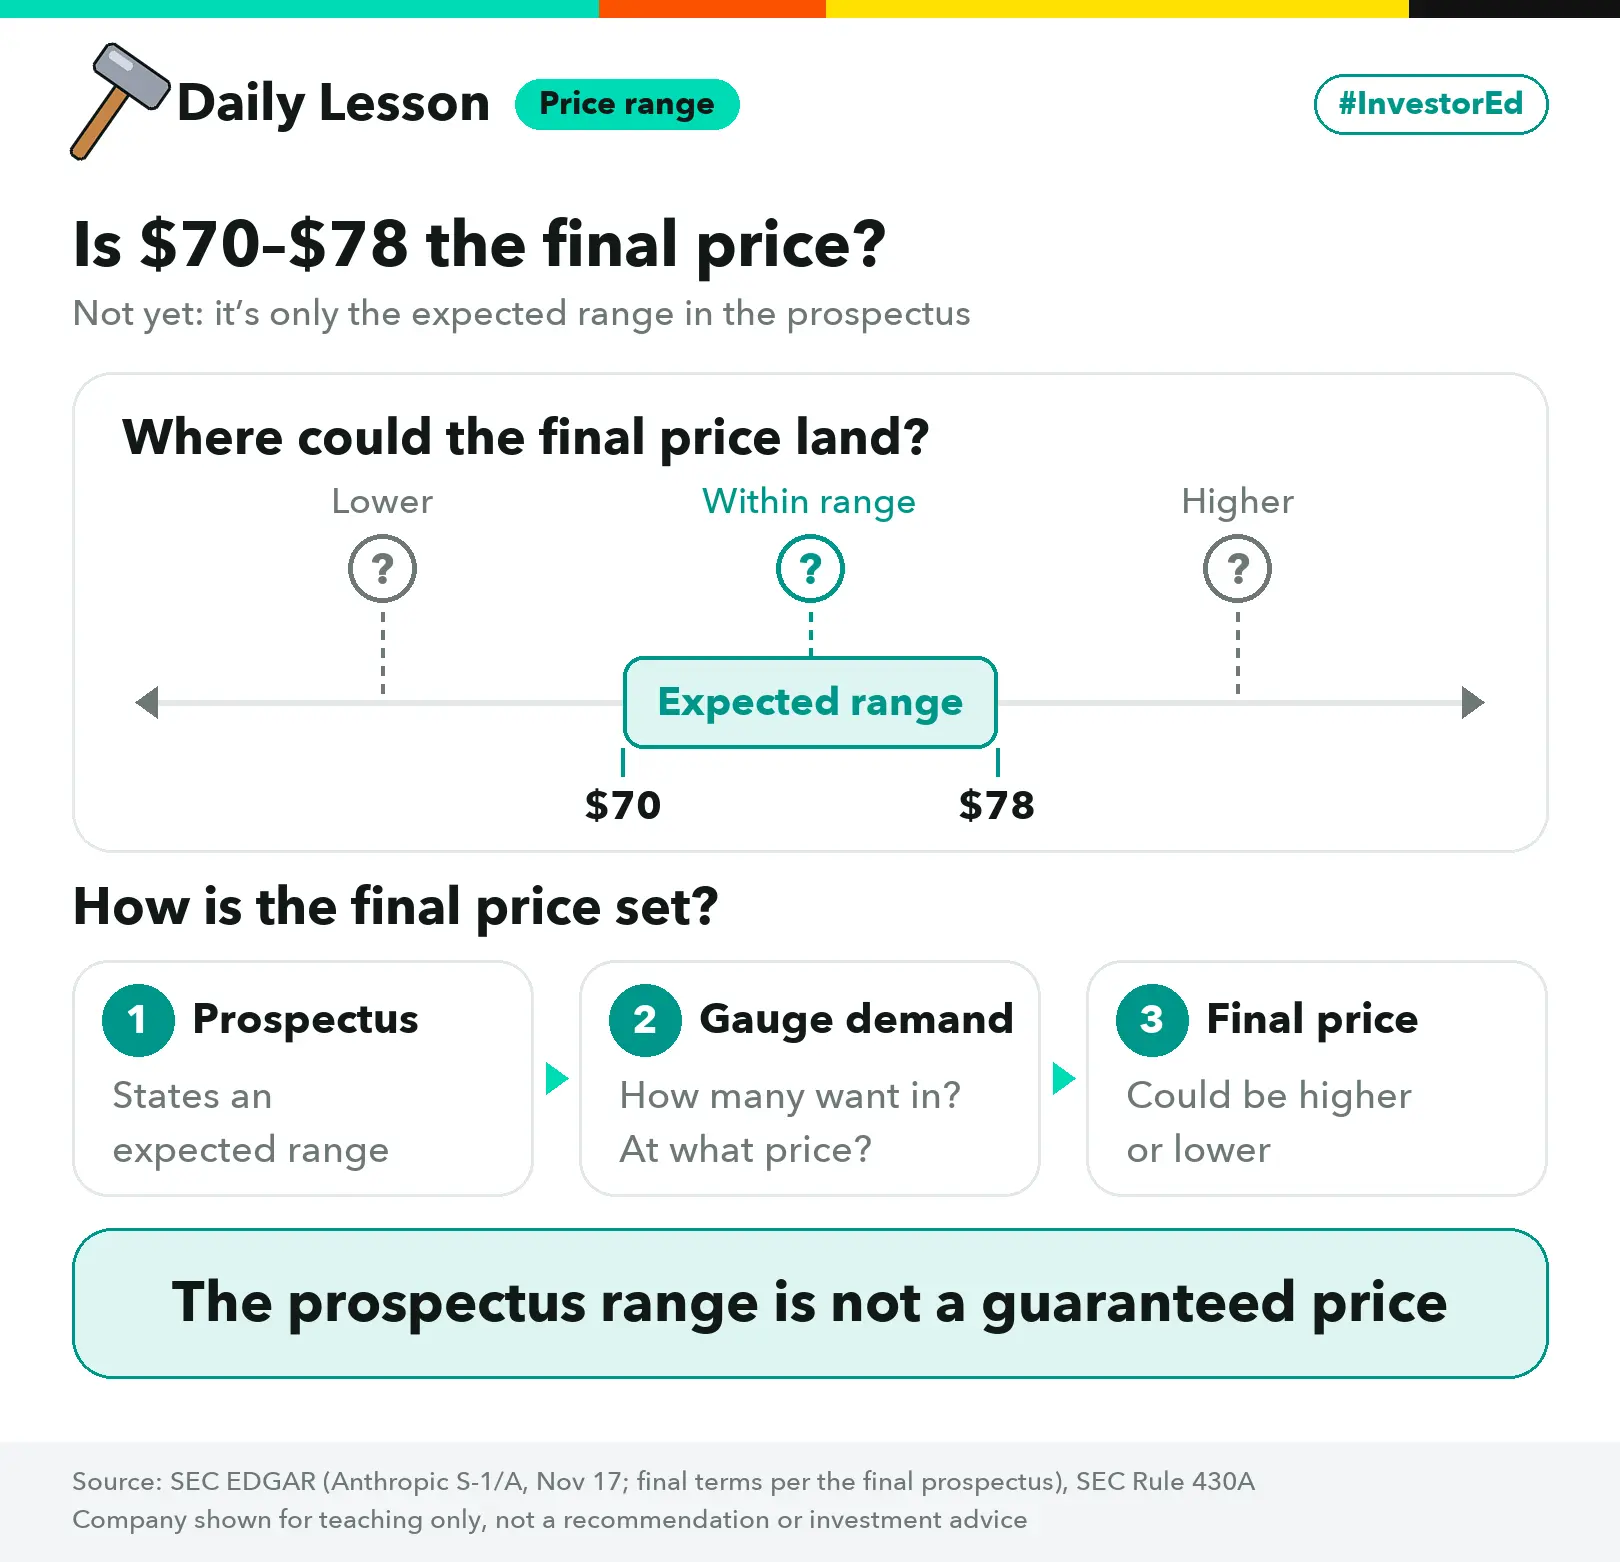
Daily Lesson Price range #InvestorEd Is $70-$78 the final price? Not yet: it's o
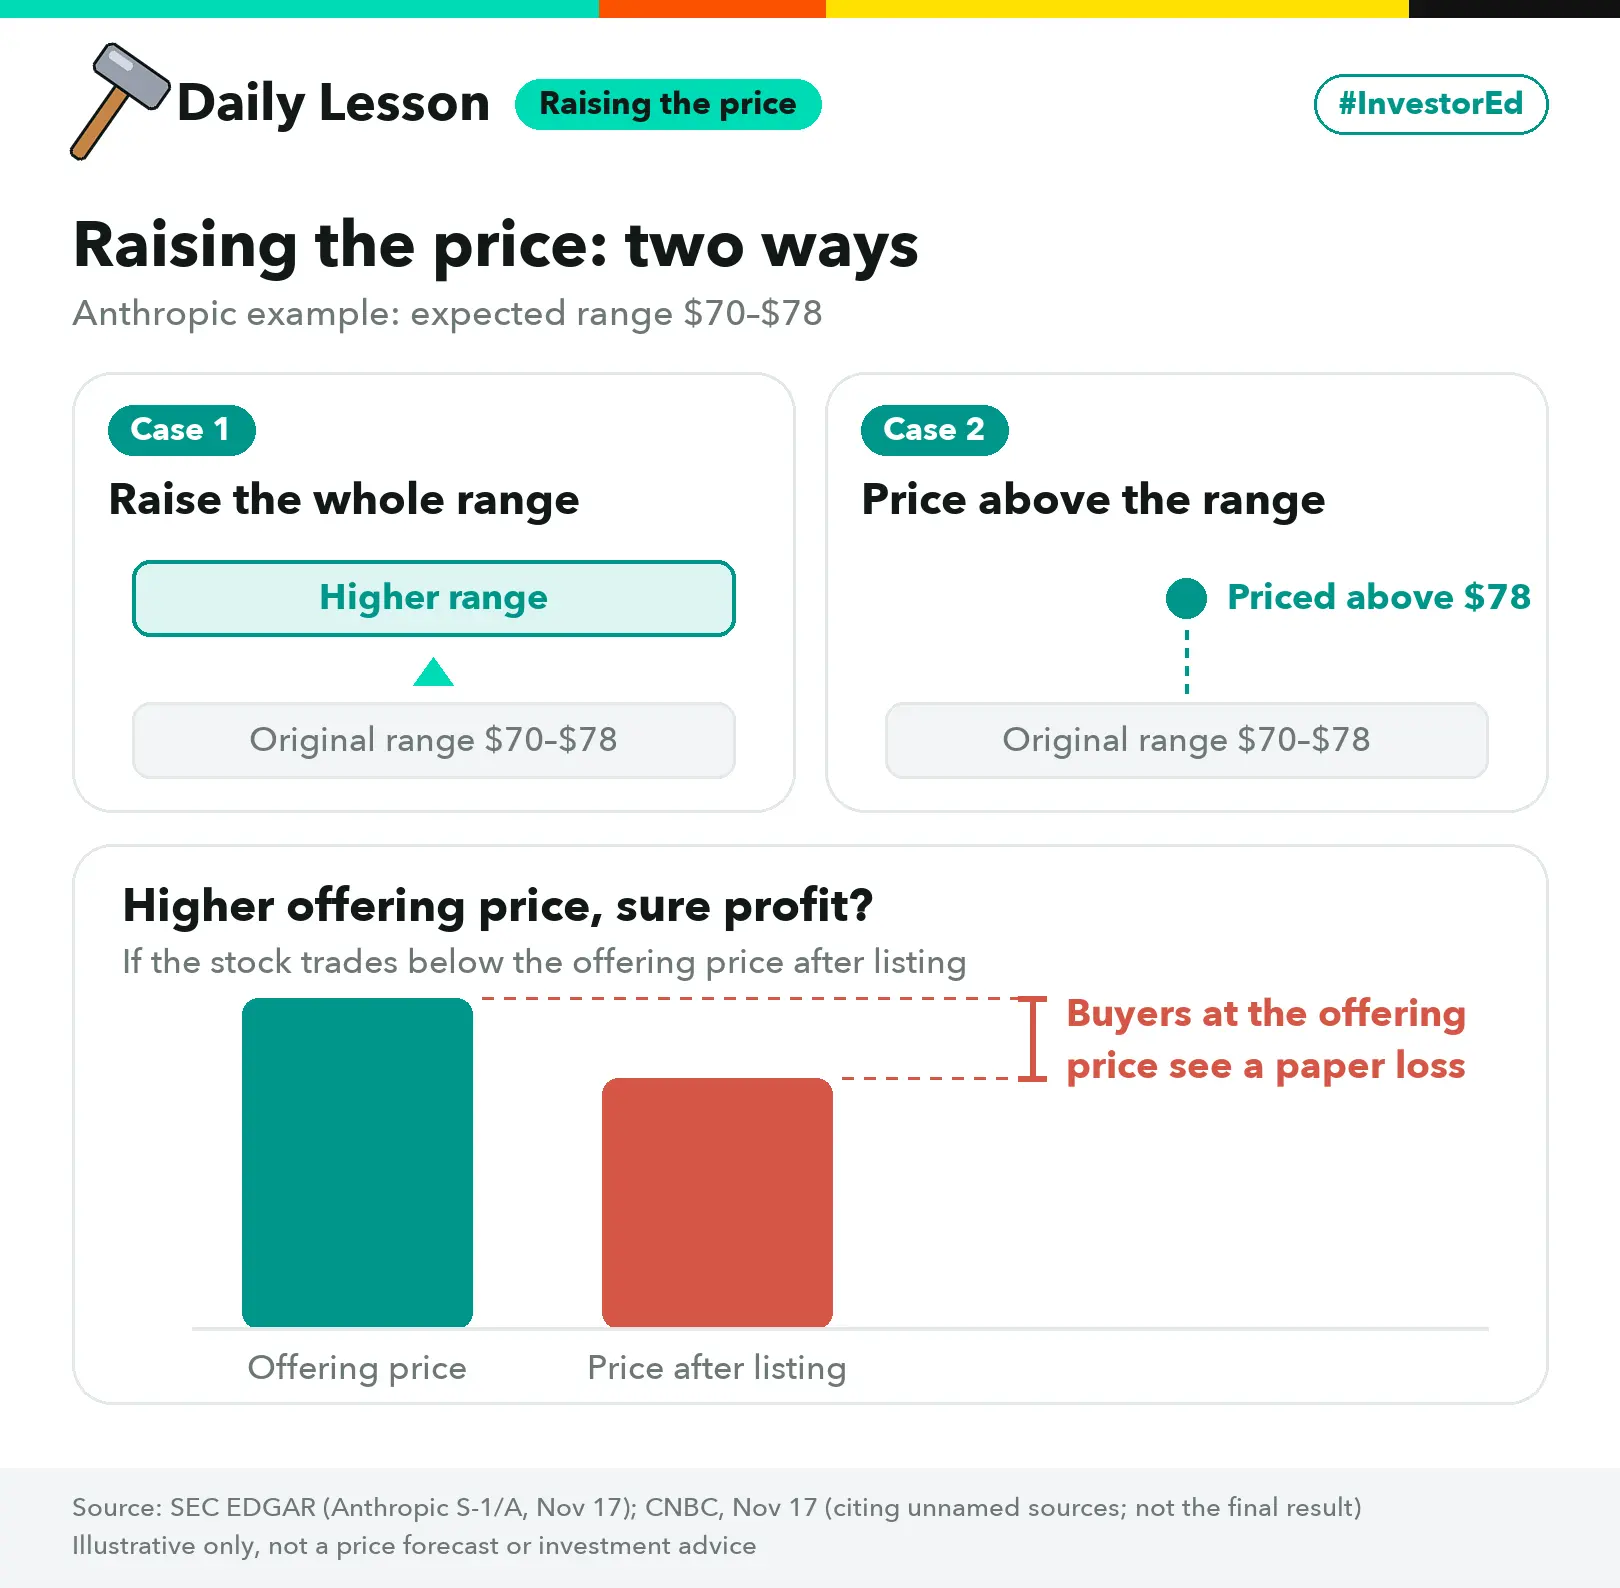
Daily Lesson Raising the price #InvestorEd Raising the price: two ways Anthropic
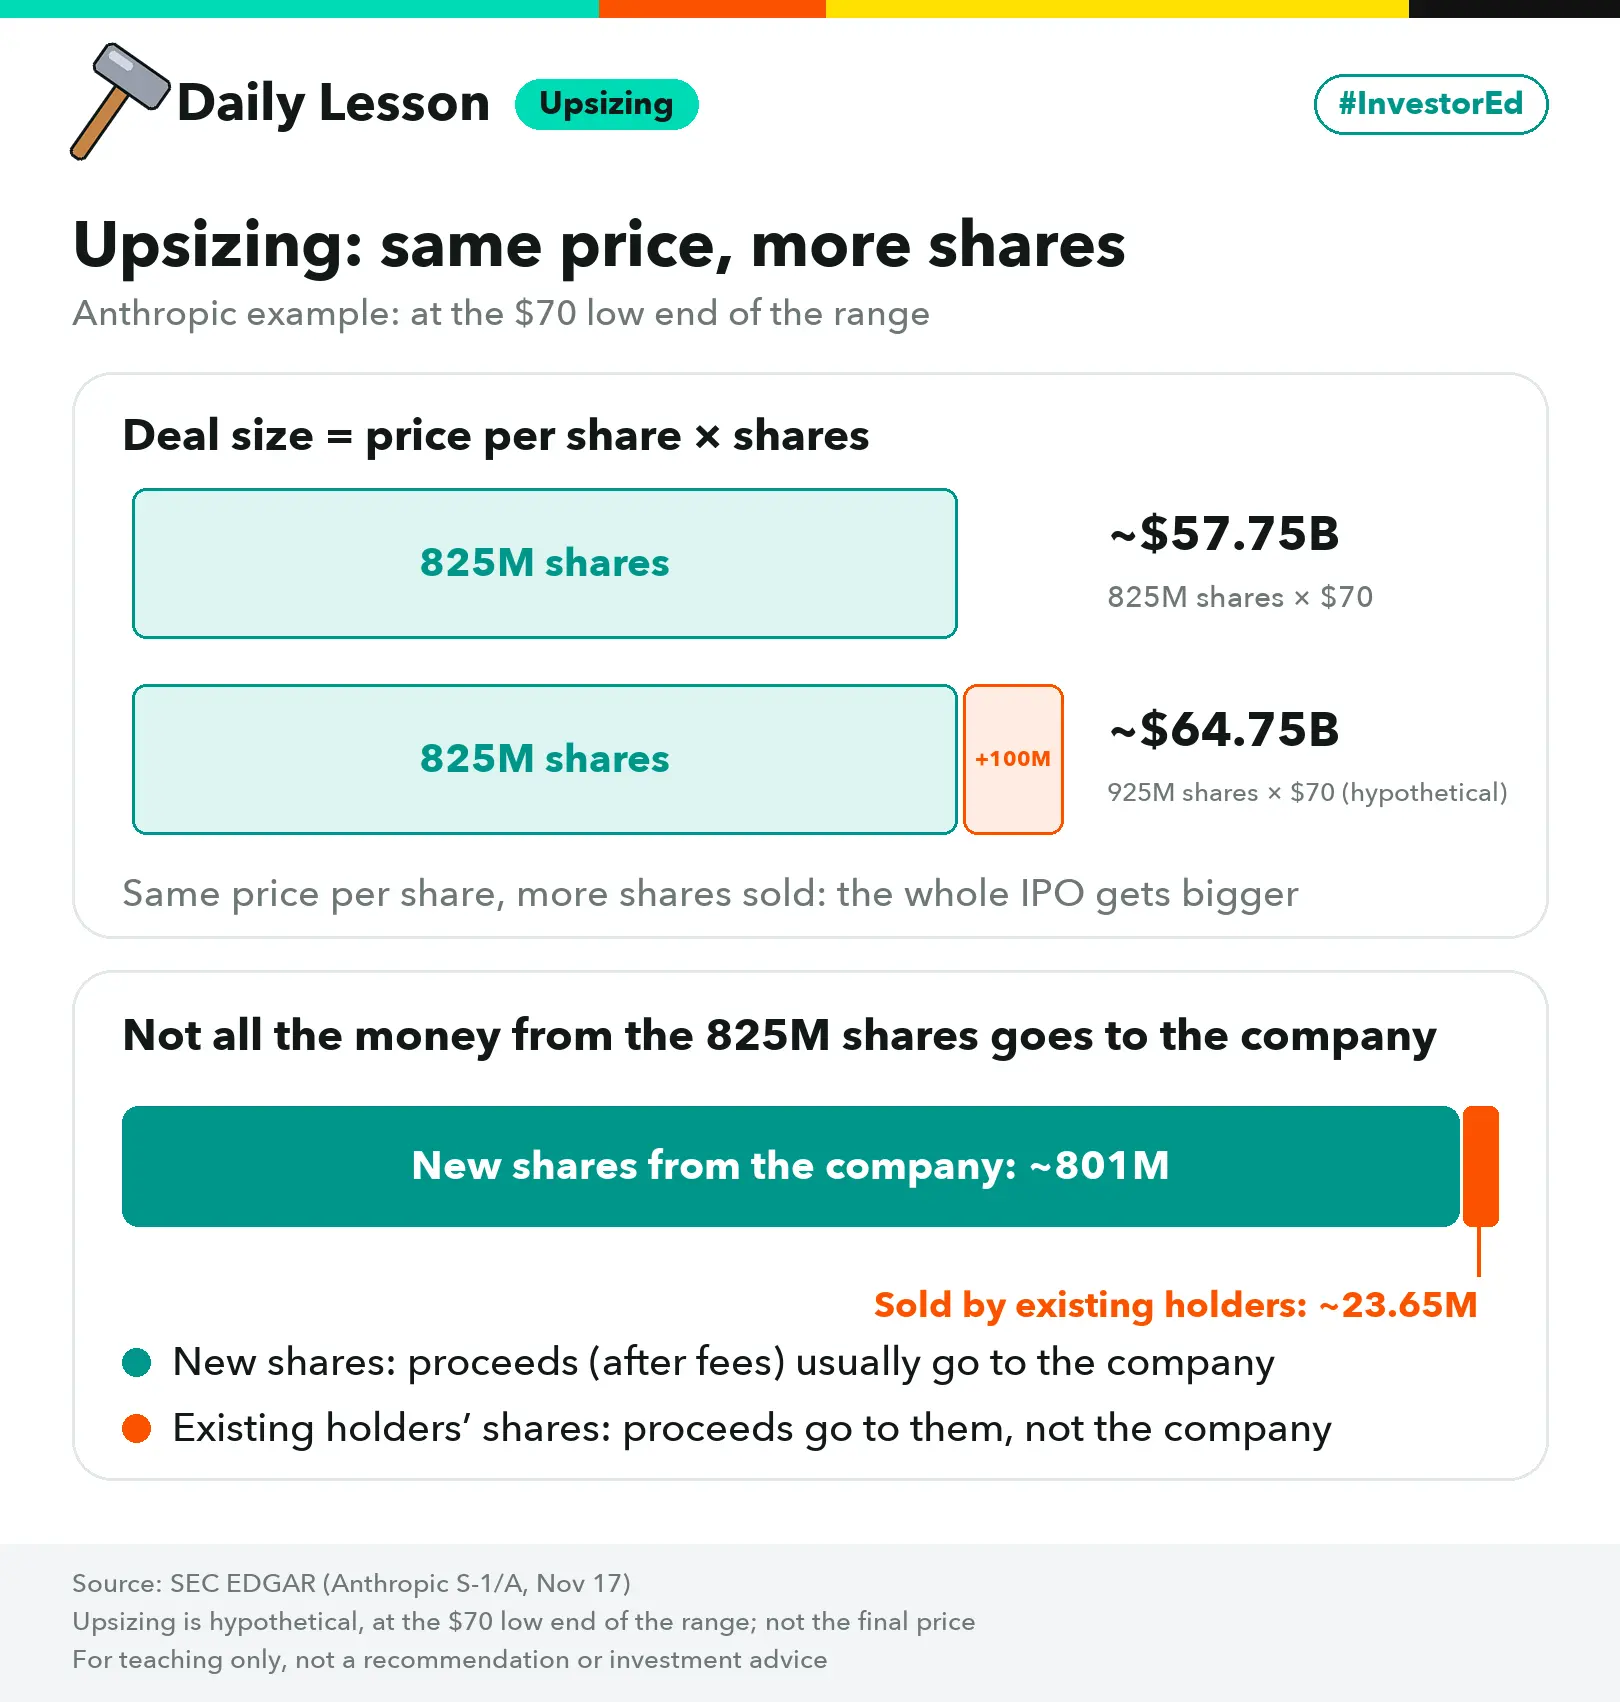
Daily Lesson Upsizing #InvestorEd Upsizing: same price, more shares Anthropic ex
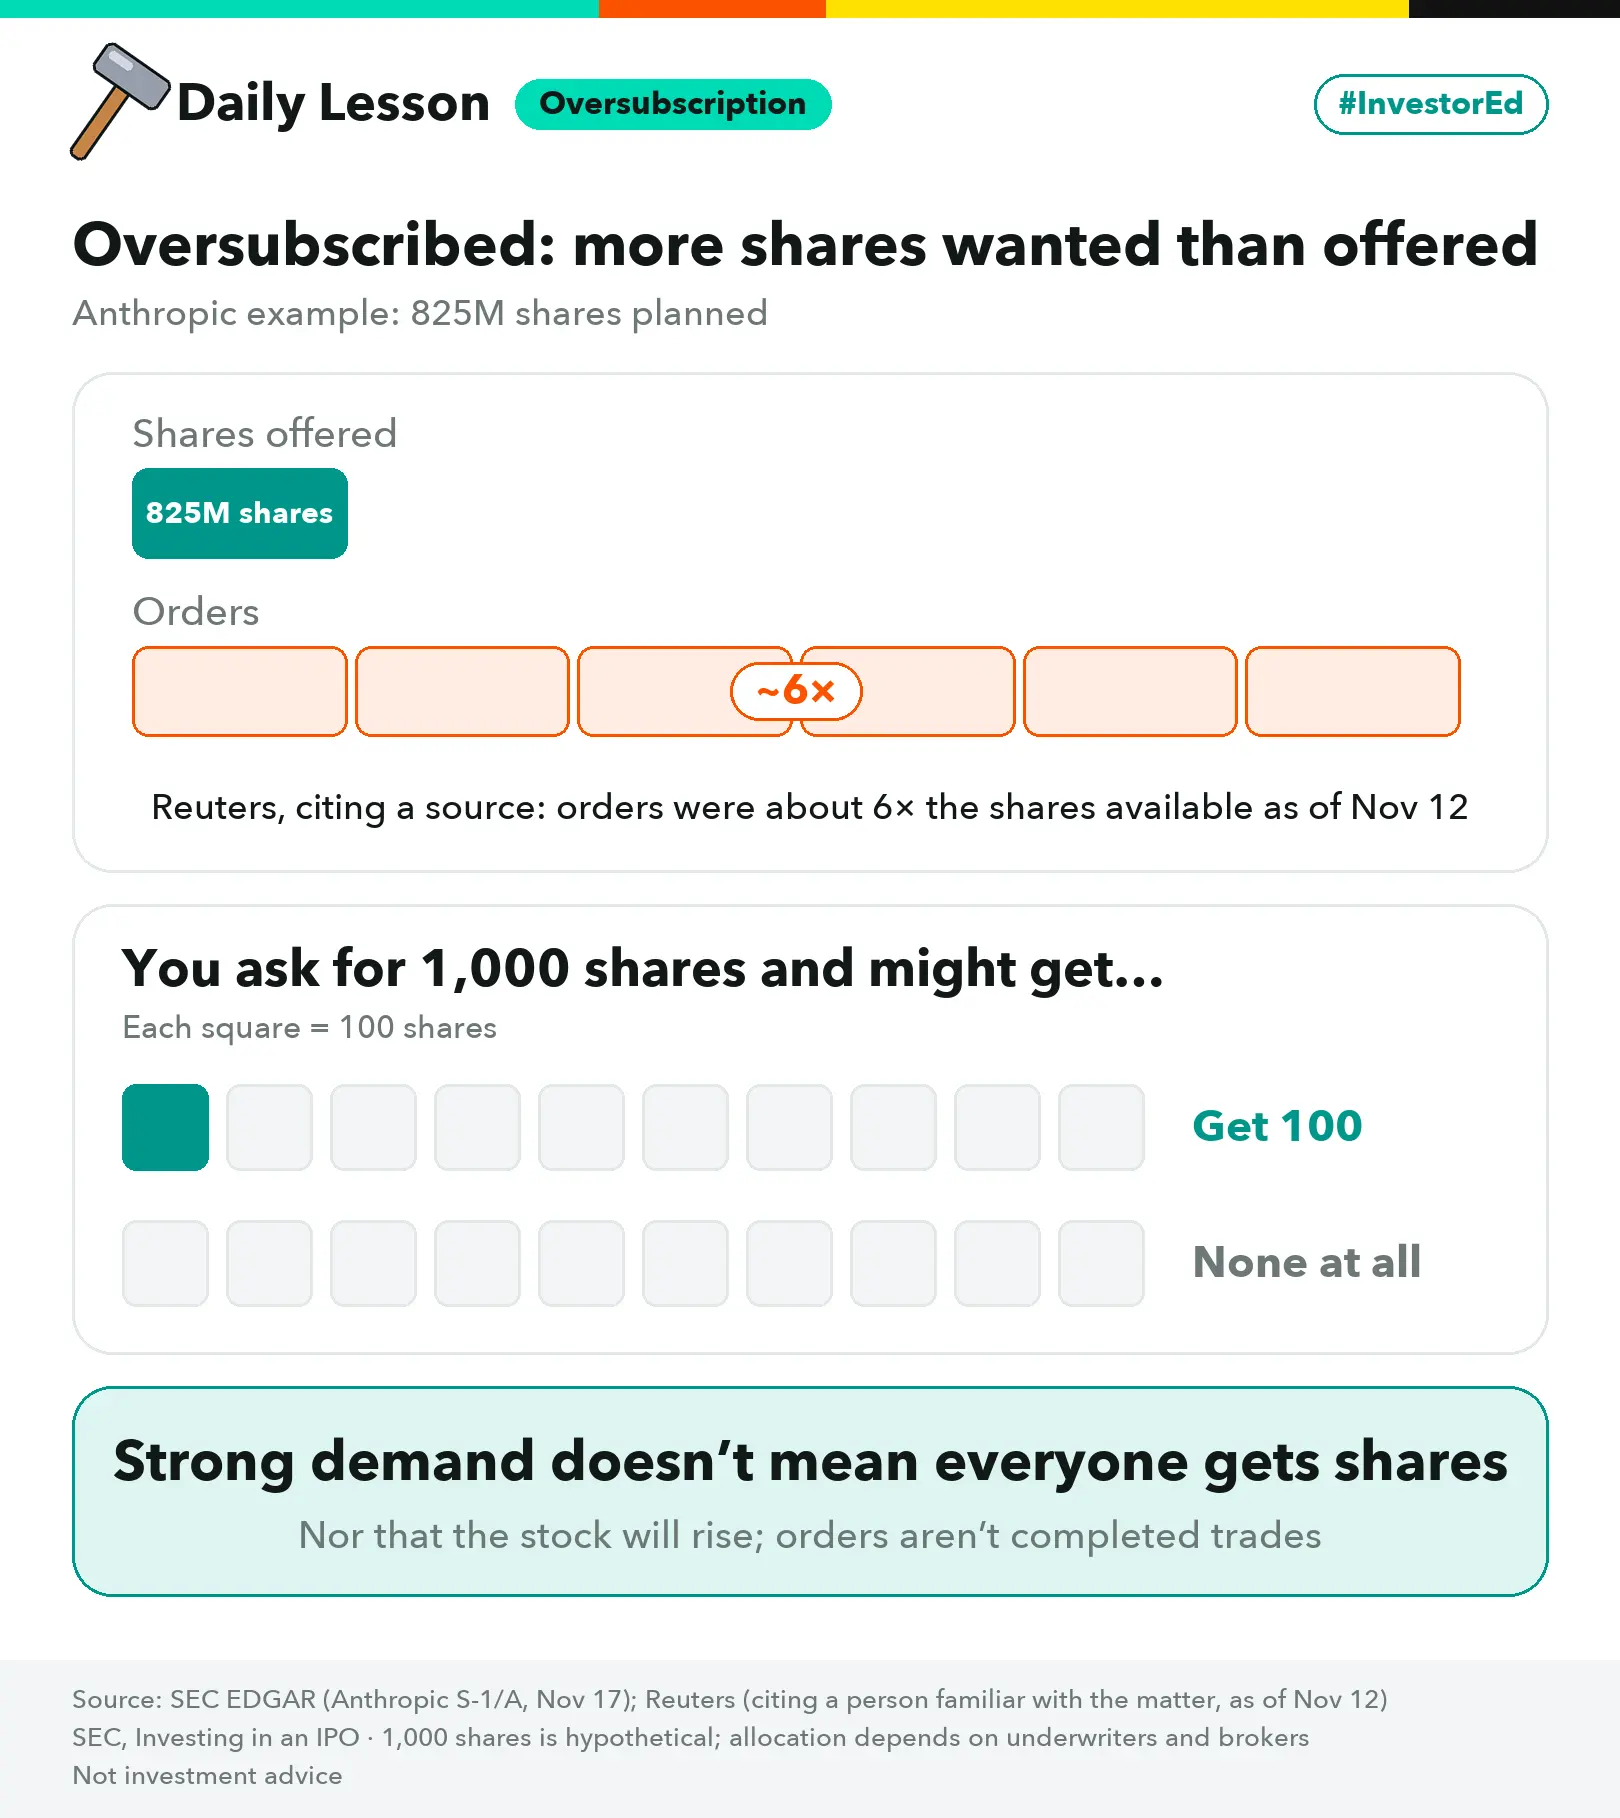
Daily Lesson Oversubscription #InvestorEd Oversubscribed: more shares wanted tha+2
新
新用户_rVtJoN1

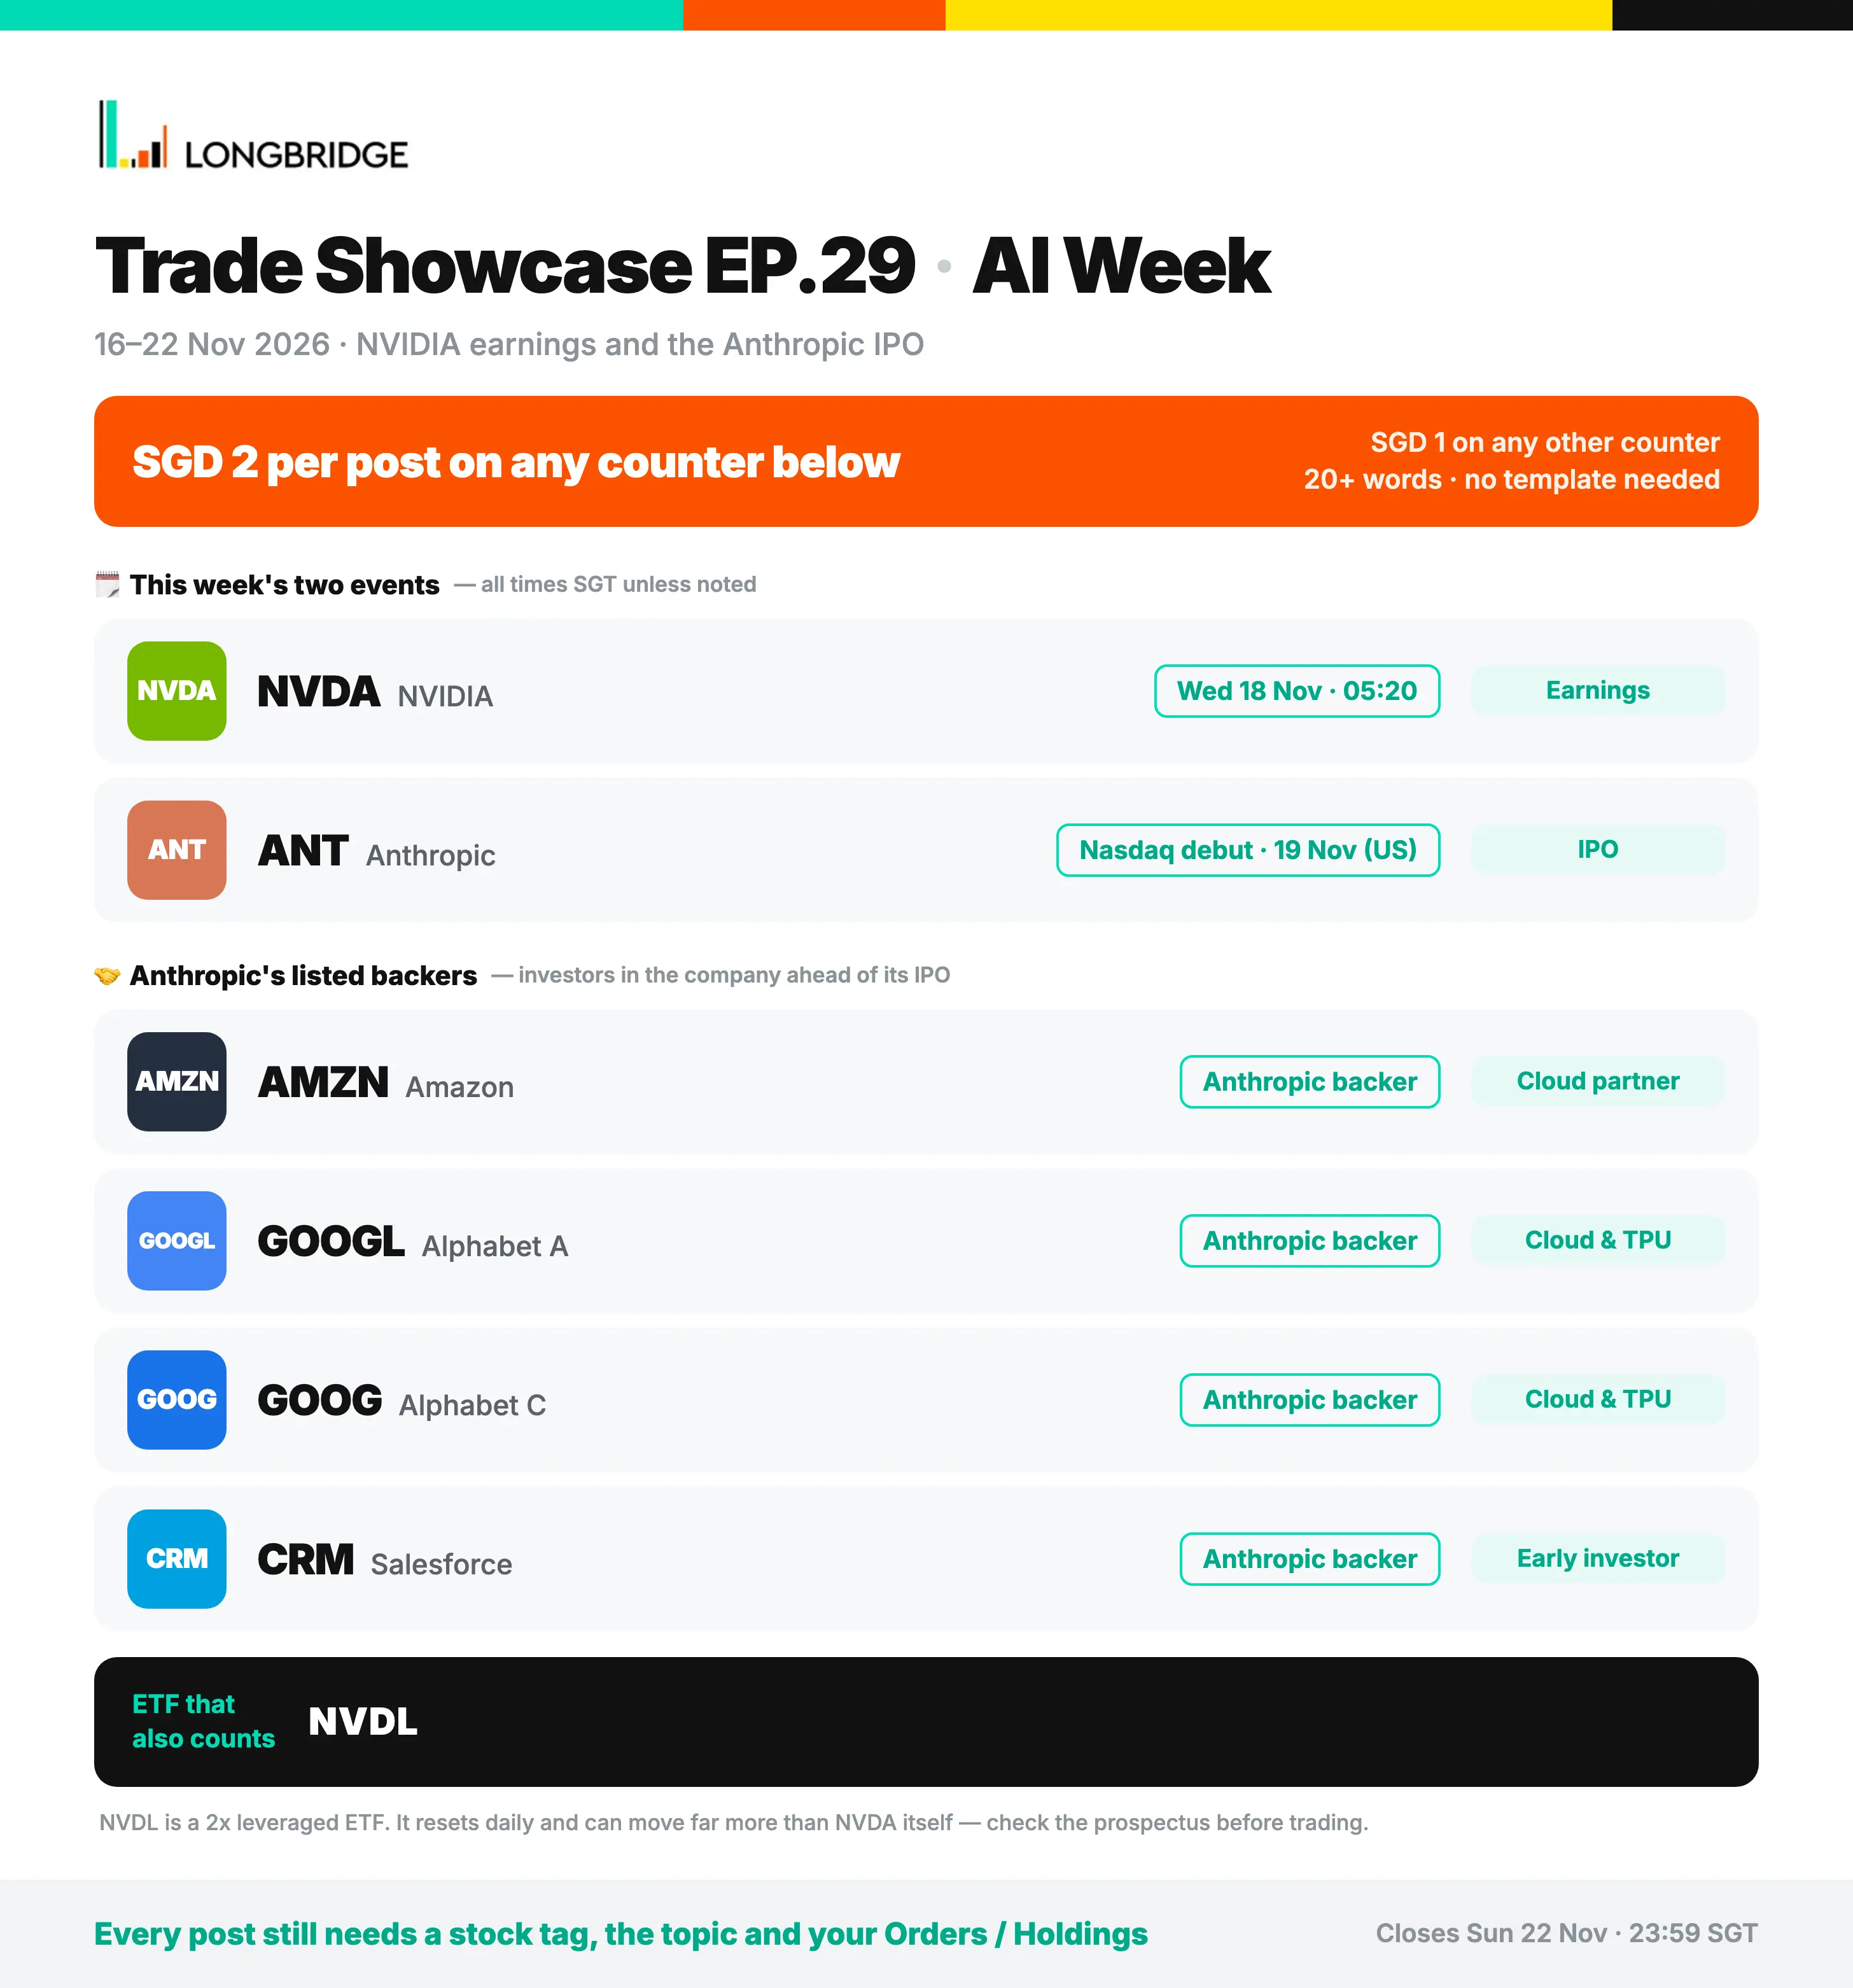
$英偉達(NVDA.US)$Anthropic(ANT.US)

背景

英偉達將於 11 月 18 日(新加坡時間)公佈財報,Anthropic 預計將於 11 月 19 日(美東時間)在納斯達克開始交易,代碼為 ANT。英偉達同意在 IPO 的同時,認購總額 260 億美元私募發行中約 100 億美元的份額——即按 74 美元的中位數計算,認購約 1.35 億股 N 類股份。黃仁勳離職後,彭博情報指出,英偉達董事會可能會重新評估該項承諾的規模或時機。

我的交易

我上週清倉了 NVDA。我不想在不確定的管理層真空期持有該股等待財報——我會閲讀財報內容,而不是基於它進行交易。本週我只關注 ANT 的首個交易日:如果配售條款如文件所述保持不變,且開盤交易有序,那就是我的入場窗口。

要點

我退出 NVDA 是為了規避治理風險,而非那 100 億美元的持股。ANT 將是下一個定價該風險的標的。

2025.04.23 ~ 2026.11.17 全部訂單
累計盈虧-46.10 (USD)0%
2025.04.232026.11.17
新
新用户_rVtJoN1

$Anthropic(ANT.US)

算力這頭的錢確實在走:11 月 16 日英偉達跌 4.12%、單日淨流出約 14.1 億美元,大中小單全是淨流出,NVDL 跌 8.30%,谷歌、亞馬遜、賽富時同步下跌。而 Anthropic 預計 11 月 19 日以 ANT 在納斯達克開始交易。資金不會消失,只會換敍事——AI 應用層裏體量夠大、流通盤又稀缺的載體不多,ANT 是少有的候選。這是假設:驗證看首日後成交量能否維持、與算力股相關性是否走低、解禁時間表。$英偉達(NVDA.US)

2025.04.22 ~ 2026.11.16 全部訂單
累計盈虧-46.10 (USD)0%
2025.04.222026.11.16
新
新用户_rVtJoN1

$Anthropic(ANT.US)$英偉達(NVDA.US)

背景:Anthropic 預計 11 月 19 日美東時間在納斯達克以 ANT 代碼開始交易,同期它的投資方 $亞馬遜(AMZN.US)、$谷歌-A(GOOGL.US)、$谷歌-C(GOOG.US) 和 $賽富時(CRM.US) 也都在本期名單裏。AI 板塊這段時間整體承壓,同一周 $英偉達(NVDA.US) 還要出財報,兩件事擠在一週。

我的操作:新股我沒搶,先記錄觀察點——發行定價與首日開盤價的差距、鎖定期安排,以及上市後它和現有算力股的相關性。

心得:IPO 當天的價格更多反映供需,而不是估值。我把它當觀察樣本,不當成必須參與的機會。

2025.04.21 ~ 2026.11.13 全部訂單
累計盈虧2.63 (USD)0%
2025.04.212026.11.13
C
Captain's Compass

精選AI 變現拆分:Alphabet 是否被錯誤拋售?以及如何看待亞馬遜 AWS 與廣告業務的對比

ETFs: $谷歌兩倍做多 ETF(GGLL.US) $谷歌一倍做空 ETF(GGLS.US) Alphabet 最新財報已發佈,該股在盤後交易中跌破 300 美元。表面上看,營收略低於預期,但……

低於 300 美元時,Alphabet 是:
單選
108 人已參與
Cloud Carries The Quarter, Almost Everything Else Misses Alphabet Q3 2026: actua
Two Speeds: Cloud Doubles, The Ad Machine Slows To Low Double Digits Alphabet Q3
Microsoft and Alphabet cash flow in the September 2026 quarter US$ billion. Capi
N
NewUser_CkrdqW

$微軟(MSFT.US)

背景:微軟公佈財報:營收 923 億美元(同比 +19%),略高於市場一致預期約 2%。營業利潤達 459 億美元(同比 +21%),超出一致預期約 5%。

營業利潤率 (OPM) 為 49.8%(同比提升 90 個基點),主要得益於成本管控。Azure 營收為 331.7 億美元(同比 +48%),高於 44%-45% 的指引區間。更重要的是,第二季度 Azure 收入增速指引為扣除匯率影響後 49%-50%,暗示增長持續加速。微軟向投資者證明,其在保持支出可控的同時仍能實現快速增長。微軟股價上漲而 Alphabet 股價下跌,顯示出投資者更加關注 AI 投入是否產生回報。這是微軟首次以絕對數值披露其 Azure 雲計算業務的收入貢獻。

我的交易:很高興看到股價上漲且 Azure 終於開始兑現價值。我仍堅持對微軟的長期投資,因此沒有大幅調整。

要點:微軟的財報證明,資本支出和現金流對投資者依然至關重要——相比之下,Alphabet 連續兩個季度出現負現金流,導致其盤後股價下跌 9%,隨着後續交易開始,跌幅可能進一步擴大。@船长的宝藏

图片 1,共 1 张
D
Dolphin Research

微軟 1Q27 火線速度:公司的業績表現依然穩健,營收和利潤大數都略好於市場預期,同時關鍵的 Azure 增速大幅拉高,達標即便是偏樂觀的買方預期,且下季將繼續加速。

口徑説明:本季起微軟按新口徑披露。原三大分部合併為兩個:Agents & Infra(A&I,原生產力與業務流程 + 智能雲)和 Devices & Consumer(D&C,原個人計算 + 領英營銷與會員業務)。Azure 中的 GitHub、Security Copilot 也被挪進 M365 商業雲,新口徑下 Azure 成為更純粹的按用量計費的雲業務。

1、整體業績:收入、利潤雙超預期

收入 923 億美元,同比 +19%,比一致預期高約 2%。經營利潤 459 億,同比 +21%,比一致預期高約 5%;經營利潤率 49.8%,同比提升 0.9pt,繼續提升背後是主要是控費的利好。

2、核心業務:Azure 大超預期,M365 商業雲如期加速。

Azure 收入 331.7 億,同比 +48%,指引 44%-45%,也高於買方 46%-48% 的心理預期,該最關鍵指示滿足了市場的高預期。更重要的是 2Q 指引增長 49%–50%(剔匯率影響),繼續加速且超買方預期。

M365 商業雲 +17%(剔匯率 18%,比指引增速高約 1pt。增長主要靠單用户收入提升:Copilot、E5/E7 升級,以及 GitHub Copilot 的用量計費。而商業席位增速放緩到 5%(上季 7%)。

3、D&C:好於指引,Windows 拖累加深:收入 154.8 億,同比 -3%,依然偏弱但好於指引上限 152 億。

4、Capex:投入力度繼續走高,但低於 500 億指引

資本開支(含融資租賃)452 億,同比 +30%,佔收入的 49%(上季 46%),投入力度繼續走高。但低於公司 “超 500 億” 的指引。自由現金流 186 億,雖同比 -27%,符合管理層將維持現金流為正的審慎態度。

6、新增訂單:同比下滑,主要是高基數和季節性

商業訂單同比 -12%(剔匯率 -11%)。公司解釋是去年同期有大額 Azure 承諾,基數高。

7、2Q 指引:收入、利潤略高於預期,Azure 繼續加速到 49%-50%

收入 960-971 億,中值同比 +18.8%,與本季增速持平,比一致預期高約 1%;其中 A&I 801-807 億(+25% yoy)

隱含經營利潤約 448-456 億,中值同比 +18%,比一致預期高約 1%;隱含經營利潤率約 46.8%,同比下降約 0.3pt。主要是投入導致毛利率下滑。$微軟(MSFT.US)

图片 1,共 1 张
D
Dolphin Research

谷歌 3Q26 火線速讀:Q3 業績令人失望,核心指標廣告增速、雲業務增速均、服務業務利潤率均不及買方預期,這在本身敍事就相對不利的谷歌來説,儘管已經連續回調(近一個月空頭資金佔上風,盤後跌到了 300 美元以下,已經接近海豚君上季度説的可以參與的分歧機會位置),但這份財報之後,資金情緒可能會繼續壓制估值。

核心要點:

1、搜索掉速,AI 侵蝕敍事開始兑現

Q3 搜索廣告增速只有 12%,環比放緩明顯。在 AI 高投入期,有着利潤和現金流削弱的預期下,當基本盤業務開始失速,對本身谷歌的邏輯是最傷的,印證 AI 侵蝕敍事。

財報前,第三方數據顯示谷歌搜索份額下降、同時 DMA 法案導致谷歌在歐盟地區的酒旅搜索量下滑,股價連續回調已經表明了資金的擔憂和預期調整,但實際表現還是更差。

與此同時,原本因為世界盃和大選,市場對 YouTube 的預期也不低,但實際是在高基數壓力下也出現了明顯放緩。YouTube 品牌廣告居多,這種時候一般與環境、社交平台的效果廣告分流有關。

2、雲繼續狂飆,但高預期已經打入

Q3 雲業務(包含 TPU 銷售)增速 103%,環比加速。但機構預期更高,下圖 BBG 一致預期(+91%)不能完全代表機構資金在近兩個月增加了 TPU 銷售收入後的預期(賣方 +105%;買方 +110%)。

Q3 積存訂單 5610 億,加上當期確認部分,簡單還原到合同額新增 777 億,與 Q2 差不多、略微高了 10 億,説明需求還是景氣的。再根據調研信息,海豚君認為這裏面的預期差很可能與 TPU 出貨節奏有關(如 v8i 明確延期一個季度)。

具體雲業務的拆分,TPU 對增長產生多少貢獻(財報表述為有顯著貢獻),以及 v8 交付延期的影響有多大,可以關注電話會。

3、利潤削弱,受 AI 投入高企 “拖累”

Q3 公司整體經營利潤率環比走弱 0.5pct,與折舊、研發費用的高增有關,分別代表的是算力基建和大模型訓練投入。分業務來看,廣告等谷歌服務利潤環比下降 1pct,雲利潤率則環比走高(注意這裏面不包含模型訓練支出),這是整個財報為數不多超預期的地方。

4、Capex 高投入下,現金流缺口繼續擴大

Q3 資本開支 514 億,同比翻倍,繼續加速,佔當期收入比重已經達到 40%,直接導致當期自由現金流負值繼續擴大到 91 億。資金對今明兩年的 Capex 預期在 2200 和 3500 億,按照明年的收支情況,全年現金流大概率仍然為負。

Q3 繼續執行年初的 850 億融資計劃,當季增發了 125 億美元的股權,還剩 276 億增發融資額度,同時三季度還發行了 287 億的無擔保票據。理論上,目前賬面現金 + 短期投資 + 剩餘融資額度能基本覆蓋近兩年的資金缺口。$谷歌-A(GOOGL.US) $谷歌-C(GOOG.US)

图片 1,共 1 张
P
Pingu

$谷歌-A(GOOGL.US)

Google (Alphabet) 2026 年第三季度財報回顧:Alphabet 營收 1276 億美元,同比增長 25%,但不及預期。每股收益 2.12 美元,低於約 3.00 美元的預測。Google 雲業務激增 103% 至 307 億美元,而鉅額 AI 投資導致自由現金流為-91 億美元。股價大幅下跌。展望:增長強勁,但支出上升帶來風險。

$特斯拉(TSLA.US)$英特爾(INTC.US)$Meta(META.US)

图片 1,共 1 张