
黄仁勋对内存需求的乐观展望为美光在财报发布前提供了强劲支撑,但随着油价飙升、美联储即将做出决策以及大型科技公司财报的公布,我在加仓前仍保持谨慎。
C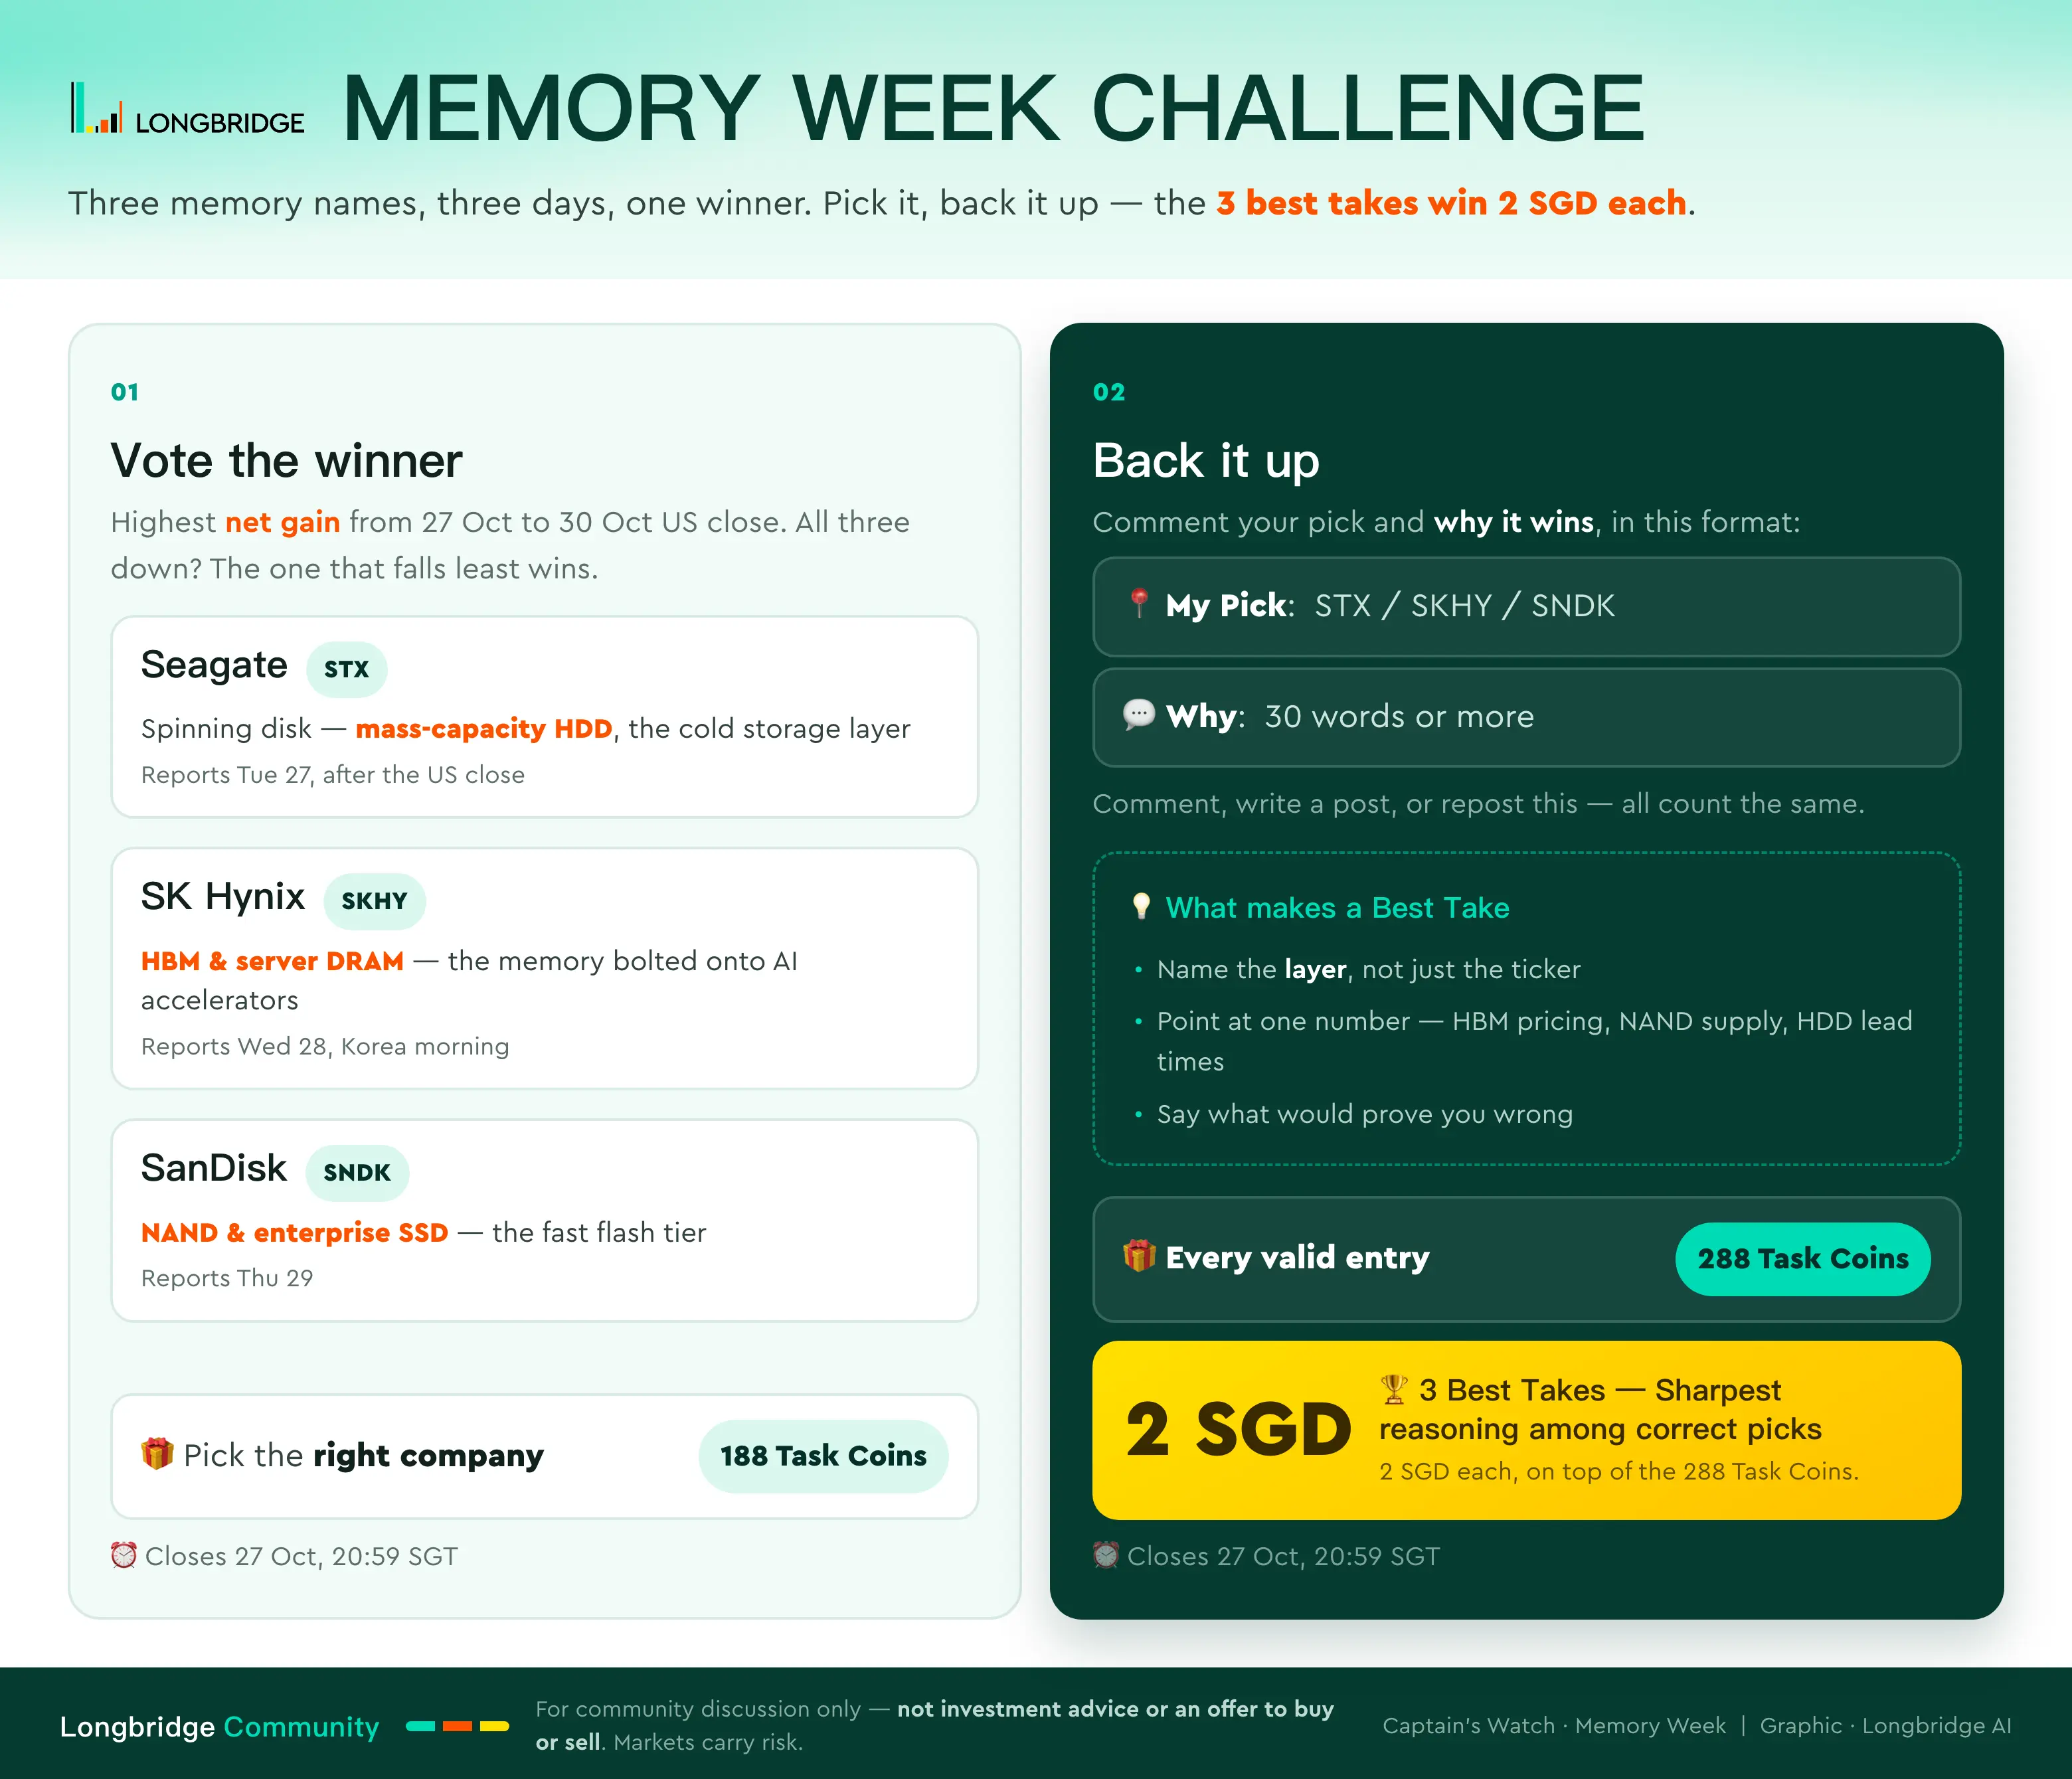
💾 内存收益挑战 — 选出赢家,赢取现金奖励!
三大存储巨头三天内接连发布财报——希捷周二、SK 海力士周三、西部数据周四——它们分别处于存储产业链的不同层级。选出本周净利润增长最高的一家,重仓买入,前三位最佳分析者各赢 2 新元。
这三只本周哪只净收益最高?
单选
7 人已参与2 天后结束

三大存储巨头三天内接连发布财报——希捷周二、SK 海力士周三、西部数据周四——它们分别处于存储产业链的不同层级。选出本周净利润增长最高的一家,重仓买入,前三位最佳分析者各赢 2 新元。
黄仁勋对内存需求的乐观展望为美光在财报发布前提供了强劲支撑,但随着油价飙升、美联储即将做出决策以及大型科技公司财报的公布,我在加仓前仍保持谨慎。
随着黄仁勋淡化内存过剩的担忧,美光科技周五反弹,美联储和大型科技公司财报在即。国内方面,房地产信托投资基金(REITs)维持涨势。让我们深入探讨👇💬 内存制造商本周将公布财报。是否...
随着黄仁勋淡化内存过剩的担忧,美光科技周五反弹,美联储和大型科技公司财报在即。国内方面,房地产信托投资基金(REITs)维持涨势。让我们深入探讨👇💬 内存制造商本周将公布财报。是否...
$博通(AVGO.US)
第 5 季 第 25 集
背景:最近引起我注意的是博通参与建设新加坡先进半导体基板工厂。虽然投资者往往关注定制 AI 加速器和网络芯片,但生产这些日益复杂的设备需要专门的封装材料。博通正采取措施直接解决这一瓶颈。
我的交易逻辑:这为我关于博通的论点增添了有趣的维度。通过与 TOPPAN 的合作,该公司正在加强获取其下一代 AI 和网络产品所需的高级基板。对我来说,这不仅仅是扩大产能,更是减少供应链的脆弱性,否则这些脆弱性可能会限制增长,即使客户需求依然非常强劲。
启示:如果你无法制造足够的芯片,那么拥有最好的芯片设计也毫无意义。在产能日益受限的 AI 行业中,确保交付能力可能变得与确保客户订单本身同样重要。有时竞争优势是在成品进入市场之前很久就建立起来的。
@Captain's Treasure
$费城交易所 半导体 ETF - iShares(SOXX.US)
背景:SOXX 追踪主要半导体公司,受益于 AI 芯片需求及数据中心支出。但在大幅上涨后,获利了结和估值担忧可能引发急剧回调。
我的交易:以平均成本 489 美元买入。
要点:长期依然看涨,因为 AI 需求仍是关键增长动力。当前价格约为 478 美元,略低于我的成本。我将长期持有,避免恐慌性抛售。若加仓,仅分批少量进行——半导体股波动性极大。
$美光两倍做多 ETF(MUU.US) $美光科技(MU.US) 我的 MUU 仓位进一步恶化,账面亏损从约 -18% 扩大至 -27%。近期 AI 板块的回撤给……带来了巨大压力
$闪迪(SNDK.US)
第 25 集的第 4 帖
背景:最近引起我注意的是闪迪与 Meta 的新合作。虽然我的投资论点主要集中在 AI 基础设施和企业存储上,但这一发展突显了另一个机会。随着计算向沉浸式体验、空间应用和日益复杂的设备演进,对快速、可靠存储的需求可能会远远超出传统的 PC 和数据中心。
我的交易观点:我认为这是闪迪长期增长故事的另一个有趣维度。其在 Meta 即将推出的 VR 眼镜存储配件生态系统中的独家地位,展示了其技术如何融入新兴的计算平台。直接的营收机会可能有限,但我更感兴趣的是,随着新设备类别的普及,类似的合作能否创造额外的增长机会。
启示:技术革命不仅创造了更多算力的需求,还创造了数据需要存放的全新场所。对于闪迪来说,机会可能不仅仅是向现有市场提供更多存储——而是成为尚未实现大规模普及的下一代设备的一部分。
@Captain's Treasure
西部数据大涨 55%,而拉姆科技双双下跌 6% 和 12%,这属于仓位调整而非逻辑转变——市场在特斯拉、Meta 的 AI 电话会议以及 SpaceX 与特斯拉合并传闻后已消化相关预期,目前正等待美光、闪迪、SK 海力士的指引。美国方面表现强劲。国内银行小幅回调而 REITs 反弹则构成利好——在 CPI 和 PPI 数据超预期以及两家银行调整利率预测后,REITs 的反弹证实了 5.35% 的 10 年期收益率见顶,新加坡金管局的意外按兵不动也得到验证,STI 板块轮动健康。
西部数据营收增长 55% 并提高股息,随后下跌 6%。拉姆研究超出预期但跌幅同样剧烈。在国内,银行股下滑而 REITs 反弹。让我们深入探讨👇💬 芯片股正在抛售……
今天股市发生了很多事情。
以下是完整回顾:1. 纳斯达克 $QQQ 今日下跌 2.60%,创下 6 月 5 日以来最差表现,而纳斯达克 100 指数下跌 2.90%,抹去了近 1.2 万亿美元的市值。抛售潮由对 AI 支出和盈利能力的担忧所推动,Meta $Meta(META.US) 尽管营收超出预期,但股价仍下跌 7%,因为投资者对其巨额 AI 投资和负自由现金流表示质疑。半导体板块受创最重,费城半导体指数下跌 6.7%,AMD $AMD(AMD.US) (-8%)、美光科技 $美光科技(MU.US) (-6%) 和英伟达 $英伟达(NVDA.US) (-4%) 领跌。AI 和芯片股占据了纳斯达克 100 指数损失的约 90%。然而,更广泛的市场参与保持积极,道琼斯工业平均指数和罗素 2000 指数均上涨。与此同时,布伦特原油在中东紧张局势下飙升 4%,向 113 美元迈进。尽管出现下跌,纳斯达克今年至今(YTD)仍上涨 11.9%,距离 10 月 6 日的历史高点低 5.8%。2. 英伟达 $英伟达(NVDA.US) CEO 黄仁勋反驳了关于新云融资的担忧,他认为对 AI 计算基础设施的需求仍然 “极高”,强劲的客户最终将帮助公司获得扩大规模所需的资金。黄仁勋强调,“你无法解决需求缺失的问题”,但当需求高涨时,融资挑战是可以解决的。他指出,新云提供商已经拥有优质的客户群和巨大的需求,其主要挑战是获得营运资金以资助额外的计算能力。黄仁勋表示有信心融资解决方案会出现,强化了他的观点:该行业最大的挑战不是寻找客户,而是获得满足加速的 AI 需求所需的资本和基础设施。3. Bloom Energy $Bloom Energy(BE.US) 在 2026 年第三季度财报中大幅超预期,营收同比增长 138% 至 12.4 亿美元,远高于 10.5 亿美元的预期,调整后每股收益为 0.94 美元,也超过了 0.68 美元的预期。调整后营业利润达到 2.857 亿美元,超过 2.14 亿美元的预期,调整后毛利率扩大了 412 个基点至 34.5%,反映出盈利能力的显著改善。该公司还将 2026 财年营收指引上调至 44 亿-46 亿美元,高于 41 亿美元的共识,并将调整后每股收益预期提高至 3.10-3.40 美元,此前预期为 2.73 美元。尽管业绩强劲,但该季度运营现金流为负 2710 万美元。4. 据报道,OpenAI 正接近以 1.25 万亿美元的估值完成 300 亿美元的融资轮次,阿联酋投资者和 Coatue Management 领衔此次融资,据 CNBC 报道。此轮融资被定位为潜在 2027 年 IPO 前的过渡,OpenAI 目标在下周末前获得投资者签字,尽管最终融资金额仍有变数。此外,OpenAI 正在谈判一项额外协议,以确保来自阿联酋的 AI 计算能力,凸显了随着其前沿 AI 模型的扩展和商业运营的扩张,公司对大规模基础设施投资的持续需求。如果按提议的估值完成,这笔融资将进一步巩固 OpenAI 作为全球最有价值的私营科技公司之一的地位。5. 据报道,SK 海力士已取消美国子公司 Solidigm 的 IPO 计划,并暂停了相关的 IPO 前投资轮次,原因是监管担忧和股东反对,据彭博社报道。韩国监管机构认为,单独上市该公司的闪存业务可能构成 “重复上市”,可能会稀释现有 SK 海力士股东的经济利益。此前拟定的 IPO 由高盛 $高盛(GS.US) 和摩根士丹利 $摩根士丹利(MS.US) 担任主承销商,目标时间为 2027 年。这一决定代表了韩国加强少数股东保护、解决长期存在的 “韩国折价” 问题的重要进展,监管机构越来越审视那些可能使现有公众股东处于不利地位的公司结构。6. 今日按交易合约数排名的十大最活跃期权分别是:$英伟达(NVDA.US) 350 万份合约,$特斯拉(TSLA.US) 260 万份合约,$SpaceX(SPCX.US) 170 万份合约,$苹果(AAPL.US) 140 万份合约,$美光科技(MU.US) 120 万份合约,$Meta(META.US) 120 万份合约,$英特尔(INTC.US) 120 万份合约,$亚马逊(AMZN.US) 100 万份合约,$奈飞(NFLX.US) 96.7 万份合约,以及 $Coreweave(CRWV.US) 94.1 万份合约。7. 据报道,SpaceX $SpaceX(SPCX.US) 正寻求进入美国至少 8 万个基站站点,以加速将 Starlink 转变为全国第四大无线运营商的计划,据彭博社报道。该公司正在与主要的塔台运营商(包括 Crown Castle $冠城国际(CCI.US))进行谈判,潜在协议价值可能达数十亿美元。此举紧随 SpaceX 近期达成的全国低频段频谱收购协议以及 FCC 批准 1.5 万颗直连设备卫星星座之后,为 Starlink 结合卫星连接与地面蜂窝基础设施奠定了基础。如果成功,这次扩张将使 SpaceX 能够更直接地与 AT&T $美国电话电报(T.US)、Verizon $威瑞森(VZ.US) 和 T-Mobile $美国电话电报(T.US)MUS 竞争,可能重塑美国无线市场。8. 中国继续大量囤积黄金,高盛估计通过伦敦场外市场购买的黄金在 8 月份达到 25 吨,比中国央行官方报告的 20 吨高出约 25%。该行估计中国在 7 月份购买了 35 吨,6 月份 40 吨,5 月份 48 吨,在这四个月期间,估计的场外购买量比官方报告的中国央行购买量高出 83 吨,即 128%。与此同时,估计全球央行在 8 月份购买了 79 吨黄金,比 2022 年之前的月平均水平 17 吨高出约 365%。这些数字突显了在持续的几何政治不确定性、储备多元化以及央行努力减少对传统储备资产依赖的背景下,对黄金异常强劲的需求,尽管估计的场外购买量并不一定全是央行的收购。9. 英伟达 $英伟达(NVDA.US) CEO 黄仁勋告诉 CNBC,他认为到 2029 年内存供应过剩的可能性不大,这表明他对 AI 基础设施扩展带来的 DRAM、HBM 和其他先进内存技术的长期需求持续充满信心。黄仁勋强调,“内存真正棒的一点是,你永远可以多用一些”,突出了日益复杂的 AI 模型、更大的上下文窗口和更具挑战性的推理工作负载如何不断推高内存需求。 10. 据报道,SpaceX $SpaceX(SPCX.US) 正在敲定一笔 400 亿美元的债务融资方案,其借款成本远高于此前的融资,据 Semafor 报道。该交易由阿波罗和高盛牵头,预计将包含一个评级较低的层级,利率约为 8.3%,而由 AI 芯片担保的更安全部分定价可能在 7.75% 左右。即使是芯片担保的债务,预计收益率也将比 SpaceX 现有的债券高出 100 多个基点,凸显了为大规模 AI 基础设施融资的成本上升。该交易预计将于下周完成,凸显了 SpaceX 激进扩张 AI 计算和数据中心所带来的日益增长的财务负担。11. Nebius $Nebius(NBIS.US) 从花旗银行获得了 35 亿美元的优先担保信贷额度,用于为其加速的全球 AI 数据中心扩张和 GPU 采购提供资金。该额度期限为 364 天,借款成本从 SOFR + 2.75% 起,最高可能增至 SOFR + 3.50%,为 Nebius 在扩展基础设施方面提供了额外的资金渠道。该公司还强调了与投资级客户的超过 400 亿美元的长期合同,这可以在 2027 年及以后扩展 AI 计算能力时支持进一步的资产支持融资。该协议凸显了新云提供商如何利用签约的 AI 需求,为数十亿美元的下一代数据中心和 GPU 基础设施融资。12. 由于科技和 AI 相关股票的抛售加剧,美国 10 年期国债收益率首次跌破 5.00%,这是自 9 月 23 日以来的首次。收益率的下降表明投资者正在将资金转向相对安全的美国国债,随着风险偏好减弱,推高了国债价格。这一举动凸显了债券市场和股票市场之间日益扩大的分歧,收益率下降反映了对防御性资产的需求,尽管对 AI 估值、资本支出和更广泛市场波动的担忧继续给科技股带来压力。华尔街是地球上最伟大的表演。来源:amit
今日(2026 年 10 月 22 日)美股市场整体呈现明显的分化与避险情绪,资金由科技成长股转向避险资产与传统周期板块。
科技股资本开支担忧引发资金撤离
隔夜多家科技巨头财报不及预期或指引谨慎:
Meta 资本支出增加导致自由现金流由正转负,引发市场对 AI 投资回报率(ROI)的担忧。
Lam Research(拉姆研究)及 IBM 对 AI 需求或资本费用的表态不及预期,致使半导体与科技板块(XLK)开盘后承压回调。
特斯拉(Tesla)受汽车业务收入小幅下滑拖累,股价跌破关键均线。
避险与防御性资金抬头
受地缘政治风险传闻(中东局势)以及美债收益率高位震荡影响,资金避险情绪上升:
能源板块(XLE)受原油价格(Brent 突破 112 美元/桶)拉升提振,成为资金流入的主要方向。
美债与黄金 吸引部分避险资金流入,10 年期美债收益率在 5.08% 附近获得短期买盘支撑。
长线布局暂时不考虑还没有到机会,断线抄底已经入场做好及时止盈止损操作$甲骨文(ORCL.US)英伟达
$半导体 3 倍做多 - Direxion(SOXL.US)$特斯拉(TSLA.US)$美光科技(MU.US)$闪迪(SNDK.US)$英伟达(NVDA.US)
📊 22 October 2026 — Today’s Market Watch
🇺🇸 1️⃣ US Earnings: P&G, Blackstone and Comcast
Investors will be watching results from Procter & Gamble, Blackstone and Comcast for clues about consumer spending, private-market investment activity and the health of the US media and broadband businesses. Strong earnings and optimistic guidance could support their shares, while weaker outlooks may trigger selling even if reported profits beat expectations.
🇹🇼 2️⃣ Micron: Taiwan Labour Dispute
Micron faces a 24-hour strike by its Taoyuan union over employee bonuses and profit-sharing, despite reaching a separate agreement with its Taichung union. The key concern is whether industrial action disrupts DRAM and high-bandwidth memory (HBM) production used in AI server.@Captain's Watch
Tesla 和 Meta 在同一天发布财报,对 AI 支出给出了截然相反的预测。一家削减预算,另一家则增加预算。在国内,银行股在周三上涨后有所回落。让我们深入探讨 👇💬 Tesla cu...
背景
美光科技(MU)正乘着前所未有的 AI 驱动存储超级周期的东风。该公司最近公布了 2026 财年全年业绩,收入同比激增 256% 至 1331.9 亿美元,净利润飙升 895% 至 849.7 亿美元。这一结构性繁荣由行业供应紧张以及针对英伟达 Vera Rubin 等下一代 AI GPU 的高带宽内存(HBM3e/HBM4)的大规模需求所推动。
尽管基本面创下纪录且 2027 财年 Q1 营收指引强劲(615 亿美元),但股价经历了剧烈波动。在 2026 年 6 月创下 1255 美元的历史新高后,MU 股价回调了约 30%,至 878-906 美元区间。这种回调受到宏观逆风(粘性通胀数据)以及中国竞争对手长鑫存储(CXMT)在更密集 DRAM 设计上取得快速进展的报道所带来的竞争焦虑的推动。然而,这种恐慌忽视了美光的巨大周期性缓冲:美光 2027 财年的产能中超过 75% 已锁定在与预设价格底线的保量合同中。由于盈利大幅增长,估值显著压缩,使得美光交易市盈率仅为约 5.3 倍,极其便宜。
我的交易
• 策略:采用多批次方法建立多头股票头寸,利用近期的技术超卖区域。
• 第一批(立即入场):在 890 美元附近买入 50% 仓位,接近当前的结构性支撑位。
• 第二批(限价单):如果价格在 775 至 800 美元的关键技术重叠区进行测试,则买入剩余的 50% 仓位。
要点
恐惧压倒基本面:市场过早地定价了中国竞争导致的结构性下行风险,而实际上直到 2028 或 2029 年,这种竞争才真正威胁到服务器级别的合格分配。
与此同时,费城半导体指数反弹 1.6%,结束了连续八个交易日的下跌,此前累计跌幅达 15.7%,其中闪迪(Sandisk)和西部数据(Western Digital)领涨。这波由存储芯片驱动的复苏可能反映了投资者逢低买入以及对 AI 相关存储需求兴趣的重燃,但仅一个交易日尚不足以确立持续的逆转趋势。投资者可能会密切关注国债收益率、美联储政策预期以及半导体公司的盈利指引,以评估此次反弹能否从存储股扩展至更广泛的板块。
定义上周走势的芯片股抛售在周一结束,但亚洲市场并不买账。在国内,STI 指数正在下滑。让我们深入探讨👇💬 华尔街称抛售已经结束,亚洲市场则不这么认为。你认为哪一方是...
定义上周走势的芯片股抛售在周一结束,但亚洲市场并不买账。在国内,STI 指数正在下滑。让我们深入探讨👇💬 华尔街称抛售已经结束,亚洲市场则不这么认为。你认为哪一方是...
财报前 AI 反弹
市场动态标普 500 指数收于 7,690.73 点(+0.41%),纳斯达克综合指数收于 26,430.89 点(+1.11%),道琼斯指数收于 51,966.03 点(−0.07%),罗素 2000 指数收于 2,728.30 点(+0.25%)。科技股和 AI 相关个股在上周大幅抛售(纳斯达克当周下跌 4.5%)后推动市场反弹。费城半导体指数上涨,终结了连续八天的跌势。市场广度分化——大多数非科技股表现落后——投资者在密集的财报季前夕选择性重新买入芯片和 AI 基础设施。10 年期美债收益率稳定在 5.14% 附近。原油因美国豁免部分对俄制裁及关税的报道而回落(尽管霍尔木兹海峡局势持续紧张),但价格水平依然高企。当日焦点:财报前选择性逢低买入 AI周末基本面并未发生逆转,但在上周的利率和融资压力(尤其是围绕新型云债务的压力)之后,情绪已变得极度悲观。逢低买家在芯片、存储和 AI 基础设施方面入场。真正的考验是本周 AI 支出者和赋能者的财报:SpaceX(周二)、Meta 和特斯拉(周三)、Netflix 等。若能稳健交付增长并展现资本开支纪律,反弹有望延续;若不及预期,则在收益率高企的背景下,关于估值和资产负债表质量的争论将重开。关键催化剂与异动股- $亚马逊(AMZN.US) : 摩根士丹利将其列为首选股,并将目标价从 335 美元上调至 350 美元(超配)。该机构将 AWS 2027 年和 2028 年的增长预测分别上调至 47% 和 42%(此前为 41%/37%),理由是预计英伟达 GPU 部署量约为 200 万颗,加上更高的增量利润率支持 2028 年每股收益约 16.50 美元。其他催化剂包括 Bedrock 的可预见性、代理式购物和机器人技术。股价上涨约 5%,至 260 多美元中段(自 8 月底以来最高收盘价)。财报将于 10 月 29 日发布。- $英特尔(INTC.US) : 摩根大通将其评级从减持上调至中性(结束了自 2022 年底以来的看空观点),目标价维持 85 美元不变。该机构指出,在 CEO Lip-Bu Tan 领导下执行力度改善(良率、先进封装、核心 PC/数据中心竞争力),以及受 CPU 密集型代理式 AI 工作负载的支持。该股已从 6 月高点回调约 36%,风险回报比趋于平衡;摩根大通 2028 年每股收益估计高于共识约 15%。股价上涨约 3%,进入 90 美元出头区间。股东损失和仍微不足道的代工业务仍是未决问题。- $Coreweave(CRWV.US): 高盛将其评级从中性上调至买入,同时将目标价从 139 美元下调至 106 美元(但仍暗示从周五收盘价有大幅上行空间)。该机构认为融资担忧被夸大——资产支持债务可控,DDTLs 仍然可用,且约 1040 亿美元的积压订单提供了可见性。该股在早盘反弹后基本持平,收于 61 美元附近;上周随着其债务负担导致债券收益率飙升至 15% 附近,该股下跌约 25%。同行$Nebius(NBIS.US) 和$IREN(IREN.US) 也出现复苏。目前的争论在于信用利差是否会稳定,还是较高的资本成本会永久压缩无杠杆 IRR/WACC 利差。- 存储/存储复杂板块:$闪迪(SNDK.US)、$西部数据(WDC.US)、$美光科技(MU.US) 及相关个股录得强劲涨幅(多个个股涨幅在中高位个位数),因为上周的情绪损害得到逆转。这一走势主要是 AI 硬件趋势的反弹,而非新鲜的基本面数据。- $Cleveland Cliffs(CLF.US): 报告三年来最强季度——调整后每股收益 0.28 美元(超预期),营收 56.1 亿美元,调整后 EBITDA 6.12 亿美元(远高于此前指引)。指引 Q4 调整后 EBITDA 约 7.15 亿美元,基于更高的定价。股价飙升 16% 以上。关税和定价背景依然有利。- $Silence Therapeutics(SLN.US): 上涨 125%,因为默克 KGaA 同意以每股 ADS 20 美元的价格收购该公司(较周五收盘价溢价约 130%;股权价值约 13 亿美元/企业价值约 11 亿美元)。增加了一个 III 期-ready siRNA 资产(divesiran 用于真性红细胞增多症)。预计 2027 年第一季度完成;剩余价差反映了时间和完成风险。分析师迅速将目标调整为持有/中性。宏观与交叉动态欧洲因法国政治动荡和周末抗议而表现不佳。原油仍处于历史高位,但因俄罗斯豁免头条新闻而回落。长期高收益率继续给对利率敏感的板块(房地产、住房)带来压力,而 AI 趋势可以通过增长乐观情绪来吸收这些压力。周一也是 1987 年黑色星期一的 39 周年纪念日——更多是日历备注而非市场信号。接下来什么重要财报日历是明确的催化剂:来自$Meta(META.US)、$特斯拉(TSLA.US)、$奈飞(NFLX.US)、$SpaceX(SPCX.US) 和更广泛的 Mag7 组合的关于 AI 支出、利润率融资的指导和评论,将决定今天的反弹是否稳固。对于存储,关注价格和分配紧张状况是否持续。对于新型云,信用利差和以可接受的利差再融资的能力仍然是关键因素。高收益率使得纯倍数扩张的门槛很高。金融推特 / 叙事脉搏主导的趋势叙事是 “超卖反弹进入财报”。高盛和摩根大通对$Coreweave(CRWV.US) 和$英特尔(INTC.US) 的辩护被广泛传播。AI 基础设施的选择性逢低买入是故事,而不是广泛的看涨机制。关于新型云债务可持续性与积压订单耐久性的叙事继续在实时交易中演变。非投资建议/自行研究。这是基于公开信息的独立市场评论,仅供信息参考,不构成投资建议、推荐或购买或出售任何证券的要约。市场、事实和情况变化迅速。黑星期一” 39 年后,华尔街迎来反弹而非崩盘
1987 年 10 月 19 日,道琼斯指数单日暴跌 22.6%,这仍是美国股市历史上最糟糕的一天。
本周一,在上周 AI 板块抛售潮之后,周末的讨论充满了崩盘的言论。但在开盘前,据路透社报道,纳斯达克 100 期货上涨约 1.2%,标普 500 期货上涨约 0.5%。
上周行情极为惨烈。纳斯达克指数下跌 4.5%,标普 500 指数下跌 1.95%,这是两者自 6 月底以来表现最差的一周。费城半导体指数连续 8 个交易日下跌,创下自 2008 年 10 月以来的最长连跌纪录,周五收于 11,137 点,跌幅为 3.8%,自 10 月 6 日以来累计下跌 16%。
$Coreweave(CRWV.US)(Crown Holdings)上周因债务担忧暴跌逾 25%,但在盘前交易中反弹约 6.6%。$博通(AVGO.US)(博通)和$美光科技(MU.US)(美光)均上涨逾 3%,$英伟达(NVDA.US)(英伟达)和$亚马逊(AMZN.US)(亚马逊)上涨逾 2%。
油价也有所降温。部分对俄制裁被豁免后,布伦特原油价格回落约 1.5%,报每桶 108 美元附近,这对利率敏感型科技股的压力有所减轻。
真正的考验仍在前方。$奈飞(NFLX.US)(奈飞)和$SpaceX(SPCX.US)(S&P Global)将于周二公布财报,随后是周三的$Meta(META.US)(Meta Platforms)和$特斯拉(TSLA.US)(特斯拉)。上周的抛售主要围绕 AI 建设资金的融资问题展开。在 1987 年崩盘周年纪念日当天平静的开盘并不能回答这一问题,它只是表明,当所有人都为崩盘做好布局时,反弹往往最先出现。
来源:StockMarket.News
为什么 $半导体 ETF - VanEck Vectors(SMH.US) 仍然是一个买入机会?
🌟🌟🌟费城半导体指数刚刚结束了连续第 8 个下跌交易日。更糟糕的是,对冲基金已连续 5 个交易日抛售 AI 股票。头条新闻都在尖叫 “AI 泡沫”。但让我们暂停一下。
$半导体 ETF - VanEck Vectors(SMH.US) 仍然值得买入吗?
是的,因为这不是 AI 的结构性崩溃。这是一次典型的库存和估值理性回归检查。
过去一周,SMH 经历了 9.70% 的回撤,测试了 537 美元至 539 美元附近的关键技术支撑位。
罪魁祸首:Coreweave 等 AI 云公司的债务融资风波、粘性通胀推高资本成本以及宏观焦虑形成了一杯难喝的鸡尾酒。
聪明钱离场:对冲基金正在逃离以锁定利润,考虑到 SMH 年初至今(YTD)仍上涨 44.6%。
为什么 SMH 仍然值得买入?
SMH 的基础依然坚如磐石,原因如下:
基础设施惯性:
数据中心不会因为在纳斯达克的一个糟糕周中就中途停止建设。数十亿资本支出已经锁定。电力合同已签署。GPU 已订购。
垄断版图:
SMH 集中在科技界的皇冠明珠:$英伟达(NVDA.US)$台积电(TSM.US) 和 $博通(AVGO.US)。它们是印钞般的护城河重资产垄断企业。如果你相信明天世界需要比今天更多的计算能力,你就买入芯片制造商。
过度放大的泡沫恐惧:
分析师指出,这次回调定价了一场实际上并未得到高企业需求支持的灾难性科技崩盘。
结语
当华尔街陷入恐慌时,长期复利机器正在打折出售。在其他人争相逃跑时,保持冷静。
正如沃伦·巴菲特那句名言所说:
“股市是将金钱从急躁者手中转移到耐心者手中的装置。”
亲爱的各位投资者,你们同意这位奥马哈先知的观点吗?
芯片股连续第八日下跌,创下历史最长连跌纪录,做空它们的交易者获利约 320 亿美元。国内方面,银行股出现分歧。让我们深入探讨👇💬 连跌八天后,美联储将...
半导体板块正面临持续的抛售压力,费城半导体指数录得史无前例的八连跌。芯片空头头寸约 320 亿美元的获利表明看跌交易者从下跌中受益,而对冲基金连续五个交易日净卖出 AI 股票则显示出对该主题的风险敞口正在更广泛地缩减。这些趋势可能反映了对估值过高、AI 资本支出可持续性或在强劲上涨后获利了结的担忧。
芯片股连续第八日下跌,创下历史最长连跌纪录,做空它们的交易者获利约 320 亿美元。国内方面,银行股出现分歧。让我们深入探讨👇💬 连跌八天后,美联储将...
芯片股连跌 8 天,这意味着什么?是逢低买入、减仓还是继续持有?你的策略是什么?
芯片股连续第八日下跌,创下历史最长连跌纪录,做空它们的交易者获利约 320 亿美元。国内方面,银行股出现分歧。让我们深入探讨👇💬 连跌八天后,美联储将...
我将此次芯片抛售视为潜在机会,但尚未急于抄底。AI 需求仍是长期的强劲驱动力,尤其对存储和半导体公司而言,但当市场情绪转负且杠杆头寸平仓时,即便基本面扎实也无法阻止短期回调。
我会继续观察关键的技术支撑位,等待企稳信号出现后再加仓。我看好 AI 的长期趋势,但宁愿错过反弹的第一阶段,也不愿去接飞刀。对我而言,纪律性和资本保全比试图买在最低点更重要。
芯片股连续第八日下跌,创下历史最长连跌纪录,做空它们的交易者获利约 320 亿美元。国内方面,银行股出现分歧。让我们深入探讨👇💬 连跌八天后,美联储将...
$Coreweave(CRWV.US)
背景:让我们分析一下上周 AI 抛售潮中的受害者。纳斯达克综合指数从一周前的历史高点下跌了 4.5%,而费城半导体指数(SOX)表现最差,同期跌幅达 11.4%。戴尔在巴克莱将其评级从超配下调至中性后下跌约 22%,而拥有大量使用 GPU 的 AI 数据中心的所有者 Coreweave 因偿还债务成本高企而下跌约 25%,这两件事都发生在上周。
我的交易:按兵不动,但我不开新仓位
要点:隧道尽头有光吗?有的,如果你相信黄仁勋的话。他在上周于柏林接受彭博社采访时,轻描淡写地看待这次市场回调,呼吁人们专注于基本面,而不是$英伟达(NVDA.US)$英特尔(INTC.US)$奈飞(NFLX.US)。
$费城交易所 半导体 ETF - iShares(SOXX.US)
背景:在近期的市场调整中,半导体股票和 ETF 经历了估值回调。这主要是由对借贷成本上升以及今年和明年预计加息的宏观经济担忧所驱动。然而,最近的财报仍显示出对人工智能、数据中心硬件和半导体制造设备的需求。10 月 16 日 SOXL 的最新 ETF 资金流入显示,净流入 13 亿美元,代表资产管理规模(AUM)增长了 6.5%。
我的交易策略:在这次当前的调整中,我继续持有 SOXX 的核心仓位。保持持仓让我能够多元化地 exposure 于顶级半导体龙头企业。我愿意承受这种由宏观因素驱动的波动,并保持投资。
总结:市场两天前反弹,随后昨天又出现抛售。市场波动剧烈,调整可能引发情绪化的恐慌性抛售。通过调整期坚持持有可能并不容易。鉴于此,在波动时期进行投资时,最好遵循自己的计划,保持清醒的头脑。
SMH(VanEck 半导体 ETF)提供了最具吸引力的资金轮动机会。在经历为期七天的回调并清洗掉杠杆仓位后,半导体的基本面仍由结构性的 AI 算力需求所支撑。随着长期收益率的缓解以及美联储鸽派信号降低了贴现率压力,SMH 为市场复苏下一波行情提供了广泛且高确信度的敞口。
Warsh 讲话后,10 月加息的概率从约 27% 降至 15% 以下。资金寻求长期债券的安全庇护,导致长期国债收益率的跌幅快于短期收益率。小盘股和等权重...


