F
FaithAnchor

$星獅地產信托(J69U.SG)

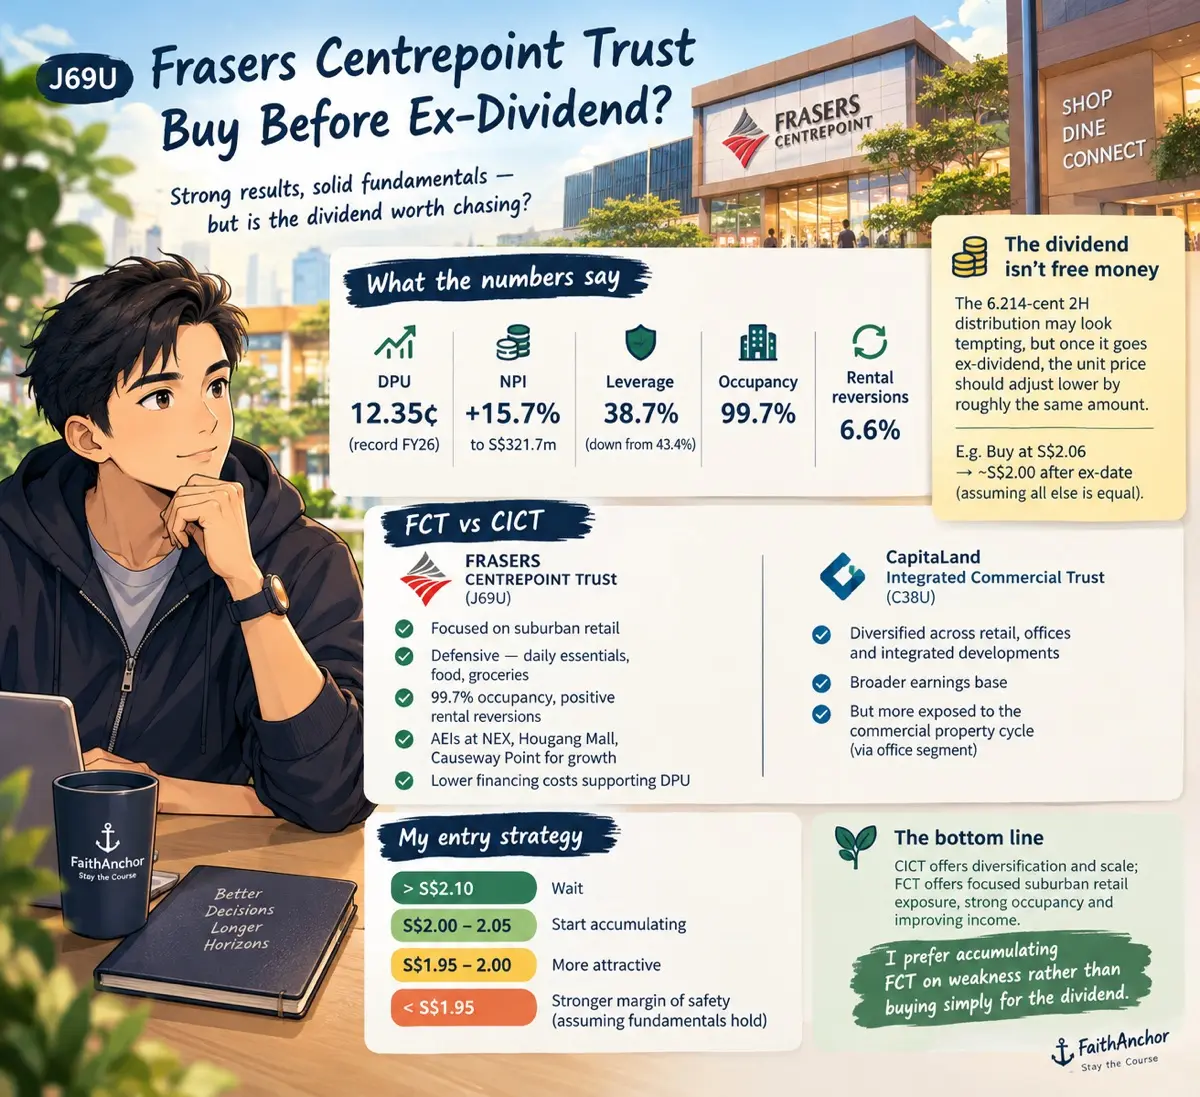
豐樹商業信託(J69U)在 2026 財年表現強勁。每單位派息(DPU)創下 12.35 仙的歷史新高,淨物業收入(NPI)增長 15.7% 至 3.217 億新元,槓桿率降至 38.7%。

以約 2.06 新元的價位計算,收益率約為 6%。入住率也高達 99.7%,而 6.6% 的租金重訂率表明收入仍有增長空間。

但在除息日之前我會急於入場嗎?

不會。

6.214 仙的下半年派息看起來很有吸引力,但投資者應記住,股息並非免費午餐。一旦豐樹商業信託進入除息期,其單位價格理論上應按派息金額大致下調。

更大的問題是,投資者究竟在為底層房地產投資信託基金(REIT)支付什麼對價。

這正是豐樹商業信託與凱德商用信託(C38U)相比變得有趣的地方。

凱德商用信託在零售、辦公和綜合開發項目上提供了更廣泛的多元化。這賦予了它更廣泛的盈利基礎,但其辦公業務的敞口也使其對商業地產週期更為敏感。

豐樹商業信託則更專注於郊區零售。這意味着多元化程度較低,但其商場受益於雜貨、餐飲和基本服務等日常經常性支出。其 99.7% 的入住率和正向租金重訂率進一步鞏固了其防禦性特質。

此外,位於 NEX、後港坊和義順中心的附屬購物中心(AEI)也為豐樹商業信託帶來了潛在的增長動力,較低的融資成本也有助於支持每單位派息。

在 2.06 新元的價位,我認為投資者無需追逐股息。我寧願等待除息後的價格調整。

在 2.00 新元左右會更具吸引力,而在 1.95 新元或更低的位置,假設基本面保持穩固,將提供更好的安全邊際。

底線:凱德商用信託提供多元化和規模優勢;豐樹商業信託則提供專注的郊區零售敞口、強勁的入住率和改善的收入狀況。我傾向於在弱勢中積累豐樹商業信託,而不是僅僅為了股息而買入。
图片 1,共 1 张
T
TheInvestingIguana
精選

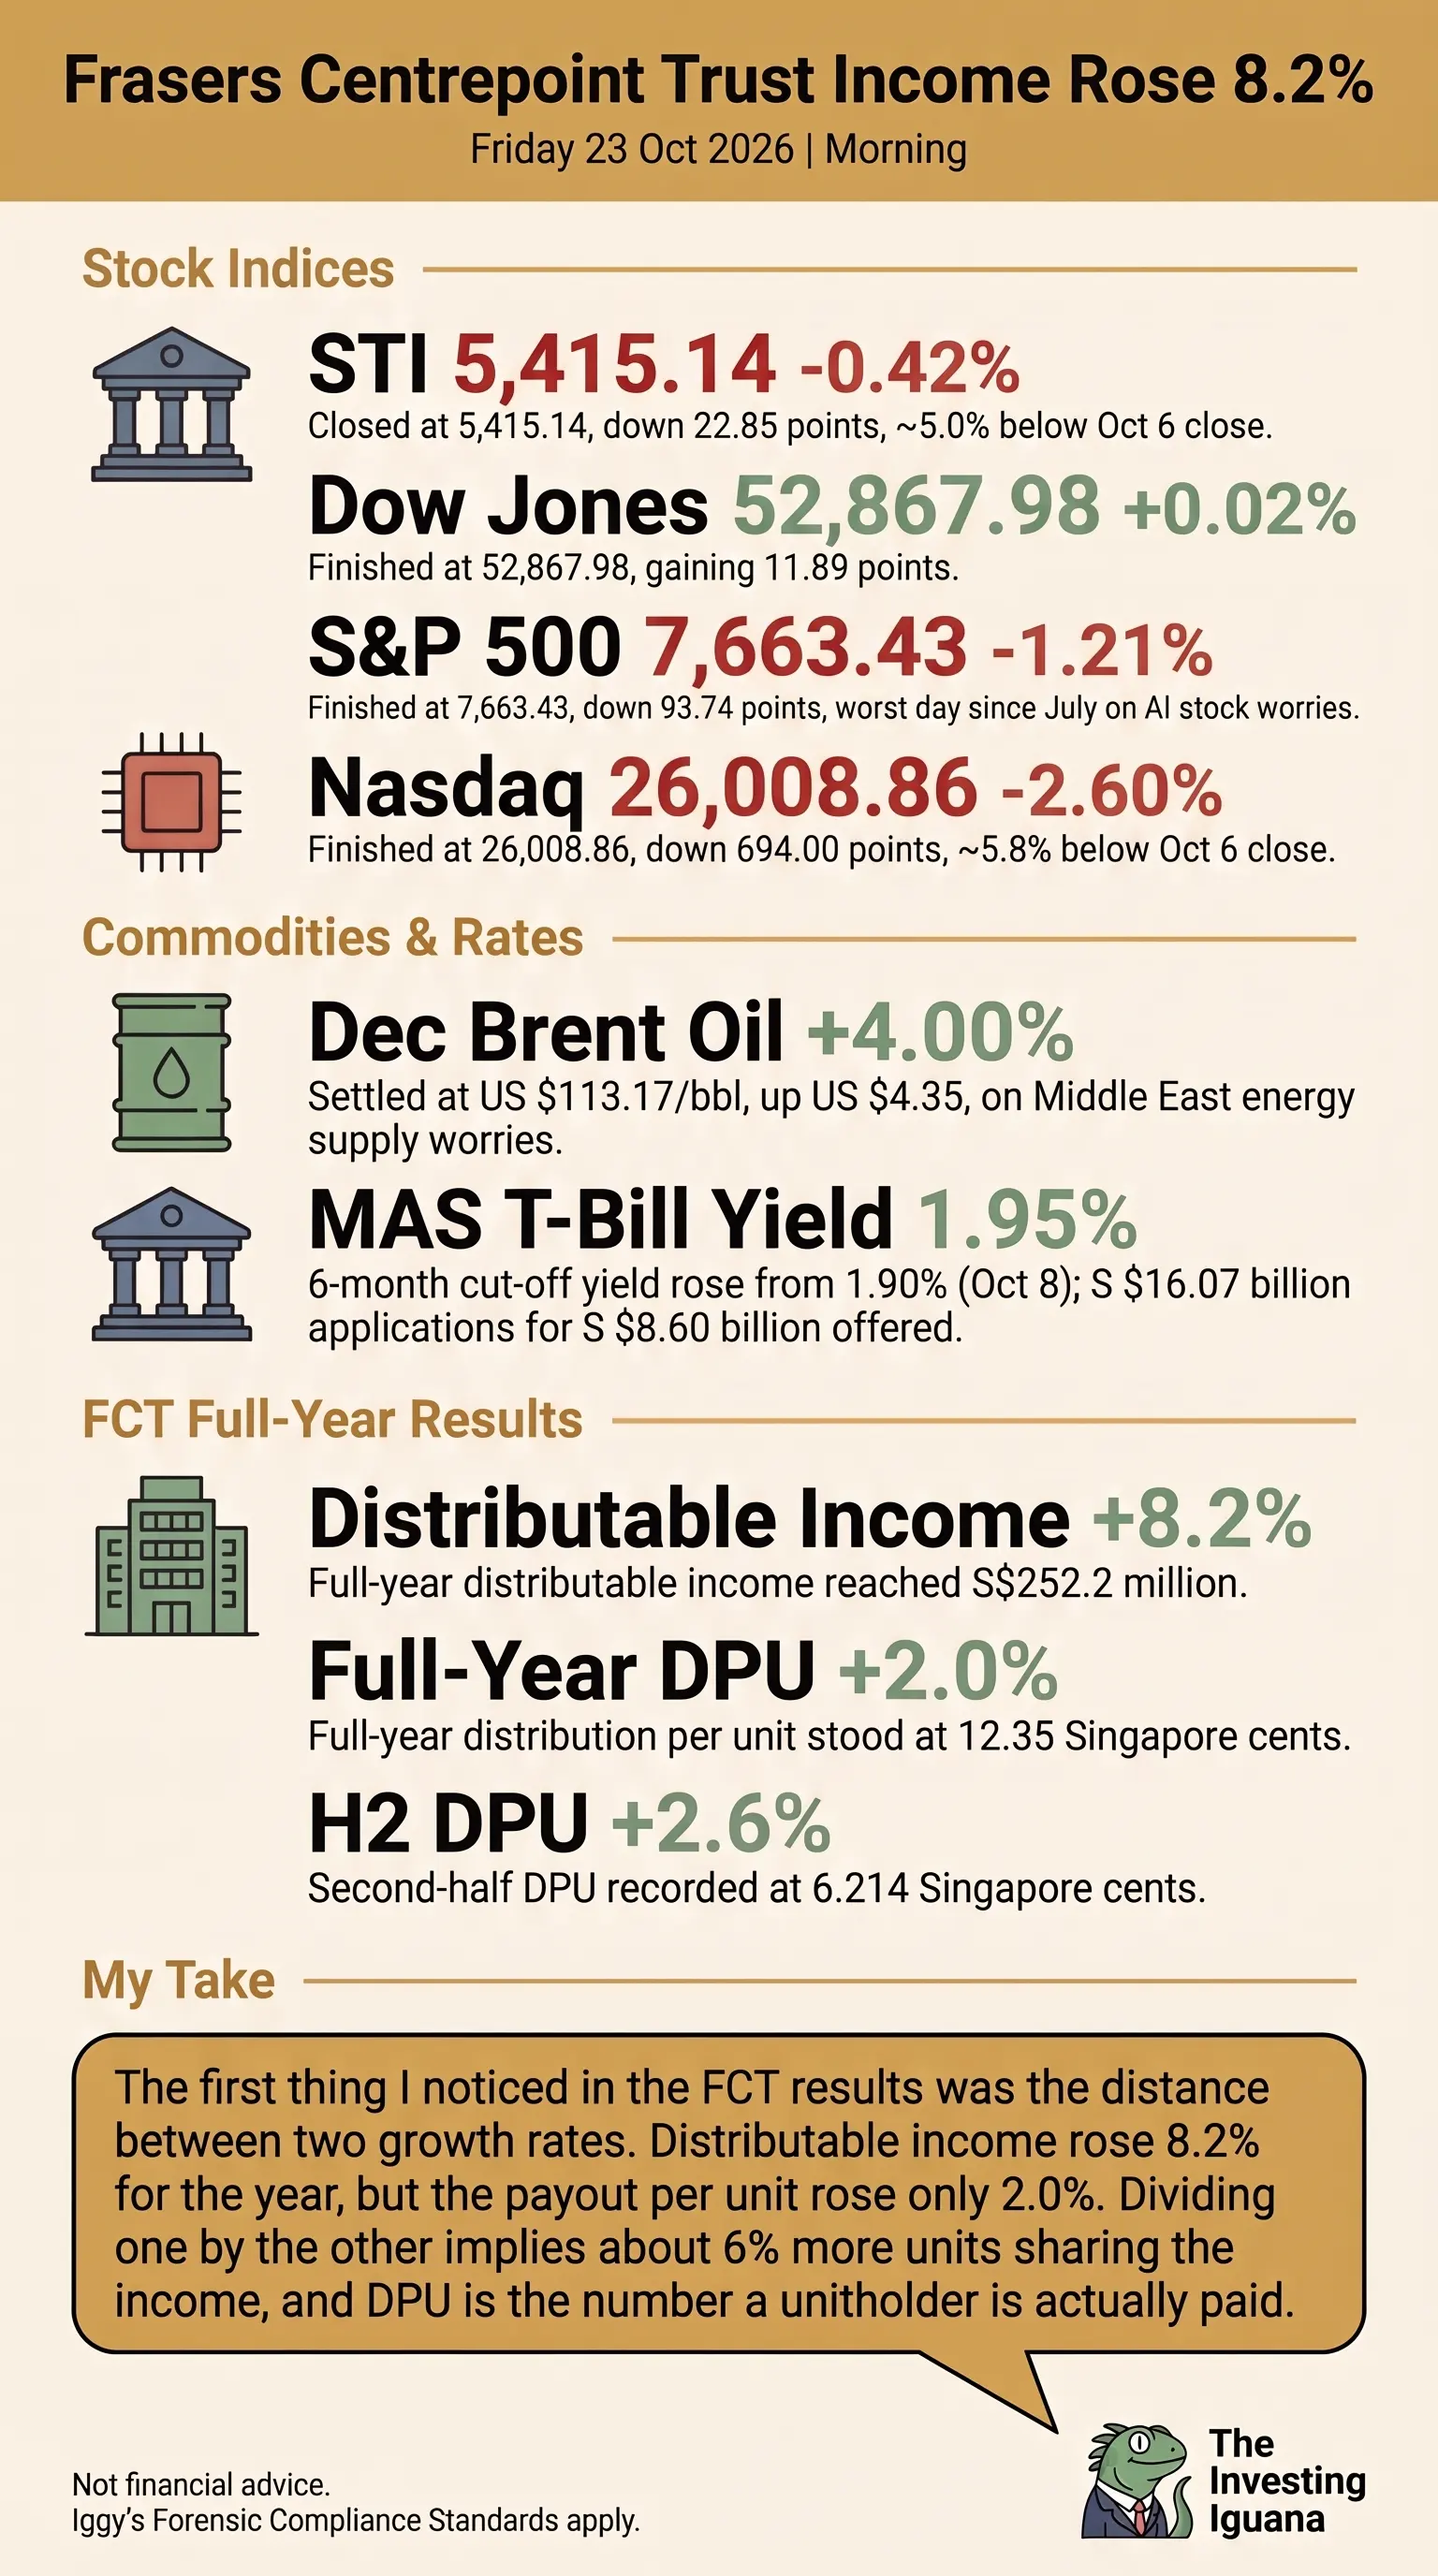
伊吉的日記:豐樹商業信託的收入增長了 8.2%,其每單位派息增長了 2.0%

2026 年 10 月 23 日星期五 | 上午

關鍵數據

海峽時報指數(STI):據新加坡交易所數據,新加坡商業評論援引數據顯示,週四收盤報 5,415.14 點,下跌 22.85 點或 0.42%。這比 10 月 6 日收盤時的 5,701.54 點低了約 5.0%。

華爾街週四行情(在 SGX 收盤後的交易時段):道瓊斯指數收於 52,867.98 點,上漲 11.89 點或 0.02%。標普 500 指數收於 7,663.43 點,下跌 93.74 點或 1.21%。納斯達克收於 26,008.86 點,下跌 694.00 點或 2.60%。美聯社稱這是標普 500 自 7 月以來最糟糕的一天,並將跌幅歸因於 AI 股,市場擔憂高企的利率可能威脅 AI 繁榮。目前納斯達克比 10 月 6 日收盤時的 27,599.89 點低了約 5.8%。

原油:12 月布倫特原油結算價為每桶 113.17 美元,上漲 4.35 美元或 4.00%(ICE 期貨通過新華社;道瓊斯市場數據顯示相同數據)。新華社將上漲歸因於對中東能源運輸的擔憂。

利率:新加坡金融管理局(MAS)6 個月國庫券拍賣的截標收益率為 1.95%,高於 10 月 8 日的 1.90%。申請金額為 160.7 億新元,而發行量為 86.0 億新元。

豐樹商業信託(FCT)於 10 月 22 日宣佈的結果:全年每單位派息(DPU)為 12.35 新分,增長 2.0%。下半年 DPU 為 6.214 新分,增長 2.6%。全年可分配收入為 2.522 億新元,增長 8.2%。

個人看法

我在 FCT 結果中注意到的第一件事是兩個增長率之間的差距。全年可分配收入增長了 8.2%,但每單位派息僅增長了 2.0%。將一個除以另一個意味着分享收入的單位增加了約 6%,而 DPU 是持有人實際收到的數字。華爾街的下跌發生在週四 SGX 收盤之後,因此新加坡將在今天早上的 9 點開盤應對這一走勢。接下來我想看看 FCT 公告中的槓桿率(gearing line)。我很快會對 FCT 進行深入分析。 $星獅地產信托(J69U.SG)

祝好,伊吉 🦖

图片 1,共 1 张長圖
L
LazyCat

Context

⭐ $星獅地產信托(J69U.SG) 公佈了創紀錄的 FY2026 全年業績。總收入同比增長 14.2% 至 4.449 億新元,物業淨收入 (NPI) 同比增長 15.7% 至 3.217 億新元,全年每單位派息 (DPU) 達到創紀錄的 12.350 分(同比增長 2.0%)。

👍 資產負債表顯著去槓桿化:總槓桿率大幅改善至 36.8%(較 FY26 第三季度的 40.4% 下降),在遠低於 50% 的 MAS 監管上限的情況下,創造了強勁的債務緩衝空間。

💰 債務成本與覆蓋率:綜合平均債務成本降至 3.2%(低於 FY25 的 3.8%),其中 68.6% 採用固定利率對沖,利息保障倍數 (ICR) 改善至 4.37 倍。

🍏 穩健運營基本面:投資組合承諾入住率保持在接近滿租的 99.7%,得益於 +6.6% 的正向租金重設以及成功的資產回收(以 8.4% 溢價出售 White Sands)。

我的交易:

* 持倉操作:維持當前 FCT (SGX: J69U) 的已歸屬倉位,並在前期市場拋售中持有不動。

* 投資邏輯:較低的利息負擔、顯著的資產負債表去槓桿化( gearing 低於 37%)以及韌性十足的郊區零售現金流,驗證了將該股票作為可靠收入組成部分進行持有的合理性,無需在當前水平恐慌性拋售或過度配置。

要點:

* 質量與韌性:FCT 的需求驅動型社區零售組合展示了穩定的有機增長、高入住率和正向租金重設,不受更廣泛經濟波動的影響。

* 降低財務風險:積極的資本管理和降息降低了借貸成本和槓桿率,提高了 DPU 分派的可見性(下半年 DPU 為 6.214 分,將於 2026 年 11 月 27 日支付)。

图片 1,共 1 张
P
Pingu

$利安-輝立新加坡房地產投資信托ETF(CLR.SG)

背景:

我注意到新加坡房地產投資信託基金(S-REIT)的價格正在下跌,並將其視為以更低價格增持現有持倉的潛在機會。由於我已經對 S-REITs 因其潛在的分配收入和長期增長感興趣,我認為以更低的價格買入更多可以幫助降低我的平均成本。然而,我理解價格下跌可能是由利率預期、融資成本上升或市場情緒疲軟等因素引起的,因此我想利用較低的價格,同時保持長期的視角。

我的交易:

我增加了我的 S-REIT 頭寸,因為我想降低我的平均購買價格並增加對該板塊的風險敞口。與其以更高的價格買入,我將市場下跌視為以更有吸引力的估值積累更多單位的機會。我的意圖是改善我的整體入場價格,同時繼續從潛在的分配收入和未來的資本增值中受益。然而,我始終保持清醒,以更低的價格買入並不一定意味着投資在基本面意義上變得更便宜,進一步的價格下跌仍可能發生。

心得:

下次,我會評估價格下跌背後的原因,並在增加頭寸之前檢查 REIT 的基本面,而不是主要關注降低我的平均成本。

图片 1,共 1 张
I
investingguru

$吉寶數據中心(AJBU.SG)

背景:吉寶數據中心信託受益於強勁的數據中心主題,但即使是一個好的板塊,也不意味着股價會一直上漲。在某個時候,需要審視估值是否仍然合理。

我的交易:我決定賣出並先獲利了結。與其過於貪婪最終回吐利潤,不如鎖定已獲得的收益。如果價格再次變得有吸引力,隨時可以尋找另一個入場點。

心得:我仍然認為數據中心具有長期潛力,只是並非每隻股票都需要永遠持有。有時獲利了結並保留現金也是一種策略。落袋為安,機會還會再來。

2026.10.0114:14:03賣出訂單
成交時間數量價格方向
2026.10.01
14:14:03
7002.16賣出
A
Ally

SREITS 仍有更多股價上漲空間。幾隻 SREITS 遠低於其賬面淨資產價值

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議 — SpaceX 扭虧為盈,並開啓與特斯拉的合併談判

SpaceX 首次盈利,隨即提出與特斯拉合併的方案。國內方面,新加坡 STI 指數上漲,銀行股領漲。讓我們深入探討👇💬 SpaceX 與特斯拉的合併對……來説是一筆好交易嗎?

P
Pingu

$利安-輝立新加坡房地產投資信托ETF(CLR.SG)

背景:

我注意到新加坡房地產投資信託基金(S-REITs)的價格正在下跌,我將此視為以更低價格增持現有持倉的潛在機會。我的想法是,在價格下跌期間買入更多單位可以幫助降低我的平均成本,並可能在市場復甦時提高整體回報。由於我是以長期視角進行投資,我願意容忍一些短期價格波動,因為我相信 S-REITs 仍能提供相對穩定的分紅收入和資本增值機會。然而,我也意識到價格下跌可能反映了對利率、融資成本或 REITs 基礎業績的擔憂,因此我明白價格下跌並不一定意味着投資價值變得更具吸引力。

我的交易:

我增加了現有的 S-REITs 持倉,因為我想利用較低的價格並降低我的平均購買成本。我沒有一次性投入大量資金,而是選擇逐步加倉,以便在保持對該板塊敞口的同時管理風險。我加倉的主要原因是相信較低的入場價格可以提高我長期的潛在回報,同時讓我繼續從投資中獲得分紅。同時,我認識到向下攤平倉位會增加我對 S-REITs 的整體敞口,進一步的價格下跌可能導致額外損失。

心得:

下次,在向下攤平之前,我會評估價格下跌是由暫時性的市場狀況還是基本面惡化驅動的,同時為我的倉位規模設定更明確的限制,並檢查 REIT 的分紅可持續性和財務健康狀況是否依然穩健。

图片 1,共 1 张
L
LazyCat

背景:$Mapletree Ind Trust(ME8U.SG) 目前交易價格處於多年低位附近,約 1.75–1.80 新元,提供約 7.0% 的高股息收益率。

1. 導致價格疲軟的關鍵驅動因素:

* 美國數據中心租約不續:MIT 的北美投資組合包括傳統的動力外殼數據中心。租户不續租以及這些老舊資產的空置造成了收入拖累,而升級它們以容納高密度 AI 工作負載需要大量的資本支出。

* 融資成本上升:低成本利率對沖正在到期,將固定利率債務覆蓋率降低至約 73%。按現行利率再融資使債務成本趨向 3.5–3.6%,擠壓可分配收入。

* 分紅收縮:預期年度每單位分紅(DPU)温和降至 11.5–11.8 分。持續剝離非核心資產旨在降低槓桿率,但在資金重新部署前會留下暫時的收入缺口。

2. 市場定價考量:

* 結構性 DPU 重估:投資者要求約 7.0% 的收益率,接受約 11.5 分作為新的 DPU 基準。

* 混合型工業折價:市場不再將 MIT 視為高增長 AI 科技股,而是將其視為平衡美國逆風與新加坡穩定資產的傳統工業 REIT。

* 執行風險:市場對管理層出售 5 億–6 億新元不良資產的計劃持謹慎態度。

投資者觀點

3. 需要考慮的情景(總結):

* 看跌情景:高昂的再融資成本和持續的美國空置率將壓低 DPU。

* 看漲情景:7% 的收益率已計入最壞情況的下行風險;成功的資產剝離可能觸發估值重估。

4. 我的交易策略:我仍然持有 MIT 以博取看漲行情,並接受其對現金流貢獻的降低。然而,如果出現更好的選擇,我可能會減持部分倉位。

图片 1,共 1 张
P
Pingu

$利安-輝立新加坡房地產投資信托ETF(CLR.SG)

背景:

我注意到新加坡房地產投資信託基金(S-REIT)的價格正在下跌,因此我將此視為以更低價格增持現有頭寸的潛在機會。我的想法是,在價格下跌期間買入更多單位可以幫助降低我的平均成本,如果市場復甦,從而提高我長期的潛在回報。由於我投資 S-REIT 是為了獲取分配收入和潛在的資本增值,我將價格下跌視為加強頭寸的機會,而不是僅關注短期的市場波動。然而,我也意識到,由於利率的不確定性、融資成本的上升或市場情緒的減弱,價格可能會繼續下跌。

我的交易:

我增加了我的 S-REIT 頭寸,因為我想利用較低的價格並降低我的平均購買成本。我沒有一次性投入大量資金,而是選擇逐步加倉,以便管理風險併為未來的機會保留一些資金。我買入更多的主要原因是改善我的入場價格,同時保持對房地產行業潛在分配收入和長期增長的敞口。同時,我認識到向下攤平成本會增加我對 S-REIT 的整體敞口,因此我需要確保額外投資在我的計劃投資組合配置範圍內。

經驗教訓:

下次,在下注攤平成本之前,我會評估價格下跌是由暫時性的市場情緒還是 REIT 基本面的惡化引起的,同時對我的頭寸規模和對該行業的總敞口設定更清晰的限制。

图片 1,共 1 张
も
ももさん

$凱德投資(9CI.SG)

背景:隨着區域利率預期趨於一致,宏觀經濟市場情緒依然謹慎,房地產投資管理公司持續面臨估值考驗。

我的交易:持有凱德投資(9CI)股份,平均成本為 2.500 新加坡元,由於市場價格交易在 2.340 新加坡元,管理着 -6.40% 的未實現回撤。

經驗總結:下次,我將在主要技術支撐位周圍設置預先計劃的分級入場限價,以在不過度分配資金的情況下重新平衡成本基礎。

图片 1,共 1 张
T
TheInvestingIguana
精選

伊吉的日記:新加坡交易所今日開盤,此前週五美股下跌

2026 年 10 月 19 日週一 | 早盤

數據概覽

在美股開盤前,海峽時報指數(STI)於 10 月 16 日週五收於 5,415.53 點,上漲 12.03 點或 0.22%。隨後美股下跌。道瓊斯指數收於 52,002.41 點(下跌 0.34%),標普 500 指數收於 7,659.44 點(下跌 1.09%),納斯達克指數收於 26,140.03 點(下跌約 2.1%)。美聯社將此次下跌歸因於科技股和半導體股的拋售,市場擔憂在利潤承壓的情況下,人工智能基礎設施支出能持續多久。這是自該次下跌以來的首次新加坡交易所交易時段,將於上午 9 點開盤。

《商業時報》今早的頭版頭條包括:S-REITs 開始第三季度財報季,利率成為焦點;在銀行股暴跌後,星展銀行(DBS)仍是分析師的首選,儘管面臨 Q3 財報;以及對亞洲 “淘金熱” 相關股票反彈的打擊,源於對 AI 融資的擔憂。我只閲讀了標題。

個人看法

海外大幅下跌後的首個交易日通常波動較大,因此我將關注三大銀行而非大盤指數。星展銀行(DBS)、大華銀行(UOB)和華僑銀行(OCBC)的股息是許多普通家庭的主要收入來源,只有股息保持不變,股價下跌才會推高股息率。這個問題屬於 Q3 業績報告的內容,而不是週一早上的事。週五時我説這是我首先檢查的時段,而開盤時的銀行股價是我關注的起點。

祝好,伊吉 🦖

非投資建議。適用伊吉的合規標準。

图片 1,共 1 张長圖
T
TheInvestingIguana

伊吉的日記:納斯達克週五下跌 2.15%,自 10 月 6 日以來跌幅超過新加坡海峽時報指數(STI)

2026 年 10 月 17 日 週六 | 早晨

關鍵數據

STI 週五收於 5,415.53 點,較週四的 5,403.50 點上漲 12.03 點(0.22%)(數據來源:SGX Nifty 板行情;Trading Economics 將其四捨五入為 5,416)。

在 SGX 收盤後,華爾街股市下跌。道瓊斯指數收於 52,002.41 點(-175.28,-0.34%),標普 500 指數收於 7,659.44 點(-84.62,-1.09%),納斯達克指數收於 26,140.03 點(-572.99,-2.15%)。美聯社將標普 500 和納斯達克指數的下跌歸因於科技股和半導體股的拋售,因為市場擔憂在沒有擠壓企業利潤的情況下,對 AI 基礎設施的重度支出能持續多久。美股週末休市,因此 10 月 19 日週一將是其後的首個 SGX 交易日。

新加坡企業發展局(Enterprise Singapore)報告稱,9 月非石油國內出口同比增長 68.4%,而 8 月為 46.1%。電子類產品發貨量增長 107.6%,非電子產品發貨量增長 54.2%。

《商業時報》頭條新聞指出,在新加坡銀行股暴跌後,星展銀行(DBS)仍是分析師的首選;Deluge 股份在其主板上市首日收盤上漲 6.7%;以及中東戰爭影響了 9 月的 bunker(船用燃料油)銷量。我只閲讀了這些標題。

個人觀點

我在週四曾指出,自 10 月 6 日以來,STI 的跌幅大於任何美國指數。週五扭轉了這一局面。從 10 月 6 日的收盤價到週五,STI 下跌 5.0%,從 5,701.54 跌至 5,415.53;納斯達克下跌 5.3%,從 27,599.89 跌至 26,140.03。在此期間,追蹤 STI 的 10,000 新元倉位(不含股息)大約縮水 500 新元。68.4% 的出口增長描述的是 9 月的情況,而股價表現描述的是這半個月的情況。週一的交易是我將關注的第一場交易。

不構成投資建議。適用伊吉的法醫合規標準。

图片 1,共 1 张長圖
P
Pingu

$利安-輝立新加坡房地產投資信托ETF(CLR.SG)

背景:

我注意到 S-REITs 的價格正在下跌,並將此視為以更低價格增加倉位的潛在機會。由於我已經對該板塊有敞口,我想利用價格下跌來降低我的單位平均成本。我相信較低的價格可以為長期投資提供更吸引人的入場點,特別是考慮到分配收入和未來資本增值的潛力。然而,我也意識到價格下跌可能反映了對利率、融資成本或整體房地產市場的擔憂,因此我希望保持對涉及風險的警惕。

我的交易:

隨着價格下跌,我增加了我的 S-REITs 倉位,旨在降低平均成本並提高長期內的潛在回報。與其一次性投入過多資金,我逐步增加了持倉,以便在保持對該板塊敞口的同時管理風險。我的決定基於這樣的信念:只要 REITs 的基礎基本面保持穩健,較低的價格可以提供更好的價值。我還希望,隨着我繼續持有該投資,額外的單位會增加我的潛在分配收入。

經驗教訓:

下次,在增加倉位之前,我會評估價格下跌是否由 REIT 的基本面所支撐,而不是主要關注降低我的平均成本。

图片 1,共 1 张
T
TheRaccoonAnalysis

9 月生產者物價指數通脹大幅超出預期,年率 PPI 上升 6.3%,高於預期的 5.3%,月增長率達 1.3%,而此前預期為 0.5%。這一超預期表現加劇了市場對通脹壓力持續存在的擔憂,花旗銀行預計將在 12 月加息,瑞銀則預測 3 月將再次加息。然而,道瓊斯指數上漲 1.1%,同時 10 年期國債收益率下降 7 個基點,這表明市場可能在權衡除通脹之外的其他因素,包括盈利樂觀情緒、倉位調整或對未來增長的預期。這種分歧也可能反映出市場對通脹衝擊的持續性存在不確定性,以及緊縮政策是否已被完全定價。

C
Captain's Watch
精選☕️ [任務幣空投] 每日市場熱議 —— PPI 數據亮眼,花旗與瑞銀態度轉鷹

9 月 PPI 數據比預期高出整整一個百分點,兩家大行調整了利率預測。國內方面,9 月出口額達到預期的兩倍。讓我們深入探討👇💬 市場已定價 12 月加息……

S
Shyon

我寧願等到今晚的 CPI 數據出來後再做重大操作。隨着幾位美聯儲官員發出信號,認為可能還需要再次加息,通脹仍然是市場的主要風險。我傾向於保留一些現金,而不是追高,尤其是在波動性可能迅速增加的時候。

對於新加坡房地產信託基金(S-REITs),我認為近期的疲軟是一個潛在的機會,但我不建議僅僅因為價格下跌就急於買入。更高的利率意味着更高的再融資成本和潛在的更低分紅,因此我會關注資產負債表強勁、債務到期 manageable 且分紅可持續的 REITs。我更願意在進一步走弱時逐步積累,而不是一次性投入過多資金。

對於新加坡銀行股,我仍在觀察它們在近期回調後的盈利前景和價格走勢。金管局(MAS)維持穩定提供了一些穩定性,但這並不能消除市場風險。我的策略保持不變:保持多元化,以合理估值購買優質資產,並保留足夠的現金以利用更好的機會。對我來説,一致性和耐心比試圖預測每一次市場波動更重要。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議——今晚的 CPI 將決定美聯儲的下一步行動

三位美聯儲官員在同一天支持再次加息,就在今晚 CPI 數據發佈前幾小時。在國內,金管局出乎所有分析師意料地維持利率不變。讓我們深入探討👇💬 如果今晚的 CPI 數據偏高,你會加倉以押注利率...

F
Fattycat
精選

🚀 為什麼數據中心 S-REITs 面臨壓力——即便 AI 需求蓬勃發展

儘管結構性需求強勁,Keppel DC REIT (AJBU) 和 NTT DC REIT USD (NTDU) 的交易價格仍接近 52 周低點。

以下是正在發生的事情 👇

📉 宏觀與利率逆風

• 收益率競爭:美國國債收益率上升意味着無風險債券更具吸引力,將資本從股息股中抽離。

• 再融資成本:較舊、成本較低的債務到期,並以當前較高的利率進行替換。這直接減少了可分配收入。

🏢 影響各自的因素

• NTT DC REIT (NTDU):IPO 後仍在尋找立足點,加上在新加坡交易所(SGX)交易時面臨的美元匯率波動。

• Keppel DC REIT (AJBU):整體借貸成本較高,且市場對廣東特定資產的政策存在謹慎態度。

💡 關鍵洞察

• 業務依然強勁:入住率保持在 98% 以上,AI 和雲計算的增長持續推動租金收入上升。

• 是定價問題,而非業績問題:下跌反映的是整個行業資本成本的上升,而非租户需求減弱。

🤔 在目前的價位下,你是加倉還是等待更明確的信號?

非財務及投資建議。請自行盡職調查 ☺️。

$NTT DC REIT USD(NTDU.SG)$吉寶數據中心(AJBU.SG)

图片 1,共 1 张
L
LazyCat

我一直按兵不動,觀察 CFA 和 CLR REIT ETF。其中一隻正穩步接近我關注的價位。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議 — 美光科技領跌,內存板塊遭 1080 億美元拋售

在人工智能熱潮中,存儲芯片曾是表現最好的交易標的,直到週一。美光、閃迪和 SK 海力士因中國競爭對手正在縮小技術差距的消息,合計市值蒸發了約 1080 億美元。在國內,早間...

F
Fattycat
精選

🚀新加坡元走強:對你的 S-REITs 意味着什麼

市場普遍預計,金管局(MAS)將於 10 月 14 日通過陡峭新加坡元名義有效匯率(S$NEER)政策帶斜率來收緊政策。新加坡元走強對我們的房地產信託基金(REIT)組合意味着什麼?🤔

📉 擁有海外資產的 REITs(面臨逆風)

• 派息減少:在海外賺取租金收入兑換成新加坡元的金額減少,導致每單位派息(DPU)下降。

• 估值影響:外幣資產以新加坡元計價時價值重估降低。這推低了賬面淨資產值(NAV),並使槓桿比率上升。

🛡️ 純新加坡本土 REITs(天然受保護)

• 成本節約:強勢新加坡元有助於對抗輸入性通脹。它使公用事業、製冷和維護費用保持在可控範圍內。

• 無貨幣風險:由於所有資產均位於新加坡,不存在零翻譯損失。此外,SORA 利率低於美國利率,這是一個有益的額外優勢。

📌 簡而言之

在 MAS 收緊週期中,REIT 持有資產的位置最為關鍵。純本土 REITs 在面對貨幣波動和運營成本壓力時展現出更強的韌性。

查看信息圖表中的完整詳情! 🖼️

不構成投資或財務建議。請自行盡職調查 ☺️。

來源:經濟學家預計金管局將在 10 月再次收緊貨幣政策,儘管有些人認為有暫停空間——《商業時報》2026 年 10 月 12 日。

图片 1,共 1 张
N
NewUser_ThinkSwim

通常投資者會擔心高負債或公司利用債務推動增長,這也是近期新聞中的熱門話題。隨着財報季臨近,未來幾周所有公司的股價都將出現波動。擁有高自由現金流和低運營成本的公司將受到青睞,而現金流為負的公司可能會比那些業績穩定的公司出現更大幅度的回調。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議——SpaceX 80 億美元頻譜交易令電信運營商受挫

SpaceX 正斥資約 80 億美元購買全國頻譜,美國電信運營商股價在單日內重估:AT&T 跌 9.8%,T-Mobile 跌 13%。國內方面,銀行股在上週 STI 指數下跌 5% 後反彈。讓我們深入探討 👇...

F
Fattycat

新加坡政府似乎有意支持中型和小型股。

近年來,我注意到金管局(MAS)和財政部(MOF)推出了一系列針對性措施。其旨在解決本地交易所結構性估值折價及流動性不足的問題,且重點聚焦於中小型股票。🤔

措施包括在《股市發展計劃》(EQDP)下進行注資,以及提供用於提升流動性和研究覆蓋的資助。

現在是否是考慮中小盤股的時機?

截圖來自 CNA 財經新聞。

Commentary: Liquidity fix for small and mid-caps on SGX requires more to be done
C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議——SpaceX 80 億美元頻譜交易令電信運營商受挫

SpaceX 正斥資約 80 億美元購買全國頻譜,美國電信運營商股價在單日內重估:AT&T 跌 9.8%,T-Mobile 跌 13%。國內方面,銀行股在上週 STI 指數下跌 5% 後反彈。讓我們深入探討 👇...

T
TheInvestingIguana
精選

Iggy 的日記:你的股票除息了。你真的虧錢了嗎?

2026 年 10 月 12 日週一 | 早報

關鍵數據

本期節目中的一幅插圖:一股價格為 4 新元、股息為 8 仙的股票。這 8 仙佔 4 新元股價的 2%。在除息日,股價可能會調整至約 3.92 新元,下跌 8 仙。從該日期起,股票不再附帶股息權利,但這 8 仙並不會在當天支付。它會在一個單獨的派息日支付。調整幅度可能接近股息金額,但通常並不完全精確,因為同一天可能發生其他價格變動。

我的個人看法

股價圖表只顯示當天的一個數字。它無法將股息與影響價格的其他因素區分開來。如果同一股 4 新元的股票在除息日收盤價為 3.95 新元,那麼價格會比 3.92 新元的調整價高出 3 仙,而僅憑圖表無法顯示原因。在本期節目中,我詳細講解了通知中哪些日期和哪種派息類型至關重要,以及我將如何把價格跌幅與宣佈的股息率進行比較。

📺 YouTube: https://youtu.be/TMH6fhhQidk

📩 Substack: https://investingiguana.com/p/the-share-fell-when-it-went-ex-dividend

不構成財務建議。Iggy 的合規標準適用。

- YouTube

- YouTube

YouTube 上盡享你喜愛的影片和音樂、上載原創內容,並與親友和世界各地的人分享。

youtu.be
图片 1,共 1 张長圖
谋
谋定后动

精選【謀週記】利息支出破萬億,美政府難以為繼了嗎?(2026 年第 41 周|總第 291 期) 在沒有衰退的情況下赤字居

上週二,標普 500 收在 7818.93 點,8 月 13 日以來第一次刷新收盤紀錄,全周漲 1.2%。週三,10 年期美債拍賣中標 5.30%,24 年新高。週四,國會預算辦公室交出了 2026 財年的賬本:收入 5.40 萬億美元,支出 7.40 萬億,赤字 1.99 萬億;淨利息 1.14 萬億,比國防多出 2,270 億。赤字佔 GDP 6.2%,失業率 4.2%,本土沒有戰爭,也沒有衰退...

图1:美国联邦财政收支对比(FY2025决算,FY2026初步决算,单位:万亿美元) 项目 FY2025 FY2026 同比 增减额 占比 总收入 5.24 5
图2:多收的和少收的,源头都是AI 联邦收入各项目的同比变动,2026财年 200 +1,880亿美元 个人:工资、奖金、股票收益都在交税 企业:2025年税改
图4:微软2026财年的联邦税单:法定21%,实缴2.4% 资本开支1,159亿,同比增八成,三分之二买的是服务器和GPU 140 120 1,159亿 1,0
国库的两扇门 国库 先建数据中心 税以后再交 个人所得税 企业所得税 工资、奖金、股票收益 +1,880亿 -700亿 三目 S $ T 一次性费用化 一 个人+3
T
TheInvestingIguana

美聯儲加息推動新加坡房貸報價,但金管局未改變任何規則

2026 年 10 月 3 日週六 | 播客

數據概覽

今天的播客從美聯儲加息開始,這一舉動推高了新加坡銀行的報價,而新加坡金融管理局(MAS)並未改變任何規則。三個月掉期利率為 1.59%,而複數 SORA 為 1.23%,差距為 0.36 個百分點。建屋局(HDB)貸款在 12 月底前仍保持在 2.6%。大多數銀行浮動利率套餐在 9 月底介於 1.5% 至 1.8% 之間,對於 50 萬新元的貸款,0.2 個百分點的上升意味着每月利息成本增加約 83 新元。這一事件解釋了為什麼房貸由兩部分組成,以及為什麼只有一部分發生了變動。

個人見解

今天早上我寫道,我希望看到週一的新加坡政府證券(SGS)收益率數據,以觀察新加坡是否會跟隨美國的走勢下行。我一直將某一項新加坡收益率視為借款人面臨的所有情況的替代指標。一筆包含兩部分的貸款打破了這種習慣,因為同一天內掉期利率和 SORA 相差 0.36 個點。我還不知道特定家庭會先感受到這兩者中的哪一個的影響。如果未來幾個月複數 SORA 向掉期利率靠攏,我會認為這表示市場預期跑在了前面。如果它沒有這樣做,我就會質疑自己對掉期利率的解讀。🦖

📺 YouTube: https://youtu.be/OlSjK3I0ZUo

📩 Substack: https://investingiguana.com/p/your-home-loan-rate-has-two-parts

不構成財務建議。適用 Iggy 的合規標準。

- YouTube

- YouTube

YouTube 上盡享你喜愛的影片和音樂、上載原創內容,並與親友和世界各地的人分享。

youtu.be
图片 1,共 1 张長圖
T
TheInvestingIguana
精選

馬銀行在獲得價值 1.905 億美元的美國合同後,維持對 CSE Global 的 “買入” 評級,目標價 2.25 新元

2026 年 9 月 30 日星期三 | 分析師更新

$CSE 環球(544.SG)

關鍵數據

在簽署兩項合計價值 1.905 億新元的美國新合同後,馬銀研究重申了對 CSE Global 的 “買入” 評級,並設定目標價為 2.25 新元。第一份合同涵蓋路易斯安那州卡爾卡修斯河口 2 號液化天然氣擴建項目的配電中心和集成電氣及控制系統,執行期為 2026 年至 2028 年。第二份是懷俄明州夏延能源樞紐的後續項目,將在 2026 年至 2027 年為相鄰的數據中心提供配電基礎設施。

馬銀行預計 CSE 的新設施將達到每月 2000 萬至 2300 萬美元的運行率,且解決銅供應瓶頸可能使該運行率翻倍,因此看好 2026 年下半年表現將更強。該行還預測,到 2027-2028 年產能將增加兩倍以上,2027 年第一季度將有另一家數據中心客户,以及 2027 財年約 2.5 億至 3.5 億美元 AWS 訂單(預計 12 月到賬)。這些合同已落實。AWS 訂單和新客户僅為馬銀行的預測,並非公司宣佈的訂單。

個人看法

看到 1.905 億美元時,我的第一反應是這是新聞。我差點忽略的是,同一份報告中的預測金額更大:馬銀行 AWS 預測區間的下限 2.5 億美元,按週二 1.2780 的美元兑新元匯率計算約合 3.2 億新元,且目前尚無公司宣佈此事。我花了一些時間才在腦海中區分已簽約部分和預測部分,因為它們都歸類於同一個 “買入” 評級下。如果公司宣佈 AWS 訂單,或者到了 12 月仍未宣佈,都會改變我的評估權重。🦖

不構成投資建議。適用 Iggy 的合規標準。

图片 1,共 1 张長圖