$星獅地產信托(J69U.SG)
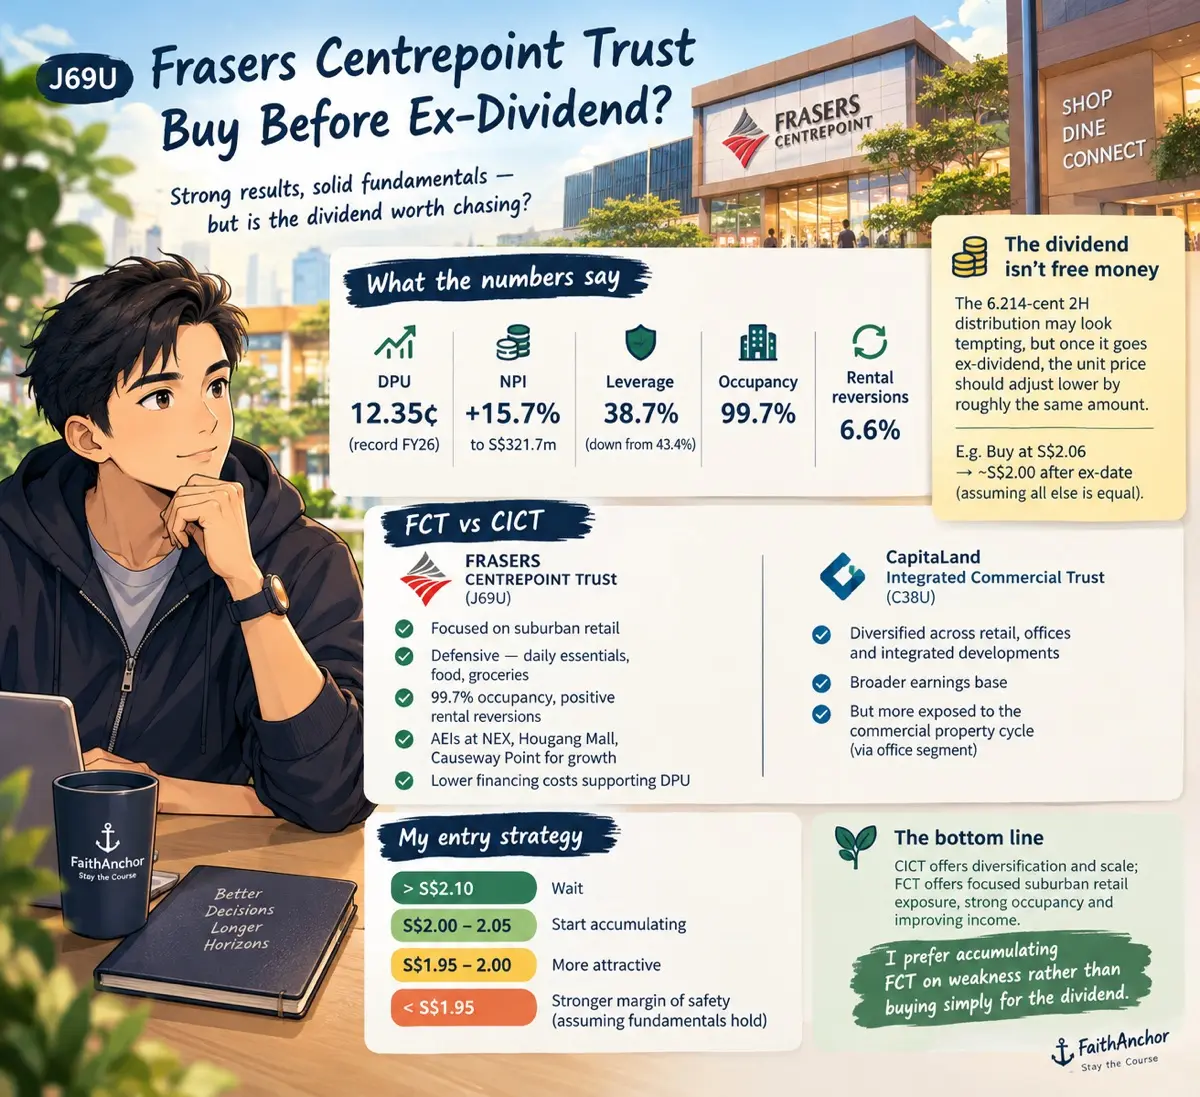
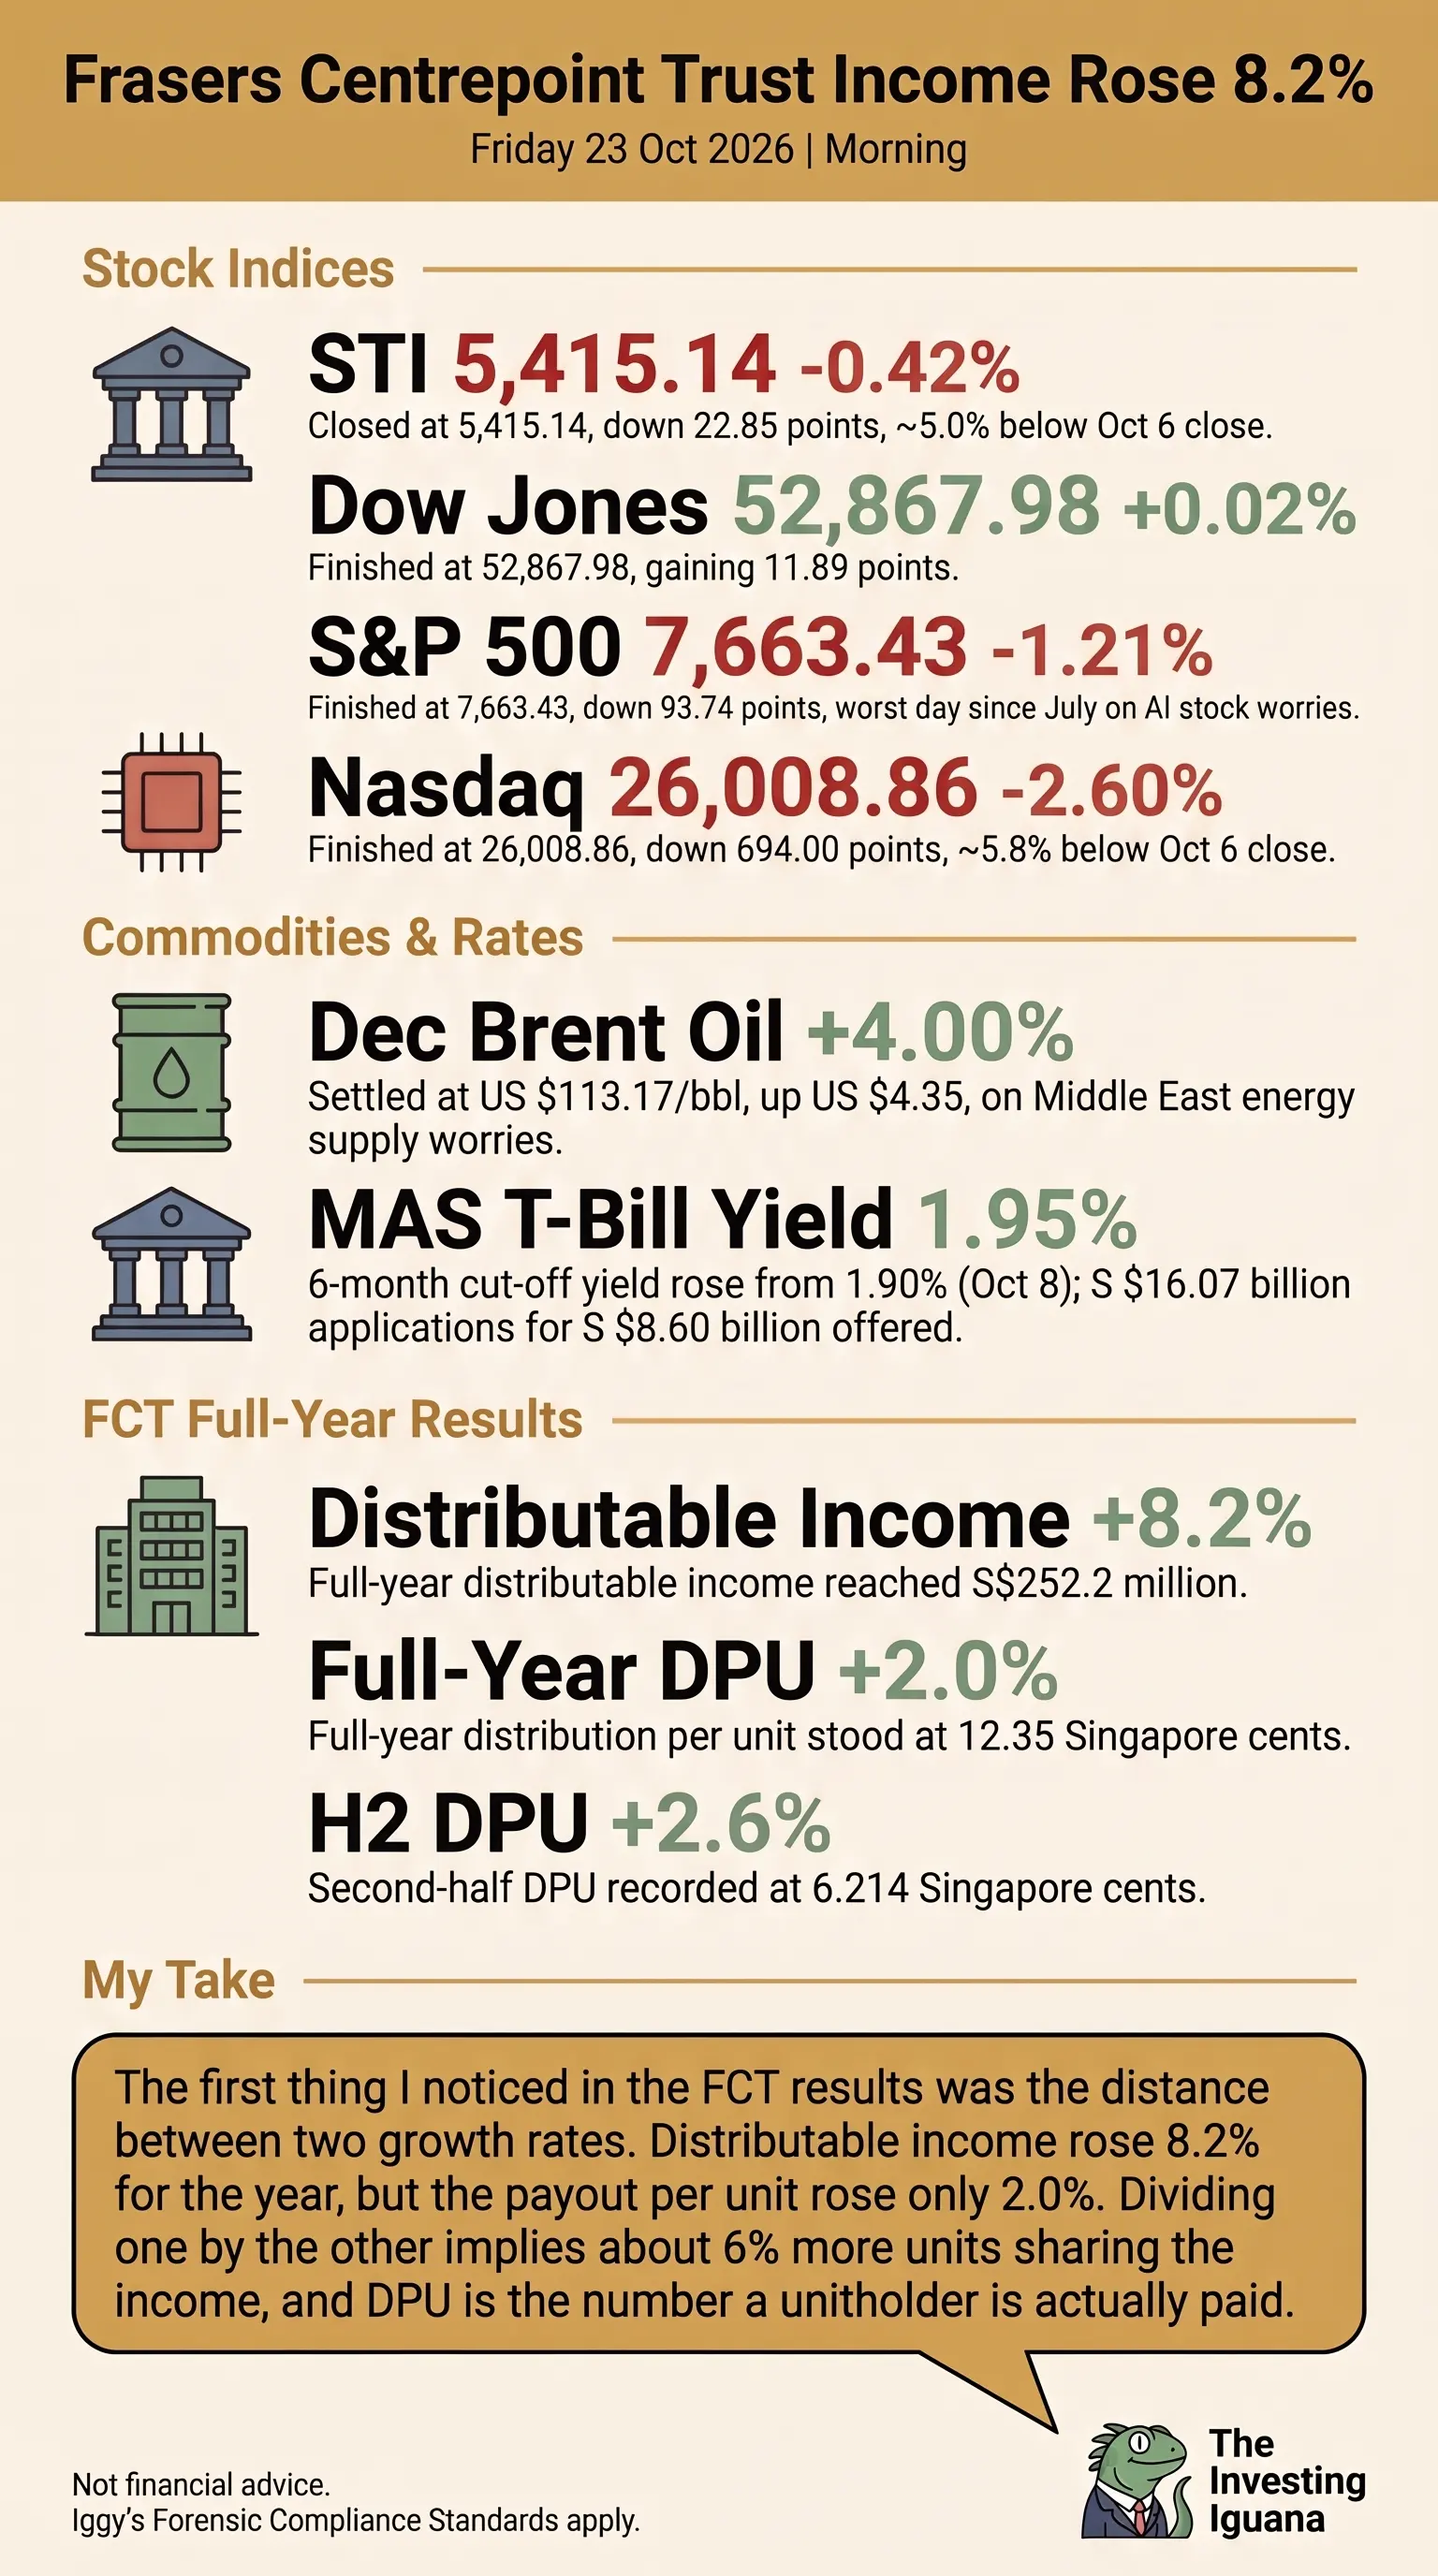
豐樹商業信託(J69U)在 2026 財年表現強勁。每單位派息(DPU)創下 12.35 仙的歷史新高,淨物業收入(NPI)增長 15.7% 至 3.217 億新元,槓桿率降至 38.7%。
以約 2.06 新元的價位計算,收益率約為 6%。入住率也高達 99.7%,而 6.6% 的租金重訂率表明收入仍有增長空間。
但在除息日之前我會急於入場嗎?
不會。
6.214 仙的下半年派息看起來很有吸引力,但投資者應記住,股息並非免費午餐。一旦豐樹商業信託進入除息期,其單位價格理論上應按派息金額大致下調。
更大的問題是,投資者究竟在為底層房地產投資信託基金(REIT)支付什麼對價。
這正是豐樹商業信託與凱德商用信託(C38U)相比變得有趣的地方。
凱德商用信託在零售、辦公和綜合開發項目上提供了更廣泛的多元化。這賦予了它更廣泛的盈利基礎,但其辦公業務的敞口也使其對商業地產週期更為敏感。
豐樹商業信託則更專注於郊區零售。這意味着多元化程度較低,但其商場受益於雜貨、餐飲和基本服務等日常經常性支出。其 99.7% 的入住率和正向租金重訂率進一步鞏固了其防禦性特質。
此外,位於 NEX、後港坊和義順中心的附屬購物中心(AEI)也為豐樹商業信託帶來了潛在的增長動力,較低的融資成本也有助於支持每單位派息。
在 2.06 新元的價位,我認為投資者無需追逐股息。我寧願等待除息後的價格調整。
在 2.00 新元左右會更具吸引力,而在 1.95 新元或更低的位置,假設基本面保持穩固,將提供更好的安全邊際。
底線:凱德商用信託提供多元化和規模優勢;豐樹商業信託則提供專注的郊區零售敞口、強勁的入住率和改善的收入狀況。我傾向於在弱勢中積累豐樹商業信託,而不是僅僅為了股息而買入。