F
Fattycat
精選

🥇 黃金 vs ₿ 比特幣:美聯儲決議後誰將勝出?

下週的美聯儲會議預計將推動黃金和比特幣的走勢。同樣的消息可能對這兩種資產產生截然不同的影響。

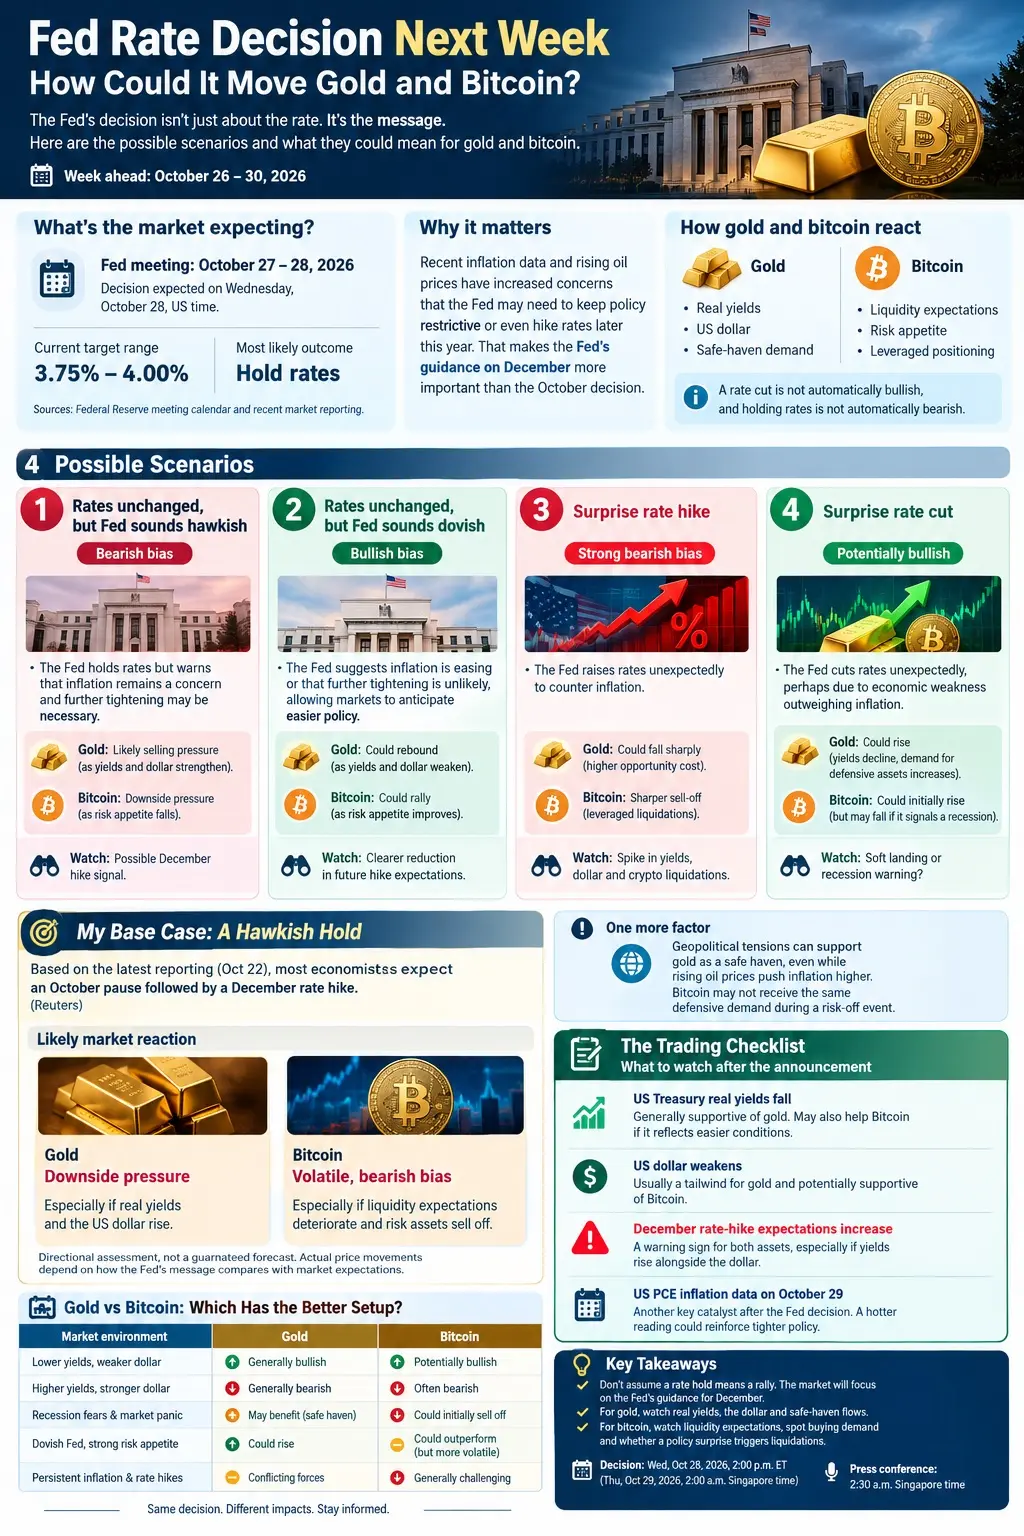
讓我們梳理一下四種可能的情景 👇

🟠 情景一:利率不變,措辭偏鷹派

• 🥇 黃金:受美元走強和實際收益率上升影響,可能會下跌

• ₿ 比特幣:隨着投資者情緒趨於謹慎,可能面臨拋售壓力

🟢 情景二:利率不變,措辭偏鴿派

• 🥇 黃金:隨着收益率和美元走弱,可能會上漲

• ₿ 比特幣:風險偏好改善,可能迎來反彈

🔴 情景三:意外加息

• 🥇 黃金:更高的收益率可能會對價格造成壓制。不過避險需求可能限制跌幅

• ₿ 比特幣:下行風險巨大。緊縮的環境可能迫使槓桿頭寸平倉

🟢 情景四:意外降息

• 🥇 黃金:可能受益於收益率下降和防禦性資金流入

• ₿ 比特幣:寬鬆的環境可能帶來反彈。但衰退擔憂可能會限制漲幅

🎯 主要區別

黃金受實際收益率、美元和安全資產需求的驅動。

比特幣對流動性環境、投資者風險偏好和市場倉位更為敏感。

📌 總結

鷹派的美聯儲可能對兩種資產都構成壓力。鴿派立場則可能同時提振兩者。在不確定性期間,黃金往往表現更穩健。當市場處於風險偏好情緒時,比特幣能帶來更強的漲幅。

關注美聯儲的指引、美債收益率和美元走勢。不要僅僅聚焦於利率決議本身。

⚠️ 以上分析僅為可能的情景,並非保證。有時黃金和比特幣的表現會非常荒謬。市場因意外而波動,而非僅僅基於普遍預期。

輪到你了:如果美聯儲令市場震驚,你會押注哪個資產?黃金還是比特幣?👇

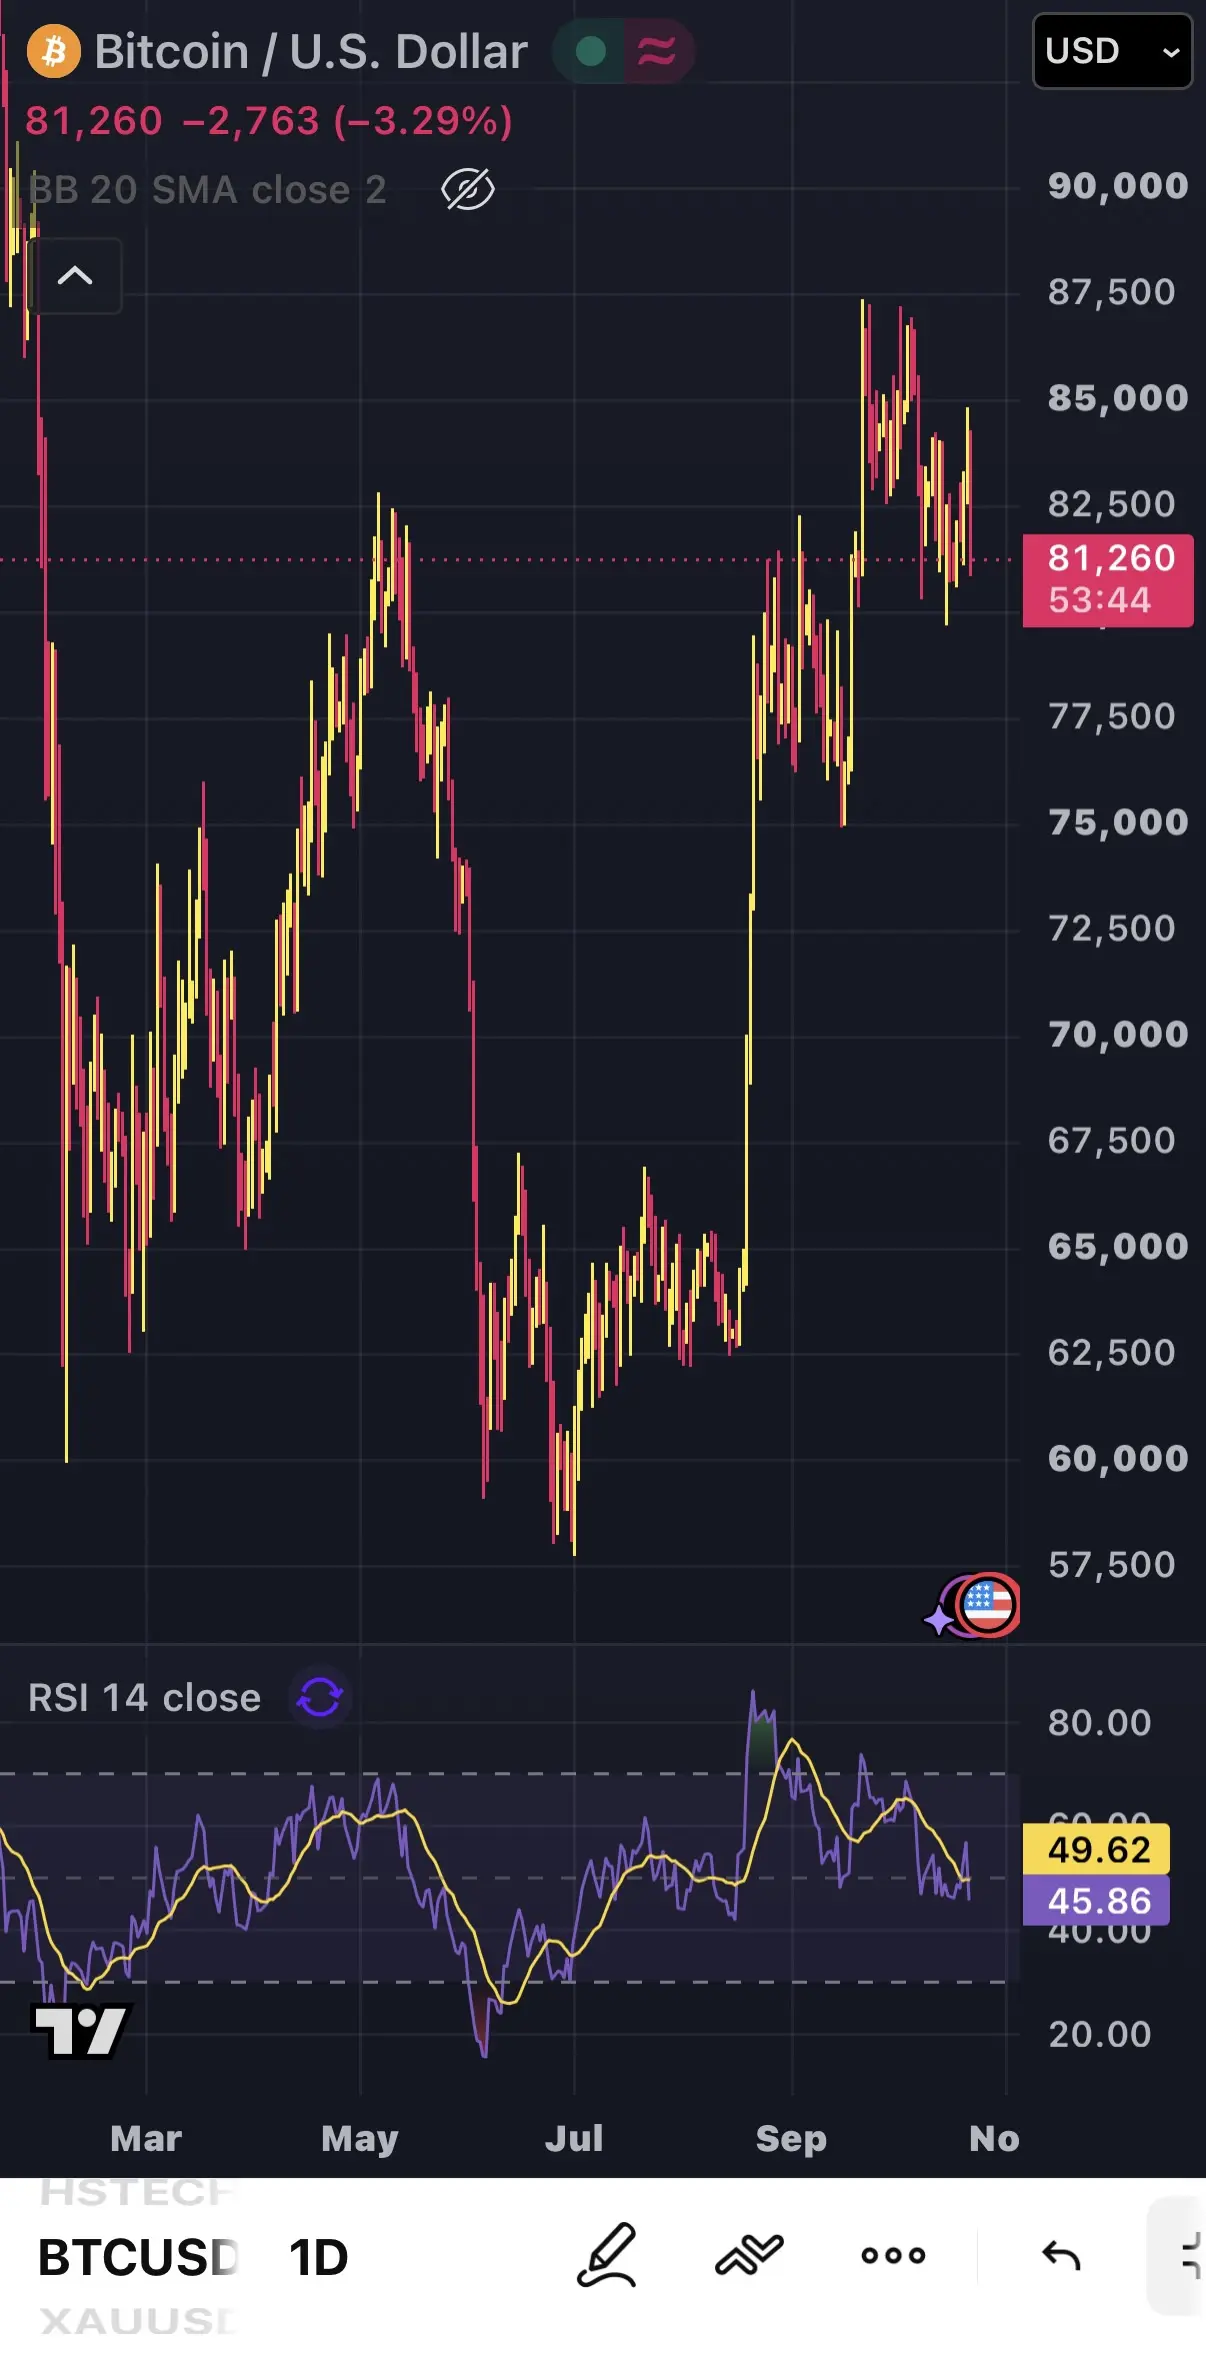
$Gold.com(GOLD.US)$BTC/USD(BTCUSD.HAS)
图片 1,共 3 张
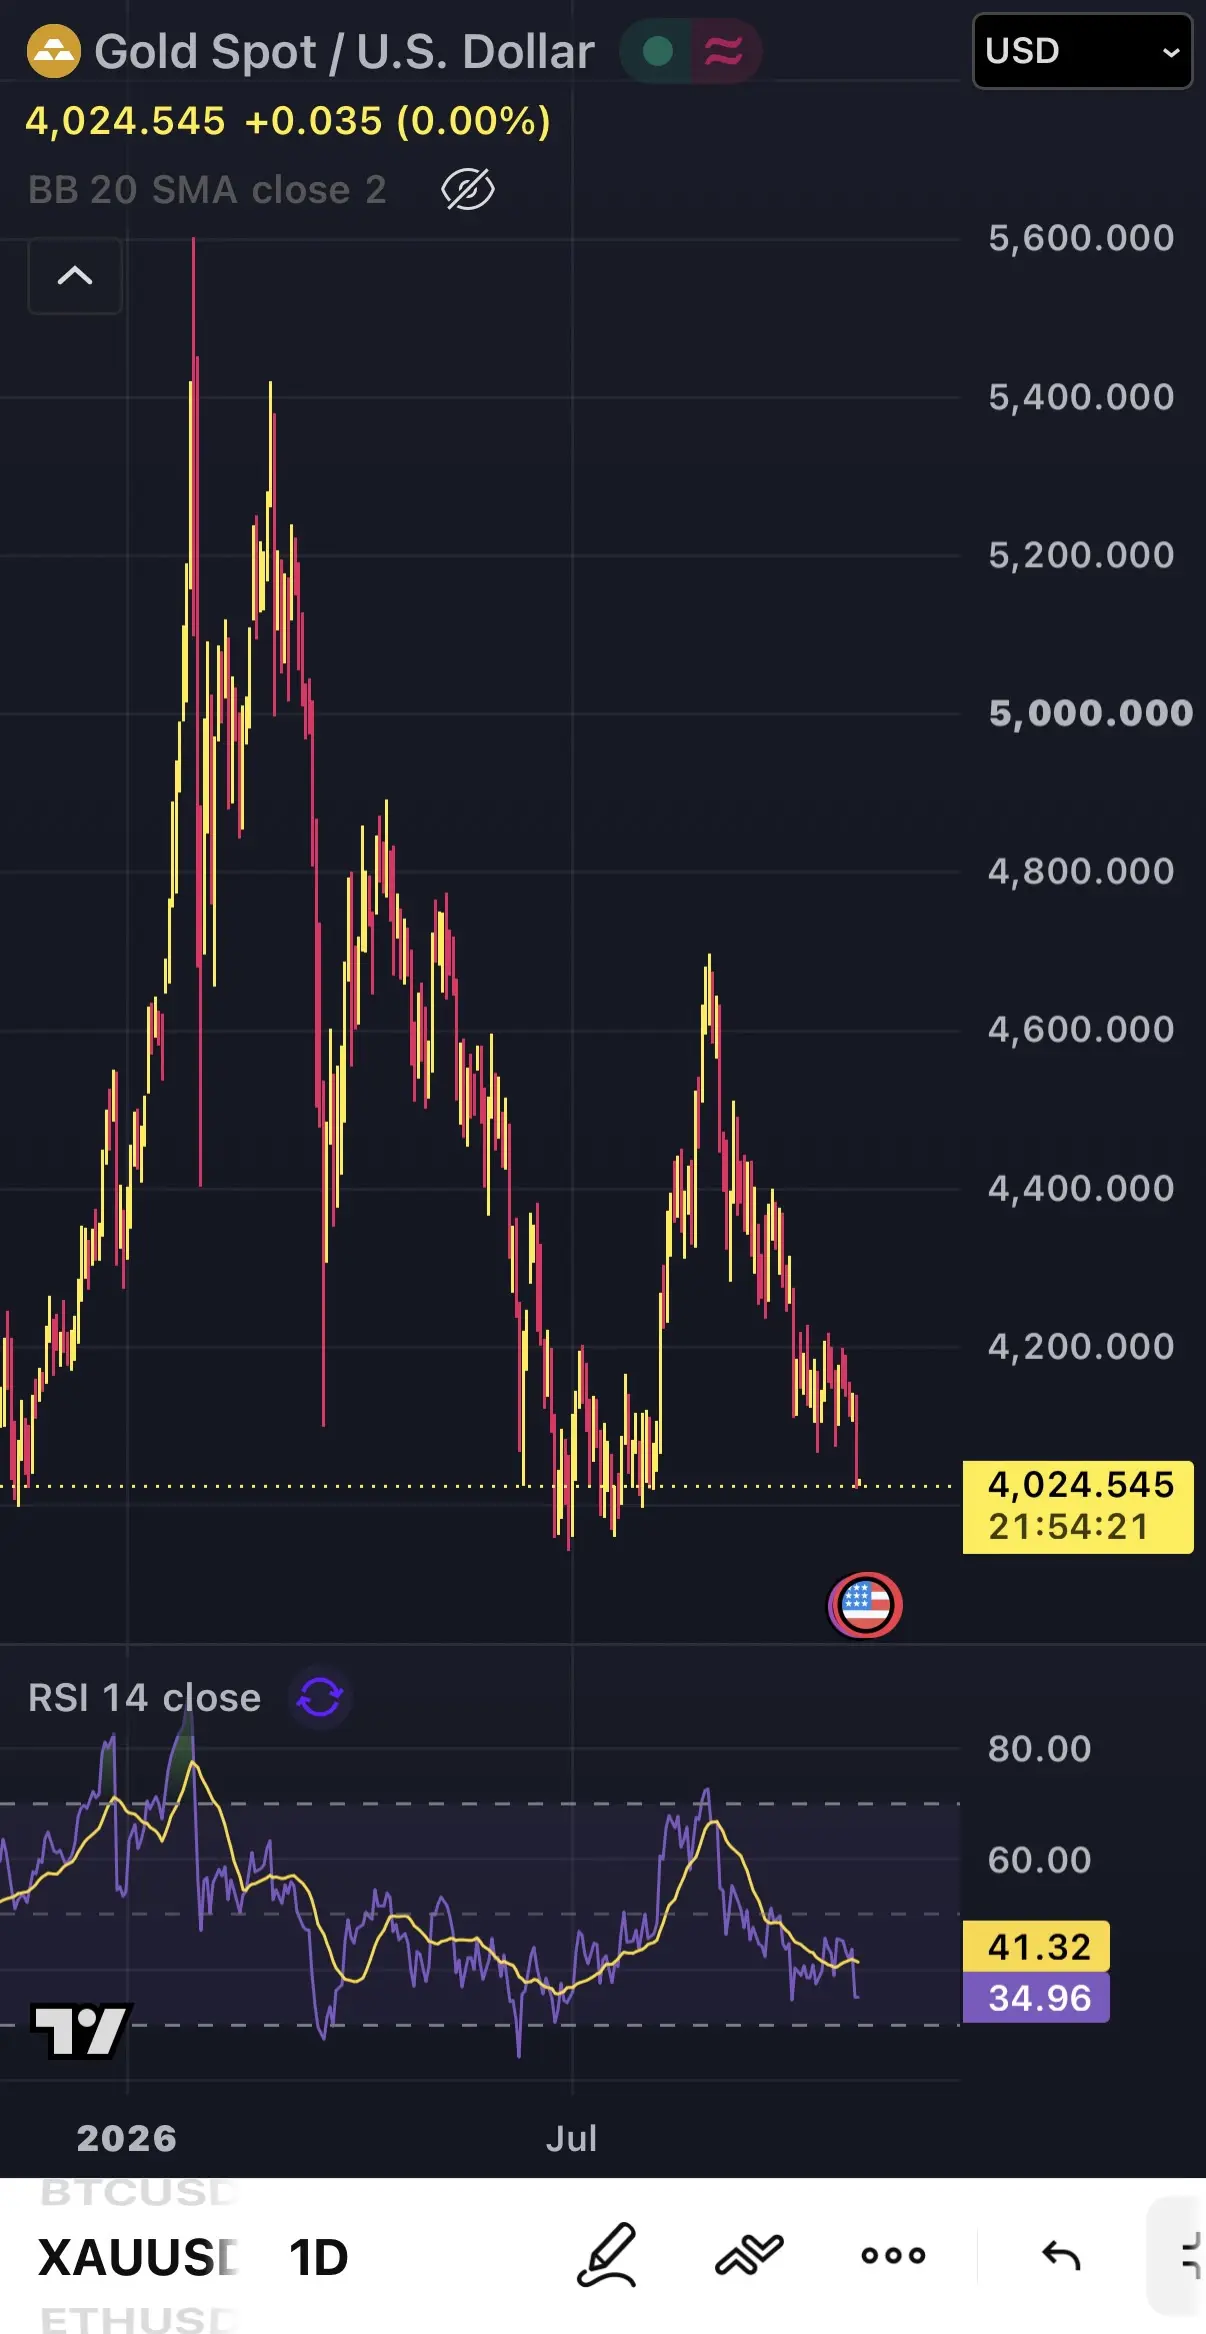
Gold Spot/U.S. Dollar USD 4,024.545 +0.035(0.00%) BB 20 SMA close 2 5,600.000 5,
图片 3,共 3 张
谋
谋定后动

精選【謀週記】信用的刀,砍到了不借錢的人(2026 年第 42 周|總第 292 期)

上週,納指 100 跌 5.5%,2025 年 4 月關税風暴以來最差的一週;費城半導體指數連跌八天,2008 年以來最長;週五 VIX 收在 20.1,7 月 29 日以來第一次站上 20。刀是從一張債券開始的。週一落在光模塊,週二落在存儲,週三落在借錢建數據中心的公司,週五落在軟件和網絡安全。到收盤,AI 鏈上沒有一層沒捱過刀。但挨刀的人裏,有一批根本沒借過錢。四天,從一張債券到一整條產業鏈週一,10 月 12 日...

一周四刀:AI链逐日失血 四大指数按10月9日收盘重设为100,方框为当日导火索 100 98 -2.0% -3.0% 96 一ow一Ⅲ6叹QT -5.5% 9
同一把刀,不同的伤口 刀按因子下:砍AI链里今年涨得多的,模拟芯片和老软件几乎没动 neocloud (CRWV NBIS IREN APLD CIFR) -2
危机只在一层,恐慌才在整条链 左:这周真正变贵的只有B+档;右:CoreWeave五年期CDS从368到1,195 AI公司的三档融资成本 CoreWeave的
三CNBC MARKETS BUSINESS INVESTING TECH POLITICS & POLICY VIDEO INVESTING CLUB JOI+4
C
Captain's Compass

【市場預測與贏】今晚 9 月 CPI:華爾街意見不一。你呢?🔥

7 家銀行預測為 2.4%。6 家預測為 2.5%。由此可見該數據與預期之接近。今晚新加坡時間 8:30,美國將發佈 9 月 CPI 數據。這是美聯儲 10 月 28 日下次利率決議前的最後一次通脹數據公佈。上個月,

今晚 headline CPI 將落在何處?
單選
48 人已參與投票已結束
September CPI Forecasts Wall Street institutions' forecasts for U.S. September C
U.S.CPI Scenarios Stock Market View vl 1 Based on the median headline CPI YoY fo
F
Fattycat
精選

📊 今晚美國 CPI:黃金是閃耀還是承壓? 🥇

所有人的目光都聚焦在今晚的美國 CPI 數據發佈上!

最新的通脹數據將影響金價、美聯儲利率預期以及美國債券市場。

請記住,市場的反應不僅取決於數據本身,還取決於數據與預測的對比情況。

🔴 通脹高於預期

隨着美元和美債收益率攀升,黃金可能面臨拋售壓力。市場可能會定價 “高利率維持更久” 的情景,從而推遲任何降息的可能性。

🟢 通脹低於預期

黃金可能獲得強勁支撐。美元走弱和實際收益率下降往往推升金價,同時對未來降息的期望也可能升温。

🟡 總體通脹上升,核心通脹降温

這種情況可能引發震盪走勢。能源成本可能推高總體 CPI,而較軟的核心數據則表明基礎通脹緩解。黃金和債券初期可能出現雙向波動。

👀 重點關注

密切關注月度核心 CPI、美元指數、2 年期美債收益率以及實際收益率。

這些指標能告訴你市場的反應是否具有持續性。

⚠️ 一個關鍵點:單份 CPI 報告不會決定美聯儲的下一步行動。就業數據、其他通脹指標以及更廣泛的宏觀經濟狀況同樣重要。

今晚的數據會讓我們驚訝,還是你有其他看法?

查看完整的信息圖,瞭解三種情景及其對黃金、利率和債券的影響。

不構成財務和投資建議。請自行盡職調查。

图片 1,共 1 张
F
Fattycat
精選

🚨美聯儲會議紀要會引發市場波動嗎?🤔

以下是散户投資者需要關注的要點,以及不同資產可能的走勢。

🔷關注重點

1️⃣措辭至關重要:

留意文中使用的是 “多名” 還是 “少數” 官員支持加息。同時關注關於通脹持續性與就業市場降温之間的辯論。

2️⃣時間焦點:

市場認為任何政策調整的可能窗口是 12 月,而非 10 月。

3️⃣重要背景:

這些 9 月份的紀要發佈時,我們尚未看到僅新增 2.9 萬個就業崗位的極弱非農數據(NFP),以及較為温和的 PCE 通脹數據。

4️⃣資產負債表監控:任何關於直接調整量化緊縮(QT)的討論都會直接影響市場流動性和美國國債收益率。

🔷資產可能如何反應

1️⃣債券與美元:鷹派基調將推高收益率並提振美元。這將考驗股市的韌性。

2️⃣房地產信託基金(REITs)與科技股:收益率走高繼續壓制新加坡 REITs 表現。美元走強則給港股和中國科技股帶來壓力。

3️⃣黃金與加密貨幣:更緊的政策將對黃金和比特幣構成拖累。若前景轉向鴿派,兩者將獲得喘息之機。

查看兩張信息圖以獲取全貌!

僅供教育目的。不構成財務及投資建議 ☺️。

图片 1,共 2 张
图片 2,共 2 张
F
Fattycat
精選

🚨 本週非農數據或成為市場的下一個重大觸發點🤔

10 月 2 日公佈的美國非農就業人口和失業報告可能會顯著影響美聯儲、國債收益率、美元、黃金和比特幣的走勢。

原因如下。關鍵不僅在於新增就業人數多少,更在於市場關注這些數據是否會改變對美聯儲下一步行動的預期。

📉 情景 A - 就業表現疲軟

新增就業較少,失業率上升,薪資增長放緩

→ 美聯儲進一步加息的可能性降低

→ 收益率下行,美元走弱

→ 利好黃金,並可能提振比特幣

📈 情景 B - 就業表現強勁

新增就業較多,失業率下降,薪資增長穩健

→ 市場預期利率將維持高位或繼續上調

→ 收益率上行,美元走強

→ 黃金和比特幣面臨下行壓力

⚠️ 重要變數

極弱的就業數據也可能引發衰退擔憂。黃金可能因避險屬性而上漲,而比特幣可能表現得像風險資產一樣下跌。

因此,不要只看 headline number(頭條數據)。要觀察整體圖景:

非農 → 失業率 → 薪資增長 → 數據修正 → 2 年期美債收益率 → DXY(美元指數)→ 黃金與比特幣

📊 關鍵點位

黃金 - 阻力位 4,300–4,354 美元。支撐位 4,230 和 4,200 美元

比特幣 - 上行目標 85,000–85,800 美元。支撐位 83,800–84,000 美元及 81,000–81,400 美元

請參閲信息圖以獲取完整的情景地圖和點位。

真正的問題不在於創造了多少就業崗位,而在於這對美聯儲意味着什麼。

僅供教育目的☺️。不構成投資建議。請務必自行盡職調查。

NFP & UNEMPLOYMENT How They Move the Fed, Gold and Bitcoin The 2 October 2026 U.
T
TheInvestingIguana
精選

伊吉的日記:美國國債收益率觸及 2007 年以來的高點。新加坡自家債券緊隨其後。

2026 年 9 月 28 日,早晨

昨天的視頻探討了為何美國國債的震盪對 CPF(中央公積金)和國庫券影響甚微。今早的數據給出了更直接的答案:新加坡政府證券(SGS)確實出現了波動,只是並非通過大多數人首先關注的渠道傳導。

關鍵數據

華爾街在週五的交易中迎來了真正的科技股領漲反彈:道瓊斯指數上漲 0.93% 至 51,828.62 點,標普 500 指數上漲 0.51% 至 7,743.41 點,納斯達克指數上漲 0.48% 至 27,068.72 點。這一漲勢由微軟、高通和戴爾等個股推動,同時原油價格回落,美債收益率從 2007 年以來的峯值略有回調。布倫特原油因中東海上運輸可能達成妥協的跡象下跌 2.14% 至 104.32 美元。美元/新元匯率報 1.2771。迴歸本土,實際的傳導渠道體現在本週的 SGS 收益率曲線上:2 年期收益率上升 11 個基點至 1.93%,5 年期上升 5 個基點至 2.21%,10 年期上升 4 個基點至 2.47%,3 個月 SORA OIS 重新定價至 1.59%。這些變動均是對全球債券壓力以及 8 月份核心通脹率 2.2% 數據的反應。此外,金管局正在根據其《支付服務法》諮詢審查跨境穩定幣的立場,考慮由國內和國際運營商聯合發行的代幣;DWS 擴大了其在新加坡交易所(SGX)的 Xtrackers ETF 產品線,包括直接以雙貨幣接入標普 500、納斯達克 100 和 MSCI 世界指數的產品。

(更多內容見評論;篇幅有限)

图片 1,共 1 张長圖
谋
谋定后动

精選【謀週記】五厘的國債,三成的盈利(2026 年第 39 周 | 總第 289 期)

上週,10 年期美債收益率漲了約 20 個基點,到 5.2% 上下,2007 年以來最高。 同一周,納指 100ETF 漲了 3.2%。 債市在拉警報,股市在算賬。 算的就是標題裏這兩個數:五厘的國債,三成的盈利。  利率和股市一起漲,不是第一次先給大家吃顆定心丸:利率大漲、股市也漲,美股歷史上並不少見。2013 年 “縮減恐慌”,10 年期從 1.6% 漲到 3%,標普全年漲了近 30%。2016 年下半年...

上周:利率涨了20个基点,纳指涨了3.2% 红线:10年期美债收益率 蓝柱:纳指100ETF(QQQ)收盘价 760 0- 5.25 PMI创五年多新高 单日+
三CNBC MARKETS BUSINESS INVESTING TECH POLITICS & POLICY VIDEO INVESTING CLUB JOI
这一轮利率上涨,涨的是实际利率,不是通胀预期 实际利率:扣掉通胀之后借钱的真实成本 今年2月以来10年期收益率的上升 10年期TIPS拍卖实际收益率 80- 3
三成的盈利:科技和通信是主引擎 标普5002026年三季度盈利增速预期,连续第三个季度超过25% 能源 111.4% 信息技术 63.5% 通信服务 51.3%+4
L
LazyCat

⚠️ 收益率曲線警報:飆升的美債長期收益率對新加坡投資組合意味着什麼

全球固定收益市場發生了巨大變化。美國 30 年期國債收益率在我撰寫本文時已攀升至 5.479%——為 2004 年 6 月以來的最高水平。與此同時,10 年期收益率升至 5.194%(自 2007 年 7 月以來的高點),使得 3 年期及以下的收益率成為最後低於 5% 的堡壘。

🤔 為何收益率飆升

雖然 2 年期收益率追蹤美聯儲的即時政策,但 10 年期和 30 年期收益率則定價了長期通脹、結構性增長以及鉅額美國赤字支出(風險溢價)。在標普全球綜合 PMI 初值強勁錄得 58.4(2021 年 7 月以來最強)後,該期限溢價重新定價走高;此外,波士頓聯儲主席蘇珊·柯林斯暗示通脹可能持續 “明顯高於 2%”。

🔨 對本地市場及銀行的影響

* SORA 上升與貸款重定價:由於新加坡利率跟隨美國基準,高收益率使 SORA 維持高位。這擴大了本地銀行的淨息差(NIMs)——星展銀行因擁有大量 SGD 貸款份額而獲得最高的淨利息收入增長,而大華銀行和華僑銀行則利用龐大的財富管理 AUM 來捕獲高收益資產流入。

* 對 S-REITs 及成長股的擠壓:更高的無風險收益率提高了資本成本及債務再融資門檻,波及 REITs 和高槓杆股票。

* 有吸引力的固定收益收益率:通過 SGD 債券基金、高等級企業信用或區域金融紅利 ETF 鎖定數十年來的高收益率,可為投資組合提供極具吸引力的收入對沖。

👀 關注什麼?

耐用品訂單數據(強勁 > 收益率走高)、密歇根大學消費者信心指數終值及通脹預期(超預期上行 > 債券拋售,進一步推高 10Y 收益率)& 美聯儲官員講話(🦅 通脹頑固 ⬆️ 收益率曲線承壓;🫸 反對激進緊縮 > 暫時緩解債券壓力)。

🚨 接下來更大的考驗是 30 年期收益率能否在下週維持在 5.3% 以上,因為這一自 2004 年以來未曾觸及的水平很少能一次就站穩……

T
TheInvestingIguana
精選

Iggy 的日記:10 年期美債收益率剛剛突破 2007 年高點。新加坡銀行次日一早便感受到了衝擊。

2026 年 9 月 25 日,早盤

華爾街隔夜交易表面看似平靜,三大指數微幅震盪或小幅下跌。但背後的債券市場卻並不平靜。

關鍵數據

道瓊斯指數下跌 0.31% 至 51,349.98 點,標普 500 指數幾乎持平,微跌 0.02% 至 7,704.13 點,納斯達克指數反而上漲 0.01% 至 26,939.37 點。這些數字並未揭示真實情況。10 年期美債收益率突破 5.11%,觸及 5.20%,重新測試了自 2007 年以來未見的高位;布倫特原油連續第二個交易日上漲,漲幅達 3.56%,報 106.75 美元/桶,受霍爾木茲海峽緊張局勢推動,此前一日該油價已突破 103 美元。美元兑新元匯率為 1.2796。回到本地,星指(STI)週四收盤下跌 0.5% 至 5,683.37 點,成交額為 18 億新元,主要受三大銀行拖累:星展銀行(DBS)下跌 0.3% 至 77.48 新元,華僑銀行(OCBC)下跌 0.2% 至 31.59 新元,大華銀行(UOB)下跌 0.8% 至 42.50 新元。另外,StarHub 和 Keppel 確認已進入關於涉及 M1 潛在整合的初步談判,目前仍處於洽談階段,尚未披露具體條款。

個人觀點

看似平靜的指數背後可能隱藏着真正動盪的債券市場,隔夜行情正是如此。當 10 年期收益率重新測試 2007 年的水平時,本地的所有收益類資產都會根據這一數據進行重定價,無論頭條新聞是否提及。新加坡本土銀行在次日引領星指走低便是明證。這本身並非因果關係的鐵證,但這種關聯性值得密切關注,而非簡單歸咎於巧合。另一條線索是油價在同地緣政治敍事下連續兩日上漲,我對此仍持保留態度。單日波動可能是噪音,但兩日的走勢開始呈現出某種模式。

图片 1,共 1 张
F
Fattycat
精選

⚠️ 債券收益率飆升——峯會時期的市場震盪

正當特朗普與習近平峯會進行時,不斷上升的債券收益率正給全球金融市場帶來劇烈衝擊。🫣

美國 10 年期國債收益率已飆升至 5.121%。收益率曲線已倒掛解除,轉為 +0.213% 的正利差,30 年期收益率攀升至 5.408%。

更高的無風險貼現率正在從根本上對成長型資產進行重新定價,並收緊全球流動性狀況。

🔷 成長股與科技股遭受重創

未來收益的折現價值降低,導致股票估值倍數急劇壓縮。同時,強勁的美元推高了美債收益率。

這給阿里巴巴、騰訊、京東和小米等跨國企業帶來雙重壓力:貨幣貶值以及資本從新興市場流出。

🔷 黃金陷入兩難境地

不產生利息的黃金面臨機會成本上升帶來的逆風。但中東的地緣政治緊張局勢提供了避險需求,部分抵消了這種拖累。

🔷 如何應對波動

為應對這種加劇的拋壓,交易員可以使用包括成交量 Delta、Volumatic VIDYA、RSI 和布林帶在內的指標。這些指標有助於追蹤機構派發情況,並發現下行動能可能在關鍵支撐位附近耗盡的位置。

請參閲信息圖 “收益率上升重估市場” 以瞭解全貌。

The 5% Ripple Effect: How Rising 】Yields Revalue the Market 10-Year Yield Breach
图片 2,共 3 张
Bongs v Region A-Z Yield Change 7:40 PMEDT 0.00% US 6-MO 4.35% +0.007 U.S.6Month
F
FaithAnchor
精選

$星展集團控股(D05.SG)

美聯儲加息:對新加坡銀行的影響喜憂參半

美聯儲意外加息 25 個基點至 3.75–4%,改變了利率敍事。對於新加坡銀行而言,關鍵不在於立即提升收益,而在於高利率環境能維持多久。

2026 財年數據已顯示出淨息差壓力。星展銀行的淨利息收入(NII)有所放緩,而華僑銀行(OCBC)和大華銀行(UOB)的淨息差(NIM)也因融資成本上升及利率週期轉向而小幅走低。

“高利率維持更久” 的環境可能會減緩淨息差的進一步壓縮,但這並非沒有代價。更高的融資成本、疲軟的貸款需求以及上升的信用風險可能會抵消部分利好。關税、能源通脹以及鉅額 AI 資本支出為企業借款人增添了另一層不確定性。

估值方面也已缺乏容錯空間。星展銀行交易價格高於賬面價值,而華僑銀行在市淨率和盈利倍數方面相對更具性價比。

技術面上,這三家本地銀行在經歷強勁上漲後,目前均處於高位。

現在的關鍵問題是:高利率能否在保護息差的同時,不引發更高的信用成本?

不構成投資建議。投資者應自行開展研究並考慮自身的風險承受能力。

Fed Hike: A Mixed Bag for Singapore Banks X DBS 9 OCBC The Fed's surprise 25bp h
T
TheInvestingIguana
精選

Iggy 的日記:華爾街因收益率跌至 2007 年以來未見之水平而下跌。新加坡國庫券剛剛錄得 1.70%。

2026 年 9 月 24 日,晨間

我從機場寫這篇內容,在真正回家前還有一班航班,所以如果讀起來比平時更簡略,請多包涵。華爾街隔夜交易表現不佳,標題下跌幅背後的數字值得你更多關注,其重要性甚至超過跌幅本身。

數據概覽

道瓊斯指數下跌 0.68%,至 51,511.59 點;標普 500 指數下跌 0.75%,至 7,706.03 點;納斯達克指數領跌,下跌 1.13%,至 26,936.04 點。主要驅動因素在於債券市場:9 月商業調查數據強於預期,強化了對美聯儲進一步加息的預期,推動美國 10 年期國債收益率推升至 2007 年以來的最高水平;同時,由於對霍爾木茲海峽局勢的擔憂再起,布倫特原油漲幅超過 4%,突破每桶 103 美元。回到本地,新加坡海峽時報指數(STI)9 月 23 日的最後官方收盤報 5,710.00 點,下跌 0.24%,因為新加坡核心通脹率連續第三個月加速上升至 2.2%,為 2024 年 9 月以來的最高讀數。美元兑新元匯率為 1.2797。

金管局(MAS)今早按計劃進行的六個月國庫券拍賣,截標收益率約為 1.70%,這是我本週拿到的第一個真正乾淨的利率數據,值得與你自己的上次續期數據進行對比。

個人觀點

全球收益率上升與國內通脹數據在同一新聞週期內公佈,這其實是同一個故事披着兩件外衣。現在,該板塊上的每一隻收益類資產都必須證明其合理性,因為資金可以配置的替代選項變得更具吸引力,而非公司層面發生了任何變化。我也在密切關注今天開始在華盛頓舉行的特朗普 - 習國事訪問。為期兩個月的貿易休戰延期這類頭條新聞能迅速改變市場情緒,但不會改變任何一家新加坡公司的資產負債表。能改變我觀點的是具體的數字或條款清單,而不是頭條新聞。

不構成投資建議。

WALL STREET YIELDS HIT 2007 LEVELS 24 SEPTEMBER 2026 WALL STREET & YIELDS SINGAP
T
TheInvestingIguana
精選

伊吉的日記:通脹連續第三個月小幅上升。新加坡海峽時報指數(STI)幾乎未受影響。

2026 年 9 月 23 日,晚間

(本帖無信息圖;我此刻正在飛機上)

STI 收於 5,709.9 點,下跌 13.85 點,全天波動僅 0.24%,顯得波瀾不驚。在這平靜表象之下,新加坡剛剛公佈了兩年來的最高核心通脹讀數,市場對於金管局(MAS)在 10 月份將如何應對這一問題存在明顯分歧。

數據詳情

8 月核心通脹率從 7 月的 2% 上升至 2%,實現連續第三個月增長;包含住宿和私人交通費用的整體通脹率也微升至 2.3%。機票成本飆升 12.9%,為近四年來最大漲幅,服務業通脹率從前一個月的 1.7% 攀升至 2%。金管局今年已在 4 月和 7 月兩次收緊 SGD NEER(新加坡元名義有效匯率)斜率,經濟學家們目前對 10 月是再次小幅收緊還是維持現狀看法不一。星展銀行(DBS)的蔡漢騰用四個字概括了這種張力:“通脹趨穩但未加速”。

個人觀點

巴克萊銀行將這份數據稱為比金管局 7 月份定價預期 “更為温和”,我認為這才是隱藏在枯燥指數表現背後的真實故事。央行今年兩次收緊政策,是基於增長最終會轉化為通脹的預期。如今通脹確實顯現了,只是速度更慢、程度更温和,低於原本旨在搶佔先機的政策調整幅度。這並非政策失誤,而是央行在實時管理一個移動的目標,但這確實意味着,隨着每一次類似數據的發佈,10 月份保持克制(不進一步加息/收緊)的理由變得更強。如果你的國庫券或定期存款恰好在當時到期續期,這類數據將決定你下一期的利率是比上一期更好還是更差。

祝好,伊吉