F
Fattycat
精选

🥇 黄金 vs ₿ 比特币:美联储决议后谁将胜出?

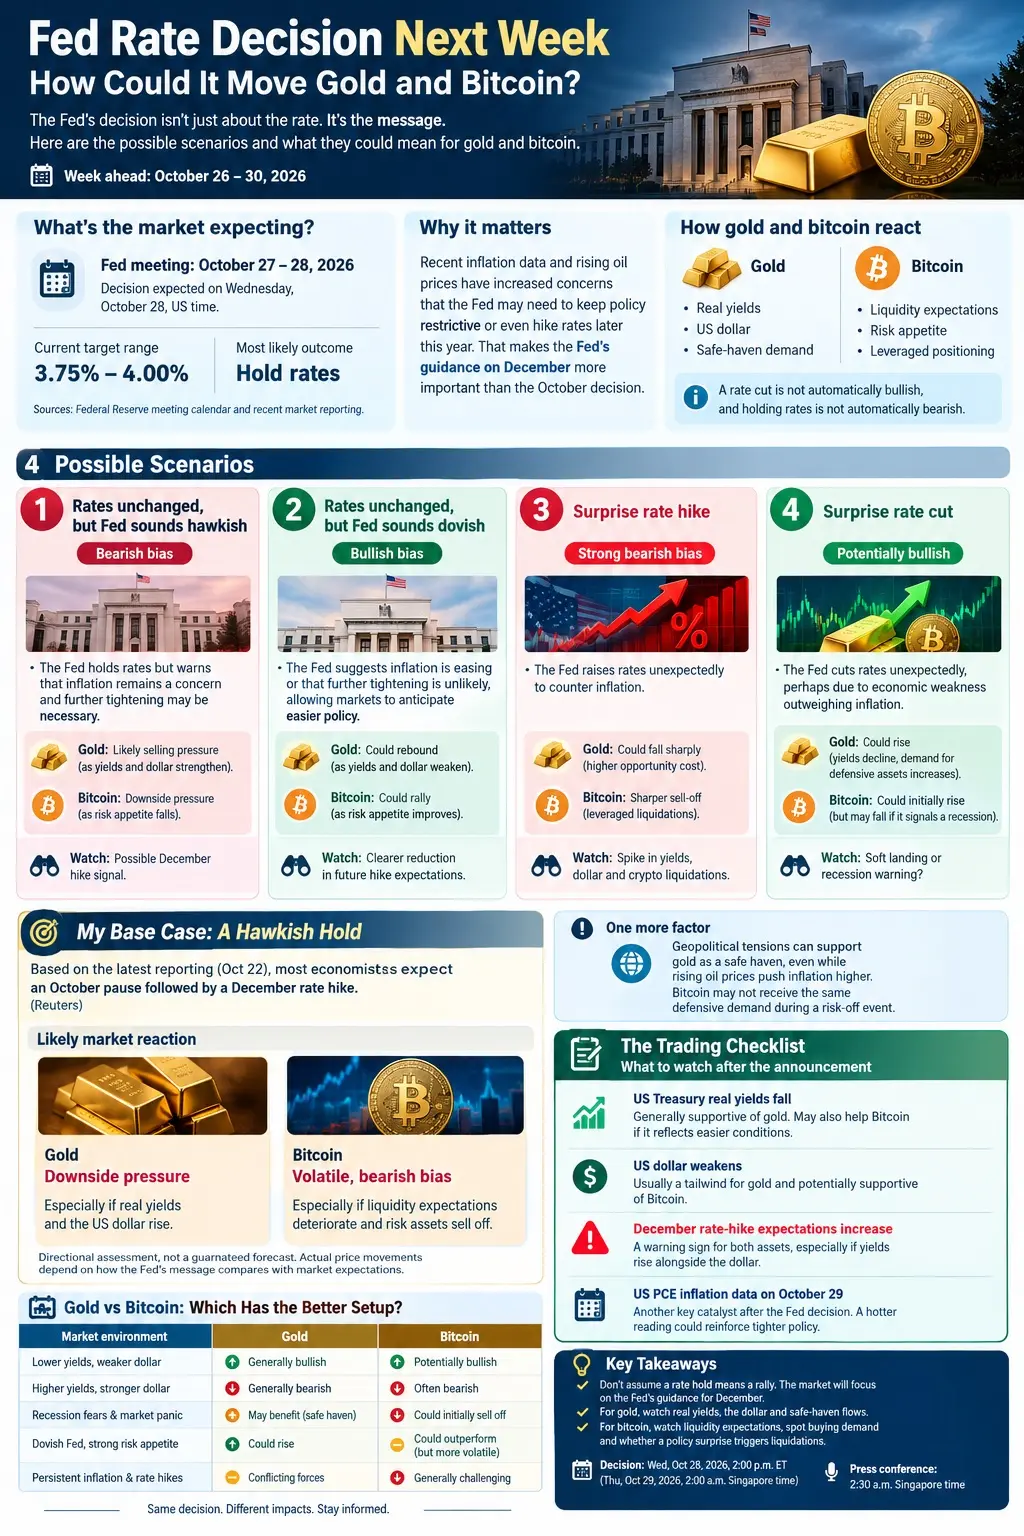
下周的美联储会议预计将推动黄金和比特币的走势。同样的消息可能对这两种资产产生截然不同的影响。

让我们梳理一下四种可能的情景 👇

🟠 情景一:利率不变,措辞偏鹰派

• 🥇 黄金:受美元走强和实际收益率上升影响,可能会下跌

• ₿ 比特币:随着投资者情绪趋于谨慎,可能面临抛售压力

🟢 情景二:利率不变,措辞偏鸽派

• 🥇 黄金:随着收益率和美元走弱,可能会上涨

• ₿ 比特币:风险偏好改善,可能迎来反弹

🔴 情景三:意外加息

• 🥇 黄金:更高的收益率可能会对价格造成压制。不过避险需求可能限制跌幅

• ₿ 比特币:下行风险巨大。紧缩的环境可能迫使杠杆头寸平仓

🟢 情景四:意外降息

• 🥇 黄金:可能受益于收益率下降和防御性资金流入

• ₿ 比特币:宽松的环境可能带来反弹。但衰退担忧可能会限制涨幅

🎯 主要区别

黄金受实际收益率、美元和安全资产需求的驱动。

比特币对流动性环境、投资者风险偏好和市场仓位更为敏感。

📌 总结

鹰派的美联储可能对两种资产都构成压力。鸽派立场则可能同时提振两者。在不确定性期间,黄金往往表现更稳健。当市场处于风险偏好情绪时,比特币能带来更强的涨幅。

关注美联储的指引、美债收益率和美元走势。不要仅仅聚焦于利率决议本身。

⚠️ 以上分析仅为可能的情景,并非保证。有时黄金和比特币的表现会非常荒谬。市场因意外而波动,而非仅仅基于普遍预期。

轮到你了:如果美联储令市场震惊,你会押注哪个资产?黄金还是比特币?👇

$Gold.com(GOLD.US)$BTC/USD(BTCUSD.HAS)
图片 1,共 3 张
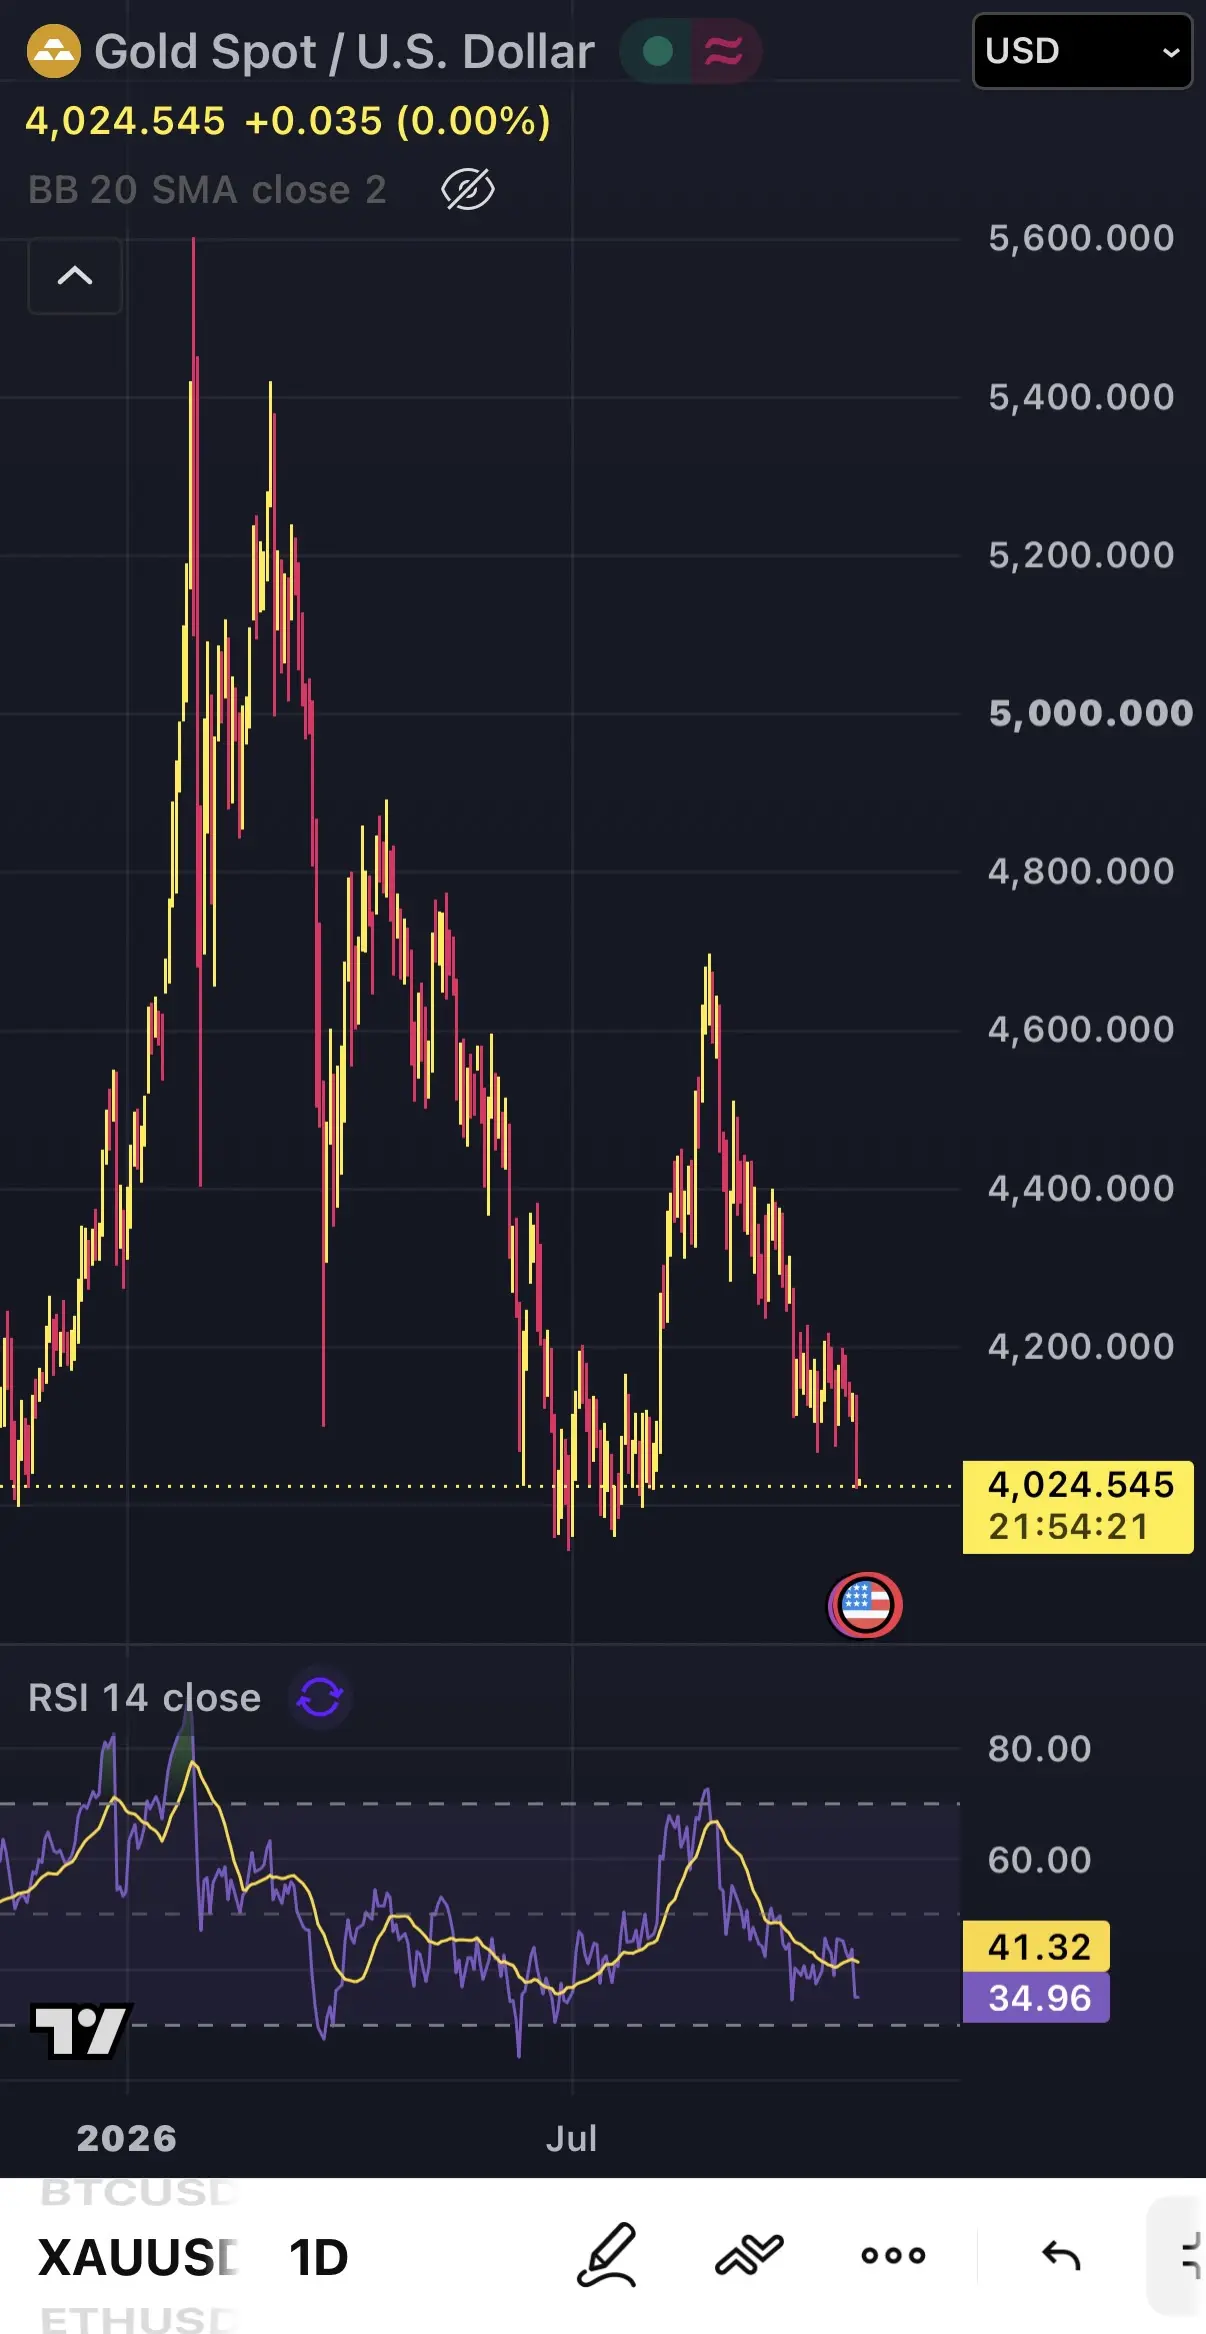
Gold Spot/U.S. Dollar USD 4,024.545 +0.035(0.00%) BB 20 SMA close 2 5,600.000 5,
图片 3,共 3 张
谋
谋定后动

精选【谋周记】信用的刀,砍到了不借钱的人(2026 年第 42 周|总第 292 期)

上周,纳指 100 跌 5.5%,2025 年 4 月关税风暴以来最差的一周;费城半导体指数连跌八天,2008 年以来最长;周五 VIX 收在 20.1,7 月 29 日以来第一次站上 20。刀是从一张债券开始的。周一落在光模块,周二落在存储,周三落在借钱建数据中心的公司,周五落在软件和网络安全。到收盘,AI 链上没有一层没挨过刀。但挨刀的人里,有一批根本没借过钱。四天,从一张债券到一整条产业链周一,10 月 12 日...

一周四刀:AI链逐日失血 四大指数按10月9日收盘重设为100,方框为当日导火索 100 98 -2.0% -3.0% 96 一ow一Ⅲ6叹QT -5.5% 9
同一把刀,不同的伤口 刀按因子下:砍AI链里今年涨得多的,模拟芯片和老软件几乎没动 neocloud (CRWV NBIS IREN APLD CIFR) -2
危机只在一层,恐慌才在整条链 左:这周真正变贵的只有B+档;右:CoreWeave五年期CDS从368到1,195 AI公司的三档融资成本 CoreWeave的
三CNBC MARKETS BUSINESS INVESTING TECH POLITICS & POLICY VIDEO INVESTING CLUB JOI+4
C
Captain's Compass

【市场预测与赢】今晚 9 月 CPI:华尔街意见不一。你呢?🔥

7 家银行预测为 2.4%。6 家预测为 2.5%。由此可见该数据与预期之接近。今晚新加坡时间 8:30,美国将发布 9 月 CPI 数据。这是美联储 10 月 28 日下次利率决议前的最后一次通胀数据公布。上个月,

今晚 headline CPI 将落在何处?
单选
48 人已参与投票已结束
September CPI Forecasts Wall Street institutions' forecasts for U.S. September C
U.S.CPI Scenarios Stock Market View vl 1 Based on the median headline CPI YoY fo
F
Fattycat
精选

📊 今晚美国 CPI:黄金是闪耀还是承压? 🥇

所有人的目光都聚焦在今晚的美国 CPI 数据发布上!

最新的通胀数据将影响金价、美联储利率预期以及美国债券市场。

请记住,市场的反应不仅取决于数据本身,还取决于数据与预测的对比情况。

🔴 通胀高于预期

随着美元和美债收益率攀升,黄金可能面临抛售压力。市场可能会定价 “高利率维持更久” 的情景,从而推迟任何降息的可能性。

🟢 通胀低于预期

黄金可能获得强劲支撑。美元走弱和实际收益率下降往往推升金价,同时对未来降息的期望也可能升温。

🟡 总体通胀上升,核心通胀降温

这种情况可能引发震荡走势。能源成本可能推高总体 CPI,而较软的核心数据则表明基础通胀缓解。黄金和债券初期可能出现双向波动。

👀 重点关注

密切关注月度核心 CPI、美元指数、2 年期美债收益率以及实际收益率。

这些指标能告诉你市场的反应是否具有持续性。

⚠️ 一个关键点:单份 CPI 报告不会决定美联储的下一步行动。就业数据、其他通胀指标以及更广泛的宏观经济状况同样重要。

今晚的数据会让我们惊讶,还是你有其他看法?

查看完整的信息图,了解三种情景及其对黄金、利率和债券的影响。

不构成财务和投资建议。请自行尽职调查。

图片 1,共 1 张
F
Fattycat
精选

🚨美联储会议纪要会引发市场波动吗?🤔

以下是散户投资者需要关注的要点,以及不同资产可能的走势。

🔷关注重点

1️⃣措辞至关重要:

留意文中使用的是 “多名” 还是 “少数” 官员支持加息。同时关注关于通胀持续性与就业市场降温之间的辩论。

2️⃣时间焦点:

市场认为任何政策调整的可能窗口是 12 月,而非 10 月。

3️⃣重要背景:

这些 9 月份的纪要发布时,我们尚未看到仅新增 2.9 万个就业岗位的极弱非农数据(NFP),以及较为温和的 PCE 通胀数据。

4️⃣资产负债表监控:任何关于直接调整量化紧缩(QT)的讨论都会直接影响市场流动性和美国国债收益率。

🔷资产可能如何反应

1️⃣债券与美元:鹰派基调将推高收益率并提振美元。这将考验股市的韧性。

2️⃣房地产信托基金(REITs)与科技股:收益率走高继续压制新加坡 REITs 表现。美元走强则给港股和中国科技股带来压力。

3️⃣黄金与加密货币:更紧的政策将对黄金和比特币构成拖累。若前景转向鸽派,两者将获得喘息之机。

查看两张信息图以获取全貌!

仅供教育目的。不构成财务及投资建议 ☺️。

图片 1,共 2 张
图片 2,共 2 张
F
Fattycat
精选

🚨 本周非农数据或成为市场的下一个重大触发点🤔

10 月 2 日公布的美国非农就业人口和失业报告可能会显著影响美联储、国债收益率、美元、黄金和比特币的走势。

原因如下。关键不仅在于新增就业人数多少,更在于市场关注这些数据是否会改变对美联储下一步行动的预期。

📉 情景 A - 就业表现疲软

新增就业较少,失业率上升,薪资增长放缓

→ 美联储进一步加息的可能性降低

→ 收益率下行,美元走弱

→ 利好黄金,并可能提振比特币

📈 情景 B - 就业表现强劲

新增就业较多,失业率下降,薪资增长稳健

→ 市场预期利率将维持高位或继续上调

→ 收益率上行,美元走强

→ 黄金和比特币面临下行压力

⚠️ 重要变数

极弱的就业数据也可能引发衰退担忧。黄金可能因避险属性而上涨,而比特币可能表现得像风险资产一样下跌。

因此,不要只看 headline number(头条数据)。要观察整体图景:

非农 → 失业率 → 薪资增长 → 数据修正 → 2 年期美债收益率 → DXY(美元指数)→ 黄金与比特币

📊 关键点位

黄金 - 阻力位 4,300–4,354 美元。支撑位 4,230 和 4,200 美元

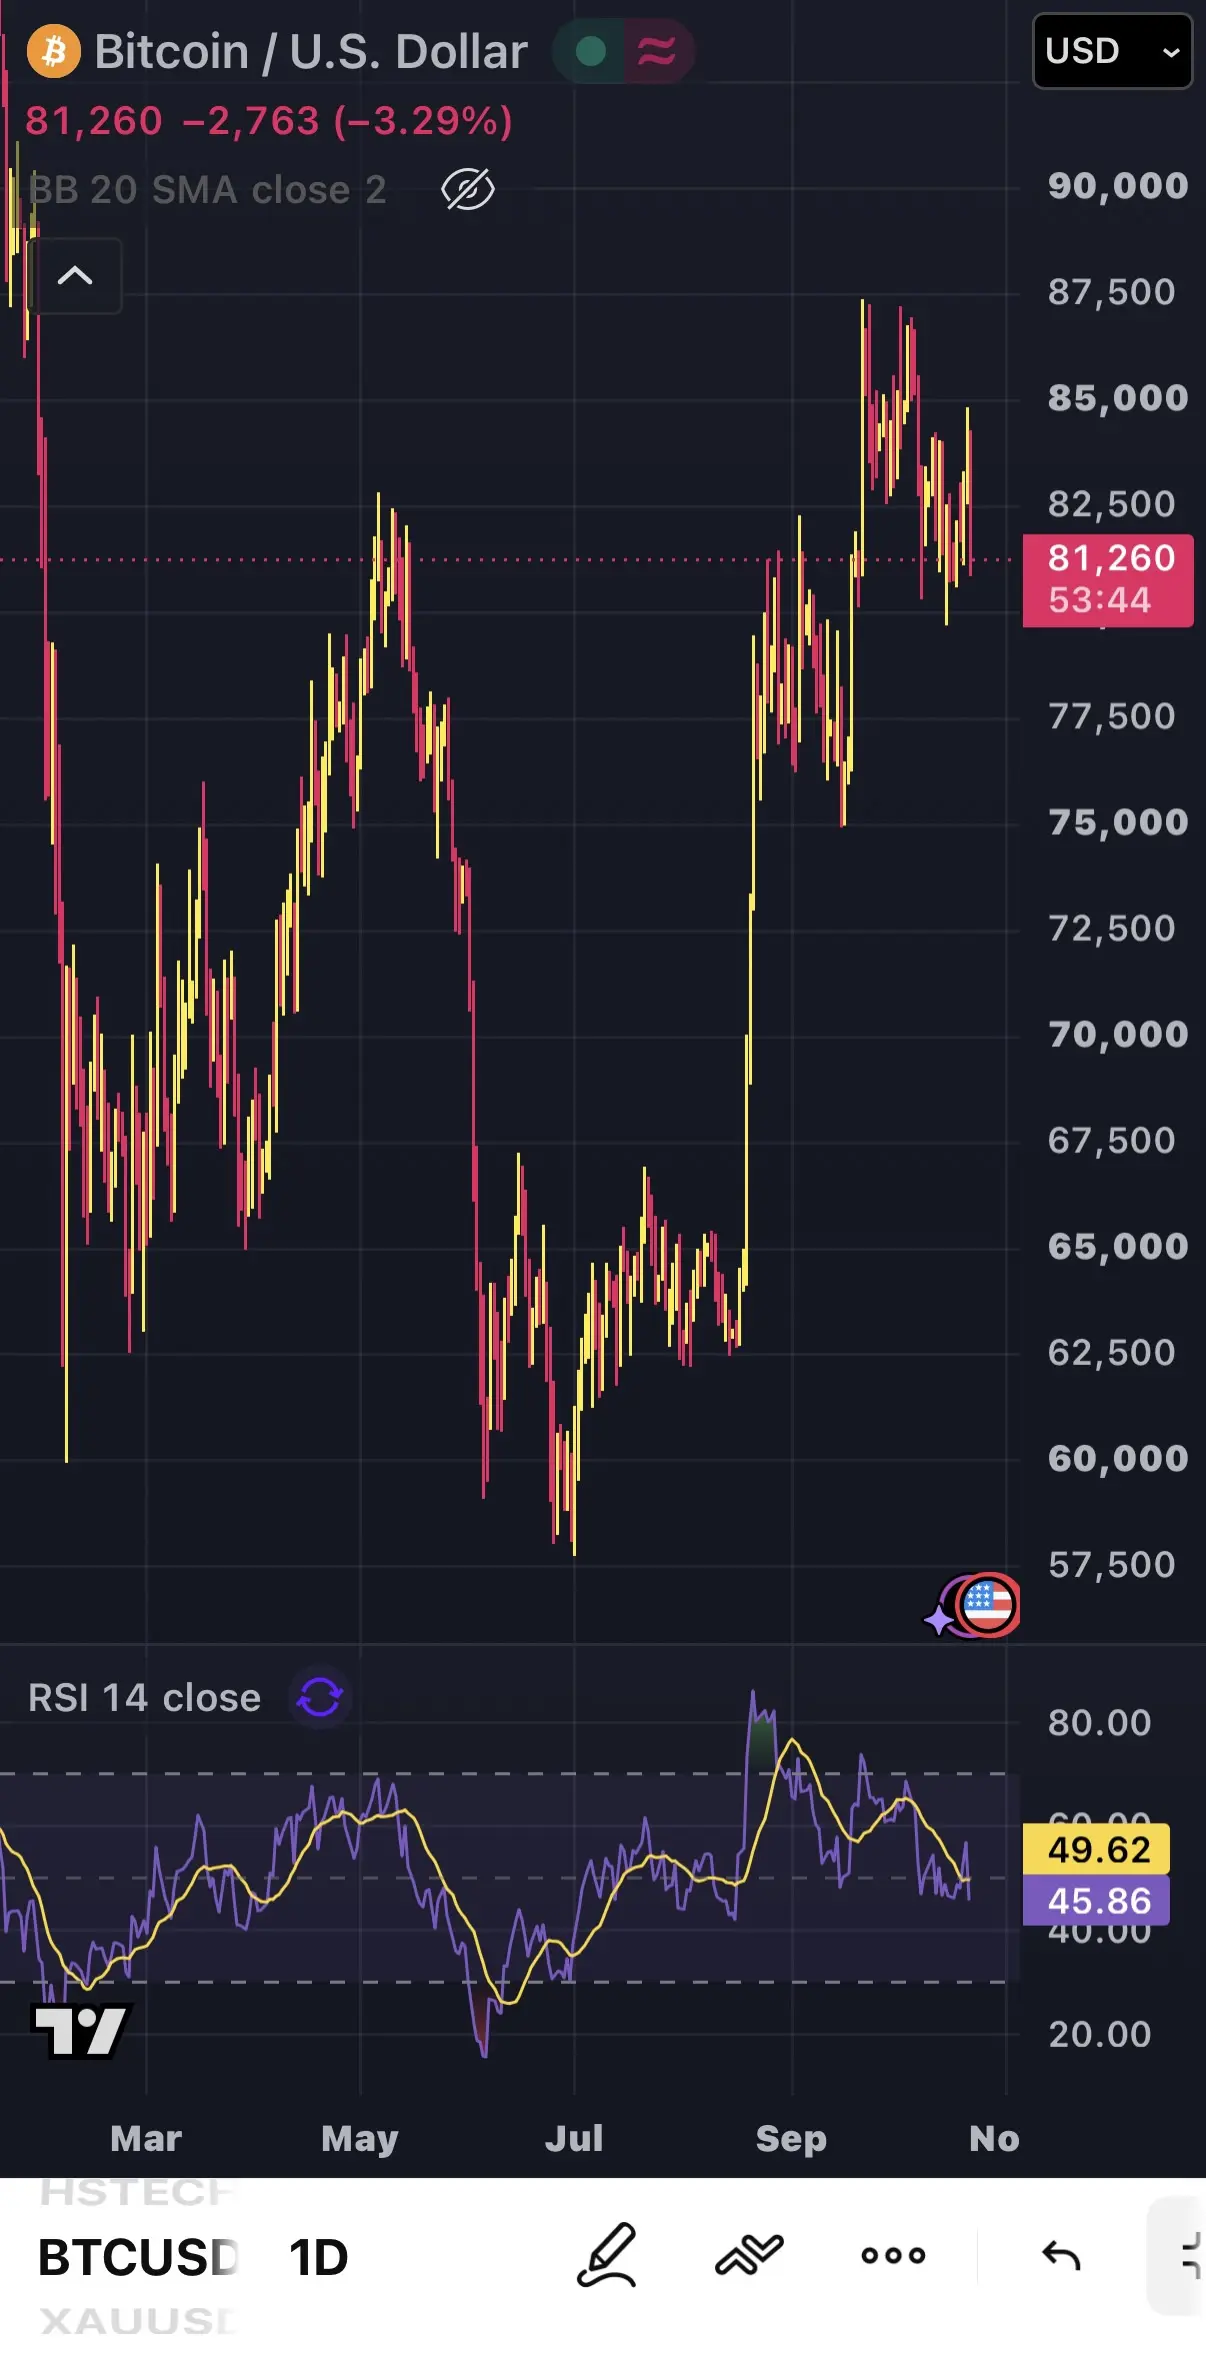
比特币 - 上行目标 85,000–85,800 美元。支撑位 83,800–84,000 美元及 81,000–81,400 美元

请参阅信息图以获取完整的情景地图和点位。

真正的问题不在于创造了多少就业岗位,而在于这对美联储意味着什么。

仅供教育目的☺️。不构成投资建议。请务必自行尽职调查。

NFP & UNEMPLOYMENT How They Move the Fed, Gold and Bitcoin The 2 October 2026 U.
T
TheInvestingIguana
精选

伊吉的日记:美国国债收益率触及 2007 年以来的高点。新加坡自家债券紧随其后。

2026 年 9 月 28 日,早晨

昨天的视频探讨了为何美国国债的震荡对 CPF(中央公积金)和国库券影响甚微。今早的数据给出了更直接的答案:新加坡政府证券(SGS)确实出现了波动,只是并非通过大多数人首先关注的渠道传导。

关键数据

华尔街在周五的交易中迎来了真正的科技股领涨反弹:道琼斯指数上涨 0.93% 至 51,828.62 点,标普 500 指数上涨 0.51% 至 7,743.41 点,纳斯达克指数上涨 0.48% 至 27,068.72 点。这一涨势由微软、高通和戴尔等个股推动,同时原油价格回落,美债收益率从 2007 年以来的峰值略有回调。布伦特原油因中东海上运输可能达成妥协的迹象下跌 2.14% 至 104.32 美元。美元/新元汇率报 1.2771。回归本土,实际的传导渠道体现在本周的 SGS 收益率曲线上:2 年期收益率上升 11 个基点至 1.93%,5 年期上升 5 个基点至 2.21%,10 年期上升 4 个基点至 2.47%,3 个月 SORA OIS 重新定价至 1.59%。这些变动均是对全球债券压力以及 8 月份核心通胀率 2.2% 数据的反应。此外,金管局正在根据其《支付服务法》咨询审查跨境稳定币的立场,考虑由国内和国际运营商联合发行的代币;DWS 扩大了其在新加坡交易所(SGX)的 Xtrackers ETF 产品线,包括直接以双货币接入标普 500、纳斯达克 100 和 MSCI 世界指数的产品。

(更多内容见评论;篇幅有限)

图片 1,共 1 张长图
谋
谋定后动

精选【谋周记】五厘的国债,三成的盈利(2026 年第 39 周 | 总第 289 期)

上周,10 年期美债收益率涨了约 20 个基点,到 5.2% 上下,2007 年以来最高。 同一周,纳指 100ETF 涨了 3.2%。 债市在拉警报,股市在算账。 算的就是标题里这两个数:五厘的国债,三成的盈利。  利率和股市一起涨,不是第一次先给大家吃颗定心丸:利率大涨、股市也涨,美股历史上并不少见。2013 年 “缩减恐慌”,10 年期从 1.6% 涨到 3%,标普全年涨了近 30%。2016 年下半年...

上周:利率涨了20个基点,纳指涨了3.2% 红线:10年期美债收益率 蓝柱:纳指100ETF(QQQ)收盘价 760 0- 5.25 PMI创五年多新高 单日+
三CNBC MARKETS BUSINESS INVESTING TECH POLITICS & POLICY VIDEO INVESTING CLUB JOI
这一轮利率上涨,涨的是实际利率,不是通胀预期 实际利率:扣掉通胀之后借钱的真实成本 今年2月以来10年期收益率的上升 10年期TIPS拍卖实际收益率 80- 3
三成的盈利:科技和通信是主引擎 标普5002026年三季度盈利增速预期,连续第三个季度超过25% 能源 111.4% 信息技术 63.5% 通信服务 51.3%+4
L
LazyCat

⚠️ 收益率曲线警报:飙升的美债长期收益率对新加坡投资组合意味着什么

全球固定收益市场发生了巨大变化。美国 30 年期国债收益率在我撰写本文时已攀升至 5.479%——为 2004 年 6 月以来的最高水平。与此同时,10 年期收益率升至 5.194%(自 2007 年 7 月以来的高点),使得 3 年期及以下的收益率成为最后低于 5% 的堡垒。

🤔 为何收益率飙升

虽然 2 年期收益率追踪美联储的即时政策,但 10 年期和 30 年期收益率则定价了长期通胀、结构性增长以及巨额美国赤字支出(风险溢价)。在标普全球综合 PMI 初值强劲录得 58.4(2021 年 7 月以来最强)后,该期限溢价重新定价走高;此外,波士顿联储主席苏珊·柯林斯暗示通胀可能持续 “明显高于 2%”。

🔨 对本地市场及银行的影响

* SORA 上升与贷款重定价:由于新加坡利率跟随美国基准,高收益率使 SORA 维持高位。这扩大了本地银行的净息差(NIMs)——星展银行因拥有大量 SGD 贷款份额而获得最高的净利息收入增长,而大华银行和华侨银行则利用庞大的财富管理 AUM 来捕获高收益资产流入。

* 对 S-REITs 及成长股的挤压:更高的无风险收益率提高了资本成本及债务再融资门槛,波及 REITs 和高杠杆股票。

* 有吸引力的固定收益收益率:通过 SGD 债券基金、高等级企业信用或区域金融红利 ETF 锁定数十年来的高收益率,可为投资组合提供极具吸引力的收入对冲。

👀 关注什么?

耐用品订单数据(强劲 > 收益率走高)、密歇根大学消费者信心指数终值及通胀预期(超预期上行 > 债券抛售,进一步推高 10Y 收益率)& 美联储官员讲话(🦅 通胀顽固 ⬆️ 收益率曲线承压;🫸 反对激进紧缩 > 暂时缓解债券压力)。

🚨 接下来更大的考验是 30 年期收益率能否在下周维持在 5.3% 以上,因为这一自 2004 年以来未曾触及的水平很少能一次就站稳……

T
TheInvestingIguana
精选

Iggy 的日记:10 年期美债收益率刚刚突破 2007 年高点。新加坡银行次日一早便感受到了冲击。

2026 年 9 月 25 日,早盘

华尔街隔夜交易表面看似平静,三大指数微幅震荡或小幅下跌。但背后的债券市场却并不平静。

关键数据

道琼斯指数下跌 0.31% 至 51,349.98 点,标普 500 指数几乎持平,微跌 0.02% 至 7,704.13 点,纳斯达克指数反而上涨 0.01% 至 26,939.37 点。这些数字并未揭示真实情况。10 年期美债收益率突破 5.11%,触及 5.20%,重新测试了自 2007 年以来未见的高位;布伦特原油连续第二个交易日上涨,涨幅达 3.56%,报 106.75 美元/桶,受霍尔木兹海峡紧张局势推动,此前一日该油价已突破 103 美元。美元兑新元汇率为 1.2796。回到本地,星指(STI)周四收盘下跌 0.5% 至 5,683.37 点,成交额为 18 亿新元,主要受三大银行拖累:星展银行(DBS)下跌 0.3% 至 77.48 新元,华侨银行(OCBC)下跌 0.2% 至 31.59 新元,大华银行(UOB)下跌 0.8% 至 42.50 新元。另外,StarHub 和 Keppel 确认已进入关于涉及 M1 潜在整合的初步谈判,目前仍处于洽谈阶段,尚未披露具体条款。

个人观点

看似平静的指数背后可能隐藏着真正动荡的债券市场,隔夜行情正是如此。当 10 年期收益率重新测试 2007 年的水平时,本地的所有收益类资产都会根据这一数据进行重定价,无论头条新闻是否提及。新加坡本土银行在次日引领星指走低便是明证。这本身并非因果关系的铁证,但这种关联性值得密切关注,而非简单归咎于巧合。另一条线索是油价在同地缘政治叙事下连续两日上涨,我对此仍持保留态度。单日波动可能是噪音,但两日的走势开始呈现出某种模式。

图片 1,共 1 张
F
Fattycat
精选

⚠️ 债券收益率飙升——峰会时期的市场震荡

正当特朗普与习近平峰会进行时,不断上升的债券收益率正给全球金融市场带来剧烈冲击。🫣

美国 10 年期国债收益率已飙升至 5.121%。收益率曲线已倒挂解除,转为 +0.213% 的正利差,30 年期收益率攀升至 5.408%。

更高的无风险贴现率正在从根本上对成长型资产进行重新定价,并收紧全球流动性状况。

🔷 成长股与科技股遭受重创

未来收益的折现价值降低,导致股票估值倍数急剧压缩。同时,强劲的美元推高了美债收益率。

这给阿里巴巴、腾讯、京东和小米等跨国企业带来双重压力:货币贬值以及资本从新兴市场流出。

🔷 黄金陷入两难境地

不产生利息的黄金面临机会成本上升带来的逆风。但中东的地缘政治紧张局势提供了避险需求,部分抵消了这种拖累。

🔷 如何应对波动

为应对这种加剧的抛压,交易员可以使用包括成交量 Delta、Volumatic VIDYA、RSI 和布林带在内的指标。这些指标有助于追踪机构派发情况,并发现下行动能可能在关键支撑位附近耗尽的位置。

请参阅信息图 “收益率上升重估市场” 以了解全貌。

The 5% Ripple Effect: How Rising 】Yields Revalue the Market 10-Year Yield Breach
图片 2,共 3 张
Bongs v Region A-Z Yield Change 7:40 PMEDT 0.00% US 6-MO 4.35% +0.007 U.S.6Month
F
FaithAnchor
精选

$星展集团控股(D05.SG)

美联储加息:对新加坡银行的影响喜忧参半

美联储意外加息 25 个基点至 3.75–4%,改变了利率叙事。对于新加坡银行而言,关键不在于立即提升收益,而在于高利率环境能维持多久。

2026 财年数据已显示出净息差压力。星展银行的净利息收入(NII)有所放缓,而华侨银行(OCBC)和大华银行(UOB)的净息差(NIM)也因融资成本上升及利率周期转向而小幅走低。

“高利率维持更久” 的环境可能会减缓净息差的进一步压缩,但这并非没有代价。更高的融资成本、疲软的贷款需求以及上升的信用风险可能会抵消部分利好。关税、能源通胀以及巨额 AI 资本支出为企业借款人增添了另一层不确定性。

估值方面也已缺乏容错空间。星展银行交易价格高于账面价值,而华侨银行在市净率和盈利倍数方面相对更具性价比。

技术面上,这三家本地银行在经历强劲上涨后,目前均处于高位。

现在的关键问题是:高利率能否在保护息差的同时,不引发更高的信用成本?

不构成投资建议。投资者应自行开展研究并考虑自身的风险承受能力。

Fed Hike: A Mixed Bag for Singapore Banks X DBS 9 OCBC The Fed's surprise 25bp h
T
TheInvestingIguana
精选

Iggy 的日记:华尔街因收益率跌至 2007 年以来未见之水平而下跌。新加坡国库券刚刚录得 1.70%。

2026 年 9 月 24 日,晨间

我从机场写这篇内容,在真正回家前还有一班航班,所以如果读起来比平时更简略,请多包涵。华尔街隔夜交易表现不佳,标题下跌幅背后的数字值得你更多关注,其重要性甚至超过跌幅本身。

数据概览

道琼斯指数下跌 0.68%,至 51,511.59 点;标普 500 指数下跌 0.75%,至 7,706.03 点;纳斯达克指数领跌,下跌 1.13%,至 26,936.04 点。主要驱动因素在于债券市场:9 月商业调查数据强于预期,强化了对美联储进一步加息的预期,推动美国 10 年期国债收益率推升至 2007 年以来的最高水平;同时,由于对霍尔木兹海峡局势的担忧再起,布伦特原油涨幅超过 4%,突破每桶 103 美元。回到本地,新加坡海峡时报指数(STI)9 月 23 日的最后官方收盘报 5,710.00 点,下跌 0.24%,因为新加坡核心通胀率连续第三个月加速上升至 2.2%,为 2024 年 9 月以来的最高读数。美元兑新元汇率为 1.2797。

金管局(MAS)今早按计划进行的六个月国库券拍卖,截标收益率约为 1.70%,这是我本周拿到的第一个真正干净的利率数据,值得与你自己的上次续期数据进行对比。

个人观点

全球收益率上升与国内通胀数据在同一新闻周期内公布,这其实是同一个故事披着两件外衣。现在,该板块上的每一只收益类资产都必须证明其合理性,因为资金可以配置的替代选项变得更具吸引力,而非公司层面发生了任何变化。我也在密切关注今天开始在华盛顿举行的特朗普 - 习国事访问。为期两个月的贸易休战延期这类头条新闻能迅速改变市场情绪,但不会改变任何一家新加坡公司的资产负债表。能改变我观点的是具体的数字或条款清单,而不是头条新闻。

不构成投资建议。

WALL STREET YIELDS HIT 2007 LEVELS 24 SEPTEMBER 2026 WALL STREET & YIELDS SINGAP
T
TheInvestingIguana
精选

伊吉的日记:通胀连续第三个月小幅上升。新加坡海峡时报指数(STI)几乎未受影响。

2026 年 9 月 23 日,晚间

(本帖无信息图;我此刻正在飞机上)

STI 收于 5,709.9 点,下跌 13.85 点,全天波动仅 0.24%,显得波澜不惊。在这平静表象之下,新加坡刚刚公布了两年来的最高核心通胀读数,市场对于金管局(MAS)在 10 月份将如何应对这一问题存在明显分歧。

数据详情

8 月核心通胀率从 7 月的 2% 上升至 2%,实现连续第三个月增长;包含住宿和私人交通费用的整体通胀率也微升至 2.3%。机票成本飙升 12.9%,为近四年来最大涨幅,服务业通胀率从前一个月的 1.7% 攀升至 2%。金管局今年已在 4 月和 7 月两次收紧 SGD NEER(新加坡元名义有效汇率)斜率,经济学家们目前对 10 月是再次小幅收紧还是维持现状看法不一。星展银行(DBS)的蔡汉腾用四个字概括了这种张力:“通胀趋稳但未加速”。

个人观点

巴克莱银行将这份数据称为比金管局 7 月份定价预期 “更为温和”,我认为这才是隐藏在枯燥指数表现背后的真实故事。央行今年两次收紧政策,是基于增长最终会转化为通胀的预期。如今通胀确实显现了,只是速度更慢、程度更温和,低于原本旨在抢占先机的政策调整幅度。这并非政策失误,而是央行在实时管理一个移动的目标,但这确实意味着,随着每一次类似数据的发布,10 月份保持克制(不进一步加息/收紧)的理由变得更强。如果你的国库券或定期存款恰好在当时到期续期,这类数据将决定你下一期的利率是比上一期更好还是更差。

祝好,伊吉