
黃仁勳對內存需求的樂觀展望為美光在財報發佈前提供了強勁支撐,但隨着油價飆升、美聯儲即將做出決策以及大型科技公司財報的公佈,我在加倉前仍保持謹慎。
C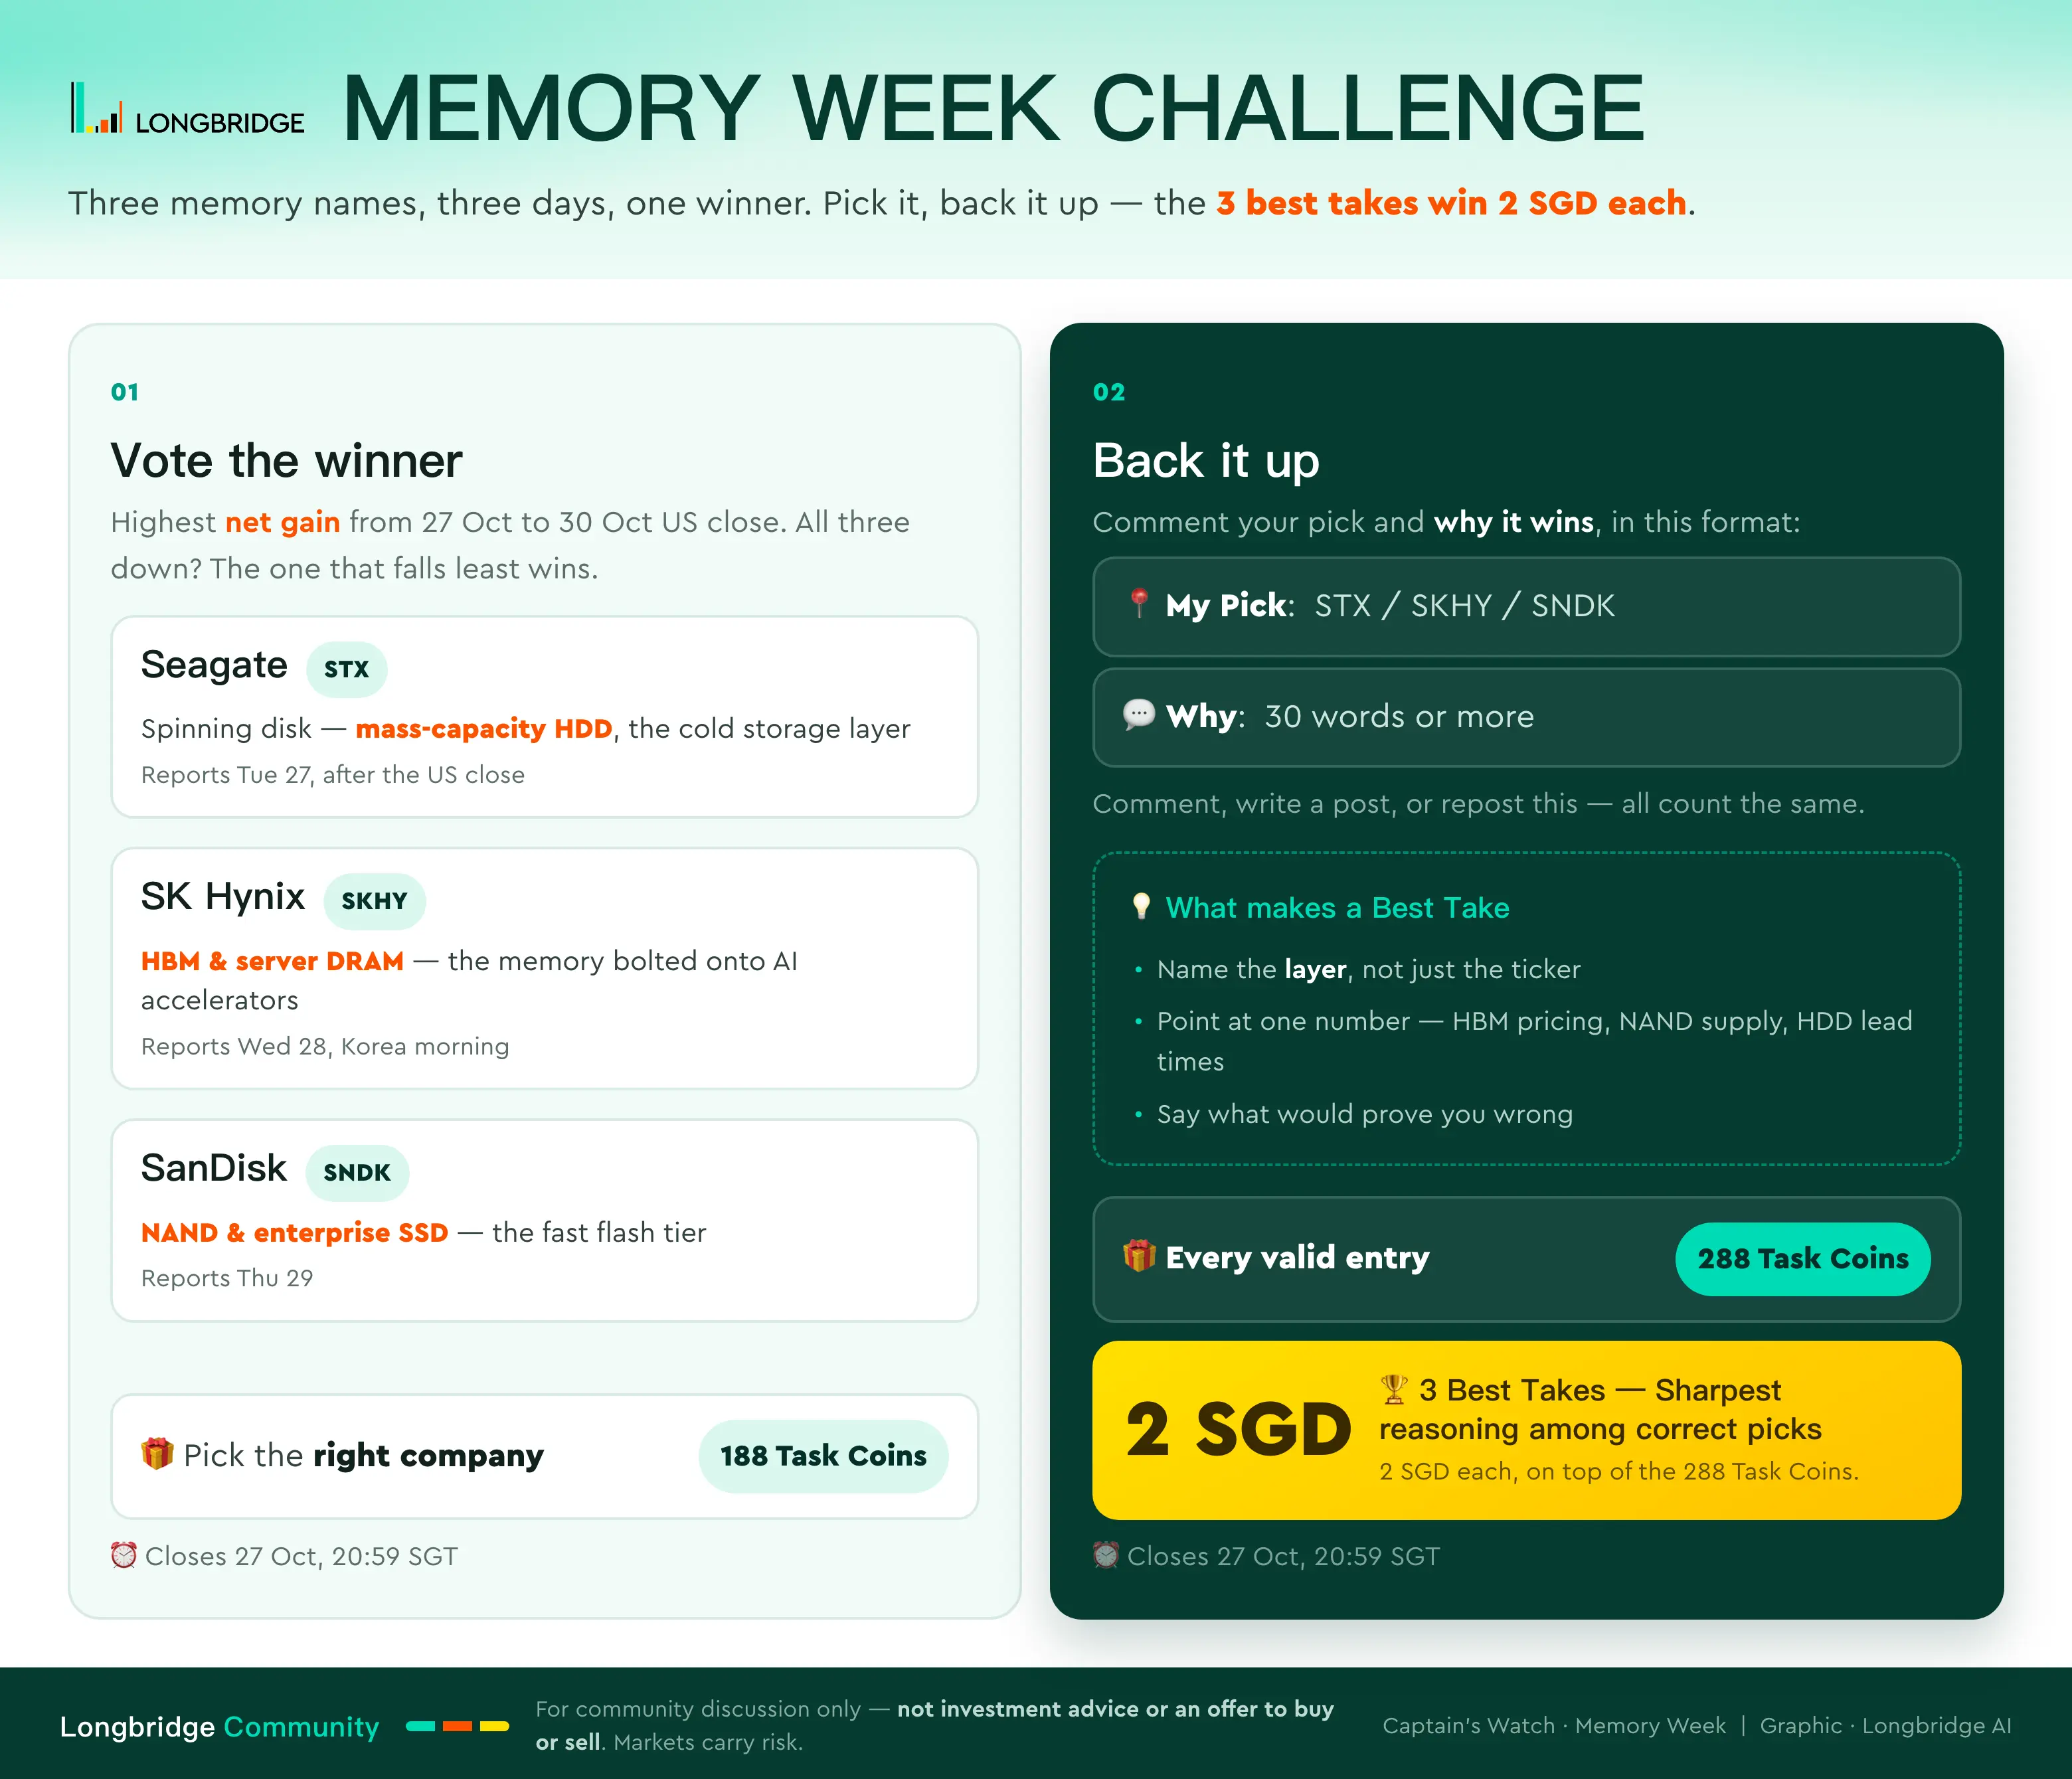
💾 內存收益挑戰 — 選出贏家,贏取現金獎勵!
三大存儲巨頭三天內接連發布財報——希捷週二、SK 海力士週三、西部數據週四——它們分別處於存儲產業鏈的不同層級。選出本週淨利潤增長最高的一家,重倉買入,前三位最佳分析者各贏 2 新元。
這三隻本週哪隻淨收益最高?
單選
6 人已參與2 天後結束

三大存儲巨頭三天內接連發布財報——希捷週二、SK 海力士週三、西部數據週四——它們分別處於存儲產業鏈的不同層級。選出本週淨利潤增長最高的一家,重倉買入,前三位最佳分析者各贏 2 新元。
黃仁勳對內存需求的樂觀展望為美光在財報發佈前提供了強勁支撐,但隨着油價飆升、美聯儲即將做出決策以及大型科技公司財報的公佈,我在加倉前仍保持謹慎。
隨着黃仁勳淡化內存過剩的擔憂,美光科技週五反彈,美聯儲和大型科技公司財報在即。國內方面,房地產信託投資基金(REITs)維持漲勢。讓我們深入探討👇💬 內存製造商本週將公佈財報。是否...
隨着黃仁勳淡化內存過剩的擔憂,美光科技週五反彈,美聯儲和大型科技公司財報在即。國內方面,房地產信託投資基金(REITs)維持漲勢。讓我們深入探討👇💬 內存製造商本週將公佈財報。是否...
$博通(AVGO.US)
第 5 季 第 25 集
背景:最近引起我注意的是博通參與建設新加坡先進半導體基板工廠。雖然投資者往往關注定製 AI 加速器和網絡芯片,但生產這些日益複雜的設備需要專門的封裝材料。博通正採取措施直接解決這一瓶頸。
我的交易邏輯:這為我關於博通的論點增添了有趣的維度。通過與 TOPPAN 的合作,該公司正在加強獲取其下一代 AI 和網絡產品所需的高級基板。對我來説,這不僅僅是擴大產能,更是減少供應鏈的脆弱性,否則這些脆弱性可能會限制增長,即使客户需求依然非常強勁。
啓示:如果你無法制造足夠的芯片,那麼擁有最好的芯片設計也毫無意義。在產能日益受限的 AI 行業中,確保交付能力可能變得與確保客户訂單本身同樣重要。有時競爭優勢是在成品進入市場之前很久就建立起來的。
@Captain's Treasure
$費城交易所 半導體 ETF - iShares(SOXX.US)
背景:SOXX 追蹤主要半導體公司,受益於 AI 芯片需求及數據中心支出。但在大幅上漲後,獲利了結和估值擔憂可能引發急劇回調。
我的交易:以平均成本 489 美元買入。
要點:長期依然看漲,因為 AI 需求仍是關鍵增長動力。當前價格約為 478 美元,略低於我的成本。我將長期持有,避免恐慌性拋售。若加倉,僅分批少量進行——半導體股波動性極大。
$美光兩倍做多 ETF(MUU.US) $美光科技(MU.US) 我的 MUU 倉位進一步惡化,賬面虧損從約 -18% 擴大至 -27%。近期 AI 板塊的回撤給……帶來了巨大壓力
$閃迪(SNDK.US)
第 25 集的第 4 帖
背景:最近引起我注意的是閃迪與 Meta 的新合作。雖然我的投資論點主要集中在 AI 基礎設施和企業存儲上,但這一發展突顯了另一個機會。隨着計算向沉浸式體驗、空間應用和日益複雜的設備演進,對快速、可靠存儲的需求可能會遠遠超出傳統的 PC 和數據中心。
我的交易觀點:我認為這是閃迪長期增長故事的另一個有趣維度。其在 Meta 即將推出的 VR 眼鏡存儲配件生態系統中的獨家地位,展示了其技術如何融入新興的計算平台。直接的營收機會可能有限,但我更感興趣的是,隨着新設備類別的普及,類似的合作能否創造額外的增長機會。
啓示:技術革命不僅創造了更多算力的需求,還創造了數據需要存放的全新場所。對於閃迪來説,機會可能不僅僅是向現有市場提供更多存儲——而是成為尚未實現大規模普及的下一代設備的一部分。
@Captain's Treasure
西部數據大漲 55%,而拉姆科技雙雙下跌 6% 和 12%,這屬於倉位調整而非邏輯轉變——市場在特斯拉、Meta 的 AI 電話會議以及 SpaceX 與特斯拉合併傳聞後已消化相關預期,目前正等待美光、閃迪、SK 海力士的指引。美國方面表現強勁。國內銀行小幅回調而 REITs 反彈則構成利好——在 CPI 和 PPI 數據超預期以及兩家銀行調整利率預測後,REITs 的反彈證實了 5.35% 的 10 年期收益率見頂,新加坡金管局的意外按兵不動也得到驗證,STI 板塊輪動健康。
西部數據營收增長 55% 並提高股息,隨後下跌 6%。拉姆研究超出預期但跌幅同樣劇烈。在國內,銀行股下滑而 REITs 反彈。讓我們深入探討👇💬 芯片股正在拋售……
今天股市發生了很多事情。
以下是完整回顧:1. 納斯達克 $QQQ 今日下跌 2.60%,創下 6 月 5 日以來最差表現,而納斯達克 100 指數下跌 2.90%,抹去了近 1.2 萬億美元的市值。拋售潮由對 AI 支出和盈利能力的擔憂所推動,Meta $Meta(META.US) 儘管營收超出預期,但股價仍下跌 7%,因為投資者對其鉅額 AI 投資和負自由現金流表示質疑。半導體板塊受創最重,費城半導體指數下跌 6.7%,AMD $AMD(AMD.US) (-8%)、美光科技 $美光科技(MU.US) (-6%) 和英偉達 $英偉達(NVDA.US) (-4%) 領跌。AI 和芯片股佔據了納斯達克 100 指數損失的約 90%。然而,更廣泛的市場參與保持積極,道瓊斯工業平均指數和羅素 2000 指數均上漲。與此同時,布倫特原油在中東緊張局勢下飆升 4%,向 113 美元邁進。儘管出現下跌,納斯達克今年至今(YTD)仍上漲 11.9%,距離 10 月 6 日的歷史高點低 5.8%。2. 英偉達 $英偉達(NVDA.US) CEO 黃仁勳反駁了關於新雲融資的擔憂,他認為對 AI 計算基礎設施的需求仍然 “極高”,強勁的客户最終將幫助公司獲得擴大規模所需的資金。黃仁勳強調,“你無法解決需求缺失的問題”,但當需求高漲時,融資挑戰是可以解決的。他指出,新雲提供商已經擁有優質的客户羣和巨大的需求,其主要挑戰是獲得營運資金以資助額外的計算能力。黃仁勳表示有信心融資解決方案會出現,強化了他的觀點:該行業最大的挑戰不是尋找客户,而是獲得滿足加速的 AI 需求所需的資本和基礎設施。3. Bloom Energy $Bloom Energy(BE.US) 在 2026 年第三季度財報中大幅超預期,營收同比增長 138% 至 12.4 億美元,遠高於 10.5 億美元的預期,調整後每股收益為 0.94 美元,也超過了 0.68 美元的預期。調整後營業利潤達到 2.857 億美元,超過 2.14 億美元的預期,調整後毛利率擴大了 412 個基點至 34.5%,反映出盈利能力的顯著改善。該公司還將 2026 財年營收指引上調至 44 億-46 億美元,高於 41 億美元的共識,並將調整後每股收益預期提高至 3.10-3.40 美元,此前預期為 2.73 美元。儘管業績強勁,但該季度運營現金流為負 2710 萬美元。4. 據報道,OpenAI 正接近以 1.25 萬億美元的估值完成 300 億美元的融資輪次,阿聯酋投資者和 Coatue Management 領銜此次融資,據 CNBC 報道。此輪融資被定位為潛在 2027 年 IPO 前的過渡,OpenAI 目標在下週末前獲得投資者簽字,儘管最終融資金額仍有變數。此外,OpenAI 正在談判一項額外協議,以確保來自阿聯酋的 AI 計算能力,凸顯了隨着其前沿 AI 模型的擴展和商業運營的擴張,公司對大規模基礎設施投資的持續需求。如果按提議的估值完成,這筆融資將進一步鞏固 OpenAI 作為全球最有價值的私營科技公司之一的地位。5. 據報道,SK 海力士已取消美國子公司 Solidigm 的 IPO 計劃,並暫停了相關的 IPO 前投資輪次,原因是監管擔憂和股東反對,據彭博社報道。韓國監管機構認為,單獨上市該公司的閃存業務可能構成 “重複上市”,可能會稀釋現有 SK 海力士股東的經濟利益。此前擬定的 IPO 由高盛 $高盛(GS.US) 和摩根士丹利 $摩根士丹利(MS.US) 擔任主承銷商,目標時間為 2027 年。這一決定代表了韓國加強少數股東保護、解決長期存在的 “韓國折價” 問題的重要進展,監管機構越來越審視那些可能使現有公眾股東處於不利地位的公司結構。6. 今日按交易合約數排名的十大最活躍期權分別是:$英偉達(NVDA.US) 350 萬份合約,$特斯拉(TSLA.US) 260 萬份合約,$SpaceX(SPCX.US) 170 萬份合約,$蘋果(AAPL.US) 140 萬份合約,$美光科技(MU.US) 120 萬份合約,$Meta(META.US) 120 萬份合約,$英特爾(INTC.US) 120 萬份合約,$亞馬遜(AMZN.US) 100 萬份合約,$奈飛(NFLX.US) 96.7 萬份合約,以及 $Coreweave(CRWV.US) 94.1 萬份合約。7. 據報道,SpaceX $SpaceX(SPCX.US) 正尋求進入美國至少 8 萬個基站站點,以加速將 Starlink 轉變為全國第四大無線運營商的計劃,據彭博社報道。該公司正在與主要的塔台運營商(包括 Crown Castle $冠城國際(CCI.US))進行談判,潛在協議價值可能達數十億美元。此舉緊隨 SpaceX 近期達成的全國低頻段頻譜收購協議以及 FCC 批准 1.5 萬顆直連設備衞星星座之後,為 Starlink 結合衞星連接與地面蜂窩基礎設施奠定了基礎。如果成功,這次擴張將使 SpaceX 能夠更直接地與 AT&T $美國電話電報(T.US)、Verizon $威瑞森(VZ.US) 和 T-Mobile $美國電話電報(T.US)MUS 競爭,可能重塑美國無線市場。8. 中國繼續大量囤積黃金,高盛估計通過倫敦場外市場購買的黃金在 8 月份達到 25 噸,比中國央行官方報告的 20 噸高出約 25%。該行估計中國在 7 月份購買了 35 噸,6 月份 40 噸,5 月份 48 噸,在這四個月期間,估計的場外購買量比官方報告的中國央行購買量高出 83 噸,即 128%。與此同時,估計全球央行在 8 月份購買了 79 噸黃金,比 2022 年之前的月平均水平 17 噸高出約 365%。這些數字突顯了在持續的幾何政治不確定性、儲備多元化以及央行努力減少對傳統儲備資產依賴的背景下,對黃金異常強勁的需求,儘管估計的場外購買量並不一定全是央行的收購。9. 英偉達 $英偉達(NVDA.US) CEO 黃仁勳告訴 CNBC,他認為到 2029 年內存供應過剩的可能性不大,這表明他對 AI 基礎設施擴展帶來的 DRAM、HBM 和其他先進內存技術的長期需求持續充滿信心。黃仁勳強調,“內存真正棒的一點是,你永遠可以多用一些”,突出了日益複雜的 AI 模型、更大的上下文窗口和更具挑戰性的推理工作負載如何不斷推高內存需求。 10. 據報道,SpaceX $SpaceX(SPCX.US) 正在敲定一筆 400 億美元的債務融資方案,其借款成本遠高於此前的融資,據 Semafor 報道。該交易由阿波羅和高盛牽頭,預計將包含一個評級較低的層級,利率約為 8.3%,而由 AI 芯片擔保的更安全部分定價可能在 7.75% 左右。即使是芯片擔保的債務,預計收益率也將比 SpaceX 現有的債券高出 100 多個基點,凸顯了為大規模 AI 基礎設施融資的成本上升。該交易預計將於下週完成,凸顯了 SpaceX 激進擴張 AI 計算和數據中心所帶來的日益增長的財務負擔。11. Nebius $Nebius(NBIS.US) 從花旗銀行獲得了 35 億美元的優先擔保信貸額度,用於為其加速的全球 AI 數據中心擴張和 GPU 採購提供資金。該額度期限為 364 天,借款成本從 SOFR + 2.75% 起,最高可能增至 SOFR + 3.50%,為 Nebius 在擴展基礎設施方面提供了額外的資金渠道。該公司還強調了與投資級客户的超過 400 億美元的長期合同,這可以在 2027 年及以後擴展 AI 計算能力時支持進一步的資產支持融資。該協議凸顯了新雲提供商如何利用簽約的 AI 需求,為數十億美元的下一代數據中心和 GPU 基礎設施融資。12. 由於科技和 AI 相關股票的拋售加劇,美國 10 年期國債收益率首次跌破 5.00%,這是自 9 月 23 日以來的首次。收益率的下降表明投資者正在將資金轉向相對安全的美國國債,隨着風險偏好減弱,推高了國債價格。這一舉動凸顯了債券市場和股票市場之間日益擴大的分歧,收益率下降反映了對防禦性資產的需求,儘管對 AI 估值、資本支出和更廣泛市場波動的擔憂繼續給科技股帶來壓力。華爾街是地球上最偉大的表演。來源:amit
今日(2026 年 10 月 22 日)美股市場整體呈現明顯的分化與避險情緒,資金由科技成長股轉向避險資產與傳統週期板塊。
科技股資本開支擔憂引發資金撤離
隔夜多家科技巨頭財報不及預期或指引謹慎:
Meta 資本支出增加導致自由現金流由正轉負,引發市場對 AI 投資回報率(ROI)的擔憂。
Lam Research(拉姆研究)及 IBM 對 AI 需求或資本費用的表態不及預期,致使半導體與科技板塊(XLK)開盤後承壓回調。
特斯拉(Tesla)受汽車業務收入小幅下滑拖累,股價跌破關鍵均線。
避險與防禦性資金抬頭
受地緣政治風險傳聞(中東局勢)以及美債收益率高位震盪影響,資金避險情緒上升:
能源板塊(XLE)受原油價格(Brent 突破 112 美元/桶)拉昇提振,成為資金流入的主要方向。
美債與黃金 吸引部分避險資金流入,10 年期美債收益率在 5.08% 附近獲得短期買盤支撐。
長線佈局暫時不考慮還沒有到機會,斷線抄底已經入場做好及時止盈止損操作$甲骨文(ORCL.US)英偉達
$半導體 3 倍做多 - Direxion(SOXL.US)$特斯拉(TSLA.US)$美光科技(MU.US)$閃迪(SNDK.US)$英偉達(NVDA.US)
📊 22 October 2026 — Today’s Market Watch
🇺🇸 1️⃣ US Earnings: P&G, Blackstone and Comcast
Investors will be watching results from Procter & Gamble, Blackstone and Comcast for clues about consumer spending, private-market investment activity and the health of the US media and broadband businesses. Strong earnings and optimistic guidance could support their shares, while weaker outlooks may trigger selling even if reported profits beat expectations.
🇹🇼 2️⃣ Micron: Taiwan Labour Dispute
Micron faces a 24-hour strike by its Taoyuan union over employee bonuses and profit-sharing, despite reaching a separate agreement with its Taichung union. The key concern is whether industrial action disrupts DRAM and high-bandwidth memory (HBM) production used in AI server.@Captain's Watch
Tesla 和 Meta 在同一天發佈財報,對 AI 支出給出了截然相反的預測。一家削減預算,另一家則增加預算。在國內,銀行股在週三上漲後有所回落。讓我們深入探討 👇💬 Tesla cu...
背景
美光科技(MU)正乘着前所未有的 AI 驅動存儲超級週期的東風。該公司最近公佈了 2026 財年全年業績,收入同比激增 256% 至 1331.9 億美元,淨利潤飆升 895% 至 849.7 億美元。這一結構性繁榮由行業供應緊張以及針對英偉達 Vera Rubin 等下一代 AI GPU 的高帶寬內存(HBM3e/HBM4)的大規模需求所推動。
儘管基本面創下紀錄且 2027 財年 Q1 營收指引強勁(615 億美元),但股價經歷了劇烈波動。在 2026 年 6 月創下 1255 美元的歷史新高後,MU 股價回調了約 30%,至 878-906 美元區間。這種回調受到宏觀逆風(粘性通脹數據)以及中國競爭對手長鑫存儲(CXMT)在更密集 DRAM 設計上取得快速進展的報道所帶來的競爭焦慮的推動。然而,這種恐慌忽視了美光的巨大週期性緩衝:美光 2027 財年的產能中超過 75% 已鎖定在與預設價格底線的保量合同中。由於盈利大幅增長,估值顯著壓縮,使得美光交易市盈率僅為約 5.3 倍,極其便宜。
我的交易
• 策略:採用多批次方法建立多頭股票頭寸,利用近期的技術超賣區域。
• 第一批(立即入場):在 890 美元附近買入 50% 倉位,接近當前的結構性支撐位。
• 第二批(限價單):如果價格在 775 至 800 美元的關鍵技術重疊區進行測試,則買入剩餘的 50% 倉位。
要點
恐懼壓倒基本面:市場過早地定價了中國競爭導致的結構性下行風險,而實際上直到 2028 或 2029 年,這種競爭才真正威脅到服務器級別的合格分配。
與此同時,費城半導體指數反彈 1.6%,結束了連續八個交易日的下跌,此前累計跌幅達 15.7%,其中閃迪(Sandisk)和西部數據(Western Digital)領漲。這波由存儲芯片驅動的復甦可能反映了投資者逢低買入以及對 AI 相關存儲需求興趣的重燃,但僅一個交易日尚不足以確立持續的逆轉趨勢。投資者可能會密切關注國債收益率、美聯儲政策預期以及半導體公司的盈利指引,以評估此次反彈能否從存儲股擴展至更廣泛的板塊。
定義上週走勢的芯片股拋售在週一結束,但亞洲市場並不買賬。在國內,STI 指數正在下滑。讓我們深入探討👇💬 華爾街稱拋售已經結束,亞洲市場則不這麼認為。你認為哪一方是...
定義上週走勢的芯片股拋售在週一結束,但亞洲市場並不買賬。在國內,STI 指數正在下滑。讓我們深入探討👇💬 華爾街稱拋售已經結束,亞洲市場則不這麼認為。你認為哪一方是...
財報前 AI 反彈
市場動態標普 500 指數收於 7,690.73 點(+0.41%),納斯達克綜合指數收於 26,430.89 點(+1.11%),道瓊斯指數收於 51,966.03 點(−0.07%),羅素 2000 指數收於 2,728.30 點(+0.25%)。科技股和 AI 相關個股在上週大幅拋售(納斯達克當週下跌 4.5%)後推動市場反彈。費城半導體指數上漲,終結了連續八天的跌勢。市場廣度分化——大多數非科技股表現落後——投資者在密集的財報季前夕選擇性重新買入芯片和 AI 基礎設施。10 年期美債收益率穩定在 5.14% 附近。原油因美國豁免部分對俄製裁及關税的報道而回落(儘管霍爾木茲海峽局勢持續緊張),但價格水平依然高企。當日焦點:財報前選擇性逢低買入 AI週末基本面並未發生逆轉,但在上週的利率和融資壓力(尤其是圍繞新型雲債務的壓力)之後,情緒已變得極度悲觀。逢低買家在芯片、存儲和 AI 基礎設施方面入場。真正的考驗是本週 AI 支出者和賦能者的財報:SpaceX(週二)、Meta 和特斯拉(週三)、Netflix 等。若能穩健交付增長並展現資本開支紀律,反彈有望延續;若不及預期,則在收益率高企的背景下,關於估值和資產負債表質量的爭論將重開。關鍵催化劑與異動股- $亞馬遜(AMZN.US) : 摩根士丹利將其列為首選股,並將目標價從 335 美元上調至 350 美元(超配)。該機構將 AWS 2027 年和 2028 年的增長預測分別上調至 47% 和 42%(此前為 41%/37%),理由是預計英偉達 GPU 部署量約為 200 萬顆,加上更高的增量利潤率支持 2028 年每股收益約 16.50 美元。其他催化劑包括 Bedrock 的可預見性、代理式購物和機器人技術。股價上漲約 5%,至 260 多美元中段(自 8 月底以來最高收盤價)。財報將於 10 月 29 日發佈。- $英特爾(INTC.US) : 摩根大通將其評級從減持上調至中性(結束了自 2022 年底以來的看空觀點),目標價維持 85 美元不變。該機構指出,在 CEO Lip-Bu Tan 領導下執行力度改善(良率、先進封裝、核心 PC/數據中心競爭力),以及受 CPU 密集型代理式 AI 工作負載的支持。該股已從 6 月高點回調約 36%,風險回報比趨於平衡;摩根大通 2028 年每股收益估計高於共識約 15%。股價上漲約 3%,進入 90 美元出頭區間。股東損失和仍微不足道的代工業務仍是未決問題。- $Coreweave(CRWV.US): 高盛將其評級從中性上調至買入,同時將目標價從 139 美元下調至 106 美元(但仍暗示從週五收盤價有大幅上行空間)。該機構認為融資擔憂被誇大——資產支持債務可控,DDTLs 仍然可用,且約 1040 億美元的積壓訂單提供了可見性。該股在早盤反彈後基本持平,收於 61 美元附近;上週隨着其債務負擔導致債券收益率飆升至 15% 附近,該股下跌約 25%。同行$Nebius(NBIS.US) 和$IREN(IREN.US) 也出現復甦。目前的爭論在於信用利差是否會穩定,還是較高的資本成本會永久壓縮無槓桿 IRR/WACC 利差。- 存儲/存儲複雜板塊:$閃迪(SNDK.US)、$西部數據(WDC.US)、$美光科技(MU.US) 及相關個股錄得強勁漲幅(多個個股漲幅在中高位個位數),因為上週的情緒損害得到逆轉。這一走勢主要是 AI 硬件趨勢的反彈,而非新鮮的基本面數據。- $Cleveland Cliffs(CLF.US): 報告三年來最強季度——調整後每股收益 0.28 美元(超預期),營收 56.1 億美元,調整後 EBITDA 6.12 億美元(遠高於此前指引)。指引 Q4 調整後 EBITDA 約 7.15 億美元,基於更高的定價。股價飆升 16% 以上。關税和定價背景依然有利。- $Silence Therapeutics(SLN.US): 上漲 125%,因為默克 KGaA 同意以每股 ADS 20 美元的價格收購該公司(較週五收盤價溢價約 130%;股權價值約 13 億美元/企業價值約 11 億美元)。增加了一個 III 期-ready siRNA 資產(divesiran 用於真性紅細胞增多症)。預計 2027 年第一季度完成;剩餘價差反映了時間和完成風險。分析師迅速將目標調整為持有/中性。宏觀與交叉動態歐洲因法國政治動盪和週末抗議而表現不佳。原油仍處於歷史高位,但因俄羅斯豁免頭條新聞而回落。長期高收益率繼續給對利率敏感的板塊(房地產、住房)帶來壓力,而 AI 趨勢可以通過增長樂觀情緒來吸收這些壓力。週一也是 1987 年黑色星期一的 39 週年紀念日——更多是日曆備註而非市場信號。接下來什麼重要財報日曆是明確的催化劑:來自$Meta(META.US)、$特斯拉(TSLA.US)、$奈飛(NFLX.US)、$SpaceX(SPCX.US) 和更廣泛的 Mag7 組合的關於 AI 支出、利潤率融資的指導和評論,將決定今天的反彈是否穩固。對於存儲,關注價格和分配緊張狀況是否持續。對於新型雲,信用利差和以可接受的利差再融資的能力仍然是關鍵因素。高收益率使得純倍數擴張的門檻很高。金融推特 / 敍事脈搏主導的趨勢敍事是 “超賣反彈進入財報”。高盛和摩根大通對$Coreweave(CRWV.US) 和$英特爾(INTC.US) 的辯護被廣泛傳播。AI 基礎設施的選擇性逢低買入是故事,而不是廣泛的看漲機制。關於新型雲債務可持續性與積壓訂單耐久性的敍事繼續在實時交易中演變。非投資建議/自行研究。這是基於公開信息的獨立市場評論,僅供信息參考,不構成投資建議、推薦或購買或出售任何證券的要約。市場、事實和情況變化迅速。黑星期一” 39 年後,華爾街迎來反彈而非崩盤
1987 年 10 月 19 日,道瓊斯指數單日暴跌 22.6%,這仍是美國股市歷史上最糟糕的一天。
本週一,在上週 AI 板塊拋售潮之後,週末的討論充滿了崩盤的言論。但在開盤前,據路透社報道,納斯達克 100 期貨上漲約 1.2%,標普 500 期貨上漲約 0.5%。
上週行情極為慘烈。納斯達克指數下跌 4.5%,標普 500 指數下跌 1.95%,這是兩者自 6 月底以來表現最差的一週。費城半導體指數連續 8 個交易日下跌,創下自 2008 年 10 月以來的最長連跌紀錄,週五收於 11,137 點,跌幅為 3.8%,自 10 月 6 日以來累計下跌 16%。
$Coreweave(CRWV.US)(Crown Holdings)上週因債務擔憂暴跌逾 25%,但在盤前交易中反彈約 6.6%。$博通(AVGO.US)(博通)和$美光科技(MU.US)(美光)均上漲逾 3%,$英偉達(NVDA.US)(英偉達)和$亞馬遜(AMZN.US)(亞馬遜)上漲逾 2%。
油價也有所降温。部分對俄製裁被豁免後,布倫特原油價格回落約 1.5%,報每桶 108 美元附近,這對利率敏感型科技股的壓力有所減輕。
真正的考驗仍在前方。$奈飛(NFLX.US)(奈飛)和$SpaceX(SPCX.US)(S&P Global)將於週二公佈財報,隨後是週三的$Meta(META.US)(Meta Platforms)和$特斯拉(TSLA.US)(特斯拉)。上週的拋售主要圍繞 AI 建設資金的融資問題展開。在 1987 年崩盤週年紀念日當天平靜的開盤並不能回答這一問題,它只是表明,當所有人都為崩盤做好佈局時,反彈往往最先出現。
來源:StockMarket.News
為什麼 $半導體 ETF - VanEck Vectors(SMH.US) 仍然是一個買入機會?
🌟🌟🌟費城半導體指數剛剛結束了連續第 8 個下跌交易日。更糟糕的是,對沖基金已連續 5 個交易日拋售 AI 股票。頭條新聞都在尖叫 “AI 泡沫”。但讓我們暫停一下。
$半導體 ETF - VanEck Vectors(SMH.US) 仍然值得買入嗎?
是的,因為這不是 AI 的結構性崩潰。這是一次典型的庫存和估值理性迴歸檢查。
過去一週,SMH 經歷了 9.70% 的回撤,測試了 537 美元至 539 美元附近的關鍵技術支撐位。
罪魁禍首:Coreweave 等 AI 雲公司的債務融資風波、粘性通脹推高資本成本以及宏觀焦慮形成了一杯難喝的雞尾酒。
聰明錢離場:對沖基金正在逃離以鎖定利潤,考慮到 SMH 年初至今(YTD)仍上漲 44.6%。
為什麼 SMH 仍然值得買入?
SMH 的基礎依然堅如磐石,原因如下:
基礎設施慣性:
數據中心不會因為在納斯達克的一個糟糕週中就中途停止建設。數十億資本支出已經鎖定。電力合同已簽署。GPU 已訂購。
壟斷版圖:
SMH 集中在科技界的皇冠明珠:$英偉達(NVDA.US)$台積電(TSM.US) 和 $博通(AVGO.US)。它們是印鈔般的護城河重資產壟斷企業。如果你相信明天世界需要比今天更多的計算能力,你就買入芯片製造商。
過度放大的泡沫恐懼:
分析師指出,這次回調定價了一場實際上並未得到高企業需求支持的災難性科技崩盤。
結語
當華爾街陷入恐慌時,長期複利機器正在打折出售。在其他人爭相逃跑時,保持冷靜。
正如沃倫·巴菲特那句名言所説:
“股市是將金錢從急躁者手中轉移到耐心者手中的裝置。”
親愛的各位投資者,你們同意這位奧馬哈先知的觀點嗎?
芯片股連續第八日下跌,創下歷史最長連跌紀錄,做空它們的交易者獲利約 320 億美元。國內方面,銀行股出現分歧。讓我們深入探討👇💬 連跌八天後,美聯儲將...
半導體板塊正面臨持續的拋售壓力,費城半導體指數錄得史無前例的八連跌。芯片空頭頭寸約 320 億美元的獲利表明看跌交易者從下跌中受益,而對沖基金連續五個交易日淨賣出 AI 股票則顯示出對該主題的風險敞口正在更廣泛地縮減。這些趨勢可能反映了對估值過高、AI 資本支出可持續性或在強勁上漲後獲利了結的擔憂。
芯片股連續第八日下跌,創下歷史最長連跌紀錄,做空它們的交易者獲利約 320 億美元。國內方面,銀行股出現分歧。讓我們深入探討👇💬 連跌八天後,美聯儲將...
芯片股連跌 8 天,這意味着什麼?是逢低買入、減倉還是繼續持有?你的策略是什麼?
芯片股連續第八日下跌,創下歷史最長連跌紀錄,做空它們的交易者獲利約 320 億美元。國內方面,銀行股出現分歧。讓我們深入探討👇💬 連跌八天後,美聯儲將...
我將此次芯片拋售視為潛在機會,但尚未急於抄底。AI 需求仍是長期的強勁驅動力,尤其對存儲和半導體公司而言,但當市場情緒轉負且槓桿頭寸平倉時,即便基本面紮實也無法阻止短期回調。
我會繼續觀察關鍵的技術支撐位,等待企穩信號出現後再加倉。我看好 AI 的長期趨勢,但寧願錯過反彈的第一階段,也不願去接飛刀。對我而言,紀律性和資本保全比試圖買在最低點更重要。
芯片股連續第八日下跌,創下歷史最長連跌紀錄,做空它們的交易者獲利約 320 億美元。國內方面,銀行股出現分歧。讓我們深入探討👇💬 連跌八天後,美聯儲將...
$Coreweave(CRWV.US)
背景:讓我們分析一下上週 AI 拋售潮中的受害者。納斯達克綜合指數從一週前的歷史高點下跌了 4.5%,而費城半導體指數(SOX)表現最差,同期跌幅達 11.4%。戴爾在巴克萊將其評級從超配下調至中性後下跌約 22%,而擁有大量使用 GPU 的 AI 數據中心的所有者 Coreweave 因償還債務成本高企而下跌約 25%,這兩件事都發生在上週。
我的交易:按兵不動,但我不開新倉位
要點:隧道盡頭有光嗎?有的,如果你相信黃仁勳的話。他在上週於柏林接受彭博社採訪時,輕描淡寫地看待這次市場回調,呼籲人們專注於基本面,而不是$英偉達(NVDA.US)$英特爾(INTC.US)$奈飛(NFLX.US)。
$費城交易所 半導體 ETF - iShares(SOXX.US)
背景:在近期的市場調整中,半導體股票和 ETF 經歷了估值回調。這主要是由對借貸成本上升以及今年和明年預計加息的宏觀經濟擔憂所驅動。然而,最近的財報仍顯示出對人工智能、數據中心硬件和半導體制造設備的需求。10 月 16 日 SOXL 的最新 ETF 資金流入顯示,淨流入 13 億美元,代表資產管理規模(AUM)增長了 6.5%。
我的交易策略:在這次當前的調整中,我繼續持有 SOXX 的核心倉位。保持持倉讓我能夠多元化地 exposure 於頂級半導體龍頭企業。我願意承受這種由宏觀因素驅動的波動,並保持投資。
總結:市場兩天前反彈,隨後昨天又出現拋售。市場波動劇烈,調整可能引發情緒化的恐慌性拋售。通過調整期堅持持有可能並不容易。鑑於此,在波動時期進行投資時,最好遵循自己的計劃,保持清醒的頭腦。
SMH(VanEck 半導體 ETF)提供了最具吸引力的資金輪動機會。在經歷為期七天的回調並清洗掉槓桿倉位後,半導體的基本面仍由結構性的 AI 算力需求所支撐。隨着長期收益率的緩解以及美聯儲鴿派信號降低了貼現率壓力,SMH 為市場復甦下一波行情提供了廣泛且高確信度的敞口。
Warsh 講話後,10 月加息的概率從約 27% 降至 15% 以下。資金尋求長期債券的安全庇護,導致長期國債收益率的跌幅快於短期收益率。小盤股和等權重...


