
什么是 Straddle 跨式策略?
Straddle 跨式策略包含 Long Straddle 买入跨式策略与 Short Straddle 卖出跨式策略,是期权交易中基于对市场波动预期进行操作的策略组合。通过本文,您将了解这两种策略的详细内容,包括策略概述、特点、构成、盈利来源及案例解析,以便在期权投资中根据市场情况做出合理决策。
1. Long Straddle 买入跨式策略
- 策略概述
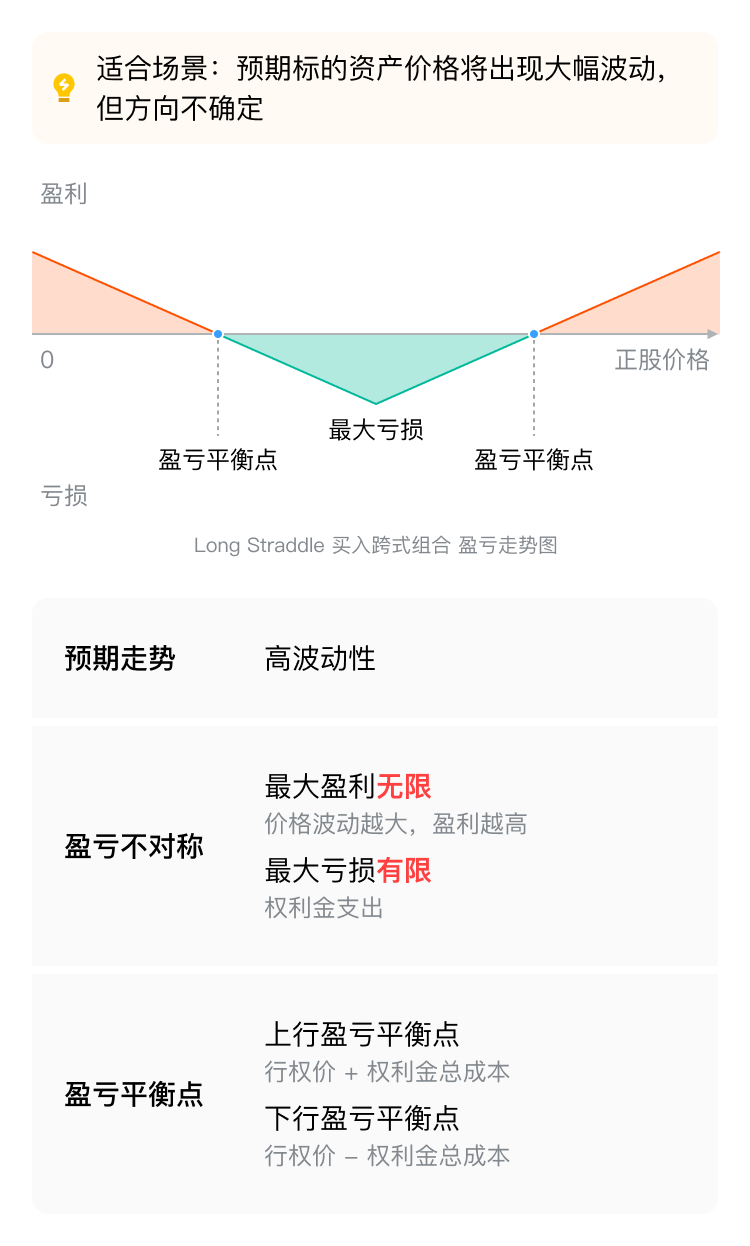
Long Straddle 是一种期权策略,通过同时买入相同标的、相同到期日的看涨期权(Call)和看跌期权(Put),来捕捉标的资产价格的大幅波动。无论标的资产价格上涨还是下跌,只要波动足够大,投资者都能获利。
- 策略特点
- 策略构成
- 盈利来源
标的资产价格 | 盈利来源 |
上涨 | 看涨期权盈利 |
下跌 | 看跌期权盈利 |
- 案例解析
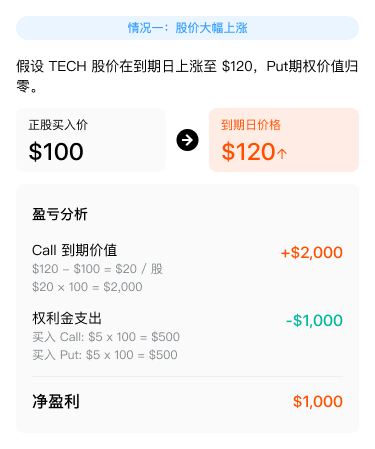
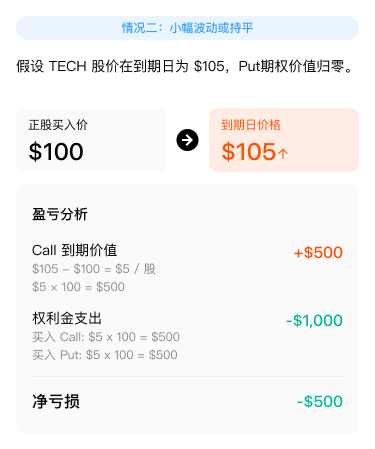
以虚构的上市公司 TECH 为例,该公司近期因即将发布财报,市场对其股价走势存在较大分歧,预期股价可能会出现大幅波动,但方向难以预测。基于这一判断,你决定采用 Long Straddle 策略。
买入一个行权价为$100 的看涨期权(Call),权利金为$5;同时买入一个行权价为$100 的看跌期权(Put),权利金为$5。
 |  |  |
2. Short Straddle 卖出跨式策略
- 策略概述
Short Straddle 是一种期权策略,通过同时卖出相同标的、相同到期日的看涨期权(Call)和看跌期权(Put),来捕捉标的资产价格波动较小的场景。该策略适合在标的资产价格预期波动有限的情况下使用,通过收取权利金获取收益。
- 策略特点

- 策略构成
- 盈利来源
标的资产价格 | 盈利来源 |
上涨 | 看跌期权收取权利金 |
下跌 | 看涨期权收取权利金 |
- 案例解析
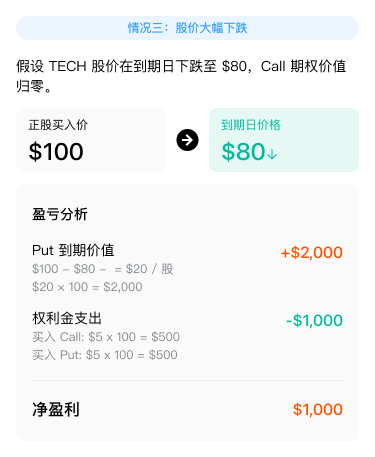
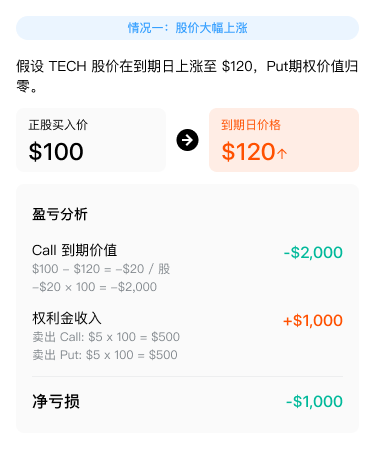
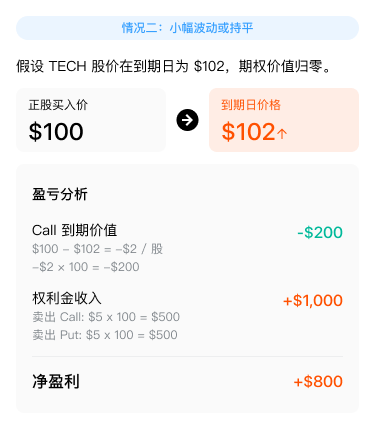
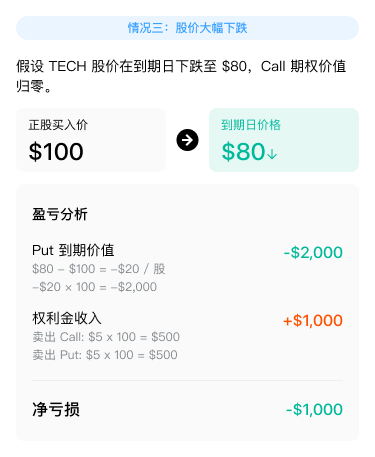
以虚构的上市公司 TECH 为例,该公司近期因市场环境稳定,股价波动较小,预期未来一段时间内股价将继续保持平稳。基于这一判断,你决定采用Short Straddle策略。
卖出一个行权价为$100 的看涨期权(Call),权利金为$5;同时卖出一个行权价为$100 的看跌期权(Put),权利金为$5。假设合约乘数为 100,你分别卖出了 1 张 Call 合约和 1 张 Put 合约。
 |  |  |
关键要点
- 策略概念:清晰区分 Long Straddle 和 Short Straddle 策略,明确前者旨在捕捉大幅波动获利,后者则在波动较小时收取权利金盈利。
- 策略特点:掌握两种策略在风险、收益及盈亏平衡点方面的特征,理解潜在风险与收益的不对称性。
- 盈利来源:明确不同市场行情下,两种策略盈利的实现方式及条件。
- 案例应用:通过实际案例,学会在不同市场预期下运用相应策略,并准确计算不同股价情况下的盈亏状况。
本文内容仅供参考,不构成任何投资建议。
有帮助?