
什麽是 Straddle 跨式策略?
Straddle 跨式策略包含 Long Straddle 買入跨式策略與 Short Straddle 賣出跨式策略,是期權交易中基於對市場波動預期進行操作的策略組合。通過本文,您將了解這兩種策略的詳細內容,包括策略概述、特點、構成、盈利來源及案例解析,以便在期權投資中根據市場情況做出合理決策。
1. Long Straddle 買入馬鞍式策略
- 策略概述
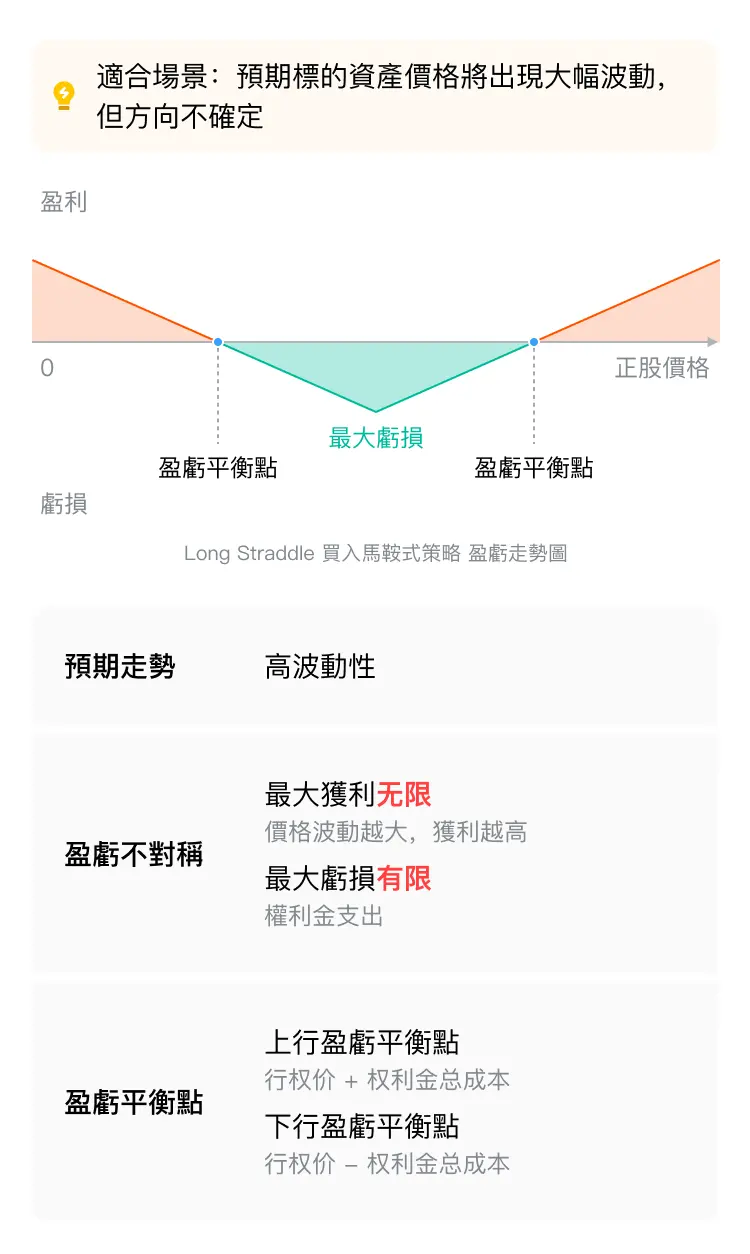
Long Straddle 是一種期權策略,通過同時買入相同標的、相同到期日的看漲期權(Call)和看跌期權(Put),來捕捉標的資產價格的大幅波動。無論標的資產價格上漲還是下跌,只要波動夠大,投資者都能獲利。
- 策略特點
- 策略構成
- 盈利來源
標的資產價格 | 盈利來源 |
上漲 | 看漲期權盈利 |
下跌 | 看跌期權盈利 |
- 案例解析
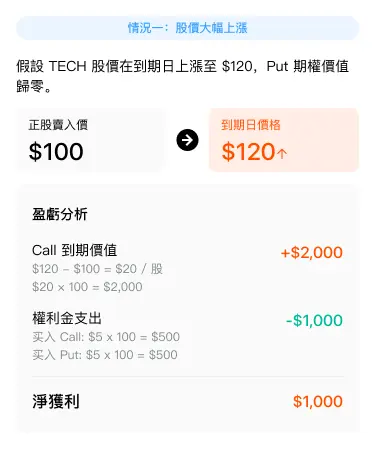
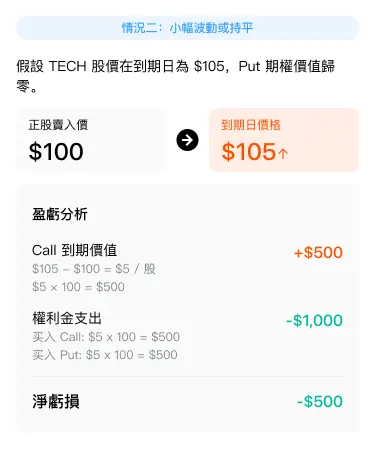
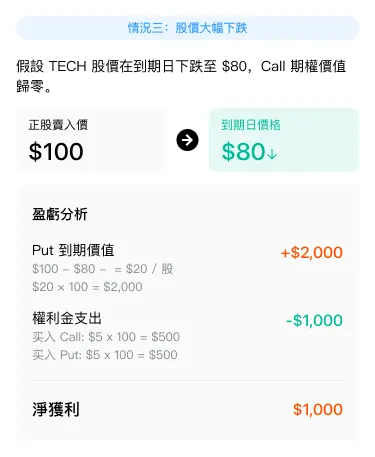
以虛構的上市公司 TECH 為例,該公司近期因即將發布財報,市場對其股價走勢存在較大分歧,預期股價可能會出現大幅波動,但方向難以預測。基於這一判斷,你決定採用長跨式期權(Long Straddle)策略。
買入一個行權價為 100 美元的看漲期權(Call),權利金為 5 美元;同時買入一個行權價為 100 美元的看跌期權(Put),權利金為 5 美元。
 |  |  |
2. Short Straddle 沽出馬鞍式策略
- 策略特點
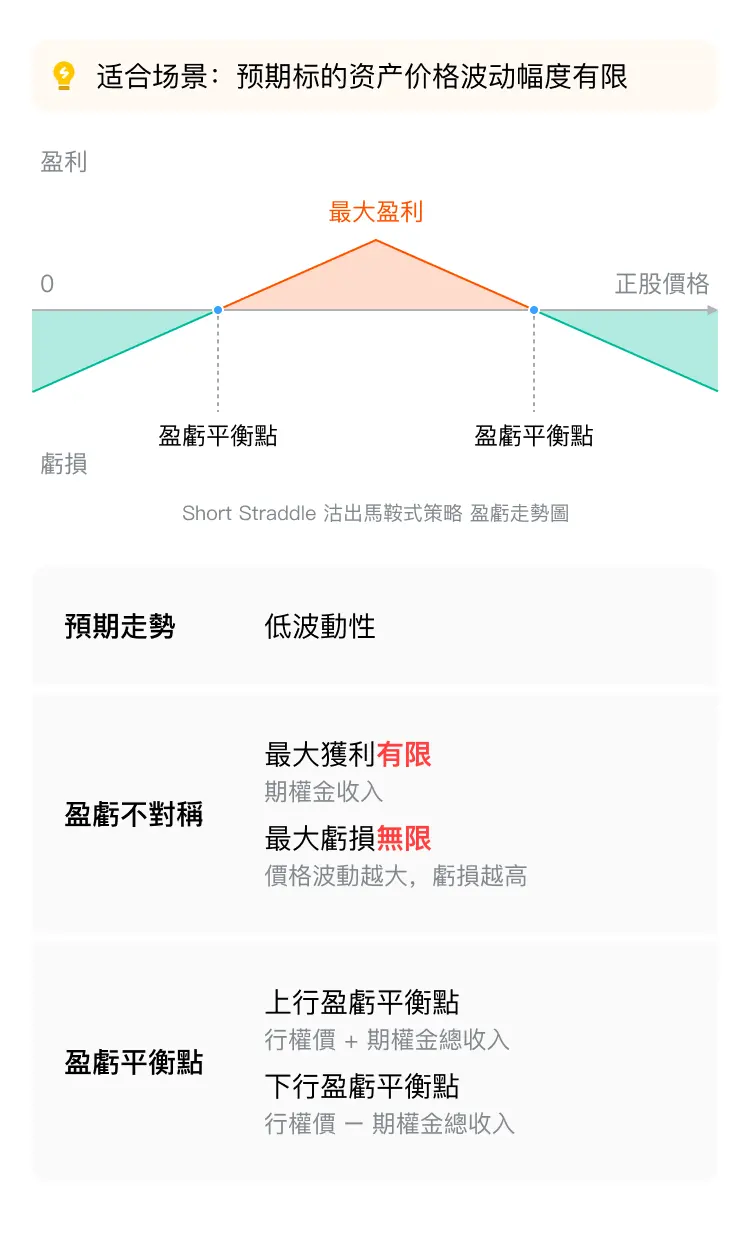
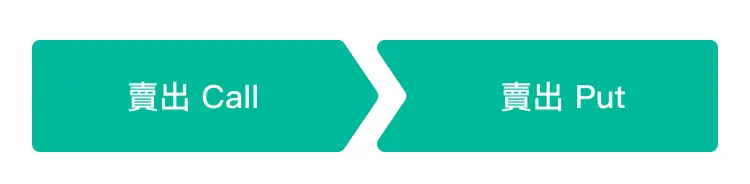
Short Straddle 是一種期權策略,通過同時賣出相同標的、相同到期日的看漲期權(Call)和看跌期權(Put),來捕捉標的資產價格波動較小的場景。該策略在標的資產價格波動幅度有限的情況下使用,通過收取權利金獲取收益。
- 策略特点
- 策略構成
- 盈利來源
標的資產價格 | 盈利来源 |
上漲 | 看跌期權收取權利金 |
下跌 | 看漲期權收取權利金 |
- 案例解析
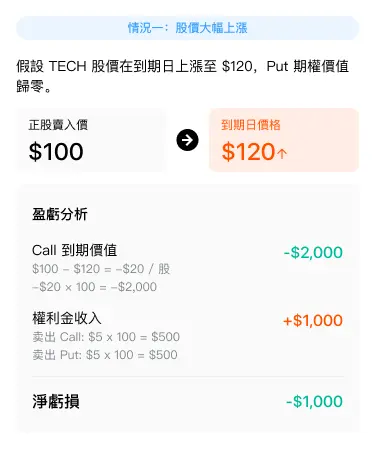
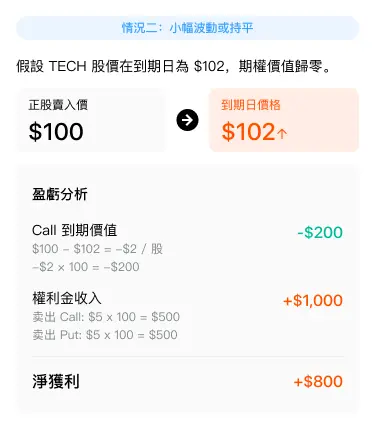
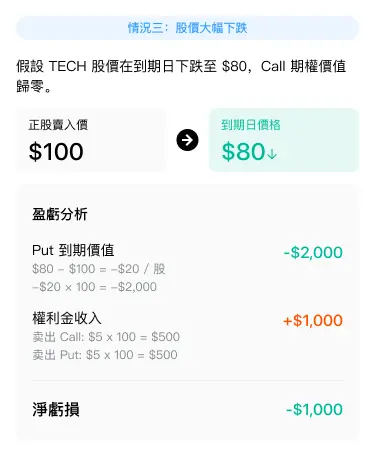
以虛構的上市公司 TECH 為例,該公司近期因市場環境穩定,股價波動較小,預期未來一段時間內股價將繼續保持平穩。基於這一判斷,你決定採用短跨式期權(Short Straddle)策略。
賣出一個行權價為 100 美元的看漲期權(Call),權利金為 5 美元;同時賣出一個行權價為 100 美元的看跌期權(Put),權利金為 5 美元。假設合約乘數為 100,你分別賣出了 1 張 Call 合約和 1 張 Put 合約。
 |  |  |
關鍵要點
- 策略概念:清晰區分 Long Straddle 和 Short Straddle 策略,明確前者旨在捕捉大幅波動獲利,後者則在波動較小時收取權利金盈利。
- 策略特點:掌握兩種策略在風險、收益及盈虧平衡點方面的特征,理解潛在風險與收益的不對稱性。
- 盈利來源:明確不同市場行情下,兩種策略盈利的實現方式及條件。
- 案例應用:通過實際案例,學會在不同市場預期下運用相應策略,並準確計算不同股價情況下的盈虧狀況。
本文內容僅供參考,不構成任何投資建議。
有幫助?