Dolphin Research

Dolphin Research

Thinking with soul, research with attitude

0關注5,248關注者1,942獲讚與收藏
Dolphin Research
Dolphin Research
D
Dolphin Research

海力士:超級 AI 加持,存儲神話還能牛多久?

前兩篇海豚君從技術角度梳理了 “存力” 行情的底層邏輯和發展方向,本篇把視角拉回公司,聚焦本輪最具代表性的 HBM 龍頭——$SK海力士(SKHY.US) 。海力士當下的處境頗為微妙:一邊是內存價格飆漲、HBM 持續緊缺,業績大漲,股價一度在半年內漲了約 10 倍;另一邊,三星和美光正快速切入英偉達等核心客户的供應鏈,海力士的優勢正從 “獨佔” 走向 “領先”。作為製造業企業...

SKhynix N Nasdaq SKhynix SK hynix KRX 000660 Now Listed on Nasdaq 321,000 +1.000
DDR Demand -- Conventional DDR Demand Growth--Conventional bn Gb Computer (PC+La
Figure 3: DRAM/NAND as % of flagship smartphone Figure 4: DRAM/NAND as % of mid/
Products Shipment Growth DDR Used per Unit mn unit lphinResearch GB PC Laptop Mo+38
SK海力士深度估值
D
Dolphin Research

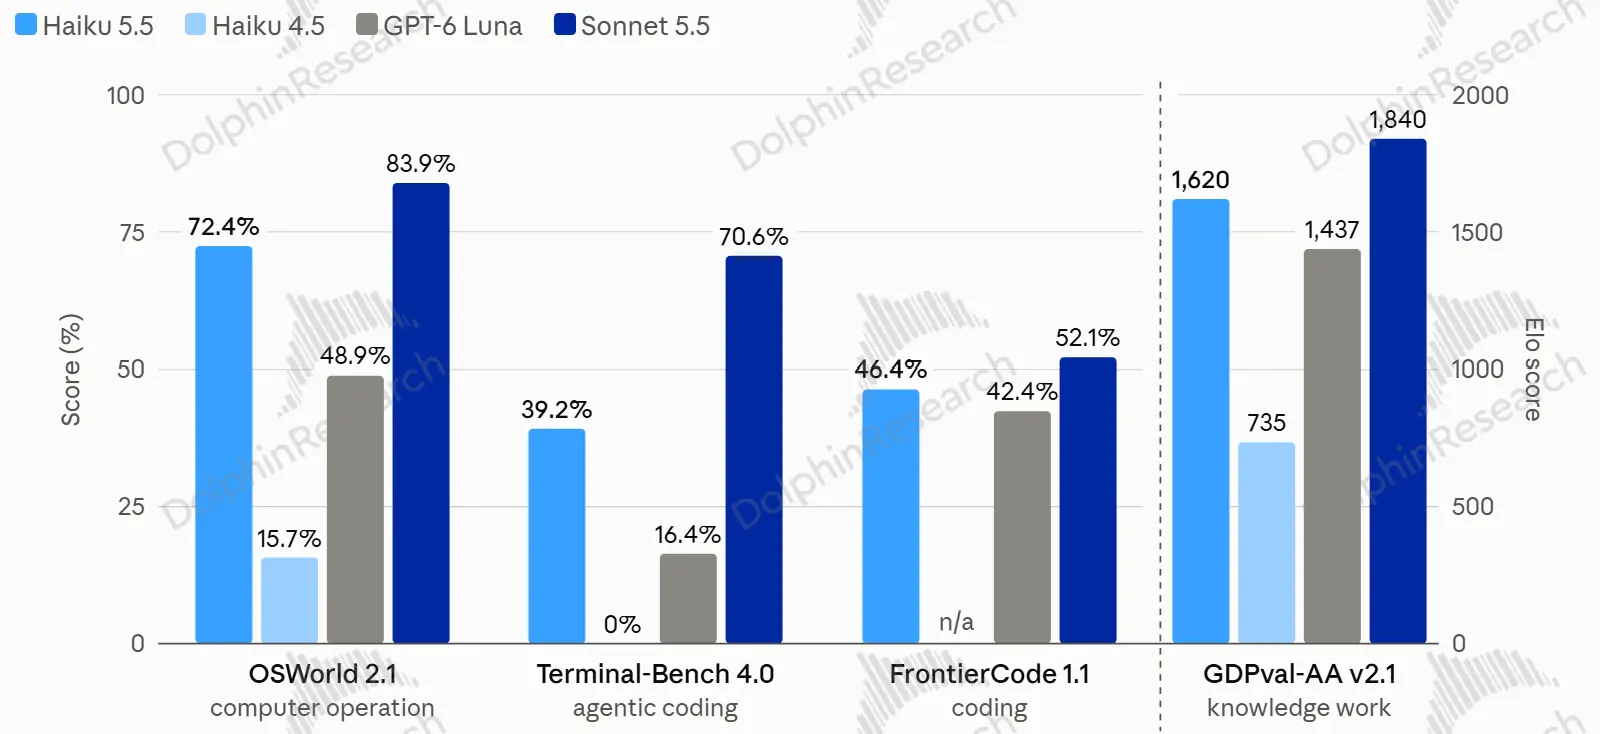
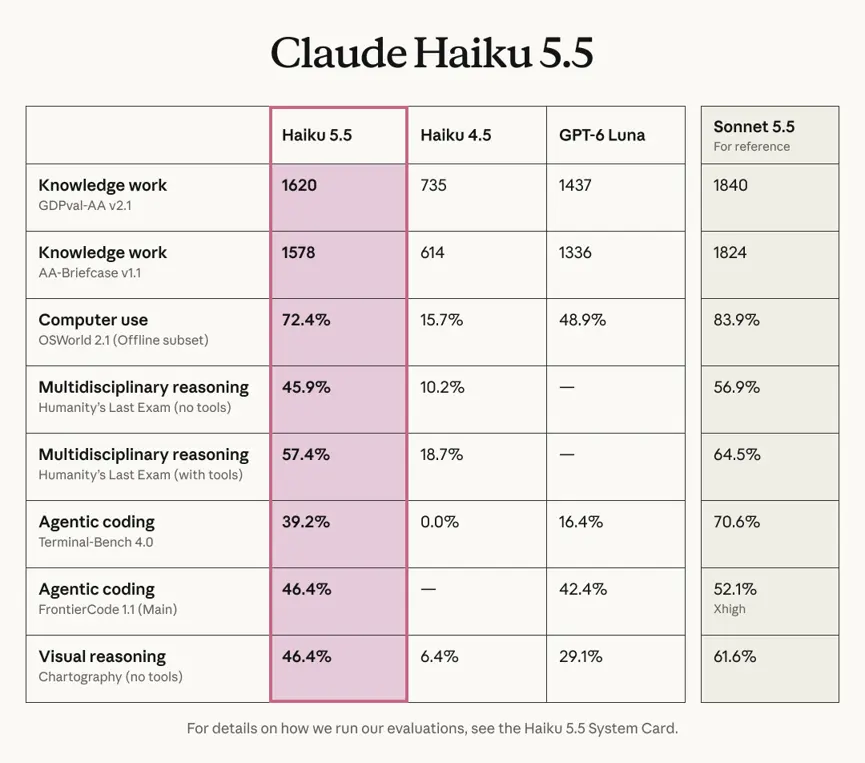
10 月 7 日,Anthropic 發佈 Claude Haiku 5.5。這是一款面向 Agent 應用的小模型,適用檢索、分類、查數據庫這類重複性的小任務。比如在 Agent 核心能力 Computer use 上,相比前一代 Haiku 4.5,任務完成率從 16% 大幅提高到了 72%。

除此之外,其他基礎性能(知識類、編程類)也都大幅改善。比如在知識工作類(GDPval-AA)上,評分幾乎翻倍,甚至已經接近自家的 Sonnet 5.5(中等規模 model)。

與最直接競對 GPT 6 Luna 相比,在同等價位上,Haiku 5.5 的性能評分全面領先。在知識工作類(GDPval-AA)已經接近自家的 Sonnet(中等規模 model)。

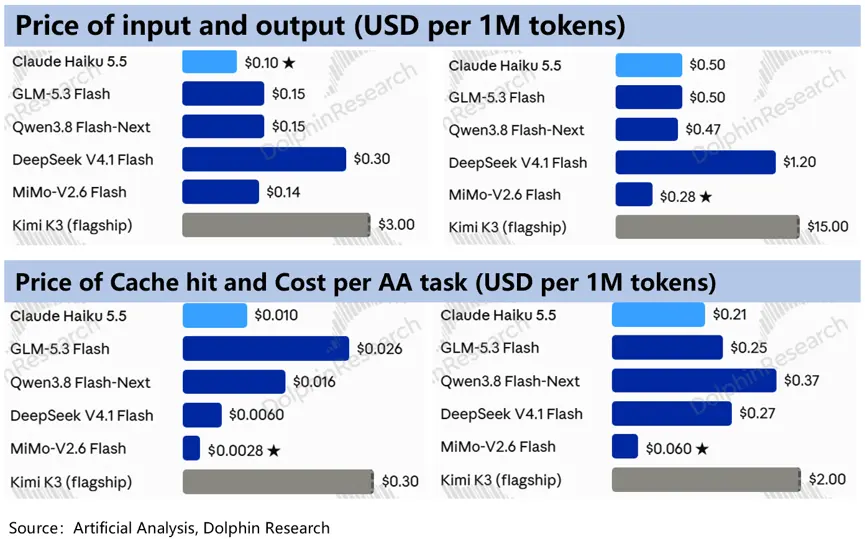
不過,最值得討論的依舊是大幅降價(Haiku 5.5 輸入輸出 token 單價比上一代下降 90%,單任務成本下降 75%),這似乎已經成為下半年以來閉源模型的新發展趨勢。

前有 GPT-6 Luna,後有 Haiku 5.5,每當這個時候,智譜和 MiniMax 的投資邏輯都不可避免受到削弱和質疑,帶來劇烈的股價反應。尤其是定位側重性價比的 MiniMax,今天更是暴跌 12%。

話不多説,我們來具體看看 Haiku 性價比:

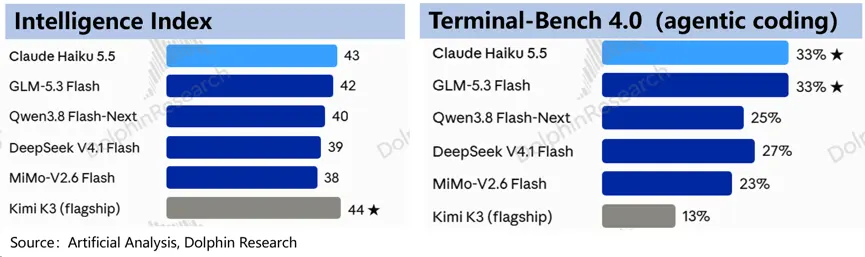
(1)先看性能,整體差不多,細節各有強項:整體智能指數 Haiku 5.5 基本與中國頭部大模型 Flash 版本打平。但細分應用上,Haiku 強在 Agent 編程(Terminial-Bench 4.0)和人類終極考試(HLE),但在 SaaS 工作流自動化上弱於中國模型。

(2)再看價格,Haiku 帶來大壓力:在單次請求 10 萬 Token 以下的檔位(官方自己説覆蓋了 90% 的使用場景,超過則價格貴 5 倍,性價比優勢就沒了),單 Token 價格來看,無論是輸入輸出,還是緩存寫入讀取價格,Haiku 都在偏低一檔,除了 Mimo-V2.6 Flash 絕對比 Haiku 低以外,其他中國 flash 模型都不比 Haiku 便宜,但 MiMo Flash 的性能不及 Haiku。從單次任務成本角度,Haiku 同樣具備高性價比。

但 Haiku 的出現帶來兩個問題的討論:

1、閉源模型降價 vs 算力在漲?

海豚君認為首先,底層算力確實在漲價——

Ornn 的 B200 租金指數最近 30 天漲了有 20%;

Agent 讓 CPU/GPU 配比提升,帶來了 CPU 成本增量,英特爾等 CPU 廠開始提價 + 產能售罄;

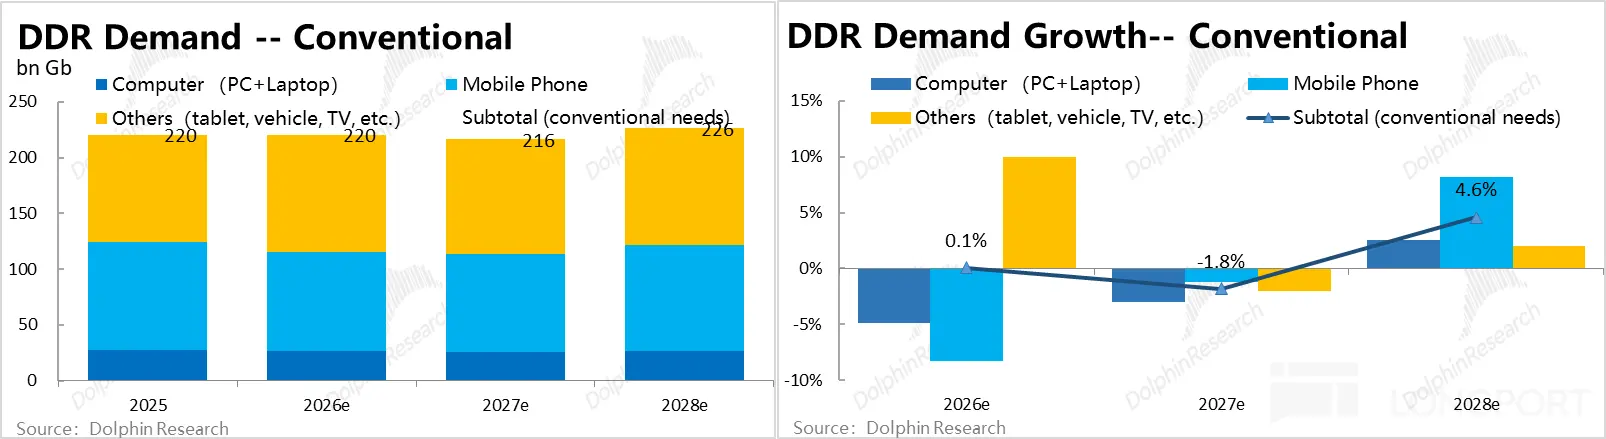
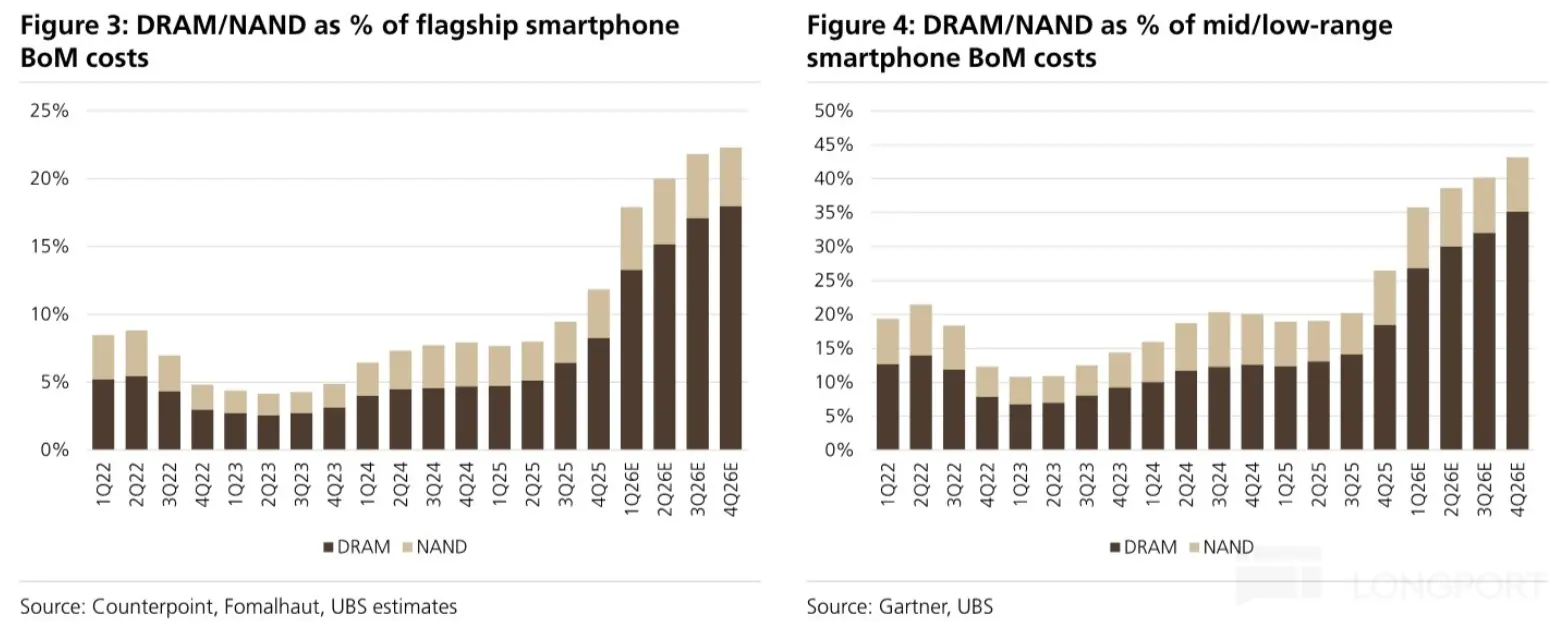
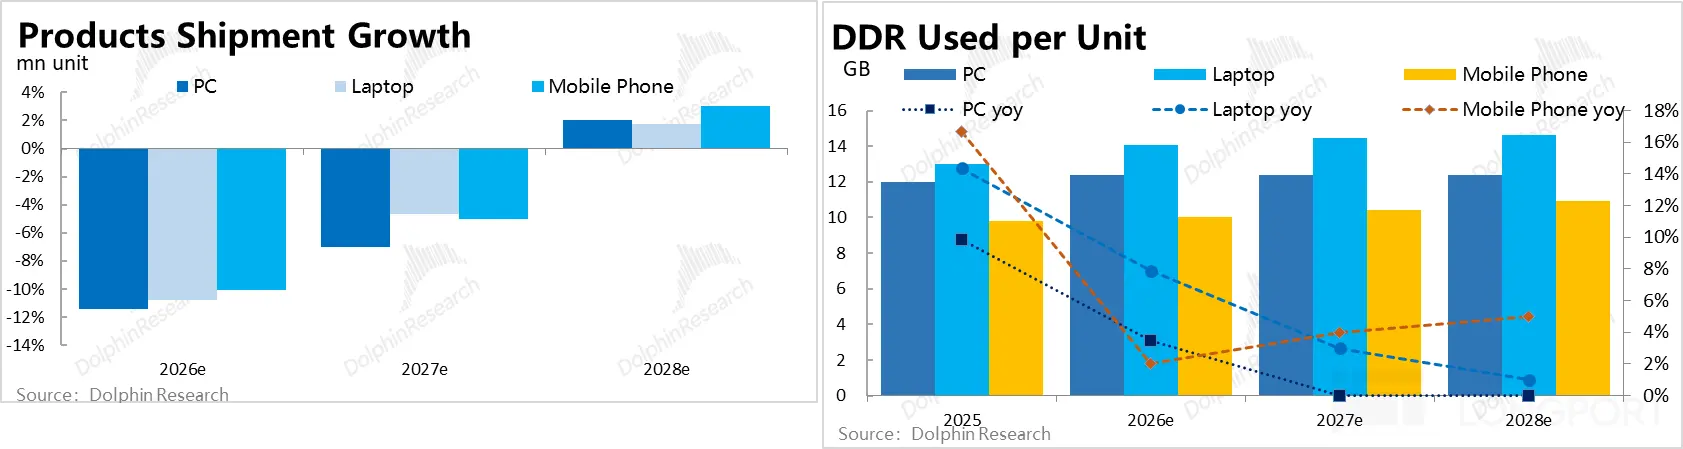
DRAM 雖然二階導放緩,但還是增長的(TrendForce 預計四季度 DRAM 合約價環比增長 10%-15%,算上 HBM 是 15%~20%)。

但閉源模型的降價並非完全是需求不及預期、競爭惡化導致的。輕量模型、模型架構優化對 GPU 算力的有效利用提升(每小時 GPU 租金上漲,但每小時 GPU 吞吐量也在提高),使得閉源模型在降價的同時,對沖了利潤率的影響。

除此之外,還有產品矩陣策略的推動。Haiku 作為 Claude 三大系列中的輕量模型定位,承擔了一部分獲客倒流、提高交互頻率的作用。

因此如果犧牲 Haiku 的一部分利潤甚至承受虧損,來替代用户的維繫成本,那麼降價也未嘗是一件壞事。

2、北美閉源降價 vs 中國開源漲價?

Haiku 5.5 的高性價比,對中國模型的影響就不能忽視了,這次北美模型第一次在性價比上跑贏同性能的大多數中國模型。不過這是在輕量任務場景,在旗艦模型層級,Haiku 5.5 的推出不影響中國模型仍具備的一部分性價比優勢。

目前中國 AI Lab 當下的研發重點放在了更大參數的旗艦模型上,頭部廠商的下一代旗艦模型,都在 3 萬億參數級別以上。

我們認為中國模型走大參數路線是對的:Scaling Law 還沒完全失效,只靠價格戰的玩家活不下來。當以往靠輕量模型的高性價比優勢獲得的市場份額,被 OpenAI 和 Anthropic 逐步用產品矩陣策略壓縮了後,中國模型必須要提升在旗艦模型的競爭力,才能繼續靠着綜合成本優勢留住用户。

當然這不可避免的,會直接帶來推理成本的上升,因此我們看到的中國模型終端漲價是被迫轉嫁而來的,而非產品競爭力增加,只是漲完依舊還有相對性價比。

估值判斷:按照上次財報業績會信息以及近期的交流更新:

(1)$智譜(02513.HK) 指引 2026 年底 ARR 達到 30 億(財報指引 24 億美金,9 月中旬提升至 30 億美金),頭部機構預期在 33 億美金左右,今天下跌 8% 後只剩 400 億美金,P/ARR 降至 12x。

(2)$MINIMAX-W(00100.HK) 指引 2026 年底 ARR 還是年初給的 10 億美金,此後沒做進一步更新,頭部機構一般給 12 億美金。今天下跌 12% 後為 95 億美金,P/ARR 降至不足 8x。

而對比北美兩家頭部:

目前 Anthropic 估值倍數大約為 9x-20x P/ARR(0.97 萬億最新 5 月融資估值~近 2 萬億 IPO 估值對應 1000 億 ARR);

OpenAI 官方只給了收入指引今年 300 億,第三方機構預測的當下 ARR 區間為 500 億-700 億,假設年底達到 600-800 億。那麼 9 月底新一輪融資估值 1.4 萬億,P/ARR 也是 20x。

這樣來看,智譜和 Minimax 的估值顯著偏低(甚至也明顯低於其他未上市中國大模型一級市場估值,比如 Kimi 和 Minimax),除了本身毛利率低於 O&A 兩家外(30% vs 60%),海豚君認為很可能受二級市場尤其是港股資金交易環境的影響更大。

後續海豚君將繼續關注中美大模型進展,短期重點會看 OpenRouter 上中美模型的 token 份額(6 月起中國領先):在 Haiku 5.5 和 Luna 發佈後,中國模型的份額 10–11 月會不會被反超;以及 11 月 Anthropic 上市後,對大模型商業模式和經濟性做更多的討論。
图片 1,共 4 张
图片 2,共 4 张
图片 3,共 4 张
图片 4,共 4 张
D
Dolphin Research

海外大模型價格廝殺衝擊國產標的;英偉達 RTX Spark 開啓預售|今日重要消息回顧

1008 |海豚君重點關注:🐬 宏觀/行業 1、今日港股大模型公司集體走弱,海外大模型開啓新一輪降價競賽,Anthropic 推出新一代模型 Haiku 5.5 並下調推理成本,OpenAI 也推出低價版本 GPT-6 Sol 和 Luna,其中 Luna API 價格較此前 GPT-5.6 系列下降 50%。市場擔憂,隨着海外前沿模型性能持續提升、API 價格快速下探...

图片 1,共 1 张
今日重點消息
D
Dolphin Research

$台積電(TSM.US) 台積電不生產一顆內存,卻正成為高性能 HBM 繞不開的名字。因為從 HBM4 起,HBM 新增的兩道關鍵工序——定製化的基底層,和內存與 GPU 的共同封裝——都要穿過台積電的產線。

入口一:基底層。 它是 HBM 堆疊最底層的"中轉站"。HBM3e 及之前結構簡單、20nm 工藝,內存廠自己就能做;到 HBM4,工藝升到 12nm、旗艦更要 2/3nm,只能交台積電代工(三星可自產)。

門檻抬升,既因位寬翻倍對 PHY 精度要求更高,更因原本在 XPU 裏的內存控制器等功能開始"搬家"到基底層。加之基底層正從通用件變成客户定製件(如英偉達 NVHBM 用私有協議,號稱帶寬 +30%、功耗-15%),對台積電先進製程的依賴只會更深。

入口二:CoWoS 封裝。 HBM 的高帶寬,離不開與 XPU 共同封裝在硅中介層上,而這主要靠台積電的 CoWoS 工藝,其中 CoWoS-L 已是主流、佔比六成以上。產能節奏更關鍵:DRAM 晶圓要到 2027 年才有一定釋放(增長 15%~20%),而 CoWoS 產能 27 年比 26 年直接翻倍——封裝比內存顆粒擴張得更快。

結果是,卡點與價值,正往封裝與代工轉移。 內存廠能交付多少 HBM,不再只看自家產線,還取決於能從台積電鎖到多少基底層代工和 CoWoS 產能。

以海力士 HBM4 為例,它單獨完成的只有顆粒生產和堆疊,基底層與英偉達共同設計、交台積電製作,最終封裝也由台積電完成。若再走向"降層多顆",省下的是 DRAM 晶圓、消耗的卻是封裝產能,卡點進一步從"內存廠擴產"變成"台積電放量"。

图片 1,共 2 张
图片 2,共 2 张
D
Dolphin Research

$SK海力士(SKHY.US) 同樣是把十幾層內存顆粒摞起來再焊接固定,海力士能"一次成型",三星和美光卻只能一層層慢慢壓。獨特的焊接工藝,是海力士最關鍵的競爭優勢之一。

海力士用 MR-MUF:所有層一次對齊、一次焊接成型,再灌樹脂填滿縫隙。三星和美光用 TC-NCF:一層層加熱加壓地焊。

差距有兩點——一是一次成型步驟少、效率和良率都更高,逐層焊則一層出錯、整堆報廢;二是反覆熱壓容易讓極薄的硅片翹曲、開裂,良率更低。

這直接落在毛利上,是海力士的關鍵優勢。那三星美光為什麼不照抄?

一方面海力士把工藝和關鍵的液態樹脂材料綁了專利;另一方面兩家在 TC 路線上已重金投入,掉頭太貴。於是它們索性跳過這一代,賭下一代"混合鍵合"彎道超車。

一道焊接工藝,就是一道現成的壁壘。鍵合技術,也會是未來區分內存廠強弱的一條暗線。三星和美光更傾向於直接研發下一代混合鍵合技術,以實現彎道超車。$SK 海力士兩倍做空 ETF(SKDD.US) $T-REX 2X Long SKHY Daily Target ETF(HYNX.US) $SK 海力士兩倍做多 ETF(SKHX.US)

D
Dolphin Research

HBM 賣得貴、還供不應求,但其實和普通 DDR 的顆粒並無本質區別,真正的差異全在架構和封裝上,核心就兩個字:

第一個是"堆"。要擴大容量本有兩條路:要麼把單顆顆粒做得更密,要麼在同樣空間裏塞下更多顆粒。但第一條走不通:內存製程很難縮小,太小了電子容易"突破邊界亂竄",造成數據錯亂或丟失,目前最先進也就 11~12nm,到 2030 年頂多做到 10nm,和邏輯芯片 2~3nm 差一大截。

更關鍵的是,邏輯芯片有摩爾定律、大約每兩年密度翻一倍,內存卻吃不到這個紅利。既然靠製程提密度走不通,就只能選第二條——把顆粒一層層垂直堆起來換容量。

HBM4 已堆到 12 層,是初代的 3 倍,據傳 26~27 年之交還會推到 16 層。

第二個是"貼"。為了帶寬,HBM 必須緊貼 GPU、和它共同封裝在同一塊硅中介層上。可 GPU 上能放內存的地方極其有限:普通家用顯卡的內存是環繞核心、鋪在四周的 PCB 板上;而服務器 GPU 的 HBM 必須和核心擠在同一塊小小的區域裏,這塊區域還做不大。

更侷促的是,核心的四條邊得先留給各種傳輸和對外通信模塊,真正能分給內存的只有上下兩側,左右都被佔着。水平方向鋪不開,就只能往上疊。

一句話,"堆"換來大容量,"貼"換來高帶寬。HBM 全部的技術門檻和高成本,都是為這兩個字付出的代價。

图片 1,共 1 张
D
Dolphin Research

阿里今早剛剛和市場溝通了下季度業績的 preview,整體來看還算不錯,雲板塊如預期增速和利潤率持續向上,電商板塊雖仍在磨底但至少沒繼續變差。具體情況:

1、雲板塊:Sep Q 預計收入 +50% 以上(Jun Q +45%),外部收入增速高於整體,和此前預期大體一致。

亮點在利潤率,(EBITA 口徑)預計達到 15% 上下 vs. 上季的 12%,提升節奏略超預期,迅速往 20% 的長期目標靠攏。

2、電商板塊:SepQ CMR 預計同比下滑中個位數% vs. JunQ -7.5%。剔除口徑調整影響,則約增長 1% 和上季大體一致。至少沒有變差。

國內電商的 EBITA 預計同比大體持平,vs. 上季下滑約 3~4%,同樣是觸底修復趨勢,電商上的補貼略有減少。

3、外賣:SepQ 預計虧損約 90 億,比上季的 100 億略有減少,算是中性表現。

4、新的 AI Lab 部門(包括模型研發和千問 C 端、B 端等業務部門),預計 SepQ 虧損 100~110 億,相比上季小幅減虧。也算中性。

5、27 財年不會再有股權融資,會考慮其他方式,即不再會直接攤薄股份了。

$阿里巴巴(BABA.US)

D
Dolphin Research

Marvell(紀要):數據中心資本開支將超 3 萬億,公司已鎖定 5 年產能

以下為海豚君整理的邁威爾科技 2026 投資者日(FY27 期間)的會議紀要,詳細解讀請移步《Marvell:遠期指引狂飆,究竟是 “信心” 還是 “畫餅”?》一、核心信息回顧 1. 股東回報與資本配置:FY21–FY26 期間,公司累計投入約 80 億美元內生研發、約 110 億美元外延併購,同時通過分紅及回購向股東返還約 40 億美元。往後看,隨着現金流結構性提升...

图片 1,共 1 张
Marvell紀要
D
Dolphin Research

太空新雲:馬斯克如何撬動暴漲?

10 月 2 日、10 月 6 日 Space X 單日分別大漲 7.4%/7.6%,接連突破 155 美元、170 美元關口,較 8 月低點已反彈近 60%。

海豚君觀點:

這正是 Q2 財報後海豚君給出的劇本:SpaceX 和特斯拉一樣,靠 “事件催化” 而非 “業績兑現” 定價。太空算力、10GW 的 AI 擴張等遠期業務佔了大部分市值,但當下幾乎不貢獻利潤,所以股價本質上是一份 “概率加權的期權”,每一次催化都在提高行權概率。過去兩週,各條腿的催化劑幾乎同時落地:

1. Starship:9 月 28 日第 14 飛首次入軌——約 275 公里軌道、26 顆星鏈 V3 衞星全部部署並建立聯繫,雖一台真空猛禽提前關機、任務由 6 圈縮短至約 3 小時,但"入軌 + 軌道載荷部署 + 受控再入"完整閉環已跑通;同一周內 24 小時完成三次歷史性任務(NASA 載人 Crew-13、谷歌 AI 芯片入軌、星艦 14 飛)。

谷歌 TPU 原型衞星(Project Suncatcher 計劃、4 顆 TPU)10 月 1 日隨獵鷹 9 Transporter-18 入軌測試。

但真正驗證 200 美元/kg 經濟賬的,仍是一、二級同時被捕獲的"完全複用"——馬斯克已預告第 15 飛(預計 10 月底-11 月初)將首次嘗試發射塔機械臂捕獲星艦上級飛船,這也是自 IPO 以來最大正面催化劑。

2. AI:五家客户算力 ARR 已達 545 億美元(已披露算力合同年化約 410 億美金:Anthropic 月付 12.5 億、Google 月付 9.2 億自 10 月起計費、12 月 1 日起新協議月付 11.1 億年化約 133 億、Reflection 約 63 億/三年),Anthropic 招股書披露其與 SpaceX 的協議上限最高 845 億美元。

3. 馬斯克 Beta:特斯拉 Q3 交付 48.65 萬輛、超預期約 5.3%;9 月 30 日馬斯克被任命為美國防部"子午線計劃"聯合負責人,SpaceX 累計獲國防部合同逾 127 億美元;10 月 3 日馬斯克確認正與台積電洽談 Terafab 合作(台積電或持有並運營工廠/提供先進工藝,英特爾 4 月已加入但進展有限)

4. 宏觀:非農不及預期,美聯儲官員放鴿,10 月加息預期降温。

海豚君的判斷:市場正把 SpaceX 的 AI ARR 當成 Anthropic 級別的收入來定價,但它不是。它是裸金屬算力租賃,每 GW 定價 300–450 億美元,是新雲廠商的 3–4 倍,

而且每份合同任一方都可以提前 90 天終止。845 億美元是上限,不是在手訂單。客户付的是稀缺溢價,海豚君預計 2027–28 年供需趨於平衡後,這部分溢價會收窄。

估值:

樂觀情景——AI 業務約 1.2 萬億美元(已簽單地面算力租賃按約 540 億 ARR×4.5 EV/ARR≈2,453 億;太空數據中心約 8,142 億;再加 Grok/X 等其他 AI 資產約 0.1-0.2 萬億);火箭+星鏈約 1.4 萬億;合計約 2.5-2.6 萬億美元(約 190-195 美元/股,較 170 美元上行約 12-15%)。目前 170 美元附近對應市值約 2.2-2.3 萬億美元,仍處中性偏樂觀的合理區間。

而這一樂觀上限本質是給了馬斯克的太空數據中心實現度高的假設下(100GW 大規模部署節點從 2045 年提前到 2035 年,馬斯克口徑為 2030 年前後),而實現的三大前提在於——發射成本驟降、GPU 耐輻射與真空散熱、AI 需求持續攀升/

它本質上是一份"概率加權期權",而每個季度星艦的複用進度、發射頻率與散熱驗證都在為它重新定價。目前可驗證的只有:AI 需求仍然旺盛(租金持續上漲)、SpaceX 憑 time-to-power 優勢(部署快 6-8 倍、成本約一半)取得新雲約 3-5 倍的合同單價——而溢價一半來自供需稀缺、一半來自訂單可撤銷;發射成本與散熱驗證均未到兑現點。

節奏:解禁是分批結構——10 10 月 9 日、10 月 24 日各約 3.28 億股(歷史同規模批次僅引發約 4% 短暫回調),預計衝擊有限;真正的考驗在 11 月初 Q3 財報後兩個交易日的約 13 億股(佔 180 天鎖定期池 28%、最大單批)大規模解禁,其後 12 月 8 日還有約 8 億股到期。

因此,僅靠存量 ARR 上線不夠,市場要看到足以匹配資本開支的新增算力訂單才會繼續上修地面算力租賃的估值。否則,2.6 萬億以上的風險收益比偏薄。

補充:阿波羅牽頭 400 億美元債務融資採購英偉達芯片。據 FT 報道,SpaceX 擬融資 400 億美元(約 100 億銀行貸款 +300 億投資級債券,阿波羅牽頭,Pimco 參與洽談)用於採購英偉達 GPU,預計 2027 年完成交割。消息公佈後股價盤後小跌約 1%。

錢本身不是新聞。8 月海豚君就提示過融資 “無底洞”:IPO 加發債後賬上現金約 1000 億美元,而 2026 年資本開支約 650 億,2027 年 10GW 規劃若全部打滿則高達 2400–2800 億。按每 GW 約 350–400 億美元測算,400 億隻夠買約 1GW,大約是規劃的十分之一。這只是第一張門票,不是全部賬單。

選擇債務融資是對的:避免了在解禁潮中再增發稀釋股權,拿到投資級評級也説明信用市場認可 “GPU+ 大廠合同” 可以作為抵押。

海豚君擔心的是期限錯配:多年期的債務,靠任一方可提前 90 天終止的合同來償付,抵押物還是幾代產品後就會過時的芯片。90 天條款本來就把技術迭代風險留給了 SpaceX,現在這份風險又加上了槓桿。這就是 CoreWeave 的打法(抵押 GPU 借錢,再租給大廠),能不能算得過來全看定價。按當前每 GW 300–450 億美元的租價,1GW 約一年回本;若回落到新雲的 100–150 億美元,回本期拉長到 3–4 年,還沒算利息就已接近 GPU 的使用壽命。

所以這筆交易本質上是加槓桿押注稀缺溢價能持續,而這恰恰是海豚君認為會消退的東西:芯片 2027 年才到位,正是溢價開始收窄的時候,SpaceX 的 AI 業務越像 “帶着火箭的槓桿新雲”。

後續重點看三點:投資級債券的利差(10 年期美債收益率約 5.2%、處 2002 年以來高位)、星艦第 15 次試飛能否實現一級二級的全面可複用,以及芯片到位前能否簽下新的租賃訂單。

图片 1,共 1 张
D
Dolphin Research

Marvell:遠期指引狂飆,究竟是 “信心” 還是 “畫餅”?

Marvell 昨晚(美東時間 2026 年 10 月 6 日)在紐約舉辦了投資者日,由董事長兼 CEO Matt Murphy 與高管團隊宣講。這是公司 2025 年推遲投資者日之後的首次完整長期指引更新,也是首次給出 2031 財年的目標。此前$邁威爾科技(MRVL.US) 與谷歌新簽了在定製 ASIC 芯片方面的合作 “送權證、爭訂單”,可以閲讀《邁威爾 Marvell:“貼錢” 結盟谷歌,能 “撬動” 博通牆角嗎?》...

回 1M MARVELL 5408 十知T
Our growth continues to accelerate $20B 一 ◆ Total revenue 67% $20B $12B YoY $8.2
Custom revenue is accelerating Updated FY29 ) custom target FY29 custom target $
Segment What it does Representative products Key customers FY27 revenue (share) +2
Marvell熱評
D
Dolphin Research

Marvell 一紙指引點燃漲勢;SpaceX 擬借 400 億美元 “掃貨” 英偉達|今日重要消息回顧

1007 |海豚君重點關注:🐬 宏觀/行業 1、10 年期美債收益率觸及 5.3%,為 2002 年以來盤中高位,歐洲債市同步重挫、法國站上歐債風暴中心,全球長端利率衝向新高,而標普 500 仍逼近歷史新高,股債顯著背離。Ray Dalio 警告美國債務週期逼近極限,盈利增長(非估值擴張)暫撐股市;利率若繼續上行,高估值科技股首當其衝。🐬 個股 1、$邁威爾科技(MRVL.US) 投資者日上...

图片 1,共 1 张
今日重點消息
D
Dolphin Research

提到 AI 燒硬件,很多人第一反應是訓練。但在"存力"這件事上,真正吃緊的恰恰是推理。

訓練對容量的要求確實更高——要存參數的中間狀態和計算過程,還得用 BF16 以上的高精度,存參數的內存能到推理的 8 到 16 倍。

可即便如此,容量在訓練時也不算瓶頸:訓練能把整個算力集羣都投給一個模型,內存相當富餘,就像一個人獨享整座倉庫。

緊張出在推理。推理時集羣被切成小塊,每個模型實例可能只分到幾十到幾百張卡,容量一下就捉襟見肘;再疊加推理時數據讀寫量隨生成長度激增,速度壓力也集中在這一端。

這也解釋了這輪存力需求為什麼和 AI 應用滲透、Agent 放量綁得這麼緊——真正燒內存的,不是實驗室裏的訓練,而是千萬用户的日常調用。

图片 1,共 1 张
D
Dolphin Research

內存不夠用,多數人第一反應是"容量不夠"、加錢堆就行。但真正難翻的,是帶寬這道牆。

先看供給側:內存帶寬長期追不上算力。從 B100 到 GB300 連續五代,帶寬一直卡在 8TB/s 不動,而"帶寬/算力"比值從 1.1 一路掉到 0.5——等於 GPU 越來越多時間在乾等數據。新一代 Rubin 用上 HBM4,總帶寬提到 22TB/s,可算力同步又翻了兩三倍,比值仍只有 0.6,牆沒拆掉。

再看需求側,更陡:推理要讀的數據量,隨生成長度呈"平方級"增長。每吐一個新字,都要把激活參數和此前全部緩存重讀一遍。上下文長 10 倍,讀取量漲的是 100 倍——Qwen3.8 Max 在 10 萬字上下文上再生成 10 萬字,讀取量級就到約 500TB。

供給追不上、需求還在平方級膨脹,帶寬才是存力裏最硬的那塊短板。

图片 1,共 2 张
图片 2,共 2 张
D
Dolphin Research

內存需求裏,真正會"爆"的——KV 緩存

AI 對存力的需求似乎像是"一夜之間"暴漲的,但實際可以拆成兩個維度:一是要裝下更多的內存容量,二是要跑出更快的數據傳輸速度。

先説容量。它其實由性質完全不同的兩塊組成:一塊是雷打不動的"底倉",另一塊——也是更關鍵的——是真正能把內存撐爆的"彈性"。

底倉是模型參數,近乎線性、可預測,等於參數量乘每個參數的字節數。從初代 Qwen 到 Qwen3.8 Max,參數量從 720 億漲到約 2.4 萬億,單實例存參數就從 135GB 漲到約 2300GB,約 17 倍——用多少一目瞭然。

彈性則來自推理時的 KV 緩存。它不線性,取決於上下文長度和注意力架構的壓縮效率。有意思的是:Qwen3.8 Max 的上下文是 Qwen2.5 的 8 倍,但單會話緩存只多了約 12%,軟件進步硬是把單會話壓住了。

可壓得住單會話,壓不住總量。用户數和會話數一旦爆發,所有會話的緩存疊加,總需求仍可能是數十乃至上百倍。這就是為什麼"用的人越多"比"模型越大"更能撐起內存需求。

图片 1,共 3 张
图片 2,共 3 张
图片 3,共 3 张
D
Dolphin Research

智譜 GLM-5.3 借 AWS 出海 “上岸”;谷歌擬砸 10 億佈局核電為算力續航|今日重要消息回顧

1006 |海豚君重點關注:🐬 宏觀/行業 1、胡塞武裝宣稱對沙特本土發起三輪大規模打擊,目標包含利雅得哈立德國王國際機場、拉比格阿美煉油廠;曼德海峽航道襲擾加劇,市場擔憂衝突由遠程打擊向實體控制演化。沙特阿美 CEO 最新警示,全球石油庫存 “薄得可怕”,即便衝突平息補庫也要兩年;紅海航運保險成本抬升,百元油價風險並未消除。中東供給風險再度抬升。一旦沙特核心油氣設施實質性受損,油價將快速上行...

图片 1,共 1 张
今日重點消息
D
Dolphin Research

$谷歌-A(GOOGL.US) Gemini 4 千呼萬喚始出來,不過據説出於安全防護考慮,目前暫時還未對個人用户開放,先公司內部 + 上交國家使用,後續再向個人逐步推出。

從基準測試的指標來看,Gemini 4 Argon 相比上一代有顯著提升,綜合智能性能終於躋身一梯隊,迴歸 AI 御三家。同時性價比也非常不錯(標準價格對標 Opus 5.5,但首發期來了個半價折扣),不過當天市場反饋平淡,開盤高開後很快泄氣低走。

海豚君認為原因有三:

1. 可看不可用

Argon 未對公眾開放是最大的 bug,已知現在刷榜現象頻出的情況下,KOL 實測已經成為新的 “考核標準”,因此在 Argon 不可測的情況下,公司自己披露的基準測試分數可信度也就打折了。

2. 編程性能仍不領先

Gemini 在 AI Coding 上一直相對落後,因此市場更關注 Coding 能力是否有改善。這次 Argon 在編程相關指標上:

雖然在 DeepSWE(大規模、多文件功能實現)、Vibe Code Bench(自然語言直接產出可運行的完整應用)上領先 GPT 6 Astra 和 Fable 5.1、Opus 5.5,但在前沿軟件功能(FrontierSWE v2)、命令行操作(Terminal-Bench 4.0)以及桌面系統操作(OSWorld-2.0)等應用場景相對落後。

也就是説在長時間運行的硬核編碼問題,以及沒有圖形界面的終端原生操作上,相比 OpenAI 和 Anthropic 還有差距。

3. 短期催化減少,但搜索侵蝕是長期持續

在 Gemini 4 這個一致性相對較高的利多催化落地之後,市場對搜索侵蝕的擔憂又會重新上升,部分短期多頭也會選擇催化兑現後的落袋為安。

搜索侵蝕這個問題,一直存在,只是影響時點和大小的問題。儘管從搜索量份額上來看,Google 還算相對穩定。但隨着 Agent 搜索行為的佔比提高,光從搜索量和份額來看,不能真實展現 Google 在實際在 “收入” 份額上的變化情況了。

與此同時 Meta Muse 承接了 Google 的一部分功能場景,也讓資金加劇了對 Google 搜索的影響擔憂,並期待 Google 能夠推出同樣的個人 Agent 來進行抗衡。

總體而言,近期的谷歌在 Gemini 4 相對 “不及預期”+AI 侵蝕搜索的空頭敍事中而承壓,再加上明年的利潤削弱預期,情緒整體是偏消極的,重新提振仍需要更多的催化來扭轉敍事(比如 Argon 開放、新 Agent 上線),但目前時間線暫不清晰。

不過對於 Muse 等個人 agent 入口對 Google 的影響,正如我們此前對 Muse 商業化空間的分析,海豚君認為倒不必急於恐慌定價:

Muse 目前上線剛半個月,雖然總流量跑得挺快,目前累積 500 萬次下載,日活差不多到 7、80 萬,看用户留存也需要等滿一個月再看。

與此同時,目前 Muse 最受歡迎場景是處理賬單、取消無用訂閲以及比價砍價等幫助個人財務省錢場景,以及整理郵箱、填表等個人生活雜務的處理,仍偏次拋的工具化屬性,要拉時長做廣告、購物等純商業變現還是有點吃力。

图片 1,共 5 张
图片 2,共 5 张
图片 3,共 5 张
图片 4,共 5 张+1
D
Dolphin Research

美光(分析師小會):SCA 覆蓋 35% 收入,技術領先中國對手至少 2 個節點

以下為海豚君整理的 美光科技 FY26 第四財季 財報後分析師電話會的紀要,財報解讀請移步《美光:沒了瘋漲,長協真能撐起存儲涅槃嗎?》一、$美光科技(MU.US) 財報核心信息回顧 1. FQ1 建模假設:FQ1 指引中假設 DRAM 與 NAND 的位元出貨量環比均為個位數增長,成本為雙位數變動。2. FY27 研發費用上修:剔除激勵薪酬影響後...

图片 1,共 1 张
美光紀要
D
Dolphin Research

美光:沒了瘋漲,長協真能撐起存儲涅槃嗎?

美光(MU.O)於北京時間 2026 年 10 月 1 日早的美股盤後發佈了 2026 財年第四季度財報(截止 2026 年 8 月),要點如下:1.整體業績:$美光科技(MU.US) 本季度營收 542 億美元,環比增長了 31%。相比於前兩季度 70%+ 環增表現,本季度增速出現明顯放緩。公司收入端在上季度大超指引(beat 80 億),而本季度收入僅僅 beat 了 40 億。考慮給指引時,出貨量基本確定,彈性基本全部取決於價格因素...

Micron
Micron Technology Total Revenue (in mns/usc) DRAM NAND Others qoq% of total reve
% Sales Volume Change FQ4-26 Q/Q Increased in the mid-single digit DRAM percenta
Micron Technology Gross Profit (in mns/usd) Gross Profit Gross Profit Margin% 50+13
美光財報
D
Dolphin Research

美光 4QFY26 火線速讀:公司本季度收入和毛利率都達到了於市場預期。收入環增 30%,主要來自於存儲價格上漲,其中 DRAM 和 NAND 的均價本季度環比提升分別為 21% 和 30%。

公司此前將業務重新劃分:其中數據中心類的收入佔比已經提升至 63%。雲內存業務單元(CMBU)環增明顯放緩,這部分主要對應超大規模雲客户的內存(含 HBM)需求。近兩季度環增最猛的是核心數據中心業務單元(CDBU),其中主要包括中小型客户的內存和數據中心領域的閃存及 SSD 等產品。

結合公司簽訂的長協合約來看,隨着合約的陸續簽訂,超大客户的價格彈性天花板已經被鎖定。而中小型客户的價格更易受到市場價格的影響,展現更大的價格彈性,這也導致了核心數據中心單元 CDBU 的表現更強。

對於下季度指引,美光預計下季度營收 615 億美元(正負 15 億),環比增長 73 億美元,好於買方預期(585 億);毛利率將達到 86% 左右,環比下滑 0.8pct,明顯低於買方預期(88%)。

下季度毛利率的下滑,主要是受四季度計提的激勵薪酬所形成的高成本庫存、啓動成本以及其他費用的影響,大致影響幅度在 10 億美元。若剔除上述影響,公司下季度毛利率大約回升至 87.6%,略低於買方預期。

將美光的業績拆出來看,明顯能看到公司主要是受存儲價格的驅動。當前公司毛利率已經達到 85% 以上,存儲漲價幅度也開始放緩,這也會影響公司收入端的環增表現。

公司過去三個季度的收入環增 “102 億->176 億->128 億”,而公司預計下季度環增僅為 58-88 億美元。存儲價格不會一直上漲,市場關注度已經從 “能漲多高” 轉向 “能好多久”,公司努力簽訂 SCA(長協合約)也希望能更持久的享受到這輪 “高價紅利”。更多信息,歡迎關注海豚君後續具體點評。$美光科技(MU.US) $美光一倍做空 ETF(MUD.US) $2 倍做多 MU ETF - GraniteShares(MULL.US) $美光兩倍做多 ETF(MUU.US) $Defiance Daily Target 2X Short MU ETF(MUZ.US)

图片 1,共 1 张
D
Dolphin Research

美光(紀要):供需緊到 2028,12 月起加大回購

FQ4 收入 542 億美元、毛利率 87% 均超指引上限,FQ1 收入指引再創新高至 615 億美元,但約 10 億美元激勵薪酬等成本令 FQ1 毛利率回落至約 86.25% 併成為 FY27 全年底部,同時公司判斷 2027–2028 年供需比 2026 年更緊、上調 FY27 資本開支,並將於 12 月 9 日起加大資本回報。

图片 1,共 1 张
美光紀要
D
Dolphin Research

拿 DSec 來套?Muse 如何真正撬動 CPU 需求

對於 Muse 對 CPU 的帶動,X 上有人提到了不一樣的觀點,先來看看不一樣的聲音:“基準情形下服務 1 億 DAU 需要 1GW 電力,其中只有約 0.1GW 來自 CPU/VM 層。 取決於每個 Muse DAU 每天產生多少次推理等效模型調用,3 到 4GW 完全説得通...

CPU 9
A humble attempt to est. the infra required to serve 100M DAU @Muse Rough conclu
search DSec sandbox Muse VM Median lifetime microVM,15.5 minutes Hours to days A
Concurrent sandboxes Corresponding facility Concurrency rate CPU cores required
熱評ARM英特爾AMD
D
Dolphin Research

從 HBM 限高到 NAND 加量,英偉達 vs 存力到底誰拿捏誰?

在上篇的探討中,海豚君從底層技術出發,回答了 AI 對存力的需求為何"突然"爆發,以及 HBM 憑什麼成為高性能 GPU 的首選內存,並介紹了 HBM 內存技術的核心概念與邏輯。那麼隨着 AI 技術的發展,內存技術又將如何演變,以實現更大的容量和更快的帶寬?恰巧,近期業內也出現了兩個看似矛盾的信號:一邊是 HBM 路線圖繼續加碼,堆疊層數從 12 層走向 16 層、20 層;另一邊據 SemiAnalysis...

High Bandwidth Memory HBM
Evolution Route 1: more Layers 720um- 口 一 口口 一 一 口 口 C 口口 口 一 一 口口口 口口口 C 高品 C 一
More Complicated Cooling for more Layers Next-Generation HBM Roadmap : Thermal M
Evolution Route 2: uncoventional layout Raised interposer for taller stack heigh+18
深度SK海力士美光閃迪