N
NewUser_zS0M8w

$Nebius(NBIS.US)

背景:Nebius 股价下跌,回吐部分近期涨幅。随着油价上涨和科技股下跌,投资者对人工智能基础设施支出的情绪变得更加谨慎。在中东局势紧张加剧的背景下,布伦特原油价格升至每桶 112 美元以上。高油价加剧了通胀担忧,并可能导致利率维持高位。这可能会增加需要数十亿美元建设数据中心的 AI 基础设施公司的融资成本。科技股财报反应疲软也增加了市场压力。更高的借贷成本可能使 CoreWeave、Nebius 和 IREN 的数据中心项目更加昂贵。如果扩张成本上升速度快于收入增长,它们的利润可能会面临压力。

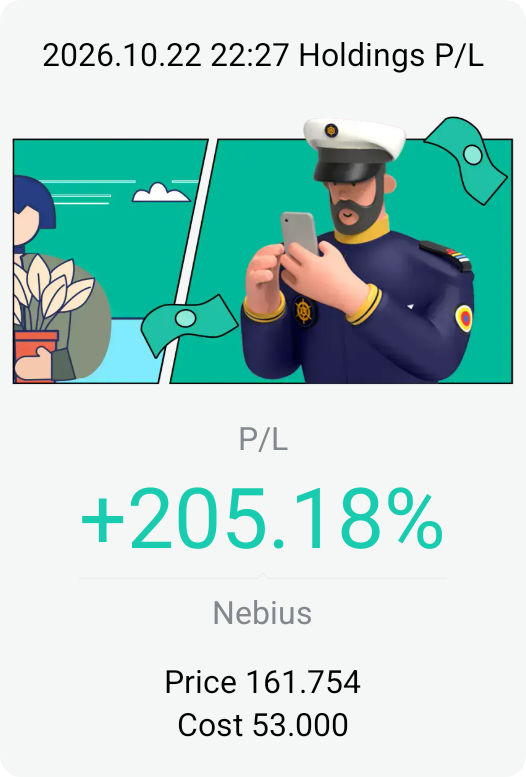
我的交易:不变。增长潜力依然存在,但资金风险也同样存在。在当前价格下,风险回报比可能不太理想,因此我在等待更低的价格,然后再考虑加仓。

要点:Nebius 面临资金风险,这从上周的 Coreweave 情况中可以看出来。Nebius 还需要资本来扩大其数据中心产能,以满足对 AI 计算的需求。投资者将关注收入增长能否支持这一扩张的成本。@Captain's Treasure
图片 1,共 1 张
S
StockMarket.News

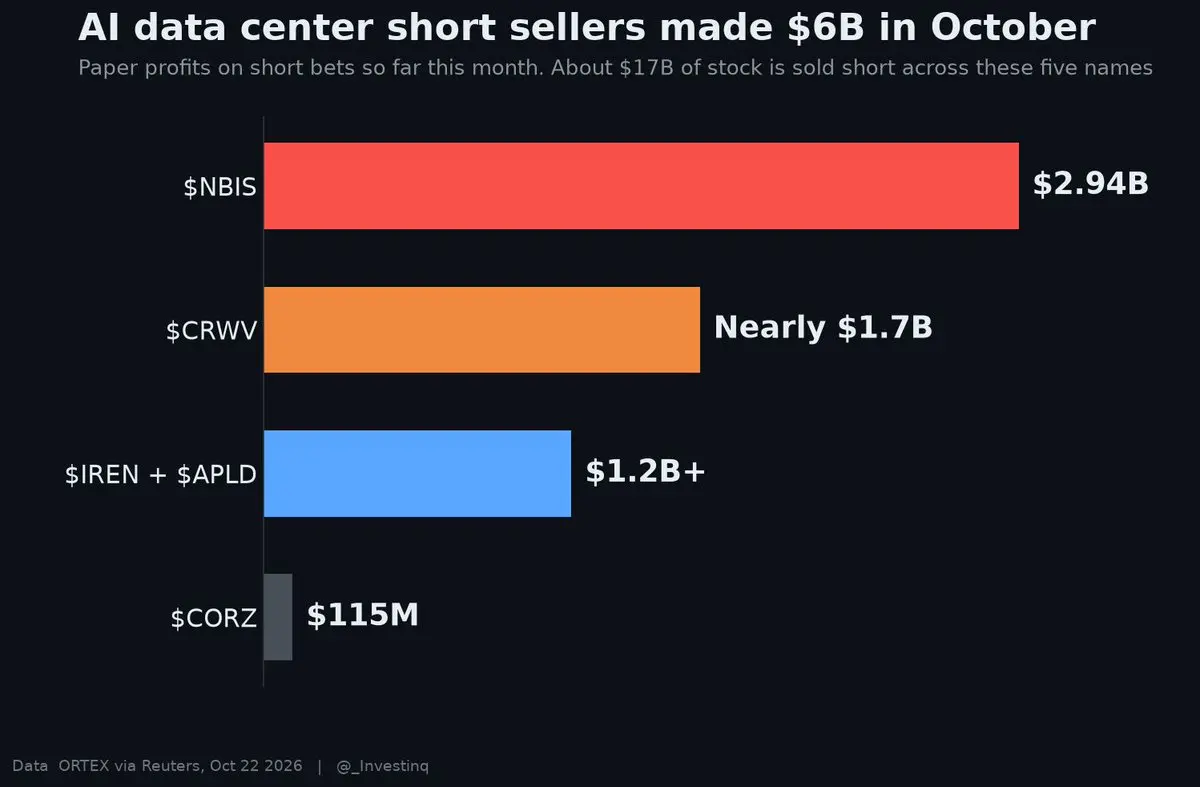
做空 AI 数据中心股票的卖空者仅在 10 月份就获得了 60 亿美元的收益

根据路透社今早引用的 ORTEX 数据,这 22 天内产生的只是账面利润

$Nebius(NBIS.US) 的做空收益最高,达 29.4 亿美元,尽管 Nebius 的年内做空亏损仍为 33.3 亿美元

$Coreweave(CRWV.US) 的做空者获利近 17 亿美元,该股本月跌幅接近 30%

$IREN(IREN.US) 和 $Applied Digital(APLD.US) 的做空者合计获利超过 12 亿美元,$Core Scientific, Inc.(CORZ.US) 的做空者又增加了 1.15 亿美元

目前这五只股票的空头持仓占自由流通股的比重在 20% 至 26% 之间,约有 170 亿美元的股票被卖空,且借贷成本仍然低廉

恐惧的原因很简单。这些公司借入大量资金建设 AI 产能,随着加息预期升温,其债务负担每周都在加重

但流通股中有 20% 至 26% 被卖空,这是一笔拥挤的交易。如果其中任何一家公司公布强劲的合同或干净的再融资,轧空行情可能会像之前的暴跌一样剧烈

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

2026 年,AI 公司借入了近 5000 亿美元,而这一年尚未结束。

根据彭博社数据和高盛研究部的估算,与 AI 建设相关的借款方今年已定价了近 5000 亿美元的新债。

仅超大规模云服务商(hyperscalers)在 2026 年迄今已发行 1940 亿美元,高于 2025 年全年的 1080 亿美元,据高盛数据。

它们仅占总量的约 40%。其余部分来自芯片制造商、数据中心开发商、公用事业公司和项目融资交易。

$甲骨文(ORCL.US)、$博通(AVGO.US) 和$SpaceX(SPCX.US) 是最大的借款方之一,今年已有九笔美国高评级债券交易规模达到或超过 250 亿美元,创下彭博社记录的历史新高。

摩根士丹利预计,全年与 AI 相关的债务发行量将接近 5700 亿美元。

AI 热潮起初由现金流资助。如今越来越多地依赖信贷,而信贷市场比股票回购更为严苛。随着$Meta(META.US) 今晚公布财报,其计划如何为下一轮资本支出(capex)融资的重要性,不亚于资本支出金额本身。

来源:StockMarket.News

图片 1,共 1 张
N
NewUser_hCn26

华尔街的反弹反映了超卖芯片清洗后的技术性缓解,但鉴于持续的收益率摩擦和宏观不确定性,亚洲市场的怀疑论是合理的。在核心硬件方面重建高确信度敞口仍然受到青睐,但在更广泛区域流动性稳定之前,仍需保持战术耐心。

C
Captain's Watch
精选☕️ [任务币抽奖] 每日市场热议 — SpaceX 扭亏为盈,并开启与特斯拉的合并谈判

SpaceX 首次盈利,随即提出与特斯拉合并的方案。国内方面,新加坡 STI 指数上涨,银行股领涨。让我们深入探讨👇💬 SpaceX 与特斯拉的合并对……来说是一笔好交易吗?

F
FaithAnchor

CRWV:高盛上调评级并未说服我

高盛将 CRWV 上调至 “买入”,但将其目标价从 139 美元下调至 106 美元。这意味深长。

我的担忧依然是债务问题。如果融资成本持续高企,强劲的 AI 需求可能无法转化为强劲的股东回报。

我对 CRWV 仍持谨慎态度。$Coreweave(CRWV.US)

C
Captain's Watch
精选☕️ [任务币抽奖] 每日市场谈 — 芯片股终结连涨,亚洲市场未跟随

定义上周走势的芯片股抛售在周一结束,但亚洲市场并不买账。在国内,STI 指数正在下滑。让我们深入探讨👇💬 华尔街称抛售已经结束,亚洲市场则不这么认为。你认为哪一方是...

S
StockMarket.News

华尔街现在正以创纪录的价格为最大的人工智能公司购买违约保险

据路透社、彭博社和 IFR 报道,五年期信用违约互换(CDS)按每年基点报价,即 100 个基点意味着为 100 美元债务支付 1 美元保费,在 AI 板块交易中大幅飙升。

$英伟达(NVDA.US)(英伟达),全球市值最高的公司,评级为 AA,其保险成本目前约为 90 个基点,比 6 月初高出约 50 个基点,也远高于投资级 CDS 指数约 62 个基点的水平。

$Meta(META.US)(Meta Platforms)约为 105 个基点,路透社称$亚马逊(AMZN.US)(亚马逊)和$谷歌-A(GOOGL.US)(Alphabet/谷歌)的违约保险上周也以创纪录高位交易。

$博通(AVGO.US)(博通)创下 136 个基点的历史新高,这是自 2009 年以来的最高水平,是 5 月底水平的三倍多,因为它为 Anthropic 提供 420 亿美元贷款包进行芯片采购提供后备支持。

$甲骨文(ORCL.US)(甲骨文)创下 288 个基点,$软银(ADR)(SFTBY.US)(软银)424 个基点,而$Coreweave(CRWV.US)(CrowdStrike)突破 1,100 个基点,这意味着五年内违约的概率约为 63%,高于一年前的约 30%。

而且周一的反弹并没有阻止这一趋势。彭博社数据显示,尽管芯片股反弹,$英伟达(NVDA.US) 和$博通(AVGO.US) 的 CDS 利差今天仍在扩大至新的历史高位。

股市在问人工智能是否会有回报。信贷市场则在问谁来为此买单。据彭博社数据,像$甲骨文(ORCL.US)、$博通(AVGO.US) 和$SpaceX(SPCX.US) 这样的借款人今年已定价了近 5000 亿美元的人工智能基础设施债务,而这些公司都远未达到违约边缘。但当对$英伟达(NVDA.US) 的保护成本高于平均投资级公司时,每个人融资建设的成本都在上升,而这正是今天的股市反弹尚未计入的部分。

来源:StockMarket.News

图片 1,共 1 张
M
Minerva Capital

AI 反弹,生物科技胜出,财报周

期货指向上周科技/AI 大幅抛售后的反弹(纳斯达克综合指数本周下跌 4.5%,为 6 月底以来最大跌幅;标普 500 指数下跌 2%)。AI 相关个股领涨反弹($英伟达(NVDA.US) +1–2%,$博通(AVGO.US) +2%+,半导体和存储板块走高),这得益于油价下跌和美国国债收益率适度回落。

10 年期美债收益率在 5.08–5.09% 附近。布伦特原油下跌约 1.8–2%,至每桶 107 美元中低位,此前特朗普总统豁免了《格雷厄姆法案》俄罗斯制裁包的关键条款(该法案上月签署成为法律,原定本周生效),理由是出于国家利益以及在中期选举前努力降低能源价格。泽连斯基对此表示批评。

风险依然存在:霍尔木兹海峡再次报告油轮遇袭事件,航运/保险成本仍然高企。美联储主席凯文·沃什上周未给出利率信号;市场预计 9 月加息后,10 月 27–28 日会议维持利率不变的概率很高(约 72–85%),12 月加息仍有可能。长期高利率仍然是 AI 基础设施融资的悬顶之剑。今天的主要数据点是上午 10 点(美东时间)公布的 NAHB 住房市场指数(前值 32)。

AI 基础设施与半导体:融资恐慌后的逢低买入机会

上周对 AI 资本支出可持续性、数据中心债务和高利率的压力正在盘前逆转。Neoclouds(新型云服务商)表现突出:$Coreweave(CRWV.US) 在高盛将其评级从中性上调至买入后上涨 6%+(目标价从 139 美元下调至 106 美元,但仍暗示 substantial upside)。高盛指出,供应收紧支持每兆瓦的 ARR(年度经常性收入)和无杠杆 IRR(内部收益率),公司具备差异化优势,且市场在股价近期大跌(自 8 月中旬下跌约 43%,五天内下跌 24%)后高估了资本成本。

$Nebius(NBIS.US) 和 $IREN(IREN.US) 也同步走高。存储类个股($美光科技(MU.US)、$闪迪(SNDK.US) 及相关股票)作为更广泛的半导体板块的一部分正在反弹。FinTwit(金融推特)上的讨论将此定性为对受创最严重的 AI 基础设施个股进行选择性逢低买入,关键测试在于后续走势是否持续,以及本周的财报是提供货币化证据,还是仅仅带来更多的支出承诺。 circulating 的一个谨慎观点是,融资利差曾一度扩大,且基本面并未在一夜之间发生根本性变化。

$英特尔(INTC.US) 上涨约 4%,此前摩根大通将其评级从减持上调至中性(目标价维持在 85 美元不变)。该公司认为,在从 6 月高点下跌约 36% 后,风险回报比更加平衡。自 Lip-Bu Tan 被任命为 CEO 以来,核心客户端/数据中心计算和下一代制造(良率、晶圆厂兼容性、先进封装)的执行能力有所改善。摩根大通还指出,代理式 AI 工作负载(CPU 密集型)和尖端硅片供应紧张可能是推动 2027 年每股收益(EPS)修正向好的潜在因素;其 2028 年 EPS 预测比共识高出约 15%。这是在前期跑输板块后的经典 “估值重置 + 运营进展” 催化剂。

生物科技二元结果

$Disc Medicine(IRON.US) (Disc Medicine) 飙升 40%+(部分报价更高),此前宣布其 bitopertin 治疗红细胞生成性原卟啉症 (EPP,包括 XLP) 的 III 期 APOLLO 试验达到了所有主要和次要终点。共同主要终点:全血无金属 PPIX 较安慰剂组降低 41.4%(p<0.0001),第 6 个月平均每月无痛光照时间增加 12.2 小时(p=0.0010)。光毒性反应和累积光照耐受性的次要终点也均达成。该药物总体耐受性良好(头晕是最常见的治疗期间不良事件)。公司计划于 2026 年底重新提交新药申请 (NDA),并有望在 2027 年中获得 FDA 决定。这直接解决了此前的完整回复函 (CRL) 问题。今天早上 8 点(美东时间)有网络研讨会。罕见病积极读出结果且监管路径清晰,是经典的强信心催化剂。

$EyePoint(EYPT.US) (EyePoint) 暴跌 80%+,此前其 Duravyu 治疗湿性年龄相关性黄斑变性 (wet AMD) 的 II 期 LUCIA 试验未能达到与再生元 Eylea 相比的非劣效性主要终点(视力虽有改善但不足以达标)。公司提前终止湿性 AMD 的关键试验,裁员约 53%(年化节省约 3000 万美元),并将重点转向糖尿病性黄斑水肿(III 期数据预计 2027 年第四季度公布)。截至 9 月 30 日现金约为 1.18 亿美元。这是第二次失利(8 月的失败引发了大幅下跌);资本保全和管线转型是近期的故事,残余的二元风险依然很高。

软件与可观测性

$Datadog(DDOG.US) 上涨约 3.6%,此前 Bernstein SocGen 将其评级从跑赢大盘市场表现上调至跑赢大盘,并将目标价大幅上调至 350 美元,高于之前的 237 美元。在之前标记了大型 “Born in AI” 客户合同缩减和传统客户疲软的问题后,该公司对 AI 需求强度的看法更为积极。AI 可观测性在 FinTwit 上仍被视为拥有关键遥测和上下文层的基础设施软件的结构性顺风叙事。

本周财报日历(催化剂密集)

周一相对清淡(已包括 $Cleveland Cliffs(CLF.US),其报告 Q3 调整后每股收益 0.28 美元,超预期约 0.24 美元,营收 56.1 亿美元,调整后 EBITDA 6.12 亿美元,高于 5.75 亿美元的指引,且 Q4/2027 展望积极;股价盘前上涨 13%)。真正的考验将在周中到来:

- 周二:$奈飞(NFLX.US), $SpaceX(SPCX.US) (SpaceX), $通用汽车(GM.US), $GE航空航天(GE.US), $雷神技术公司(RTX.US), 其他。

- 周三:$Meta(META.US), $特斯拉(TSLA.US), $IBM(IBM.US), $泛林集团(LRCX.US), $德州仪器(TXN.US) 等。

- 周四/周五:$宝洁(PG.US), $洛克希德马丁(LMT.US), $西部数据(WDC.US), $美国运通(AXP.US) 等。

上周经历 AI 融资和利率驱动的抛售后,市场将密切关注关于 AI 支出投资回报率、资本支出强度和需求的指引和评论。几只个股的期权隐含波动率处于高位。大型股若能实现干净的 “超预期 + 上调” 周期,将巩固盘前反弹;若货币化措辞疲软,则可能迅速逆转涨势。

其他备注

- 尽管有关税豁免,石油仍具有地缘政治敏感性;霍尔木兹海峡的事件继续制造噪音,但未完全消除。

- 此前几周更广泛的半导体领先时间和定价数据(被动元件、电源、模拟芯片)一直支持上行周期;今天的反弹与此背景一致,但利率敏感性是新变量。

- 盘前成交量领先的个股包括几个 AI/半导体个股以及上述生物科技的极端波动个股。选择性建仓是当前的 FinTwit 主流姿态:优先选择具有特定催化剂(升级、数据、财报)的个股,而非纯粹押注大盘 beta 进入财报周。

免责声明:仅供参考/独立研究。这不是财务建议。市场随新信息变动;请自行研究并相应管理风险。

A
Ally

我趁此机会对 AI 股票进行定投。我希望市场能很快反弹,我仍然坚信 AI 市场的机遇。

C
Captain's Watch
精选☕️ [任务币抽奖] 每日市场热议 — 芯片股录得最长连跌纪录

芯片股连续第八日下跌,创下历史最长连跌纪录,做空它们的交易者获利约 320 亿美元。国内方面,银行股出现分歧。让我们深入探讨👇💬 连跌八天后,美联储将...

T
TheRaccoonAnalysis

然而,如果财报或指引超出预期,沉重的做空头寸也可能加剧股价急剧反弹的风险。关键问题在于,抛售反映的是暂时的仓位调整,还是对半导体需求和 AI 投资的预期恶化。即将到来的财报、公司指引以及持续进行 AI 基础设施支出的证据,将有助于判断当前的疲软是长期增长趋势中的回调,还是更持久行业低迷的开始。

C
Captain's Watch
精选☕️ [任务币抽奖] 每日市场热议 — 芯片股录得最长连跌纪录

芯片股连续第八日下跌,创下历史最长连跌纪录,做空它们的交易者获利约 320 亿美元。国内方面,银行股出现分歧。让我们深入探讨👇💬 连跌八天后,美联储将...

E
Equity research

数据中心/新型云服务的 AI 融资成本最高,加权平均收益率接近 8%。

最低的是半导体和网络/硬件,为 5.8%。

$IREN(IREN.US) $Nebius(NBIS.US) $Coreweave(CRWV.US) $英伟达(NVDA.US) $戴尔科技-C(DELL.US) $Vertiv(VRT.US) $谷歌-A(GOOGL.US)
图片 1,共 1 张
S
StockMarket.News

随着 AI 抛售潮在周收盘前加速,纳斯达克 100 指数($QQQ)今日跌幅已超过 2%

该指数目前位于 29,280 点附近,较上周五的 30,883 点本周累计下跌约 5.2%

费城半导体指数今日下跌约 2.6%,本周累计跌幅约为 10%

标普 500 指数下跌约 1%,道琼斯指数仅下跌约 0.4%,且由于资金流向银行和传统经济板块,道指本周仍保持上涨

受 CoreWeave 债务负担担忧蔓延影响,$Coreweave(CRWV.US) 下跌约 11%,$Nebius(NBIS.US) 下跌约 10%。据 CNBC 报道,其 2031 年到期的 9.75% 债券收益率现已超过 15%

$Palantir Tech(PLTR.US) 下跌约 7%,$AMD(AMD.US) 和$英特尔(INTC.US) 下跌约 4.5%,$甲骨文(ORCL.US) 和$美光科技(MU.US) 下跌约 4%,$Meta(META.US) 下跌约 3.4%。$苹果(AAPL.US) 是少数几只处于上涨状态的大型科技股之一

恐慌指数 VIX 飙升至 21 以上,涨幅近 30%;受本周高于预期的 CPI 和 PPI 数据影响,10 年期美债收益率重回 5.11% 附近

据 CNBC 报道,在全球最具价值的 20 家 AI 和芯片公司中,即便在今日下跌之前,这些公司本周市值蒸发已超 1 万亿美元

市场焦点已从 “AI 能做什么” 转向 “谁来买单”。在收益率突破 5% 且美联储态度偏鹰派的背景下,负债最重、估值倍数最高的 AI 概念股率先遭殃,而$苹果(AAPL.US)、银行股和道指成分股则表现坚挺。这看起来更像是市场对 AI 融资风险的重新定价,而非对整体增长的恐慌,关键在于观察 Neocloud 信贷压力是否会扩散还是保持在可控范围内

来源:StockMarket.News

图片 1,共 1 张
N
NewUser_zS0M8w

随着 Coreweave 的看跌情绪蔓延,Neocloud 股票持续下跌,其他 AI、芯片和数据中心股也陷入恐慌。Iren 今日因融资成本担忧再跌 8%。这是买入机会还是应避开这种不确定性?

C
Captain's Watch
精选☕️ [任务币空投] 每日市场热议 —— PPI 数据亮眼,花旗与瑞银态度转鹰

9 月 PPI 数据比预期高出整整一个百分点,两家大行调整了利率预测。国内方面,9 月出口额达到预期的两倍。让我们深入探讨👇💬 市场已定价 12 月加息……

M
Minerva Capital

沃什鸽派,CRWV 下跌,银行股表现分化

2026 年 10 月 16 日

今晨没有单一的主导主线——在美联储主席凯文·沃什(Kevin Warsh)于曼谷国际货币基金组织(IMF)讲话未能发出 10 月加息的紧迫信号后,尽管本周通胀数据偏高,期货走势依然分化。市场将加息概率从演讲前的约 27% 下调至 15% 或更低,美元走软,股市在经历 AI 相关波动后企稳。

在地缘政治噪音中,油价保持高位(WTI 原油约 98 美元/布伦特原油约 105 美元)。AI 债务/融资担忧和内存定价问题依然是成长型股票的主要关注点。梳理如下:优先考虑宏观解读,其次是 AI 杠杆风险,然后是今日银行财报和个股催化剂。

### 宏观 / 美联储

★ 最具可操作性 · ▲ 正面(近期风险资产支撑)

沃什与国际货币基金组织总裁格奥尔基耶娃(Georgieva)发表讲话,重申了美联储在 9 月加息后对价格稳定的承诺,但明确表示不会预先判断 10 月 27-28 日的会议或 2026 年剩余时间的决策。“我不会预先判断会议。” 市场将这种缺乏鹰派指引的情况解读为偏向鸽派,支持股市短期反弹和加息定价下降。专家观点:一些策略师指出,缺乏前瞻性指引与沃什的风格一致;通胀和能源仍然制约着进一步加息的路径。FinTwit 上的更广泛叙事:长期高利率正在给加杠杆的 AI 基础设施带来的压力大于大盘。

### AI 基础设施 & 内存

★ 最具可操作性 · ▼ 负面 · $Coreweave(CRWV.US) $美光科技(MU.US) $闪迪(SNDK.US) $西部数据(WDC.US) $SK海力士(SKHY.US)

$Coreweave(CRWV.US) 仍然是 AI 融资压力的典型代表——盘前下跌约 4-5%,追踪一周跌幅约 20%。债务/收益率担忧(债券处于困境区域,CDS 走高,约 500 亿美元债务负担)占据主导。黄仁勋的支持性评论和德意志银行的 “买入机会” 框架帮助其在周四出现反弹,但随后回落。坎托·费茨杰拉德(Cantor Fitzgerald)称此次抛售是 “很多恐慌情绪”,重申增持评级,目标价 176 美元(约 150% 上涨空间),并强调 2027 年产能已售罄以及英伟达的兜底。

内存板块($美光科技(MU.US), $闪迪(SNDK.US), $西部数据(WDC.US), $SK海力士(SKHY.US))因同样的利率/AI 支出焦虑和定价担忧而疲软。FinTwit 上的叙事:循环融资和更高的借贷成本正最严重地打击加杠杆最多的新云和存储类公司——资金从纯 AI 杠杆向更广泛/防御性板块轮动仍在继续。

### $特斯拉(TSLA.US) Roadster 催化剂

▲ 正面(叙事/炒作)

$特斯拉(TSLA.US) 在 SpaceX 场地举行的备受期待的 Roadster 揭幕会后盘前上涨 3% 以上。演示包括推进器特技(倒置驾驶、桶滚、短途飞行),声称 0-60 英里加速不到 1 秒,最高时速超过 230 英里,生产目标定在 2028 年。专家评论:典型的马斯克叙事事件——社交媒体/FinTwit 互动强烈,但延期的历史意味着对核心汽车/能源业务的近期基本面影响有限。更多是情绪催化剂而非盈利驱动因素。

### 财报(今日银行 BMO)

★ 最具可操作性 · 分化

- $旅行者集团(TRV.US):强劲超预期。核心 EPS 9.18 美元,高于约 7.4 美元的共识,受有利的上一年准备金发展和更高的净投资收益推动。综合比率为 86.8%。股价在盘前仍下跌(约-4%)——典型的 “利好出尽” 或宏观叠加。

- $Citizens Financial(CFG.US):EPS 1.41 美元超预期(约 1.39 美元),但营收 23.2 亿美元不及预期。净利息收入稳健,NIM 3.19%。股息提高 13% 至 0.52 美元,回购额度增加。由于营收不及预期,股价盘前下跌约 5%。

- $Truist Financial(TFC.US):调整后 EPS 1.16 美元(接近共识),受战略贷款出售和证券重新定位影响。调整后的 ROTCE 表现稳健。

- $M&T Bank(MTB.US):EPS 5.04 美元超预期(约 4.95 美元),源于低于预期的拨备;贷款增长。

- $Regions Financial(RF.US):调整后 EPS 0.73 美元超预期(0.66 美元)。NIM 和信贷指标表现稳健。

- $美国铝业(AA.US)(原 AMC):调整后 EPS 1.82 美元超预期,销售额不及预期。由于运营进展、现金流生成和阿里集团融资更新,股价温和上涨。

### 分析师行动

▲ 正面案例

- $福克斯-A(FOXA.US):美银双重上调,从 “跑输大盘” 升至 “买入”,目标价上调至 85 美元。

- $Zeta Global(ZETA.US):高盛从 “中性” 上调至 “买入”。

- $Greif(GEF.US):罗宾斯汉姆从 “市场表现” 上调至 “跑赢大盘”。

- $布林克国际(EAT.US):罗宾斯汉姆上调至 “强力买入”。

其他方面表现分化(例如,部分$先科电子(SMTC.US) 下调目标价同时有上调;$巴里克矿业(B.US) 被降级)。

### 盘前成交量异动股

- $Fractyl Health(GUTS.US):下跌约 45-48%,尽管 REMAIN-1 6 个月数据达到了共同主要终点(80% GLP-1 减重维持率 vs 67% 假药,p=0.0023;剂量依赖性效应,消融更彻底)。安全性良好。典型的 “利好出尽”——市场对更清洁的商业/长期前景期望很高。专家观点:疗效和安全性支持 De Novo 路径,但市场因未达到更高标准而予以惩罚。

- $SITE Centers(SITC.US):上涨约 18%,原因是 3 美元特别股息(由合资企业出售资助)以及自愿纽约证券交易所退市计划(除息后市值风险)。适用附单期;退市后流动性可能更薄。

- 投机性小盘股继续在$Alaunos Therapeutics(TCRT.US)、$Jaguar Health(JAGX.US)、$House of Doge(HODO.US)、$Exascale Labs(XLAB.US) 等名称上跳空,新闻/成交量稀薄。

** 非财务建议 (NFA) / 独立研究 (DYOR)** — 本文仅供信息和讨论目的,不构成财务建议。做你自己的研究。催化剂变化迅速,尤其是在 FinTwit 和盘前;过去的表现和叙事不能保证结果。分享用于 X 平台讨论。

M
Minerva Capital

CRWV 反弹,台积电财报亮眼,PPI 引发市场反应

2026 年 10 月 15 日

资金从 AI 板块大幅撤出,转向市场其他领域。标普 500 指数收涨 0.33%,报 7,744 点;道琼斯指数大涨 1.08%,报 52,178 点;纳斯达克指数仅微涨 0.08%,报 26,713 点;罗素 2000 指数上涨约 1.3–1.4%。早盘短暂下挫后,市场广度表现稳健(标普 500 成分股中约七成上涨)。尽管 9 月 PPI 数据强劲,环比增长 1.3%,同比增长 6.3%,远超市场预期,但 10 年期美债收益率仍下跌约 9–10 个基点至 5.08–5.10% 区间。股市通过收益率下行和防御性/广泛板块轮动消化了通胀数据;科技股(尤其是芯片和 AI 基础设施)在前期融资恐慌后表现落后。

AI 基础设施融资恐慌遭遇黄仁勋的强硬回应

主要催化剂仍是 AI 融资风险的重新定价,焦点集中在$Rocket Lab Corporation(RKLB.US)。其债券收益率周初一度飙升至 15% 附近,信用违约互换(CDS)利差急剧扩大,该股周三 amid Gartner 关于新云生命周期的评论以及更广泛的关于杠杆化数据中心建设的担忧而下跌约 15%。埃隆·马斯克对一张债券收益率图表回复 “yikes”(天哪),加剧了市场噪音。

今日$Rocket Lab Corporation(RKLB.US) 反弹约 6%(收盘接近 69.70 美元),此前英伟达 CEO 黄仁勋在斯德哥尔摩表示,CoreWeave 的实力 “每天都在提升”,其资本成本正在下降,且他认为英伟达无需提供救助。英伟达已持有该公司约 10% 的股份,并签有多年的产能采购承诺。这些言论有助于稳定 AI 板块的部分情绪(部分新云及相关个股收窄跌幅),但信贷市场的压力并未完全消散,更广泛的半导体买盘依然具有选择性。对于波段交易者而言,这是一个典型的情绪重置催化剂:基本面积压订单(超过 1000 亿美元)和黄仁勋的认可比隔夜债券恐慌更重要,但如果利用率或定价令人失望,高企的融资成本仍然是现实风险。关注反弹能否延续至下一财报窗口,以及同行(如$甲骨文公司 (ORCL.US)、$Nebius(NBIS.US) 等)是否跟进。

$台积电 (TSM) 业绩超预期,股价依然疲软

台湾半导体报告了又一个创纪录的季度:利润同比增长约 69%,营收远超指引,第四季度营收展望为 523–543 亿美元(环比增长强劲)。管理层重申了对先进 AI 和高性能计算芯片的极度强劲需求。由于更广泛的 AI 抛售掩盖了超预期的利好,美股 listed 股份仍然收低。这份财报强化了晶圆代工及其关键客户(如$NVIDIA(NVDA.US)、$AMD(AMD.US)(AMD.US)、$博通(AVGO.US)(AVGO.US))的 “镐与铲” 逻辑,但目前市场更关注建设方面的融资情况,而非终端需求的确认。短期内,这种反应表明,当叙事围绕资本密集度和信贷时,良好的基本面消息会被迅速打折。

其他催化剂与财报

$爱立信(ERIC.US) 在强劲的第三季度业绩超预期后上涨:有机销售增长 7%,调整后 EBITA 超出市场预期,网络业务强劲且成本控制得当。管理层指出,更高的组件成本将在明年给利润率带来压力,但这份财报足够干净,引发了明确的积极反应。

医疗保健板块领涨(XLV ~+1.8–2%),受益于向防御性板块的轮动以及特定催化剂,如$Moderna(MRNA.US)(在高盛上调目标价后上涨 4–5%,这与对 III 期黑色素瘤数据的乐观情绪有关)。$礼来(LLY.US)、$联合健康(UNH.US) 和其他大型股也参与其中。

分析师活动包括对$美国银行(BAC.US)(上调至跑赢大盘)和$卡骆驰(CROX.US) 等股票的升级,以及各种首次覆盖/恢复覆盖,但没有任何事件像 AI 信贷故事和$台积电 (TSM) 的财报那样重塑盘面。

能源板块落后(~-1.5%),尽管油价坚挺;房地产和对利率敏感的区域受益于收益率下降。

医疗保健、材料、非必需消费品和金融股领涨;科技和能源股落后。等权重参与度优于纳斯达克收盘所暗示的水平——这是典型的轮动,而非广泛的避险日。

notable Movers

涨幅榜:$Rocket Lab Corporation(RKLB.US)(黄仁勋言论带动反弹)、$爱立信(ERIC.US)(财报)、医疗保健股、一些巴西相关或其他前期个别行情在局部持续。

跌幅榜:受融资叙事压制的部分 AI/芯片和基础设施股;某些工业或对利率敏感的股票未能充分参与道指涨势。

接下来值得关注的事项

$Rocket Lab Corporation(RKLB.US) 的反弹和黄仁勋的言论是否能稳定 AI 融资叙事,或者债券/CDS 压力是否会重现(这对$NVIDIA(NVDA.US) 和更广泛的板块至关重要)。

更多财报(银行及其他公司仍在发布),以及估计值的修订是否会跟随$台积电 (TSM) 的超预期表现,还是继续被资本成本担忧所抑制。

债券市场行为:10 年期收益率在 PPI 数据强劲后接近 5.1%;收益率的持续下跌将支持轮动,而近期高点的再次测试将对利率敏感型和杠杆型股票造成压力。

FinTwit 上关于 “AI 过度建设与真实需求” 的叙事依然活跃——关注关于利用率、电力和融资成本与纯半导体实力的持续辩论。

免责声明:仅供参考,不构成投资建议。本市场评论基于公开信息,不构成投资建议。

S
StockMarket.News

周四的新高和新低名单清楚地显示了资金的流向

今天触及 52 周新低的股票包括$Coreweave(CRWV.US)、$IREN(IREN.US)、$Applied Digital(APLD.US)、$Terawulf(WULF.US)、$Galaxy Digital(GLXY.US)、$Oklo(OKLO.US)、$AST SpaceMobile(ASTS.US)、$克瑞拓斯安全防卫(KTOS.US) 和$SoFi Tech(SOFI.US)

今天触及 52 周新高的股票包括$可口可乐(KO.US)、$埃克森美孚(XOM.US)、$雪佛龙(CVX.US)、$Visa(V.US)、$万事达(MA.US)、$辉瑞(PFE.US)、$艾伯维(ABBV.US)、$吉利德科学(GILD.US)、$Moderna(MRNA.US)、$Keurig Dr Pepper(KDP.US) 和$菲利普莫里斯(PM.US)

新低名单主要集中在 AI 基础设施、电力、新型云服务和加密货币矿工。收盘时,这些股票的价格比其 52 周高点低了 54% 到 83%。$Oklo(OKLO.US) 从近 176 美元的高点下跌了 83%,而$IREN(IREN.US) 和$Galaxy Digital(GLXY.US) 也分别下跌了约 60%

新高名单则集中在汽水、石油、支付、制药和烟草行业,大部分股票距离最高点仅 3% 以内。$可口可乐(KO.US) 创出新高当天,肯德基美国宣布将把百事可乐 ($百事(PEP.US)) 替换为可口可乐 (Coke)

许多处于低位的股票在收盘前出现了强劲反弹。$Terawulf(WULF.US) 收盘上涨 9.4%,$SoFi Tech(SOFI.US) 上涨 6.1%,$Coreweave(CRWV.US) 在盘中触及 59.51 美元后收盘上涨 5.9%

指数水平掩盖了市场的分化。标普 500 指数收盘上涨 0.3%,道琼斯指数上涨 1.1%,纳斯达克指数勉强收绿,而 SOX 半导体指数下跌 0.9%,且仍比其高点低 21%

这是一次板块轮动,而非崩盘。资金正在撤离需要廉价资本支持的长期 AI 建设故事,转而涌入具有现金流、股息和定价权的企业。低位股票的尾盘反弹表明抄底买家并未放弃,但随着收益率超过 5% 且像$Coreweave(CRWV.US) 这样的公司信用利差扩大,市场仍在为 “无聊” 的资产支付溢价,直到融资成本缓解

来源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

$英伟达(NVDA.US) CEO Jensen Huang just said $Coreweave(CRWV.US) does not need a backstop and that its cost of capital is "actually decreasing," per Bloomberg from an event in Sweden

That lands while credit markets are pricing the opposite

$Coreweave(CRWV.US) fell another 3% Thursday near $64 after a 15% wipeout Wednesday that closed at $65.78. The April-issued 2031 bonds are yielding past 16%, and CDS protection has blown out past 1,000 basis points, implying about a 63% chance of default within five years versus roughly 30% a year ago, per Reuters

$英伟达(NVDA.US) already has skin in the game. It holds about a 10% stake after a $2 billion Class A investment in January, and it committed to buy unsold $Coreweave(CRWV.US) capacity through April 2032 under a $6.3 billion order form

The company carries about $50 billion in debt while guiding capex as high as $39 billion this year. Analysts see about $13 billion in 2026 revenue and a $2.1 billion loss. CEO Mike Intrator told staff the backlog covers obligations and markets can act "irrationally"

Huang is signaling confidence from $英伟达(NVDA.US)'s side of the table. Bond and CDS markets are saying the price of funding that AI buildout just got a lot more expensive. The gap between those two stories is what is driving the neocloud selloff, and it will not close until either yields compress or the backlog converts into cash flow that can service $50B of debt

Source: StockMarket.News

图片 1,共 1 张
M
Minerva Capital

AI 抛售因 CPI 数据深化

2026 年 10 月 15 日

随着 CPI 数据超预期,加息概率上升,AI 板块抛售延续至第二天;$台积电(TSM.US)(台积电)业绩超预期但未能扭转跌势

今早没有单一清晰的逻辑主线,但多重压力叠加的迹象十分明显。昨日 9 月 CPI 数据(整体 3.7%,核心 2.6%,高于预期的 2.5%)令 10 月美联储加息重回市场视野,并引发了 AI/半导体板块的剧烈抛售。

隔夜抛压持续:纳斯达克 100 期货下跌约 1.1%,标普 500 期货小幅走低,而道琼斯工业平均指数期货微涨,因为投资者转向避险资产,收益率有所回落。$台积电(TSM.US)(台积电)强劲的财报以及 Anthropic( Anthropic 公司)稳健(尽管增速放缓)的数据尚不足以扭转大盘走势。

市场目前正同时测试 AI 资本支出的回报率、融资成本以及对利率的敏感度。

宏观:CPI 数据超预期,维持 10 月加息概率高位

9 月 CPI 数据走高,部分受汽油价格及更广泛通胀压力的推动。市场对 10 月加息(会议定于 10 月 27-28 日)的概率定价一度跳升至 50/50,但在鲍曼和达利等美联储官员发表言论缓和预期后有所降温。利率互换合约仍反映出较高的加息概率,与此前就业数据疲软后的鸽派倾向形成对比。

波段影响:对利率敏感的高 Beta 科技股在多日延续的抛压下依然脆弱。防御性板块和精选价值股表现相对较好。

AI 基础设施债务担忧:$Coreweave(CRWV.US)(CoreWeave)继续下跌

$Coreweave(CRWV.US)(CoreWeave)在盘前再度下跌约 6%,此前昨日曾暴跌约 15%。某些无担保债券的收益率已推高至 15% 左右(部分债券交易价格低于 80 美分),信用违约互换水平飙升。CEO Mike Intrator 予以反驳, citing ~1040 亿美元的营收积压订单和近期新承诺,认为市场正在 “非理性” 地行动。利息支出已经大幅上升,且公司指引显示将持续大量的资本支出。

Anthropic 告知潜在投资者,Q3 营收达到 168 亿美元(环比从 Q2 的约 116 亿美元增长约 45%,此前已有强劲环比增长)。该公司还声称实现了调整后盈利和现金流为正。绝对数字庞大,但与之前季度相比增速放缓,加剧了外界对更广泛 AI 建设投资的回报率和融资能力的怀疑。

FinTwit 叙事警示:“AI 债务/私人信贷泡沫” 的话题非常热烈。强劲的需求正在与可持续的资本回报脱钩。依赖大量外部融资且自由现金流缓冲有限的公司承受着最大压力。

波段观点:$Coreweave(CRWV.US)(CoreWeave)及相关的新兴云服务商仍是高波动性的催化剂。进一步的市场压力可能驱动多日的股市波动,这与运营更新无关。

存储与半导体持续承压

存储和 AI 相关半导体股延续跌势:$美光科技(MU.US)(美光)、$闪迪(SNDK.US)(西部数据)、$SK海力士(SKHY.US)(SK 海力士)、$西部数据(WDC.US)(西部数据)、$希捷科技(STX.US)(希捷)等盘前下跌几个百分点。韩国 Kospi 指数经历剧烈震荡(三星和 SK 海力士重挫),SOX 半导体指数也持续承压。更高的利率预期和对 AI 基础设施融资的质疑,目前盖过了个别积极数据点的影响。

专家观点:在许多 AI 工作负载下,存储供应仍然受限,但短期走势更多反映的是久期和融资风险,而非中期短缺叙事。

$台积电(TSM.US)(台积电):业绩与指引双双超预期,但市场反应平淡

$台积电(TSM.US)(台积电)公布 Q3 营收为 467.2 亿美元(同比增长约 41%,超出预期),稀释后每股收益为每份 ADR 4.60 美元。毛利率为 66.4%,营业利润率为 58.7%。先进节点(7nm 及以下)占晶圆收入的高比例,2nm 已开始贡献收入。

Q4 指引为 523 亿至 543 亿美元,高于共识预期,公司指出需求持续强劲,并对部分 AI 相关需求使用了 “无上限” 的表述。与此同时,面对宏观不确定性,管理层在展望 2027 年时采取了更为谨慎的态度。

ADR 在早盘交易中未出现明显的正面反应。期权市场原本定价了大幅波动;虽然财报本身扎实,但 AI 硬件板块整体的避险情绪占据主导。

波段影响:如果融资叙事企稳,拥有可见需求和利润率的高质量 AI 基础设施标的,在回调时仍可持有或买入,但在信贷和利率前景不明朗的情况下,近期的回撤风险依然较高。

$FMC(FMC.US)(福斯迈):大幅下调指引并计提商业费用

$FMC(FMC.US) 是盘前最大的输家,跌幅约 45%。该公司大幅削减 Q3 预期,现在指引营收仅为 6.5 亿至 1.25 亿美元,调整后 EBITDA 约为负 5.10 亿至 5.65 亿美元。其中包括 6.25 亿至 6.75 亿美元的商业行动相关费用(针对关键市场渠道合作伙伴持有的库存进行降价,以及重组美国定价模式)。管理层归因于需求不及预期、分销商处高价库存高企以及来自仿制药的竞争压力。

波段观点:这是典型的库存/渠道重置催化剂。复苏可能需要多个季度;近期的延续下跌风险很高。

$潘世奇汽车(PAG.US)(太平洋集团):宣布私有化交易

$潘世奇汽车(PAG.US)(Pacific Alliance Group)上涨约 8%,因同意被 Penske Corp 和三井以每股 212 美元的价格私有化(企业价值约 163 亿美元)。该价格相对于近期水平有适度溢价。预计将在 2027 年 Q1 完成交割,需待监管批准。

波段提示:此类交易相关的股价变动通常在条款明确后上行空间有限,尽管融资和监管路径仍需关注。

分析师行动与其他财报

$沃尔玛(WMT.US)(沃尔玛):德银将其评级从持有上调至买入,目标价从 113 美元上调至 136 美元。核心论点是对 2027 年更有利的展望以及通胀对价值主张的支持。盘前股价小幅上涨。

$美国银行(BAC.US)(美国银行)及其他股票获得上调(Baird 将$美国银行(BAC.US) 上调至跑赢大盘)。

银行财报今日成为焦点(包括$BNY(纽约梅隆银行)、$PNC金融服务(PNC.US)(PNC 金融)、$嘉信理财(SCHW.US)(嘉信理财)、$美国合众银行(USB.US)(联合银行))。早期结果在手续费和净息差方面好坏参半。

$爱立信(ERIC.US)(爱立信)因 Q3 业绩好于预期而上涨。

$Rocket Lab(RKLB.US)(Rocket Lab)因推迟 Neutron 火箭首飞至 2027 年而下跌。

波段交易者总结

近期的主导驱动因素是粘性通胀/美联储加息概率与 AI 资本支出回报及融资成本疑问之间的相互作用。$台积电(TSM.US)(台积电)的超预期证实了晶圆代工层面的需求依然强劲,但这还不足以扭转整个 AI 硬件板块的抛售。高杠杆的存储和新云服务商是当前叙事中 Beta 最高的体现。关注 PPI/零售销售数据的宏观延续效应,以及围绕 AI 基础设施的任何进一步信贷市场信号。

防御性板块轮动和精选的单边催化剂(交易公告、评级上调、指引下调)在高 Beta AI 板块消化最新数据的同时,提供了相对的机会。

NFA / DYOR — 这不是财务建议。市场具有波动性;请自行研究并相应管理风险。

D
dhighstakes

$甲骨文(ORCL.US) 今日下跌,原因是 CPI 数据高于预期,引发加息担忧。股价仍守住 130 美元的主要支撑位,因此我不认为市场在 24 小时内充分消化该消息后会出现抛售。对消息的过度反应正是良好的买入窗口!

图片 1,共 1 张
W
Wisely9

AI 将长期存在,用过的人都知道。逢低买入,长期持有。

C
Captain's Compass
精选<p>🎁[奖励] OpenAI ARR:500 亿美元还是 700 亿美元?从毛利到净利的疑问</p>

2026 年 10 月 8 日,英国《金融时报》发布了一则令整个 AI 行业震惊的消息:$OpenAI(OpenAI.NA) 告知投资者,截至 9 月底,其年化收入运行率(ARR)已 “接近 500 亿美元”……

OpenAI ARR: ~$50B in September, up )~3.3x y/y TM Net annualized revenue run rate
Trump Says US Won't Attack Iran Before Midterm Elections 0% A [ DJIA 51,231.64 -
米 Anthropic l TickerTrends Anthropic Annualized Revenue Run-Rate TickerTrends tr
N
NewUser_hCn26

总对净的 ARR 差异揭示了一个由错误比较驱动的 classic 市场定价失误。尽管直接渠道收入 500 亿美元依然强劲,但下调暴露了整个生态系统的高资本密集度。OAIW 持仓如英伟达和甲骨文面临短期估值压缩,但核心硬件需求仍具结构性。

C
Captain's Compass
精选<p>🎁[奖励] OpenAI ARR:500 亿美元还是 700 亿美元?从毛利到净利的疑问</p>

2026 年 10 月 8 日,英国《金融时报》发布了一则令整个 AI 行业震惊的消息:$OpenAI(OpenAI.NA) 告知投资者,截至 9 月底,其年化收入运行率(ARR)已 “接近 500 亿美元”……

OpenAI ARR: ~$50B in September, up )~3.3x y/y TM Net annualized revenue run rate
Trump Says US Won't Attack Iran Before Midterm Elections 0% A [ DJIA 51,231.64 -
米 Anthropic l TickerTrends Anthropic Annualized Revenue Run-Rate TickerTrends tr