N
NewUser_zS0M8w

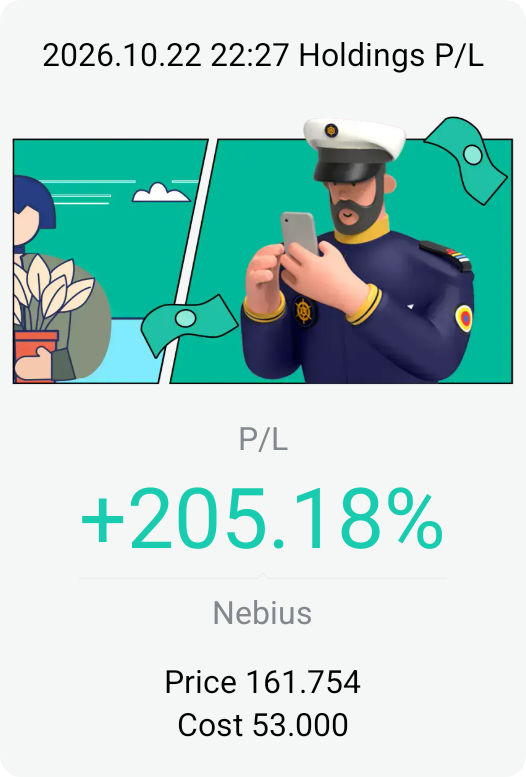
$Nebius(NBIS.US)

背景:Nebius 股價下跌,回吐部分近期漲幅。隨着油價上漲和科技股下跌,投資者對人工智能基礎設施支出的情緒變得更加謹慎。在中東局勢緊張加劇的背景下,布倫特原油價格升至每桶 112 美元以上。高油價加劇了通脹擔憂,並可能導致利率維持高位。這可能會增加需要數十億美元建設數據中心的 AI 基礎設施公司的融資成本。科技股財報反應疲軟也增加了市場壓力。更高的借貸成本可能使 CoreWeave、Nebius 和 IREN 的數據中心項目更加昂貴。如果擴張成本上升速度快於收入增長,它們的利潤可能會面臨壓力。

我的交易:不變。增長潛力依然存在,但資金風險也同樣存在。在當前價格下,風險回報比可能不太理想,因此我在等待更低的價格,然後再考慮加倉。

要點:Nebius 面臨資金風險,這從上週的 Coreweave 情況中可以看出來。Nebius 還需要資本來擴大其數據中心產能,以滿足對 AI 計算的需求。投資者將關注收入增長能否支持這一擴張的成本。@Captain's Treasure
图片 1,共 1 张
S
StockMarket.News

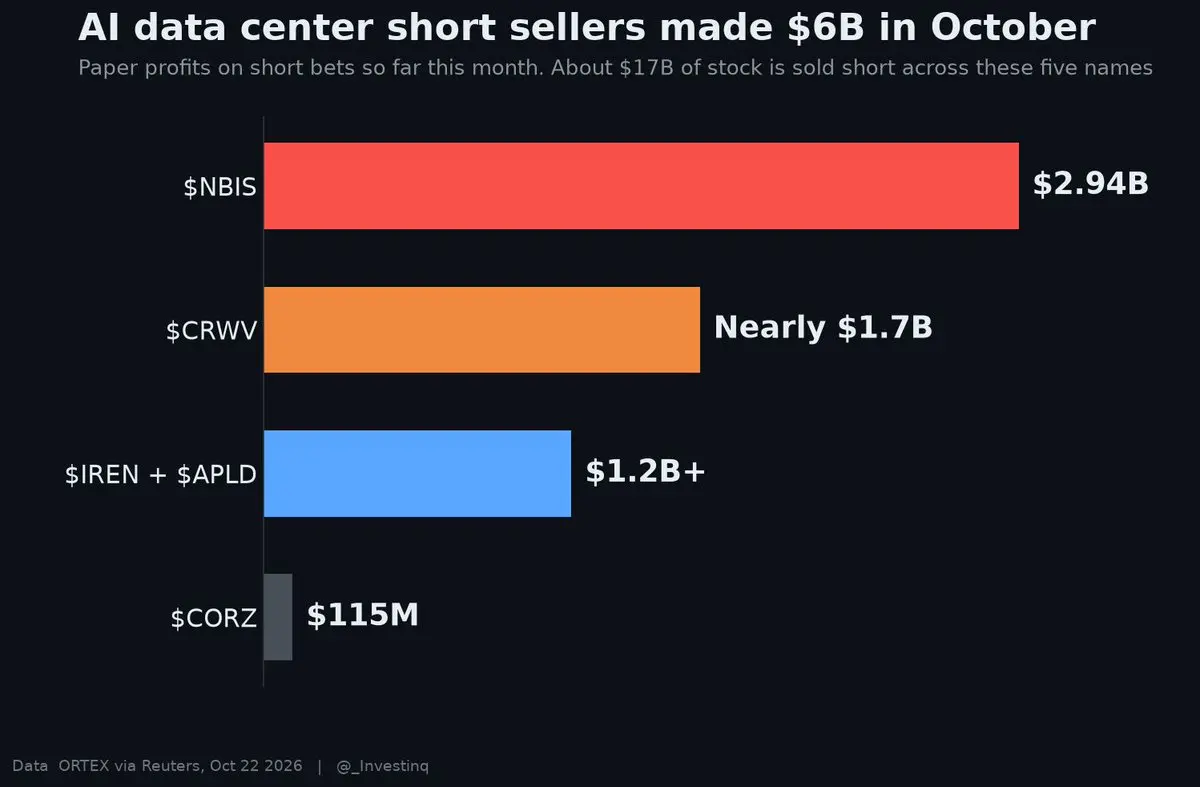
做空 AI 數據中心股票的賣空者僅在 10 月份就獲得了 60 億美元的收益

根據路透社今早引用的 ORTEX 數據,這 22 天內產生的只是賬面利潤

$Nebius(NBIS.US) 的做空收益最高,達 29.4 億美元,儘管 Nebius 的年內做空虧損仍為 33.3 億美元

$Coreweave(CRWV.US) 的做空者獲利近 17 億美元,該股本月跌幅接近 30%

$IREN(IREN.US) 和 $Applied Digital(APLD.US) 的做空者合計獲利超過 12 億美元,$Core Scientific, Inc.(CORZ.US) 的做空者又增加了 1.15 億美元

目前這五隻股票的空頭持倉佔自由流通股的比重在 20% 至 26% 之間,約有 170 億美元的股票被賣空,且借貸成本仍然低廉

恐懼的原因很簡單。這些公司借入大量資金建設 AI 產能,隨着加息預期升温,其債務負擔每週都在加重

但流通股中有 20% 至 26% 被賣空,這是一筆擁擠的交易。如果其中任何一家公司公佈強勁的合同或乾淨的再融資,軋空行情可能會像之前的暴跌一樣劇烈

來源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

2026 年,AI 公司借入了近 5000 億美元,而這一年尚未結束。

根據彭博社數據和高盛研究部的估算,與 AI 建設相關的借款方今年已定價了近 5000 億美元的新債。

僅超大規模雲服務商(hyperscalers)在 2026 年迄今已發行 1940 億美元,高於 2025 年全年的 1080 億美元,據高盛數據。

它們僅佔總量的約 40%。其餘部分來自芯片製造商、數據中心開發商、公用事業公司和項目融資交易。

$甲骨文(ORCL.US)、$博通(AVGO.US) 和$SpaceX(SPCX.US) 是最大的借款方之一,今年已有九筆美國高評級債券交易規模達到或超過 250 億美元,創下彭博社記錄的歷史新高。

摩根士丹利預計,全年與 AI 相關的債務發行量將接近 5700 億美元。

AI 熱潮起初由現金流資助。如今越來越多地依賴信貸,而信貸市場比股票回購更為嚴苛。隨着$Meta(META.US) 今晚公佈財報,其計劃如何為下一輪資本支出(capex)融資的重要性,不亞於資本支出金額本身。

來源:StockMarket.News

图片 1,共 1 张
N
NewUser_hCn26

華爾街的反彈反映了超賣芯片清洗後的技術性緩解,但鑑於持續的收益率摩擦和宏觀不確定性,亞洲市場的懷疑論是合理的。在核心硬件方面重建高確信度敞口仍然受到青睞,但在更廣泛區域流動性穩定之前,仍需保持戰術耐心。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議 — SpaceX 扭虧為盈,並開啓與特斯拉的合併談判

SpaceX 首次盈利,隨即提出與特斯拉合併的方案。國內方面,新加坡 STI 指數上漲,銀行股領漲。讓我們深入探討👇💬 SpaceX 與特斯拉的合併對……來説是一筆好交易嗎?

F
FaithAnchor

CRWV:高盛上調評級並未説服我

高盛將 CRWV 上調至 “買入”,但將其目標價從 139 美元下調至 106 美元。這意味深長。

我的擔憂依然是債務問題。如果融資成本持續高企,強勁的 AI 需求可能無法轉化為強勁的股東回報。

我對 CRWV 仍持謹慎態度。$Coreweave(CRWV.US)

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場談 — 芯片股終結連漲,亞洲市場未跟隨

定義上週走勢的芯片股拋售在週一結束,但亞洲市場並不買賬。在國內,STI 指數正在下滑。讓我們深入探討👇💬 華爾街稱拋售已經結束,亞洲市場則不這麼認為。你認為哪一方是...

S
StockMarket.News

華爾街現在正以創紀錄的價格為最大的人工智能公司購買違約保險

據路透社、彭博社和 IFR 報道,五年期信用違約互換(CDS)按每年基點報價,即 100 個基點意味着為 100 美元債務支付 1 美元保費,在 AI 板塊交易中大幅飆升。

$英偉達(NVDA.US)(英偉達),全球市值最高的公司,評級為 AA,其保險成本目前約為 90 個基點,比 6 月初高出約 50 個基點,也遠高於投資級 CDS 指數約 62 個基點的水平。

$Meta(META.US)(Meta Platforms)約為 105 個基點,路透社稱$亞馬遜(AMZN.US)(亞馬遜)和$谷歌-A(GOOGL.US)(Alphabet/谷歌)的違約保險上週也以創紀錄高位交易。

$博通(AVGO.US)(博通)創下 136 個基點的歷史新高,這是自 2009 年以來的最高水平,是 5 月底水平的三倍多,因為它為 Anthropic 提供 420 億美元貸款包進行芯片採購提供後備支持。

$甲骨文(ORCL.US)(甲骨文)創下 288 個基點,$軟銀(ADR)(SFTBY.US)(軟銀)424 個基點,而$Coreweave(CRWV.US)(CrowdStrike)突破 1,100 個基點,這意味着五年內違約的概率約為 63%,高於一年前的約 30%。

而且週一的反彈並沒有阻止這一趨勢。彭博社數據顯示,儘管芯片股反彈,$英偉達(NVDA.US) 和$博通(AVGO.US) 的 CDS 利差今天仍在擴大至新的歷史高位。

股市在問人工智能是否會有回報。信貸市場則在問誰來為此買單。據彭博社數據,像$甲骨文(ORCL.US)、$博通(AVGO.US) 和$SpaceX(SPCX.US) 這樣的借款人今年已定價了近 5000 億美元的人工智能基礎設施債務,而這些公司都遠未達到違約邊緣。但當對$英偉達(NVDA.US) 的保護成本高於平均投資級公司時,每個人融資建設的成本都在上升,而這正是今天的股市反彈尚未計入的部分。

來源:StockMarket.News

图片 1,共 1 张
M
Minerva Capital

AI 反彈,生物科技勝出,財報周

期貨指向上週科技/AI 大幅拋售後的反彈(納斯達克綜合指數本週下跌 4.5%,為 6 月底以來最大跌幅;標普 500 指數下跌 2%)。AI 相關個股領漲反彈($英偉達(NVDA.US) +1–2%,$博通(AVGO.US) +2%+,半導體和存儲板塊走高),這得益於油價下跌和美國國債收益率適度回落。

10 年期美債收益率在 5.08–5.09% 附近。布倫特原油下跌約 1.8–2%,至每桶 107 美元中低位,此前特朗普總統豁免了《格雷厄姆法案》俄羅斯制裁包的關鍵條款(該法案上月簽署成為法律,原定本週生效),理由是出於國家利益以及在中期選舉前努力降低能源價格。澤連斯基對此表示批評。

風險依然存在:霍爾木茲海峽再次報告油輪遇襲事件,航運/保險成本仍然高企。美聯儲主席凱文·沃什上週未給出利率信號;市場預計 9 月加息後,10 月 27–28 日會議維持利率不變的概率很高(約 72–85%),12 月加息仍有可能。長期高利率仍然是 AI 基礎設施融資的懸頂之劍。今天的主要數據點是上午 10 點(美東時間)公佈的 NAHB 住房市場指數(前值 32)。

AI 基礎設施與半導體:融資恐慌後的逢低買入機會

上週對 AI 資本支出可持續性、數據中心債務和高利率的壓力正在盤前逆轉。Neoclouds(新型雲服務商)表現突出:$Coreweave(CRWV.US) 在高盛將其評級從中性上調至買入後上漲 6%+(目標價從 139 美元下調至 106 美元,但仍暗示 substantial upside)。高盛指出,供應收緊支持每兆瓦的 ARR(年度經常性收入)和無槓桿 IRR(內部收益率),公司具備差異化優勢,且市場在股價近期大跌(自 8 月中旬下跌約 43%,五天內下跌 24%)後高估了資本成本。

$Nebius(NBIS.US) 和 $IREN(IREN.US) 也同步走高。存儲類個股($美光科技(MU.US)、$閃迪(SNDK.US) 及相關股票)作為更廣泛的半導體板塊的一部分正在反彈。FinTwit(金融推特)上的討論將此定性為對受創最嚴重的 AI 基礎設施個股進行選擇性逢低買入,關鍵測試在於後續走勢是否持續,以及本週的財報是提供貨幣化證據,還是僅僅帶來更多的支出承諾。 circulating 的一個謹慎觀點是,融資利差曾一度擴大,且基本面並未在一夜之間發生根本性變化。

$英特爾(INTC.US) 上漲約 4%,此前摩根大通將其評級從減持上調至中性(目標價維持在 85 美元不變)。該公司認為,在從 6 月高點下跌約 36% 後,風險回報比更加平衡。自 Lip-Bu Tan 被任命為 CEO 以來,核心客户端/數據中心計算和下一代製造(良率、晶圓廠兼容性、先進封裝)的執行能力有所改善。摩根大通還指出,代理式 AI 工作負載(CPU 密集型)和尖端硅片供應緊張可能是推動 2027 年每股收益(EPS)修正向好的潛在因素;其 2028 年 EPS 預測比共識高出約 15%。這是在前期跑輸板塊後的經典 “估值重置 + 運營進展” 催化劑。

生物科技二元結果

$Disc Medicine(IRON.US) (Disc Medicine) 飆升 40%+(部分報價更高),此前宣佈其 bitopertin 治療紅細胞生成性原卟啉症 (EPP,包括 XLP) 的 III 期 APOLLO 試驗達到了所有主要和次要終點。共同主要終點:全血無金屬 PPIX 較安慰劑組降低 41.4%(p<0.0001),第 6 個月平均每月無痛光照時間增加 12.2 小時(p=0.0010)。光毒性反應和累積光照耐受性的次要終點也均達成。該藥物總體耐受性良好(頭暈是最常見的治療期間不良事件)。公司計劃於 2026 年底重新提交新藥申請 (NDA),並有望在 2027 年中獲得 FDA 決定。這直接解決了此前的完整回覆函 (CRL) 問題。今天早上 8 點(美東時間)有網絡研討會。罕見病積極讀出結果且監管路徑清晰,是經典的強信心催化劑。

$EyePoint(EYPT.US) (EyePoint) 暴跌 80%+,此前其 Duravyu 治療濕性年齡相關性黃斑變性 (wet AMD) 的 II 期 LUCIA 試驗未能達到與再生元 Eylea 相比的非劣效性主要終點(視力雖有改善但不足以達標)。公司提前終止濕性 AMD 的關鍵試驗,裁員約 53%(年化節省約 3000 萬美元),並將重點轉向糖尿病性黃斑水腫(III 期數據預計 2027 年第四季度公佈)。截至 9 月 30 日現金約為 1.18 億美元。這是第二次失利(8 月的失敗引發了大幅下跌);資本保全和管線轉型是近期的故事,殘餘的二元風險依然很高。

軟件與可觀測性

$Datadog(DDOG.US) 上漲約 3.6%,此前 Bernstein SocGen 將其評級從跑贏大盤市場表現上調至跑贏大盤,並將目標價大幅上調至 350 美元,高於之前的 237 美元。在之前標記了大型 “Born in AI” 客户合同縮減和傳統客户疲軟的問題後,該公司對 AI 需求強度的看法更為積極。AI 可觀測性在 FinTwit 上仍被視為擁有關鍵遙測和上下文層的基礎設施軟件的結構性順風敍事。

本週財報日曆(催化劑密集)

週一相對清淡(已包括 $Cleveland Cliffs(CLF.US),其報告 Q3 調整後每股收益 0.28 美元,超預期約 0.24 美元,營收 56.1 億美元,調整後 EBITDA 6.12 億美元,高於 5.75 億美元的指引,且 Q4/2027 展望積極;股價盤前上漲 13%)。真正的考驗將在週中到來:

- 週二:$奈飛(NFLX.US), $SpaceX(SPCX.US) (SpaceX), $通用汽車(GM.US), $GE航空航天(GE.US), $雷神技術公司(RTX.US), 其他。

- 週三:$Meta(META.US), $特斯拉(TSLA.US), $IBM(IBM.US), $泛林集團(LRCX.US), $德州儀器(TXN.US) 等。

- 週四/週五:$寶潔(PG.US), $洛克希德馬丁(LMT.US), $西部數據(WDC.US), $美國運通(AXP.US) 等。

上週經歷 AI 融資和利率驅動的拋售後,市場將密切關注關於 AI 支出投資回報率、資本支出強度和需求的指引和評論。幾隻個股的期權隱含波動率處於高位。大型股若能實現乾淨的 “超預期 + 上調” 週期,將鞏固盤前反彈;若貨幣化措辭疲軟,則可能迅速逆轉漲勢。

其他備註

- 儘管有關税豁免,石油仍具有地緣政治敏感性;霍爾木茲海峽的事件繼續製造噪音,但未完全消除。

- 此前幾周更廣泛的半導體領先時間和定價數據(被動元件、電源、模擬芯片)一直支持上行週期;今天的反彈與此背景一致,但利率敏感性是新變量。

- 盤前成交量領先的個股包括幾個 AI/半導體個股以及上述生物科技的極端波動個股。選擇性建倉是當前的 FinTwit 主流姿態:優先選擇具有特定催化劑(升級、數據、財報)的個股,而非純粹押注大盤 beta 進入財報周。

免責聲明:僅供參考/獨立研究。這不是財務建議。市場隨新信息變動;請自行研究並相應管理風險。

A
Ally

我趁此機會對 AI 股票進行定投。我希望市場能很快反彈,我仍然堅信 AI 市場的機遇。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議 — 芯片股錄得最長連跌紀錄

芯片股連續第八日下跌,創下歷史最長連跌紀錄,做空它們的交易者獲利約 320 億美元。國內方面,銀行股出現分歧。讓我們深入探討👇💬 連跌八天後,美聯儲將...

T
TheRaccoonAnalysis

然而,如果財報或指引超出預期,沉重的做空頭寸也可能加劇股價急劇反彈的風險。關鍵問題在於,拋售反映的是暫時的倉位調整,還是對半導體需求和 AI 投資的預期惡化。即將到來的財報、公司指引以及持續進行 AI 基礎設施支出的證據,將有助於判斷當前的疲軟是長期增長趨勢中的回調,還是更持久行業低迷的開始。

C
Captain's Watch
精選☕️ [任務幣抽獎] 每日市場熱議 — 芯片股錄得最長連跌紀錄

芯片股連續第八日下跌,創下歷史最長連跌紀錄,做空它們的交易者獲利約 320 億美元。國內方面,銀行股出現分歧。讓我們深入探討👇💬 連跌八天後,美聯儲將...

E
Equity research

數據中心/新型雲服務的 AI 融資成本最高,加權平均收益率接近 8%。

最低的是半導體和網絡/硬件,為 5.8%。

$IREN(IREN.US) $Nebius(NBIS.US) $Coreweave(CRWV.US) $英偉達(NVDA.US) $戴爾科技-C(DELL.US) $Vertiv(VRT.US) $谷歌-A(GOOGL.US)
图片 1,共 1 张
S
StockMarket.News

隨着 AI 拋售潮在周收盤前加速,納斯達克 100 指數($QQQ)今日跌幅已超過 2%

該指數目前位於 29,280 點附近,較上週五的 30,883 點本週累計下跌約 5.2%

費城半導體指數今日下跌約 2.6%,本週累計跌幅約為 10%

標普 500 指數下跌約 1%,道瓊斯指數僅下跌約 0.4%,且由於資金流向銀行和傳統經濟板塊,道指本週仍保持上漲

受 CoreWeave 債務負擔擔憂蔓延影響,$Coreweave(CRWV.US) 下跌約 11%,$Nebius(NBIS.US) 下跌約 10%。據 CNBC 報道,其 2031 年到期的 9.75% 債券收益率現已超過 15%

$Palantir Tech(PLTR.US) 下跌約 7%,$AMD(AMD.US) 和$英特爾(INTC.US) 下跌約 4.5%,$甲骨文(ORCL.US) 和$美光科技(MU.US) 下跌約 4%,$Meta(META.US) 下跌約 3.4%。$蘋果(AAPL.US) 是少數幾隻處於上漲狀態的大型科技股之一

恐慌指數 VIX 飆升至 21 以上,漲幅近 30%;受本週高於預期的 CPI 和 PPI 數據影響,10 年期美債收益率重回 5.11% 附近

據 CNBC 報道,在全球最具價值的 20 家 AI 和芯片公司中,即便在今日下跌之前,這些公司本週市值蒸發已超 1 萬億美元

市場焦點已從 “AI 能做什麼” 轉向 “誰來買單”。在收益率突破 5% 且美聯儲態度偏鷹派的背景下,負債最重、估值倍數最高的 AI 概念股率先遭殃,而$蘋果(AAPL.US)、銀行股和道指成分股則表現堅挺。這看起來更像是市場對 AI 融資風險的重新定價,而非對整體增長的恐慌,關鍵在於觀察 Neocloud 信貸壓力是否會擴散還是保持在可控範圍內

來源:StockMarket.News

图片 1,共 1 张
N
NewUser_zS0M8w

隨着 Coreweave 的看跌情緒蔓延,Neocloud 股票持續下跌,其他 AI、芯片和數據中心股也陷入恐慌。Iren 今日因融資成本擔憂再跌 8%。這是買入機會還是應避開這種不確定性?

C
Captain's Watch
精選☕️ [任務幣空投] 每日市場熱議 —— PPI 數據亮眼,花旗與瑞銀態度轉鷹

9 月 PPI 數據比預期高出整整一個百分點,兩家大行調整了利率預測。國內方面,9 月出口額達到預期的兩倍。讓我們深入探討👇💬 市場已定價 12 月加息……

M
Minerva Capital

沃什鴿派,CRWV 下跌,銀行股表現分化

2026 年 10 月 16 日

今晨沒有單一的主導主線——在美聯儲主席凱文·沃什(Kevin Warsh)於曼谷國際貨幣基金組織(IMF)講話未能發出 10 月加息的緊迫信號後,儘管本週通脹數據偏高,期貨走勢依然分化。市場將加息概率從演講前的約 27% 下調至 15% 或更低,美元走軟,股市在經歷 AI 相關波動後企穩。

在地緣政治噪音中,油價保持高位(WTI 原油約 98 美元/布倫特原油約 105 美元)。AI 債務/融資擔憂和內存定價問題依然是成長型股票的主要關注點。梳理如下:優先考慮宏觀解讀,其次是 AI 槓桿風險,然後是今日銀行財報和個股催化劑。

### 宏觀 / 美聯儲

★ 最具可操作性 · ▲ 正面(近期風險資產支撐)

沃什與國際貨幣基金組織總裁格奧爾基耶娃(Georgieva)發表講話,重申了美聯儲在 9 月加息後對價格穩定的承諾,但明確表示不會預先判斷 10 月 27-28 日的會議或 2026 年剩餘時間的決策。“我不會預先判斷會議。” 市場將這種缺乏鷹派指引的情況解讀為偏向鴿派,支持股市短期反彈和加息定價下降。專家觀點:一些策略師指出,缺乏前瞻性指引與沃什的風格一致;通脹和能源仍然制約着進一步加息的路徑。FinTwit 上的更廣泛敍事:長期高利率正在給加槓桿的 AI 基礎設施帶來的壓力大於大盤。

### AI 基礎設施 & 內存

★ 最具可操作性 · ▼ 負面 · $Coreweave(CRWV.US) $美光科技(MU.US) $閃迪(SNDK.US) $西部數據(WDC.US) $SK海力士(SKHY.US)

$Coreweave(CRWV.US) 仍然是 AI 融資壓力的典型代表——盤前下跌約 4-5%,追蹤一週跌幅約 20%。債務/收益率擔憂(債券處於困境區域,CDS 走高,約 500 億美元債務負擔)佔據主導。黃仁勳的支持性評論和德意志銀行的 “買入機會” 框架幫助其在週四出現反彈,但隨後回落。坎託·費茨傑拉德(Cantor Fitzgerald)稱此次拋售是 “很多恐慌情緒”,重申增持評級,目標價 176 美元(約 150% 上漲空間),並強調 2027 年產能已售罄以及英偉達的兜底。

內存板塊($美光科技(MU.US), $閃迪(SNDK.US), $西部數據(WDC.US), $SK海力士(SKHY.US))因同樣的利率/AI 支出焦慮和定價擔憂而疲軟。FinTwit 上的敍事:循環融資和更高的借貸成本正最嚴重地打擊加槓桿最多的新雲和存儲類公司——資金從純 AI 槓桿向更廣泛/防禦性板塊輪動仍在繼續。

### $特斯拉(TSLA.US) Roadster 催化劑

▲ 正面(敍事/炒作)

$特斯拉(TSLA.US) 在 SpaceX 場地舉行的備受期待的 Roadster 揭幕會後盤前上漲 3% 以上。演示包括推進器特技(倒置駕駛、桶滾、短途飛行),聲稱 0-60 英里加速不到 1 秒,最高時速超過 230 英里,生產目標定在 2028 年。專家評論:典型的馬斯克敍事事件——社交媒體/FinTwit 互動強烈,但延期的歷史意味着對核心汽車/能源業務的近期基本面影響有限。更多是情緒催化劑而非盈利驅動因素。

### 財報(今日銀行 BMO)

★ 最具可操作性 · 分化

- $旅行者集團(TRV.US):強勁超預期。核心 EPS 9.18 美元,高於約 7.4 美元的共識,受有利的上一年準備金發展和更高的淨投資收益推動。綜合比率為 86.8%。股價在盤前仍下跌(約-4%)——典型的 “利好出盡” 或宏觀疊加。

- $Citizens Financial(CFG.US):EPS 1.41 美元超預期(約 1.39 美元),但營收 23.2 億美元不及預期。淨利息收入穩健,NIM 3.19%。股息提高 13% 至 0.52 美元,回購額度增加。由於營收不及預期,股價盤前下跌約 5%。

- $Truist Financial(TFC.US):調整後 EPS 1.16 美元(接近共識),受戰略貸款出售和證券重新定位影響。調整後的 ROTCE 表現穩健。

- $M&T Bank(MTB.US):EPS 5.04 美元超預期(約 4.95 美元),源於低於預期的撥備;貸款增長。

- $Regions Financial(RF.US):調整後 EPS 0.73 美元超預期(0.66 美元)。NIM 和信貸指標表現穩健。

- $美國鋁業(AA.US)(原 AMC):調整後 EPS 1.82 美元超預期,銷售額不及預期。由於運營進展、現金流生成和阿里集團融資更新,股價温和上漲。

### 分析師行動

▲ 正面案例

- $福克斯-A(FOXA.US):美銀雙重上調,從 “跑輸大盤” 升至 “買入”,目標價上調至 85 美元。

- $Zeta Global(ZETA.US):高盛從 “中性” 上調至 “買入”。

- $Greif(GEF.US):羅賓斯漢姆從 “市場表現” 上調至 “跑贏大盤”。

- $布林克國際(EAT.US):羅賓斯漢姆上調至 “強力買入”。

其他方面表現分化(例如,部分$先科電子(SMTC.US) 下調目標價同時有上調;$巴裏克礦業(B.US) 被降級)。

### 盤前成交量異動股

- $Fractyl Health(GUTS.US):下跌約 45-48%,儘管 REMAIN-1 6 個月數據達到了共同主要終點(80% GLP-1 減重維持率 vs 67% 假藥,p=0.0023;劑量依賴性效應,消融更徹底)。安全性良好。典型的 “利好出盡”——市場對更清潔的商業/長期前景期望很高。專家觀點:療效和安全性支持 De Novo 路徑,但市場因未達到更高標準而予以懲罰。

- $SITE Centers(SITC.US):上漲約 18%,原因是 3 美元特別股息(由合資企業出售資助)以及自願紐約證券交易所退市計劃(除息後市值風險)。適用附單期;退市後流動性可能更薄。

- 投機性小盤股繼續在$Alaunos Therapeutics(TCRT.US)、$Jaguar Health(JAGX.US)、$House of Doge(HODO.US)、$Exascale Labs(XLAB.US) 等名稱上跳空,新聞/成交量稀薄。

** 非財務建議 (NFA) / 獨立研究 (DYOR)** — 本文僅供信息和討論目的,不構成財務建議。做你自己的研究。催化劑變化迅速,尤其是在 FinTwit 和盤前;過去的表現和敍事不能保證結果。分享用於 X 平台討論。

M
Minerva Capital

CRWV 反彈,台積電財報亮眼,PPI 引發市場反應

2026 年 10 月 15 日

資金從 AI 板塊大幅撤出,轉向市場其他領域。標普 500 指數收漲 0.33%,報 7,744 點;道瓊斯指數大漲 1.08%,報 52,178 點;納斯達克指數僅微漲 0.08%,報 26,713 點;羅素 2000 指數上漲約 1.3–1.4%。早盤短暫下挫後,市場廣度表現穩健(標普 500 成分股中約七成上漲)。儘管 9 月 PPI 數據強勁,環比增長 1.3%,同比增長 6.3%,遠超市場預期,但 10 年期美債收益率仍下跌約 9–10 個基點至 5.08–5.10% 區間。股市通過收益率下行和防禦性/廣泛板塊輪動消化了通脹數據;科技股(尤其是芯片和 AI 基礎設施)在前期融資恐慌後表現落後。

AI 基礎設施融資恐慌遭遇黃仁勳的強硬回應

主要催化劑仍是 AI 融資風險的重新定價,焦點集中在$Rocket Lab Corporation(RKLB.US)。其債券收益率周初一度飆升至 15% 附近,信用違約互換(CDS)利差急劇擴大,該股週三 amid Gartner 關於新雲生命週期的評論以及更廣泛的關於槓桿化數據中心建設的擔憂而下跌約 15%。埃隆·馬斯克對一張債券收益率圖表回覆 “yikes”(天哪),加劇了市場噪音。

今日$Rocket Lab Corporation(RKLB.US) 反彈約 6%(收盤接近 69.70 美元),此前英偉達 CEO 黃仁勳在斯德哥爾摩表示,CoreWeave 的實力 “每天都在提升”,其資本成本正在下降,且他認為英偉達無需提供救助。英偉達已持有該公司約 10% 的股份,並簽有多年的產能採購承諾。這些言論有助於穩定 AI 板塊的部分情緒(部分新雲及相關個股收窄跌幅),但信貸市場的壓力並未完全消散,更廣泛的半導體買盤依然具有選擇性。對於波段交易者而言,這是一個典型的情緒重置催化劑:基本面積壓訂單(超過 1000 億美元)和黃仁勳的認可比隔夜債券恐慌更重要,但如果利用率或定價令人失望,高企的融資成本仍然是現實風險。關注反彈能否延續至下一財報窗口,以及同行(如$甲骨文公司 (ORCL.US)、$Nebius(NBIS.US) 等)是否跟進。

$台積電 (TSM) 業績超預期,股價依然疲軟

台灣半導體報告了又一個創紀錄的季度:利潤同比增長約 69%,營收遠超指引,第四季度營收展望為 523–543 億美元(環比增長強勁)。管理層重申了對先進 AI 和高性能計算芯片的極度強勁需求。由於更廣泛的 AI 拋售掩蓋了超預期的利好,美股 listed 股份仍然收低。這份財報強化了晶圓代工及其關鍵客户(如$NVIDIA(NVDA.US)、$AMD(AMD.US)(AMD.US)、$博通(AVGO.US)(AVGO.US))的 “鎬與鏟” 邏輯,但目前市場更關注建設方面的融資情況,而非終端需求的確認。短期內,這種反應表明,當敍事圍繞資本密集度和信貸時,良好的基本面消息會被迅速打折。

其他催化劑與財報

$愛立信(ERIC.US) 在強勁的第三季度業績超預期後上漲:有機銷售增長 7%,調整後 EBITA 超出市場預期,網絡業務強勁且成本控制得當。管理層指出,更高的組件成本將在明年給利潤率帶來壓力,但這份財報足夠乾淨,引發了明確的積極反應。

醫療保健板塊領漲(XLV ~+1.8–2%),受益於向防禦性板塊的輪動以及特定催化劑,如$Moderna(MRNA.US)(在高盛上調目標價後上漲 4–5%,這與對 III 期黑色素瘤數據的樂觀情緒有關)。$禮來(LLY.US)、$聯合健康(UNH.US) 和其他大型股也參與其中。

分析師活動包括對$美國銀行(BAC.US)(上調至跑贏大盤)和$卡駱馳(CROX.US) 等股票的升級,以及各種首次覆蓋/恢復覆蓋,但沒有任何事件像 AI 信貸故事和$台積電 (TSM) 的財報那樣重塑盤面。

能源板塊落後(~-1.5%),儘管油價堅挺;房地產和對利率敏感的區域受益於收益率下降。

醫療保健、材料、非必需消費品和金融股領漲;科技和能源股落後。等權重參與度優於納斯達克收盤所暗示的水平——這是典型的輪動,而非廣泛的避險日。

notable Movers

漲幅榜:$Rocket Lab Corporation(RKLB.US)(黃仁勳言論帶動反彈)、$愛立信(ERIC.US)(財報)、醫療保健股、一些巴西相關或其他前期個別行情在局部持續。

跌幅榜:受融資敍事壓制的部分 AI/芯片和基礎設施股;某些工業或對利率敏感的股票未能充分參與道指漲勢。

接下來值得關注的事項

$Rocket Lab Corporation(RKLB.US) 的反彈和黃仁勳的言論是否能穩定 AI 融資敍事,或者債券/CDS 壓力是否會重現(這對$NVIDIA(NVDA.US) 和更廣泛的板塊至關重要)。

更多財報(銀行及其他公司仍在發佈),以及估計值的修訂是否會跟隨$台積電 (TSM) 的超預期表現,還是繼續被資本成本擔憂所抑制。

債券市場行為:10 年期收益率在 PPI 數據強勁後接近 5.1%;收益率的持續下跌將支持輪動,而近期高點的再次測試將對利率敏感型和槓桿型股票造成壓力。

FinTwit 上關於 “AI 過度建設與真實需求” 的敍事依然活躍——關注關於利用率、電力和融資成本與純半導體實力的持續辯論。

免責聲明:僅供參考,不構成投資建議。本市場評論基於公開信息,不構成投資建議。

S
StockMarket.News

週四的新高和新低名單清楚地顯示了資金的流向

今天觸及 52 周新低的股票包括$Coreweave(CRWV.US)、$IREN(IREN.US)、$Applied Digital(APLD.US)、$Terawulf(WULF.US)、$Galaxy Digital(GLXY.US)、$Oklo(OKLO.US)、$AST SpaceMobile(ASTS.US)、$克瑞拓斯安全防衛(KTOS.US) 和$SoFi Tech(SOFI.US)

今天觸及 52 周新高的股票包括$可口可樂(KO.US)、$埃克森美孚(XOM.US)、$雪佛龍(CVX.US)、$Visa(V.US)、$萬事達(MA.US)、$輝瑞(PFE.US)、$艾伯維(ABBV.US)、$吉利德科學(GILD.US)、$Moderna(MRNA.US)、$Keurig Dr Pepper(KDP.US) 和$菲利普莫里斯(PM.US)

新低名單主要集中在 AI 基礎設施、電力、新型雲服務和加密貨幣礦工。收盤時,這些股票的價格比其 52 周高點低了 54% 到 83%。$Oklo(OKLO.US) 從近 176 美元的高點下跌了 83%,而$IREN(IREN.US) 和$Galaxy Digital(GLXY.US) 也分別下跌了約 60%

新高名單則集中在汽水、石油、支付、製藥和煙草行業,大部分股票距離最高點僅 3% 以內。$可口可樂(KO.US) 創出新高當天,肯德基美國宣佈將把百事可樂 ($百事(PEP.US)) 替換為可口可樂 (Coke)

許多處於低位的股票在收盤前出現了強勁反彈。$Terawulf(WULF.US) 收盤上漲 9.4%,$SoFi Tech(SOFI.US) 上漲 6.1%,$Coreweave(CRWV.US) 在盤中觸及 59.51 美元后收盤上漲 5.9%

指數水平掩蓋了市場的分化。標普 500 指數收盤上漲 0.3%,道瓊斯指數上漲 1.1%,納斯達克指數勉強收綠,而 SOX 半導體指數下跌 0.9%,且仍比其高點低 21%

這是一次板塊輪動,而非崩盤。資金正在撤離需要廉價資本支持的長期 AI 建設故事,轉而湧入具有現金流、股息和定價權的企業。低位股票的尾盤反彈表明抄底買家並未放棄,但隨着收益率超過 5% 且像$Coreweave(CRWV.US) 這樣的公司信用利差擴大,市場仍在為 “無聊” 的資產支付溢價,直到融資成本緩解

來源:StockMarket.News

图片 1,共 1 张
S
StockMarket.News

$英偉達(NVDA.US) CEO Jensen Huang just said $Coreweave(CRWV.US) does not need a backstop and that its cost of capital is "actually decreasing," per Bloomberg from an event in Sweden

That lands while credit markets are pricing the opposite

$Coreweave(CRWV.US) fell another 3% Thursday near $64 after a 15% wipeout Wednesday that closed at $65.78. The April-issued 2031 bonds are yielding past 16%, and CDS protection has blown out past 1,000 basis points, implying about a 63% chance of default within five years versus roughly 30% a year ago, per Reuters

$英偉達(NVDA.US) already has skin in the game. It holds about a 10% stake after a $2 billion Class A investment in January, and it committed to buy unsold $Coreweave(CRWV.US) capacity through April 2032 under a $6.3 billion order form

The company carries about $50 billion in debt while guiding capex as high as $39 billion this year. Analysts see about $13 billion in 2026 revenue and a $2.1 billion loss. CEO Mike Intrator told staff the backlog covers obligations and markets can act "irrationally"

Huang is signaling confidence from $英偉達(NVDA.US)'s side of the table. Bond and CDS markets are saying the price of funding that AI buildout just got a lot more expensive. The gap between those two stories is what is driving the neocloud selloff, and it will not close until either yields compress or the backlog converts into cash flow that can service $50B of debt

Source: StockMarket.News

图片 1,共 1 张
M
Minerva Capital

AI 拋售因 CPI 數據深化

2026 年 10 月 15 日

隨着 CPI 數據超預期,加息概率上升,AI 板塊拋售延續至第二天;$台積電(TSM.US)(台積電)業績超預期但未能扭轉跌勢

今早沒有單一清晰的邏輯主線,但多重壓力疊加的跡象十分明顯。昨日 9 月 CPI 數據(整體 3.7%,核心 2.6%,高於預期的 2.5%)令 10 月美聯儲加息重回市場視野,並引發了 AI/半導體板塊的劇烈拋售。

隔夜拋壓持續:納斯達克 100 期貨下跌約 1.1%,標普 500 期貨小幅走低,而道瓊斯工業平均指數期貨微漲,因為投資者轉向避險資產,收益率有所回落。$台積電(TSM.US)(台積電)強勁的財報以及 Anthropic( Anthropic 公司)穩健(儘管增速放緩)的數據尚不足以扭轉大盤走勢。

市場目前正同時測試 AI 資本支出的回報率、融資成本以及對利率的敏感度。

宏觀:CPI 數據超預期,維持 10 月加息概率高位

9 月 CPI 數據走高,部分受汽油價格及更廣泛通脹壓力的推動。市場對 10 月加息(會議定於 10 月 27-28 日)的概率定價一度跳升至 50/50,但在鮑曼和達利等美聯儲官員發表言論緩和預期後有所降温。利率互換合約仍反映出較高的加息概率,與此前就業數據疲軟後的鴿派傾向形成對比。

波段影響:對利率敏感的高 Beta 科技股在多日延續的拋壓下依然脆弱。防禦性板塊和精選價值股表現相對較好。

AI 基礎設施債務擔憂:$Coreweave(CRWV.US)(CoreWeave)繼續下跌

$Coreweave(CRWV.US)(CoreWeave)在盤前再度下跌約 6%,此前昨日曾暴跌約 15%。某些無擔保債券的收益率已推高至 15% 左右(部分債券交易價格低於 80 美分),信用違約互換水平飆升。CEO Mike Intrator 予以反駁, citing ~1040 億美元的營收積壓訂單和近期新承諾,認為市場正在 “非理性” 地行動。利息支出已經大幅上升,且公司指引顯示將持續大量的資本支出。

Anthropic 告知潛在投資者,Q3 營收達到 168 億美元(環比從 Q2 的約 116 億美元增長約 45%,此前已有強勁環比增長)。該公司還聲稱實現了調整後盈利和現金流為正。絕對數字龐大,但與之前季度相比增速放緩,加劇了外界對更廣泛 AI 建設投資的回報率和融資能力的懷疑。

FinTwit 敍事警示:“AI 債務/私人信貸泡沫” 的話題非常熱烈。強勁的需求正在與可持續的資本回報脱鈎。依賴大量外部融資且自由現金流緩衝有限的公司承受着最大壓力。

波段觀點:$Coreweave(CRWV.US)(CoreWeave)及相關的新興雲服務商仍是高波動性的催化劑。進一步的市場壓力可能驅動多日的股市波動,這與運營更新無關。

存儲與半導體持續承壓

存儲和 AI 相關半導體股延續跌勢:$美光科技(MU.US)(美光)、$閃迪(SNDK.US)(西部數據)、$SK海力士(SKHY.US)(SK 海力士)、$西部數據(WDC.US)(西部數據)、$希捷科技(STX.US)(希捷)等盤前下跌幾個百分點。韓國 Kospi 指數經歷劇烈震盪(三星和 SK 海力士重挫),SOX 半導體指數也持續承壓。更高的利率預期和對 AI 基礎設施融資的質疑,目前蓋過了個別積極數據點的影響。

專家觀點:在許多 AI 工作負載下,存儲供應仍然受限,但短期走勢更多反映的是久期和融資風險,而非中期短缺敍事。

$台積電(TSM.US)(台積電):業績與指引雙雙超預期,但市場反應平淡

$台積電(TSM.US)(台積電)公佈 Q3 營收為 467.2 億美元(同比增長約 41%,超出預期),稀釋後每股收益為每份 ADR 4.60 美元。毛利率為 66.4%,營業利潤率為 58.7%。先進節點(7nm 及以下)佔晶圓收入的高比例,2nm 已開始貢獻收入。

Q4 指引為 523 億至 543 億美元,高於共識預期,公司指出需求持續強勁,並對部分 AI 相關需求使用了 “無上限” 的表述。與此同時,面對宏觀不確定性,管理層在展望 2027 年時採取了更為謹慎的態度。

ADR 在早盤交易中未出現明顯的正面反應。期權市場原本定價了大幅波動;雖然財報本身紮實,但 AI 硬件板塊整體的避險情緒佔據主導。

波段影響:如果融資敍事企穩,擁有可見需求和利潤率的高質量 AI 基礎設施標的,在回調時仍可持有或買入,但在信貸和利率前景不明朗的情況下,近期的回撤風險依然較高。

$FMC(FMC.US)(福斯邁):大幅下調指引並計提商業費用

$FMC(FMC.US) 是盤前最大的輸家,跌幅約 45%。該公司大幅削減 Q3 預期,現在指引營收僅為 6.5 億至 1.25 億美元,調整後 EBITDA 約為負 5.10 億至 5.65 億美元。其中包括 6.25 億至 6.75 億美元的商業行動相關費用(針對關鍵市場渠道合作伙伴持有的庫存進行降價,以及重組美國定價模式)。管理層歸因於需求不及預期、分銷商處高價庫存高企以及來自仿製藥的競爭壓力。

波段觀點:這是典型的庫存/渠道重置催化劑。復甦可能需要多個季度;近期的延續下跌風險很高。

$潘世奇汽車(PAG.US)(太平洋集團):宣佈私有化交易

$潘世奇汽車(PAG.US)(Pacific Alliance Group)上漲約 8%,因同意被 Penske Corp 和三井以每股 212 美元的價格私有化(企業價值約 163 億美元)。該價格相對於近期水平有適度溢價。預計將在 2027 年 Q1 完成交割,需待監管批准。

波段提示:此類交易相關的股價變動通常在條款明確後上行空間有限,儘管融資和監管路徑仍需關注。

分析師行動與其他財報

$沃爾瑪(WMT.US)(沃爾瑪):德銀將其評級從持有上調至買入,目標價從 113 美元上調至 136 美元。核心論點是對 2027 年更有利的展望以及通脹對價值主張的支持。盤前股價小幅上漲。

$美國銀行(BAC.US)(美國銀行)及其他股票獲得上調(Baird 將$美國銀行(BAC.US) 上調至跑贏大盤)。

銀行財報今日成為焦點(包括$BNY(紐約梅隆銀行)、$PNC金融服務(PNC.US)(PNC 金融)、$嘉信理財(SCHW.US)(嘉信理財)、$美國合眾銀行(USB.US)(聯合銀行))。早期結果在手續費和淨息差方面好壞參半。

$愛立信(ERIC.US)(愛立信)因 Q3 業績好於預期而上漲。

$Rocket Lab(RKLB.US)(Rocket Lab)因推遲 Neutron 火箭首飛至 2027 年而下跌。

波段交易者總結

近期的主導驅動因素是粘性通脹/美聯儲加息概率與 AI 資本支出回報及融資成本疑問之間的相互作用。$台積電(TSM.US)(台積電)的超預期證實了晶圓代工層面的需求依然強勁,但這還不足以扭轉整個 AI 硬件板塊的拋售。高槓杆的存儲和新雲服務商是當前敍事中 Beta 最高的體現。關注 PPI/零售銷售數據的宏觀延續效應,以及圍繞 AI 基礎設施的任何進一步信貸市場信號。

防禦性板塊輪動和精選的單邊催化劑(交易公告、評級上調、指引下調)在高 Beta AI 板塊消化最新數據的同時,提供了相對的機會。

NFA / DYOR — 這不是財務建議。市場具有波動性;請自行研究並相應管理風險。

D
dhighstakes

$甲骨文(ORCL.US) 今日下跌,原因是 CPI 數據高於預期,引發加息擔憂。股價仍守住 130 美元的主要支撐位,因此我不認為市場在 24 小時內充分消化該消息後會出現拋售。對消息的過度反應正是良好的買入窗口!

图片 1,共 1 张
W
Wisely9

AI 將長期存在,用過的人都知道。逢低買入,長期持有。

C
Captain's Compass
精選<p>🎁[獎勵] OpenAI ARR:500 億美元還是 700 億美元?從毛利到淨利的疑問</p>

2026 年 10 月 8 日,英國《金融時報》發佈了一則令整個 AI 行業震驚的消息:$OpenAI(OpenAI.NA) 告知投資者,截至 9 月底,其年化收入運行率(ARR)已 “接近 500 億美元”……

OpenAI ARR: ~$50B in September, up )~3.3x y/y TM Net annualized revenue run rate
Trump Says US Won't Attack Iran Before Midterm Elections 0% A [ DJIA 51,231.64 -
米 Anthropic l TickerTrends Anthropic Annualized Revenue Run-Rate TickerTrends tr
N
NewUser_hCn26

總對淨的 ARR 差異揭示了一個由錯誤比較驅動的 classic 市場定價失誤。儘管直接渠道收入 500 億美元依然強勁,但下調暴露了整個生態系統的高資本密集度。OAIW 持倉如英偉達和甲骨文面臨短期估值壓縮,但核心硬件需求仍具結構性。

C
Captain's Compass
精選<p>🎁[獎勵] OpenAI ARR:500 億美元還是 700 億美元?從毛利到淨利的疑問</p>

2026 年 10 月 8 日,英國《金融時報》發佈了一則令整個 AI 行業震驚的消息:$OpenAI(OpenAI.NA) 告知投資者,截至 9 月底,其年化收入運行率(ARR)已 “接近 500 億美元”……

OpenAI ARR: ~$50B in September, up )~3.3x y/y TM Net annualized revenue run rate
Trump Says US Won't Attack Iran Before Midterm Elections 0% A [ DJIA 51,231.64 -
米 Anthropic l TickerTrends Anthropic Annualized Revenue Run-Rate TickerTrends tr